
محاسبه اقساط وام و سود واقعی وام اقساطی؛ فرمول، جدول و مثال
فهرست مطالب۱۴ بخش
- محاسبه اقساط وام با فرمول اقساط مساوی
- مثالِ قدمبهقدم: وامِ ۱۰۰ میلیون تومانی، ۲۳٪، ۳۶ ماه
- جدولِ قسط و سودِ وامِ ۱۰۰ میلیونی با نرخِ ۲۳٪
- چرا در قسطهای اول بیشترِ پولتان سود است؟
- فرمولِ ۲۴۰۰ یا فرمولِ اقساط مساوی؟
- محاسبهٔ قسطِ وام در اکسل و گوگلشیت
- نرخ سود واقعی وام چقدر است؟
- ۱. سودِ ماهانه روی هم جمع میشود
- ۲. کارمزد و هزینههایی که همان اول کم میشود
- ۳. سپردهای که باید در حساب بماند
- سودِ واقعیِ خرید اقساطی کالا و گوشی
- مثال: گوشیِ ۵۰ میلیونی، ۶ قسط، «ماهی ۳٪»
- نرخِ سودِ وامهای رایج و وام مسکن در ۱۴۰۵
- محاسبهٔ اقساطِ وام مسکن و ودیعه
- وامِ قرضالحسنهٔ ۴ درصد واقعاً چقدر میارزد؟
- جریمهٔ دیرکردِ قسط چطور حساب میشود؟
- در تورم بالا وام گرفتن بهصرفه است؟
- فرمولِ محاسبهٔ سود بانکی ماهشمار؛ همین حساب از طرفِ سپردهگذار
- چکلیستِ پیش از امضای قراردادِ وام
- شش اشتباهِ رایج در محاسبه اقساط وام
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «قسطِ این وام را چطور خودم حساب کنم که بانک سرم کلاه نگذارد؟» جواب ساده است. برای محاسبه اقساط وام فقط سه عدد لازم دارید: مبلغِ وام، نرخِ سودِ سالانه و تعدادِ ماهها. مثلاً وامِ ۱۰۰ میلیون تومانی با سودِ ۲۳٪ در ۳۶ ماه، قسطی حدودِ ۳ میلیون و ۸۷۱ هزار تومان دارد و روی هم نزدیکِ ۳۹ میلیون تومان سود میگیرد.
ولی قسط فقط نصفِ ماجراست. نصفِ دیگر سود واقعی وام است؛ یعنی پولی که بعد از کارمزد، سپردهٔ بلوکهشده، روشِ حسابِ فروشنده و تورم واقعاً از جیبتان میرود. بیایید هر دو را با هم، قدمبهقدم و با عددِ تومانی حساب کنیم. آخرش میبینید چرا یک «خرید اقساطیِ ماهی ۳ درصد» میتواند سه برابرِ وامِ بانکی گران باشد.
محاسبه اقساط وام با فرمول اقساط مساوی
تقریباً همهٔ وامهای بانکیِ امروز، از وامِ خریدِ کالا تا وامِ ودیعهٔ مسکن، اقساط مساوی دارند. یعنی هر ماه یک مبلغِ ثابت میدهید. نکتهٔ مهم این است که سودِ هر ماه فقط روی باقیماندهٔ بدهی حساب میشود، نه روی کلِ پولی که روزِ اول گرفتهاید.
یک مثالِ خانگی بزنم. فرض کنید از خواهرتان پول قرض گرفتهاید و هر ماه کمی پس میدهید. منصفانه نیست که برای پولی که برگرداندهاید هم سود بدهید. بانک هم در اقساطِ مساوی همین کار را میکند. اسمِ این منطق ارزش زمانی پول است؛ یعنی پولی که زودتر برمیگردد، دیگر سود نمیخورد.
فرمول ترسناک به نظر میرسد، ولی فقط چهار حرف دارد:
- P یعنی اصلِ وام؛ همان مبلغی که میگیرید.
- r یعنی نرخِ سودِ ماهانه؛ نرخِ سالانه تقسیم بر ۱۲. برای ۲۳٪ میشود ۰٫۲۳ ÷ ۱۲، یعنی حدودِ ۰٫۰۱۹۱۷.
- n یعنی تعدادِ قسطها؛ همان دوره بازپرداخت به ماه.
- قسطِ ماهانه = P × r × (1+r)n ÷ [(1+r)n − 1]
- جمعِ سود = (قسط × n) − P
اگر از فرمول خوشتان نمیآید، نگران نباشید. چند خط پایینتر نشان میدهم که اکسل یا گوگلشیت همین را با یک خط حساب میکند. ولی بهتر است یک بار با هم دستی حسابش کنیم تا بدانیم پشتِ عدد چیست.
مثالِ قدمبهقدم: وامِ ۱۰۰ میلیون تومانی، ۲۳٪، ۳۶ ماه
- نرخِ ماهانه: ۰٫۲۳ ÷ ۱۲ = ۰٫۰۱۹۱۶۷
- عددِ (۱٫۰۱۹۱۶۷) را ۳۶ بار در خودش ضرب میکنیم: حدودِ ۱٫۹۸۰۷
- بالای کسر: ۱۰۰٬۰۰۰٬۰۰۰ × ۰٫۰۱۹۱۶۷ × ۱٫۹۸۰۷ ≈ ۳٬۷۹۶٬۴۰۰
- پایینِ کسر: ۱٫۹۸۰۷ − ۱ = ۰٫۹۸۰۷
- قسطِ ماهانه: ۳٬۷۹۶٬۴۰۰ ÷ ۰٫۹۸۰۷ ≈ ۳٬۸۷۱٬۰۰۰ تومان (با اعشارِ کامل دقیقاً ۳٬۸۷۰٬۹۷۲)
- جمعِ پرداختی: ۳٬۸۷۰٬۹۷۲ × ۳۶ ≈ ۱۳۹٬۳۵۵٬۰۰۰ تومان؛ یعنی ۳۹٬۳۵۵٬۰۰۰ تومان سود.
این عدد را به زندگی ترجمه کنیم. ۱۰۰ میلیون گرفتهاید و ۱۳۹ میلیون پس میدهید. یعنی از هر ۱۰ تومانی که برمیگردانید، حدودِ ۳ تومانش سود است.
حالا ببینیم نرخ چقدر مهم است. اگر همین وام ۱۸٪ بود، قسط به ۳٬۶۱۵٬۲۴۰ تومان میرسید. پس فقط ۵ درصد نرخِ بیشتر، در سه سال حدودِ ۹ میلیون تومان سودِ اضافه میسازد.
جدولِ قسط و سودِ وامِ ۱۰۰ میلیونی با نرخِ ۲۳٪
در این جدول همان وام را با مدتهای مختلف حساب کردهام تا ببینید طولانیشدنِ وام چه میکند.
| مدتِ بازپرداخت | قسطِ ماهانه (تومان) | جمعِ سود (تومان) | سود نسبت به اصل |
|---|---|---|---|
| ۱۲ ماه | ۹٬۴۰۷٬۶۳۲ | ۱۲٬۸۹۱٬۵۸۶ | ۱۲٫۹٪ |
| ۲۴ ماه | ۵٬۲۳۷٬۳۳۱ | ۲۵٬۶۹۵٬۹۳۴ | ۲۵٫۷٪ |
| ۳۶ ماه | ۳٬۸۷۰٬۹۷۲ | ۳۹٬۳۵۴٬۹۹۸ | ۳۹٫۴٪ |
| ۴۸ ماه | ۳٬۲۰۵٬۱۴۷ | ۵۳٬۸۴۷٬۰۶۳ | ۵۳٫۸٪ |
| ۶۰ ماه | ۲٬۸۱۹٬۰۴۷ | ۶۹٬۱۴۲٬۸۲۷ | ۶۹٫۱٪ |
یک ترفندِ ساده: این جدول برای هر مبلغی کار میکند. وامِ ۳۰۰ میلیونی با همین نرخ و مدت، دقیقاً سه برابرِ این قسط و سود را دارد. پس عددها را در «مبلغِ وامِ شما ÷ ۱۰۰ میلیون» ضرب کنید.
جدول یک درسِ مهم هم دارد. اگر مدت را از ۳۶ به ۶۰ ماه ببرید، قسط فقط ۲۷٪ کم میشود، ولی جمعِ سود ۷۶٪ بالا میرود. پس قسطِ کوچکتر همیشه یعنی وامِ گرانتر، نه ارزانتر.
چرا در قسطهای اول بیشترِ پولتان سود است؟
خیلیها بعد از یک سال قسط دادن تعجب میکنند: «من اینهمه قسط دادهام، چرا هنوز اینقدر بدهکارم؟» دلیلش این است که در ماههای اول، بیشترِ قسط صرفِ سود میشود.
در ماهِ اول، هنوز کلِ ۱۰۰ میلیون بدهی است. پس سودِ آن ماه ۱۰۰٬۰۰۰٬۰۰۰ × ۰٫۰۱۹۱۶۷، یعنی حدودِ ۱٬۹۱۷٬۰۰۰ تومان است. از قسطِ ۳٬۸۷۱٬۰۰۰ تومانی فقط حدودِ ۱٬۹۵۴٬۰۰۰ تومان بدهی را کم میکند. هر ماه که بدهی کمتر میشود، سهمِ سود کوچکتر و سهمِ اصل بزرگتر میشود.
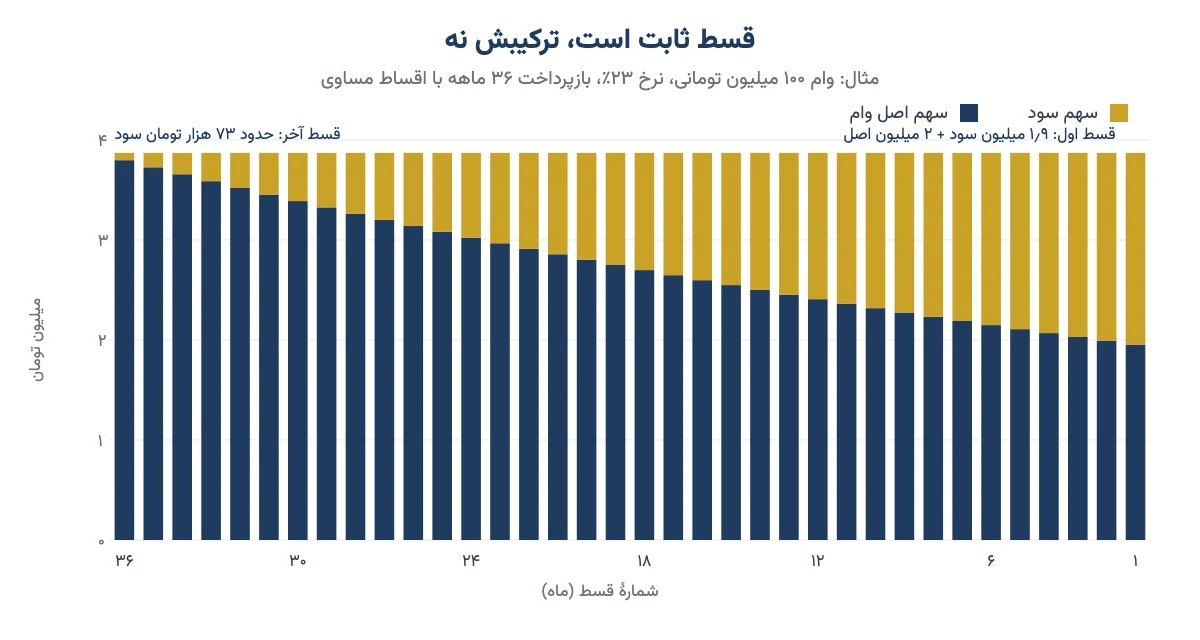
جدولِ پایین چند ردیف از همین روند را نشان میدهد. به ستونِ «سهمِ سود» نگاه کنید که چطور آب میرود.
| قسط | سهمِ سود | سهمِ اصل | باقیماندهٔ بدهی |
|---|---|---|---|
| ۱ | ۱٬۹۱۶٬۶۶۷ | ۱٬۹۵۴٬۳۰۵ | ۹۸٬۰۴۵٬۶۹۵ |
| ۲ | ۱٬۸۷۹٬۲۰۹ | ۱٬۹۹۱٬۷۶۳ | ۹۶٬۰۵۳٬۹۳۲ |
| ۳ | ۱٬۸۴۱٬۰۳۴ | ۲٬۰۲۹٬۹۳۸ | ۹۴٬۰۲۳٬۹۹۳ |
| ۱۲ | ۱٬۴۶۲٬۷۸۸ | ۲٬۴۰۸٬۱۸۵ | ۷۳٬۹۱۱٬۱۶۷ |
| ۲۴ | ۸۴۶٬۶۲۰ | ۳٬۰۲۴٬۳۵۲ | ۴۱٬۱۴۷٬۱۴۶ |
| ۳۶ | ۷۲٬۷۹۸ | ۳٬۷۹۸٬۱۷۴ | ۰ |
نتیجه را ببینید: آخرِ سالِ اول، حدودِ ۵۲٪ از کلِ سودِ وام را دادهاید، ولی فقط ۲۶٪ از بدهی کم شده است. برای همین تسویهٔ زودتر در نیمهٔ اولِ دوره بیشترین صرفهجویی را دارد. در ماههای آخر، تسویه تقریباً چیزی برایتان ندارد.
پس اگر پولی دستتان رسید و خواستید وام را زودتر ببندید، اول از بانک دو چیز بپرسید: آیا سودِ ماههای باقیمانده را واقعاً کم میکند؟ و آیا برای تسویهٔ زودتر کارمزد میگیرد؟
فرمولِ ۲۴۰۰ یا فرمولِ اقساط مساوی؟
اگر دنبالِ محاسبهٔ قسط گشته باشید، حتماً به «فرمولِ ۲۴۰۰» برخوردهاید. این فرمولِ قدیمی میگوید: سودِ کل = مبلغ × نرخ (به درصد) × (تعدادِ ماه + ۱) ÷ ۲۴۰۰. ساده است و هنوز در خیلی از سایتها هست.
ولی یک اشکال دارد. فرض میکند بدهی هر ماه به یک اندازه کم میشود. با قسطِ ثابت این درست نیست؛ دیدیم که اول کم و بعد زیاد کم میشود. نتیجه این است که فرمولِ ۲۴۰۰ سود را کمتر از واقعیت نشان میدهد.
| مدت | سود با فرمولِ ۲۴۰۰ | سودِ واقعی با اقساط مساوی | کمبرآوردی |
|---|---|---|---|
| ۳۶ ماه | ۳۵٬۴۵۸٬۳۳۳ | ۳۹٬۳۵۴٬۹۹۸ | حدودِ ۳٫۹ میلیون تومان |
| ۶۰ ماه | ۵۸٬۴۵۸٬۳۳۳ | ۶۹٬۱۴۲٬۸۲۷ | حدودِ ۱۰٫۷ میلیون تومان |
هرچه نرخ و مدت بالاتر برود، فاصله هم بیشتر میشود. پس اگر کسی قسطتان را با فرمولِ ۲۴۰۰ حساب کرد و عددش از جدولِ بانک کمتر درآمد، اشتباه از بانک نیست؛ از فرمول است.
محاسبهٔ قسطِ وام در اکسل و گوگلشیت
لازم نیست هر بار فرمول را دستی حل کنید. در Excel و Google Sheets سه تابع همهٔ کار را میکنند. کافی است اینها را در یک خانه تایپ کنید:
- قسطِ ماهانه:
=PMT(23%/12, 36, -100000000)که همان ۳٬۸۷۰٬۹۷۲ را میدهد. - سهمِ سود در یک قسطِ مشخص (مثلاً قسطِ دوازدهم):
=IPMT(23%/12, 12, 36, -100000000) - نرخِ واقعیِ یک پیشنهادِ اقساطی:
=RATE(تعدادِ قسط, -مبلغِ قسط, قیمتِ نقدی)*12که نرخِ سالانه را میدهد. این تابع برای پیدا کردنِ سودِ پنهانِ خریدِ اقساطی طلاست؛ کمی پایینتر مثالش را آوردهام.
اگر اکسلِ شما فارسی است و فرمول خطا داد، به جای ویرگول «;» بگذارید. پس با این سه تابع، هر پیشنهادِ وامی را در یک دقیقه خودتان میسنجید.
نرخ سود واقعی وام چقدر است؟
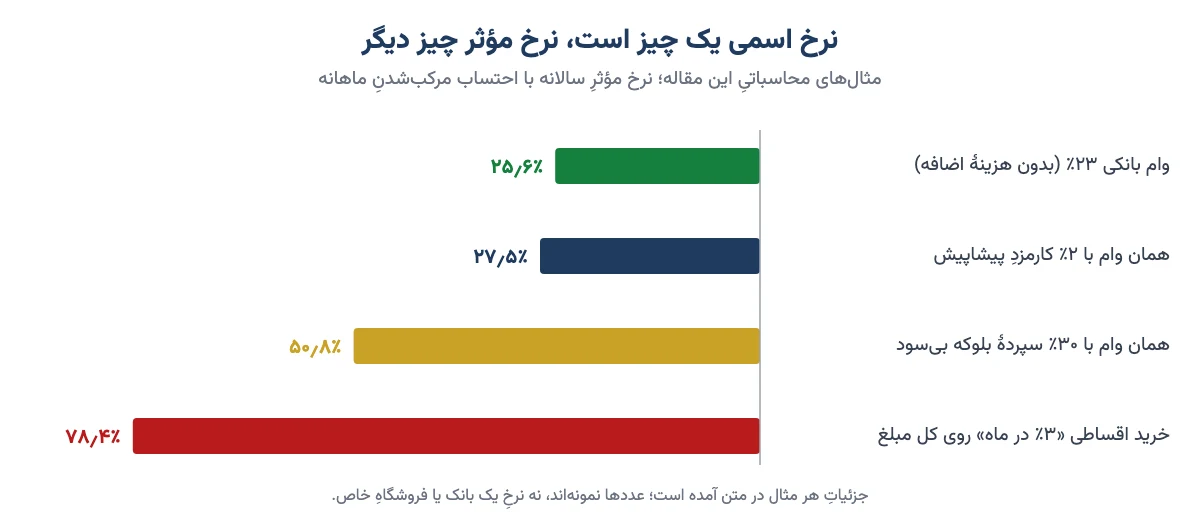
عددی که روی قرارداد میبینید نرخِ اسمی است؛ یعنی نرخِ روی کاغذ. ولی چیزی که واقعاً میپردازید نرخِ مؤثر است. نرخِ مؤثر یعنی هزینهٔ واقعیِ وام در سال، وقتی همهٔ هزینههای جانبی را هم حساب کنیم.
مثلِ خریدِ ماشین است. قیمتِ روی کاغذ یک چیز است، ولی وقتی بیمه و پلاک و هزینهٔ سند را اضافه کنید، عددِ دیگری درمیآید. سه چیز نرخِ وام را از روی کاغذ بالاتر میبرد.
۱. سودِ ماهانه روی هم جمع میشود
چون سود هر ماه حساب میشود، نرخِ ۲۳٪ در عمل کمی بیشتر میشود: (۱ + ۰٫۲۳ ÷ ۱۲)۱۲ − ۱ ≈ ۲۵٫۶٪ در سال. این تازه بدونِ یک تومان هزینهٔ اضافه است.
۲. کارمزد و هزینههایی که همان اول کم میشود
فرض کنید بانک از ۱۰۰ میلیون، ۲ میلیون را همان اول به اسمِ کارمزد، بیمه یا اعتبارسنجی کم کند. شما ۹۸ میلیون گرفتهاید، ولی قسطِ ۱۰۰ میلیون را میدهید. نرخِ مؤثر به حدودِ ۲۷٫۵٪ میرسد. هزینهٔ سفته، بیمهٔ عمر، کارشناسیِ ملک و ثبتِ سند هم همین اثر را دارند.
۳. سپردهای که باید در حساب بماند
بعضی وامها شرط دارند که بخشی از پول تا آخرِ دوره در حساب بماند و دست نخورد. این همان «سپردهٔ بلوکهشده» یا «معدلِ حساب» است. مثلِ این است که خانهای بخرید و صاحبخانهٔ قبلی کلیدِ یکی از اتاقها را تا سه سال پیشِ خودش نگه دارد؛ پولِ کل را دادهاید، ولی از همهاش استفاده نمیکنید.
با هم حساب کنیم. از ۱۰۰ میلیون، ۳۰ میلیون تا آخرِ ۳۶ ماه بیسود در حساب میماند. پس شما در عمل ۷۰ میلیون پول دارید، ولی قسطِ ۱۰۰ میلیون را میدهید. نرخِ مؤثرِ این وام حدودِ ۵۰٫۸٪ است؛ یعنی تقریباً دو برابرِ عددِ روی کاغذ. اگر آن سپرده سود بگیرد، این عدد پایینتر میآید. پس سودِ سپرده را هم حتماً بپرسید.
پس وقتی دو وام را مقایسه میکنید، نرخِ روی کاغذ را کنار بگذارید و بپرسید: «در آخر، چقدر پول دستم میآید و روی هم چقدر پس میدهم؟»
سودِ واقعیِ خرید اقساطی کالا و گوشی
تا اینجا دربارهٔ بانک حرف زدیم. حالا برسیم به جایی که بیشترین غافلگیری را دارد: فروشگاهها و سایتهای خرید اقساطی. اینها معمولاً نرخ را «ماهانه» اعلام میکنند و سود را روی کلِ مبلغ حساب میکنند، نه روی باقیماندهٔ بدهی.
مثال: گوشیِ ۵۰ میلیونی، ۶ قسط، «ماهی ۳٪»
- فروشنده اینطور حساب میکند: ۵۰ میلیون × ۳٪ × ۶ ماه = ۹ میلیون سود. جمع: ۵۹ میلیون.
- قسطِ ماهانه: ۵۹ ÷ ۶، یعنی حدودِ ۹٬۸۳۳٬۰۰۰ تومان.
- به نظر میرسد سودِ سالانه ۳۶٪ است (۳ × ۱۲).
- ولی وقتی در اکسل بنویسید
=RATE(6, -9833333, 50000000)، نرخِ واقعیِ ماهانه حدودِ ۴٫۹۴٪ درمیآید. یعنی حدودِ ۵۹٪ در سال روی کاغذ و نزدیکِ ۷۸٪ نرخِ مؤثر.
چرا اینهمه فاصله؟ چون از ماهِ اول بخشی از بدهی را پس میدهید، ولی سودِ هر ۶ ماه روی کلِ ۵۰ میلیون حساب شده است. یعنی برای پولی که دیگر دستتان نیست هم سود میدهید. پیشپرداخت هم این را عوض نمیکند. اگر ۲۵٪ پیش بدهید و روی بقیه همین روش را بگذارند، نرخِ واقعی همان میماند.
یک دامِ دیگر هم هست. بعضی فروشگاهها مینویسند «بدونِ سود» یا «کمسود»، ولی قیمتِ اقساطیِ کالا را از قیمتِ نقدیِ بازار بالاتر میگذارند. سود را در قیمت قایم کردهاند.
پس همیشه جمعِ همهٔ قسطها و پیشپرداخت را با قیمتِ نقدیِ همان کالا در یک مغازهٔ دیگر مقایسه کنید. به عددی که روی بنر نوشتهاند اعتماد نکنید.
نرخِ سودِ وامهای رایج و وام مسکن در ۱۴۰۵
نرخِ ۲۳٪ که در مثالها آوردم، همان سقفِ نرخِ سودِ تسهیلاتِ عادیِ بانکی است که شورای پول و اعتبار تعیین کرده است. طبقِ گزارشها، وامِ ودیعهٔ مسکنِ ۱۴۰۵ هم با همین نرخ داده میشود. ولی این سقف است، نه عددِ همهٔ وامها. بعضی وامهای حمایتی نرخ یا کارمزدِ کمتری دارند. مصوبههای جاری را میتوانید در سایتِ بانک مرکزی ببینید.
این جدول چند وامِ رایج را کنار هم گذاشته است. عددها تا مهر ۱۴۰۵ است و پیش از هر تصمیمی از خودِ بانک بپرسید.
| نوعِ وام | نرخ یا کارمزد | نکتهٔ محاسبه |
|---|---|---|
| وامهای عادیِ بانکی (خریدِ کالا، شخصی) | تا سقفِ ۲۳٪ | اقساطِ مساوی؛ کارمزد و سپرده را جدا بپرسید |
| وامِ ودیعهٔ مسکن (مستأجرها) | ۲۳٪ | حداکثر ۶۰ ماهه؛ سقفِ مبلغ برای هر شهر جدا اعلام میشود |
| وامهای قرضالحسنه (ازدواج، فرزندآوری) | کارمزدِ ۴٪ | کارمزد هم روی باقیمانده حساب میشود؛ دورهٔ طولانی |
| خریدِ اقساطی از فروشگاه یا سایت | معمولاً ماهانه اعلام میشود | اغلب روی کلِ مبلغ؛ نرخِ واقعی را با RATE بسنجید |
پس اولین سؤال از هر وامدهنده این است: «سود روی باقیمانده حساب میشود یا روی کلِ مبلغ؟» همین یک سؤال، نصفِ دامها را خنثی میکند.
محاسبهٔ اقساطِ وام مسکن و ودیعه
وام مسکن هم دقیقاً با همان فرمول حساب میشود. فرقش فقط مبلغ و مدتِ بزرگتر است که سهمِ سود را بالا میبرد. سقفِ وامِ ودیعهٔ مسکن در تهران برای سالِ ۱۴۰۵، ۳۶۵ میلیون تومان با نرخِ ۲۳٪ و بازپرداختِ ۶۰ ماهه اعلام شده است.
با هم حساب کنیم. قسطِ این مبلغ حدودِ ۱۰ میلیون و ۲۹۰ هزار تومان میشود و جمعِ سودش حدودِ ۲۵۲ میلیون تومان. یعنی روی هم حدودِ ۶۱۷ میلیون تومان پس میدهید؛ ۶۹٪ بیشتر از پولی که گرفتهاید.
در وامهای خرید و ساختِ مسکن که ۱۲ تا ۲۰ سال طول میکشند، جمعِ سود حتی از خودِ وام هم بیشتر میشود. پس پیش از امضا، عددِ «جمعِ پرداختی» را ببینید، نه فقط قسط را.
وامِ قرضالحسنهٔ ۴ درصد واقعاً چقدر میارزد؟
کارمزدِ ۴٪ هم مثلِ سود روی باقیمانده حساب میشود. مثلاً ۳۰۰ میلیون تومان با کارمزدِ ۴٪ در ۱۲۰ ماه، قسطی حدودِ ۳ میلیون و ۳۷ هزار تومان دارد و جمعِ کارمزدش حدودِ ۶۴ میلیون تومان است.
در اقتصادی که تورمش چند برابرِ ۴٪ است، این وام عملاً هدیه است. اگر شرایطش را دارید، معمولاً گرفتنش منطقی است. فقط به یک شرط: قسط در خرجِ ماهانهتان جا شود.
جریمهٔ دیرکردِ قسط چطور حساب میشود؟
اگر قسط دیر شود، بانک «وجه التزامِ تأخیر» میگیرد؛ یعنی همان جریمهٔ دیرکرد. طبقِ بخشنامهٔ بانک مرکزی، بانک فقط وقتی حق دارد این جریمه را بگیرد که شرط و نرخش صریح در قرارداد آمده باشد. نرخِ رایج در قراردادها، نرخِ سودِ همان وام بهاضافهٔ حداکثر ۶ درصد است.
روشِ تقریبیِ حساب این است: جریمه ≈ مبلغِ قسط × روزهای تأخیر × (نرخِ وام + ۶٪) ÷ ۳۶۵. مثلاً برای قسطِ ۳٬۸۷۰٬۹۷۲ تومانی با ۲۰ روز تأخیر و نرخِ ۲۳٪: ۳٬۸۷۰٬۹۷۲ × ۲۰ × ۰٫۲۹ ÷ ۳۶۵، یعنی حدودِ ۶۱٬۵۰۰ تومان.
این عدد کوچک به نظر میرسد، ولی هزینهٔ اصلیِ دیرکرد چیزِ دیگری است. سابقهٔ بد در اعتبارسنجی ثبت میشود و وامهای بعدی سختتر یا گرانتر میشوند. پای ضامنها هم وسط میآید. گاهی بانک مرکزی بخشودگیِ موقتِ جریمه برای وامهای خرد اعلام میکند؛ نمونهٔ آخرش تا اردیبهشتِ ۱۴۰۵ بود. روی این بخشودگیها حساب باز نکنید.
پس اگر میدانید ماهی را نمیرسید، صبر نکنید تا قسط عقب بیفتد. پیش از سررسید با بانک دربارهٔ تقسیطِ دوباره حرف بزنید.
در تورم بالا وام گرفتن بهصرفه است؟
جوابِ کوتاه: وقتی نرخِ مؤثرِ وام از تورم کمتر باشد، بدهکار برنده است. چون پولی که پس میدهد، ارزشِ کمتری از پولی دارد که گرفته است.
تورم را مثلِ یک لیوان شیر تصور کنید که نصفش را آب کردهاند. حجمش همان است، ولی ارزشش کمتر شده. پولی هم که سه سالِ بعد به بانک برمیگردانید، همان عدد است، ولی قدرتِ خریدش کمتر است. اگر با تورم و ریشههای آن آشنا نیستید، اول آن مقاله را بخوانید.
به این تفاوت «نرخِ بهرهٔ واقعی» میگویند و اینطور حساب میشود: نرخِ واقعی = (۱ + نرخِ مؤثرِ وام) ÷ (۱ + تورم) − ۱. جدولِ پایین همین را برای وامِ ۲۳٪ در چند تورمِ فرضی نشان میدهد.
| تورمِ سالانه (فرضی) | نرخِ واقعیِ وام | یعنی چه؟ |
|---|---|---|
| ۲۵٪ | حدودِ ۰٫۵٪+ | وام تقریباً بیهزینه است، ولی سودی هم نمیسازد |
| ۳۵٪ | حدودِ ۷٪− | ارزشِ واقعیِ بدهی سالی حدودِ ۷٪ کم میشود |
| ۴۵٪ | حدودِ ۱۳٪− | بدهکار بهطورِ واقعی سود میکند |
ولی این جدول فقط نصفِ حقیقت است. منفی بودنِ نرخِ واقعی فقط وقتی به سودِ شما تبدیل میشود که پولِ وام صرفِ چیزی شود که ارزشش پابهپای تورم بالا برود: خانه، ابزارِ کار، یا داراییای که در برابرِ تورم محافظت میکند. اگر وام خرجِ سفر یا خرجِ روزمره شود، تورم کمکی نمیکند. فقط درآمدتان باید از پسِ قسط بربیاید.
تجربهٔ من در این بیستواندی سال این است که بیشترِ آسیبها از نرخِ وام نمیآید. از دو جای دیگر میآید. اول، وام گرفتن برای خریدِ داراییای پرنوسان به امیدِ سودِ سریع؛ اگر بازار برگردد، قسط سرِ جایش است ولی دارایی نه. دوم، قسطی که از درآمدِ ثابت بیشتر است.
پس اگر میخواهید با پولِ قرضی در بورس کار کنید، اول سازوکارِ وثیقهگذاری سهام و خطرهایش را بشناسید. تصمیمِ نهایی با خودتان است، ولی با چشمِ باز.
فرمولِ محاسبهٔ سود بانکی ماهشمار؛ همین حساب از طرفِ سپردهگذار
سودِ بانکی دو طرف دارد. وقتی وام میگیرید، سود میدهید. وقتی سپرده میگذارید، سود میگیرید. فرمولِ سود بانکی ماهشمار برای سپرده ساده است: سودِ ماهانه = مبلغِ سپرده × نرخِ سالانه ÷ ۱۲.
مثلاً ۱۰۰ میلیون تومان سپرده با نرخِ فرضیِ ۲۰٪، ماهی حدودِ یک میلیون و ۶۶۷ هزار تومان سود میدهد. در سپردههای روزشمار، سود هر روز روی کمترین موجودی حساب میشود: مبلغ × نرخ × تعدادِ روز ÷ ۳۶۵.
برای اینکه این حسابها را دستی نکنید، از ماشینحسابِ سود بانکی کمک بگیرید. مقایسهٔ این دو طرف یک درسِ مهم دارد: نرخِ وام تقریباً همیشه از نرخِ سپرده بالاتر است. پس وام گرفتن برای گذاشتن در سپرده، تقریباً همیشه ضرر است. اگر میخواهید بدانید این نرخها از کجا میآیند و چه اثری بر بازارها دارند، مقالهٔ نرخ بهره چیست را ببینید.
چکلیستِ پیش از امضای قراردادِ وام
پیش از اینکه پای قرارداد را امضا کنید، این هشت سؤال را یکییکی بپرسید و جوابش را بنویسید:
- روشِ محاسبه: سود روی باقیماندهٔ بدهی است یا روی کلِ مبلغ؟
- جمعِ همهٔ پرداختیها: قسط × تعداد + پیشپرداخت + هزینههای اول. این را کتبی بخواهید.
- کارمزد، بیمه و هزینههای اول: چقدر است و کی کم میشود؟
- سپردهٔ بلوکهشده: دارد؟ چقدر؟ سود میگیرد؟ کی آزاد میشود؟
- تسویهٔ زودتر: سودِ ماههای باقیمانده کم میشود؟ کارمزد دارد؟
- جریمهٔ دیرکرد: نرخش در قرارداد چند است؟
- توانِ پرداخت: قاعدهٔ سرانگشتیِ رایج میگوید جمعِ همهٔ قسطهای ماهانه از حدودِ یکسومِ درآمدِ ثابت بیشتر نشود.
- هدفِ وام: این پول دارایی میسازد یا خرج میشود؟
شش اشتباهِ رایج در محاسبه اقساط وام
این اشتباهها را بارها دیدهام. هر کدام میتواند چند میلیون تومان برایتان آب بخورد.
- تقسیمِ نرخِ سالانه بر ۱۲ و ضرب در کلِ مبلغ. این کار فقط سودِ قسطِ اول را میدهد، نه سودِ کلِ وام را.
- مقایسهٔ نرخِ ماهانهٔ فروشگاه با نرخِ سالانهٔ بانک. «ماهی ۳٪» را همیشه به نرخِ مؤثرِ سالانه تبدیل کنید.
- نگاه کردن فقط به قسط. طولانی کردنِ مدت، قسط را کم و جمعِ سود را زیاد میکند.
- فراموش کردنِ پولِ بلوکهشده. پولی که دستتان نیست، به کارتان نمیآید؛ ولی سودش را میدهید.
- جدا کردنِ قسط در ذهن. خیلیها قسط را «خرجِ ماهانه» میبینند و کلِ بدهی را فراموش میکنند. این دام را در مقالهٔ حسابداری ذهنی باز کردهام.
- وام گرفتن به جای پسانداز برای خریدهای غیرضروری. برای اینها پسانداز تقریباً همیشه ارزانتر است.
اگر به جای وامِ بانکی میخواهید با داراییهایتان پول جور کنید، روشهای دریافت وام از طریق سهام بورس و سهام عدالت را هم بشناسید. نرخِ مؤثرِ آنها را هم با همین روش بسنجید.
سوالات متداول
قسط وام چگونه محاسبه میشود؟
با فرمولِ اقساط مساوی. نرخِ سالانه را بر ۱۲ تقسیم کنید تا نرخِ ماهانه به دست بیاید. بعد اصلِ وام ضرب در نرخِ ماهانه ضرب در یکبهاضافهٔ نرخِ ماهانه به توانِ تعدادِ قسط، تقسیم بر همان عبارت منهای یک. در اکسل تابعِ PMT همین را حساب میکند.
قسط وام ۱۰۰ میلیونی با سود ۲۳ درصد چقدر است؟
با اقساط مساوی، در ۱۲ ماه حدودِ ۹ میلیون و ۴۰۸ هزار تومان، در ۳۶ ماه حدودِ ۳ میلیون و ۸۷۱ هزار تومان و در ۶۰ ماه حدودِ ۲ میلیون و ۸۱۹ هزار تومان. جمعِ سود بهترتیب حدودِ ۱۳، ۳۹ و ۶۹ میلیون تومان میشود.
نرخ سود واقعی وام چقدر است؟
نرخِ ۲۳ درصد چون ماهانه حساب میشود، در عمل حدودِ ۲۵٫۶ درصد در سال است. کارمزدِ اول، بیمه و بهخصوص سپردهٔ بلوکهشده این عدد را بالاتر میبرند. سپردهٔ بیسودِ ۳۰ درصدی میتواند نرخِ واقعی را به حدودِ ۵۰ درصد برساند.
آیا فرمول ۲۴۰۰ هنوز درست است؟
برای وامهای اقساط مساوی نه. این فرمول فرض میکند بدهی هر ماه به یک اندازه کم میشود و سود را کمتر از واقعیت نشان میدهد. برای وامِ ۱۰۰ میلیونیِ ۲۳ درصدی، در ۳۶ ماه حدودِ ۳٫۹ میلیون و در ۶۰ ماه حدودِ ۱۰٫۷ میلیون تومان کم حساب میکند.
سود واقعی خرید اقساطی چطور حساب میشود؟
جمعِ همهٔ قسطها و پیشپرداخت را با قیمتِ نقدیِ کالا مقایسه کنید و با تابعِ RATE در اکسل نرخِ ماهانه را پیدا کنید. «ماهی ۳ درصد» که روی کلِ مبلغ حساب شود، در ۶ قسط حدودِ ۵۹ درصد در سال روی کاغذ و نزدیکِ ۷۸ درصد نرخِ مؤثر است.
در تورم بالا وام گرفتن بهصرفه است؟
اگر نرخِ مؤثرِ وام از تورم کمتر باشد، ارزشِ واقعیِ بدهی کم میشود. ولی این فقط وقتی به سودِ شما تبدیل میشود که پولِ وام صرفِ داراییای شود که با تورم بالا میرود و قسط از توانِ درآمدِ ثابتتان بیشتر نباشد.
جریمه دیرکرد قسط وام چقدر است؟
بهطورِ تقریبی مبلغِ قسط ضرب در روزهای تأخیر ضرب در نرخِ وام بهاضافهٔ حداکثر ۶ درصد، تقسیم بر ۳۶۵. بانک فقط وقتی میتواند آن را بگیرد که نرخش صریح در قرارداد آمده باشد. هزینهٔ بزرگترِ دیرکرد، سابقهٔ بدِ اعتباری است.
تسویه زودتر وام چقدر به صرفه است؟
در اقساط مساوی، بیشترِ سود در ماههای اول پرداخت میشود؛ در وامِ ۳۶ ماهه حدودِ ۵۲ درصدِ کلِ سود در سالِ اول است. پس تسویه در نیمهٔ اولِ دوره بیشترین صرفهجویی را دارد، به شرطی که بانک سودِ ماههای باقیمانده را کم کند.
جمعبندی
محاسبه اقساط وام با یک فرمول یا یک تابعِ PMT تمام میشود. ولی تصمیمِ درست به دو عددِ دیگر نیاز دارد: نرخِ مؤثر و جمعِ پرداختی. قسط را با فرمولِ اقساط مساوی حساب کنید. هر کارمزد و سپردهٔ بلوکه را هم وارد کنید. نرخِ ماهانهٔ فروشندهها را با RATE به نرخِ سالانه برگردانید.
و در آخر از خودتان بپرسید: این پول برایم دارایی میسازد یا خرج میشود؟ پس دفعهٔ بعد که پیشنهادِ وام یا خریدِ اقساطی دیدید، اول این سه عدد را بخواهید: پولی که واقعاً دستتان میآید، جمعِ همهٔ پرداختیها و نرخِ مؤثر. با این سه عدد، هیچ پیشنهادی غافلگیرتان نمیکند.