
برات چیست؟ تفاوت برات با سفته و چک به زبان ساده
فهرست مطالب۱۴ بخش
- برات به زبانِ ساده: یک حوالهٔ نوشتهشده
- طرفین برات چه کسانی هستند؟
- در سند برات چه چیزهایی باید نوشته شود؟
- قبولی برات: لحظهای که براتگیر متعهد میشود
- ظهرنویسی: برات دستبهدست میشود
- انواع برات از نظرِ سررسید
- برات چطور وصول میشود؟ قدمبهقدم
- تفاوت برات با سفته و چک
- سفته: قولِ دونفره
- چک: براتی که براتگیرش بانک است
- برات امروز کجا به کار میرود؟
- تنزیل برات: نقد کردنِ برات پیش از سررسید
- اشتباههای رایج با برات
- برات، قانون تجارت و بازار سرمایه
- سوالات متداول
- جمعبندی
برات چیست؟ برات یک برگهٔ نوشتهشده است که در آن یک نفر به نفرِ دوم دستور میدهد مبلغِ معینی را در تاریخِ معین به نفرِ سوم بپردازد. پس برات معمولاً سه طرف دارد: کسی که آن را مینویسد، کسی که باید پول را بدهد و کسی که پول را میگیرد. برات، مثلِ چک و سفته، یکی از اسنادِ تجاری در قانون تجارت ایران است.
اگر این تعریف هنوز کمی خشک است، نگران نباشید. با یک مثالِ ساده از زندگیِ خودمان شروع میکنیم. بعد قدمبهقدم میبینیم برات چطور کار میکند، چه فرقی با سفته و چک دارد و اگر پولش را ندادند چه باید کرد.
برات به زبانِ ساده: یک حوالهٔ نوشتهشده
فرض کنید شما ۱۰ میلیون تومان از برادرزادهتان طلب دارید. از آن طرف، ۱۰ میلیون تومان هم به طلافروشیِ محل بدهکارید. یک راهش این است که اول پول را از برادرزاده بگیرید و بعد به طلافروش بدهید. راهِ کوتاهتر این است که روی یک برگه بنویسید: «برادرزادهٔ عزیز، ۱۰ میلیون تومانی که به من بدهکاری را اولِ ماهِ بعد به آقای طلافروش بده.» و امضا کنید.
این برگه، در اصل، همان برات است. با یک برگه دو بدهی یکجا صاف میشود. قانون تجارت هم در مادهٔ ۲۲۶ همین را میگوید: برات نوشتهای است که با آن کسی به دیگری دستور میدهد مبلغی را در موعدِ معین به شخصِ سوم یا به هر کسی که او معرفی کند بپردازد.
برای همین است که در زبانِ قدیم به برات «حواله» هم میگفتند. فقط حواسمان باشد که «به دلم برات شد» یا «شبِ برات» در فارسیِ روزمره معنای دیگری دارند و به این سندِ مالی ربطی ندارند.
پس برات یعنی دستورِ پرداختِ نوشتهشده؛ نه قولِ پرداخت. این تفاوتِ کوچک، همان چیزی است که برات را از سفته جدا میکند.
طرفین برات چه کسانی هستند؟
هر برات سه نقش دارد. اسمهای حقوقیِ آنها کمی سنگین است، ولی وقتی با مثالِ بالا کنارشان بگذاریم ساده میشوند. جدولِ زیر هر نقش را با نامهای دیگرش نشان میدهد.
| نقش | نامهای دیگر | در مثالِ ما | کارش چیست؟ |
|---|---|---|---|
| براتکش | براتدهنده، صادرکننده | شما | برات را مینویسد و امضا میکند. |
| براتگیر | محالعلیه | برادرزاده | دستور به او داده شده و اگر برات را قبول کند، باید پول را بدهد. |
| دارنده | ذینفع، گیرندهٔ برات | طلافروش | برات را نگه میدارد و در سررسید پولش را میگیرد. |
یک نکتهٔ مهم در این جدول پنهان است. براتگیر تا وقتی برات را «قبول» نکرده، به دارنده هیچ تعهدی ندارد. یعنی طلافروش نمیتواند فقط با یک برگه که شما نوشتهاید، سراغِ برادرزادهٔ شما برود و پول بخواهد. اول باید برادرزاده پای برات را امضا کند.
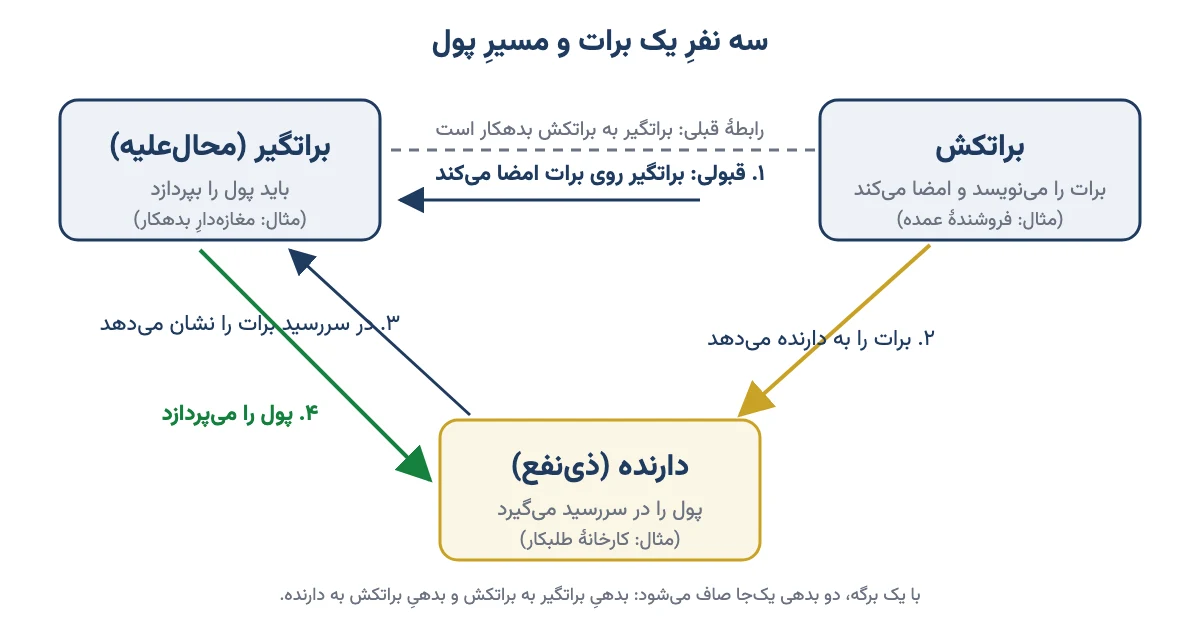
گاهی هم براتکش برات را در وجهِ خودش مینویسد. مثلاً فروشندهای که جنس را نسیه داده، براتی به عهدهٔ خریدار و در وجهِ خودش صادر میکند. مادهٔ ۲۲۴ قانون تجارت این را اجازه داده است. در این حالت، دو نقش در یک نفر جمع شده است.
در سند برات چه چیزهایی باید نوشته شود؟
هر برگهای که روی آن نوشته باشند «فلانی پول را بدهد» برات نیست. مادهٔ ۲۲۳ قانون تجارت میگوید برات علاوه بر امضا یا مهرِ براتکش، این هشت چیز را لازم دارد:
- کلمهٔ «برات» روی برگه نوشته شده باشد.
- تاریخِ نوشتن: روز، ماه و سال.
- نامِ کسی که باید پول را بدهد (براتگیر).
- مبلغِ برات.
- تاریخِ پرداخت (سررسید).
- محلِ پرداخت؛ خانه یا محلِ کارِ براتگیر یا هر جای دیگر.
- نامِ کسی که پول باید به او یا به حوالهکردِ او داده شود.
- اینکه این برگه نسخهٔ اول است یا دوم یا سوم (اگر برات در چند نسخه نوشته شده).
مادهٔ ۲۲۵ هم میخواهد مبلغ و تاریخ با حروف نوشته شوند. دلیلش روشن است: عدد را راحت میشود دستکاری کرد، ولی «ده میلیون تومان» را با حروف سختتر.
اگر یکی از شرطهای اصلی جا بیفتد چه میشود؟ طبقِ مادهٔ ۲۲۶، آن برگه دیگر برات تجاری به حساب نمیآید و امتیازهای ویژهٔ برات را ندارد. حقوقدانها میگویند اگر شرطهای سفته را داشته باشد، ممکن است مثلِ سفته با آن رفتار شود؛ وگرنه فقط یک سندِ عادیِ طلب است. پس پیش از امضا، این هشت مورد را یکییکی چک کنید.
قبولی برات: لحظهای که براتگیر متعهد میشود
قبولی برات یعنی براتگیر روی خودِ برات بنویسد «قبول شد»، تاریخ بگذارد و امضا یا مهر کند. مادهٔ ۲۲۸ قانون تجارت همین شکل را خواسته است. از این لحظه، طبقِ مادهٔ ۲۳۰، براتگیر موظف است پول را در سررسید بپردازد.
براتگیر حق دارد برات را قبول نکند. به این کار «نکول» میگویند. اگر قبولیاش را مشروط کند، مثلاً بنویسد «قبول، به شرطِ اینکه جنس سالم برسد»، قانون (مادهٔ ۲۳۳) این را هم نکول حساب میکند. البته خودش در همان حدِ شرطی که گذاشته مسئول است.
وقتی نکول شد، دارنده باید آن را با یک برگهٔ رسمی به نام «اعتراضِ نکول» ثبت کند (مادهٔ ۲۳۶). بعد از آن، طبقِ مادهٔ ۲۳۷، براتکش و ظهرنویسها باید یا ضامن بدهند که پول در سررسید پرداخت میشود، یا همان موقع پول را بدهند.
پس برات تا قبول نشده، بیشتر شبیهِ یک خواهش است. با امضای براتگیر است که به یک تعهدِ واقعی تبدیل میشود.
ظهرنویسی: برات دستبهدست میشود
دارنده میتواند برات را به نفرِ دیگری بدهد. مثلاً طلافروشِ مثالِ ما به پخشکنندهٔ طلا بدهکار است؛ پشتِ برات را امضا میکند و آن را به او میدهد. به این کار ظهرنویسی میگویند. «ظهر» یعنی پشت؛ ظهرنویسی یعنی پشتنویسی. مادهٔ ۲۴۵ قانون تجارت انتقالِ برات را با همین روش میداند و مادهٔ ۲۴۶ امضای ظهرنویس را لازم میداند.
ظهرنویسی یک اثرِ مهم دارد. هر کس پشتِ برات را امضا کند، خودش هم ضامنِ پرداخت میشود. طبقِ مادهٔ ۲۴۹، براتکش، براتگیری که قبول کرده و همهٔ ظهرنویسها در برابرِ دارنده «مسئولیتِ تضامنی» دارند.
مسئولیتِ تضامنی یعنی دارنده لازم نیست صف ببندد و نوبتی سراغِ یکییکیِ آنها برود. میتواند از هر کدام، یا از همه با هم، کلِ پول را بخواهد. مثلِ وامی که سه ضامن دارد و بانک میتواند سراغِ هر کدام برود. برای همین، هر امضای تازه پشتِ برات، آن را محکمتر میکند.
یک تفاوتِ دیگر هم هست: در حقوقِ ایران برات را نمیشود «در وجهِ حامل» نوشت؛ یعنی باید نامِ گیرنده یا حوالهکردِ او روشن باشد. سفته را میشود در وجهِ حامل نوشت. چکِ صیادی هم امروز با نامِ گیرنده در سامانهٔ صیاد ثبت میشود. پس اگر کسی به شما براتی بی نامِ گیرنده داد، به آن شک کنید.
انواع برات از نظرِ سررسید
مادهٔ ۲۴۱ قانون تجارت چند شکل برای زمانِ پرداخت پیشبینی کرده است. فرقشان فقط در این است که پول کِی باید پرداخت شود:
- برات دیداری (به رؤیت): هر وقت دارنده برات را نشان داد، باید پرداخت شود؛ مثلِ چکی که تاریخش امروز است.
- برات به وعده از رؤیت: مثلاً «سی روز بعد از دیدن». شمارش از روزی شروع میشود که براتگیر برات را دیده است.
- برات به وعده از تاریخ صدور: مثلاً «سه ماه بعد از تاریخِ این برات».
- برات به روزِ معین: یک تاریخِ مشخص، مثلاً ۱۵ اسفند.
به سه شکلِ آخر «برات مدتدار» هم میگویند. برات را از نظرِ جا هم دستهبندی میکنند: برات داخلی که همهٔ طرفهایش در ایراناند و برات خارجی که در تجارت بینالمللی و کنارِ اعتبارِ اسنادی به کار میرود. اعتبارِ اسنادی یعنی بانکِ خریدار تعهد میکند اگر فروشنده مدارکِ ارسالِ جنس را آورد، پولش را بدهد.
برات چطور وصول میشود؟ قدمبهقدم
بیشترِ براتها بیدردسر پرداخت میشوند. ولی اگر روزِ سررسید براتگیر پول را نداد، ترتیبِ کار این است:
- در سررسید برات را نشان بدهید. اصلِ برات را به براتگیر یا محلِ پرداختی که روی برات نوشته شده ببرید و پول را بخواهید.
- اگر نداد، تا ۱۰ روز واخواست کنید. واخواست یعنی اعتراضِ رسمی به نپرداختن که از راهِ دادگستری ثبت میشود. مادهٔ ۲۸۰ قانون تجارت مهلتش را ده روز از سررسید گذاشته است.
- تا یک سال دعوا را طرح کنید. طبقِ مادهٔ ۲۸۶، برای برات داخلی، دارنده یک سال از تاریخِ واخواست فرصت دارد علیهِ ظهرنویسها و دیگر مسئولان دعوا طرح کند.
- از امتیازِ سندِ تجاری استفاده کنید. براتِ واخواستشده به دارنده اجازه میدهد پیش از رأیِ دادگاه، بدونِ سپردنِ خسارتِ احتمالی، درخواستِ توقیفِ مالِ بدهکار (تأمینِ خواسته) بدهد.
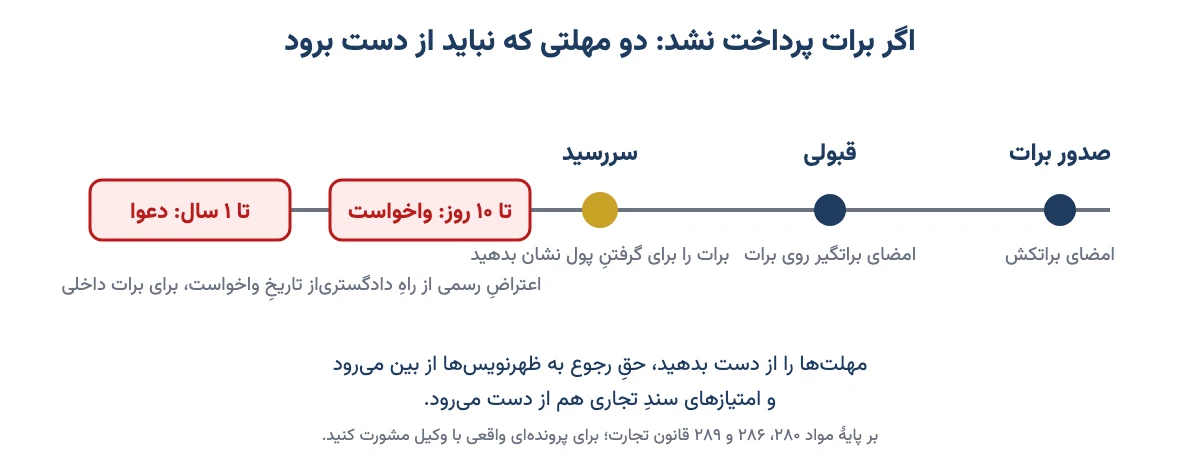
اگر این مهلتها بگذرد، مادهٔ ۲۸۹ میگوید دعوای دارنده علیهِ ظهرنویسها شنیده نمیشود. یعنی آن ضامنهای پشتِ برات از دست میروند. هنوز میشود از راهِ عادی طلب را پیگیری کرد، ولی کار سختتر و طولانیتر است. پس روزِ سررسید را در تقویمِ گوشی بنویسید و ده روزِ بعدش را هم.
این متن آموزشی است و جای مشاورهٔ حقوقی را نمیگیرد. اگر پای مبلغِ بزرگی در میان است، توصیهٔ من این است که پیش از واخواست با یک وکیل حرف بزنید.
تفاوت برات با سفته و چک
این سه سند خیلی به هم شبیهاند و هر سه برای پرداختِ پول به کار میروند. ولی ماهیتشان فرق دارد. جدولِ زیر را با دقت ببینید؛ بیشترِ سردرگمیها همینجا حل میشود.
| ویژگی | برات | سفته | چک |
|---|---|---|---|
| ماهیت | دستورِ پرداخت به یک نفرِ دیگر | قولِ پرداخت از طرفِ خودِ امضاکننده | دستورِ پرداخت به بانک از حسابِ صادرکننده |
| تعدادِ طرفها | معمولاً سه | دو | سه (صادرکننده، بانک، دارنده) |
| حسابِ بانکی لازم است؟ | نه | نه | بله، حسابِ جاری |
| قبولی لازم دارد؟ | بله، براتگیر باید امضا کند | نه | نه |
| در وجهِ حامل؟ | نه | بله | امروز نه؛ نامِ گیرنده در صیاد ثبت میشود |
| مهلتِ حفظِ حق علیهِ ظهرنویس | واخواست تا ۱۰ روز پس از سررسید | مثلِ برات، تا ۱۰ روز | مطالبه تا ۱۵ روز (همشهر) یا ۴۵ روز (شهرِ دیگر) |
| جنبهٔ کیفری | ندارد | ندارد | در برخی شرایط دارد |
| کاربردِ رایج امروز | تجارتِ عمده و بینالمللی | ضمانتِ وام، استخدام و قرارداد | پرداختِ روزمره و نسیه |
کوتاه بگویم: در سفته شما میگویید «من میپردازم». در برات میگویید «او بپردازد». در چک میگویید «بانک از حسابِ من بپردازد». برای همین، حقوقدانها چک را نوعِ خاصی از برات میدانند که براتگیرش همیشه بانک است.
سفته: قولِ دونفره
مادهٔ ۳۰۷ قانون تجارت سفته را سندی میداند که امضاکننده با آن تعهد میکند مبلغی را در موعدِ معین یا هر وقت خواستند بپردازد. نفرِ سومی در کار نیست. بیشترِ ما سفته را با ضمانتِ وام یا قراردادِ کار میشناسیم. قانون هم بسیاری از قاعدههای برات، مثلِ ظهرنویسی و واخواست، را برای سفته به کار میبرد.
چک: براتی که براتگیرش بانک است
چک دو فرقِ بزرگ دارد. اول اینکه صادرکننده باید در بانک حسابِ جاری داشته باشد و امروز چک باید در سامانهٔ صیاد ثبت شود. دوم اینکه مهلتهایش فرق میکند: مادهٔ ۳۱۵ قانون تجارت برای حفظِ حق علیهِ ظهرنویس، مطالبه در ۱۵ روز (همشهر) یا ۴۵ روز (شهرِ دیگر) را خواسته است. قانونِ صدورِ چک هم راههای تندتری برای وصولِ چکِ برگشتی گذاشته که برات و سفته ندارند.
پس اگر میخواهید بدانید با کدام سند سروکار دارید، یک پرسش کافی است: چه کسی قرار است پول را بدهد؟ خودِ امضاکننده (سفته)، بانک (چک) یا یک نفرِ سوم (برات).
برات امروز کجا به کار میرود؟
راستش را بخواهید، در زندگیِ روزمرهٔ ما ایرانیها برات کمکاربرد شده و چک جایش را گرفته است. ولی در چند جا هنوز زنده است:
- تجارتِ عمده و نسیه: فروشندهای که جنس را چندماهه میفروشد، براتی به عهدهٔ خریدار صادر میکند و خریدار با قبولی متعهد میشود.
- تجارتِ خارجی: در اعتبارِ اسنادیِ مدتدار، برات معمولاً همراهِ مدارکِ حملِ جنس میآید و بانک آن را قبول میکند.
- بازارِ پول: براتی که بانک قبولش کرده، در دنیا یکی از ابزارهای کوتاهمدتِ بازار پول است؛ کنارِ اسنادِ خزانه و اوراقِ تجاریِ شرکتها.
- حسابداریِ شرکتها: برات و سفتهای که شرکت از مشتری گرفته، در ترازنامه زیرِ «اسنادِ دریافتنی» میآید و آنچه خودش داده زیرِ «اسنادِ پرداختنی». اگر صورتهای مالی یک شرکت را میخوانید، این دو ردیف به شما میگویند چقدر از فروش و خریدش نسیه و با سند بوده است.
برات و سفته از بهمنِ ۱۴۰۰ شکلِ الکترونیکی هم پیدا کردهاند. چند بانک خرید و صدورِ آن را از راهِ سامانهٔ خودشان ارائه میکنند و برای صدور معمولاً امضای دیجیتال لازم است. برگهٔ کاغذیاش را هم بانک میفروشد. قیمتِ برگه در واقع همان حقِ تمبر است که طبقِ قانون مالیاتهای مستقیم نیم در هزارِ مبلغ است. مثلاً برای یک براتِ ۱۰۰ میلیون تومانی، ۵۰ هزار تومان میپردازید.
تنزیل برات: نقد کردنِ برات پیش از سررسید
فرض کنید فروشندهای براتِ قبولشدهای به مبلغِ ۱۰۰ میلیون تومان دارد که سه ماهِ دیگر سررسید میشود. ولی همین امروز پول لازم دارد. میتواند برات را به بانک یا یک خریدار بدهد و کمتر از ۱۰۰ میلیون بگیرد. به این کار تنزیلِ برات میگویند.
بیایید با هم حساب کنیم. فرض کنیم نرخِ تنزیل سالانه ۳۰٪ باشد (این فقط مثال است).
- سه ماه یعنی یکچهارمِ سال: ۳۰٪ تقسیم بر ۴ میشود ۷٫۵٪.
- ۷٫۵٪ از ۱۰۰ میلیون تومان میشود ۷٫۵ میلیون تومان.
- فروشنده امروز ۹۲٫۵ میلیون تومان میگیرد و خریدار در سررسید ۱۰۰ میلیون.
آن ۷٫۵ میلیون، بهای «امروز داشتن» پول است. هرچه نرخ بهره بالاتر باشد، این تخفیف بزرگتر میشود. اگر این حساب برایتان آشناست، حق دارید: اوراق خزانه اسلامی (اخزا) هم دقیقاً همینطور کار میکنند؛ دولت قولِ پرداختِ مبلغِ کامل در سررسید را میدهد و ورقه امروز با تخفیف خرید و فروش میشود.
پس برات فقط یک وسیلهٔ پرداخت نیست؛ یک دارایی است که میشود آن را فروخت. همین ویژگی است که اسنادِ تجاری را به خانوادهٔ بزرگِ اوراق با درآمد ثابت نزدیک میکند.
اشتباههای رایج با برات
بیشترِ دردسرهای برات از چند اشتباهِ ساده میآید. پیش از امضا یا گرفتنِ برات، این فهرست را مرور کنید:
- مبلغ فقط با عدد نوشته شده و با حروف نه.
- تاریخِ سررسید یا محلِ پرداخت خالی مانده است.
- نامِ گیرنده نوشته نشده و برات «در وجهِ حامل» است.
- براتگیر هنوز قبولی را امضا نکرده، ولی دارنده خیال میکند طلبش قطعی است.
- سررسید گذشته و ده روزِ واخواست هم بیخبر سپری شده است.
- پشتِ برات امضای ظهرنویس نیست و فقط اسمش را نوشتهاند.
- از برات هیچ رونوشت یا عکسی نگه نداشتهاید.
هر کدام از اینها میتواند برات را از یک سندِ محکم به یک برگهٔ کماثر تبدیل کند. پس آن چند دقیقهای که صرفِ چک کردن میکنید، ارزانترین بیمهای است که میخرید.
برات، قانون تجارت و بازار سرمایه
برات در قانونِ تجارتِ مصوبِ ۱۳۱۱ آمده است؛ همان قانونی که انواع شرکتهای تجاری را هم تعریف کرده. یعنی برات از اول ابزارِ تاجرها و شرکتها بوده است. اگر قانونِ شرکتها برایتان جالب است، مقالهٔ شرکتهای تجاری تصویرِ کاملتری از همین قانون میدهد.
در بازارهای مالی، اسنادِ تجاری مثلِ برات و سفته جزوِ بازارِ پولاند، نه بازارِ سرمایه. یعنی بدهیهای کوتاهمدتاند و در تابلوی بورس خرید و فروش نمیشوند. اوراقی که در بورس و فرابورس میبینید، زیرِ نظرِ سازمان بورس و اوراق بهادار منتشر میشوند و قاعدههای خودشان را دارند.
سوالات متداول
برات چیست و چه کاربردی دارد؟
برات سندی تجاری است که در آن براتکش به براتگیر دستور میدهد مبلغی را در تاریخِ معین به دارنده بپردازد. بیشتر در تجارتِ عمده، فروشِ نسیه و تجارتِ خارجی به کار میرود و با یک برگه دو بدهی را یکجا صاف میکند.
تفاوت برات، سفته و چک چیست؟
در سفته امضاکننده خودش قولِ پرداخت میدهد و دو طرف در کار است. در برات به یک نفرِ سوم دستورِ پرداخت داده میشود. چک هم براتی است که براتگیرش بانک است و حسابِ جاری لازم دارد. فقط چک در برخی شرایط جنبهٔ کیفری دارد.
طرفین برات چه کسانی هستند؟
براتکش یا براتدهنده که برات را مینویسد و امضا میکند؛ براتگیر یا محالعلیه که باید پول را بپردازد؛ و دارنده یا ذینفع که پول را در سررسید میگیرد. اگر برات ظهرنویسی شود، ظهرنویسها هم مسئولِ پرداخت میشوند.
برات چطور وصول میشود؟
دارنده در سررسید برات را به براتگیر نشان میدهد و پول را میگیرد. اگر پرداخت نشد، باید ظرفِ ده روز از سررسید از راهِ دادگستری واخواست کند و برای برات داخلی تا یک سال از تاریخِ واخواست دعوا طرح کند تا حقش علیهِ ظهرنویسها بماند.
قبولی برات یعنی چه؟
قبولی یعنی براتگیر روی خودِ برات بنویسد که آن را قبول کرده، تاریخ بگذارد و امضا یا مهر کند. تا پیش از قبولی، براتگیر در برابرِ دارنده تعهدی ندارد. قبولیِ مشروط از نظرِ قانون نکول حساب میشود.
واخواست برات چیست و مهلت آن چقدر است؟
واخواست اعتراضِ رسمی به نپرداختنِ برات است که از راهِ دادگستری ثبت میشود. طبقِ مادهٔ ۲۸۰ قانون تجارت باید ظرفِ ده روز از سررسید انجام شود. اگر دیر شود، دارنده حقِ رجوع به ظهرنویسها و امتیازهای سندِ تجاری را از دست میدهد.
آیا برات را میشود در وجه حامل صادر کرد؟
نه. طبقِ قانون تجارت ایران، در برات باید نامِ کسی که پول به او یا به حوالهکردِ او پرداخت میشود نوشته شود. سفته را میشود در وجهِ حامل نوشت، ولی برات را نه. چکِ صیادی هم امروز باید با نامِ گیرنده در سامانه ثبت شود.
قیمت برگه برات چقدر است؟
قیمتِ برگهٔ برات، مثلِ سفته، همان حقِ تمبر است که نیم در هزارِ مبلغِ برات حساب میشود. مثلاً برای براتِ ۱۰۰ میلیون تومانی حدودِ ۵۰ هزار تومان. نسخهٔ الکترونیکی هم از همین قاعده پیروی میکند.
جمعبندی
برات یعنی دستورِ پرداختِ نوشتهشده با سه نقش: براتکش، براتگیر و دارنده. تا براتگیر قبولش نکرده، فقط یک خواهش است؛ با قبولی و ظهرنویسی، به سندی محکم با چند ضامن تبدیل میشود. فرقش با سفته این است که در سفته خودتان قولِ پرداخت میدهید و فرقش با چک این است که در چک براتگیر همیشه بانک است.
پس دفعهٔ بعد که براتی به دستتان رسید، سه چیز را بپرسید: براتگیر قبولش کرده یا نه؟ هشت موردِ لازم رویش هست؟ و سررسیدش کِی است تا ده روزِ واخواست را از دست ندهید؟