
عادتهای مالی بد که ثروت را از بین میبرند؛ ۱۲ عادت و راه ترکشان
فهرست مطالب۹ بخش
- عادتهای مالی بد کداماند؟ یک نگاهِ سریع
- ۱۲ عادت مالی بد که ثروت را آهسته از بین میبرند
- ۱. ندانستنِ اینکه پول کجا میرود
- ۲. پسانداز از تهماندهٔ آخرِ ماه
- ۳. نداشتنِ صندوق اضطراری
- ۴. بدهی مصرفی و خرید قسطیِ پرهزینه
- ۵. تورم سبک زندگی
- ۶. خرید هیجانی
- ۷. چشم و همچشمی
- ۸. نگه داشتنِ پولِ نقد در تورم
- ۹. دنبالِ پولدار شدنِ یکشبه
- ۱۰. همهٔ تخممرغها در یک سبد
- ۱۱. ضامن شدن و قرض دادنِ بیحساب
- ۱۲. یاد نگرفتن و تصمیم با حرفِ این و آن
- عادتهای مالی ثروتمندان چه فرقی دارد؟
- یک مثالِ عددی: آن ۳ میلیونِ ماهانه کجا میتوانست باشد؟
- صندوق اضطراری چقدر باید باشد؟
- چطور عادت مالی بد را ترک کنیم؟
- چکلیست: عادتهای مالیِ شما سالم است؟
- سوالات متداول
- جمعبندی
خیلیها به من میگویند: «درآمدم بد نیست، ولی آخرِ هر ماه هیچ پولی نمیماند. پول کجا میرود؟» جواب معمولاً در چند عادتِ کوچک است. عادتهای مالی بد یعنی کارهای تکراری و بیسروصدایی مثلِ خرج بیشتر از درآمد، خرید قسطیِ پرهزینه، نداشتنِ صندوق اضطراری و نگه داشتنِ پولِ نقد در تورم، که سالبهسال ثروت را آب میکنند.
هیچکدام از این عادتها یکشبه کسی را ورشکسته نمیکند. مثلِ چکهای است که از شیرِ آشپزخانه میآید؛ صدایش را نمیشنوید، ولی آخرِ ماه قبضِ آب را میبینید. در این راهنما دوازده عادتِ رایج را با مثالِ عددی میبینیم، عادتهای مالی ثروتمندان را کنارشان میگذاریم و قدمبهقدم یاد میگیریم چطور ترکشان کنیم.
عادتهای مالی بد کداماند؟ یک نگاهِ سریع
پیش از اینکه تکتک بازشان کنیم، جدولِ زیر همه را یکجا نشان میدهد. ستونِ آخر مهمترین ستون است: هر عادتِ بد را باید با یک عادتِ خوب جایگزین کرد، نه فقط کنار گذاشت.
| عادتِ بد | نشانهاش در زندگی | چه چیزی را میبرد | عادتِ جایگزین |
|---|---|---|---|
| ندانستنِ اینکه پول کجا میرود | آخرِ ماه نمیدانید چقدر خرج کردهاید | کنترل بر خرج | یک ماه نوشتنِ همهٔ خرجها |
| پسانداز از تهماندهٔ ماه | هیچوقت چیزی ته نمیماند | پسانداز | برداشتنِ سهمِ پسانداز روزِ واریزِ حقوق |
| نداشتنِ صندوق اضطراری | هر خرابی یعنی قرض یا شکستنِ سرمایه | آرامش و سرمایهگذاری | کنار گذاشتنِ ۳ تا ۶ ماه خرجِ ضروری |
| بدهی مصرفی و خرید قسطیِ پرهزینه | قسطهای کوچکِ زیاد | درآمدِ آینده | اول پول جمع کن، بعد بخر |
| تورم سبک زندگی | حقوق بالا رفت، پسانداز نه | فرصتِ پیشرفت | نصفِ هر افزایشِ حقوق به پسانداز |
| خرید هیجانی | چیزهایی که بعد از خرید استفاده نمیشوند | پولِ خرد که درشت میشود | قاعدهٔ صبرِ ۳۰ روزه |
| چشم و همچشمی | خرید برای دیده شدن | پول و آرامش | هدفِ مالیِ نوشتهشده |
| نگه داشتنِ پولِ نقد در تورم | عددِ حساب ثابت، قدرتِ خرید کم | ارزشِ پسانداز | جای مناسب برای هر تکهٔ پول |
| دنبالِ پولدار شدنِ یکشبه | دنبال کردنِ شایعه و وعدهٔ سودِ تضمینی | کلِ سرمایه | سرمایهگذاریِ منظم و آهسته |
| همهٔ تخممرغها در یک سبد | همهٔ پول در یک دارایی | امنیتِ سرمایه | پخش کردنِ پول بینِ چند دارایی |
| ضمانت و قرضِ بیحساب | امضای سفته و چک برای دیگران | دارایی و رابطه | قاعدهٔ «فقط به اندازهای که میتوانم ببخشم» |
| یاد نگرفتن | تصمیم با حرفِ این و آن | همهٔ موارد بالا | سرمایهگذاری روی خود و سواد مالی |
شاید چند ردیف را در زندگیِ خودتان دیدید. نگران نباشید؛ تقریباً همهٔ ما دستکم یکی از اینها را داشتهایم. مهم این است که از امروز بشناسیمشان. پس برویم سراغِ تکتکشان.
۱۲ عادت مالی بد که ثروت را آهسته از بین میبرند
۱. ندانستنِ اینکه پول کجا میرود
اولین و ریشهایترین عادتِ بد، خرج کردن بدونِ حسابوکتاب است. کسی که خرجهایش را نمینویسد، مثلِ رانندهای است که بدونِ آمپرِ بنزین رانندگی میکند. تا وقتی ماشین وسطِ راه نایستاده، فکر میکند همهچیز خوب است.
بودجهبندی یعنی از اول ماه بدانید پولتان قرار است کجا برود. لازم نیست کارِ پیچیدهای باشد. یک دفترچه یا یادداشتِ گوشی کافی است. یک ماه هر خرجی را، حتی نانِ صبح و کرایهٔ تاکسی، بنویسید. آخرِ ماه تقریباً همه از یک ردیف تعجب میکنند.
حسابِ سرانگشتیاش را ببینیم. فرض کنیم روزی ۱۰۰ هزار تومان خرجِ ریز دارید: یک خوراکی، یک تاکسیِ اینترنتی که میشد با مترو رفت، یک اشتراکِ فراموششده. این میشود ماهی ۳ میلیون و سالی ۳۶ میلیون تومان. (عددها مثالاند.)
پس قدمِ اول این نیست که خرج نکنید؛ این است که ببینید. چیزی را که نمیبینید، نمیتوانید درست کنید.
۲. پسانداز از تهماندهٔ آخرِ ماه
بیشترِ آدمها اینطور فکر میکنند: «اول خرج میکنم، هر چه ماند پسانداز.» مشکل این است که تقریباً هیچوقت چیزی نمیماند. خرج مثلِ گاز است؛ هر قدر جا بدهید، پرش میکند.
وارن بافت جملهای دارد که در شناختِ شخصیت پولی هم آمده: آنچه بعد از خرج ماند را پسانداز نکنید؛ آنچه بعد از پسانداز ماند را خرج کنید. یعنی روزِ واریزِ حقوق، پیش از هر خرجی، سهمِ پسانداز را جدا کنید. بهترین راهش انتقالِ خودکار به یک حسابِ جداست، تا اصلاً وسوسه نشوید.
چقدر؟ دستکم ۱۰٪ درآمدِ خالص، و اگر بشود ۲۰٪. اگر امروز شدنی نیست، از ۵٪ شروع کنید. در مقالهٔ بهترین راه پسانداز ماهانه قانون ۵۰/۳۰/۲۰ و نسخههایی را که با اجارههای امروزِ ایران جور درمیآیند مفصل توضیح دادهام.
۳. نداشتنِ صندوق اضطراری
صندوق اضطراری یعنی پولی که فقط برای روزِ مبادا کنار گذاشتهاید: خرابیِ ماشین، بیماری، بیکاریِ ناگهانی. کسی که این پول را ندارد، با اولین اتفاق یا قرض میگیرد، یا سرمایهگذاریاش را در بدترین زمان میفروشد.
یک مثال: فرض کنید همهٔ پساندازتان در سهام است و بازار ۲۰٪ پایین آمده. درست همان هفته کولر میسوزد و ۳۰ میلیون تومان لازم دارید. مجبورید سهمی را که اگر صبر میکردید شاید برمیگشت، با ضرر بفروشید. ضرری که با یک صندوق اضطراریِ کوچک پیش نمیآمد.
پس صندوق اضطراری بیمهٔ بقیهٔ داراییهاست. پایینتر میگویم چقدر باید باشد و کجا نگهش داریم.
۴. بدهی مصرفی و خرید قسطیِ پرهزینه
بدهی مصرفی یعنی قرض گرفتن برای چیزی که میخورید، میپوشید یا زود کهنه میشود؛ مثلِ گوشی، لباس، سفر یا لوازمِ خانه. این بدهی پولِ ماههای آیندهتان را امروز خرج میکند و رویش سود هم میگیرد.
خرید قسطی معمولاً ارزانتر از آنچه هست به نظر میرسد. فروشنده میگوید «فقط ماهی ۳٪». بیایید با هم حساب کنیم. گوشیِ ۵۰ میلیونی را ۶ قسطه میخرید. سود را روی کلِ ۵۰ میلیون حساب میکنند: ماهی ۱٫۵ میلیون، روی هم ۹ میلیون. قسطِ ماهانه میشود حدودِ ۹٫۸ میلیون.
ولی شما از ماهِ اول دارید بدهی را پس میدهید، در حالی که سود هنوز روی کلِ مبلغ حساب میشود. اگر درست حساب کنیم، نرخِ واقعی نزدیکِ ۵٪ در ماه است؛ یعنی سالانه حدودِ ۶۰٪، و با حسابِ مرکب بیشتر. فرمول و جدولش را در محاسبهٔ اقساط وام و سود واقعی خرید اقساطی آوردهام.
ذهنِ ما هم کمکی نمیکند. قسطِ کوچک را «بدهی» حساب نمیکنیم و فقط قسطِ همین ماه را میبینیم. اسمِ این خطا را در حسابداری ذهنی توضیح دادهام. پس قاعدهٔ ساده این است: برای چیزی که ارزشش با زمان کم میشود، قرض نگیرید.
۵. تورم سبک زندگی
تورم سبک زندگی یعنی هر بار درآمد بالا میرود، خرج هم همانقدر بالا برود. حقوق که زیاد شد، ماشین عوض میشود، خانه بزرگتر میشود، رستوران بیشتر میشود. ده سال بعد درآمد دو برابر شده، ولی پسانداز همان صفرِ اول است.
این عادت خطرناک است چون حسِ پیشرفت میدهد. ولی آدم را روی تردمیل نگه میدارد: میدود، عرق میریزد، ولی جلو نمیرود. راهِ سادهٔ مقابله این است که با هر افزایشِ حقوق، نصفش را به پسانداز اضافه کنید و با نصفِ دیگر زندگی را کمی راحتتر کنید. هم لذتش را میبرید، هم جلو میروید.
۶. خرید هیجانی
خرید هیجانی یعنی خریدی که با دلِ تنگ، خستگی، حراج یا پیامِ «فقط امروز» انجام میشود، نه با نیاز. نشانهاش ساده است: چیزهایی در کمد دارید که برچسبشان هنوز رویشان است.
فروشگاهها و اپها این را خیلی خوب میدانند. شمارشِ معکوس، «فقط ۲ عدد مانده» و ذخیره بودنِ کارت در اپ، همه برای این است که فاصلهٔ «دیدن» تا «خریدن» کوتاه شود. همان حسی که در بازار به آن فومو یا ترس از جاماندن میگویند، اینجا هم کار میکند.
دو راهِ عملی:
- قاعدهٔ ۳۰ روز: برای هر خریدِ غیرضروری، اسمش را بنویسید و یک ماه صبر کنید. اگر هنوز لازمش داشتید، بخرید. بیشترشان از یاد میروند.
- حراج یعنی خرجِ کمتر، نه سود: اگر چیزی را که لازم ندارید با ۴۰٪ تخفیف بخرید، ۶۰٪ ضرر کردهاید، نه ۴۰٪ سود.
۷. چشم و همچشمی
خرید برای دیده شدن، شاید گرانترین عادتِ مالیِ ما ایرانیها باشد. جهیزیهای که باید از فامیل کم نباشد، عروسیِ قسطی، ماشینی که بیشتر برای پز دادن است تا رفتوآمد. هر کدام ممکن است چند سال پسانداز را یکجا ببرد.
بیشترِ ثروتمندانِ واقعی اینطور نیستند. پژوهشهای معروفی، مثلِ کتابِ «میلیونرِ همسایه» در آمریکا، نشان دادهاند بسیاری از کسانی که واقعاً دارایی دارند، زیر سطحِ درآمدشان زندگی میکنند و از بیرون معمولی به نظر میرسند. آن کسی که پرزرقوبرقتر است، لزوماً پولدارتر نیست؛ گاهی فقط بدهکارتر است.
پس دفعهٔ بعد که خواستید چیزی بخرید، از خودتان بپرسید: «اگر هیچکس نمیدید، باز هم میخریدم؟»
۸. نگه داشتنِ پولِ نقد در تورم
این عادت مالِ آدمهای پساندازکننده است، و برای همین کمتر به آن توجه میشود. پول را در حسابِ جاری یا زیرِ فرش نگه میدارند و فکر میکنند امن است. عددش امن است، ارزشش نه.
من همیشه برای تورم مثالِ لیوانِ شیر را میزنم. یک لیوان شیر را نصف میکنیم و روی هر دو آب میریزیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ غذاییشان بیشتر شد؟ نه. پولِ ما هم همین است؛ عددش بزرگتر شده، ولی هر تومانش آبقاطیتر است.
در دورهٔ طلا حسابی کردهام که تکاندهنده است. پایهٔ حقوقِ ماهانه در سالِ ۱۳۸۸ حدودِ ۱۴ گرم طلای ۱۸ عیار میارزید. تا ۱۴۰۳ همان پایهٔ حقوق به زیرِ ۲ گرم رسیده بود. یعنی عددِ حقوق خیلی بزرگ شده بود، ولی به طلا چند برابر کوچک شده بود.
پس پسانداز کافی نیست؛ باید برای هر تکهاش جای درستی پیدا کرد. پولِ اضطراری دمِ دست و کمنوسان، پولِ بلندمدت جایی که با تورم بالا بیاید. مقایسهٔ این جاها را در سرمایهگذاری چیست ببینید.
۹. دنبالِ پولدار شدنِ یکشبه
«فلانی با یک رمزارز در سه ماه پولدار شد.» «این طرح ماهی ۱۰٪ سودِ تضمینی میدهد.» این جملهها را همه شنیدهایم. عادتِ دنبال کردنِ سودِ سریع، معمولاً با سودِ کوچکِ اول شروع میشود و با از دست رفتنِ بخشِ بزرگی از سرمایه تمام میشود.
یک قاعده را همیشه به خاطر داشته باشید: سودِ بالا و تضمینی با هم جمع نمیشوند. هر کس هر دو را با هم وعده داد، یا خودش نمیفهمد یا میخواهد سرتان کلاه بگذارد. نشانههایش را در طرح پانزی چیست با نمونههای واقعیِ ایران نوشتهام.
پس ثروت معمولاً آهسته ساخته میشود: پساندازِ منظم، سرمایهگذاریِ درست، و زمان. همان چیزی که به آن سود مرکب میگوییم؛ یعنی سودی که خودش هم سود میآورد.
۱۰. همهٔ تخممرغها در یک سبد
خیلی از خانوادهها همهٔ پساندازشان را در یک چیز میگذارند: فقط دلار، فقط سکه، فقط سهامِ یک شرکت، یا فقط یک قطعه زمین. وقتی آن یک دارایی خوب کار میکند، همهچیز عالی است. ولی اگر همان یکی زمین بخورد، کلِ پسانداز با آن زمین میخورد.
پخش کردنِ پول بینِ چند دارایی یعنی بخشی ریالیِ کمنوسان، بخشی طلا، بخشی سهام یا صندوق. این کار سودِ خیلی بالا را تضمین نمیکند، ولی جلوی ضررِ کمرشکن را میگیرد. توضیحِ کاملترش در پنج کلاس دارایی در پرتفوی شخصی است.
۱۱. ضامن شدن و قرض دادنِ بیحساب
این عادت در فرهنگِ ما خیلی رایج است و کمتر کسی دربارهاش حرف میزند. دوست یا فامیل وام میگیرد و شما ضامن میشوید، یا چک و سفته امضا میکنید. اگر او قسطها را ندهد، بانک سراغِ شما میآید و ممکن است بخشی از حقوقتان را برای قسطِ کسِ دیگری کم کنند.
منظورم این نیست که هیچوقت به کسی کمک نکنید. قاعدهٔ من ساده است: فقط به اندازهای قرض بدهید یا ضمانت کنید که اگر برنگشت، زندگیتان به هم نریزد و دوستیتان هم خراب نشود. اگر نمیتوانید آن مبلغ را در دلتان «ببخشید»، امضا نکنید.
۱۲. یاد نگرفتن و تصمیم با حرفِ این و آن
آخرین عادت، ریشهٔ همهٔ عادتهای بالاست: یاد نگرفتن. مدرسه به ما یاد داد ضرب و تقسیم کنیم، ولی یاد نداد دخلوخرجِ خانه را بخوانیم. برای همین خیلیها تصمیمِ مالیِ بزرگ را با حرفِ همکار یا پیامِ یک کانال میگیرند.
سواد مالی یعنی بدانید پول چطور کار میکند: تورم چه بلایی سرِ پسانداز میآورد، سودِ واقعیِ یک وام چقدر است، و هر سرمایهگذاری چه ریسکی دارد. خوبیاش این است که یاد گرفتنش خیلی ارزانتر از ضررِ ندانستنش است. در سرمایهگذاری روی خودتان چند راهِ ساده برایش نوشتهام.
پس اگر از این دوازده عادت فقط یکی را میخواهید درست کنید، با همین شروع کنید. بقیه با آن آسانتر میشوند.
عادتهای مالی ثروتمندان چه فرقی دارد؟
کلمهٔ «ثروتمند» ما را یادِ خانهٔ بزرگ و ماشینِ گران میاندازد. ولی آنچه آدمها را واقعاً ثروتمند میکند معمولاً چیزِ دیگری است: چند عادتِ ساده و حوصلهسربر که سالها ادامه پیدا کردهاند.
یک نمونهٔ معروف وارن بافت است. او هنوز در همان خانهای در شهرِ اوماها زندگی میکند که سالِ ۱۹۵۸ خرید، با اینکه یکی از ثروتمندترین آدمهای دنیاست. این به این معنا نیست که همه باید خسیس باشند. یعنی او پولش را جایی خرج میکند که برایش ارزش دارد، نه جایی که دیگران میبینند.
جدولِ زیر نشان میدهد ثروتمندان چگونه پول خرج میکنند، در مقایسه با عادتهایی که بالاتر دیدیم.
| موضوع | عادتِ رایج | عادتِ ثروتمندان |
|---|---|---|
| پسانداز | از تهماندهٔ ماه | اول ماه و خودکار |
| خرید | با هیجان و برای دیده شدن | با نیاز و بعد از مقایسه |
| بدهی | برای مصرف و چیزهایی که کهنه میشوند | کم، و فقط اگر بازدهِ کارش از سودِ وام بیشتر باشد |
| افزایشِ درآمد | خرجِ بیشتر | سرمایهگذاریِ بیشتر |
| پولِ نقد | یکجا و بیکار | فقط به اندازهٔ لازم؛ بقیه سرِ کار |
| تصمیمِ مالی | با شایعه و حرفِ دیگران | با مطالعه و حسابوکتاب |
| هدف | «ببینم چه میشود» | هدفِ مالیِ نوشتهشده با عدد و تاریخ |
| زمان | دنبالِ سودِ سریع | صبر و تأخیر در لذت |
اگر دقت کنید، هیچکدام از ستونِ سوم به درآمدِ زیاد احتیاج ندارد. کارمندی با حقوقِ معمولی هم میتواند همهٔ اینها را انجام دهد. فرقِ ذهن ثروتمند با بقیه در اندازهٔ درآمد نیست؛ در این است که پول را «ابزار» میبیند، نه «جایزه».
«تأخیر در لذت» را هم ساده بگویم: یعنی امروز از یک لذتِ کوچک بگذرید تا فردا لذتِ بزرگتری داشته باشید. مثلِ کسی که گوشیِ فعلیاش را یک سالِ دیگر نگه میدارد و پولِ گوشیِ تازه را سرمایهگذاری میکند. رابرت کیوساکی هم در کتابهایش همین را به زبانِ خودش گفته: دارایی بخرید که پول بیاورد، نه چیزی که پول ببرد.
یک مثالِ عددی: آن ۳ میلیونِ ماهانه کجا میتوانست باشد؟
برگردیم به همان ۱۰۰ هزار تومانِ خرجِ ریزِ روزانه، یعنی ماهی ۳ میلیون تومان. فرض کنیم نصفش واقعاً لازم بوده، ولی شما کلِ ۳ میلیون را هر ماه در یک صندوقِ کمریسک بگذارید که فرضاً ماهی ۲٪ سود میدهد. (این فقط مثال است؛ سودِ واقعیِ صندوقها و سپردهها با زمان عوض میشود و میتوانید با ماشینحسابِ سود بانکی خودتان حساب کنید.)
- بعد از ۵ سال، شما ۱۸۰ میلیون تومان کنار گذاشتهاید.
- با سودی که روی سود میآید، این پول به حدودِ ۳۴۰ میلیون تومان میرسد.
- یعنی تقریباً نصفِ این مبلغ را خودِ زمان ساخته، نه شما.
البته در تورمِ بالا بخشی از این عدد را تورم میخورد، و این را صادقانه بگویم. ولی مقایسه را ببینید: یک طرف ۳۴۰ میلیون تومان پسانداز است، طرفِ دیگر کیسهای از خوراکیها و تاکسیهایی که یادتان هم نیست. پس خرجِ ریز را دستکم نگیرید.
صندوق اضطراری چقدر باید باشد؟
جوابِ کوتاه: ۳ تا ۶ برابرِ خرجِ ضروریِ یک ماهِ خانه. خرجِ ضروری یعنی اجاره یا قسطِ خانه، خوراک، قبضها، رفتوآمد و قسطهای لازم؛ نه رستوران و سفر.
فرض کنیم خرجِ ضروریِ ماهانهٔ شما ۲۵ میلیون تومان است. صندوقِ اضطراریِ سهماهه میشود ۷۵ میلیون و ششماهه ۱۵۰ میلیون تومان. اگر درآمدتان نامنظم است، آزادکار هستید یا تنها نانآورِ خانهاید، به سمتِ ۶ ماه یا بیشتر بروید.
این پول سه ویژگی لازم دارد:
- کمریسک باشد: جایش در سهام یا رمزارز نیست، چون ممکن است همان روزی که لازمش دارید بازار پایین باشد.
- زود نقد شود: در یکی دو روز به حساب برگردد؛ مثلِ سپردهٔ کوتاهمدت یا صندوقِ درآمد ثابت.
- کنارِ پولِ خرج نباشد: در حسابی جدا بماند تا دستتان به آن نرود.
اگر این عدد امروز خیلی بزرگ به نظر میرسد، با یک ماه شروع کنید. یک ماه خرج در کنار، از صفر خیلی بهتر است. پس اولین مقصدِ پسانداز، قبل از هر سرمایهگذاری، همین صندوق است.
چطور عادت مالی بد را ترک کنیم؟
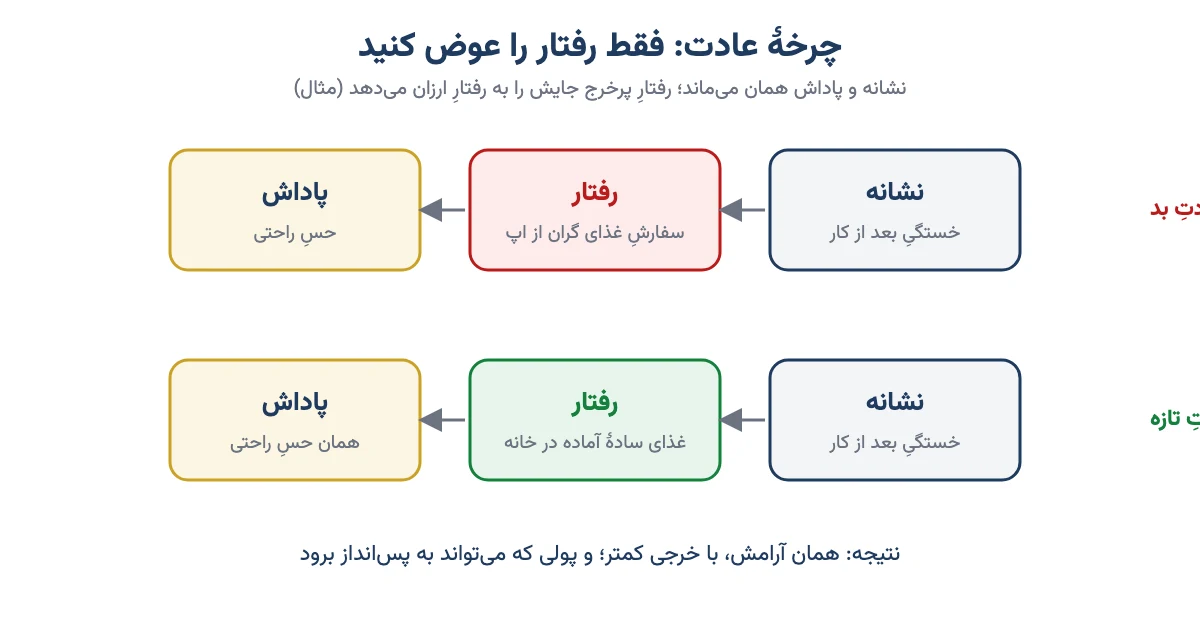
عادت با تصمیمِ یکشبه عوض نمیشود. مغزِ ما برای هر عادت یک «نشانه» دارد که رفتار را شروع میکند و یک «پاداش» که آن را تکرار میکند. مثلاً خستگیِ بعد از کار نشانه است، سفارشِ غذا از اپ رفتار است و حسِ راحتی پاداش. ترفند این است که نشانه و پاداش را نگه داریم و فقط رفتار را عوض کنیم.
این قدمها را به ترتیب امتحان کنید:
- فقط یک عادت را انتخاب کنید. همه را با هم شروع نکنید. بزرگترین چکه را پیدا کنید و از همان شروع کنید.
- یک ماه همهٔ خرجها را بنویسید. بدونِ قضاوت، فقط بنویسید. آخرِ ماه سه خرجی را که پشیمانتان کرده علامت بزنید.
- پسانداز را خودکار کنید. روزِ واریزِ حقوق، انتقالِ خودکار به یک حسابِ جدا. پولی که نمیبینید، خرج نمیکنید.
- کار را سخت کنید. کارتِ بانکی را از اپهای خرید پاک کنید، پیامکِ تبلیغاتی را لغو کنید. هر چه خرید سختتر باشد، کمتر انجام میشود.
- جایگزین بگذارید. بهجای سفارشِ غذای گران در شبهای خسته، دو شب در هفته غذای ساده آماده در خانه داشته باشید. پاداش همان است، خرج نصف.
- هدفِ نوشتهشده داشته باشید. «پسانداز میکنم» هدف نیست. «تا پایانِ سال ۵۰ میلیون تومان صندوقِ اضطراری» هدف است.
- بدهیها را مرتب کنید. فهرستِ همهٔ قسطها را بنویسید و اول گرانترین را صاف کنید. تا وقتی بدهیِ پرهزینه دارید، قسطِ تازه نگیرید.
- هر ماه یک ربع با خودتان جلسه بگذارید. ببینید چقدر جلو رفتهاید. پیشرفتِ کوچک هم انگیزه میدهد.
اگر یک ماه کوتاهی کردید، همهچیز را رها نکنید. عادت با تکرار ساخته میشود، نه با بینقص بودن. پس از فردا دوباره شروع کنید، همانجایی که ماندید.
چکلیست: عادتهای مالیِ شما سالم است؟
این ده پرسش را صادقانه جواب دهید. هر «نه» یک جای کار برای درست کردن است:
- میدانم ماهِ پیش تقریباً چقدر و برای چه خرج کردهام.
- پسانداز را اولِ ماه برمیدارم، نه آخرِ ماه.
- دستکم یک ماه خرجِ ضروری در یک حسابِ جدا دارم.
- هیچ قسطی برای لباس، گوشی یا سفر ندارم.
- با آخرین افزایشِ حقوقم، پساندازم هم بیشتر شد.
- برای خریدهای بزرگ دستکم چند روز صبر میکنم.
- همهٔ پساندازم در یک دارایی نیست.
- پولِ بلندمدتم را به شکلِ نقد و بیکار نگه نمیدارم.
- بیشتر از توانم ضامن کسی نشدهام.
- در یک سالِ گذشته دستکم یک کتاب یا دورهٔ مالی خواندهام.
اگر هشت «بله» یا بیشتر دارید، مسیرتان خوب است. اگر کمتر از پنج تا، نگران نشوید؛ از قدمهای بخشِ قبل، یکی را همین هفته شروع کنید.
سوالات متداول
بدترین عادتهای مالی کداماند؟
خرج کردن بیشتر از درآمد، ندانستنِ اینکه پول کجا میرود، بدهی مصرفی و خرید قسطیِ پرهزینه، نداشتنِ صندوق اضطراری و نگه داشتنِ پول به شکلِ نقد در تورم. این پنج عادت بیشترین سهم را در آب شدنِ ثروتِ خانوادهها دارند.
چطور عادت مالی بد را ترک کنیم؟
یک عادت را انتخاب کنید، یک ماه خرجها را بنویسید، پسانداز را روزِ واریزِ حقوق خودکار کنید، خرید را سختتر کنید و برای رفتارِ بد یک جایگزینِ ارزان بگذارید. تکرار مهمتر از بینقص بودن است.
عادتهای مالی ثروتمندان چه فرقی دارد؟
ثروتمندان معمولاً اول پسانداز میکنند و بعد خرج، با افزایشِ درآمد سرمایهگذاری را بیشتر میکنند نه خرج را، از بدهیِ مصرفی دوری میکنند، هدفِ مالیِ نوشتهشده دارند و برای ساختنِ ثروت صبر میکنند.
صندوق اضطراری چقدر باید باشد؟
معمولاً ۳ تا ۶ برابرِ خرجِ ضروریِ یک ماهِ خانه. اگر درآمدتان نامنظم است یا تنها نانآورِ خانهاید، ۶ ماه یا بیشتر بهتر است. این پول باید کمریسک، زود نقدشونده و جدا از پولِ خرج باشد.
ثروتمندان چگونه پول خرج میکنند؟
بیشترِ ثروتمندان واقعی زیر سطحِ درآمدشان زندگی میکنند، پیش از خرید مقایسه میکنند و پول را بیشتر برای چیزهایی خرج میکنند که ارزش میسازند، مثلِ آموزش و دارایی، نه برای چیزهایی که فقط دیده میشوند.
خرید قسطی همیشه بد است؟
نه همیشه. اگر سودِ واقعیِ قسط از تورم کمتر باشد و کالا واقعاً لازم باشد، میتواند منطقی باشد. ولی بیشترِ خریدهای قسطیِ مغازهای سودِ واقعیِ بالایی دارند و برای چیزهایی که زود کهنه میشوند بهتر است اول پول جمع کنید.
چگونه ثروتمند شویم؟
راهِ مطمئنِ یکشبه وجود ندارد. ثروت معمولاً از سه چیز ساخته میشود: درآمدی که با یادگیری بیشتر شود، پساندازِ منظم و سرمایهگذاریِ درست با صبر. هر کس سودِ بالا و تضمینی وعده داد، باید با شک نگاهش کرد.
تورم سبک زندگی یعنی چه؟
یعنی هر بار درآمد بالا میرود، خرج هم همانقدر بالا برود؛ ماشین و خانه و تفریح گرانتر شود ولی پسانداز ثابت بماند. راهِ سادهاش این است که نصفِ هر افزایشِ حقوق را به پسانداز اضافه کنید.
جمعبندی
عادتهای مالی بد معمولاً بیصدا هستند: خرجِ ریزِ روزانه، قسطِ کوچک، پولی که بیکار در حساب مانده، خریدی برای دیده شدن. هیچکدام بهتنهایی فاجعه نیست، ولی روی هم و در طولِ سالها، فرقِ یک زندگیِ آرام و یک زندگیِ همیشه بدهکار را میسازند.
خبرِ خوب این است که برای عوض کردنشان درآمدِ زیاد لازم نیست؛ فقط حوصله لازم است. پس همین امروز یک کار کنید: از فردا یک ماه همهٔ خرجهایتان را بنویسید. همین یک کار، راهِ درست کردنِ بقیه را نشانتان میدهد. تصمیمِ بعدی با خودتان.