
اوراق بدهی چیست؟ انواع و نحوهٔ خرید اوراق در بورس به زبان ساده
فهرست مطالب۱۴ بخش
- اوراق بدهی چیست؟ به زبانِ خیلی ساده
- سهامدار شریک است، دارندهٔ اوراق طلبکار
- چند واژه که روی هر ورقه میبینید
- اوراق بدهی، اوراق قرضه و اوراق با درآمد ثابت: یکیاند؟
- اوراق بدهی چه فرقی با سهام و سپردهٔ بانکی دارد؟
- انواع اوراق بدهی در ایران کداماند؟
- اخزا: سادهترین اوراقِ دولتی
- مرابحه و اجاره: برای کسی که درآمدِ دورهای میخواهد
- مشارکت و سلف
- سودِ اوراق بدهی را چطور خودمان حساب کنیم؟
- نحوهٔ خرید اوراق در بورس، قدمبهقدم
- خرید اوراق قرضه دولتی: از حراج یا از بازار؟
- فروش اوراق پیش از سررسید: چه چیزی را باید بدانید؟
- چرا قیمتِ اوراق گاهی پایین میآید؟
- مالیات و کارمزدِ اوراق بدهی
- ریسکهای اوراق بدهی را دستکم نگیرید
- اوراق بدهی بهتر است یا صندوق درآمد ثابت؟
- سه اشتباهی که موقعِ خریدِ اوراق پولتان را میبرد
- چکلیستِ پیش از خرید
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «میخواهم پولم جای امنی باشد و سودِ معلومی بدهد؛ غیر از بانک چه راهی هست؟» یکی از جوابها اوراق بدهی است.
اوراق بدهی سندی است که نشان میدهد شما به دولت، شهرداری یا یک شرکت پول قرض دادهاید. ناشر قول میدهد در روزِ معینی اصلِ پول را برگرداند و سودِ از پیش معلومی بدهد. در ایران مهمترین انواعش اخزا، مرابحه، اجاره، مشارکت و سلفاند و مثلِ سهام در فرابورس و بورس خرید و فروش میشوند.
در این راهنما اول با زبانِ ساده میگویم این اوراق چیست، بعد انواعش را کنارِ هم میگذارم و قدمبهقدم نشان میدهم اوراق را چطور بخرید، چطور بفروشید و سودش را چطور خودتان حساب کنید. قیمتِ روزِ هیچ ورقهای را نمینویسم؛ هر عددی که میبینید «مثال» است.
اوراق بدهی چیست؟ به زبانِ خیلی ساده
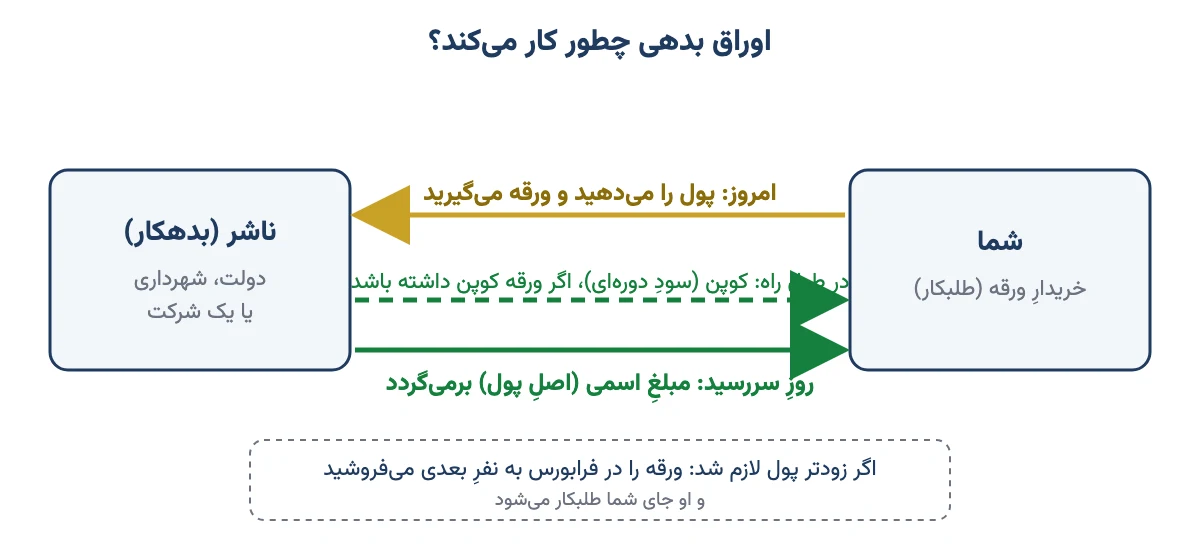
فرض کنید همسایهتان برای تعمیرِ خانه ۱۰ میلیون تومان قرض میخواهد. پول را میدهید و او یک سفته امضا میکند: «یک سالِ دیگر ۱۰ میلیون را پس میدهم و ۳ میلیون هم بابتِ سود.» آن سفته در واقع یک «ورقهٔ بدهی» است. شما طلبکارید و همسایه بدهکار.
اوراق بدهی همین است، فقط بزرگتر و رسمیتر. بهجای همسایه، دولت یا یک شرکتِ بزرگ پول لازم دارد. بهجای یک سفته، هزاران ورقهٔ یکشکل چاپ میشود و بهجای قولِ شفاهی، سازمان بورس بر کار نظارت میکند. هر کسی با کدِ بورسی میتواند چند تا از این ورقهها را بخرد.
یک فرقِ مهم هم با سفتهٔ همسایه دارد. اگر وسطِ سال پول لازم شدید، لازم نیست منتظرِ همسایه بمانید. ورقه را در بازار به نفرِ بعدی میفروشید و او جای شما طلبکار میشود. پس اوراق بدهی هم سودِ معلوم دارد و هم راهِ برگشت.
سهامدار شریک است، دارندهٔ اوراق طلبکار
وقتی سهم میخرید، شریکِ شرکت میشوید. اگر شرکت خوب کار کند سودِ زیادی میبرید و اگر بد کار کند ضرر میکنید. وقتی اوراق بدهی میخرید، فقط طلبکارید. سودتان از اول معلوم است و به خوب و بدِ کارِ شرکت ربطی ندارد، مگر اینکه ناشر اصلاً نتواند بدهیاش را بدهد.
چند واژه که روی هر ورقه میبینید
- ناشر: همان بدهکار؛ دولت، شهرداری یا شرکتی که پول را گرفته است.
- مبلغِ اسمی: مبلغی که روزِ آخر به شما برمیگردد. در بیشترِ اوراقِ بازارِ ایران یک میلیون ریال است؛ یعنی ۱۰۰ هزار تومان (ریال را به تومان تبدیل کردهام).
- سررسید: روزی که اصلِ پول برمیگردد و عمرِ ورقه تمام میشود.
- کوپن: سودی که هر چند ماه یک بار، معمولاً سهماهه، به حسابتان میآید. بعضی اوراق، مثلِ اخزا، کوپن ندارند.
- ضامن: بانک یا نهادی که قول داده اگر ناشر نتوانست، پول را خودش بدهد.
- بازده تا سررسید (YTM): یعنی اگر امروز با قیمتِ بازار بخرید و تا آخر نگه دارید، سالی چند درصد سود میبرید. مهمترین عدد برای مقایسهٔ اوراق است.
اوراق بدهی، اوراق قرضه و اوراق با درآمد ثابت: یکیاند؟
تقریباً بله. در دنیا به این سندها «اوراق قرضه» میگویند و سودشان بهره است. در ایران چون بهره ربا حساب میشود، اوراق را بر پایهٔ قراردادهای اسلامی ساختهاند؛ مثلاً فروشِ اقساطی یا اجاره. به این اوراقِ اسلامی «صکوک» میگویند. ریشه و منطقِ آن را در مقالهٔ صکوک چیست؟ نوشتهام.
«اوراق با درآمد ثابت» هم اسمِ دیگرِ همین خانواده است. دلیلِ اسمش این است که اگر ورقه را تا سررسید نگه دارید، از روزِ خرید میدانید چقدر میگیرید. پس وقتی در خبرها «بازار بدهی» یا «بازار اوراق» میشنوید، منظور همین است.
اوراق بدهی چه فرقی با سهام و سپردهٔ بانکی دارد؟
بیایید سه انتخابِ آشنا را کنارِ هم بگذاریم تا جای اوراق روشن شود.
| معیار | سپردهٔ بانکی | اوراق بدهی | سهام |
|---|---|---|---|
| شما چه نقشی دارید؟ | طلبکارِ بانک | طلبکارِ دولت یا شرکت | شریکِ شرکت |
| سود از اول معلوم است؟ | بله | بله، اگر تا سررسید نگه دارید | نه |
| قیمت در طولِ راه بالا و پایین میرود؟ | نه | کمی، با تغییرِ نرخِ سودِ بازار | زیاد |
| برداشتِ زودتر از موعد | معمولاً با کمشدنِ سود | فروش در بازار به قیمتِ روز | فروش در بازار به قیمتِ روز |
| ریسکِ اصلی | عقبماندن از تورم | تورم و تغییرِ نرخِ سود | افت و خیزِ بازار |
پس اوراق بدهی جایی بینِ بانک و سهام است. از بانک کمی پرنوسانتر است و معمولاً سودِ کمی بیشتری میدهد. از سهام آرامتر است، ولی شانسِ سودِ بزرگ هم ندارد.
انواع اوراق بدهی در ایران کداماند؟
اوراق را میشود از دو جهت شناخت: چه کسی بدهکار است (دولت، شهرداری یا شرکت) و قرارداد چه شکلی دارد. جدولِ زیر رایجترین انواع را خلاصه کرده است.
| نوع | بدهکارِ رایج | کوپن دارد؟ | سود از کجا میآید؟ |
|---|---|---|---|
| اسنادِ خزانهٔ اسلامی (اخزا) | دولت | نه | ارزانتر میخرید و در سررسید مبلغِ کامل را میگیرید |
| مرابحهٔ دولتی (اراد) و شرکتی | دولت و شرکتها | بله | فروشِ اقساطیِ کالا به بدهکار |
| اوراقِ اجاره | دولت و شرکتها | بله | اجارهبهای یک دارایی، مثلِ هواپیما یا ماشینآلات |
| اوراقِ مشارکت | شهرداریها و شرکتها | بله (سودِ علیالحساب) | سودِ یک طرحِ عمرانی یا تولیدی |
| اوراقِ سلف | تولیدکنندهٔ کالا | نه | پیشخریدِ کالا با تخفیف |
این جدول نقشهٔ کلی است. هر کدام از این اوراق داستانِ خودش را دارد و من برای هرکدام جداگانه نوشتهام.
اخزا: سادهترین اوراقِ دولتی
دولت بهجای پولِ نقد، به طلبکارانش (مثلاً پیمانکارها) اسنادِ خزانه میدهد. اخزا کوپن ندارد. زیرِ ۱۰۰ هزار تومان معامله میشود و روزِ سررسید دولت ۱۰۰ هزار تومانِ کامل را میدهد. سودِ شما همین فاصله است. روشِ پیدا کردنِ لیست و حسابِ بازده را در مقالهٔ اوراق خزانه اسلامی (اخزا) و محاسبهٔ بازده قدمبهقدم گفتهام.
مرابحه و اجاره: برای کسی که درآمدِ دورهای میخواهد
در مرابحه، با پولِ شما کالایی نقد خریده میشود و گرانتر و قسطی به بدهکار فروخته میشود. قسطها همان کوپنهای شماست. در اوراقِ اجاره، با پولِ شما داراییای خریده و به بدهکار اجاره داده میشود. اجارهبها هر چند ماه به حسابِ شما میآید. جزئیاتش در مقالهٔ اوراق اجاره چیست؟ آمده است.
مشارکت و سلف
اوراقِ مشارکت قدیمیترین اوراقِ بدهیِ ایران است. شما به نسبتِ پولتان در یک طرح، مثلاً یک پروژهٔ شهری، شریک میشوید و سودِ علیالحساب میگیرید. اوراقِ سلف هم پیشفروشِ کالایی مثلِ نفت یا فولاد است؛ توضیحش در مقالهٔ اوراق سلف چیست؟ هست.
اگر مقایسهٔ دقیقترِ همهٔ انواع، از جمله مضاربه و منفعت، را میخواهید، مقالهٔ انواع اوراق با درآمد ثابت را ببینید. آنجا بازدهِ اوراقِ کوپندار را هم با مثالِ کامل حساب کردهام.
سودِ اوراق بدهی را چطور خودمان حساب کنیم؟
بیایید با هم یک حسابِ ساده کنیم. این عددها فقط مثالاند و قیمتِ امروزِ هیچ ورقهای نیستند.
فرض کنید یک اخزا داریم که دقیقاً یک سال تا سررسیدش مانده و در بازار ۷۵ هزار تومان قیمت دارد. روزِ سررسید دولت بابتِ آن ۱۰۰ هزار تومان میدهد.
- سودِ هر ورقه: ۱۰۰ هزار منهای ۷۵ هزار میشود ۲۵ هزار تومان.
- درصدِ سود: ۲۵ هزار تقسیم بر ۷۵ هزار میشود حدودِ ۳۳٪ در یک سال.
- با ۱۰ میلیون تومان: حدودِ ۱۳۳ ورقه میخرید که میشود ۹ میلیون و ۹۷۵ هزار تومان. یک سال بعد ۱۳ میلیون و ۳۰۰ هزار تومان پس میگیرید.
- کارمزد: کارمزدِ خریدِ اوراقِ بدهی طبقِ جدولِ کارمزدهای بازار حدودِ ۰٫۰۷۲۵٪ است؛ یعنی برای هر ورقهٔ ۷۵ هزار تومانی حدودِ ۵۴ تومان. تقریباً هیچ.
حالا اگر همان اخزا دو سال تا سررسید داشت، ۳۳٪ را باید بینِ دو سال تقسیم کنید؛ یعنی سالی کمتر از ۱۷٪. این همان اشتباهی است که خیلیها میکنند. قیمت بهتنهایی چیزی نمیگوید؛ همیشه بپرسید چند روز تا سررسید مانده.
عددِ بازده تا سررسید را سامانهٔ معاملاتِ کارگزاری یا سایتهای بازار کنارِ هر نماد نشان میدهند. برای اینکه آن را با سودِ بانک مقایسه کنید، سودِ سپرده را هم با ماشینحساب سود بانکی سالانه و مرکب ببینید. پس دو عدد را کنارِ هم بگذارید، نه قیمت را.
نحوهٔ خرید اوراق در بورس، قدمبهقدم
خبرِ خوب این است که خریدِ اوراق دقیقاً مثلِ خریدِ سهام است. بیشترِ اوراق در بازارِ ابزارهای نوینِ مالیِ فرابورس معامله میشوند و بعضی در بورسِ تهران.
- ثبتنام در سجام. سجام سامانهٔ احرازِ هویتِ بازارِ سرمایه است و یک بار برای همیشه انجام میشود. مراحلش را در راهنمای ثبتنام و احراز هویت در سجام گفتهام.
- گرفتنِ کدِ بورسی از یک کارگزاری. با همین کد سهام، صندوق و اوراق میخرید.
- ورود به سامانهٔ معاملاتِ آنلاین و واریزِ پول. اگر تا حالا معامله نکردهاید، آموزشِ معاملات آنلاین کمکتان میکند.
- جستوجوی نماد. کلمهٔ «اخزا» یا «اراد» یا نامِ ورقهٔ شرکتی را بنویسید. عددِ کنارِ نماد شمارهٔ سری است، نه درصدِ سود.
- خواندنِ مشخصات. تاریخِ سررسید، نرخِ کوپن، زمانِ پرداختِ سود و نامِ ضامن را از اطلاعیهٔ نماد در سایت فرابورس ببینید.
- ثبتِ سفارش با قیمتِ مشخص. قیمتی بگذارید که بازده تا سررسیدش برایتان قابلقبول است. در نمادهای کممعامله با «قیمتِ بازار» نخرید.
- نگهداری. کوپنها و اصلِ پول در سررسید خودکار به حسابِ بانکیای واریز میشود که به کدِ بورسیتان وصل است.
پس اگر یک بار سهم خریده باشید، خریدِ اوراق برایتان کارِ تازهای نیست. فقط بهجای نمودار، باید به تاریخِ سررسید و بازده نگاه کنید.
خرید اوراق قرضه دولتی: از حراج یا از بازار؟
اوراقِ دولتی دو راهِ فروش دارند. راهِ اول حراجِ اولیه است که وزارتِ اقتصاد برگزار میکند. خریدارانِ اصلیِ این حراجها بانکها، صندوقها و نهادهای مالیاند. راهِ دوم بازارِ ثانویه است؛ یعنی همان فرابورس، جایی که ورقههایی که قبلاً فروخته شده دستبهدست میشوند.
برای آدمهای معمولی مثلِ من و شما، بازارِ ثانویه سادهتر است. هر روزِ کاری باز است، میشود با چند صد هزار تومان هم شروع کرد و لازم نیست منتظرِ اطلاعیهٔ حراج بمانید. بعضی اوراقِ مشارکتِ شهرداریها هم گاهی از راهِ پذیرهنویسی عرضه میشوند که اطلاعیهاش را فرابورس یا بانکِ عامل منتشر میکند.
فروش اوراق پیش از سررسید: چه چیزی را باید بدانید؟
فروشِ اوراق هم مثلِ فروشِ سهام است: در سامانهٔ معاملات، نماد را پیدا میکنید و سفارشِ فروش میگذارید. پولش طبقِ زمانبندیِ تسویهٔ بازار به حسابِ کارگزاریتان میآید. ولی یک نکته هست که کمتر کسی به شما میگوید.
چرا قیمتِ اوراق گاهی پایین میآید؟
فرض کنید ورقهای خریدهاید که سالی ۳۰٪ سود میدهد. چند ماه بعد، نرخِ سودِ بازار بالا میرود و ورقههای تازه ۴۰٪ میدهند. حالا چه کسی حاضر است ورقهٔ ۳۰ درصدیِ شما را به همان قیمتِ قبل بخرد؟ هیچکس. پس قیمتِ ورقهٔ شما پایین میآید تا بازدهاش با ورقههای تازه برابر شود.
با عدد ببینیم. یک ورقهٔ بیکوپن که یک سال تا سررسید دارد، با بازدهٔ ۳۰٪ حدودِ ۷۶ هزار و ۹۰۰ تومان میارزد. اگر بازدهٔ بازار به ۴۰٪ برسد، همان ورقه حدودِ ۷۱ هزار و ۴۰۰ تومان میشود؛ یعنی حدودِ ۷٪ افت. هرچه سررسید دورتر باشد، این افت بیشتر است. ارتباطِ نرخِ سود با بازارها را در مقالهٔ نرخ بهره چیست؟ توضیح دادهام.
خبرِ خوب این است که اگر ورقه را تا سررسید نگه دارید، این افت برایتان ضرری ندارد. روزِ آخر همان ۱۰۰ هزار تومان را میگیرید. ضرر فقط وقتی واقعی میشود که مجبور شوید وسطِ راه بفروشید. پس سررسیدِ ورقه را با روزی که به پولتان نیاز دارید هماهنگ کنید. مثلاً اگر یک سالِ دیگر جهیزیهٔ دخترتان را میخرید، ورقهای بخرید که حدودِ یک سالِ دیگر سررسید میشود.
مالیات و کارمزدِ اوراق بدهی
- کارمزد: طبقِ جدولِ کارمزدهای بازارِ سرمایه، کارمزدِ خرید و فروشِ اوراقِ بدهی هر کدام حدودِ ۰٫۰۷۲۵٪ است؛ چند برابر کمتر از سهام. پیش از معامله نرخِ کارگزاریِ خودتان را ببینید.
- مالیات: طبقِ رویهٔ تاکنون، سودِ اوراقِ دولتی معاف از مالیات بوده و فروشِ اوراقِ بدهی مالیاتِ نقلوانتقالِ سهام را ندارد. این قاعده ممکن است عوض شود؛ پیش از خریدِ بزرگ اطلاعیهٔ همان نماد را بخوانید.
ریسکهای اوراق بدهی را دستکم نگیرید
اوراقِ دولتی کمریسکترین داراییهای بازارِ سرمایهٔ ایراناند. ولی «کمریسک» با «بیریسک» فرق دارد. اگر با خودِ مفهومِ ریسک آشنا نیستید، مقالهٔ ریسک چیست؟ را بخوانید.
- ریسکِ تورم: این مهمترینِ همه است. اگر ورقه سالی ۳۰٪ بدهد و تورم ۴۰٪ باشد، تعدادِ تومانهایتان بیشتر شده ولی با آن کمتر میشود خرید کرد. مثلِ لیوانِ شیری که پرتر شده، ولی نصفش آب است.
- ریسکِ نرخِ سود: همان افتِ قیمت که بالاتر حساب کردیم، اگر وسطِ راه بفروشید.
- ریسکِ نکول: یعنی بدهکار نتواند پول را بدهد. در اوراقِ دولتی خیلی کم است؛ در اوراقِ شرکتی به توانِ شرکت و اعتبارِ ضامن بستگی دارد.
- ریسکِ نقدشوندگی: بعضی اوراقِ شرکتی خریدارِ کمی دارند. اگر عجله داشته باشید، شاید مجبور شوید ارزانتر بفروشید.
پس اوراقِ بدهی جای خوبی برای بخشِ آرامِ پول است، نه جای همهٔ پول. بهخصوص وقتی تورم بالاست.
اوراق بدهی بهتر است یا صندوق درآمد ثابت؟
صندوقِ درآمدِ ثابت پولِ هزاران نفر را جمع میکند و بیشترش را در همین اوراق و سپردهٔ بانکی میگذارد. یعنی شما بهجای خریدِ مستقیمِ اوراق، کارِ انتخاب را به مدیرِ صندوق میسپارید. هر دو راه درست است؛ بستگی دارد شما کدام آدمید.
| اگر… | مناسبتر |
|---|---|
| دقیقاً میدانید کِی به پول نیاز دارید (مثلاً ۱۸ ماهِ دیگر) | خریدِ مستقیمِ اوراق با همان سررسید |
| مبلغتان کم است یا وقتِ حسابوکتاب ندارید | صندوقِ درآمدِ ثابت |
| میخواهید هر روز بتوانید بیدردسر پول را بیرون بکشید | صندوقِ درآمدِ ثابت |
| نمیخواهید کارمزدِ مدیریتِ سالانه بدهید | خریدِ مستقیمِ اوراق |
توصیهٔ من به بیشترِ تازهکارها این است که با صندوق شروع کنند. اما اگر برای خریدِ خانه یا شهریه تاریخِ مشخصی دارید، یک اخزا با همان سررسید سودتان را از امروز قفل میکند. صندوق چنین قولی نمیدهد. مقایسهٔ کاملِ صندوقها را در مقالهٔ صندوق با درآمد ثابت نوشتهام. تصمیمِ نهایی با خودتان.
سه اشتباهی که موقعِ خریدِ اوراق پولتان را میبرد
- یکی گرفتنِ نرخِ کوپن با سود. روی ورقه نوشته ۲۳٪، ولی اگر گرانتر از ۱۰۰ هزار تومان بخرید، سودِ واقعیتان کمتر از ۲۳٪ است. همیشه بازده تا سررسید را ببینید.
- نگاه به قیمت بدونِ نگاه به تاریخ. دو اخزای ۸۰ هزار تومانی که یکی یک سال و دیگری دو سال تا سررسید دارد، دو معاملهٔ کاملاً متفاوتاند.
- اعتماد به «اوراق» و «مضاربه»ی بیرون از بورس. هر کسی بیرون از بورس و فرابورس به اسمِ اوراق یا مضاربه سودِ ثابتِ ماهانه و تضمینی وعده داد، به او شک کنید. اوراقِ مجاز نمادِ معاملاتی و مجوزِ سازمانِ بورس دارند.
چکلیستِ پیش از خرید
- میدانم بدهکار کیست: دولت، شهرداری یا شرکت.
- تاریخِ سررسید را با روزی که پول لازم دارم مقایسه کردهام.
- بازده تا سررسید را با سودِ سپرده و صندوقِ درآمدِ ثابت مقایسه کردهام.
- زمانِ پرداختِ کوپن و نامِ ضامن را در اطلاعیهٔ نماد خواندهام.
- نماد آنقدر معامله دارد که اگر لازم شد، بتوانم بفروشم.
- میدانم اگر نرخِ سودِ بازار بالا برود، قیمتِ ورقه در طولِ راه پایین میآید.
سوالات متداول
اوراق بدهی چیست؟
اوراق بدهی سندی است که نشان میدهد به دولت، شهرداری یا یک شرکت پول قرض دادهاید. ناشر قول میدهد در سررسید اصل پول را برگرداند و سود از پیش معلومی بدهد. این اوراق مثل سهام در فرابورس و بورس خرید و فروش میشوند.
انواع اوراق بدهی در ایران کداماند؟
مهمترین انواع اسناد خزانه اسلامی یا اخزا، اوراق مرابحه دولتی و شرکتی، اوراق اجاره، اوراق مشارکت و اوراق سلفاند. همه بر پایه قراردادهای اسلامی ساخته شدهاند و به مجموع آنها صکوک هم میگویند.
اوراق را از کجا و چطور بخریم؟
بعد از ثبتنام در سجام و گرفتن کد بورسی، وارد سامانه معاملات آنلاین کارگزاری شوید، نماد را مثلاً با کلمه اخزا جستوجو کنید، سررسید و بازده را ببینید و سفارش خرید را با قیمت مشخص ثبت کنید. روش خرید مثل سهام است.
فرق اوراق بدهی با اوراق قرضه چیست؟
در اصل یکیاند. اوراق قرضه نام جهانی این سندهاست و سودش بهره است. در ایران به دلیل منع ربا، اوراق بدهی بر پایه قراردادهای اسلامی مثل مرابحه و اجاره طراحی شدهاند و پشتوانه یک معامله یا دارایی واقعی دارند.
آیا خرید اوراق بدهی ضرر دارد؟
اگر اوراق دولتی را تا سررسید نگه دارید، معمولاً همان سود روز خرید را میگیرید. اما اگر نرخ سود بازار بالا برود و وسط راه بفروشید، ممکن است با زیان بفروشید. اگر تورم از سود اوراق بیشتر باشد، قدرت خرید پولتان هم کم میشود.
با چقدر پول میشود اوراق خرید؟
مبلغ اسمی بیشتر اوراق صد هزار تومان است و در بازار معمولاً کمتر یا نزدیک به همین مبلغ معامله میشوند. پس با چند صد هزار تومان هم میشود چند ورقه خرید. فقط حداقل سفارش کارگزاری خودتان را هم ببینید.
اوراق بدهی بهتر است یا صندوق درآمد ثابت؟
اگر تاریخ نیازتان به پول معلوم است، خرید مستقیم اوراقی با همان سررسید سود را قفل میکند و کارمزد مدیریت ندارد. اگر مبلغ کم است، وقت محاسبه ندارید یا برداشت روزانه میخواهید، صندوق درآمد ثابت سادهتر است.
سود اوراق بدهی مالیات دارد؟
طبق رویه تاکنون، سود اوراق دولتی معاف از مالیات بوده و فروش اوراق بدهی مالیات نقلوانتقال سهام را ندارد. این قاعده ممکن است تغییر کند، پس پیش از خرید بزرگ اطلاعیه همان نماد را بخوانید.
جمعبندی
اوراق بدهی یعنی قرض دادن به دولت یا یک شرکت با سندِ رسمی، سودِ معلوم و امکانِ فروش در بازار. اخزا سادهترین نوعِ دولتی است، مرابحه و اجاره برای درآمدِ دورهای مناسبترند و خریدِ همهشان مثلِ خریدِ سهام است. ریسکِ اصلیشان تورم و فروشِ وسطِ راه است.
پس دفعهٔ بعد که خواستید اوراق بخرید، اول این سه را بپرسید: بدهکار کیست؟ چند روز تا سررسید مانده؟ و بازده تا سررسید چند درصد است؟ اگر جوابِ این سه را بدانید، از بیشترِ خریداران جلوترید.