
سلامت مالی شخصی: ۸ شاخص ساده برای سنجش وضعیت مالی خانواده
فهرست مطالب۸ بخش
- سلامت مالی چیست؟ به زبانِ ساده
- سلامت مالی، ثبات مالی و استقلال مالی چه فرقی دارند؟
- از کجا بفهمیم وضعیت مالیمان سالم است؟ ۸ شاخصِ سلامت مالی
- ۱. نرخ پسانداز: از هر ۱۰۰ تومان، چقدر میماند؟
- ۲. صندوق اضطراری: چند ماه بیدرآمد دوام میآورید؟
- صندوق اضطراری چقدر باید باشد؟
- ۳. نسبت بدهی به درآمد: قسطها چقدر از حقوق را میخورند؟
- ۴. ارزش خالص دارایی: اگر همه چیز را بفروشید و بدهی را بدهید، چه میماند؟
- ۵. نسبتِ خرجِ ضروری به درآمد: بودجه چیست و چطور تقسیمش کنیم؟
- ۶. بیمه: اگر اتفاقی بیفتد، چه کسی هزینه را میدهد؟
- ۷. سپرِ تورم: پولتان کجا خوابیده است؟
- ۸. آمادگی برای آینده و بازنشستگی
- کارنامهٔ سلامت مالی: خودتان را در ۱۰ دقیقه بسنجید
- چطور ثبات مالی پیدا کنیم؟ ترتیبِ درستِ کارها
- مدیریت مالی و سواد مالی چیست و چرا بدونِ آن، درآمد کافی نیست؟
- شش اشتباهی که سلامت مالی را بیصدا خراب میکند
- سوالات متداول
- جمعبندی: سلامت مالی را سالی یک بار آزمایش کنید
خیلیها از من میپرسند: «از کجا بفهمم وضعِ مالیام خوب است یا بد؟» جوابِ کوتاه این است: سلامت مالی یعنی اینکه یک اتفاقِ ناگهانی، مثلِ بیماری یا بیکاری، زندگیتان را به هم نریزد و پولتان هر سال کمی جلوتر برود. برای سنجیدنش هشت عدد کافی است؛ هر هشت تا را با یک کاغذ و ماشینحساب در خانه حساب میکنید.
این هشت عدد مثلِ آزمایشِ خوناند. هیچکدام بهتنهایی همه چیز را نمیگوید، ولی کنارِ هم نشان میدهند کجای کار درد میکند. بیایید یکییکی با هم حساب کنیم، با یک خانوادهٔ فرضی که عددهایش شبیهِ خیلی از خانوادههای امروزِ ایران است.
سلامت مالی چیست؟ به زبانِ ساده
سلامت مالی یعنی وضعیتی که در آن خرجتان از درآمدتان کمتر است، بدهیتان قابلپرداخت است، برای روزِ مبادا پول کنار دارید و برای آینده هم کاری میکنید. یعنی هم امروز آرام هستید، هم فردا.
یک تشبیه کمک میکند. سلامت مالی مثلِ سلامتِ بدن است. کسی که امروز دردی ندارد لزوماً سالم نیست؛ شاید فشارش بالاست و خودش خبر ندارد. خانوادهای هم که امروز قبضهایش را میدهد، شاید فقط یک ماه با بحران فاصله داشته باشد. برای همین باید عدد گرفت، نه حدس زد.
یک نکته را هم همین اول بگویم: درآمدِ بالا با سلامت مالی یکی نیست. من آدمهایی دیدهام که درآمدِ خوبی دارند و هر ماه منتظرِ حقوقِ ماهِ بعدند. و کسانی که با درآمدِ معمولی، آرام و بیقرض زندگی میکنند. فرق در درآمد نیست؛ در نسبتهاست.
سلامت مالی، ثبات مالی و استقلال مالی چه فرقی دارند؟
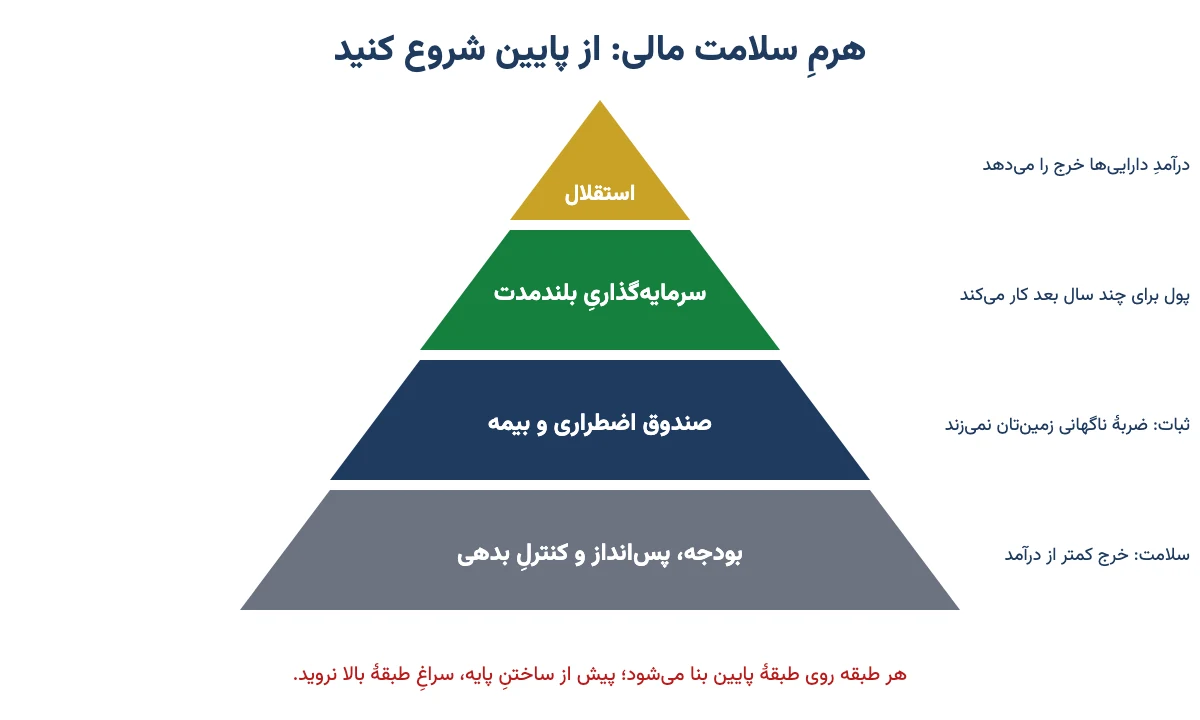
این سه کلمه پلههای یک نردباناند. اول سلامت، بعد ثبات، و در آخر استقلال.
| پله | یعنی چه | نشانهاش |
|---|---|---|
| سلامت مالی | خرج کمتر از درآمد، بدهیِ قابلکنترل | آخرِ ماه چیزی میماند و قسطها بهموقع داده میشود |
| ثبات مالی | یک ضربهٔ ناگهانی زندگی را نمیلرزاند | چند ماه خرجِ زندگی کنار گذاشته شده و بیمه هست |
| استقلال مالی | درآمدِ داراییها خرجِ زندگی را میدهد | کار کردن انتخاب است، نه اجبار |
بیشترِ ما هنوز روی پلهٔ اول یا دوم هستیم و این عیب نیست. مهم این است که بدانیم کجاییم و پلهٔ بعد چیست. پس اول باید وضعِ امروز را اندازه بگیریم.
از کجا بفهمیم وضعیت مالیمان سالم است؟ ۸ شاخصِ سلامت مالی
خانوادهٔ فرضیِ ما را «خانوادهٔ رضایی» مینامیم. این عددها فقط مثالاند تا حساب جلوی چشم باشد:
- درآمدِ ماهانه: ۳۵ میلیون تومان
- خرجِ ضروری (اجاره، خوراک، قبض، رفتوآمد، دارو): ۲۲ میلیون تومان
- قسطِ وام: ۹ میلیون تومان
- خرجهای دیگر (مهمانی، لباس، تفریح): ۲ میلیون تومان
- آنچه کنار میگذارند: ۲ میلیون تومان
داراییشان یک ماشین است که حدودِ ۶۰۰ میلیون تومان میارزد، ۱۲۰ میلیون تومان طلا و ۴۰ میلیون تومان در یک صندوقِ درآمد ثابت. هنوز ۱۸۰ میلیون تومان از وامشان مانده. حالا هشت شاخص را برایشان حساب میکنیم.
۱. نرخ پسانداز: از هر ۱۰۰ تومان، چقدر میماند؟
نرخ پسانداز یعنی چند درصد از درآمد را خرج نمیکنید و کنار میگذارید. فرمولش ساده است: پساندازِ ماهانه تقسیم بر درآمدِ ماهانه.
خانوادهٔ رضایی ۲ میلیون از ۳۵ میلیون را کنار میگذارند. ۲ تقسیم بر ۳۵ میشود حدودِ ۶٪. این کم است. هدفِ خوب ۱۰ تا ۲۰ درصد است. زیرِ ۵٪ یعنی زنگِ خطر.
چرا این درصد از خودِ مبلغ مهمتر است؟ چون عادت را نشان میدهد. کسی که امروز از درآمدِ کم ۱۰٪ کنار نمیگذارد، فردا با درآمدِ بیشتر هم نمیگذارد؛ فقط خرجش بزرگتر میشود. روشهای عملیِ این کار را در مقالهٔ پسانداز چیست و بهترین راهِ پساندازِ ماهانه قدمبهقدم گفتهام.
۲. صندوق اضطراری: چند ماه بیدرآمد دوام میآورید؟
صندوق اضطراری یعنی پولی که فقط برای روزِ مبادا کنار گذاشته شده: بیکاری، بیماری، خرابیِ ماشین یا یخچال. این پول برای سود نیست؛ برای آرامش است. فرمولش: پولِ نقدِ در دسترس تقسیم بر خرجِ ضروریِ یک ماه.
خرجِ ضروریِ خانوادهٔ رضایی ۲۲ میلیون است. قسط هم ضروری است، چون بانک منتظر نمیماند. پس ماهی ۳۱ میلیون لازم دارند. ۴۰ میلیون تقسیم بر ۳۱ میشود حدودِ ۱٫۳ ماه. یعنی اگر فردا درآمد قطع شود، کمتر از یک ماه و نیم دوام میآورند. این ضعیف است.
این پول باید جایی باشد که در یکی دو روز نقد شود و ارزشش یکشبه نصف نشود. سپردهٔ بانکی یا صندوقِ درآمد ثابت برای این کار مناسباند. جای این پول در سهام یا ارزِ دیجیتال نیست؛ چون درست همان روزی که لازمش دارید، ممکن است بازار پایین باشد.
صندوق اضطراری چقدر باید باشد؟
قاعدهٔ رایج ۳ تا ۶ ماه خرجِ ضروری است. ولی در ایران من به چند گروه پیشنهاد میکنم بیشتر کنار بگذارند:
- کسی که درآمدش ثابت نیست، مثلِ آزادکار، مغازهدار یا راننده: ۶ تا ۱۲ ماه.
- خانوادهای که فقط یک نفر نانآور است: دستکم ۶ ماه.
- کارمندِ دولت با درآمدِ مطمئن و دو نانآور در خانه: ۳ ماه هم کافی است.
یک گیرِ ایرانی هم دارد. با تورمِ بالا، خرجِ یک ماهِ سالِ بعد بیشتر از امسال است. پس سالی یک بار عددِ صندوقِ اضطراری را با خرجِ تازه دوباره حساب کنید. پس اگر فقط یک کار از این مقاله میکنید، همین صندوق را بسازید.
۳. نسبت بدهی به درآمد: قسطها چقدر از حقوق را میخورند؟
نسبت بدهی به درآمد یعنی چند درصد از درآمدِ ماهانه صرفِ قسط میشود. فرمول: جمعِ قسطهای ماهانه تقسیم بر درآمدِ ماهانه. خریدِ اقساطیِ موبایل و فرش و قسطِ کارتِ اعتباری را هم حساب کنید.
خانوادهٔ رضایی ۹ میلیون از ۳۵ میلیون را قسط میدهند. یعنی حدودِ ۲۶٪. این هنوز قابلقبول است. به تجربه، زیرِ ۳۰٪ خوب است، ۳۰ تا ۴۰ درصد یعنی حواستان باشد، و بالای ۴۰٪ یعنی هر اتفاقِ کوچکی شما را زمین میزند.
یک نکته را هم فراموش نکنید. وامی که با آن چیزی خریدهاید که ارزشش بالا میرود، با وامی که خرجِ سفر و مهمانی شده، فرق دارد. دومی بدهیِ بد است. پیش از گرفتنِ هر وام، سودِ واقعی و قسطش را با روشِ محاسبهٔ اقساط و سودِ واقعیِ وام خودتان حساب کنید، نه با عددی که فروشنده میگوید.
۴. ارزش خالص دارایی: اگر همه چیز را بفروشید و بدهی را بدهید، چه میماند؟
ارزش خالص دارایی یعنی همهٔ داراییها منهای همهٔ بدهیها. این عدد مثلِ وزنِ بدنِ مالیِ شماست. خودِ عدد کمتر مهم است؛ مهم این است که هر سال بالا برود.
داراییهای خانوادهٔ رضایی ۶۰۰ + ۱۲۰ + ۴۰ یعنی ۷۶۰ میلیون تومان است. ۱۸۰ میلیون بدهی دارند. پس ارزش خالص داراییشان ۵۸۰ میلیون تومان است.
سالی یک بار، مثلاً همان روزهای عید، این حساب را بکنید و جایی بنویسید. اگر عدد بالا رفته ولی کمتر از تورم، یعنی در واقع عقب رفتهاید. اگر هم پایین آمده، باید بدانید چرا.
۵. نسبتِ خرجِ ضروری به درآمد: بودجه چیست و چطور تقسیمش کنیم؟
بودجه یعنی نقشهٔ پول، پیش از آنکه خرج شود. یعنی از قبل تصمیم بگیرید هر تومانِ حقوق کجا برود، نه اینکه آخرِ ماه ببینید کجا رفته. بودجهبندی همین تقسیم کردن است.
یک قاعدهٔ معروف میگوید ۵۰٪ درآمد برای خرجِ ضروری، ۳۰٪ برای خواستهها و ۲۰٪ برای پسانداز. راستش را بخواهید، با اجارههای امروزِ شهرهای بزرگ، این قاعده برای خیلی از خانوادههای ایرانی دستنیافتنی است. خرجِ ضروریِ خانوادهٔ رضایی ۲۲ از ۳۵ است، یعنی حدودِ ۶۳٪. این زیاد است ولی عجیب نیست.
پیشنهادِ من این است: عدد را ثابت نکنید، جهت را ثابت کنید. اگر امروز ۶۵٪ خرجِ ضروری دارید، هدفِ امسال را ۶۰٪ بگذارید. و یادتان باشد پسانداز را اول بردارید، نه آخر. کسی که آخرِ ماه منتظرِ «باقیمانده» است، معمولاً چیزی نمیبیند.
برای شروع، یک ماه همهٔ خرجها را بنویسید، حتی نانِ صبح و کرایهٔ تاکسی. بیشترِ آدمها آخرِ ماه از دیدنِ جمعِ «خرجهای کوچک» تعجب میکنند.
۶. بیمه: اگر اتفاقی بیفتد، چه کسی هزینه را میدهد؟
بیمه یعنی بخشِ کوچکی از پول را هر سال میدهید تا اگر اتفاقِ بزرگی افتاد، هزینهٔ سنگینش را شرکتِ بیمه بدهد، نه شما. یک عملِ جراحی یا یک آتشسوزی میتواند پساندازِ ده سال را در یک هفته ببرد.
این شاخص عدد ندارد؛ یک چکلیست است. از خودتان بپرسید:
- همهٔ اعضای خانواده بیمهٔ درمانِ پایه دارند؟
- بیمهٔ درمانِ تکمیلی دارید؟ (معمولاً محلِ کار میدهد؛ اگر نه، خودتان بپرسید.)
- نانآورِ خانه سابقهٔ بیمهٔ بازنشستگی دارد؟ آزادکارها هم میتوانند بیمهٔ خویشفرما بخرند.
- اگر نانآور نباشد، خانواده چند ماه دوام میآورد؟ اگر جواب «کم» است، بیمهٔ عمر را جدی بگیرید.
- خانه و وسایلش بیمهٔ آتشسوزی دارد؟ این بیمه معمولاً از چیزی که فکر میکنید ارزانتر است.
خانوادهٔ رضایی بیمهٔ پایه دارند ولی تکمیلی ندارند. یعنی یک بیمارستانِ خصوصی میتواند همان ۴۰ میلیونِ صندوقِ اضطراری را ببرد. پس بیمه و صندوقِ اضطراری با هم کار میکنند؛ یکی جای دیگری را نمیگیرد.
۷. سپرِ تورم: پولتان کجا خوابیده است؟
این شاخص را در کتابهای خارجی کمتر میبینید، ولی برای ما ایرانیها شاید از همه مهمتر باشد. تورم یعنی قیمتها بالا میرود و هر تومان، چیزِ کمتری میخرد. در سالهای اخیر تورمِ ایران بارها بالای ۳۰٪ بوده. یعنی پولی که فقط در حسابِ جاری بخوابد، بعد از چند سال نصفِ قدرتِ خریدش را از دست میدهد. بیشتر بخوانید: تورم چیست و چطور حساب میشود.
سؤال این است: چند درصد از داراییتان در چیزهایی است که با تورم بالا میروند؟ مثلِ طلا، سهام یا صندوقهای سهامی، ملک یا ارز. و چند درصدش پولِ نقدی است که هیچ سودی نمیدهد؟
یک حسابِ ساده کنید. پولِ «بیکار» یعنی پولی که نه صندوقِ اضطراری است، نه سرمایهگذاری؛ فقط در حساب مانده. اگر این پول از دو سه ماه خرجِ زندگی بیشتر است، دارید به تورم باج میدهید. سودِ سپردهٔ بانکی را هم با ماشینحسابِ سودِ بانکی حساب کنید و با نرخِ تورم مقایسه کنید؛ اگر کمتر است، سپرده فقط عقبافتادن را کندتر میکند.
خانوادهٔ رضایی از این نظر وضعِ بدی ندارند: ۱۲۰ میلیون طلا دارند و صندوقِ اضطراریشان هم سود میدهد. ماشین هم در سالهای اخیر گاهی پابهپای تورم بالا رفته، ولی خرجِ نگهداری دارد و درآمدی نمیدهد. پس آن را سرمایهگذاری حساب نکنید.
۸. آمادگی برای آینده و بازنشستگی
آخرین شاخص به فردای دور نگاه میکند. سؤالش این است: آیا برای روزی که نتوانید یا نخواهید کار کنید، کاری میکنید؟ حقوقِ بازنشستگی معمولاً کمتر از حقوقِ دورهٔ کار است و خیلیها این را دیر میفهمند.
یک معیارِ ساده: ارزشِ داراییهایی که برای آینده سرمایهگذاری کردهاید (نه ماشین و نه وسایلِ خانه) چند برابرِ درآمدِ سالانهتان است؟ در جوانی صفر یا کمتر از یک برابر طبیعی است. ولی این عدد باید هر سال بزرگتر شود. خانوادهٔ رضایی با ۱۶۰ میلیون طلا و صندوق، و درآمدِ سالانهٔ ۴۲۰ میلیون، حدودِ ۰٫۴ برابر دارند. اگر جواناند بد نیست؛ اگر میانسالاند، باید جدی شروع کنند.
خبرِ خوب این است که زمان به نفعِ شماست. پولی که زود سرمایهگذاری شود، با سود مرکب هر سال روی سودِ سالِ قبل هم سود میگیرد. برای همین ده سال زودتر شروع کردن، از دو برابر پول گذاشتن مؤثرتر است.
کارنامهٔ سلامت مالی: خودتان را در ۱۰ دقیقه بسنجید
هر هشت شاخص را در یک جدول آوردهام. کنارِ هر کدام بنویسید سبز، زرد یا قرمز. این مرزها قانون نیستند؛ قاعدههای تجربیاند که من برای شرایطِ امروزِ ایران مناسب میدانم.
| شاخص | چطور حساب کنیم | سبز | زرد | قرمز |
|---|---|---|---|---|
| نرخ پسانداز | پسانداز ÷ درآمدِ ماهانه | ۱۵٪ و بیشتر | ۵ تا ۱۵٪ | زیرِ ۵٪ |
| صندوق اضطراری | پولِ نقدِ در دسترس ÷ خرجِ ضروریِ ماه | ۶ ماه و بیشتر | ۳ تا ۶ ماه | زیرِ ۳ ماه |
| بدهی به درآمد | جمعِ قسطها ÷ درآمدِ ماهانه | زیرِ ۳۰٪ | ۳۰ تا ۴۰٪ | بالای ۴۰٪ |
| ارزش خالص دارایی | داراییها − بدهیها، مقایسه با پارسال | بیشتر از تورم رشد کرده | رشد کرده، کمتر از تورم | کم شده |
| خرجِ ضروری | خرجِ ضروری ÷ درآمد | زیرِ ۵۰٪ | ۵۰ تا ۷۰٪ | بالای ۷۰٪ |
| بیمه | چکلیستِ پنجسؤالی | همه بله | یکی دو نه | درمانِ پایه هم نیست |
| سپرِ تورم | پولِ بیکار در حساب | زیرِ ۲ ماه خرج | ۲ تا ۶ ماه | بیشتر از ۶ ماه |
| آمادگیِ آینده | سرمایهگذاری ÷ درآمدِ سالانه | هر سال بیشتر میشود | ثابت مانده | هیچ سرمایهگذاریای نیست |
خانوادهٔ رضایی دو قرمز دارند (صندوقِ اضطراری و پسانداز)، چند زرد و یکی دو سبز. این کارنامه به آنها میگوید اولویتِ امسال چیست: اول صندوقِ اضطراری، بعد بالا بردنِ نرخِ پسانداز. سراغِ سرمایهگذاریِ پرریسک رفتن، پیش از این دو، مثلِ ساختنِ طبقهٔ دوم روی پیِ نیمهکاره است.
چطور ثبات مالی پیدا کنیم؟ ترتیبِ درستِ کارها
بیشترِ اشتباهها از ترتیبِ غلط میآید. کسی که صندوقِ اضطراری ندارد ولی همهٔ پساندازش را در سهام گذاشته، با اولین بیماری مجبور است سهم را در ضرر بفروشد. این ترتیب را پیشنهاد میکنم:
- یک ماه خرجها را بنویسید. تا ندانید پول کجا میرود، هیچ نقشهای کار نمیکند.
- یک صندوقِ اضطراریِ کوچک بسازید. اول یک ماه خرجِ ضروری. همین قدمِ کوچک آرامشِ زیادی میآورد.
- بدهیهای گران را کم کنید. خریدِ اقساطی با سودِ بالا و قسطِ کارتِ اعتباری اول. قسطِ تازه نگیرید، مگر برای چیزی که واقعاً لازم است.
- بیمهٔ درمانِ تکمیلی را درست کنید. این ارزانترین راهِ محافظت از پسانداز است.
- صندوقِ اضطراری را به ۳ تا ۶ ماه برسانید.
- روزِ حقوق، پسانداز را خودکار کنید. یک دستورِ پرداختِ خودکار به حسابی جدا، تا اراده لازم نباشد.
- سرمایهگذاریِ بلندمدت را شروع کنید. با پولی که تا چند سال لازمش ندارید و در چند جای مختلف. فرقِ این دو را در پسانداز کنیم یا سرمایهگذاری؟ باز کردهام.
- سالی یک بار کارنامه را دوباره پر کنید. عید یا تولدتان، روزِ خوبی برای این کار است.
پس ثبات مالی یکشبه نمیآید. ولی هر قدم، قدمِ بعدی را آسانتر میکند. کسی که صندوقِ اضطراری دارد، با آرامشِ بیشتری سرمایهگذاری میکند و تصمیمهای بهتری میگیرد.
مدیریت مالی و سواد مالی چیست و چرا بدونِ آن، درآمد کافی نیست؟
مدیریت مالی شخصی یعنی تصمیم گرفتن دربارهٔ اینکه پول از کجا بیاید، کجا خرج شود، چقدرش بماند و کجا کار کند. سواد مالی هم یعنی دانستنِ همان چیزهایی که برای این تصمیمها لازم است: تورم چیست، سود مرکب چطور کار میکند، ریسک یعنی چه، وام واقعاً چقدر گران است.
مدرسه اینها را به ما یاد نداده. بیشترمان پول را از پدر و مادرمان یاد گرفتهایم و عادتهایشان، خوب یا بد، با ما آمده. برای همین شناختنِ خودتان هم بخشی از کار است. آیا پول که دستتان میآید زود خرجش میکنید یا آنقدر نگهش میدارید که تورم آن را بخورد؟ مقالهٔ انواعِ شخصیتِ پولی برای همین شناخت نوشته شده.
خبرِ خوب این است که سواد مالی چیزِ پیچیدهای نیست. همین هشت عددی که حساب کردید، نصفِ آن است. نیمهٔ دیگر این است که بدانید هر تکه از پول را کجا بگذارید؛ برای آن مقالهٔ پنج کلاسِ دارایی در پرتفوی شخصی شروعِ خوبی است.
شش اشتباهی که سلامت مالی را بیصدا خراب میکند
- بالا بردنِ خرج با هر افزایشِ حقوق. حقوق که بیشتر شد، نیمی از افزایش را پسانداز کنید، نه همه را خرج.
- قاطی کردنِ صندوقِ اضطراری با سرمایهگذاری. پولِ روزِ مبادا را در بازاری که نوسان دارد نگذارید.
- قسطهای کوچکِ زیاد. هر کدام کوچک به نظر میرسد، ولی جمعشان گاهی از اجاره بیشتر میشود.
- دارایی حساب کردنِ چیزهایی که فقط خرج دارند. ماشینی که هر سال تعمیر میخواهد یا طلای زینتی با اجرتِ بالا، سرمایهگذاریِ واقعی نیستند.
- نگه داشتنِ پولِ زیاد در حسابِ جاری. با تورمِ ما، این پول هر ماه آب میرود.
- دنبالِ پولدار شدنِ سریع رفتن. کسی که سلامت مالی ندارد، معمولاً با وعدهٔ «سودِ تضمینی ماهی ۱۰٪» بیشتر ضرر میکند. هر وعدهٔ سودِ بالا و بیریسک را نشانهٔ خطر بدانید.
پس دفعهٔ بعد که خواستید تصمیمِ مالیِ بزرگی بگیرید، اول کارنامه را نگاه کنید. اگر صندوقِ اضطراری قرمز است، آن تصمیم صبر میکند.
سوالات متداول
سلامت مالی یعنی چه؟
سلامت مالی یعنی خرجتان از درآمد کمتر باشد، بدهیتان قابلپرداخت باشد، برای روزِ مبادا پول کنار داشته باشید و برای آینده هم سرمایهگذاری کنید. با هشت شاخص مثلِ نرخ پسانداز و صندوق اضطراری میشود آن را اندازه گرفت.
از کجا بفهمیم وضعیت مالیمان سالم است؟
سه عددِ اصلی را حساب کنید: چند درصد درآمد را پسانداز میکنید، با پولِ کنار گذاشته چند ماه بیدرآمد دوام میآورید و چند درصدِ درآمد صرفِ قسط میشود. بالای ۱۰٪ پسانداز، دستکم ۳ ماه ذخیره و قسطِ زیرِ ۳۰٪ نشانهٔ وضعِ سالم است.
صندوق اضطراری چقدر باید باشد؟
قاعدهٔ رایج ۳ تا ۶ ماه خرجِ ضروریِ زندگی، همراه با قسطهاست. اگر درآمدتان ثابت نیست یا فقط یک نانآور دارید، ۶ تا ۱۲ ماه امنتر است. با تورمِ بالا، این عدد را سالی یک بار با خرجِ تازه دوباره حساب کنید.
صندوق اضطراری را کجا نگه داریم؟
جایی که در یکی دو روز نقد شود و ارزشش یکشبه کم نشود، مثلِ سپردهٔ بانکی یا صندوقِ درآمد ثابت. سهام، ارزِ دیجیتال و هر بازارِ پرنوسانی برای این پول مناسب نیست، چون ممکن است درست روزِ نیاز پایین باشد.
نسبت بدهی به درآمد چقدر باید باشد؟
جمعِ قسطهای ماهانه را بر درآمدِ ماهانه تقسیم کنید. زیرِ ۳۰٪ خوب است، بین ۳۰ تا ۴۰ درصد یعنی باید مراقب باشید و بالای ۴۰٪ یعنی کوچکترین اتفاقِ ناگهانی میتواند شما را در پرداختِ قسطها گرفتار کند.
چطور ثبات مالی پیدا کنیم؟
به ترتیب: خرجها را یک ماه بنویسید، یک ماه خرج را کنار بگذارید، بدهیهای گران را کم کنید، بیمهٔ تکمیلی بگیرید، ذخیره را به ۳ تا ۶ ماه برسانید و بعد سرمایهگذاریِ بلندمدت را با پساندازِ خودکارِ ماهانه شروع کنید.
بودجه چیست و قاعدهٔ ۵۰، ۳۰، ۲۰ در ایران جواب میدهد؟
بودجه یعنی پیش از خرج تصمیم بگیرید هر تومانِ درآمد کجا برود. قاعدهٔ ۵۰٪ ضروری، ۳۰٪ خواسته و ۲۰٪ پسانداز با اجارههای امروز برای خیلیها سخت است. بهتر است هر سال سهمِ خرجِ ضروری را چند درصد پایین بیاورید.
با درآمدِ کم هم میشود سلامت مالی داشت؟
بله. سلامت مالی به نسبتها بستگی دارد، نه به مبلغِ درآمد. کسی که با درآمدِ کم خرجش را کمتر از درآمد نگه میدارد، قسطِ سنگین ندارد و هر ماه کمی کنار میگذارد، از کسی که درآمدِ بالا و بدهیِ بالا دارد سالمتر است.
جمعبندی: سلامت مالی را سالی یک بار آزمایش کنید
سلامت مالی یک عدد نیست؛ هشت عدد است که کنارِ هم معنا پیدا میکنند. نرخ پسانداز، صندوق اضطراری، نسبت بدهی به درآمد، ارزش خالص دارایی، سهمِ خرجِ ضروری، بیمه، سپرِ تورم و آمادگی برای آینده. هیچکدام سخت نیست و همه را با یک ماشینحساب در خانه حساب میکنید.
پس امروز یک کاغذ بردارید و کارنامهٔ خودتان را پر کنید. لازم نیست همه سبز باشد. کافی است بدانید کدام قرمز است و امسال فقط روی همان یکی کار کنید. سالِ بعد، همین کاغذ را دوباره پر کنید و ببینید چقدر جلو آمدهاید.