
انواع حساب بانکی و تفاوت آنها؛ کدام حساب برای شماست؟
فهرست مطالب۱۳ بخش
- انواع حساب بانکی در یک نگاه
- حساب جاری چیست و چه کسی لازمش دارد؟
- چک صیادی و شرطهای گرفتنِ دستهچک
- حساب قرضالحسنهٔ پسانداز؛ قلکی که سود نمیدهد
- سپردهٔ کوتاهمدت و سود روزشمار
- سپردهٔ کوتاهمدت ویژه چه فرقی دارد؟
- سپردهٔ بلندمدت و جریمهٔ شکستِ سپرده
- حسابهای دیگر: مشترک، وکالتی، ارزی و حسابِ فرزند
- کدام حساب بانکی سود بیشتری دارد؟
- از کجا بفهمیم نوع حساب بانکی ما چیست؟
- شماره حساب، شماره کارت و شمارهٔ شبا چه فرقی دارند؟
- کدام حساب بانکی برای شماست؟ چکلیستِ انتخاب
- پنج اشتباهِ رایج دربارهٔ حساب بانکی
- برای افتتاحِ حساب چه لازم است؟
- سوالات متداول
- جمعبندی
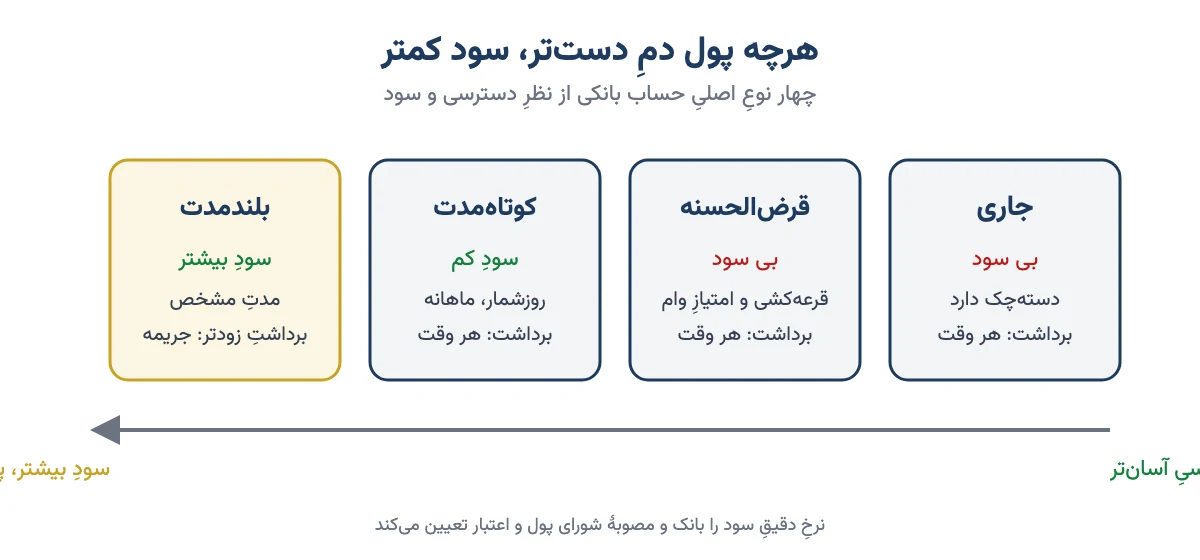
خیلیها سالهاست حسابِ بانکی دارند، ولی اگر بپرسید «حسابتان چه نوعی است؟» شانه بالا میاندازند. جوابِ کوتاه این است: انواع حساب بانکی در ایران چهار دستهٔ اصلی دارد. حسابِ جاری برای دستهچک، قرضالحسنهٔ پسانداز بی سود ولی با امتیازِ وام، سپردهٔ کوتاهمدت با سودِ کم و برداشتِ آزاد، و سپردهٔ بلندمدت با سودِ بیشتر و پولی که چند وقت قفل میشود.
فرقِ اینها فقط در اسم نیست. یکی پولتان را دمِ دست نگه میدارد، یکی کمی سود میدهد و یکی سودِ بیشتری میدهد ولی اگر زودتر سراغش بروید جریمه دارد. در ادامه هر کدام را ساده توضیح میدهم، با مثالِ عددی حساب میکنیم کدام سودِ بیشتری دارد، و یاد میگیریم نوعِ حسابِ خودمان را از کجا بفهمیم.
انواع حساب بانکی در یک نگاه
بیایید حسابها را با وسیلههای خانه مقایسه کنیم. حسابِ جاری مثلِ کیفپولِ دمِ دستِ یک کاسب است که دستهچک هم تویش دارد. قرضالحسنهٔ پسانداز مثلِ قلک است: سودی نمیدهد، ولی بانک با پولِ همین قلکها به دیگران وامِ کمبهره میدهد. سپردهٔ کوتاهمدت جیبی است که کمی سود میدهد. سپردهٔ بلندمدت هم گاوصندوقی است که درش را برای مدتی قفل میکنید تا سودِ بیشتری بگیرید.
جدولِ زیر فرقهای اصلی را کنارِ هم گذاشته است:
| نوع حساب | سود | برداشت | دستهچک | به درد چه کسی میخورد |
|---|---|---|---|---|
| جاری | ندارد | هر وقت بخواهید | دارد (چک صیادی) | کاسب، شرکت، کسی که چک میکشد |
| قرضالحسنهٔ پسانداز | ندارد؛ قرعهکشی و امتیازِ وام | هر وقت بخواهید | ندارد | کسی که دنبالِ وامِ قرضالحسنه است |
| سپردهٔ کوتاهمدت عادی | کم؛ حدودِ ۵٪ سالانه، روزشمار | هر وقت بخواهید | ندارد | حقوقبگیر، خرجِ روزانه، پولِ اضطراری |
| سپردهٔ بلندمدت | بیشتر؛ یکساله حدودِ ۲۰٫۵٪ | فقط سرِ موعد، وگرنه جریمه | ندارد | کسی که پولی دارد که تا مدتی لازمش نمیشود |
پس اگر فقط یک جمله یادتان بماند، این باشد: هرچه پول راحتتر دمِ دست باشد، سودش کمتر است. این قاعده تقریباً در همهٔ بانکها برقرار است.
حساب جاری چیست و چه کسی لازمش دارد؟
حساب جاری حسابی است که با آن میشود چک کشید. اسمِ کاملش در بیشترِ بانکها «قرضالحسنهٔ جاری» است. یعنی پولتان را بی سود به بانک قرض میدهید و در عوض، بانک به شما دستهچک و خدماتِ پرداخت میدهد.
این حساب سود ندارد. برای همین نگهداشتنِ پولِ زیاد در آن فقط برای کسی منطقی است که مرتب چک میکشد یا چکِ دیگران را وصول میکند: مغازهدار، پیمانکار، شرکت.
چک صیادی و شرطهای گرفتنِ دستهچک
از اولِ سالِ ۱۴۰۰، طبقِ قانونِ اصلاحِ قانونِ صدورِ چک، هر چکی که میکشید باید در سامانهٔ صیاد ثبت شود. یعنی مبلغ، تاریخ و نامِ گیرنده را در اپِ بانک یا اینترنتبانک وارد میکنید و گیرنده هم باید دریافتش را در سامانه تأیید کند. چک در وجهِ حامل هم دیگر کشیده نمیشود. به این چکها «چک صیادی» میگویند.
برای گرفتنِ دستهچک معمولاً این شرطها لازم است:
- دستکم ۱۸ سال سن داشته باشید.
- چکِ برگشتیِ رفعنشده نداشته باشید.
- بدهیِ عقبافتاده به هیچ بانکی نداشته باشید.
- بانک اعتبارِ شما را بسنجد و سقفِ مبلغِ چکهایتان را تعیین کند.
طبقِ دستورالعملِ بانک مرکزی، هر نفر در هر بانک معمولاً فقط یک حسابِ جاریِ انفرادی میتواند داشته باشد. پس حسابِ جاری را برای ابزارِ کار بخواهید، نه برای پسانداز. چکِ بیمحل هم یعنی دردسرِ قانونی و بستهشدنِ راهِ وام؛ با آن شوخی نکنید.
حساب قرضالحسنهٔ پسانداز؛ قلکی که سود نمیدهد
حسابِ قرضالحسنهٔ پسانداز سود ندارد. پولی که آنجا میگذارید، منبعِ وامهای قرضالحسنه است؛ همان وامِ ازدواج، فرزندآوری، درمان یا تعمیرِ خانه که کارمزدِ کمی دارد.
پس چرا کسی پولش را بی سود آنجا بگذارد؟ سه دلیل دارد:
- قرعهکشی: بانکها سالی یک یا چند بار بینِ صاحبانِ این حسابها جایزه قرعهکشی میکنند. شانسِ شما به موجودی و مدتِ ماندنِ پول بستگی دارد.
- امتیازِ وام: بعضی بانکها بهاندازهٔ میانگینِ موجودی و مدتی که پول در حساب مانده، به شما امتیاز میدهند. بعد با همین امتیاز وامِ قرضالحسنه میگیرید.
- نیتِ خیر: بعضیها عمداً پولشان را آنجا میگذارند تا به وامِ دیگران کمک کنند.
اشکالش این است که تورم بیصدا ارزشِ پولتان را میخورد. مثلِ لیوانِ شیری که هر ماه کمی آب تویش میریزند: مقدارش همان است، ولی دیگر همان شیر نیست. پس اگر برای امتیازِ وام پول میگذارید، پیش از آن از بانک بپرسید با چقدر موجودی و چند ماه، چه وامی میدهند.
سپردهٔ کوتاهمدت و سود روزشمار
بیشترِ حسابهایی که کارتِ حقوق یا کارتِ خرید به آنها وصل است، سپردهٔ کوتاهمدتاند. پول هر وقت بخواهید در دسترس است و بانک کمی هم سود میدهد.
سودِ این حساب در بیشترِ بانکها «روزشمار» است. یعنی بانک هر روز کمترین موجودیِ آن روز را میبیند، سودِ همان روز را حساب میکند و جمعش را آخرِ ماه به حسابتان میریزد. بعضی بانکها هنوز کمترین موجودیِ کلِ ماه را مبنا میگیرند. این را از بانکِ خودتان بپرسید، چون فرقش کم نیست.
بیایید با هم حساب کنیم. فرض کنید ۱۰۰ میلیون تومان در سپردهٔ کوتاهمدت با نرخِ ۵٪ سالانه دارید:
- سودِ یک سال: ۱۰۰ میلیون × ۵٪ = ۵ میلیون تومان.
- سودِ ماهانه: ۵ میلیون ÷ ۱۲ = حدودِ ۴۱۷ هزار تومان.
- سودِ روزانه: ۵ میلیون ÷ ۳۶۵ = حدودِ ۱۳٬۷۰۰ تومان.
این عددها فقط مثالاند. سودِ مبلغ و نرخِ خودتان را با ماشینحسابِ سود بانکی دقیق حساب کنید. پس سپردهٔ کوتاهمدت جای پولِ خرج و پولِ اضطراری است، نه جای بزرگکردنِ سرمایه.
سپردهٔ کوتاهمدت ویژه چه فرقی دارد؟
بعضی بانکها سپردههای سهماهه و ششماهه هم دارند که به آنها «کوتاهمدت ویژه» میگویند. طبقِ گزارشهای منتشرشده از مصوبهای که از آبان ۱۴۰۴ اجرا شده، سقفِ سودِ سهماهه حدودِ ۱۲٪ و ششماهه حدودِ ۱۷٪ است. یعنی جایی بینِ کوتاهمدتِ عادی و بلندمدت. شرطهای برداشتِ زودتر از موعد را پیش از امضا بخوانید.
سپردهٔ بلندمدت و جریمهٔ شکستِ سپرده
در سپردهٔ بلندمدت پولتان را برای مدتِ مشخص، مثلاً یک یا دو سال، به بانک میسپارید. در عوض بانک سودِ بیشتری میدهد و معمولاً هر ماه به یک حسابِ کوتاهمدت واریز میکند. سقفِ سودِ سپردهٔ یکساله را شورای پول و اعتبار تعیین میکند و طبقِ آخرین گزارشها تا مهر ۱۴۰۵ حدودِ ۲۰٫۵٪ است.
همان ۱۰۰ میلیون تومان را این بار یکساله بگذاریم:
- سودِ یک سال: ۱۰۰ میلیون × ۲۰٫۵٪ = ۲۰٫۵ میلیون تومان.
- سودِ ماهانه: ۲۰٫۵ میلیون ÷ ۱۲ = حدودِ ۱ میلیون و ۷۰۸ هزار تومان.
یعنی تقریباً چهار برابرِ کوتاهمدتِ عادی. ولی یک شرط دارد: پول باید تا سرِ موعد بماند.
اگر وسطِ کار پول را بیرون بکشید، به آن «شکستنِ سپرده» میگویند. بانک سودِ مدتی را که پول مانده، با نرخِ پایینترِ همان مدت دوباره حساب میکند. سودی را که بیشتر داده بود، از اصلِ پولتان کم میکند. مثلِ این است که یک آپارتمان را یکساله با اجارهٔ ارزانتر گرفته باشید و ششِ ماهه بلند شوید؛ صاحبخانه تخفیف را پس میگیرد. پس فقط پولی را بلندمدت بگذارید که مطمئنید تا آخرِ مدت لازمش نمیشود.
حسابهای دیگر: مشترک، وکالتی، ارزی و حسابِ فرزند
جز این چهار دسته، چند حسابِ دیگر هم هست که بیشترشان در واقع همان حسابهای بالا با یک شرطِ اضافهاند:
- حساب مشترک: دو یا چند نفر صاحبِ یک حساباند؛ مثلاً زن و شوهر یا شریکهای یک کار. موقعِ باز کردن مشخص میکنید که برداشت با امضای یکی کافی است یا امضای همه لازم است.
- حساب وکالتی: حسابی که به کارگزاری یا فروشنده وکالت میدهید پولش را برای یک خرید مسدود کند و بعد بردارد. پرکاربردترین نمونهاش خریدِ خودرو از بورس کالاست. جزئیاتش را در آموزشِ افتتاحِ حساب وکالتی گفتهام.
- حساب ارزی: حسابی به دلار، یورو یا ارزهای دیگر در بانکهای داخلی. افتتاح و برداشت از آن شرطها و محدودیتهای خودش را دارد و هر بانک قاعدهٔ جدا دارد.
- حسابِ کودک و نوجوان: برای زیر ۱۸ سال، ولی یا قیم حساب را به نامِ فرزند باز میکند. همین حساب لازم است اگر بخواهید برای فرزندتان در سجام ثبتنام کنید و سهام بخرید.
کدام حساب بانکی سود بیشتری دارد؟
اگر فقط عددِ سود را ببینیم، ترتیب روشن است: سپردهٔ بلندمدت، بعد کوتاهمدتِ ویژه، بعد کوتاهمدتِ عادی. قرضالحسنه و جاری هم سودی ندارند. بعضی بانکها «طرحِ ویژه» با نرخِ بالاتر تبلیغ میکنند. شرطهایش را کتبی بخواهید و ببینید با سقفِ مصوب جور درمیآید یا نه.
ولی سودِ بانک را همیشه باید کنارِ تورم گذاشت. طبقِ گزارشِ مرکز آمار، تورمِ سالانهٔ شهریور ۱۴۰۵ حدودِ ۷۳٫۶٪ بود. حسابش ساده است:
- ۱۰۰ میلیون تومان یک سال در سپردهٔ ۲۰٫۵ درصدی میماند و ۱۲۰٫۵ میلیون میشود.
- سبدِ خریدی که پارسال ۱۰۰ میلیون میارزید، حالا حدودِ ۱۷۳٫۶ میلیون است.
- ۱۲۰٫۵ ÷ ۱۷۳٫۶ = حدودِ ۰٫۶۹. یعنی با پولِ سود گرفتهتان فقط حدودِ ۶۹ درصدِ همان سبد را میخرید.
آیا پولتان بیشتر شد؟ عددش بله، قدرتِ خریدش نه. این همان چیزی است که به آن نرخِ سودِ واقعیِ منفی میگویند؛ در مقالهٔ نرخ بهره چیست مفصلتر توضیحش دادهام.
برای همین، خیلیها برای پولِ کمریسک سراغِ صندوق درآمد ثابت یا اوراق خزانهٔ اسلامی (اخزا) هم میروند. صندوقها معمولاً بی جریمهٔ برداشتاند و سودشان هر روز به قیمتِ واحد اضافه میشود. ولی تضمینِ بانکی ندارند و یکی دو روزِ کاری طول میکشد تا پول به حساب برگردد. هیچکدام هم جلوی تورمِ بالا را بهتنهایی نمیگیرند. تصمیمِ نهایی با خودتان؛ فقط بیخبر تصمیم نگیرید.
از کجا بفهمیم نوع حساب بانکی ما چیست؟
این پرسش را خیلیها از من میپرسند، معمولاً وقتی میبینند سالی یک ریال سود نگرفتهاند. راههای مطمئن به ترتیبِ آسانی اینهاست:
- اپ یا اینترنتبانک را باز کنید. در فهرستِ حسابها، کنارِ شماره حساب یا در جزئیاتِ آن، نوعِ سپرده نوشته شده است؛ مثلاً «قرضالحسنهٔ پسانداز» یا «کوتاهمدت».
- گردشِ حساب را نگاه کنید. اگر آخرِ هر ماه ردیفی با عنوانِ «سود سپرده» میبینید، حسابتان کوتاهمدت یا بلندمدت است. اگر هیچوقت سودی واریز نشده، بهاحتمالِ زیاد قرضالحسنه است.
- دستهچک دارید؟ حسابی که دستهچک دارد، جاری است.
- قرارداد یا برگهٔ افتتاحِ حساب را پیدا کنید. نوعِ حساب همان بالای برگه آمده است.
- از شعبه یا تلفنبانک بپرسید. با شماره حساب یا شماره کارت، کارمندِ بانک در یک دقیقه جوابتان را میدهد. این قطعیترین راه است.
شاید شنیده باشید که از رقمِ بعد از کدِ بانک در شمارهٔ شبا میشود نوعِ حساب را فهمید. این رقم در بهترین حالت حسابِ سپرده را از حسابِ وام جدا میکند. فرقِ جاری، قرضالحسنه و کوتاهمدت را نشان نمیدهد. پس به آن تکیه نکنید و یکی از پنج راهِ بالا را بروید.
شماره حساب، شماره کارت و شمارهٔ شبا چه فرقی دارند؟
این سه عدد را خیلیها با هم قاطی میکنند. جدولِ زیر فرقشان را نشان میدهد:
| شماره | شکل | کاربرد |
|---|---|---|
| شماره حساب | طولش در هر بانک فرق دارد | انتقالِ پول درونِ همان بانک |
| شماره کارت | ۱۶ رقم، روی کارت | خرید، کارتبهکارت، خودپرداز |
| شمارهٔ شبا | با IR شروع میشود و ۲۴ رقم پس از آن دارد | انتقالِ پول بینِ بانکها (پایا و ساتنا)، واریزِ حقوق و سودِ سهام |
یک حساب ممکن است چند کارت داشته باشد، ولی فقط یک شماره حساب و یک شبا دارد. پس برای گرفتنِ پول، شبا یا شماره کارت بدهید؛ رمزِ کارت و کدِ پیامکی را هیچوقت به هیچکس ندهید.
کدام حساب بانکی برای شماست؟ چکلیستِ انتخاب
بهترین حساب، حسابی است که با کارِ پولتان جور باشد. خودتان را در یکی از این حالتها پیدا کنید:
- حقوق میگیرید و خرجِ روزانه دارید: سپردهٔ کوتاهمدت با کارت. سودِ کمش از هیچ بهتر است.
- کاسباید یا چک میکشید: حساب جاری، ولی فقط بهاندازهٔ چکهای پیشِ رو در آن پول بگذارید.
- پولِ روزِ مبادا کنار میگذارید: کوتاهمدت یا صندوقِ درآمد ثابت؛ جایی که یکی دو روزه نقد شود. در مقالهٔ پسانداز چیست گفتهام این پول چقدر باشد.
- برای وامِ قرضالحسنه برنامه دارید: قرضالحسنهٔ پسانداز در بانکی که وام میدهد، با دانستنِ دقیقِ شرطهای امتیاز.
- پولی دارید که یک سال لازمش ندارید: سپردهٔ بلندمدت یکی از گزینههاست. ولی پیش از آن سودش را با تورم و با گزینههای دیگر مقایسه کنید.
- برای فرزندتان پسانداز میکنید: حسابِ کودک به نامِ خودش، تا بعدها برای ثبتنام در سجام و خریدِ سهام هم به کارش بیاید.
داشتنِ چند حساب برای چند کار هم کاملاً عادی است. مادربزرگهای ما پولِ نان را از پولِ جهیزیه جدا در پاکتهای مختلف میگذاشتند؛ همین فکر با حسابهای بانکی هم کار میکند.
پنج اشتباهِ رایج دربارهٔ حساب بانکی
- پولِ زیاد در حسابِ بی سود، بیخبر. خیلیها سالها پولشان در قرضالحسنه یا جاری مانده و خبر نداشتهاند. یک بار نوعِ حسابتان را بپرسید.
- شکستنِ سپردهٔ بلندمدت. پولی را بلندمدت گذاشتن که سه ماه بعد لازم میشود، یعنی جریمه و از دست رفتنِ بخشی از سود.
- دل بستن به وعدهٔ سودِ خیلی بالا. اگر جایی سودی بسیار بیشتر از سقفِ مصوب وعده داد، شرطها را کتبی بخواهید. مؤسسهٔ بیمجوز هم که جای خود دارد؛ مجوزش را در سایت بانک مرکزی ببینید.
- اجاره دادنِ حساب یا کارت به دیگران. این روزها بعضیها برای حساب و کارتِ مردم پول میدهند. هر پولِ مشکوکی که از آن حساب رد شود، مسئولیتش با صاحبِ حساب است.
- نادیده گرفتنِ کارمزدها. پیامک، صدورِ کارتِ المثنی، دستهچک و انتقالِ بینبانکی هزینه دارند. کارمزدِ بانکی کم است، ولی در حسابی که سودی ندارد، همین کم هم از جیبتان میرود.
برای افتتاحِ حساب چه لازم است؟
برای بیشترِ حسابها کارتِ ملیِ هوشمند و شناسنامه کافی است. امروز خیلی از بانکها افتتاحِ حسابِ غیرحضوری هم دارند؛ با اپِ بانک، عکس و فیلمِ احرازِ هویت میفرستید و کارت را برایتان پست میکنند. برای حسابِ جاری، بانک مدارکِ بیشتری مثلِ مدرکِ شغلی و نشانیِ محلِ سکونت میخواهد و سابقهٔ چک و بدهیتان را هم استعلام میکند.
پیش از امضا، سه چیز را از بانک بپرسید: نوعِ دقیقِ حساب، نرخِ سود و روشِ حسابش (روزشمار یا ماهانه)، و شرطِ برداشتِ زودتر از موعد.
سوالات متداول
انواع حساب بانکی کداماند؟
چهار نوعِ اصلی: حساب جاری با دستهچک و بی سود، قرضالحسنهٔ پسانداز بی سود با قرعهکشی و امتیازِ وام، سپردهٔ کوتاهمدت با سودِ کم و برداشتِ آزاد، و سپردهٔ بلندمدت با سودِ بیشتر و مدتِ مشخص. حساب مشترک، وکالتی، ارزی و حسابِ کودک هم شکلهای دیگرِ همین حسابها هستند.
نوع حساب بانکی خود را از کجا بفهمیم؟
سادهترین راه، دیدنِ جزئیاتِ حساب در اپ یا اینترنتبانک است. اگر در گردشِ حساب هر ماه ردیفِ سود سپرده دارید، کوتاهمدت یا بلندمدت است؛ اگر دستهچک دارید، جاری است. قطعیترین راه هم پرسیدن از شعبه با شماره حساب یا شماره کارت است.
کدام حساب بانکی سود بیشتری دارد؟
سپردهٔ بلندمدت بیشترین سود را دارد؛ طبقِ آخرین گزارشها تا مهر ۱۴۰۵ سقفِ یکساله حدودِ ۲۰٫۵ درصد است. بعد کوتاهمدتِ ویژه و بعد کوتاهمدتِ عادی با حدودِ ۵ درصد میآیند. حساب جاری و قرضالحسنه سودی ندارند. سود را همیشه با تورم مقایسه کنید.
فرق حساب جاری و قرضالحسنه چیست؟
هر دو سود ندارند. حساب جاری دستهچک دارد و برای چک کشیدن و کارِ تجاری است. قرضالحسنهٔ پسانداز دستهچک ندارد، ولی در قرعهکشی بانک شرکت میکند و در بعضی بانکها امتیازِ گرفتنِ وامِ قرضالحسنه میدهد.
سود روزشمار یعنی چه؟
یعنی بانک سودِ سپردهٔ کوتاهمدت را هر روز بر پایهٔ کمترین موجودیِ همان روز حساب میکند و جمعِ آن را آخرِ ماه واریز میکند. این روش برای سپردهگذار از روشِ کمترین موجودیِ کلِ ماه بهتر است، چون برداشتِ یک روز سودِ همهٔ ماه را از بین نمیبرد.
اگر سپردهٔ بلندمدت را زودتر بشکنیم چه میشود؟
بانک سودِ مدتی را که پول مانده با نرخِ پایینترِ همان مدت دوباره حساب میکند و سودِ اضافهای را که پرداخته از اصلِ پول کم میکند. به همین دلیل فقط پولی را بلندمدت بگذارید که تا پایانِ مدت لازمش ندارید.
آیا از شماره شبا میشود نوع حساب را فهمید؟
نه بهطورِ کامل. رقمِ بعد از کدِ بانک در شبا در بهترین حالت حسابِ سپرده را از حسابِ وام جدا میکند و فرقِ جاری، قرضالحسنه و کوتاهمدت را نشان نمیدهد. برای دانستنِ نوعِ دقیق، اپِ بانک یا شعبه را ببینید.
برای سجام و بورس چه حسابی لازم است؟
حسابی که در سجام ثبت میکنید باید به نامِ خودتان باشد، چون سودِ سهام و پولِ فروش به همان حساب واریز میشود. برای فرزندِ زیر ۱۸ سال هم حساب باید به نامِ خودِ فرزند باشد. یک سپردهٔ کوتاهمدتِ معمولی برای این کار کافی است.
جمعبندی
انواع حساب بانکی را میشود با یک قاعده به خاطر سپرد: هرچه پول دمِ دستتر، سود کمتر. جاری و قرضالحسنه سود ندارند، کوتاهمدت کمی سود دارد و بلندمدت بیشتر، به شرطِ صبر. هیچکدام هم در تورمِ امروز بهتنهایی قدرتِ خریدِ پول را حفظ نمیکنند.
پس امروز یک کار بکنید: اپِ بانکتان را باز کنید و ببینید هر حسابتان چه نوعی است و پولِ هر کدام برای چه کاری آنجاست. بعد سودِ واقعیاش را با ماشینحسابِ سود بانکی حساب کنید و کنارِ تورم بگذارید. همین پنج دقیقه ممکن است سالی چند میلیون تومان برایتان فرق کند.