
تاثیر ارز دیجیتال بر اقتصاد: تورم، پول ملی، بانکها و سیاست پولی
فهرست مطالب۱۱ بخش
- اول ببینیم از کدام «ارز دیجیتال» حرف میزنیم
- ارز دیجیتال چه اثری بر اقتصاد کشورها دارد؟
- ۱. انتقالِ پول ارزانتر و سریعتر
- ۲. شمول مالی: بانک برای کسی که بانک ندارد
- ۳. پناهگاه در برابرِ تورم، ولی با ریسکِ بزرگ
- ۴. فرار سرمایه و ضعیفشدنِ پولِ ملی
- ۵. مصرفِ انرژی و استخراج
- ارز دیجیتال و تورم: لیوانِ شیری که آب قاطیاش نمیشود؟
- آیا ارز دیجیتال جای پول ملی را میگیرد؟
- ارز دیجیتال با سیاست پولی و بانک مرکزی چه میکند؟
- بانکها چه میشوند؟
- بانکهای مرکزی چه واکنشی به رمزارزها نشان دادهاند؟
- ساختنِ پولِ دیجیتالِ رسمی (CBDC)
- قانون برای استیبلکوینها
- محدودکردن یا ممنوعکردن
- تاثیر ارز دیجیتال بر اقتصاد ایران
- اشتباههای رایج در فکرکردن به ارز دیجیتال و اقتصاد
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: این ارز دیجیتال که اینهمه اسمش را میشنویم، بالاخره به اقتصادِ کشور کمک میکند یا ضرر میزند؟ جوابِ کوتاه این است: تاثیر ارز دیجیتال بر اقتصاد هنوز محدود است، ولی در سه جا جدی است: جایی که مردم به پولِ ملی اعتماد ندارند، کارِ بانکها، و دستِ بانک مرکزی برای کنترلِ تورم. اثرش هم بستگی دارد که از کدام نوعِ ارز دیجیتال حرف میزنیم.
در این نوشته با هم قدمبهقدم میبینیم ارز دیجیتال با پول ملی، تورم، بانکها و سیاست پولی چه میکند، بانکهای مرکزیِ دنیا چه واکنشی نشان دادهاند، و همهٔ اینها برای ما در ایران چه معنایی دارد.
اول ببینیم از کدام «ارز دیجیتال» حرف میزنیم
کلمهٔ «ارز دیجیتال» سه چیزِ کاملاً متفاوت را در بر میگیرد. اگر این سه را از هم جدا نکنیم، بحثِ اثر بر اقتصاد قاطی میشود. مثلِ این است که بپرسیم «ماشین برای شهر خوب است یا بد؟» و فرقِ آمبولانس و کامیون را نگذاریم.
- رمزارزها مثلِ بیتکوین: هیچ دولت یا شرکتی منتشرشان نمیکند. یک شبکهٔ کامپیوتری با قاعدهای ثابت آنها را میسازد. قیمتشان تند بالا و پایین میرود. اگر با خودِ مفهوم آشنا نیستید، اول ارز دیجیتال چیست را بخوانید.
- استیبلکوینها مثلِ تتر: یعنی «سکهٔ باثبات». یک شرکتِ خصوصی آنها را منتشر میکند و قول میدهد هر واحد همیشه حدودِ یک دلار بیرزد. جزئیاتش در استیبل کوین چیست آمده است.
- پولِ دیجیتالِ بانک مرکزی (CBDC): یعنی همان پولِ ملی، فقط به شکلِ دیجیتال و مستقیم از بانک مرکزی. نمونهٔ ایرانیاش ریال دیجیتال است.
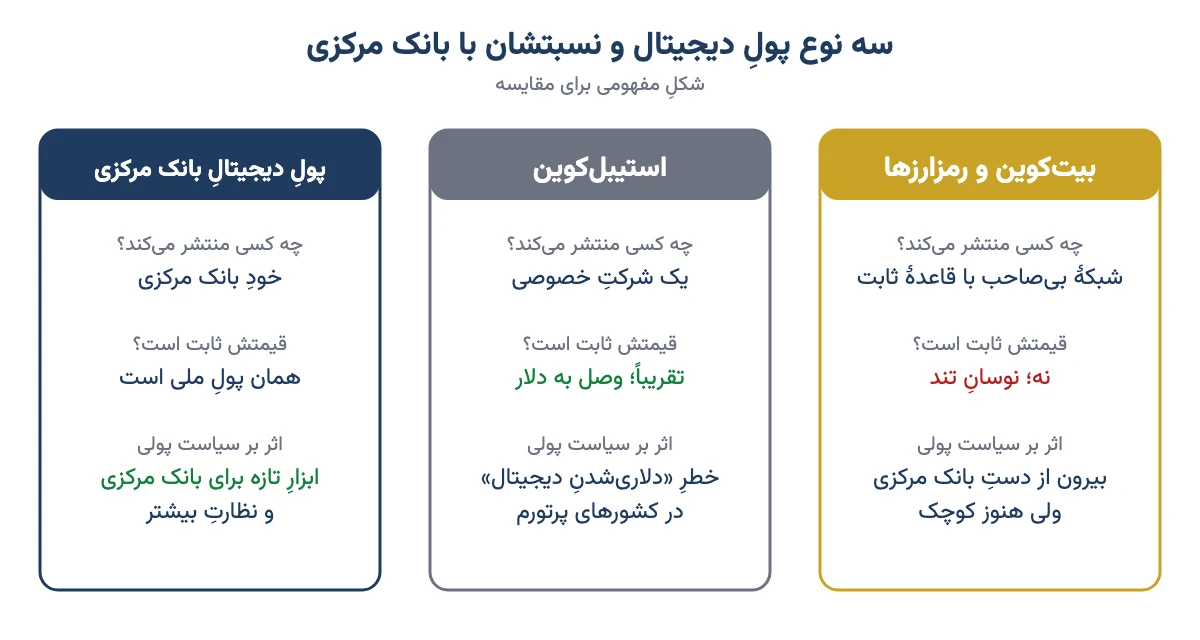
این سه نوع در جدولِ زیر کنارِ هم آمدهاند تا فرقشان یکجا دیده شود.
| ویژگی | بیتکوین و رمزارزها | استیبلکوین | پولِ دیجیتالِ بانک مرکزی |
|---|---|---|---|
| منتشرکننده | شبکهٔ بیصاحب | شرکتِ خصوصی | بانک مرکزی |
| ثباتِ قیمت | کم | زیاد (تا وقتی پشتوانه سالم است) | همان ارزشِ پولِ ملی |
| تعدادِ کل | در بیتکوین سقفِ ثابت | به اندازهٔ تقاضا بیشتر میشود | به تصمیمِ بانک مرکزی |
| اثرِ اصلی بر اقتصاد | دارایی پرریسک و پناهگاهِ بخشی از مردم | جانشینِ دلار در کشورهای پرتورم | تغییرِ نقشِ بانکها و نظارتِ بیشتر |
| نگرانیِ اصلی | نوسان، کلاهبرداری، مصرفِ برق | خروجِ سرمایه و ضعفِ پولِ ملی | حریمِ خصوصی و خالیشدنِ سپردههای بانک |
پس وقتی کسی میگوید «ارز دیجیتال اقتصاد را عوض میکند»، اول بپرسید منظورش کدامیک است. اثرِ هر کدام راهِ جداگانهای دارد.
ارز دیجیتال چه اثری بر اقتصاد کشورها دارد؟
بیایید اثرها را یکییکی و با زبانِ ساده ببینیم. بعضی خوباند، بعضی بد، و بیشترشان به طراحی و قانون بستگی دارند.
۱. انتقالِ پول ارزانتر و سریعتر
فرض کنید کارگری در کشورِ دیگری کار میکند و میخواهد برای خانوادهاش پول بفرستد. از راهِ بانک یا شرکتهای حواله، بخشی از پول در کارمزد میرود و گاهی چند روز طول میکشد. با ارز دیجیتال، بهویژه استیبلکوین، همین پول در چند دقیقه و با هزینهٔ کمتر میرسد.
این برای کشورهایی که درآمدِ زیادی از پولِ فرستادهٔ مهاجرانشان دارند مهم است. هر درصدی که از کارمزد کم شود، مستقیم به جیبِ خانوادهها برمیگردد.
۲. شمول مالی: بانک برای کسی که بانک ندارد
«شمول مالی» یعنی همهٔ مردم بتوانند حسابِ بانکی، پسانداز و پرداختِ امن داشته باشند. طبقِ برآوردهای بانک جهانی، هنوز بیش از یک میلیارد بزرگسال در دنیا حسابِ بانکی ندارند. بیشترشان ولی گوشیِ همراه دارند.
کیفِ پولِ دیجیتال روی گوشی میتواند برای این آدمها کارِ حسابِ بانکی را بکند. این یکی از دلیلهایی است که بانکهای مرکزیِ کشورهای در حالِ توسعه سراغِ پولِ دیجیتالِ خودشان رفتهاند.
۳. پناهگاه در برابرِ تورم، ولی با ریسکِ بزرگ
جایی که پولِ ملی هر سال ارزشش را از دست میدهد، مردم دنبالِ جایی برای نگهداشتنِ ارزشِ پولشان میگردند. در چند کشورِ پرتورم، بخشی از مردم به ارز دیجیتال، بهخصوص استیبلکوینهای دلاری، رو آوردهاند. دربارهٔ اینکه بیتکوین چطور با تورم مقابله میکند جداگانه نوشتهایم.
ولی حواسمان باشد: بیتکوین در یک سال میتواند نصفِ ارزشش را از دست بدهد. یعنی کسی که از ترسِ تورمِ ۴۰ درصدی سراغش میرود، ممکن است با افتِ ۵۰ درصدی روبهرو شود. پناهگاهی که خودش اینقدر تکان میخورد، برای پولِ خرجِ ماهِ بعد جای مناسبی نیست.
۴. فرار سرمایه و ضعیفشدنِ پولِ ملی
«فرار سرمایه» یعنی پول و دارایی از یک کشور بیرون برود، چون صاحبانش به آیندهٔ اقتصادش اعتماد ندارند. ارز دیجیتال این کار را سادهتر کرده است. پولی که قبلاً باید از گمرک یا بانک رد میشد، حالا با چند کلیک جابهجا میشود.
زنجیرهاش ساده است: مردم ریال میدهند و تتر میخرند؛ تقاضا برای پولِ ملی کم میشود؛ ارزشِ پولِ ملی پایینتر میرود؛ و این خودش مردمِ بیشتری را به خریدِ تتر میکشاند. برای همین بانکهای مرکزی به این بخش خیلی حساساند.
۵. مصرفِ انرژی و استخراج
بیتکوین با «استخراج» ساخته میشود. یعنی کامپیوترهای قوی شبانهروز معما حل میکنند و برق مصرف میکنند. در کشوری که برقِ ارزان و یارانهای دارد، این کار میتواند به شبکهٔ برق فشار بیاورد. ما این بحث را در آیا ماینینگ بیتکوین باعث قطع برق میشود باز کردهایم.
از آن طرف، استخراجِ قانونی و مجاز میتواند برقِ اضافه را به درآمد تبدیل کند. پس اینجا هم اثر به قانونگذاری و قیمتِ برق بستگی دارد.
پس تا اینجا: ارز دیجیتال هم فرصت میسازد (انتقالِ ارزان، شمول مالی) و هم خطر (فرارِ سرمایه، نوسان، فشار بر برق). سؤالِ بعدی این است که با خودِ پول و تورم چه میکند.
ارز دیجیتال و تورم: لیوانِ شیری که آب قاطیاش نمیشود؟
من برای توضیحِ تورم همیشه یک مثال میزنم. یک لیوان شیرِ پُر داریم. نصفش را در لیوانِ دیگری میریزیم و هر دو را با آب پُر میکنیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. فقط رقیقتر شد. چاپِ پولِ بیپشتوانه هم همین کار را با پول میکند. توضیحِ کاملش در تورم چیست آمده است.
طرفدارانِ بیتکوین میگویند بیتکوین همان شیری است که کسی نمیتواند به آن آب ببندد. تعدادِ کلِ آن در قاعدهٔ شبکه حداکثر ۲۱ میلیون واحد است و هیچ دولتی نمیتواند بیشترش کند. این حرف تا اینجا درست است.
ولی دو نکته را هم باید گفت. اول اینکه ثابتبودنِ تعداد، قیمت را ثابت نمیکند؛ قیمتِ بیتکوین به دلار هر ماه بالا و پایین میرود و آن را از صفحهٔ قیمت ارزهای دیجیتال میتوانید ببینید. دوم اینکه استیبلکوینها برعکساند: شرکتِ منتشرکننده هر وقت تقاضا باشد، واحدِ تازه میسازد. یعنی شبیهِ یک بانکِ مرکزیِ خصوصی کار میکند و اعتمادِ ما به پشتوانهاش همهچیز است.
پس ارز دیجیتال بهتنهایی تورمِ یک کشور را درست نمیکند. تورم ریشه در کسریِ بودجه، رشدِ نقدینگی و سیاستِ دولت دارد. ارز دیجیتال فقط به بعضی مردم راهی میدهد که از پولِ رقیقشده فرار کنند.
آیا ارز دیجیتال جای پول ملی را میگیرد؟
این پرسشی است که خیلیها دارند. برای جواب، باید یادمان باشد پول سه کار انجام میدهد: وسیلهٔ خرید و فروش است، ارزش را نگه میدارد، و با آن قیمتها را میسنجیم. شرحِ این سه کار در پول چیست آمده است.
بیتکوین در کارِ دوم برای بعضیها جواب داده، ولی در کارِ اول و سوم ضعیف است. نانوای محل نمیتواند قیمتِ نان را به بیتکوین بنویسد، چون فردا ممکن است ۱۰٪ فرق کند. برای همین تقریباً هیچ اقتصادی با بیتکوین قیمتگذاری نمیکند.
تجربهٔ السالوادور درسِ خوبی است. این کشور در سال ۲۰۲۱ بیتکوین را پولِ رسمی کرد و فروشندهها را مجبور کرد آن را بپذیرند. ولی مردم کم از آن استفاده کردند. در ژانویهٔ ۲۰۲۵، در جریانِ توافقِ وامِ صندوق بینالمللی پول، قانون اصلاح شد و پذیرفتنِ بیتکوین اختیاری شد.
استیبلکوینها داستانِ دیگری دارند. آنها در کشورهای پرتورم واقعاً جای بخشی از پولِ ملی را گرفتهاند. ولی دقت کنید: اینها در عمل همان دلارند، فقط در قالبِ دیجیتال. یعنی خطرِ واقعی این نیست که «ارز دیجیتال» جای ریال را بگیرد؛ این است که دلارِ دیجیتال جای آن را بگیرد. به این، «دلاریشدنِ دیجیتال» میگویند.
پس جوابِ من این است: رمزارزهای پرنوسان به این زودی جای پولِ ملی را نمیگیرند. ولی جایی که مردم به پولِ ملی اعتماد ندارند، استیبلکوینهای دلاری میتوانند بخشی از نقشِ آن را بگیرند.
ارز دیجیتال با سیاست پولی و بانک مرکزی چه میکند؟
«سیاست پولی» یعنی تصمیمِ بانک مرکزی دربارهٔ اینکه پول در اقتصاد ارزان باشد یا گران، و حجمش با چه سرعتی زیاد شود. ابزارِ اصلیاش نرخ بهره است. نقشِ کاملِ بانک مرکزی را در بانک مرکزی چیست و چه میکند توضیح دادهایم.
حالا تصور کنید بخشِ بزرگی از مردم پساندازشان را بهجای ریال در تتر نگه دارند. بانک مرکزی نرخِ بهره را بالا میبرد تا تورم را مهار کند. ولی پولی که در تتر است، اصلاً به این تصمیم واکنش نشان نمیدهد. مثلِ این است که بخواهید دمای خانه را با یک شیرِ فلکه تنظیم کنید، در حالی که نیمی از لولهها از کنارِ آن رد میشوند.
چند اثرِ مشخص روی کارِ بانک مرکزی:
- ابزارها کُندتر میشوند: هرچه سهمِ پولهای بیرون از ریال بیشتر باشد، نرخِ بهره و کنترلِ نقدینگی اثرِ کمتری دارند.
- درآمدِ چاپِ پول کم میشود: وقتی مردم پولِ ملی کمتری نگه دارند، دولت و بانک مرکزی سودِ کمتری از انتشارِ پول میبرند.
- دیدِ بانک مرکزی کم میشود: تراکنشهایی که بیرون از شبکهٔ بانکی انجام میشوند، در آمارِ رسمی دیده نمیشوند و تصمیمگیری سختتر میشود.
پس عجیب نیست که بانکهای مرکزی به ارز دیجیتال با احتیاط نگاه میکنند. این موضوع مستقیم به کارِ اصلیشان ربط دارد.
بانکها چه میشوند؟
بانکها از پولی که ما پیششان میگذاریم وام میدهند. اگر سپردهها از بانک بیرون بروند، چه به سمتِ استیبلکوین و چه به سمتِ پولِ دیجیتالِ بانک مرکزی، بانک پولِ کمتری برای وامدادن دارد. به این «خالیشدنِ سپردهها» یا واسطهزدایی میگویند.
نگرانیِ بزرگتر برای روزهای بحران است. تصور کنید شایعهای دربارهٔ یک بانک پخش شود. قبلاً مردم باید صف میبستند تا پولشان را بگیرند. با پولِ دیجیتالِ بانک مرکزی، هر کسی در چند ثانیه میتواند همهٔ سپردهاش را منتقل کند. برای همین بیشترِ طرحهای پولِ دیجیتالِ بانک مرکزی برای هر نفر سقفِ نگهداری در نظر میگیرند و سودی هم به آن نمیدهند.
پس بانکها حذف نمیشوند، ولی نقششان عوض میشود. بانکی که فقط سپرده جمع میکرد و وام میداد، باید خدماتِ بهتری بدهد تا مشتریاش را نگه دارد.
بانکهای مرکزی چه واکنشی به رمزارزها نشان دادهاند؟
واکنشِ بانکهای مرکزی را میشود در سه دسته گذاشت: ساختنِ پولِ دیجیتالِ خودشان، قانونگذاری برای استیبلکوینها، و محدودکردنِ رمزارزها.
ساختنِ پولِ دیجیتالِ رسمی (CBDC)
طبقِ ردیابِ اندیشکدهٔ آتلانتیک کانسل، تا سالِ ۲۰۲۶ بیش از ۱۳۰ کشور که بیش از ۹۸٪ اقتصادِ دنیا را در دست دارند، در حالِ بررسیِ پولِ دیجیتالِ بانک مرکزیاند. ولی فقط چند کشورِ کوچک مثلِ باهاما، جامائیکا و نیجریه آن را کامل راه انداختهاند. در نیجریه هم استقبالِ مردم کم بوده است.
بزرگترین آزمایش مالِ چین است. یوآنِ دیجیتال در شهرهای زیادی آزمایش شده و میلیاردها تراکنش داشته است. هند هم روپیهٔ دیجیتال را آزمایش میکند و بانک مرکزی اروپا روی یوروی دیجیتال کار میکند. آمریکا برعکس، در ژانویهٔ ۲۰۲۵ با فرمانِ رئیسجمهور کار روی دلارِ دیجیتالِ بانک مرکزی را کنار گذاشت.
قانون برای استیبلکوینها
بازارِ استیبلکوینها در میانهٔ ۲۰۲۶ طبقِ ردیابهای بازار به حدودِ ۳۰۰ میلیارد دلار رسیده است. برای اینکه حسش کنیم: این عدد از کلِ تولیدِ سالانهٔ خیلی از کشورها بیشتر است. آمریکا در تیرماهِ ۱۴۰۴ (ژوئیهٔ ۲۰۲۵) قانونی به نامِ GENIUS تصویب کرد که منتشرکنندهها را به نگهداشتنِ پشتوانهٔ کامل و شفاف موظف میکند. اتحادیهٔ اروپا هم قانونِ خودش را دارد.
جالب است که آمریکا با دلارِ دیجیتالِ بانک مرکزی مخالف است، ولی با استیبلکوینهای دلاری مخالف نیست. دلیلش روشن است: هرچه استیبلکوینِ دلاری در دنیا بیشتر دستبهدست شود، تقاضا برای دلار و اوراقِ قرضهٔ آمریکا بیشتر میشود. این همان چیزی است که کشورهای دیگر را نگران میکند.
محدودکردن یا ممنوعکردن
چند کشور، مثلِ چین، معامله و استخراجِ رمزارز را ممنوع کردهاند. بیشترِ کشورها ولی راهِ میانه را رفتهاند: صرافیها مجوز و احرازِ هویت دارند، سود مالیات دارد، و پرداختِ روزمره با رمزارز محدود است.
پس روندِ کلیِ دنیا روشن است: بانکهای مرکزی ایدهٔ پولِ دیجیتال را پذیرفتهاند، ولی میخواهند کنترلش دستِ خودشان باشد.
تاثیر ارز دیجیتال بر اقتصاد ایران
ایران از چند جهت پروندهٔ خاصی است: تورمِ بالا و چندساله، اعتمادِ کم به ارزشِ ریال، برقِ ارزان، و محدودیتهای بینالمللی. همهٔ اینها اثرِ ارز دیجیتال را در ایران پررنگتر کرده است.
- تتر جای دلارِ اسکناس: برای خیلی از ایرانیها، خریدِ تتر شبیهِ خریدِ دلار شده است. قیمتش هم به قیمتِ دلارِ بازار نزدیک است و میتوانید هر دو را در صفحهٔ قیمت دلار کنارِ هم ببینید.
- قانونگذاری: طبقِ آییننامهٔ هیئت وزیران، استخراجِ مجاز با پروانه آزاد است، ولی استفاده از رمزارز برای پرداخت در داخلِ کشور مجاز نیست. بانک مرکزی در مهر ۱۴۰۴ برای خریدِ استیبلکوین در صرافیهای داخلی سقفِ سالانهٔ ۵ هزار دلار و سقفِ نگهداریِ ۱۰ هزار دلار برای هر نفر اعلام کرد. خلاصهٔ قانونها را در آیا ارز دیجیتال در ایران قانونی است ببینید. این قاعدهها زیاد عوض میشوند؛ پیش از هر تصمیم، آخرین اطلاعیه را بخوانید.
- ریال دیجیتال: بانک مرکزی آزمایشِ آن را از ۱۴۰۱ شروع کرد و بعد در جزیرهٔ کیش گسترش داد. ریال دیجیتال همان ریال است و ارزشش با ریال بالا و پایین میرود؛ یعنی جلوی تورم را نمیگیرد، فقط شکلِ پرداخت را عوض میکند.
- استخراج و برق: مزرعههای استخراجِ غیرمجاز در تابستانها به شبکهٔ برق فشار میآورند. این یکی از دلیلهای سختگیریِ دولت است.
بیایید یک مثالِ ساده بزنیم. فرض کنید پساندازِ شما ۱۰۰ میلیون تومان باشد و تورمِ سالانه ۴۰٪. اگر پول در ریال بماند و سودی نگیرد، سالِ بعد با آن فقط به اندازهٔ حدودِ ۷۱ میلیون تومانِ امروز میشود خرید کرد (۱۰۰ تقسیم بر ۱٫۴). این همان لیوانِ شیرِ رقیقشده است. حالا میفهمیم چرا مردم سراغِ تتر، طلا و دلار میروند. (عددها فقط مثالاند.)
ولی هر کدام از این پناهگاهها ریسکِ خودش را دارد. تتر به اعتماد به یک شرکتِ خارجی و قانونهای داخلی بستگی دارد. بیتکوین نوسانِ شدید دارد. طلا هم کارمزد و حبابِ خودش را دارد. پیشنهادِ من این است که هیچوقت همهٔ پسانداز را در یک جا نگذارید.
پس در ایران، ارز دیجیتال بیشتر از آنکه ابزارِ پرداخت باشد، راهی برای فرار از تورم شده است. این هم برای مردم فرصت است و هم برای سیاستگذار هشدار.
اشتباههای رایج در فکرکردن به ارز دیجیتال و اقتصاد
در گفتوگو با دوستان و شاگردان، چند برداشتِ غلط را زیاد شنیدهام:
- «ریال دیجیتال همان رمزارز است.» نه. ریال دیجیتال را بانک مرکزی منتشر میکند، استخراج ندارد و ارزشش همان ریال است.
- «تتر یعنی دلارِ بیریسک.» نه. ارزشِ تتر به این بستگی دارد که شرکتِ منتشرکننده واقعاً پشتوانه داشته باشد. در گذشته استیبلکوینهایی بودهاند که پیوندشان با دلار شکسته است. دربارهٔ تتر و شبکههایش جدا نوشتهایم.
- «بیتکوین تورم را درست میکند.» بیتکوین شاید برای یک نفر پناهگاه باشد، ولی تورمِ یک کشور را تصمیمهای دولت و بانک مرکزی میسازند و درست میکنند.
- «بهزودی پولِ نقد جمع میشود.» حتی کشورهایی که پولِ دیجیتالِ رسمی ساختهاند، اسکناس را کنار نگذاشتهاند. این دو فعلاً کنارِ هم کار میکنند.
پس دفعهٔ بعد که خبری دربارهٔ ارز دیجیتال و اقتصاد شنیدید، این سه سؤال را از خودتان بپرسید: کدام نوعِ ارز دیجیتال؟ چه کسی منتشرش میکند؟ و قانونِ کشور دربارهٔ آن چه میگوید؟
سوالات متداول
ارز دیجیتال چه اثری بر اقتصاد کشورها دارد؟
ارز دیجیتال انتقالِ پول را ارزانتر و سریعتر میکند و میتواند به آدمهای بیحسابِ بانکی خدمات بدهد. در مقابل، فرارِ سرمایه را آسانتر میکند، کارِ بانک مرکزی را سختتر میکند و نوسان و کلاهبرداری هم دارد. اثرِ نهایی به نوعِ ارز و قانونِ هر کشور بستگی دارد.
آیا ارز دیجیتال جای پول ملی را میگیرد؟
رمزارزهای پرنوسان مثلِ بیتکوین به این زودی جای پولِ ملی را نمیگیرند، چون نمیشود با آنها قیمتگذاری کرد. ولی در کشورهای پرتورم، استیبلکوینهای دلاری بخشی از نقشِ پولِ ملی را گرفتهاند که در عمل همان دلاریشدنِ اقتصاد است.
بانکهای مرکزی چه واکنشی به رمزارزها نشان دادهاند؟
بیشترِ بانکهای مرکزی سه کار کردهاند: پولِ دیجیتالِ خودشان را بررسی یا آزمایش کردهاند، برای استیبلکوینها قانونِ پشتوانه و شفافیت گذاشتهاند، و صرافیها را به مجوز و احرازِ هویت موظف کردهاند. چند کشور هم معامله و استخراج را ممنوع کردهاند.
CBDC چیست؟
CBDC یعنی پولِ دیجیتالِ بانک مرکزی؛ همان پولِ ملی، ولی به شکلِ دیجیتال و مستقیم از بانک مرکزی. ارزشش با اسکناس برابر است و استخراج ندارد. ریال دیجیتال در ایران و یوآنِ دیجیتال در چین نمونههای آناند.
آیا ارز دیجیتال باعث تورم میشود؟
رمزارزی مثلِ بیتکوین خودش پولِ تازه در اقتصادِ یک کشور نمیسازد و تورمزا نیست. تورم بیشتر از کسریِ بودجه و رشدِ نقدینگی میآید. ولی اگر مردمِ زیادی از پولِ ملی به ارز دیجیتال فرار کنند، ارزشِ پولِ ملی ضعیفتر میشود و این میتواند تورم را تشدید کند.
فرق ریال دیجیتال با بیتکوین و تتر چیست؟
ریال دیجیتال را بانک مرکزیِ ایران منتشر میکند و ارزشش همان ریال است. بیتکوین صاحب ندارد و قیمتش تند تغییر میکند. تتر را یک شرکتِ خصوصی منتشر میکند و به دلار وصل است. پس ریال دیجیتال جلوی تورم را نمیگیرد، ولی ریسکِ نوسان هم ندارد.
استیبل کوین چه خطری برای اقتصاد دارد؟
بزرگترین خطر برای کشورهای پرتورم، دلاریشدنِ دیجیتال است؛ یعنی مردم پساندازشان را از پولِ ملی به دلارِ دیجیتال ببرند و ابزارهای بانک مرکزی اثرشان را از دست بدهند. خطرِ دیگر، شکستنِ پیوندِ استیبلکوین با دلار در صورتِ ضعفِ پشتوانه است.
جمعبندی
تاثیر ارز دیجیتال بر اقتصاد را نمیشود با یک کلمهٔ «خوب» یا «بد» گفت. بیتکوین بیشتر یک داراییِ پرریسک است، استیبلکوین در عمل دلارِ دیجیتال است، و پولِ دیجیتالِ بانک مرکزی همان پولِ ملی در لباسِ تازه. هر کدام راهِ اثرِ خودش را دارد.
برای ما در ایران، ارز دیجیتال بیشتر آینهٔ تورم است: هرچه اعتماد به ریال کمتر شود، مردم بیشتر سراغِ پناهگاههای دیگر میروند. پس اگر میخواهید پساندازتان را حفظ کنید، اول ریسکِ هر گزینه را بفهمید، از چند جا کمک بگیرید و تصمیمِ نهایی را با حوصله و با خودتان بگیرید.