
ریسکپذیری چیست؟ تست سطح ریسکپذیری و سبد مناسب هر سطح

فهرست مطالب۱۰ بخش
- ریسکپذیری چیست؟ تعریف به زبان ساده
- ریسکپذیری، توانِ ریسک و نیاز به ریسک سه چیزِ جدا هستند
- سطح ریسکپذیری: ریسکگریز، متعادل یا ریسکپذیر؟
- ریسکگریز کیست؟
- سرمایهگذارِ متعادل کیست؟
- ریسکپذیر کیست؟
- تست ریسکپذیری: ریسکپذیری من چقدر است؟
- ریسکگریزها کجا سرمایهگذاری کنند؟ سبدِ مناسبِ هر سطح
- صندوق درآمد ثابت؛ پناهگاهِ ریسکگریزها
- صندوق مختلط و صندوق سهامی؛ قدمِ بعدی
- جای طلا در سبد
- ریسکپذیری با سن تغییر میکند؟
- ریسک خوب و ریسک بد چیست؟
- چه چیزهایی نگرشِ ما را به ریسک میسازند؟
- منبع کنترل: شانس یا تصمیمِ خودم؟
- نتیجهٔ بررسیِ ما در بازار سرمایهٔ ایران
- اشتباههای رایج دربارهٔ ریسکپذیری
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «پولم را کجا بگذارم؟» جوابِ من همیشه با یک پرسش شروع میشود: شما چقدر ریسکپذیر هستید؟
ریسکپذیری یعنی اینکه شما چقدر حاضرید نوسان و احتمالِ ضرر را تحمل کنید، به امیدِ سودِ بیشتر. ریسکپذیری برای هر کس فرق دارد و به سن، درآمد، هدف، تجربه و روحیهٔ او بستگی دارد. اگر سطحِ ریسکپذیریتان را بشناسید، میفهمید کدام دارایی و کدام صندوق به کارتان میآید.
در این راهنما اول ساده میگویم ریسکپذیری چیست. بعد یک تستِ ریسکپذیریِ کوتاه با هم پر میکنیم. آخر هم میگویم هر سطح چه سبدی را معمولاً انتخاب میکند، و چه چیزهایی نگاهِ ما به ریسک را میسازد.
ریسکپذیری چیست؟ تعریف به زبان ساده
اول خودِ ریسک. ریسک یعنی اینکه نتیجه از اول معلوم نیست. ممکن است بیشتر از انتظارتان سود کنید، ممکن است کمتر، و ممکن است ضرر کنید. اگر بخواهید عمیقتر بدانید، در مقالهٔ ریسک چیست و چطور محاسبه میشود آن را با عدد توضیح دادهام.
ریسکپذیری یعنی رابطهٔ شما با همین «معلومنبودن». یک تشبیهِ ساده: دو نفر سوارِ یک اتوبوس در جادهٔ چالوس میشوند. یکی از پیچها لذت میبرد. دیگری از اولِ راه دستش به دستگیره است و دعا میخواند. جاده برای هر دو یکی است؛ تحملِ پیچها فرق دارد.
بازارِ سرمایه هم همین است. سهمی که امروز ۱۰٪ پایین آمده، برای یکی فرصتِ خرید است و برای دیگری شبِ بیخوابی. پس ریسکپذیری خوب یا بد نیست؛ یک ویژگیِ شخصی است که باید آن را بشناسید و با آن کنار بیایید.
ریسکپذیری، توانِ ریسک و نیاز به ریسک سه چیزِ جدا هستند
بیشترِ متنها فقط یک عدد به شما میدهند. ولی من فکر میکنم سه پرسشِ جدا را باید جواب داد:
- تمایل به ریسک (روحیه): وقتی پولتان ۲۰٪ کم شد، چه حالی پیدا میکنید؟ میخوابید یا نه؟
- توانِ ریسک (وضعِ مالی): اگر این پول نصف شد، زندگیتان به هم میریزد یا نه؟ قسطِ خانه، اجاره و خرجِ ماه از جای دیگری تأمین میشود؟
- نیاز به ریسک (هدف): برای رسیدن به هدفتان، مثلاً جهیزیهٔ دخترتان تا پنج سالِ دیگر، اصلاً لازم است ریسکِ زیادی بکنید؟
مثال: یک جوانِ ۲۸ ساله که پول را برای ده سالِ بعد کنار گذاشته، ممکن است روحیهٔ محتاطی داشته باشد ولی توانِ ریسکش بالاست. برعکس، یک بازنشسته که خرجِ ماهش را از سودِ همین پول درمیآورد، شاید دلش هیجان بخواهد، ولی توانِ ریسکش کم است. قاعدهٔ من ساده است: از این سه، هر کدام کمتر بود، همان سقفِ شماست.
سطح ریسکپذیری: ریسکگریز، متعادل یا ریسکپذیر؟
معمولاً آدمها را در سه گروه میگذارند. این سه گروه مثلِ سه پلهٔ یک نردباناند، نه سه جعبهٔ جدا. بیشترِ ما جایی بینِ این پلهها هستیم.
ریسکگریز کیست؟
ریسکگریز یعنی کسی که سودِ کم ولی مطمئن را به سودِ زیاد ولی نامطمئن ترجیح میدهد. برای او مهمترین چیز این است که اصلِ پولش سالم بماند. دیدنِ عددِ قرمز در حسابش آزارش میدهد و ممکن است در بدترین زمان بفروشد.
سرمایهگذارِ متعادل کیست؟
متعادل یعنی کسی که نوسانِ معمولی را میپذیرد، ولی نه هر نوسانی را. حاضر است بخشی از پول را در داراییهای پرنوسان مثلِ سهام بگذارد، به شرطی که بخشِ دیگر جای امنی باشد. بیشترِ مردم در همین گروهاند.
ریسکپذیر کیست؟
ریسکپذیر یعنی کسی که برای سودِ بیشتر، افتِ تند را تحمل میکند. اگر بازار ۳۰٪ پایین بیاید، بهجای ترس، دنبالِ فرصت میگردد. ولی حواسمان باشد: ریسکپذیر بودن یعنی تحملِ نوسان، نه بیحسابی و قمار.
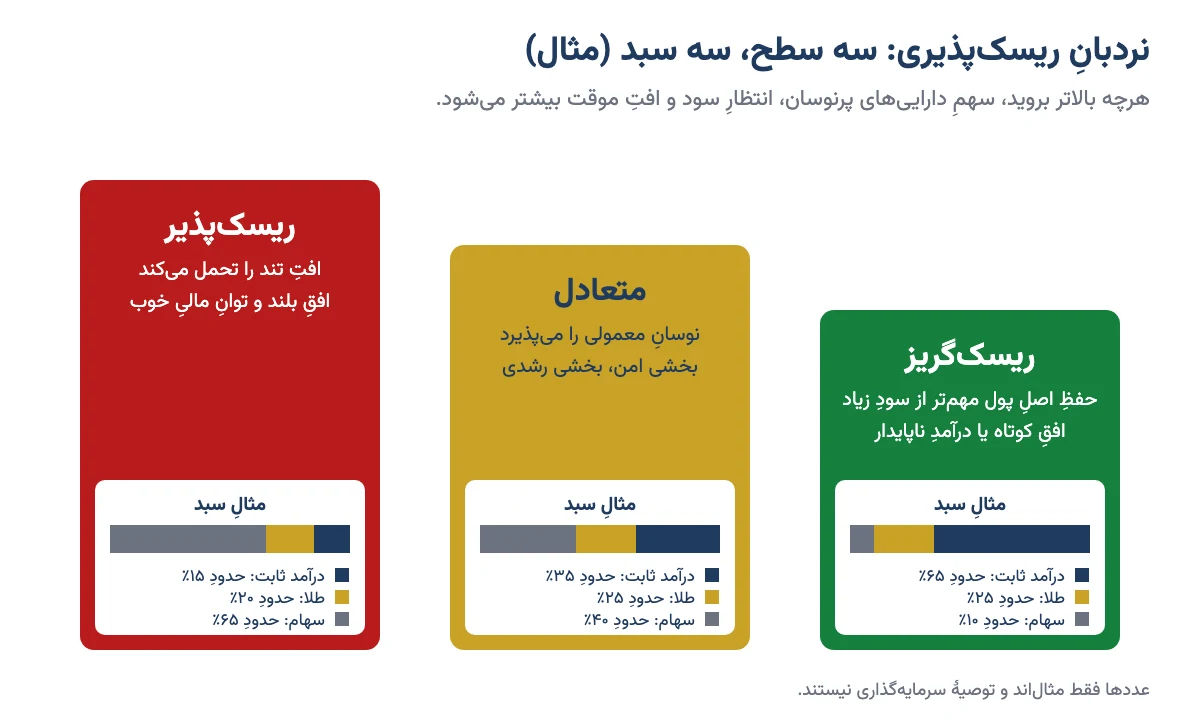
پس پیش از اینکه بپرسید «چه بخرم؟»، اول بپرسید «من کجای این نردبان هستم؟». تستِ پایین برای همین است.
تست ریسکپذیری: ریسکپذیری من چقدر است؟
این تستِ کوتاه را خودم برای خوانندگانِ سایت ساده کردهام. یک برگه و قلم بردارید. برای هر پرسش، عددِ کنارِ گزینهای را که به شما نزدیکتر است بنویسید. صادق باشید؛ کسی نمره را نمیبیند.
- این پول را کی لازم دارید؟ کمتر از یک سال (۱)؛ یک تا سه سال (۲)؛ سه تا هفت سال (۳)؛ بیشتر از هفت سال (۴).
- چند سال دارید؟ بالای ۶۵ (۱)؛ ۵۰ تا ۶۵ (۲)؛ ۳۵ تا ۵۰ (۳)؛ زیرِ ۳۵ (۴).
- درآمدِ ماهانهتان چقدر ثابت است؟ درآمدِ ثابتی ندارم (۱)؛ حقوقِ بازنشستگی یا درآمدِ کم ولی ثابت (۲)؛ حقوقِ ثابت و کافی (۳)؛ درآمدِ خوب و چند منبعِ درآمد (۴).
- پساندازِ اضطراری دارید؟ یعنی پولی جدا که خرجِ چند ماهِ زندگی را بدهد. ندارم (۱)؛ کمتر از سه ماه (۲)؛ سه تا شش ماه (۳)؛ بیشتر از شش ماه (۴).
- اگر ۱۰۰ میلیون تومان بگذارید و یک ماهِ بعد ۷۵ میلیون شود، چه میکنید؟ همه را میفروشم (۱)؛ نصفش را میفروشم (۲)؛ صبر میکنم (۳)؛ اگر دلیلِ خریدم سرِ جایش باشد، بیشتر میخرم (۴).
- کدام را ترجیح میدهید؟ سودِ مطمئنِ کم (۱)؛ سودِ متوسط با کمی نوسان (۲)؛ سودِ بیشتر با نوسانِ زیاد (۳)؛ شانسِ سودِ خیلی زیاد، حتی با احتمالِ ضررِ سنگین (۴).
- چقدر تجربه دارید؟ هیچوقت جز بانک جایی سرمایه نگذاشتهام (۱)؛ طلا یا صندوق خریدهام (۲)؛ چند سال در بورس بودهام (۳)؛ چند بازارِ ریزشی را دیدهام و دوام آوردهام (۴).
- اگر این پول نصف شود، زندگیتان چه میشود؟ خیلی سخت میشود (۱)؛ باید از خرجهای مهم بزنم (۲)؛ ناراحت میشوم ولی زندگیام عوض نمیشود (۳)؛ اثرِ جدی ندارد (۴).
عددها را جمع کنید. کمترین جمع ۸ است و بیشترین ۳۲. حالا جدولِ زیر را ببینید.
| جمعِ امتیاز | سطحِ ریسکپذیری | یعنی چه؟ |
|---|---|---|
| ۸ تا ۱۴ | ریسکگریز | حفظِ اصلِ پول برایتان از هر چیز مهمتر است. |
| ۱۵ تا ۲۰ | محتاط تا متعادل | کمی نوسان را میپذیرید، ولی بیشترِ پول باید امن بماند. |
| ۲۱ تا ۲۶ | متعادل | میتوانید سهمِ معناداری از پول را در داراییهای پرنوسان بگذارید. |
| ۲۷ تا ۳۲ | ریسکپذیر | افق بلند و توانِ مالی دارید و افتِ موقت شما را از راه بیرون نمیکند. |
یک نکتهٔ مهم: اگر به پرسشهای ۱، ۴ یا ۸ عددِ ۱ دادهاید، جمعِ نمره هرچه باشد، فعلاً خودتان را ریسکگریز حساب کنید. این سه پرسش «توانِ ریسک» را میسنجند و روحیهٔ خوب جای آن را نمیگیرد.
این تست جای مشاورِ دارای مجوز را نمیگیرد. ولی یک تصویرِ اولیهٔ صادقانه به شما میدهد. پس آن را هر سال، یا هر وقت زندگیتان تغییرِ بزرگی کرد، دوباره پر کنید.
ریسکگریزها کجا سرمایهگذاری کنند؟ سبدِ مناسبِ هر سطح
وقتی سطحتان را شناختید، نوبتِ چیدنِ سبد است. سبد یا پرتفوی یعنی مجموعهٔ همهٔ داراییهایتان کنارِ هم. دربارهٔ پرتفوی و روشِ تشکیلِ آن جداگانه نوشتهام. اینجا فقط میخواهم نشان بدهم هر سطح معمولاً چه وزنی به هر دارایی میدهد.
جدولِ زیر یک مثال است، نه نسخهٔ قطعی. عددها را برای فهمِ منطق گذاشتهام.
| دارایی | ریسکگریز | متعادل | ریسکپذیر |
|---|---|---|---|
| صندوق درآمد ثابت و سپردهٔ بانکی | حدودِ ۶۰ تا ۷۰٪ | حدودِ ۳۰ تا ۴۰٪ | حدودِ ۱۰ تا ۲۰٪ |
| طلا (سکه، صندوقِ طلا) | حدودِ ۲۰ تا ۳۰٪ | حدودِ ۲۰ تا ۳۰٪ | حدودِ ۱۵ تا ۲۰٪ |
| صندوق سهامی، مختلط یا سهام | حدودِ ۰ تا ۱۰٪ | حدودِ ۳۰ تا ۴۰٪ | حدودِ ۶۰ تا ۷۰٪ |
منطقِ جدول ساده است: هرچه از چپ به راست میرویم، سهمِ داراییهای آرام کم میشود و سهمِ داراییهای پرنوسان زیاد. ولی در هر سه سطح، طلا یک جای ثابت دارد، چون در ایران سپرِ خوبی در برابرِ تورم و دلار بوده است.
صندوق درآمد ثابت؛ پناهگاهِ ریسکگریزها
صندوق درآمد ثابت بیشترِ پولش را در سپرده و اوراقِ بدهی میگذارد. یعنی سودش کموبیش شبیهِ سودِ بانک است و نوسانش کم. مزیتش این است که معمولاً زودتر از سپردهٔ بلندمدت نقد میشود. اگر میخواهید سودِ سپرده را حساب کنید، از ماشینحسابِ سود بانکی کمک بگیرید.
صندوق مختلط و صندوق سهامی؛ قدمِ بعدی
صندوق مختلط یعنی صندوقی که بخشی از پول را در سهام و بخشی را در اوراق میگذارد؛ یک پله پرنوسانتر از درآمد ثابت. صندوق سهامی بیشترِ پولش در سهام است و نوسانش به بازارِ بورس نزدیک است. اگر میخواهید همه را کنارِ هم ببینید، انواعِ صندوقهای سرمایهگذاری را بخوانید.
جای طلا در سبد
طلا برای ریسکگریزها هم جای خوبی است، ولی بینوسان نیست. سکه گاهی چند ماه پشتِ هم پایین میآید. پس اگر طلا میخرید، افقتان را دستکم چند ساله بگیرید. برای انتخابِ شکلِ خرید، مقایسهٔ سکه، شمش، آبشده و صندوقِ طلا را ببینید.
پس سبدِ خوب، سبدی است که با آن شب راحت بخوابید. اگر با سبدِ «ریسکپذیر» هر روز چند بار حسابتان را نگاه میکنید، سبد برای شما زیادی تند است.
ریسکپذیری با سن تغییر میکند؟
بله، و معمولاً کم میشود. دلیلش ساده است: جوان وقتِ جبران دارد، ولی کسی که نزدیکِ بازنشستگی است، اگر ضرر کند، سالهای کمتری برای جبران دارد. پژوهشهای مالیِ رفتاری هم نشان دادهاند که با بالا رفتنِ سن، ریسکپذیری کمتر میشود.
یک قاعدهٔ سرانگشتیِ قدیمی هست: «۱۰۰ منهای سن». یعنی اگر ۴۰ سالهاید، حدودِ ۶۰٪ را در داراییهای رشدی مثلِ سهام بگذارید. این قاعده را فقط نقطهٔ شروع بدانید. در ایران با تورمِ بالا، آدمِ مسن هم نمیتواند همهٔ پول را در جای کمبازده بگذارد؛ چون ارزشِ پولش آرامآرام آب میرود.
سن تنها عامل نیست. اتفاقهای زندگی هم ریسکپذیری را عوض میکنند: ازدواج، بچهدار شدن، خریدِ خانه با وام، یا ازدستدادنِ کار. پس هر وقت زندگیتان ورق خورد، سبدتان را هم دوباره نگاه کنید.
ریسک خوب و ریسک بد چیست؟
همهٔ ریسکها یکجور نیستند. بعضی ریسکها «پولِ بلیت» هستند؛ بعضی دیگر چالهای که میشد از آن دوری کرد.
ریسکِ خوب یعنی ریسکی که آگاهانه میپذیرید و در عوضش انتظارِ سودِ بیشتر دارید. مثلاً میدانید صندوقِ سهامی ممکن است یک سال ۲۰٪ پایین بیاید، ولی چون افقتان دهساله است، این نوسان را قبول میکنید. به این ریسکِ بازار هم میگویند؛ یعنی ریسکی که همهٔ سهمها را با هم بالا و پایین میبرد و نمیشود حذفش کرد.
ریسکِ بد یعنی ریسکی که پاداشِ اضافه ندارد. چند نمونه:
- همهٔ پول را در یک سهم گذاشتن، چون «پسرخاله گفته این سهم دو برابر میشود».
- خریدن چیزی که نمیفهمید چطور سود میدهد.
- وام گرفتن یا قرض کردن برای سرمایهگذاری.
- گذاشتنِ پولِ قسط یا اجارهٔ ماهِ بعد در بازارِ پرنوسان.
- خرید فقط از ترسِ جاماندن؛ همان چیزی که به آن فومو میگویند.
ریسکِ بد را معمولاً میشود کم کرد: با پخش کردنِ پول بینِ چند دارایی، با پساندازِ اضطراری، و با برنامهٔ خروج. دربارهٔ ابزارهایش در مدیریت سرمایه و ریسک مفصل نوشتهام.
یک ریسکِ پنهان را هم فراموش نکنید: ریسکِ ریسک نکردن. اگر همهٔ پول را سالها زیرِ تشک یا در حسابِ بیسود نگه دارید، تورم آرامآرام آن را میخورد. آیا ۱۰۰ میلیون تومانِ پنج سالِ پیش امروز همانقدر خرید میکند؟ نه. پس ریسکگریز بودن یعنی ریسکِ کمتر، نه ریسکِ صفر.
چه چیزهایی نگرشِ ما را به ریسک میسازند؟
چرا دو نفر با یک درآمد و یک سن، نگاهِ کاملاً متفاوتی به ریسک دارند؟ شاخهای از دانشِ مالی به اسمِ «مالیِ رفتاری» دقیقاً همین را بررسی میکند. مالیِ رفتاری یعنی مطالعهٔ اینکه آدمها در عمل چطور دربارهٔ پول تصمیم میگیرند؛ نه آنطور که کتابهای قدیمی فرض میکردند، یعنی همیشه کاملاً منطقی. اگر به این بحث علاقه دارید، روانشناسیِ ضرر و زیان را هم بخوانید.
پژوهشهایی که تا امروز انجام شده، این عاملها را مؤثر دانستهاند:
- سن: با بالا رفتنِ سن، ریسکپذیری معمولاً کم میشود.
- تحصیلات و رشته: در بیشترِ بررسیها، تحصیلاتِ بیشتر، بهخصوص در رشتههای مالی و اقتصادی، با ریسکپذیریِ بیشتر همراه بوده است.
- درآمد و ثروت: درآمدِ ثابت توانِ ریسک را بالا میبرد. ولی برخی پژوهشها نشان دادهاند آدمهای خیلی ثروتمند گاهی محتاطتر میشوند؛ چون بیشتر به حفظِ دارایی فکر میکنند تا رشدِ آن.
- جنسیت: نتیجهٔ بیشترِ مطالعهها این بوده که زنان بهطورِ میانگین ریسکگریزترند. این «میانگین» است و دربارهٔ هر فرد صدق نمیکند.
- حالوهوای بازار: وقتی بازار بالا میرود، ریسکپذیریِ مردم هم بالا میرود و برعکس. یعنی خیلیها درست نزدیکِ سقف شجاع و نزدیکِ کف ترسو میشوند.
- خانواده و تجربهٔ گذشته: کسی که در کودکی ضررِ سنگینِ پدر یا مادرش را دیده، اغلب محتاطتر است.
عاملِ «حالوهوای بازار» از همه خطرناکتر است. چون باعث میشود ریسکپذیریِ ما درست برعکسِ چیزی شود که باید باشد. پس نمرهٔ تستِ بالا را در روزهای آرام بگیرید، نه روزی که بازار سبز یا قرمزِ یکدست است.
منبع کنترل: شانس یا تصمیمِ خودم؟
شما هم کسی را میشناسید که میگوید: «من شانس ندارم؛ تا وارد بورس شوم، بازار میریزد»؟ یا «تا سهم را فروختم، شروع کرد به رشد»؟ این جملهها از یک ویژگیِ روانی میآیند که به آن «منبع کنترل» میگویند.
منبع کنترل یعنی اینکه آدم باور دارد اتفاقهای زندگیاش بیشتر نتیجهٔ کارهای خودش است یا نتیجهٔ چیزهای بیرونی. این مفهوم را جولیان راتر، روانشناسِ آمریکایی، سالِ ۱۹۶۶ مطرح کرد و دو حالت برایش گفت:
- منبع کنترلِ درونی: «آنچه سرِ پولم میآید، بیشتر نتیجهٔ تصمیمهای خودم است.» این آدمها معمولاً بیشتر پسانداز میکنند، بودجهبندی دارند و مسئولیتِ اشتباهشان را میپذیرند.
- منبع کنترلِ بیرونی: «همهچیز دستِ شانس، سرنوشت یا آدمهای قدرتمند است.» این آدمها کمتر برنامه میریزند و پولشان را بیبرنامهتر خرج میکنند.
بعدها آدریان فرنهام، روانشناسِ بریتانیایی، در سالِ ۱۹۸۶ پرسشنامهای مخصوصِ مسائلِ اقتصادی ساخت. او منبع کنترل را در چهار بُعد سنجید:
- بُعدِ درونی: چقدر باور دارید که امورِ مالیتان دستِ خودتان است.
- بُعدِ شانس: چقدر موفقیتِ مالی را به بخت و اقبال ربط میدهید.
- بُعدِ افرادِ قدرتمند: چقدر فکر میکنید سیاستمداران و صاحبانِ سرمایههای بزرگ سرنوشتِ مالیتان را تعیین میکنند.
- بُعدِ بیرونی (انکار): نگاهِ آدم به اینکه فقر در جامعه واقعاً وجود دارد یا نه.
بررسیها نشان میدهد منبع کنترل در کودکی، بیشتر از رفتارِ پدر و مادر، شکل میگیرد. با بالا رفتنِ سن معمولاً درونیتر میشود و در میانسالی به اوج میرسد.
نتیجهٔ بررسیِ ما در بازار سرمایهٔ ایران
ما اثرِ منبع کنترل را بر نگرش به ریسک در گروهی از سرمایهگذارانِ فعالِ بازار سرمایهٔ ایران بررسی کردیم. نتیجه جالب بود: از چهار بُعدِ فرنهام، باور به بُعدِ درونی و بُعدِ افرادِ قدرتمند از دو بُعدِ دیگر قویتر بود.
یعنی فعالانِ بازار از یک طرف باور داشتند تصمیمهای خودشان در سرنوشتِ سرمایهشان اثر دارد. از طرفِ دیگر فکر میکردند آدمهای قدرتمند، مثلِ سیاستگذاران و صاحبانِ سرمایههای بزرگ، در بازار بیاثر نیستند و حتی ممکن است بخشِ بزرگی از آن را کنترل کنند.
درسِ عملیِ این بررسی برای ما این است: سهمِ خودمان را جدی بگیریم، ولی سبد را طوری بچینیم که یک تصمیمِ بیرونی، مثلاً یک بخشنامهٔ ناگهانی، کمرمان را نشکند. پس تنوع در سبد فقط یک توصیهٔ کتابی نیست؛ جوابِ همین واقعیتِ بازارِ ماست.
اشتباههای رایج دربارهٔ ریسکپذیری
این اشتباهها بینِ سرمایهگذارها خیلی رایجاند:
- بیشبرآوردِ خود در بازارِ صعودی: وقتی همه سود میکنند، همه خودشان را ریسکپذیر میدانند. اولین ریزشِ جدی نشان میدهد که نبودند.
- ریسکگریزیِ مطلق در دورهٔ تورم: نگه داشتنِ همهٔ پول در جای کمبازده یعنی قبولِ یک ضررِ آرام و مطمئن.
- تقلید از دیگران: سبدِ دوستِ جوان و پردرآمدتان به دردِ شما که نزدیکِ بازنشستگی هستید نمیخورد.
- یکیگرفتنِ ریسکپذیری با شجاعت: ریسکپذیرِ واقعی برنامه و حدِ ضرر دارد؛ آدمِ بیبرنامه فقط بیاحتیاط است.
- یکبار سنجیدن و فراموش کردن: سطحِ ریسکپذیری با زندگی عوض میشود. سبد هم باید با آن عوض شود.
پس هر وقت خواستید تصمیمِ بزرگی بگیرید، اول از خودتان بپرسید: «اگر این پول ۳۰٪ کم شد، باز هم همین کار را میکنم؟» اگر جوابتان «نه» است، سهمِ آن دارایی را کمتر کنید.
سوالات متداول
ریسکپذیری به زبان ساده یعنی چه؟
ریسکپذیری یعنی اینکه شما چقدر حاضرید نوسان و احتمالِ ضرر را تحمل کنید تا شانسِ سودِ بیشتری داشته باشید. این ویژگی برای هر کس فرق دارد و به سن، درآمد، هدف، افقِ سرمایهگذاری و روحیهٔ او بستگی دارد.
ریسکپذیری من چقدر است؟
با چند پرسش میتوانید تخمینِ خوبی بزنید: پول را کی لازم دارید، درآمدتان چقدر ثابت است، پساندازِ اضطراری دارید یا نه، و اگر پولتان ۲۵٪ کم شود چه میکنید. تستِ هشتپرسشیِ همین صفحه نتیجه را در چهار سطح نشان میدهد.
سطوح ریسکپذیری کداماند؟
معمولاً سه سطح میگویند: ریسکگریز که حفظِ اصلِ پول برایش مهمتر است، متعادل که نوسانِ معمولی را میپذیرد، و ریسکپذیر که برای سودِ بیشتر افتِ تند را تحمل میکند. بیشترِ مردم جایی بینِ این سطحها هستند.
ریسکگریزها کجا سرمایهگذاری کنند؟
ریسکگریزها معمولاً بیشترِ پول را در صندوق درآمد ثابت و سپردهٔ بانکی میگذارند، بخشی را برای مقابله با تورم به طلا میدهند و سهمِ کمی، اگر اصلاً، به صندوقِ سهامی. ولی نگه داشتنِ همهٔ پول در جای کمبازده هم در دورهٔ تورم ضرر دارد.
ریسکپذیری با سن تغییر میکند؟
بله. معمولاً با بالا رفتنِ سن ریسکپذیری کم میشود، چون زمانِ کمتری برای جبرانِ ضرر میماند. ازدواج، بچهدار شدن، وام و بازنشستگی هم آن را تغییر میدهند؛ برای همین بهتر است سطحِ ریسکپذیری را هر سال دوباره بسنجید.
ریسک خوب و ریسک بد چیست؟
ریسکِ خوب ریسکی است که آگاهانه و در حدِ توانتان میپذیرید و در عوضش انتظارِ سودِ بیشتری دارید، مثلِ نوسانِ صندوقِ سهامی در افقِ بلند. ریسکِ بد پاداشِ اضافه ندارد، مثلِ گذاشتنِ همهٔ پول در یک سهم یا سرمایهگذاری با پولِ قرضی.
فرق ریسکپذیری و تحمل ریسک چیست؟
در بیشترِ متنها این دو را به یک معنا به کار میبرند. ولی دقیقترش این است که تمایل به ریسک به روحیهٔ شما برمیگردد و توانِ تحملِ ریسک به وضعِ مالیتان. تصمیمِ درست بر پایهٔ هر کدام است که کمتر باشد.
آیا زنان ریسکگریزتر از مردان هستند؟
بیشترِ پژوهشها نشان دادهاند که زنان بهطورِ میانگین کمی ریسکگریزترند. ولی این یک میانگین است و دربارهٔ هر فرد صدق نمیکند. تجربه، درآمد، تحصیلات و افقِ سرمایهگذاری اثرِ بسیار بیشتری از جنسیت بر سطحِ ریسکپذیری دارند.
جمعبندی
ریسکپذیری یعنی اینکه چقدر نوسان و احتمالِ ضرر را برای سودِ بیشتر تحمل میکنید. آن را با سه پرسش بسنجید: روحیهتان چقدر تحمل دارد، وضعِ مالیتان چقدر اجازه میدهد، و هدفتان واقعاً چقدر ریسک لازم دارد. از این سه، هر کدام کمتر بود، همان سقفِ شماست.
پس امروز تستِ بالا را پر کنید و سطحتان را روی کاغذ بنویسید. بعد سبدِ فعلیتان را کنارش بگذارید. اگر این دو با هم جور نیستند، قبل از هر خریدِ تازه، اول سبد را با خودتان جور کنید. تصمیمِ نهایی با خودتان است.
متشکرم. بسیار خوب بود
خواهش میکنم
مفید بود
مفید بود ممنون
درود
بسیار عالی بود.سپاس
بسیار مطالب ارزنده و مفیدی بود. خسته نباشید