
مدیریت دارایی چیست؟ شرکتهای مدیریت دارایی و کارکرد آنها به زبان ساده
فهرست مطالب۱۲ بخش
- مدیریت دارایی چیست؟ یک تشبیهِ ساده
- یک معنای دیگر: مدیریت دارایی در سازمانها
- شرکت مدیریت دارایی چه خدماتی میدهد؟
- مدیریت دارایی با مدیریت ثروت چه فرقی دارد؟
- مدیریت دارایی در ایران: سه راهِ قانونی
- ۱. صندوق سرمایهگذاری: مدیریت دارایی برای همه
- ۲. سبدگردانی اختصاصی: یک سبدِ دوختهشده برای شما
- ۳. مشاورهٔ سرمایهگذاری: تصمیم با خودتان
- کدام راه برای شما بهتر است؟ یک مقایسهٔ عملی
- کارمزد مدیریت: عددِ کوچکی که پولِ بزرگی میبرد
- بزرگترین شرکتهای مدیریت دارایی جهان
- مدیریت دارایی شخصی: اگر خواستید خودتان مدیر باشید
- چکلیستِ انتخابِ مدیرِ دارایی، و نشانههای کلاهبرداری
- اشتباههای رایج در سپردنِ پول به مدیرِ دارایی
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «پولی کنار گذاشتهام، ولی نه وقتِ بورس دارم نه سواد. بدهم دستِ چه کسی؟» جوابِ این پرسش همان مدیریت دارایی است. مدیریت دارایی یعنی یک آدم یا شرکتِ متخصص، با اجازهٔ شما، پولتان را در سهام، اوراق، طلا و داراییهای دیگر سرمایهگذاری کند و مراقبش باشد. در ایران این کار را صندوقهای سرمایهگذاری و سبدگردانها، زیرِ نظرِ سازمان بورس، انجام میدهند.
در این راهنما ساده و قدمبهقدم میگویم شرکتهای مدیریت دارایی چه میکنند، چه فرقی با مدیریت ثروت دارند، کارمزدشان چقدر در سودِ شما اثر دارد، بزرگترینهایشان در دنیا چه کسانیاند، و از همه مهمتر، چطور یک مدیرِ قابلِ اعتماد را از یک کلاهبردار جدا کنیم.
مدیریت دارایی چیست؟ یک تشبیهِ ساده
فرض کنید زمینِ کشاورزی دارید، ولی در شهر زندگی میکنید و کشاورزی هم بلد نیستید. یک کشاورزِ باتجربه را پیدا میکنید. او تصمیم میگیرد کجا گندم بکارد، کجا صیفی، کِی آب بدهد و کِی برداشت کند. زمین مالِ شماست، محصول هم مالِ شماست. او فقط سهمِ زحمتش را برمیدارد.
مدیریت دارایی همین است، فقط بهجای زمین، پول است. «دارایی» یعنی هر چیزی که ارزش دارد و میتواند در آینده برایتان پول بسازد: سهام، اوراق بدهی، طلا، ملک، سپردهٔ بانکی. «مدیر دارایی» کسی است که تصمیم میگیرد پولِ شما چقدر در هر کدام باشد و کِی جابهجا شود.
یک نکته را از همین اول بگویم: مدیرِ دارایی صاحبِ پولِ شما نمیشود. در کارِ قانونی، دارایی به نامِ خودِ شما یا به نامِ صندوق ثبت میشود، نه به نامِ شرکتِ مدیر. پس مدیر دست دارد، ولی مالکیت ندارد.
یک معنای دیگر: مدیریت دارایی در سازمانها
اگر این عبارت را در یک کارخانه یا شهرداری بشنوید، معنایش فرق میکند. آنجا «مدیریت دارایی فیزیکی» یعنی نگهداری و استفادهٔ درست از ماشینآلات، ساختمانها، ناوگان و تجهیزات، تا کمتر خراب شوند و دیرتر عوض شوند. استانداردِ جهانیِ این کار ISO 55000 است که سال ۲۰۱۴ منتشر شد. این مقاله دربارهٔ معنای مالی است، یعنی سرمایهگذاریِ پولِ مردم.
پس هر جا در این متن گفتم مدیریت دارایی، منظورم سپردنِ پول به یک متخصص برای سرمایهگذاری است.
شرکت مدیریت دارایی چه خدماتی میدهد؟
یک شرکتِ مدیریت دارایی کارش فقط خرید و فروشِ سهم نیست. اگر درست کار کند، این پنج کار را برایتان انجام میدهد:
- شناختنِ شما: اول میپرسد هدفتان چیست، چقدر وقت دارید و تحملِ ضررتان چقدر است. به این میگویند سنجشِ ریسکپذیری. پولِ جهیزیهٔ دخترتان که سالِ دیگر لازم است، با پولِ دوران بازنشستگی که بیست سال دیگر لازم دارید، یکجور سرمایهگذاری نمیشود.
- تخصیص دارایی: یعنی تقسیمِ پول بین سبدهای مختلف. مثلاً ۴۰٪ اوراق با درآمد ثابت، ۳۰٪ سهام، ۲۰٪ طلا و ۱۰٪ نقد. همین تقسیم بیشترِ سود و ریسکِ شما را میسازد، حتی بیشتر از انتخابِ تکتکِ سهمها.
- انتخاب و معامله: بعد سراغِ این میرود که در هر بخش، کدام سهم یا کدام اوراق را بخرد و کِی بفروشد.
- مدیریت ریسک: نمیگذارد همهٔ تخممرغها در یک سبد باشد. اگر یک سهم بیش از اندازه بزرگ شد، بخشی را میفروشد تا سبد متعادل بماند.
- گزارشدهی: مرتب به شما میگوید سبدتان چقدر شده، چه خریده و چرا. در ایران صندوقها ارزشِ هر واحد را هر روز اعلام میکنند.
عددی که بزرگیِ یک شرکتِ مدیریت دارایی را نشان میدهد «دارایی تحت مدیریت» است که در انگلیسی AUM میگویند. یعنی جمعِ کلِ پولی که مردم به آن شرکت سپردهاند. هر چه این عدد بزرگتر باشد، یعنی آدمهای بیشتری به آن شرکت اعتماد کردهاند. البته بزرگ بودن به معنای بهتر بودن نیست.
پس شرکتِ مدیریت دارایی سه چیز به شما میفروشد: تخصص، وقت و نظم. در عوض کارمزد میگیرد.
مدیریت دارایی با مدیریت ثروت چه فرقی دارد؟
این دو اسم شبیهاند و خیلی وقتها جای هم به کار میروند، ولی دامنهشان فرق دارد. مدیریت دارایی فقط به یک سؤال جواب میدهد: «این پول را کجا سرمایهگذاری کنیم؟» مدیریت ثروت سؤالهای بزرگتری را هم میپرسد: «برای بازنشستگی چقدر کنار بگذاریم؟ بیمه لازم داریم؟ مالیات را چطور کم کنیم؟ ارث را چطور تقسیم کنیم؟»
تشبیهش این است: مدیرِ دارایی مثلِ یک پزشکِ متخصص است. مدیرِ ثروت مثلِ پزشکِ خانواده است که کلِ پرونده را میبیند و اگر لازم شد، شما را پیشِ متخصص میفرستد.
جدولِ زیر فرقها را کنارِ هم گذاشته است.
| موضوع | مدیریت دارایی | مدیریت ثروت | مشاورهٔ سرمایهگذاری |
|---|---|---|---|
| کارِ اصلی | سرمایهگذاری و چرخاندنِ پول | برنامهریزیِ کلِ زندگیِ مالی | پیشنهاد دادن؛ تصمیم با خودِ شما |
| چه کسی معامله میکند؟ | مدیر | معمولاً مدیر یا همکارِ او | خودِ شما |
| برای چه کسی؟ | از پولِ کم تا پولِ زیاد (با صندوق) | بیشتر سرمایههای بزرگ | هر کسی که میخواهد خودش تصمیم بگیرد |
| نمونه در ایران | صندوقهای سرمایهگذاری، سبدگردانها | کم و پراکنده؛ بیشتر در قالبِ سبدگردانیِ اختصاصی | شرکتهای مشاور سرمایهگذاریِ دارای مجوز |
در ایران «مدیریت ثروت» به شکلِ کاملِ غربیاش هنوز رایج نیست. بیشترِ کاری که مردمِ ما با آن روبهرو میشوند، همان مدیریت دارایی است: یا صندوق، یا سبدگردانی. پس اگر کسی خودش را «مدیرِ ثروت» معرفی کرد، بپرسید دقیقاً چه کاری برایتان میکند و از کجا مجوز دارد.
مدیریت دارایی در ایران: سه راهِ قانونی
در ایران هر کسی حق ندارد پولِ مردم را بگیرد و سرمایهگذاری کند. این کار مجوزِ سازمان بورس و اوراق بهادار را میخواهد. سه راهِ رایج و قانونی اینهاست.
۱. صندوق سرمایهگذاری: مدیریت دارایی برای همه
صندوق مثلِ یک دیگِ بزرگِ نذری است. هزاران نفر هر کدام کمی پول میریزند، یک آشپزِ حرفهای همه را با هم میپزد، و هر کس به اندازهٔ سهمش کاسه برمیدارد. شما «واحد» صندوق میخرید و در سود و زیانِ کلِ دیگ شریک میشوید.
صندوقها انواعِ مختلفی دارند: صندوق درآمد ثابت که بیشتر در اوراق و سپرده سرمایهگذاری میکند، صندوق سهامی، صندوق مختلط، صندوق طلا و صندوقهای دیگر. برخیشان مثلِ سهم در بورس خرید و فروش میشوند و به آنها صندوق قابل معامله یا ETF میگویند. توضیحِ کاملِ همهٔ انواع را در مقالهٔ صندوق سرمایهگذاری چیست نوشتهام.
این صنعت در ایران کوچک نیست. طبقِ گزارشِ کانون نهادهای سرمایهگذاری، تا پایانِ خرداد ۱۴۰۵ حدودِ ۵۰۹ صندوقِ فعال، رویهم حدودِ ۲٬۸۶۴ همت دارایی را مدیریت میکردند. «همت» یعنی هزار میلیارد تومان. یعنی اگر این پول را بین همهٔ ایرانیها تقسیم کنیم، به هر نفر حدودِ ۳۰ میلیون تومان میرسد. بیش از نیمی از این پول هم در صندوقهای درآمد ثابت است؛ یعنی بیشترِ مردم صندوق را جایگزینِ سپردهٔ بانکی کردهاند.
یک چیزِ مهم را هم بدانید: پولِ صندوق در حسابِ خودِ صندوق است، نه در حسابِ شرکتِ مدیر. یک «متولی» هم هر روز کارِ مدیر را میپاید و یک «حسابرس» دفترهایش را بررسی میکند. اگر شرکتِ مدیر به مشکل بخورد، مدیرِ دیگری میآید و دارایی سرِ جایش میماند.
۲. سبدگردانی اختصاصی: یک سبدِ دوختهشده برای شما
اگر صندوق مثلِ لباسِ آماده است، سبدگردانی مثلِ لباسِ دوختنی است. یک شرکتِ سبدگردانِ دارای مجوز، با کدِ بورسیِ خودِ شما و در حسابِ خودِ شما، برایتان سبد میچیند. سهمها به نامِ شماست و هر وقت بخواهید، میتوانید ریزِ داراییتان را ببینید.
این خدمت معمولاً برای پولهای بزرگ است. سازمان بورس حداقلِ ثابتی تعیین نکرده و هر شرکت حداقلِ خودش را دارد. در آگهیهای شرکتها، این حداقل از چند صد میلیون تا چند میلیارد تومان دیده میشود. پس پیش از هر چیز، حداقلِ همان شرکت را بپرسید.
۳. مشاورهٔ سرمایهگذاری: تصمیم با خودتان
شرکتهای مشاور سرمایهگذاری پول را نمیگیرند. فقط پیشنهاد میدهند و شما خودتان معامله میکنید. این راه برای کسی خوب است که میخواهد کنترل دستِ خودش بماند، ولی یک نظرِ حرفهای هم کنارش باشد.
غیر از این سه، نهادهای دیگری هم در این کار نقش دارند. شرکتهای تأمین سرمایه و برخی کارگزاریها هم میتوانند با مجوزِ جداگانه صندوق اداره کنند یا سبدگردانی کنند. تصویرِ کاملِ این نهادها را در مقالهٔ آشنایی با نهادهای مالی و سرمایهگذاری ببینید.
پس برای مدیریت دارایی در ایران سه درِ قانونی هست: صندوق برای همه، سبدگردانی برای پولهای بزرگ، و مشاوره برای کسی که میخواهد خودش تصمیم بگیرد.
کدام راه برای شما بهتر است؟ یک مقایسهٔ عملی
بیایید چهار راه را کنارِ هم بگذاریم: خودتان مدیریت کنید، صندوق بخرید، سبدگردان بگیرید، یا مشاور داشته باشید.
| معیار | خودتان | صندوق | سبدگردانی اختصاصی | مشاور |
|---|---|---|---|---|
| حداقلِ پول | هر مبلغی | به اندازهٔ یک واحد؛ معمولاً کم | زیاد؛ هر شرکت جدا تعیین میکند | بسته به شرکت |
| وقتی که میگیرد | زیاد | تقریباً هیچ | کم | متوسط |
| دانشی که لازم است | زیاد | کم؛ فقط انتخابِ نوعِ صندوق | کم | متوسط |
| هزینه | فقط کارمزدِ معامله | کارمزدِ مدیریت که در قیمتِ واحد حساب میشود | کارمزدِ ثابت و گاهی کارمزدِ عملکرد | هزینهٔ مشاوره |
| سبد مالِ چه کسی است؟ | شما | صندوق؛ شما واحد دارید | شما؛ با کدِ بورسیِ خودتان | شما |
| مناسبِ چه کسی؟ | کسی که وقت و علاقه دارد | بیشترِ مردم | سرمایههای بزرگ با نیازِ خاص | کسی که میخواهد یاد بگیرد و کنترل کند |
توصیهٔ من به بیشترِ آدمهای معمولی این است که از صندوق شروع کنند. هزینهاش کم است، نظارتِ چندلایه دارد و با پولِ کم هم میشود سبدی متنوع داشت. سبدگردانی وقتی معنا پیدا میکند که پولتان آنقدر زیاد باشد که یک سبدِ اختصاصی ارزشِ هزینهاش را داشته باشد. تصمیمِ نهایی البته با خودتان است.
کارمزد مدیریت: عددِ کوچکی که پولِ بزرگی میبرد
هیچ مدیرِ داراییای مجانی کار نمیکند، و نباید هم بکند. ولی خیلیها کارمزد را دستکم میگیرند. «یک درصد یا سه درصد، چه فرقی دارد؟» بیایید با هم حساب کنیم.
فرض کنید ۱۰۰ میلیون تومان دارید و ده سال سرمایهگذاری میکنید. فرض کنید بازار هر سال ۲۵٪ بازدهی بدهد. اینها فقط مثالاند، نه پیشبینی:
- بی هیچ کارمزدی: پولتان بعد از ده سال حدودِ ۹۳۱ میلیون تومان میشود.
- با کارمزدِ سالانهٔ ۱٪ (یعنی سالی ۲۴٪ برای شما میماند): حدودِ ۸۵۹ میلیون تومان.
- با کارمزدِ سالانهٔ ۳٪ (سالی ۲۲٪ برای شما): حدودِ ۷۳۰ میلیون تومان.
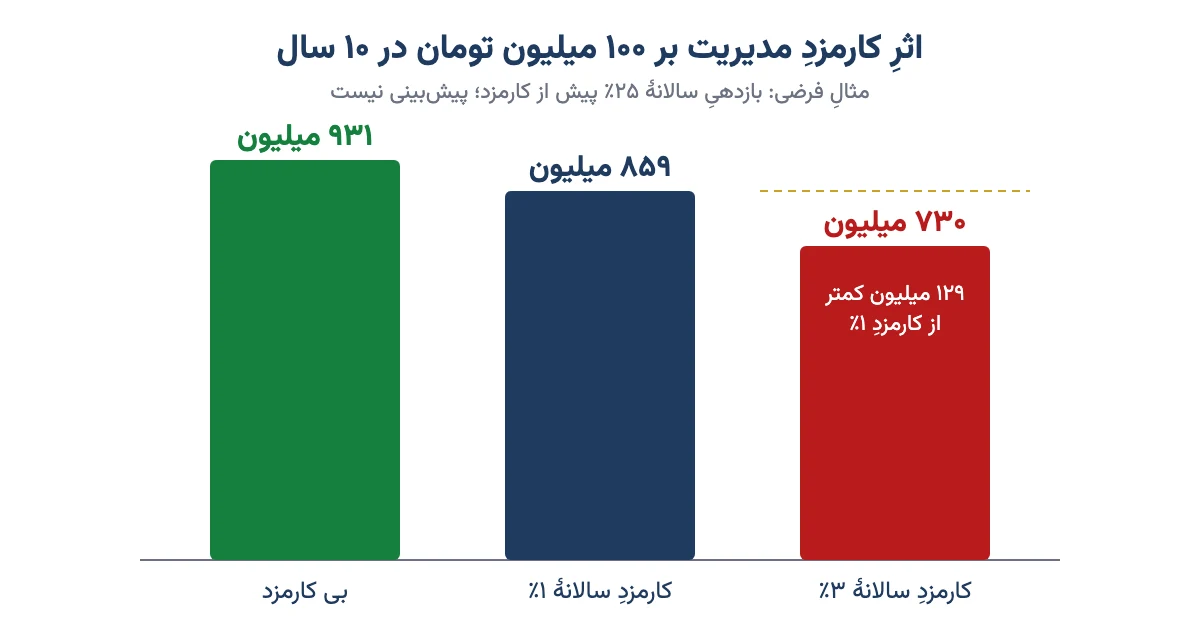
فرقِ کارمزدِ ۱٪ و ۳٪ در این مثال حدودِ ۱۲۹ میلیون تومان است. یعنی بیشتر از کلِ پولی که اولِ کار گذاشته بودید. دو درصدِ کوچک، به خاطرِ اثرِ سودِ مرکب، در ده سال یک سرمایهٔ کامل را خورده است.
پس پیش از سپردنِ پول، این سه سؤال را بپرسید:
- کارمزدِ ثابتِ سالانه چند درصد است و از کلِ دارایی گرفته میشود یا از سود؟
- کارمزدِ عملکرد دارید؟ اگر بله، از سودِ بالاتر از چه عددی؟
- هزینههای دیگر، مثلِ کارمزدِ معامله و هزینهٔ حسابرسی، با کیست؟
در صندوقها همهٔ اینها در «امیدنامه» نوشته شده است. امیدنامه یعنی سندی که صندوق در آن قول میدهد چه کار میکند و چقدر کارمزد میگیرد. خواندنش ده دقیقه وقت میگیرد و میارزد.
بزرگترین شرکتهای مدیریت دارایی جهان
در دنیا چند شرکت آنقدر بزرگ شدهاند که پولِ زیرِ دستشان از اقتصادِ بسیاری از کشورها بیشتر است. ترتیبِ چهار تای اول در همهٔ فهرستها یکی است، ولی عددها بسته به تاریخِ گزارش کمی فرق میکنند. جدولِ زیر آخرین عددهایی است که تا مهر ۱۴۰۵ منتشر شده بود:
| رتبه | شرکت | دارایی تحت مدیریت | تاریخِ گزارش | شناختهشده برای |
|---|---|---|---|---|
| ۱ | بلکراک (BlackRock) | حدودِ ۱۵٫۳ تریلیون | پایانِ ژوئن ۲۰۲۶ (تیر ۱۴۰۵) | صندوقهای ETF با نامِ iShares |
| ۲ | ونگارد (Vanguard) | حدودِ ۱۲ تریلیون | پایانِ ۲۰۲۵ | صندوقهای شاخصیِ کمهزینه |
| ۳ | فیدلیتی (Fidelity) | حدودِ ۷ تا ۸ تریلیون | نیمهٔ اولِ ۲۰۲۶ | صندوقهای فعال و حسابهای بازنشستگی |
| ۴ | استیت استریت (State Street) | حدودِ ۶ تریلیون | نیمهٔ اولِ ۲۰۲۶ | صندوقهای ETF با نامِ SPDR |
برای اینکه این عدد ملموس شود: ۱۵ تریلیون دلارِ بلکراک تقریباً نصفِ کلِ تولیدِ سالانهٔ اقتصادِ آمریکاست. بلکراک طبقِ گزارشِ خودش در تیرماهِ ۱۴۰۵، فقط در سه ماه حدودِ ۱۹۰ میلیارد دلار پولِ تازه جذب کرده بود که بیشترش به صندوقهای ETF رفته بود.
یک درسِ مهم در داستانِ این غولها هست. بلکراک و ونگارد بیشترِ رشدشان را مدیونِ صندوقهای شاخصیِ ارزاناند. صندوقِ شاخصی یعنی صندوقی که سعی نمیکند از بازار جلو بزند؛ فقط همهٔ سهمهای یک شاخص را به همان نسبت میخرد و کارمزدِ خیلی کمی میگیرد. میلیونها نفر این را به مدیرانِ گرانقیمت ترجیح دادهاند، چون در بلندمدت، کارمزدِ کم بیشتر از هوشِ مدیر به سودشان کمک کرده است.
ونگارد یک ویژگیِ جالب هم دارد: مالکِ این شرکت صندوقهای خودش هستند، و در نتیجه همان سرمایهگذارانی که در آن صندوقها پول دارند. برای همین میتواند کارمزد را پایین نگه دارد.
پس درسِ این غولها برای ما ساده است: کارمزدِ پایین و تنوع، اغلب از وعدهٔ سودِ بالا مهمترند.
مدیریت دارایی شخصی: اگر خواستید خودتان مدیر باشید
لازم نیست حتماً پول را به کسی بسپارید. خیلی از اصولِ مدیریت دارایی را خودتان هم میتوانید اجرا کنید. این پنج قدم، همان کاری است که یک مدیرِ حرفهای برای شما میکند:
- هدف و زمان را بنویسید. این پول برای چه کاری است و چند سال دیگر لازمش دارید؟ پولی که تا یک سال لازم است، جایش در بازارِ پرنوسان نیست.
- تحملِ ضررتان را صادقانه بسنجید. از خودتان بپرسید اگر سبدم در یک ماه ۲۰٪ پایین بیاید، شب خوابم میبرد؟ اگر نه، سهمِ سهام را کم کنید. مقالهٔ ریسک چیست به این سؤال کمک میکند.
- تخصیص دارایی را تعیین کنید. پول را بین درآمد ثابت، سهام، طلا و نقد تقسیم کنید. ایدهٔ علمیِ پشتِ این کار را در نظریهٔ پرتفوی مدرن توضیح دادهایم.
- ابزارِ ارزان انتخاب کنید. برای هر بخش، یک صندوقِ خوب اغلب از ده سهمِ تکتک سادهتر و ارزانتر است.
- سالی یکی دو بار سبد را متعادل کنید. اگر طلا خیلی بالا رفت و سهمش از ۲۰٪ به ۳۵٪ رسید، بخشی را بفروشید و به بخشهای دیگر ببرید. این کار شما را از هیجانِ بازار دور نگه میدارد.
برای چیدنِ سبدِ اول، مقالهٔ پرتفوی چیست و چطور سبد سرمایهگذاری بچینیم را هم بخوانید. پس فرقِ شما با یک مدیرِ حرفهای بیشتر در نظم است تا در راز و رمز.
چکلیستِ انتخابِ مدیرِ دارایی، و نشانههای کلاهبرداری
هر چند وقت یک بار کسی پیشِ من میآید و میگوید: «پولم را به یک نفر در تلگرام دادم که ماهی ۱۰٪ سود بدهد. اولش داد، بعد غیبش زد.» این آدمها مدیرِ دارایی نیستند. بیشترشان طرحِ پانزیاند، یعنی سودِ نفرِ قبلی را از پولِ نفرِ بعدی میدهند تا روزی که پولِ تازه نرسد. داستانش را در مقالهٔ طرح پانزی نوشتهایم.
پیش از سپردنِ پول، اینها را چک کنید:
- مجوز: نامِ شرکت باید در فهرستِ نهادهای مالیِ دارای مجوز در سایتِ سازمان بورس و اوراق بهادار یا بخشِ نهادهای مالیِ کدال باشد. «مجوزِ کسبوکار» یا «نمادِ اعتماد» کافی نیست.
- حسابِ به نامِ چه کسی؟ پول را فقط به حسابِ صندوق یا به کدِ بورسیِ خودتان بریزید. هرگز به کارتِ شخصیِ یک آدم.
- سودِ تضمینی؟ هیچ مدیرِ قانونی در بازارِ سهام سودِ ثابتِ ماهانه تضمین نمیکند. وعدهٔ «ماهی فلان درصد» بزرگترین زنگِ خطر است.
- قرارداد: سبدگردانیِ قانونی قراردادِ مکتوب دارد که هدف، ریسک، کارمزد و شرایطِ فسخ در آن نوشته شده است.
- گزارش: باید بتوانید هر وقت خواستید، ریزِ داراییتان را ببینید؛ در صندوق، در سایتِ صندوق؛ در سبدگردانی، در سامانههای رسمیِ بازار با کدِ خودتان.
- سابقهٔ واقعی: بازدهیِ چند سالِ گذشته را با همنوعانش مقایسه کنید، نه فقط با بهترین سالش.
پس قانونِ ساده این است: هر جا مجوز نبود، حساب به نامِ شما نبود، یا سودِ ثابت وعده دادند، همانجا بایستید.
اشتباههای رایج در سپردنِ پول به مدیرِ دارایی
- انتخاب فقط با بازدهیِ سالِ قبل. صندوقی که پارسال اول شده، لزوماً امسال هم اول نمیشود. شاید فقط در یک سالِ خوب، ریسکِ زیادی کرده بوده.
- دخالتِ هر روزه. اگر به مدیر کارمزد میدهید و هر روز به او میگویید چه بخرد، هم کارمزد دادهاید هم کار را خودتان کردهاید.
- نادیده گرفتنِ کارمزد. دیدیم که دو درصد اختلاف در ده سال چقدر پول میبرد.
- ریختنِ پولِ لازم در صندوقِ پرریسک. پولِ اجارهٔ سالِ بعد جایش در صندوقِ سهامی نیست. برای آن صندوق درآمد ثابت یا سپرده مناسبتر است.
- همهٔ پول پیشِ یک مدیر. حتی مدیرِ خوب هم اشتباه میکند. تقسیمِ پول بین دو سه صندوق یا نوعِ دارایی، ریسکِ اشتباهِ یک نفر را کم میکند.
من در این سالها دیدهام که بیشترِ ضررها نه از بدشانسی، که از همین چند اشتباهِ ساده میآید. مقالهٔ اشتباهات متداول در سرمایهگذاری چند مورد دیگر را هم گفته است.
سوالات متداول
مدیریت دارایی به زبان ساده یعنی چه؟
یعنی یک شخص یا شرکتِ متخصص و دارای مجوز، پولِ شما را در سهام، اوراق، طلا و داراییهای دیگر سرمایهگذاری کند، ریسکش را کنترل کند و مرتب گزارش بدهد. دارایی مالِ شما میماند و مدیر در عوضِ کارش کارمزد میگیرد.
مدیریت دارایی با مدیریت ثروت چه فرقی دارد؟
مدیریت دارایی فقط به سرمایهگذاریِ پول میپردازد. مدیریت ثروت دامنهٔ بزرگتری دارد و برنامهٔ بازنشستگی، بیمه، مالیات و ارث را هم در بر میگیرد. مدیرِ ثروت معمولاً برای سرمایههای بزرگ کار میکند و در ایران هنوز کمرواج است.
شرکت مدیریت دارایی چه خدماتی میدهد؟
سنجشِ ریسکپذیری و هدفِ مشتری، تقسیمِ پول بین انواعِ دارایی، انتخاب و معاملهٔ سهم و اوراق، کنترلِ ریسک و متعادلکردنِ سبد، و گزارشدهیِ منظم. در ایران این خدمات را صندوقها و سبدگردانهای دارای مجوزِ سازمان بورس ارائه میدهند.
بزرگترین شرکتهای مدیریت دارایی جهان کداماند؟
بلکراک با حدودِ ۱۵ تریلیون دلار دارایی در میانهٔ ۲۰۲۶ بزرگترین است. بعد از آن ونگارد با حدودِ ۱۲ تریلیون، فیدلیتی و استیت استریت قرار دارند. بخشِ بزرگی از رشدِ این شرکتها از صندوقهای شاخصی و ETFهای کمهزینه آمده است.
فرق سبدگردانی با صندوق سرمایهگذاری چیست؟
در صندوق پولِ همه یکجا مدیریت میشود و شما واحدِ صندوق دارید. در سبدگردانیِ اختصاصی، سبد با کدِ بورسیِ خودِ شما و مطابقِ شرایطِ شما چیده میشود. صندوق با پولِ کم هم ممکن است، ولی سبدگردانی معمولاً حداقلِ سرمایهٔ بالایی میخواهد.
کارمزد مدیریت دارایی چقدر است؟
عددِ ثابتی برای همه نیست. صندوقها کارمزدِ مدیریت را در امیدنامه اعلام میکنند و از ارزشِ واحد کم میشود. سبدگردانها معمولاً یک کارمزدِ ثابتِ سالانه و گاهی کارمزدِ عملکرد از سودِ بالاتر از یک حدِ معین میگیرند. پیش از قرارداد همه را مکتوب بخواهید.
از کجا بفهمیم یک شرکت مدیریت دارایی مجوز دارد؟
نامِ شرکت را در فهرستِ نهادهای مالیِ دارای مجوز در سایتِ سازمان بورس و اوراق بهادار یا بخشِ نهادهای مالیِ سامانهٔ کدال جستوجو کنید. اگر نامش آنجا نبود، یا خواست پول را به کارتِ شخصی بریزید، به او اعتماد نکنید.
با پول کم هم میشود از مدیریت دارایی استفاده کرد؟
بله. صندوقهای سرمایهگذاری دقیقاً برای همین ساخته شدهاند. با خریدِ واحدِ صندوق، حتی با مبلغی کم، پولتان در کنارِ پولِ هزاران نفرِ دیگر به دستِ مدیرِ حرفهای سپرده میشود و از تنوع و نظارتِ چندلایه بهره میبرید.
جمعبندی
مدیریت دارایی یعنی سپردنِ پول به یک متخصص تا آن را با نظم، تنوع و کنترلِ ریسک سرمایهگذاری کند. در ایران راهِ قانونیِ آن صندوقهای سرمایهگذاری، سبدگردانی و مشاورانِ دارای مجوزِ سازمان بورس است. در دنیا هم غولهایی مثلِ بلکراک و ونگارد نشان دادهاند که کارمزدِ پایین و تنوع، در بلندمدت از وعدهٔ سودِ بالا مهمتر است.
پس دفعهٔ بعد که خواستید پولتان را به کسی بسپارید، اول این سه سؤال را بپرسید: مجوز دارید؟ پول به نامِ چه کسی میماند؟ و کارمزدتان دقیقاً چند درصد است؟ اگر جوابِ هر سه روشن بود، تازه نوبتِ مقایسهٔ بازدهی است.