
کارمزد خرید و فروش صندوق درآمد ثابت: حساب دقیق، جریمه ابطال و هزینههای پنهان
فهرست مطالب۱۰ بخش
- کارمزد خرید و فروش صندوق درآمد ثابت دقیقا چقدر است؟
- این کارمزد به جیب چه کسی میرود؟
- چرا صندوق درآمد ثابت مالیات فروش ندارد؟
- یک مثال کامل: کارمزد صندوق درآمد ثابت را خودمان حساب کنیم
- چند روز سود لازم است تا کارمزد جبران شود؟
- کارمزد صندوق درآمد ثابت صدور و ابطال چطور است؟
- هزینهای که هیچوقت قبضش را نمیبینید
- سه هزینهی پنهان که از کارمزد مهمترند
- ۱. خریدن بالاتر از ارزش واقعی
- ۲. روزهای بیسود هنگام جابهجایی
- ۳. خرید پیش از تقسیم سود و فروش بعد از آن
- اشتباههای رایج دربارهی کارمزد صندوق با درآمد ثابت
- چکلیست پیش از خرید صندوق درآمد ثابت
- سوالات متداول
- جمعبندی
کارمزد خرید و فروش صندوق درآمد ثابت در صندوقهای قابل معامله (ETF) حدود ۰٫۰۳۷۵ درصد برای هر طرف معامله است. یعنی برای خرید ۱۰۰ میلیون تومانی حدود ۳۷ هزار و ۵۰۰ تومان میدهید و برای فروشش هم همینقدر. یک دور کامل خرید و فروش حدود ۰٫۰۷۵ درصد خرج دارد و مالیات فروش هم ندارد.
این عدد آنقدر کوچک است که خیلیها اصلا نگاهش نمیکنند. ولی صندوق درآمد ثابت چند هزینهی دیگر هم دارد که روی قبض معامله نمیآید. بیایید با هم قدمبهقدم ببینیم پول شما دقیقا کجا خرج میشود و چطور کمترش کنید.
کارمزد خرید و فروش صندوق درآمد ثابت دقیقا چقدر است؟
اول یک تعریف ساده. صندوق درآمد ثابت صندوقی است که بیشتر پولش را در اوراق دولتی و سپردهی بانکی میگذارد و هر روز کمی سود میسازد. اگر با خود صندوق آشنا نیستید، اول مقالهی صندوق درآمد ثابت چیست را بخوانید.
کارمزد یعنی پولی که برای انجام معامله میدهید، مثل اجرتی که صرافی برای خرید و فروش دلار برمیدارد. بیشتر صندوقهای درآمد ثابت امروز در بورس یا فرابورس مثل سهم خرید و فروش میشوند. نرخ کارمزدشان را سازمان بورس تعیین میکند و طبق جدول کارمزد کارگزاریها تا آبان ۱۴۰۵ اینطور است:
| مبلغ معامله | کارمزد خرید (حدود ۰٫۰۳۷۵٪) | کارمزد فروش (حدود ۰٫۰۳۷۵٪) | یک دور کامل (حدود ۰٫۰۷۵٪) |
|---|---|---|---|
| ۱۰ میلیون تومان | حدود ۳٬۷۵۰ تومان | حدود ۳٬۷۵۰ تومان | حدود ۷٬۵۰۰ تومان |
| ۱۰۰ میلیون تومان | حدود ۳۷٬۵۰۰ تومان | حدود ۳۷٬۵۰۰ تومان | حدود ۷۵ هزار تومان |
| ۱ میلیارد تومان | حدود ۳۷۵ هزار تومان | حدود ۳۷۵ هزار تومان | حدود ۷۵۰ هزار تومان |
به زبان ساده: از هر یک میلیون تومانی که جابهجا میکنید، حدود ۳۷۵ تومان برای خرید و همینقدر برای فروش کم میشود. این تقریبا کمترین کارمزد در کل بازار سرمایه است. نرخها گاهی با مصوبهی تازه عوض میشوند؛ پس پیش از تایید سفارش، عدد دقیق را در سامانهی کارگزاری خودتان ببینید.
این کارمزد به جیب چه کسی میرود؟
این کارمزد یکجا گرفته میشود، ولی بین چند نهاد تقسیم میشود. بیشترش سهم کارگزاری است که سفارش شما را ثبت میکند. باقیاش به بورس یا فرابورس، شرکت سپردهگذاری مرکزی که مالکیت را ثبت میکند، شرکت فناوری و خود سازمان بورس میرسد. لازم نیست هیچکدام را جدا حساب کنید؛ سامانه خودش همه را از حسابتان کم میکند.
چرا صندوق درآمد ثابت مالیات فروش ندارد؟
وقتی سهم میفروشید، نیم درصد از مبلغ فروش مالیات کم میشود. خرید و فروش واحدهای صندوقهای دارای مجوز سازمان بورس از این مالیات معاف است. برای همین فاصلهی هزینهی صندوق با سهم اینقدر زیاد است. جزییات کارمزد سهام را در مقالهی کارمزد معاملات بورس نوشتهام.
پس اگر صندوق قابل معامله میخرید، کارمزد معامله تقریبا مسیلهی شما نیست. مسیلهی اصلی چیزهای دیگری است که پایینتر میبینیم.
یک مثال کامل: کارمزد صندوق درآمد ثابت را خودمان حساب کنیم
فرض کنیم خانمی ۲۰۰ میلیون تومان پول جهیزیهی دخترش را برای شش ماه کنار گذاشته و میخواهد بیخطر نگهش دارد. این حساب فقط مثال است و قیمت واحد را هم گرد گرفتهایم.
- خرید: قیمت هر واحد را ۲۰ هزار تومان فرض کنیم. با ۲۰۰ میلیون تومان حدود ۱۰ هزار واحد میخرد. کارمزد خرید حدود ۷۵ هزار تومان میشود.
- نگهداری: صندوق هر روز کمی سود میسازد و قیمت واحد آرام بالا میرود. هزینهی مدیریت صندوق هم از همین سود کم شده و جدا گرفته نمیشود.
- فروش: بعد از شش ماه، فرض کنیم ارزش واحدها به ۲۳۰ میلیون تومان رسیده باشد. کارمزد فروش حدود ۸۶ هزار تومان میشود.
- جمع هزینه: روی هم حدود ۱۶۱ هزار تومان. یعنی کمتر از یکدهم درصد کل پول.
حالا ببینیم این عدد در برابر سود چقدر است. در این مثال ۳۰ میلیون تومان سود ساخته شده و ۱۶۱ هزار تومانش خرج معامله شده؛ یعنی حدود نیم درصد سود. این ناچیز است. پس برای کسی که چند ماه نگه میدارد، کارمزد معامله تقریبا اهمیتی ندارد.
چند روز سود لازم است تا کارمزد جبران شود؟
این مهمترین پرسشی است که باید از خودتان بپرسید. فرض کنیم صندوقی سالی ۳۰ درصد سود بدهد (عدد مثال است؛ بازده واقعی هر صندوق را در سایت خودش ببینید). سود یک روزش حدود ۰٫۰۸ درصد میشود. کارمزد یک دور کامل هم ۰٫۰۷۵ درصد است.
یعنی سود حدود یک روز هزینهی خرید و فروش را جبران میکند. هر روزی که بیشتر نگه دارید، سود خالص است. حالا همین را با سهم مقایسه کنیم. یک دور خرید و فروش سهم با مالیاتش حدود ۱٫۲۵ درصد خرج دارد؛ یعنی سود حدود ۱۵ روز همین صندوق.
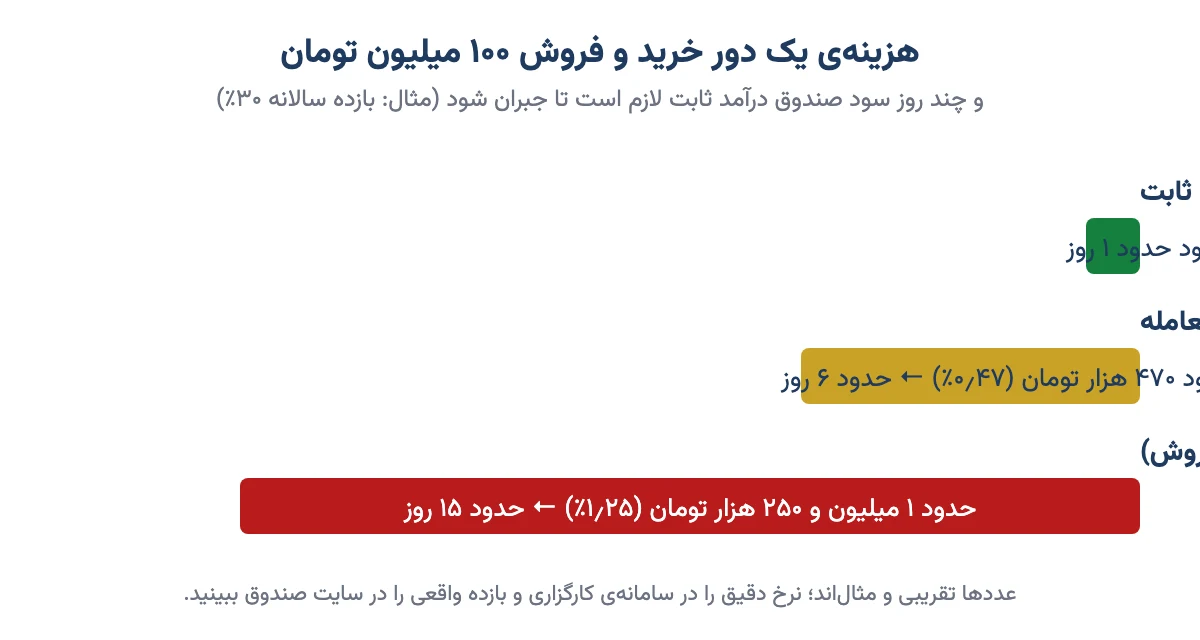
این نمودار نشان میدهد چرا صندوق درآمد ثابت جای خوبی برای پول کوتاهمدت است. ولی یک استثنا دارد: اگر چند روز یک بار بین صندوقها جابهجا شوید، حتی همین هزینهی کوچک و روزهای بیسود بین فروش و خرید دوباره، سود را میخورد.
کارمزد صندوق درآمد ثابت صدور و ابطال چطور است؟
همهی صندوقهای درآمد ثابت در بورس معامله نمیشوند. بعضیها صدور و ابطالیاند. یعنی واحد را مستقیم از خود صندوق میخرید (صدور) و به خود صندوق پس میدهید (ابطال)، معمولا از سایت صندوق یا کارگزاری. فرق کامل این دو نوع را در مقالهی صندوق صدور و ابطال چیست ببینید.
در این صندوقها کارمزد خرید و فروش کارگزاری نیست، ولی سه هزینهی دیگر ممکن است باشد:
- کارمزد صدور و ابطال: بعضی صندوقها برای هر درخواست مبلغ ثابت کمی میگیرند و بعضی هیچ نمیگیرند.
- فاصلهی قیمت صدور و ابطال: قیمت صدور کمی بالاتر از ارزش واقعی واحد است و قیمت ابطال کمی پایینتر. مثل صرافی که دلار را کمی گرانتر میفروشد و ارزانتر میخرد.
- جریمهی ابطال زودهنگام: بعضی صندوقها اگر واحد را زودتر از مدت معینی پس بدهید، درصدی از پول را کم میکنند. هدفشان این است که پول خیلی کوتاهمدت مدام وارد و خارج نشود.
رقم دقیق هر سه در امیدنامه است. امیدنامه یعنی شناسنامهی رسمی صندوق که سازمان بورس تاییدش کرده. چطور خواندنش را در مقالهی امیدنامه صندوق چیست توضیح دادهام. پس پیش از خرید صندوق صدور و ابطالی، اول جدول جریمهی ابطال را پیدا کنید.
این جدول دو نوع صندوق درآمد ثابت را از نظر هزینه کنار هم میگذارد:
| هزینه | صندوق قابل معامله (ETF) | صندوق صدور و ابطالی |
|---|---|---|
| کارمزد خرید و فروش | حدود ۰٫۰۳۷۵٪ هر طرف | ندارد |
| کارمزد صدور و ابطال | ندارد | طبق امیدنامه؛ گاهی صفر |
| جریمهی فروش زودهنگام | ندارد | در بعضی صندوقها دارد |
| هزینهی مدیریت سالانه | دارد، در قیمت واحد | دارد، در قیمت واحد |
| فاصلهی قیمت با ارزش واقعی | قیمت تابلو ممکن است کمی با NAV فرق کند | فاصلهی قیمت صدور و ابطال |
| مالیات فروش | ندارد | ندارد |
نتیجه این است که برای پولی که ممکن است زود لازمش شود، صندوق قابل معامله معمولا سادهتر است، چون جریمهی زودهنگام ندارد. صندوق صدور و ابطالی برای پولی مناسب است که مطمینید مدتی دست نمیخورد.
هزینهای که هیچوقت قبضش را نمیبینید
کارمزد معامله فقط بخش کوچکی از هزینهی صندوق است. بخش بزرگتر هزینهی سالانه است: دستمزد مدیر صندوق، متولی (ناظری که مراقب است مدیر طبق قانون کار کند)، حسابرس و چند هزینهی دیگر. اینها هر روز آرام از دارایی صندوق برداشته میشوند.
مثل قبض آب و برقی است که صاحبخانه از اجاره کم کرده باشد: شما جدا پرداخت نمیکنید، ولی پولش داده شده. خبر خوب این است که سودی که صندوق اعلام میکند معمولا بعد از کم کردن همین هزینههاست. پس برای مقایسهی دو صندوق درآمد ثابت، بازده خالص را با هم مقایسه کنید، نه فقط کارمزد مدیر را.
پس کارمزد خرید و فروش را بشناسید، ولی صندوق را بر اساسش انتخاب نکنید. چیزی که پول شما را واقعا کم یا زیاد میکند، بازده خالص و ثبات آن است. معیارهای انتخاب را در مقالهی بهترین صندوق سرمایهگذاری کدام است نوشتهام.
سه هزینهی پنهان که از کارمزد مهمترند
تا اینجا کارمزدهای رسمی را حساب کردیم. ولی سه چیز هست که روی قبض نمیآید و گاهی از خود کارمزد گرانتر تمام میشود.
۱. خریدن بالاتر از ارزش واقعی
در صندوق قابل معامله، شما با قیمت تابلو میخرید، نه با ارزش واقعی هر واحد. به این ارزش واقعی NAV میگویند؛ یعنی اگر صندوق امروز همهی داراییاش را بفروشد، به هر واحد چقدر میرسد. در صندوق درآمد ثابت این دو معمولا خیلی نزدیکاند، چون بازارگردان قیمت را کنار NAV نگه میدارد. ولی اگر سفارش بزرگ را با قیمت بالاتر بفرستید، ممکن است چند صدم درصد گرانتر بخرید. دربارهی این فاصله در مقالهی NAV چیست بیشتر گفتهام.
۲. روزهای بیسود هنگام جابهجایی
وقتی صندوقی را میفروشید و پول را به صندوق دیگری میبرید، ممکن است یکی دو روز پولتان بیسود بماند. اگر سالی ده بار این کار را بکنید، چند روز سود را از دست دادهاید؛ بیشتر از همهی کارمزدهای معامله.
۳. خرید پیش از تقسیم سود و فروش بعد از آن
بعضی صندوقهای درآمد ثابت ماهانه یا فصلی سود نقدی واریز میکنند. خیلیها فکر میکنند اگر یک روز پیش از تقسیم سود بخرند و فردایش بفروشند، سود را مفت گرفتهاند. اینطور نیست. بعد از تقسیم سود، قیمت واحد به همان اندازه پایین میآید. فقط کارمزد دادهاید و چیزی به دست نیاوردهاید.
پس دنبال ترفند نباشید. صندوق درآمد ثابت برای نگه داشتن ساخته شده، نه برای جابهجایی مداوم.
اشتباههای رایج دربارهی کارمزد صندوق با درآمد ثابت
- مقایسهی صندوقها فقط با کارمزد معامله: کارمزد معاملهی همهی صندوقهای درآمد ثابت قابل معامله تقریبا یکی است. فرق اصلی در بازده خالص است.
- نخواندن امیدنامهی صندوق صدور و ابطالی: جریمهی ابطال زودهنگام میتواند سود چند هفته را ببرد.
- جابهجایی مداوم برای چند صدم درصد سود بیشتر: روزهای بیسود و کارمزد، همان اختلاف را میخورد.
- مقایسه با سپردهی بانکی بدون حساب کردن هزینه: سپردهی بانکی کارمزد معامله ندارد، ولی اگر پیش از موعد بشکنید، سود کمتری میگیرید. هر دو را با عدد مقایسه کنید؛ ماشینحساب سود بانکی برای همین است.
- فراموش کردن کارمزد در حساب سود: برای دیدن سود واقعی، کارمزد خرید و فروش را هم کم کنید. روش کاملش در مقالهی محاسبه سود بورس آمده است.
چکلیست پیش از خرید صندوق درآمد ثابت
پیش از اینکه سفارش خرید را بفرستید، این پنج مورد را یک بار نگاه کنید:
- صندوق قابل معامله است یا صدور و ابطالی؟
- اگر صدور و ابطالی است، جریمهی ابطال زودهنگام چقدر و تا چند روز است؟
- بازده خالص صندوق در یک سال گذشته چقدر بوده و چقدر یکنواخت بوده؟
- قیمت تابلو با NAV چقدر فاصله دارد؟
- چه مدت پول را نگه میدارید؟ اگر چند روز است، اصلا ارزش خرید دارد؟
برای خرید صندوق قابل معامله فقط کد بورسی و حساب کارگزاری لازم است. اگر هنوز ندارید، مراحلش را در مقالهی ثبت نام در کارگزاری و دریافت کد بورسی ببینید.
سوالات متداول
کارمزد خرید و فروش صندوق درآمد ثابت چقدر است؟
در صندوقهای درآمد ثابت قابل معامله، کارمزد هر طرف معامله حدود ۰٫۰۳۷۵ درصد است. یک دور کامل خرید و فروش حدود ۰٫۰۷۵ درصد خرج دارد؛ یعنی برای ۱۰۰ میلیون تومان، روی هم حدود ۷۵ هزار تومان. عدد دقیق را پیش از تایید سفارش در سامانهی کارگزاری ببینید.
آیا فروش صندوق درآمد ثابت مالیات دارد؟
نه. خرید و فروش واحدهای صندوقهای دارای مجوز سازمان بورس از مالیات نیمدرصدی فروش که روی سهام هست معاف است. برای همین هزینهی رفت و برگشت صندوق درآمد ثابت بسیار کمتر از سهام است.
کارمزد صندوق درآمد ثابت از کجا کم میشود؟
کارمزد خرید به مبلغ خرید اضافه میشود و کارمزد فروش از پولی که به حسابتان میآید کم میشود. هر دو را سامانهی کارگزاری خودکار حساب میکند. هزینهی مدیریت سالانه هم جدا گرفته نمیشود و در قیمت هر واحد لحاظ شده است.
صندوق درآمد ثابت جریمه ابطال دارد؟
صندوقهای قابل معامله جریمهی فروش زودهنگام ندارند. بعضی صندوقهای صدور و ابطالی اگر واحد را زودتر از مدت معینی پس بدهید، درصدی از پول را کم میکنند. رقم و مدت این جریمه در امیدنامهی هر صندوق نوشته شده است.
چند روز باید صندوق درآمد ثابت را نگه داشت تا کارمزد جبران شود؟
اگر صندوقی سالی حدود ۳۰ درصد سود بدهد، سود هر روزش حدود ۰٫۰۸ درصد است. کارمزد یک دور کامل حدود ۰٫۰۷۵ درصد است، پس سود حدود یک روز هزینهی معامله را جبران میکند. این عددها مثالاند و به بازده واقعی صندوق بستگی دارند.
کارمزد مدیر صندوق درآمد ثابت چقدر است؟
هر صندوق نرخ خودش را دارد و در امیدنامه نوشته شده است. این هزینه هر روز از دارایی صندوق کم میشود و بازدهی که صندوق اعلام میکند معمولا بعد از کم کردن آن است. پس برای مقایسه، بازده خالص صندوقها را کنار هم بگذارید.
کارمزد صندوق درآمد ثابت از سپرده بانکی بیشتر است؟
سپردهی بانکی کارمزد معامله ندارد، ولی شکستن آن پیش از موعد سود را کم میکند. صندوق درآمد ثابت قابل معامله هر روز قابل فروش است و هزینهی رفت و برگشتش حدود ۰٫۰۷۵ درصد است. برای پولی که چند ماه میماند، این هزینه تقریبا ناچیز است.
جمعبندی
کارمزد خرید و فروش صندوق درآمد ثابت قابل معامله حدود ۰٫۰۳۷۵ درصد هر طرف است و سود حدود یک روز آن را جبران میکند. هزینهی واقعی جای دیگری است: جریمهی ابطال زودهنگام در صندوقهای صدور و ابطالی، جابهجایی مداوم و خریدن بالاتر از NAV.
پس دفعهی بعد که خواستید صندوق درآمد ثابت بخرید، اول بپرسید صندوق قابل معامله است یا صدور و ابطالی، بعد بازده خالصش را ببینید و آخر از همه کارمزد را. تصمیم نهایی با خودتان.