
امیدنامه صندوق چیست؟ فرق با اساسنامه و ۶ بخشی که پیش از خرید باید بخوانید
فهرست مطالب۱۲ بخش
- امیدنامه صندوق چیست؟
- اساسنامه صندوق چیست و چه فرقی با امیدنامه دارد؟
- ارکان صندوق: چه کسانی پول شما را میگردانند و چه کسانی میپایند؟
- امیدنامه صندوق سرمایهگذاری چه بخشهایی دارد؟
- چه بخشهایی از امیدنامه مهمتر است؟
- ۱. هدف و حد نصاب ترکیب دارایی: پول من دقیقا کجا میرود؟
- ۲. کارمزد صندوق و هزینهها: هر سال چقدر از پول من کم میشود؟
- ۳. صدور و ابطال: پولم کی برمیگردد؟
- ۴. سیاست تقسیم سود: ماهانه پول میگیرم یا نه؟
- ۵. ریسک سرمایهگذاری: چه چیزی میتواند ضرر بدهد؟
- ۶. واحد ممتاز و عادی، حداقل و حداکثر خرید
- یک مثال عددی: چرا یک درصد کارمزد کم نیست؟
- امیدنامه صندوق را از کجا دریافت کنیم؟
- امیدنامه و اساسنامه چطور تغییر میکند؟
- چکلیست ده دقیقهای پیش از خرید صندوق
- چهار اشتباه رایج دربارهی امیدنامه
- سوالات متداول
- جمعبندی
خیلیها صندوق را با یک عدد انتخاب میکنند: «بازده سال گذشتهاش چند درصد بوده؟» ولی عددی که آیندهی پولتان را تعیین میکند جای دیگری نوشته شده. امیدنامه صندوق یعنی سند رسمیای که میگوید صندوق پول شما را کجا میگذارد، چقدر کارمزد برمیدارد، چه ریسکی دارد، پول ابطال کی به حسابتان میآید و سود را کی و چطور میدهد.
کنار امیدنامه، سند دیگری به اسم اساسنامه هست که قانون کلی صندوق را میگوید. بیایید با هم ببینیم این دو سند چه فرقی دارند، از کجا پیدایشان کنیم و در ده دقیقه کدام صفحههایشان را بخوانیم تا پیش از خرید غافلگیر نشویم.
امیدنامه صندوق چیست؟
یک مثال آشنا بزنیم. وقتی خانهای اجاره میکنید، یک قرارداد امضا میکنید. در آن نوشته چقدر اجاره میدهید، کی باید بدهید، چه چیزی با صاحبخانه است و اگر زودتر بلند شدید چه میشود. امیدنامه همان قرارداد شما با صندوق است، با این فرق که شما امضایش نمیکنید؛ همین که واحد صندوق را میخرید، یعنی شرایطش را پذیرفتهاید.
امیدنامه را مدیر صندوق مینویسد و سازمان بورس هنگام صدور مجوز صندوق آن را تایید میکند. برای همین، مدیر نمیتواند هر کاری دلش خواست با پول شما بکند. اگر امیدنامه گفته «صندوق درآمد ثابت»، نمیتواند نیمی از پول را سهم بخرد. اگر گفته کارمزد مدیر فلان درصد است، نمیتواند بیخبر بیشترش کند.
کلمهی «امیدنامه» فقط مال صندوق نیست. شرکتی که میخواهد سهامش را در بورس عرضه کند هم امیدنامه منتشر میکند. در دنیای رمزارز هم سندی به اسم وایت پیپر نقشی شبیه آن دارد، با این تفاوت مهم که هیچ نهاد ناظری آن را تایید نمیکند. در این مقالهی ما فقط امیدنامهی صندوقهای سرمایهگذاری است.
پس امیدنامه یعنی شناسنامه و قرارداد صندوق. هر چیزی که بعدا ممکن است بگویید «کاش زودتر میدانستم»، معمولا همانجا نوشته شده.
اساسنامه صندوق چیست و چه فرقی با امیدنامه دارد؟
اساسنامه صندوق قانون کلی و ثابت صندوق است: نام، مدت فعالیت، اینکه مجمع چطور تشکیل میشود، وظیفهی هر کدام از ارکان چیست، NAV چطور حساب میشود و اگر صندوق بسته شد داراییاش چطور تقسیم میشود. بیشتر صندوقهای همنوع، اساسنامهی تقریبا یکسانی دارند، چون از روی نمونهی سازمان بورس نوشته میشود.
امیدنامه مکمل اساسنامه است و جزییات را میگوید: همین صندوق دقیقا چه میخرد، کارمزدهایش چند درصد است، حداقل خریدش چقدر است و سودش را کی میدهد. یعنی اگر اساسنامه را «قانون اساسی» صندوق بدانیم، امیدنامه «دستورالعمل اجرایی» همان صندوق است.
این جدول فرق دو سند را کنار هم نشان میدهد:
| موضوع | اساسنامه | امیدنامه |
|---|---|---|
| نقش | چارچوب حقوقی و قاعدههای کلی | جزییات اجرایی و آنچه سرمایهگذار باید بداند |
| شباهت بین صندوقها | در صندوقهای همنوع تقریبا یکسان | در هر صندوق متفاوت |
| ارکان صندوق | وظیفه و اختیار هر رکن | نام و مشخصات مدیر، متولی، حسابرس و بقیه |
| کارمزد و هزینه | اینکه چه هزینههایی مجاز است | نرخ دقیق هر کارمزد و هزینه |
| ترکیب دارایی | اشارهی کلی و ارجاع به امیدنامه | حد نصابها: کف و سقف هر نوع دارایی |
| صدور و ابطال | روش محاسبهی قیمت صدور و ابطال | حداقل خرید، زمان پذیرش درخواست، مهلت واریز |
| برای سرمایهگذار | یک بار نگاه کافی است | پیش از خرید حتما بخوانید |
پس اگر وقت کم دارید، اول امیدنامه را بخوانید. اساسنامه بیشتر به کار وقتی میآید که میخواهید بدانید در یک موقعیت خاص، مثلا انحلال صندوق، حق شما چیست.
ارکان صندوق: چه کسانی پول شما را میگردانند و چه کسانی میپایند؟
شاید بپرسید: «پول من دست کیست؟ اگر مدیر خطا کرد چه کسی جلویش را میگیرد؟» جواب در بخش ارکان صندوق امیدنامه است. ارکان یعنی شخصها و شرکتهایی که هر کدام کاری در صندوق دارند. بعضی پول را میگردانند و بعضی فقط مراقباند درست گردانده شود.
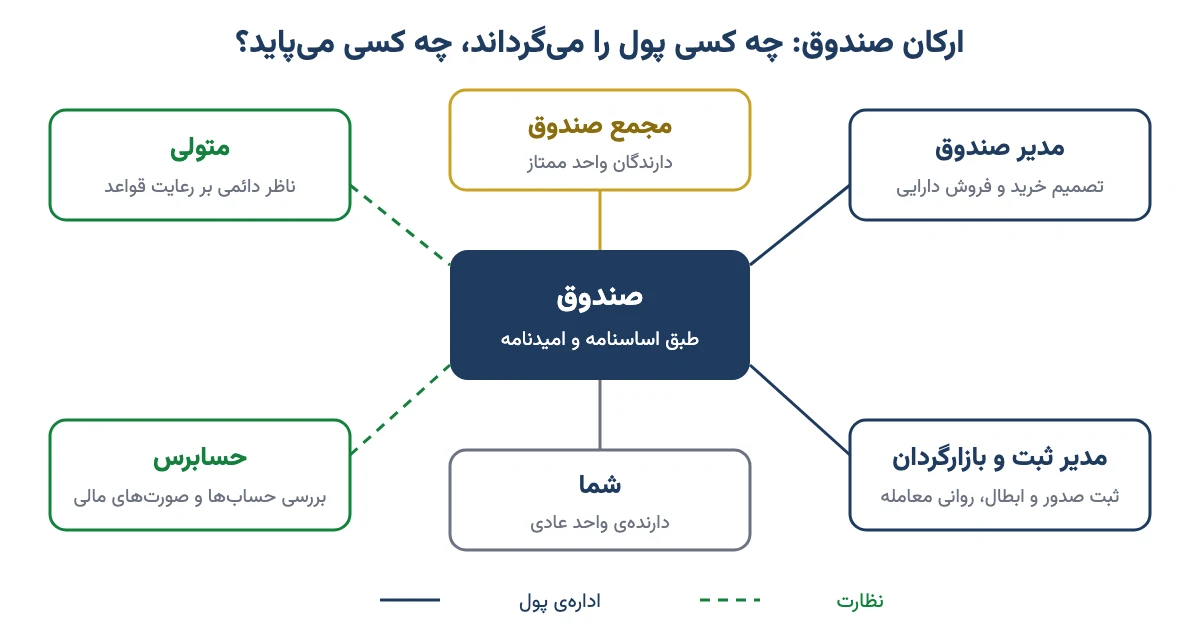
مهمترین ارکان اینها هستند:
| رکن | کارش به زبان ساده | در امیدنامه دنبال چه باشید |
|---|---|---|
| مجمع صندوق | جمع دارندگان واحد ممتاز؛ ارکان را انتخاب و کارمزدها و اساسنامه و امیدنامه را تغییر میدهد | چه کسانی واحد ممتاز دارند |
| مدیر صندوق | تصمیم میگیرد چه بخرد و چه بفروشد؛ معمولا یک شرکت سبدگردان یا کارگزاری | نام شرکت، سابقه، مدیران سرمایهگذاری |
| متولی | ناظر دایمی؛ مراقب است مدیر از قانون، اساسنامه و امیدنامه بیرون نزند و تخلف را گزارش میدهد | نام متولی و مستقل بودنش از مدیر |
| حسابرس | صورتهای مالی و حسابهای صندوق را بررسی میکند و نظر میدهد | نام موسسهی حسابرسی |
| مدیر ثبت | درخواستهای صدور و ابطال را ثبت میکند (در بسیاری از صندوقها همان کارگزاری) | از چه راهی خرید و فروش میکنید |
| بازارگردان | در صندوقهای قابل معامله در بورس، خرید و فروش را روان نگه میدارد | تعهد خرید و فروش روزانه و دامنهی قیمت |
یک نکتهی ساده را از من بپذیرید: اسم متولی و حسابرس را بیاهمیت نگیرید. وقتی ناظر یک شرکت معتبر و مستقل است، خیالتان راحتتر است. اگر بازارگردان صندوق ETF ضعیف باشد، ممکن است روز فروش خریدار کم باشد و قیمت از ارزش واقعی دور بیفتد.
پس ارکان یعنی آدمهای پشت صحنه. امیدنامه به شما میگوید کدامشان پول را میگرداند و کدامشان مراقب است.
امیدنامه صندوق سرمایهگذاری چه بخشهایی دارد؟
امیدنامهی صندوقها از یک نمونهی کلی پیروی میکند، برای همین ترتیب بخشها در بیشترشان شبیه است. اگر یک بار یکی را با دقت بخوانید، بقیه را خیلی سریعتر میخوانید. بخشهای معمول اینهاست:
- مقدمه و معرفی: نام صندوق، نوع آن (درآمد ثابت، سهامی، مختلط، طلا و…) و شمارهی مجوز.
- هدف و راهبرد: صندوق میخواهد به چه برسد و با چه روشی.
- ترکیب دارایی و حد نصابها: هر نوع دارایی کمینه و بیشینه چند درصد از کل میتواند باشد.
- ریسک سرمایهگذاری: چه چیزهایی ممکن است باعث زیان شود.
- واحدهای سرمایهگذاری: واحد ممتاز و عادی و حقوق هر کدام.
- ارکان صندوق: مدیر، متولی، حسابرس، مدیر ثبت و در صورت وجود بازارگردان.
- صدور و ابطال: حداقل خرید، ساعت پذیرش درخواست، روز محاسبهی قیمت و مهلت واریز.
- هزینهها و کارمزدها: هر چیزی که از دارایی صندوق یا مستقیم از شما کم میشود.
- سیاست تقسیم سود: سود تقسیم میشود یا نه، و اگر میشود کی.
- حداقل و حداکثر مالکیت: هر نفر چند واحد میتواند داشته باشد.
- اطلاعرسانی: نشانی سایت رسمی صندوق و گزارشهایی که باید منتشر کند.
یازده بخش زیاد به نظر میرسد. ولی همهشان به یک اندازه مهم نیستند. در بخش بعد میگویم کدامها را با دقت بخوانید.
چه بخشهایی از امیدنامه مهمتر است؟
اگر فقط ده دقیقه وقت دارید، این شش بخش را بخوانید. هر کدام جواب یکی از پرسشهایی است که بعد از خرید ممکن است پشیمانتان کند.
۱. هدف و حد نصاب ترکیب دارایی: پول من دقیقا کجا میرود؟
حد نصاب یعنی کف و سقف هر نوع دارایی در صندوق. مثلا امیدنامهی یک صندوق سهامی میگوید بیشتر دارایی باید سهم باشد. امیدنامهی یک صندوق درآمد ثابت میگوید بیشتر پول باید در اوراق بدهی و سپردهی بانکی باشد و فقط سهم کوچکی میتواند سهام باشد.
این بخش برای شما مهم است چون ریسک واقعی صندوق را نشان میدهد، نه اسمش را. دو صندوق که هر دو «مختلط» نام دارند، ممکن است یکی بیشتر سهم داشته باشد و دیگری بیشتر اوراق. حد نصابها را سازمان بورس تعیین میکند و گاهی عوض میکند، پس عدد امروز را از امیدنامهی بهروز خود صندوق بخوانید.
بعد، یک قدم جلوتر بروید: گزارش ماهانهی صندوق را ببینید. اگر ترکیب واقعی دارایی با آنچه امیدنامه گفته جور است، یعنی مدیر به قول خودش وفادار است.
۲. کارمزد صندوق و هزینهها: هر سال چقدر از پول من کم میشود؟
کارمزد صندوق دو دسته است. دستهی اول هزینههایی است که هر روز، کمکم، از دارایی صندوق برداشته میشود و شما هیچوقت قبضش را نمیبینید: کارمزد مدیریت، کارمزد متولی، حقالزحمهی حسابرس، هزینهی نرمافزار، هزینهی برگزاری مجمع و هزینهی تصفیه. اینها اثرشان را روی NAV صندوق میگذارند؛ یعنی ارزش هر واحد کمی کمتر از چیزی میشود که بدون آنها میشد.
دستهی دوم هزینههایی است که مستقیم از شما گرفته میشود: کارمزد صدور و ابطال در صندوقهای صدور و ابطالی، یا کارمزد خرید و فروش در صندوقهای قابل معامله. بعضی صندوقها هم برای ابطال زودهنگام جریمه دارند. یعنی اگر واحد را خیلی زود بفروشید، درصدی کم میشود.
کارمزد مدیریت معمولا به شکل «درصدی از ارزش روزانهی داراییها در سال» نوشته میشود. بعضی صندوقها کارمزد عملکرد هم دارند؛ یعنی اگر بازده از یک حد بیشتر شد، مدیر سهم اضافه میگیرد. این را هم در همین بخش پیدا میکنید.
۳. صدور و ابطال: پولم کی برمیگردد؟
این بخش برای روزی است که به پولتان نیاز دارید. امیدنامه میگوید درخواست ابطال تا چه ساعتی پذیرفته میشود، با قیمت کدام روز حساب میشود و پول چند روز کاری بعد به حساب بانکیتان واریز میشود. جزییات این سازوکار را در مقالهی صندوق صدور و ابطال نوشتهام.
اگر صندوق در بورس معامله میشود، ماجرا فرق دارد. واحد را مثل سهم میفروشید و پول با چرخهی تسویهی بورس برمیگردد. اینجا بخش بازارگردان امیدنامه مهم میشود. فرق این دو نوع را در مقالهی صندوق ETF ببینید.
۴. سیاست تقسیم سود: ماهانه پول میگیرم یا نه؟
بعضی صندوقها، مخصوصا درآمد ثابتها، سود را ماهانه یا فصلی به حساب شما واریز میکنند. بعضی دیگر هیچ سودی تقسیم نمیکنند و سود را در قیمت واحد نگه میدارند؛ به اینها صندوق «بدون تقسیم سود» یا «رشد» میگویند. امیدنامه میگوید صندوق شما کدام است و اگر سود میدهد، در چه روزی از ماه و برای چه کسانی.
این مهم است. فرض کنید یک بازنشسته برای خرج ماهانه صندوق میخرد ولی صندوقش سود تقسیم نمیکند. هر ماه باید بخشی از واحدها را بفروشد. کار غلطی نیست، ولی اگر از اول میدانست، شاید صندوق دیگری را انتخاب میکرد.
۵. ریسک سرمایهگذاری: چه چیزی میتواند ضرر بدهد؟
بخش ریسک را خیلیها رد میکنند، چون شبیه متن حقوقی است. ولی همین بخش است که صادقانه میگوید صندوق ممکن است ضرر کند: ریسک کاهش قیمت سهام، ریسک نکول اوراق (یعنی ناشر نتواند بدهیاش را بپردازد)، ریسک نوسان نرخ سود و ریسک نقدشوندگی. اگر میخواهید بدانید کدام صندوقها بیشتر در خطرند، مقالهی آیا صندوق سرمایهگذاری ضرر دارد را ببینید.
۶. واحد ممتاز و عادی، حداقل و حداکثر خرید
واحدی که شما میخرید معمولا واحد عادی است. واحد ممتاز مال موسسهاست و حق رای در مجمع دارد. در صندوقهای اهرمی، این دو نوع واحد ریسک و بازده کاملا متفاوتی دارند؛ مثلا کف و سقف سود واحد عادی در امیدنامه آمده. در مقالهی واحد ممتاز صندوق این را باز کردهام.
حداقل خرید هم در همین بخش است. در بیشتر صندوقها خرید یک واحد ممکن است، ولی حداکثر مالکیت هر نفر هم سقف دارد. پس این شش بخش را که خواندید، تقریبا همهی آنچه برای تصمیم لازم دارید دستتان است.
یک مثال عددی: چرا یک درصد کارمزد کم نیست؟
خیلیها کارمزد را نگاه نمیکنند، چون عددش کوچک است. بیایید با هم حساب کنیم. عددها فقط مثالاند؛ نرخ واقعی هر صندوق را از امیدنامهاش بخوانید.
فرض کنید ۱۰۰ میلیون تومان پسانداز دارید و میخواهید آن را ۵ سال در یک صندوق بگذارید. دو صندوق شبیه هم پیدا کردهاید که پیش از کسر هزینهها، هر دو سالی ۲۵٪ بازده میسازند. فرقشان فقط در جمع هزینههای سالانه است:
| صندوق | جمع هزینهی سالانه | بازده خالص سالانه | ارزش پس از ۵ سال |
|---|---|---|---|
| صندوق الف | ۱٪ | حدود ۲۴٪ | حدود ۲۹۳ میلیون تومان |
| صندوق ب | ۳٪ | حدود ۲۲٪ | حدود ۲۷۰ میلیون تومان |
فقط دو درصد فرق در کارمزد، بعد از ۵ سال حدود ۲۳ میلیون تومان فرق ساخته است. این تقریبا یکچهارم پول اول شماست. دلیلش این است که کارمزد هر سال از کل دارایی برداشته میشود، حتی از سودهایی که سالهای قبل ساخته شده. یعنی کارمزد هم مثل سود مرکب کار میکند، فقط در جهت مخالف.
پس کارمزد صندوق را مثل اجارهای ببینید که هر سال برای نگهداری پولتان میپردازید. اگر دو صندوق از بقیهی جهتها شبیهاند، ارزانتر معمولا انتخاب بهتری است. ولی ارزانترین همیشه بهترین نیست؛ مدیر خوب ممکن است بیشتر از کارمزدش بازده بسازد.
امیدنامه صندوق را از کجا دریافت کنیم؟
امیدنامه و اساسنامه باید برای همه در دسترس باشد. این را قانون از صندوق خواسته است. راه پیدا کردنش این است:
- سایت رسمی صندوق: هر صندوق یک سایت دارد. معمولا در بخشی به اسم «اطلاعات صندوق»، «معرفی صندوق» یا «اساسنامه و امیدنامه»، فایل PDF هر دو سند هست.
- نشانی درست سایت را از جای معتبر بگیرید: سایت fipiran (پایگاه اطلاعرسانی صندوقها) مشخصات صندوق، ارکان و نشانی سایتش را دارد. نشانی را از پیامک یا تبلیغ برندارید.
- تاریخ نسخه را ببینید: امیدنامه ممکن است چند بار اصلاح شده باشد. نسخهی آخر را بخوانید، نه فایلی که سالها پیش کسی در گروه فرستاده.
- اطلاعیههای تغییر را دنبال کنید: صندوقها تصمیمهای مجمع و صورتهای مالی را در سایت خود و در سامانهی کدال منتشر میکنند. اگر کارمزد یا حد نصاب عوض شده باشد، آنجا میبینید.
یک هشدار عملی: بعضی وقتها فایل امیدنامهای که در سایت مانده قدیمی است و تغییرهای مجمع فقط در اطلاعیهها آمده. پس اگر عددی برایتان مهم است، هم امیدنامه را ببینید و هم آخرین اطلاعیهی مجمع را.
امیدنامه و اساسنامه چطور تغییر میکند؟
امیدنامه سنگنوشته نیست. مجمع صندوق، یعنی دارندگان واحد ممتاز، میتواند کارمزدها، حد نصابها، سیاست تقسیم سود یا حتی ارکان را عوض کند. ولی این تغییرها بدون تایید سازمان بورس اجرا نمیشود و صندوق باید آن را اطلاعرسانی کند.
این برای شما یعنی دو چیز. اول، شرایطی که روز خرید پذیرفتهاید ممکن است چند ماه بعد عوض شود. دوم، شما به عنوان دارندهی واحد عادی حق رای ندارید، ولی حق خروج دارید. اگر تغییری را نپسندیدید، میتوانید واحدها را بفروشید.
چکلیست ده دقیقهای پیش از خرید صندوق
این فهرست را پیش از خرید هر صندوقی کنار امیدنامه بگذارید و تیک بزنید:
- نوع صندوق و حد نصابها با هدف من جور است؟ (پول اضطراری در صندوق سهامی نمیرود.)
- جمع کارمزدهای سالانه چقدر است؟ با دو صندوق همنوع مقایسه کردهام؟
- کارمزد صدور و ابطال یا جریمهی ابطال زودهنگام دارد؟
- پول ابطال چند روز کاری بعد به حسابم میآید؟
- سود تقسیم میکند؟ اگر بله، کی؟
- مدیر، متولی و حسابرس چه شرکتهایی هستند؟ متولی از مدیر مستقل است؟
- اگر صندوق در بورس معامله میشود، بازارگردان دارد و قیمت معمولا به NAV نزدیک است؟
- آخرین نسخهی امیدنامه را خواندهام و اطلاعیههای تازهی مجمع را دیدهام؟
اگر میخواهید چند صندوق را کنار هم بسنجید، معیارهای مقایسه را در مقالهی بهترین صندوق سرمایهگذاری کدام است آوردهام.
چهار اشتباه رایج دربارهی امیدنامه
- انتخاب صندوق از روی اسم: «طلا» یا «مختلط» در اسم صندوق کافی نیست. حد نصابها میگوید واقعا چه میخرد.
- نگاه فقط به بازده گذشته: بازده سال قبل ممکن است تکرار نشود، ولی کارمزد هر سال حتما کم میشود.
- خواندن فایل قدیمی: امیدنامهای که دوستی سالها پیش فرستاده، شاید با امروز فرق زیادی داشته باشد.
- بیتوجهی به زمان واریز: کسی که برای قسط آخر ماه صندوق را ابطال میکند و نمیداند پول چند روز بعد میآید، ممکن است دیر برسد.
اگر تازه با صندوقها آشنا شدهاید و هنوز نمیدانید کدام نوع به کارتان میآید، از مقالهی صندوق سرمایهگذاری چیست شروع کنید و بعد به امیدنامهی صندوقهای انتخابیتان برگردید.
سوالات متداول
امیدنامه صندوق چیست؟
امیدنامه سند رسمی هر صندوق است که مدیر مینویسد و سازمان بورس تایید میکند. هدف صندوق، ترکیب دارایی، ریسکها، ارکان، کارمزدها، شرایط صدور و ابطال و سیاست تقسیم سود در آن آمده است.
تفاوت امیدنامه و اساسنامه چیست؟
اساسنامه قانون کلی صندوق است و در صندوقهای همنوع تقریبا یکسان است. امیدنامه جزییات همان صندوق را میگوید، مثل نرخ دقیق کارمزدها، حد نصابها و زمان واریز پول ابطال. برای تصمیم خرید، امیدنامه مهمتر است.
امیدنامه صندوق را از کجا دریافت کنیم؟
از سایت رسمی همان صندوق، معمولا در بخش اطلاعات صندوق یا اساسنامه و امیدنامه. نشانی درست سایت را از پایگاه فیپیران بگیرید و آخرین تغییرهای مجمع را در اطلاعیههای صندوق و کدال ببینید.
چه بخشهایی از امیدنامه مهمتر است؟
شش بخش: هدف و حد نصاب ترکیب دارایی، هزینهها و کارمزدها، شرایط صدور و ابطال و زمان واریز، سیاست تقسیم سود، ریسکهای سرمایهگذاری، و حقوق واحدهای ممتاز و عادی با حداقل و حداکثر خرید.
ارکان صندوق سرمایهگذاری چه کسانی هستند؟
مجمع صندوق، مدیر که تصمیم خرید و فروش میگیرد، متولی که ناظر دایمی است، حسابرس که حسابها را بررسی میکند و مدیر ثبت. صندوقهای قابل معامله در بورس بازارگردان هم دارند. نام همه در امیدنامه آمده است.
کارمزد صندوق چطور از سرمایهگذار گرفته میشود؟
بیشتر کارمزدها، مثل کارمزد مدیر و متولی و حسابرس، هر روز از دارایی صندوق کم میشود و در NAV دیده میشود. کارمزد صدور و ابطال یا خرید و فروش هم هنگام معامله مستقیم از شما گرفته میشود.
آیا امیدنامه صندوق تغییر میکند؟
بله. مجمع صندوق میتواند کارمزد، حد نصاب، سیاست تقسیم سود یا ارکان را تغییر دهد، ولی تغییر بدون تایید سازمان بورس اجرا نمیشود و باید اطلاعرسانی شود. دارندهی واحد عادی اگر تغییر را نپسندد میتواند واحدهایش را بفروشد.
جمعبندی
امیدنامه صندوق همان قراردادی است که با خرید اولین واحد امضایش کردهاید، چه خوانده باشید چه نه. اساسنامه قانون کلی است و امیدنامه جزییات همان صندوق. با ده دقیقه خواندن شش بخش اصلی امیدنامه، میفهمید پولتان کجا میرود، هر سال چقدر از آن کم میشود و روز نیاز کی برمیگردد.
پس دفعهی بعد که کسی گفت «فلان صندوق پارسال خیلی سود داد»، اول امیدنامهاش را باز کنید و سه عدد را پیدا کنید: حد نصابها، جمع کارمزدها و زمان واریز پول ابطال. تصمیم نهایی با خودتان است، ولی با چشم باز.