
IRR چیست؟ نرخ بازده داخلی به زبان ساده + محاسبه در اکسل
فهرست مطالب۱۵ بخش
- نرخ بازده داخلی (IRR) به زبانِ ساده
- چرا اسمش «داخلی» است؟
- پیشنیاز: ارزش زمانی پول در یک دقیقه
- فرمول IRR چیست و چطور کار میکند؟
- محاسبهٔ IRR با یک مثالِ ساده، قدمبهقدم
- IRR را در اکسل چطور حساب کنیم؟
- تابع IRR در اکسل
- XIRR برای تاریخهای نامنظم
- MIRR: وقتی سودها را با نرخِ دیگری دوباره سرمایهگذاری میکنید
- تفاوت IRR و NPV چیست؟
- وقتی IRR و NPV با هم اختلاف دارند
- IRR اوراق بدهی چطور تفسیر میشود؟
- اوراقِ بدونِ کوپن، مثلِ اخزا
- اوراقِ کوپندار، مثلِ اجاره و مرابحه
- IRR را با چه چیزی مقایسه کنیم؟ هزینهٔ سرمایه
- IRR در برابرِ ROI، بازدهِ ساده و CAGR
- محدودیتهای IRR: کجا گولمان میزند؟
- پنج اشتباهِ رایج در محاسبهٔ IRR
- چکلیستِ پیش از اعتماد به یک عددِ IRR
- کاربرد IRR در ارزشگذاری سهام
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «این طرح، این اوراق یا این مغازه، سالی چند درصد برایم سود میسازد؟» جوابِ دقیقِ این پرسش همان IRR است. IRR چیست؟ IRR یا نرخ بازده داخلی، آن سودِ سالانهای است که پولِ شما در یک سرمایهگذاری واقعاً میسازد، با در نظر گرفتنِ اینکه هر پول کِی بیرون رفته و کِی برگشته. اگر این نرخ از سودِ بانک یا اوراقِ دولتی بیشتر باشد، طرح ارزش فکر کردن دارد.
در این راهنما با هم میبینیم IRR دقیقاً چه میگوید، چطور با یک مثالِ ساده حسابش کنیم، چطور در اکسل آن را در یک ثانیه بگیریم، فرقش با NPV چیست، و موقعِ خریدِ اوراقِ بدهی در بورس چطور به کارمان میآید. آخرِ کار هم چند اشتباهِ رایج را میگویم که حسابِ خیلیها را خراب میکند.
نرخ بازده داخلی (IRR) به زبانِ ساده
یک قلک را تصور کنید. امروز ۱۰۰ میلیون تومان در آن میاندازید. سه سالِ بعد، هر سال ۵۰ میلیون تومان از آن بیرون میآید. جمعاً ۱۵۰ میلیون پس گرفتهاید. سودتان ۵۰ میلیون بوده. ولی سالی چند درصد؟
جوابِ سرانگشتی «۵۰٪ تقسیم بر ۳ سال، یعنی سالی ۱۷٪» غلط است. چون پولها یکجا برنگشتهاند. ۵۰ میلیونِ اول همان سالِ اول دستتان آمده و دیگر در قلک کار نمیکرده. IRR همین را درست حساب میکند. در این مثال جوابش حدودِ ۲۳٫۴٪ در سال است.
پس IRR یعنی: «اگر این پول را در یک حسابِ بانکیِ خیالی گذاشته بودید که سودش مرکب است، آن حساب باید سالی چند درصد سود میداد تا دقیقاً همین دریافتها را به شما بدهد؟» به همین دلیل به آن نرخ بازگشت سرمایه IRR یا نرخ بازگشت داخلی هم میگویند.
چرا اسمش «داخلی» است؟
چون برای حسابش به هیچ عددی از بیرون نیاز ندارید. نه نرخِ بهرهٔ بانک، نه تورم، نه نظرِ کسی. فقط پولهایی که خودِ طرح میگیرد و میدهد، یعنی جریان نقدی طرح. جریان نقدی یعنی فهرستِ پولهایی که در هر تاریخ بیرون میرود (منفی) یا برمیگردد (مثبت).
پیشنیاز: ارزش زمانی پول در یک دقیقه
بدون این مفهوم، IRR را نمیشود فهمید. ارزش زمانی پول یعنی یک میلیون تومانِ امروز از یک میلیون تومانِ سالِ بعد باارزشتر است. چرا؟ چون همین امروز میتوانید آن را در بانک بگذارید و سالِ بعد بیشتر پس بگیرید. تازه تورم هم هست و سالِ بعد با همان پول نانِ کمتری میشود خرید.
برای همین پولِ آینده را باید «به امروز آورد». این کار را تنزیل میگویند. نرخ تنزیل یعنی همان بازدهی که اگر پول دستتان بود، از جای دیگر میتوانستید بگیرید. مثلاً اگر بانک سالی ۲۵٪ بدهد، ۱۲۵ میلیون تومانِ سالِ بعد برای شما امروز فقط ۱۰۰ میلیون میارزد.
جمعِ همهٔ پولهای آینده، بعد از آوردن به امروز، منهای پولی که امروز میدهید، اسمش ارزش فعلی خالص (NPV) است. اگر مثبت باشد، طرح از گزینهٔ دیگرتان بهتر است. پس پایه همین است: پولِ امروز و فردا را نمیشود ساده با هم جمع زد.
فرمول IRR چیست و چطور کار میکند؟
IRR آن نرخِ تنزیلی است که NPV را دقیقاً صفر میکند. یعنی نرخی که در آن، ارزشِ امروزِ همهٔ دریافتها با پولی که امروز دادهاید برابر شود. فرمولش این شکلی است:
0 = CF0 + CF1/(1+IRR) + CF2/(1+IRR)^2 + … + CFn/(1+IRR)^n
اینجا CF0 پولی است که اولِ کار میدهید (با علامتِ منفی). CF1 پولی است که پایانِ دورهٔ اول میگیرید، CF2 پایانِ دورهٔ دوم، و همینطور تا آخر. حروفِ CF کوتاهشدهٔ Cash Flow یعنی جریان نقدی است.
یک نکتهٔ مهم: این معادله را نمیشود مثلِ معادلههای مدرسه مستقیم حل کرد. باید نرخهای مختلف را امتحان کرد تا به صفر رسید. خوشبختانه اکسل و ماشینحسابهای مالی این کار را خودشان در یک لحظه انجام میدهند. ولی بهتر است یک بار با دستِ خودمان ببینیم چه اتفاقی میافتد.
محاسبهٔ IRR با یک مثالِ ساده، قدمبهقدم
همان قلک را برمیداریم. فرض کنید با یکی از اقوام شریک میشوید. امروز ۱۰۰ میلیون تومان میدهید و قرار است سه سال، پایانِ هر سال ۵۰ میلیون تومان به شما برگردد. بعد از سه سال هم دیگر چیزی نمیماند. (این فقط مثال است.)
- جریان نقدی را بنویسید: امروز منفی ۱۰۰، سالِ اول ۵۰، سالِ دوم ۵۰، سالِ سوم ۵۰.
- یک نرخ را امتحان کنید، مثلاً ۱۰٪: ۵۰ میلیونِ سالِ اول امروز ۴۵٫۵ میلیون میارزد، سالِ دوم ۴۱٫۳ و سالِ سوم ۳۷٫۶. جمعشان ۱۲۴٫۳ میلیون است. منهای ۱۰۰، میشود ۲۴٫۳ میلیون مثبت. پس نرخِ واقعی بیشتر از ۱۰٪ است.
- نرخِ بالاتری امتحان کنید، مثلاً ۳۰٪: این بار جمعِ ارزشِ امروزِ دریافتها حدودِ ۹۰٫۸ میلیون میشود. منهای ۱۰۰، میشود ۹٫۲ میلیون منفی. پس جواب بینِ ۱۰٪ و ۳۰٪ است.
- بازه را تنگ کنید: در ۲۰٪، NPV حدودِ ۵٫۳ میلیون مثبت است. در ۲۵٪، حدودِ ۲٫۴ میلیون منفی. جواب جایی بینِ این دو است.
- ادامه بدهید تا به صفر برسید: در حدودِ ۲۳٫۴٪، NPV تقریباً صفر میشود. این همان IRR است.
نمودارِ زیر همین را نشان میدهد. هرچه نرخِ تنزیل بالاتر برود، ارزشِ امروزِ دریافتها کمتر میشود. جایی که منحنی از خطِ صفر رد میشود، IRR است.
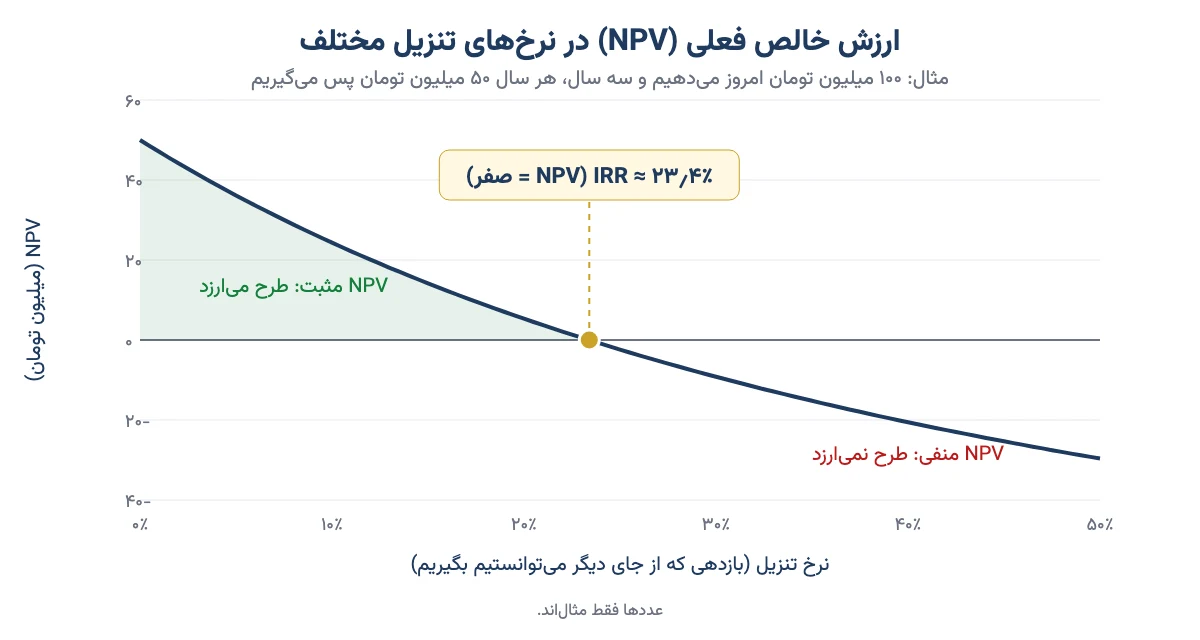
حالا این ۲۳٫۴٪ را به زندگی ترجمه کنیم. معنایش این است که این شراکت دقیقاً مثلِ یک سپرده با سودِ مرکبِ سالانهٔ ۲۳٫۴٪ رفتار میکند. اگر بانک یا اوراقِ دولتی، بیدردسر و کمریسک، بیشتر از این بدهند، شراکت با فامیل نمیارزد. اگر کمتر بدهند، تازه باید ببینید آیا این اختلاف ارزشِ ریسکِ شراکت را دارد یا نه. پس IRR بهتنهایی تصمیم نمیگیرد؛ عددی میدهد که بتوانید با گزینههای دیگر مقایسه کنید.
IRR را در اکسل چطور حساب کنیم؟
در اکسل یا Google Sheets لازم نیست آن آزمونوخطا را دستی انجام بدهید. سه تابع به کارتان میآید: IRR برای پولهایی که در فاصلههای مساوی جابهجا میشوند، XIRR برای تاریخهای نامنظم، و MIRR برای وقتی که میخواهید فرضِ سرمایهگذاریِ دوباره را خودتان تعیین کنید.
تابع IRR در اکسل
- در یک ستون، جریان نقدی را به ترتیبِ زمان بنویسید. مثلاً در خانهٔ A1 عددِ -100، و در A2 تا A4 عددِ 50.
- در یک خانهٔ خالی بنویسید: =IRR(A1:A4)
- اکسل جوابِ ۲۳٫۴٪ را میدهد. اگر عدد را اعشاری نشان داد، قالبِ خانه را درصد کنید.
چند نکته که حواسمان باشد:
- دستکم یک عددِ منفی و یک عددِ مثبت لازم است. وگرنه اکسل خطای #NUM! میدهد.
- اگر در یک دوره پولی جابهجا نشده، خانه را خالی نگذارید؛ صفر بنویسید. اکسل خانهٔ خالی را نادیده میگیرد و حساب بههم میریزد.
- تابع یک ورودیِ اختیاریِ دوم هم دارد به اسمِ guess، یعنی حدسِ اولیه. معمولاً لازم نیست؛ فقط اگر خطا داد، یک حدس مثل ۰٫۳ بدهید.
- IRR نرخِ «هر دوره» را میدهد. اگر عددها ماهانه باشند، جواب ماهانه است، نه سالانه. این مهمترین اشتباه است و پایینتر با مثال نشانش میدهم.
XIRR برای تاریخهای نامنظم
زندگیِ واقعی منظم نیست. ممکن است فروردین پولی در صندوق بگذارید، مهر کمی دیگر اضافه کنید و اسفند بفروشید. برای این حالت از XIRR استفاده کنید. این تابع دو ستون میخواهد: یکی مبلغها، یکی تاریخها. جوابش همیشه سالانه است.
مثال: اولِ فروردینِ ۱۴۰۴، ۵۰ میلیون تومان در یک صندوق گذاشتهاید. اولِ مهرِ ۱۴۰۴، ۳۰ میلیون دیگر اضافه کردهاید. اولِ فروردینِ ۱۴۰۵ کلِ داراییتان ۱۰۰ میلیون تومان میارزد. (عددها مثالاند.)
| تاریخ شمسی | تاریخِ میلادی برای اکسل | مبلغ |
|---|---|---|
| ۱ فروردین ۱۴۰۴ | 2025-03-21 | منفی ۵۰ |
| ۱ مهر ۱۴۰۴ | 2025-09-23 | منفی ۳۰ |
| ۱ فروردین ۱۴۰۵ | 2026-03-21 | مثبت ۱۰۰ |
اگر مبلغها در B2:B4 و تاریخها در A2:A4 باشند، فرمولِ =XIRR(B2:B4,A2:A4) جوابِ حدودِ ۳۱٪ در سال را میدهد. یعنی با اینکه سودِ کل ۲۰ میلیون روی ۸۰ میلیون، یعنی ۲۵٪ است، بازدهِ سالانه بیشتر است؛ چون ۳۰ میلیونِ دوم فقط شش ماه کار کرده.
یک نکتهٔ عملی برای ما ایرانیها: اکسل تاریخِ شمسی را بهعنوانِ تاریخ نمیشناسد. اگر تاریخ را به شکلِ متنی مثلِ «۱۴۰۴/۰۷/۰۱» وارد کنید، XIRR خطا میدهد. اول تاریخها را به میلادی برگردانید، مثلِ ستونِ وسطِ جدولِ بالا.
MIRR: وقتی سودها را با نرخِ دیگری دوباره سرمایهگذاری میکنید
IRR بیصدا یک فرض دارد: هر پولی که در میانهٔ راه دستتان میآید، با همان نرخِ IRR دوباره سرمایهگذاری میشود. این همیشه درست نیست. MIRR یا نرخ بازده داخلیِ تعدیلشده این فرض را درست میکند و از شما میپرسد پولهای برگشتی را واقعاً با چه نرخی به کار میاندازید.
در مثالِ قلک، اگر هر ۵۰ میلیون را بگیرید و در جایی با سودِ سالانهٔ ۲۰٪ بگذارید، پایانِ سالِ سوم ۱۸۲ میلیون تومان دارید. پس بازدهِ واقعیِ سالانه حدودِ ۲۲٫۱٪ است، نه ۲۳٫۴٪. در اکسل: =MIRR(A1:A4,0.2,0.2). ورودیِ دوم نرخِ تأمینِ مالی است و سومی نرخِ سرمایهگذاریِ دوباره.
پس برای طرحهای ساده IRR کافی است، برای تاریخهای نامنظم XIRR، و وقتی دریافتهای میانی بزرگاند و نرخِ واقعیِ سرمایهگذاریِ دوباره را میدانید، MIRR.
تفاوت IRR و NPV چیست؟
این دو با هم کار میکنند، ولی دو پرسشِ متفاوت را جواب میدهند. NPV میگوید «این طرح امروز چند تومان به ثروتِ من اضافه میکند؟» IRR میگوید «این طرح سالی چند درصد بازده دارد؟» یکی مبلغ است و یکی درصد.
| ویژگی | IRR (نرخ بازده داخلی) | NPV (ارزش فعلی خالص) |
|---|---|---|
| خروجی | درصد | مبلغ (تومان) |
| نیاز به نرخ تنزیل | ندارد؛ خودش یک نرخ است | دارد؛ باید از بیرون تعیین کنید |
| قاعدهٔ تصمیم | اگر از هزینهٔ سرمایه بیشتر بود، قبول | اگر مثبت بود، قبول |
| مقایسهٔ طرحهای کوچک و بزرگ | ممکن است گمراه کند | درستتر است |
| جریان نقدیِ با چند تغییرِ علامت | ممکن است چند جواب بدهد | همیشه یک جواب |
| فهمیدن برای غیرمتخصص | آسان؛ مثلِ سودِ بانک | کمی سختتر |
در بیشترِ وقتها این دو یک نتیجه میدهند. اگر IRR از نرخ تنزیلِ شما بیشتر باشد، NPV هم مثبت است. ولی گاهی با هم دعوا میکنند. مثالش را ببینید.
وقتی IRR و NPV با هم اختلاف دارند
فرض کنید دو انتخاب دارید و فقط یکی را میتوانید بردارید. نرخ تنزیلِ شما، یعنی سودی که از جای دیگر میگیرید، ۲۵٪ است. (مثال است.)
- طرحِ الف: ۱۰ میلیون میدهید، یک سال بعد ۱۵ میلیون میگیرید. IRR برابر ۵۰٪ است. NPV برابر ۲ میلیون تومان.
- طرحِ ب: ۱۰۰ میلیون میدهید، یک سال بعد ۱۳۰ میلیون میگیرید. IRR برابر ۳۰٪ است. NPV برابر ۴ میلیون تومان.
درصدِ طرحِ الف بیشتر است، ولی طرحِ ب پولِ بیشتری به جیبتان میگذارد. ۵۰ درصد سود روی ۱۰ میلیون، از ۳۰ درصد روی ۱۰۰ میلیون کمتر است. آیا درصدِ بالاتر یعنی ثروتِ بیشتر؟ نه. پس وقتی طرحها هماندازه نیستند و باید بینشان یکی را انتخاب کنید، به NPV اعتماد کنید و IRR را برای فهمِ بهتر کنارش ببینید.
IRR اوراق بدهی چطور تفسیر میشود؟
اینجا جایی است که IRR برای سرمایهگذارِ بورسی واقعاً به کار میآید. بازده تا سررسید (که در تابلوها با نامِ YTM هم میبینید) چیزی جز IRR یک ورقهٔ بدهی نیست. یعنی اگر ورقه را امروز با این قیمت بخرید و تا آخر نگه دارید، سالی چند درصد بازده میگیرید.
اوراقِ بدونِ کوپن، مثلِ اخزا
اوراق خزانه اسلامی (اخزا) سودِ دورهای ندارند. آنها را زیرِ قیمتِ اسمی میخرید و در سررسید، مبلغِ اسمی را کامل میگیرید. مبلغِ اسمیِ هر ورقه یک میلیون ریال است، یعنی ۱۰۰ هزار تومان (من ریال را به تومان تبدیل کردهام).
مثال: ورقهای را ۸۵ هزار تومان میخرید و ۲۰۰ روزِ دیگر ۱۰۰ هزار تومان میگیرید. سودِ ساده ۱۷٫۶٪ در ۲۰۰ روز است. ولی بازدهِ سالانه، یعنی همان IRR، اینطور حساب میشود: ۱۰۰ را بر ۸۵ تقسیم کنید، حاصل را به توانِ ۳۶۵ تقسیم بر ۲۰۰ برسانید و یک کم کنید. جواب حدودِ ۳۴٫۵٪ در سال است. (عددها مثالاند؛ قیمت و بازدهِ امروز را از تابلو ببینید.)
اوراقِ کوپندار، مثلِ اجاره و مرابحه
اوراقی مثلِ اوراق اجاره و مرابحه هر چند ماه یک بار سود میدهند. به این سودِ دورهای کوپن میگویند. مثال: ورقهای با مبلغِ اسمیِ ۱۰۰ هزار تومان، سودِ اسمیِ سالانهٔ ۲۳٪ که هر سه ماه پرداخت میشود (یعنی هر بار ۵٬۷۵۰ تومان)، دو سال تا سررسید، و قیمتِ امروزِ ۹۲ هزار تومان.
جریان نقدی این است: امروز منفی ۹۲، بعد هفت بار ۵٫۷۵، و در قسطِ هشتم ۱۰۵٫۷۵ (کوپنِ آخر بهعلاوهٔ اصلِ پول). IRR این عددها در اکسل حدودِ ۷٫۱٪ میشود. این نرخِ سهماهه است. برای سالانهکردن، ۱٫۰۷۱ را به توانِ ۴ برسانید و یک کم کنید: حدودِ ۳۱٫۵٪.
دقت کنید: کوپن ۲۳٪ بود، ولی چون زیرِ قیمتِ اسمی خریدهاید، بازدهِ واقعیتان خیلی بیشتر شد. اگر بالای قیمتِ اسمی بخرید، برعکس میشود. پس به نرخِ کوپن نگاه نکنید؛ به IRR نگاه کنید. توضیحِ کاملِ انواعِ این اوراق را در مقالهٔ انواع اوراق با درآمد ثابت نوشتهایم.
در بازارِ ما، بازده تا سررسیدِ اوراقِ دولتی را معمولاً «نرخ بدونِ ریسک» میدانند. یعنی کف. هر سرمایهگذاریِ پرریسکتری باید IRR بالاتری از این نرخ داشته باشد تا ارزش داشته باشد. اگر حوصلهٔ خریدِ مستقیمِ اوراق را ندارید، صندوقهای با درآمد ثابت همین کار را برایتان میکنند.
IRR را با چه چیزی مقایسه کنیم؟ هزینهٔ سرمایه
عددِ IRR تنها، معنایی ندارد. ۳۰٪ خوب است یا بد؟ بستگی دارد گزینهٔ دیگرتان چه باشد. به این گزینهٔ دیگر هزینهٔ سرمایه یا حداقل بازدهِ قابلقبول میگویند. یعنی کمترین سودی که برای پذیرفتنِ این ریسک میخواهید.
برای یک فردِ عادی، سه عدد معیارِ خوبی است:
- سودِ سپردهٔ بانکی: کمدردسرترین گزینه. با ماشینحساب سود بانکی میتوانید سودِ واقعیِ سپردهتان را حساب کنید.
- بازده تا سررسیدِ اوراقِ دولتی: معمولاً کمی بالاتر از بانک و با ریسکِ کم.
- نرخ تورم: اگر IRR از تورم کمتر باشد، در واقع قدرتِ خریدتان کم شده.
تورم را جدی بگیرید. فرض کنید IRR یک طرح ۳۰٪ و تورم ۳۵٪ باشد. بازدهِ واقعی اینطور حساب میشود: ۱٫۳۰ تقسیم بر ۱٫۳۵ منهای یک. یعنی حدودِ منفی ۳٫۷٪. یعنی با اینکه ظاهراً سود کردهاید، سالِ بعد با پولتان کمتر از امروز میتوانید بخرید. مثلِ لیوانِ شیری که پرتر شده ولی نصفش آب است.
پس قاعدهٔ ساده این است: IRR را منهای ریسک کنید و با بهترین گزینهٔ کمریسکِ همزمان مقایسه کنید. شرکتها برای همین کار عددی به اسمِ WACC حساب میکنند که در مقالهٔ ارزش ذاتی آمده.
IRR در برابرِ ROI، بازدهِ ساده و CAGR
این اسمها زیاد با هم قاطی میشوند. جدولِ زیر فرقشان را خلاصه میکند.
| معیار | چه میگوید | زمان را در نظر میگیرد؟ | کِی به کار میآید |
|---|---|---|---|
| ROI (بازده ساده) | سودِ کل تقسیم بر پولِ اولیه | نه | نگاهِ سریع و سرانگشتی |
| CAGR (رشدِ مرکبِ سالانه) | از عددِ اول تا عددِ آخر، سالی چند درصد رشد | بله، ولی فقط ابتدا و انتها | یکبار خرید و یکبار فروش، مثلاً سکه یا سهم |
| IRR | بازدهِ سالانه با همهٔ ورود و خروجهای پول | بله، کامل | طرح، اوراق، اجاره، شراکت |
| XIRR | همان IRR با تاریخهای دقیق | بله، تا روز | صندوق با واریز و برداشتِ نامنظم |
اگر فقط یک بار پول دادهاید و یک بار پس گرفتهاید، CAGR و IRR یک عدد میدهند. فرقشان وقتی پیدا میشود که پول چند بار رفتوآمد کند. برای حسابِ سود و زیانِ معاملههای معمولیِ سهام هم مقالهٔ محاسبهٔ دقیقِ سود و زیان در بورس را ببینید.
محدودیتهای IRR: کجا گولمان میزند؟
IRR ابزارِ خوبی است، ولی بیعیب نیست. این چهار ضعف را بشناسید:
- فرضِ سرمایهگذاریِ دوباره: فرض میکند پولهای میانی با همان نرخ دوباره کار میکنند. وقتی IRR خیلی بالاست، این فرض معمولاً خوشبینانه است. راهحل: MIRR.
- چند جواب: اگر علامتِ جریان نقدی بیش از یک بار عوض شود، ممکن است چند IRR درست باشد. مثلاً جریانِ «منفی ۱۰۰، مثبت ۲۳۰، منفی ۱۳۲» هم در ۱۰٪ و هم در ۲۰٪ NPV صفر دارد. کدام درست است؟ هیچکدام بهتنهایی. اینجا NPV را ببینید.
- بیتوجهی به اندازهٔ طرح: همان مثالِ الف و ب. درصدِ بالا روی پولِ کم، ثروتِ کمتری میسازد.
- ندیدنِ ریسک: IRR روی عددهایی حساب میشود که شما پیشبینی کردهاید. اگر آن عددها خوشبینانه باشند، IRR هم خوشبینانه است. دربارهٔ سنجیدنِ ریسک جداگانه فکر کنید.
پس IRR را مثلِ یک چراغِ راهنما ببینید، نه حکمِ نهایی. هر وقت عددش خیلی قشنگ بود، اول ورودیها را دوباره نگاه کنید.
پنج اشتباهِ رایج در محاسبهٔ IRR
این اشتباهها را بارها در حسابِ دوستان دیدهام. هر کدام میتواند عدد را چند برابر کند یا نصف کند.
- نرخِ ماهانه را با سالانه یکی گرفتن. در مثالِ صندوق، اگر عددها را ماهبهماه در ۱۳ خانه بنویسید، IRR حدودِ ۲٫۳٪ میدهد. این ماهانه است. سالانهاش حدودِ ۳۱٪ است، نه ۲٫۳٪ و نه ۲۷٪ (۲٫۳ ضرب در ۱۲). راه درست: ۱ بهعلاوهٔ نرخِ ماهانه، به توانِ ۱۲، منهای یک.
- جا انداختنِ هزینهها. کارمزدِ خرید و فروش، مالیات، هزینهٔ تعمیر در طرحِ ملکی. هر هزینه یک عددِ منفی در جریان نقدی است. بدونِ آن، IRR بادکرده است.
- خانهٔ خالی بهجای صفر. اکسل دورهای را که خالی است حذف میکند و زمان را جابهجا میکند.
- مقایسه با نرخِ اسمیِ بانک بدونِ توجه به مرکببودن. IRR نرخِ مرکب است. سودِ ماهانهٔ سپرده هم اگر دوباره سپرده نشود، مرکب نیست. سیب را با سیب مقایسه کنید.
- فراموش کردنِ تورم. IRR بالای ۳۰٪ در اقتصادِ پرتورم ممکن است بازدهِ واقعیِ منفی باشد.
چکلیستِ پیش از اعتماد به یک عددِ IRR
هر وقت کسی گفت «این طرح ۴۰٪ IRR دارد»، این پرسشها را از او و از خودتان بپرسید:
- همهٔ پولهای خروجی، از جمله کارمزد و مالیات و هزینههای پنهان، در حساب آمده؟
- عددها ماهانهاند یا سالانه؟ جواب سالانه شده؟
- دریافتهای آینده قطعیاند یا پیشبینی؟ اگر ۲۰٪ کمتر شوند، IRR چند میشود؟
- با بازده تا سررسیدِ اوراقِ دولتی و سودِ بانک مقایسه شده؟
- بعد از کم کردنِ تورم، هنوز مثبت است؟
- اگر طرح بزرگ است، NPV آن هم حساب شده؟
اگر جوابِ یکی از اینها «نمیدانم» بود، هنوز وقتِ تصمیم نرسیده. تصمیمِ نهایی با خودتان است، ولی با چشمِ باز.
کاربرد IRR در ارزشگذاری سهام
در تحلیل بنیادی هم میشود از همین منطق استفاده کرد. فرض کنید پیشبینی میکنید یک سهم چند سال سود تقسیم کند و آخرِ کار با قیمتی بفروشید. اگر قیمتِ امروز را منفی و این دریافتها را مثبت بنویسید، IRR میگوید با قیمتِ امروز، سالی چند درصد بازدهِ مورد انتظار دارید.
این روی دیگرِ سکهٔ ارزشگذاری سهام است. در ارزشگذاری، نرخ را میدهید و قیمتِ منصفانه را میگیرید. در IRR، قیمت را میدهید و نرخ را میگیرید. ورودیِ هر دو هم پیشبینیِ جریان آزاد نقدی یا سودِ نقدی است. پس اگر پیشبینی غلط باشد، هر دو غلطاند.
سوالات متداول
IRR چیست به زبان ساده؟
IRR یا نرخ بازده داخلی، سود سالانهای است که یک سرمایهگذاری با توجه به زمان ورود و خروج همه پولها میسازد. به بیان فنی، نرخی است که ارزش فعلی خالص (NPV) را صفر میکند و میشود آن را با سود بانک مقایسه کرد.
IRR را در اکسل چطور حساب کنیم؟
جریان نقدی را به ترتیب زمان در یک ستون بنویسید، پول اولیه با علامت منفی. بعد فرمول IRR را روی همان بازه بزنید. برای تاریخهای نامنظم از XIRR استفاده کنید که مبلغ و تاریخ میلادی را با هم میگیرد و جواب سالانه میدهد.
تفاوت IRR و NPV چیست؟
NPV میگوید طرح امروز چند تومان به ثروت شما اضافه میکند و به نرخ تنزیل نیاز دارد. IRR درصد بازده سالانه طرح است و نرخ تنزیل نمیخواهد. برای انتخاب بین طرحهای با اندازهٔ متفاوت، NPV قابلاعتمادتر است.
IRR اوراق بدهی چطور تفسیر میشود؟
IRR یک ورقهٔ بدهی همان بازده تا سررسید آن است؛ یعنی اگر ورقه را با قیمت امروز بخرید و تا سررسید نگه دارید، سالانه چند درصد بازده میگیرید. هرچه زیر قیمت اسمی بخرید، این عدد از نرخ کوپن بیشتر میشود.
IRR خوب چند درصد است؟
عدد ثابتی ندارد. IRR باید از هزینهٔ سرمایه شما بیشتر باشد؛ یعنی از سود سپرده بانکی و بازده تا سررسید اوراق دولتی که ریسک کمی دارند. هرچه طرح پرریسکتر باشد، باید فاصلهٔ بیشتری با این نرخها داشته باشد و از تورم هم بیشتر باشد.
تفاوت IRR و XIRR چیست؟
IRR فرض میکند فاصلهٔ همه پرداختها مساوی است، مثلاً هر سال یا هر ماه، و نرخ همان دوره را میدهد. XIRR تاریخ دقیق هر پرداخت را میگیرد و همیشه نرخ سالانه میدهد. برای صندوق و پسانداز نامنظم XIRR دقیقتر است.
MIRR چیست و چه فرقی با IRR دارد؟
MIRR یا نرخ بازده داخلی تعدیلشده، فرض IRR را درباره سرمایهگذاری دوباره پولهای میانی اصلاح میکند. بهجای اینکه فرض کند این پولها با همان IRR کار میکنند، نرخ واقعی سرمایهگذاری دوباره را از شما میگیرد و معمولاً عدد واقعبینانهتری میدهد.
چرا گاهی IRR چند جواب دارد یا خطا میدهد؟
اگر علامت جریان نقدی بیش از یک بار عوض شود، مثلاً وسط کار دوباره پول بدهید، ممکن است چند نرخ NPV را صفر کنند. اگر هم همه عددها مثبت یا همه منفی باشند، IRR جوابی ندارد و اکسل خطا میدهد. در این حالتها به NPV تکیه کنید.
جمعبندی
IRR جوابِ این پرسش است که پولِ من، با همهٔ رفتوآمدهایش، سالی چند درصد سود ساخته. با یک فرمولِ ساده در اکسل به دست میآید و هم برای طرحهای تجاری به کار میآید، هم برای اوراقِ بورسی، هم برای حسابِ بازدهِ صندوقها. ولی بهتنهایی حکم نمیدهد. باید آن را با هزینهٔ سرمایه، تورم و NPV کنارِ هم دید.
پس دفعهٔ بعد که کسی گفت «این طرح سالی فلان درصد سود دارد»، سه کار بکنید: جریان نقدی را با همهٔ هزینهها بنویسید، IRR یا XIRR را خودتان بگیرید، و آن را با بازدهِ اوراقِ دولتی و تورم مقایسه کنید. اگر هنوز جذاب بود، تازه وقتِ بررسیِ ریسک است.