
نکول بدهی چیست؟ ریسک نکول در اوراق و شرکتها به زبان ساده
فهرست مطالب۱۲ بخش
- نکول یعنی چه؟ به زبانِ ساده
- نکول همیشه به معنای «هیچ پولی نمیدهم» نیست
- ریسک نکول چیست و چه فرقی با ریسک اعتباری دارد؟
- چه چیزی باعثِ نکول بدهی میشود؟
- رتبهبندی اعتباری چطور ریسک نکول را نشان میدهد؟
- رتبهبندی اعتباری در ایران
- صرف ریسک: چرا بدهکارِ پرریسکتر سودِ بیشتری میدهد؟
- با هم حساب کنیم: سودِ اضافه میارزد؟
- ریسک نکول اوراق در بورس ایران چقدر است؟
- اگر ناشر اوراق نکول کند چه میشود؟
- چند نکولِ مشهور که دنیا هنوز از آنها حرف میزند
- ریسک نکول یک شرکتِ بورسی را چطور خودمان بسنجیم؟
- اشتباههای رایج دربارهٔ ریسک نکول
- سوالات متداول
- جمعبندی
به کسی پول قرض دادهاید و سرِ موعد پس نداده؟ اسمِ همین اتفاق در بازارِ مالی «نکول» است. نکول بدهی یعنی بدهکار، چه یک آدم باشد، چه یک شرکت و چه یک دولت، نتواند یا نخواهد اصل یا سودِ بدهیاش را سرِ موعد بپردازد. احتمالِ رخ دادنِ این اتفاق را ریسک نکول میگویند.
این ریسک برای هر کسی که اوراقِ بدهی میخرد، در صندوقِ درآمدِ ثابت پول میگذارد یا سهمِ شرکتی بدهکار را دارد، مهم است. در این راهنما با هم میبینیم نکول دقیقاً یعنی چه، چطور اندازهاش بگیریم، در بورس ایران چه کسی پشتِ اوراق است و اگر ناشر پول را نداد، چه پیش میآید.
نکول یعنی چه؟ به زبانِ ساده
نکول در لغت یعنی سر باز زدن از تعهد. در زبانِ مالی یعنی بدهکار به قولی که در قرارداد داده عمل نکند. سادهترین مثالش را همه دیدهایم: چکی که برگشت میخورد. صاحبِ چک قول داده بود فلان روز فلان مبلغ را بدهد و نداد.
اوراقِ بدهی هم یک جور «چکِ قسطیِ قابلِ فروش» است. شرکت یا دولت از مردم پول قرض میگیرد. در عوض قول میدهد هر چند ماه یکبار سودِ معینی بدهد و روزِ آخر، یعنی سررسید، اصلِ پول را پس بدهد. به آن سودِ دورهای «کوپن» هم میگویند. اگر یکی از این پرداختها انجام نشود، ناشر نکول کرده است.
نکول همیشه به معنای «هیچ پولی نمیدهم» نیست
نکول چند چهره دارد و همهاش به یک اندازه بد نیست:
- تأخیر در پرداخت: سود یا اصل را دیرتر از موعد میدهد. پول برمیگردد، ولی دیر و با دردسر.
- نکولِ کامل: بدهکار اصلاً نمیتواند بپردازد و کار به دادگاه یا ورشکستگی میکشد.
- تجدید ساختارِ بدهی: بدهکار میگوید «همهاش را نمیتوانم؛ بیایید کمتر یا دیرتر بگیرید». طلبکارها برای اینکه همهچیز را از دست ندهند، قبول میکنند.
- نقضِ شرطهای قرارداد: بعضی قراردادها شرط دارند؛ مثلاً بدهیِ شرکت نباید از حدی بیشتر شود. شکستنِ این شرط هم در عرفِ مالی نوعی نکول حساب میشود، حتی اگر قسط هنوز عقب نیفتاده باشد.
پس وقتی خبرِ «نکول» را میشنوید، اول بپرسید کدام نوعش. تأخیرِ دوهفتهای با ورشکستگی زمین تا آسمان فرق دارد.
ریسک نکول چیست و چه فرقی با ریسک اعتباری دارد؟
ریسک نکول یعنی احتمالِ اینکه بدهکار پولِ شما را سرِ موعد ندهد. ریسک اعتباری کمی بزرگتر است. علاوه بر خودِ نکول، این را هم در بر میگیرد که اعتبارِ بدهکار کم شود و ارزشِ ورقهای که دستِ شماست پایین بیاید، حتی اگر هنوز هیچ قسطی عقب نیفتاده باشد.
یک مثالِ روزمره: پسرخالهٔ شما ۱۰۰ میلیون تومان قرض گرفته و قرار است شش ماه دیگر پس بدهد. امروز میشنوید کارش را از دست داده. هنوز موعد نرسیده و نکولی رخ نداده. ولی دیگر حاضر نیستید طلبتان را به کسی به قیمتِ کامل بفروشید. ارزشِ این طلب افتاده است. این همان ریسکِ اعتباری است.
ریسک نکول یکی از چند ریسکِ اوراقِ بدهی است. جدولِ زیر آن را کنارِ بقیه میگذارد تا قاطی نشوند:
| ریسک | به زبانِ ساده | مثال |
|---|---|---|
| ریسک نکول | بدهکار پول را نمیدهد یا دیر میدهد | شرکت سرِ سررسید پولِ نقد ندارد |
| ریسک اعتباری | اعتبارِ بدهکار پایین میآید و ورقه ارزان میشود | رتبهٔ اعتباریِ ناشر کاهش مییابد |
| ریسکِ نرخ بهره | نرخِ سودِ بازار بالا میرود و ورقهٔ قدیمی ارزان میشود | اوراقِ تازه با سودِ بیشتر منتشر میشوند |
| ریسکِ تورم | پول کامل برمیگردد ولی دیگر قدرتِ خریدِ قبل را ندارد | سود ۳۰٪ است و تورم ۴۰٪ |
| ریسکِ نقدشوندگی | نمیتوانید ورقه را پیش از سررسید سریع بفروشید | خریداری در تابلو نیست |
نکتهٔ مهمِ این جدول ردیفِ تورم است. اوراقِ دولتی تقریباً هیچوقت به تومان نکول نمیکنند. ولی اگر سودشان از تورم کمتر باشد، شما در عمل بخشی از قدرتِ خریدتان را از دست دادهاید، بی آنکه هیچ نکولی رخ داده باشد. برای آشنایی با همهٔ این ریسکها کنارِ هم، راهنمای ریسک چیست و انواع ریسک سرمایهگذاری را ببینید.
چه چیزی باعثِ نکول بدهی میشود؟
کمتر بدهکاری از روزِ اول قصدِ ندادن دارد. نکول معمولاً آخرِ یک زنجیره است. فروش کم میشود؛ پولِ نقد ته میکشد؛ شرکت برای پرداختِ قسطِ قبلی قرضِ تازه میگیرد؛ و یک روز دیگر کسی به او قرض نمیدهد.
رایجترین علتها اینهاست:
- بدهیِ زیاد نسبت به دارایی: شرکتی که بیشترِ داراییاش با قرض خریده شده، با یک سالِ بد زمین میخورد.
- افتِ فروش یا سود: رکودِ اقتصادی، تحریم، از دست دادنِ بازار یا قیمتگذاریِ دستوری.
- بالا رفتنِ نرخِ بهره: قرضِ تازه گرانتر میشود و شرکت نمیتواند بدهیِ قدیمی را با قرضِ ارزان عوض کند. (دربارهٔ اثرِ این نرخ در نرخ بهره چیست نوشتهام.)
- ناهماهنگیِ پول: بدهی به ارزِ خارجی است و درآمد به ریال. ارز که گران شود، بدهی ناگهان چند برابر میشود.
- ناهماهنگیِ زمان: پولِ کوتاهمدت قرض گرفته و در پروژهٔ دهساله گذاشته. پروژه سودآور است، ولی پولش دیر میرسد.
- مدیریتِ بد یا تقلب: حسابسازی، برداشتِ بیحساب و پنهان کردنِ بدهی.
پس ریسک نکول یکشبه ساخته نمیشود. نشانههایش معمولاً از چند فصل قبل در صورتهای مالی پیداست؛ کمی پایینتر میگوییم کجا را نگاه کنیم.
رتبهبندی اعتباری چطور ریسک نکول را نشان میدهد؟
بیشترِ ما وقت و تخصص نداریم که صورتهای مالیِ همهٔ ناشرها را زیرورو کنیم. این کار را مؤسسههای رتبهبندیِ اعتباری میکنند. آنها توانِ پرداختِ بدهکار را میسنجند و نتیجه را در قالبِ چند حرف اعلام میکنند. شبیهِ نمرهٔ کارنامه است: هرچه حرفها بالاتر، احتمالِ نکول کمتر.
در دنیا سه مؤسسهٔ مشهور هست: S&P، Moody's و Fitch. مقیاسِ آنها کمی با هم فرق دارد، ولی منطقش یکی است:
| رتبه در S&P و Fitch | رتبه در Moody's | معنا |
|---|---|---|
| AAA | Aaa | بالاترین اعتبار؛ احتمالِ نکول بسیار کم |
| AA و A | Aa و A | اعتبارِ خوب تا بسیار خوب |
| BBB تا BBB- | Baa1 تا Baa3 | پایینترین ردهٔ «قابلِ سرمایهگذاری» |
| BB+ تا B | Ba1 تا B3 | سفتهبازانه؛ سودِ بیشتر، ریسکِ بیشتر |
| CCC تا C | Caa تا Ca | نزدیک به نکول |
| D (در Fitch: RD یا D) | C | نکول رخ داده است |
خطِ مهمِ این جدول مرزِ BBB- است. بالای آن را «درجهٔ سرمایهگذاری» میگویند و خیلی از صندوقهای بزرگِ دنیا فقط اجازهٔ خریدِ همینها را دارند. پایینترش را بازار «اوراقِ پربازده» یا به زبانِ عامیانه «اوراقِ آشغال» (junk bond) مینامد. سودشان بیشتر است، چون احتمالِ نکولشان بیشتر است.
رتبهبندی اعتباری در ایران
در ایران هم مؤسسههای رتبهبندی با مجوزِ سازمان بورس و اوراق بهادار کار میکنند و رتبههایشان همان حروفِ آشنا را دارد. تا چند سال پیش تقریباً هر شرکتی که میخواست در بورس اوراق بفروشد، باید یک بانک را ضامن میآورد. از حدودِ سالِ ۱۳۹۹ شرکتهایی که رتبهٔ اعتباریِ کافی بگیرند، اجازه دارند با شرایطی اوراقِ بیضامن هم منتشر کنند.
یک هشدارِ صادقانه هم بدهم. رتبه نظرِ یک مؤسسه است، نه قولِ قطعی. در بحرانِ مالیِ ۲۰۰۸ اوراقی با رتبهٔ AAA در چند ماه بیارزش شدند. پس رتبه را نقطهٔ شروع بدانید، نه پایانِ بررسی.
صرف ریسک: چرا بدهکارِ پرریسکتر سودِ بیشتری میدهد؟
اگر دو نفر از شما قرض بخواهند، یکی کارمندِ دولت با حقوقِ ثابت و یکی کاسبی که مغازهاش تازه ضرر داده، به کدام با سودِ کمتر قرض میدهید؟ معلوم است. از دومی سودِ بیشتری میخواهید تا ریسکش را جبران کند. به این سودِ اضافه صرف ریسک یا «اسپرد اعتباری» میگویند.
بازارِ اوراق هم همینطور کار میکند. در ایران اسناد خزانهٔ اسلامی (اخزا) کمریسکترین اوراق حساب میشوند؛ چون بدهکارشان دولت است. اوراقِ شرکتی باید سودِ بیشتری بدهند تا کسی بخردشان. فاصلهٔ بازدهِ این دو، همان قیمتی است که بازار روی ریسکِ نکولِ آن شرکت گذاشته.
با هم حساب کنیم: سودِ اضافه میارزد؟
بیایید با عددِ گرد حساب کنیم. اینها فقط مثالاند، نه نرخِ امروزِ بازار.
- فرض کنید اخزا سالانه ۳۰٪ بازده میدهد و اوراقِ یک شرکت ۳۴٪. صرفِ ریسک ۴ واحدِ درصد است.
- حالا فرض کنید احتمالِ اینکه این شرکت ظرفِ یک سال نکول کند ۲٪ باشد.
- اگر نکول کند، همهچیز از دست نمیرود. فرض کنید از راهِ ضامن، وثیقه یا دادگاه ۶۰٪ پول برگردد. یعنی در صورتِ نکول ۴۰٪ ضرر میکنید.
- زیانِ مورد انتظار = احتمالِ نکول × درصدِ زیان = ۲٪ × ۴۰٪ = ۰٫۸٪.
- شما ۴٪ سودِ اضافه میگیرید و ۰٫۸٪ زیانِ مورد انتظار دارید. روی کاغذ، این معامله به نفعِ شماست.
ولی همین حساب یک دامِ پنهان دارد. ۰٫۸٪ میانگین است. اگر کلِ پولتان در همین یک ورقه باشد، یا هیچ اتفاقی نمیافتد یا ۴۰٪ پولتان میرود. «میانگین» فقط وقتی به کارِ شما میآید که پول را میانِ اوراقِ چند ناشر پخش کرده باشید. به همین دلیل است که برای آدمهای معمولی صندوق درآمد ثابت اغلب از خریدِ تکورقه منطقیتر است.
پس هر وقت اوراقی سودِ خیلی بیشتری از بقیه داد، اول بپرسید «چرا؟». بازار معمولاً بیدلیل پولِ اضافه نمیدهد.
ریسک نکول اوراق در بورس ایران چقدر است؟
برای جواب دادن باید بدانیم پشتِ هر ورقه چه کسانی ایستادهاند. اوراقِ بدهیِ بورسیِ ایران، مثلِ اوراق اجاره، مرابحه و صکوک، چند «رکن» دارند:
- بانی: شرکت یا نهادی که پول لازم دارد و اصلِ بدهی مالِ اوست.
- نهاد واسط: شرکتی که اوراق را به نامِ خودش منتشر میکند و از طرفِ دارندگانِ اوراق با بانی قرارداد میبندد.
- ضامن: معمولاً یک بانک یا نهادِ مالیِ معتبر. اگر بانی نپرداخت، ضامن باید بپردازد.
- عاملِ پرداخت: سود و اصل را از بانی میگیرد و به حسابِ دارندگانِ اوراق میریزد.
- بازارگردان: در تابلو خرید و فروش میکند تا هر وقت خواستید بتوانید ورقه را بفروشید.
این ساختار یعنی دارندهٔ ورقه معمولاً دو سپرِ دفاعی دارد: اول خودِ بانی، بعد ضامن. برای همین ریسکِ نکولِ نهاییِ اوراقِ ضامندار در عمل بیشتر به اعتبارِ ضامن گره خورده تا به حالِ بانی. اگر میخواهید با انواعِ این اوراق آشنا شوید، انواع اوراق با درآمد ثابت را بخوانید.
جدولِ زیر ریسکِ نکولِ رایجترین گزینهها را کنارِ هم میگذارد. این مقایسه کیفی است و جای بررسیِ هر ورقه را نمیگیرد:
| نوعِ اوراق | بدهکار | ریسک نکول | به چه چیزی نگاه کنیم |
|---|---|---|---|
| اخزا و صکوکِ دولتی | دولت | کمترین (به تومان) | بازده در برابرِ تورم |
| اوراقِ شرکتیِ ضامندار | شرکت، با ضمانتِ بانک | کم؛ وابسته به ضامن | ضامن کیست و چقدر معتبر است |
| اوراقِ شرکتیِ بیضامن | شرکت، با تکیه بر رتبه | بیشتر | رتبهٔ اعتباری و صورتهای مالیِ بانی |
| قرضِ شخصی و طرحهای «سودِ تضمینی» بیرون از بورس | یک فرد یا شرکتِ ناشناخته | بالا و پنهان | مجوز، وثیقه، و اینکه اصلاً مرجعی پشتش هست یا نه |
چرا دولت کمترین ریسک را دارد؟ چون دولت هم مالیات میگیرد، هم بودجه مینویسد و هم در نهایت به بانک مرکزی دسترسی دارد. پس احتمالِ اینکه اصلِ پولتان به تومان برنگردد کم است. ولی یادتان باشد: «برگشتنِ تومان» با «حفظ شدنِ ارزش» یکی نیست. اگر تورم از بازدهِ اخزا بیشتر باشد، پول برمیگردد ولی کمتر میخرد. این همان لیوانِ شیری است که نصفش آب شده؛ حجمش همان است، ولی دیگر همان شیر نیست.
پس در بازارِ رسمیِ ایران، ریسکِ نکولِ اوراقِ ضامندار پایین است. بزرگترین ریسکِ واقعیِ آدمهای معمولی جای دیگری است: قرض دادن به آشنا، یا طرحهایی بیرون از بورس که «سودِ تضمینیِ ماهانه» وعده میدهند و هیچ ضامن و نهادِ ناظری پشتشان نیست.
اگر ناشر اوراق نکول کند چه میشود؟
بیایید قدمبهقدم ببینیم اگر بانیِ یک اوراقِ بورسی سرِ موعد پول نداشته باشد، چه پیش میآید:
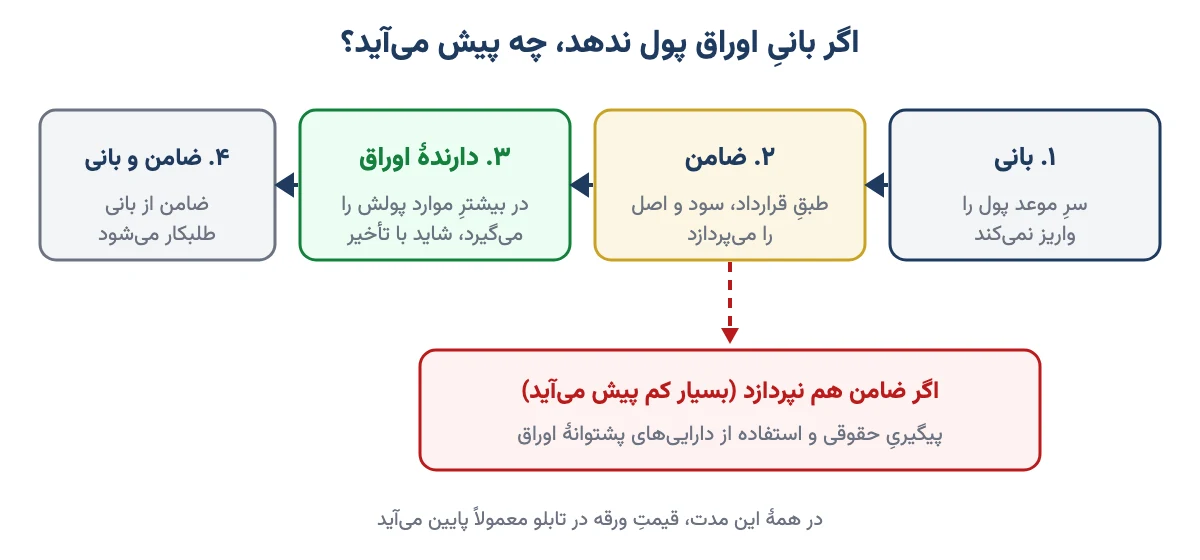
- بانی پول را واریز نمیکند. عاملِ پرداخت سرِ موعد مبلغِ سود یا اصل را از بانی دریافت نمیکند.
- نوبتِ ضامن میرسد. طبقِ قرارداد، ضامن باید مبلغ را بپردازد. در بیشترِ موارد دارندهٔ اوراق همینجا پولش را میگیرد، شاید با کمی تأخیر.
- ضامن از بانی طلبکار میشود. حالا دعوا میانِ ضامن و بانی است، نه شما.
- اگر ضامن هم نپردازد، که بسیار کم پیش میآید، راهِ پیگیریِ حقوقی و استفاده از داراییهای پشتوانهٔ اوراق باز است. مثلاً در اوراق اجاره، داراییای که اجاره داده شده به نامِ نهاد واسط و به نفعِ دارندگانِ اوراق است.
- قیمتِ ورقه در تابلو میافتد. حتی پیش از نکولِ واقعی، همین که بازار بو ببرد بانی مشکل دارد، فروشندهها زیاد میشوند و قیمت پایین میآید.
در بازارهای جهانی که بسیاری از اوراق ضامن ندارند، کار به ورشکستگی میکشد. آنجا یک قاعدهٔ مهم هست: طلبکارها پیش از سهامداران پول میگیرند. یعنی اگر شرکتی ورشکست شود، اول بدهیها، تا جایی که دارایی کفاف بدهد، پرداخت میشوند و سهامدار معمولاً آخرِ صف است و اغلب چیزی به او نمیرسد.
پس اگر سهامِ شرکتی را دارید که بوی نکول میدهد، ریسکِ شما از طلبکارهایش هم بیشتر است.
چند نکولِ مشهور که دنیا هنوز از آنها حرف میزند
نکول فقط مالِ شرکتهای کوچک نیست. دولتها و غولهای مالی هم نکول کردهاند. این چند نمونه نشان میدهد ریسک نکول چقدر واقعی است:
| سال | بدهکار | چه شد |
|---|---|---|
| ۱۹۹۸ | دولتِ روسیه | بدهیِ داخلیاش را نپرداخت و ارزش روبل بهشدت سقوط کرد. |
| ۲۰۰۱ | دولتِ آرژانتین | یکی از بزرگترین نکولهای دولتیِ تاریخ؛ طلبکارها سالها در دادگاه ماندند. |
| ۲۰۰۸ | بانکِ لمن برادرز | بزرگترین ورشکستگیِ تاریخِ آمریکا و جرقهٔ بحرانِ مالیِ جهانی. |
| ۲۰۱۲ | دولتِ یونان | بدهیاش تجدید ساختار شد و طلبکارهای خصوصی بخشِ بزرگی از طلبشان را از دست دادند. |
| ۲۰۲۱ | شرکتِ اورگرند چین | غولِ ساختمانسازی که زیرِ بارِ بدهی نکول کرد و بعدها حکمِ انحلالش صادر شد. |
درسِ مشترکِ همهٔ اینها یکی است: بدهیِ زیاد در روزهای خوب بیخطر به نظر میرسد. وقتی روزِ بد میرسد، تازه معلوم میشود چه کسی بیلباس شنا میکرده است.
ریسک نکول یک شرکتِ بورسی را چطور خودمان بسنجیم؟
لازم نیست حسابدار باشید. با چند عدد از صورتهای مالی که در کدال منتشر میشود، میتوانید حدسِ خوبی بزنید. این چکلیست را پیش از خریدِ اوراقِ بیضامن، یا حتی سهامِ یک شرکتِ بدهکار، مرور کنید:
- نسبتِ بدهی: بدهیها ÷ داراییها. هرچه به ۱۰۰٪ نزدیکتر، شرکت شکنندهتر. این عدد را از ترازنامه درمیآورید.
- پوششِ هزینهٔ بهره: سودِ عملیاتی ÷ هزینهٔ مالی. یعنی سودِ کارِ اصلیِ شرکت چند برابرِ بهرهای است که باید بدهد. اگر نزدیکِ ۱ یا کمتر باشد، شرکت تقریباً همهٔ سودش را خرجِ بهره میکند.
- جریانِ نقدِ آزاد: سود روی کاغذ با پولِ نقد فرق دارد. شرکتی که سود نشان میدهد ولی هر سال پولِ نقدش منفی است، جای سؤال دارد.
- نسبتِ جاری: داراییهای جاری ÷ بدهیهای جاری. اگر زیرِ ۱ باشد، یعنی بدهیهای یک سالِ آینده از پولِ در دسترس بیشتر است. (بیشتر در نسبتهای نقدشوندگی.)
- زیانِ انباشته: اگر زیانِ انباشته به نصفِ سرمایه یا بیشتر رسیده باشد، شرکت طبقِ قانونِ تجارت در وضعیتِ هشدار است.
- بدهیِ ارزی: اگر بدهی به ارز است و درآمد به ریال، هر جهشِ دلار ریسک را بالا میبرد.
- اظهارِ نظرِ حسابرس: جملههایی مثلِ «ابهامِ با اهمیت دربارهٔ تداومِ فعالیت» در گزارشِ حسابرس، چراغِ قرمز است.
برای خواندنِ این عددها، راهنمای نسبتهای مالی و ساختار سرمایه قدمبهقدم کمکتان میکند. پس پیش از هر خرید، دستکم سه عدد را ببینید: نسبتِ بدهی، پوششِ بهره و جریانِ نقد. اگر هر سه بد بود، سودِ بالای اوراق را هدیه ندانید؛ دستمزدِ ریسک است.
اشتباههای رایج دربارهٔ ریسک نکول
اینها را بارها از سرمایهگذارها شنیدهام. هر کدام میتواند پولتان را ببرد:
- «ضامن دارد، پس بیریسک است.» ضامن ریسک را کم میکند، صفر نمیکند. ضامن هم یک نهادِ مالی است و حالِ خودش مهم است. پیش از خرید ببینید ضامن کیست.
- فقط به نرخِ سود نگاه کردن. سودِ بالاتر تقریباً همیشه یعنی ریسکِ بالاتر. اگر اوراقی چند درصد بیشتر از بقیه میدهد، دلیلش را پیدا کنید.
- یکی گرفتنِ نکول و تورم. اوراقِ دولتی نکول نمیکنند، ولی ممکن است از تورم عقب بمانند. این دو ریسک جدا هستند و هر دو را باید سنجید.
- همهٔ تخممرغها در یک سبد. حتی اگر احتمالِ نکول کم باشد، خریدنِ اوراقِ فقط یک ناشر یعنی همهٔ ریسک روی یک اسم.
- اعتماد به «سودِ تضمینی» بیرون از بورس. هرجا کسی بیمجوز و بیضامن سودِ ثابت و بالا وعده داد، ریسکِ نکول نه کم، که بیشترین است.
سوالات متداول
نکول یعنی چه؟
نکول یعنی بدهکار به تعهدِ قرارداد عمل نکند؛ یعنی اصل یا سودِ بدهی را سرِ موعد، کامل یا اصلاً نپردازد. بدهکار میتواند یک فرد، یک شرکت یا حتی یک دولت باشد. چکِ برگشتی سادهترین نمونهٔ نکول است.
ریسک نکول چیست؟
ریسک نکول احتمالِ این است که ناشرِ اوراق یا وامگیرنده نتواند اصل و سودِ بدهی را سرِ موعد بپردازد. هرچه این احتمال بیشتر باشد، سرمایهگذار سودِ بیشتری میخواهد. به همین دلیل اوراقِ شرکتی معمولاً از اوراقِ دولتی سودِ بیشتری میدهند.
فرق ریسک نکول و ریسک اعتباری چیست؟
ریسک نکول فقط به ندادنِ پول سرِ موعد مربوط است. ریسک اعتباری بزرگتر است و افتِ اعتبارِ بدهکار را هم در بر میگیرد؛ یعنی ممکن است هنوز هیچ قسطی عقب نیفتاده باشد، ولی رتبهٔ ناشر پایین بیاید و ورقهٔ شما ارزان شود.
ریسک نکول اوراق در بورس ایران چقدر است؟
برای اوراقِ دولتی مثلِ اخزا کمترین است، چون بدهکار دولت است. بیشترِ اوراقِ شرکتی هم ضامنی مثلِ بانک دارند و اگر بانی نپردازد، ضامن باید بپردازد. ریسکِ اوراقِ بیضامن بیشتر است و به رتبهٔ اعتباری و وضعِ مالیِ بانی بستگی دارد.
اگر ناشر اوراق نکول کند چه میشود؟
در اوراقِ ضامندارِ بورس ایران، ضامن مکلف است سود و اصل را به دارندگانِ اوراق بپردازد و بعد خودش از بانی طلبکار میشود. اگر ضامن هم نپردازد، پیگیریِ حقوقی و داراییهای پشتوانهٔ اوراق میماند. در این میان قیمتِ ورقه در تابلو هم معمولاً میافتد.
رتبهٔ اعتباری چطور ریسک نکول را نشان میدهد؟
مؤسسههای رتبهبندی توانِ پرداختِ بدهکار را میسنجند و با حروفی مثلِ AAA تا D اعلام میکنند. هرچه رتبه بالاتر، احتمالِ نکول کمتر. مرزِ BBB- مهم است؛ بالای آن درجهٔ سرمایهگذاری و پایینش اوراقِ پرریسک و پربازده حساب میشود.
آیا دولت هم ممکن است نکول کند؟
بله. روسیه در ۱۹۹۸، آرژانتین در ۲۰۰۱ و یونان در ۲۰۱۲ نمونههای مشهورند. ولی دولتی که به پولِ ملیِ خودش بدهکار است، معمولاً بهجای نکول، پول چاپ میکند؛ نتیجهاش تورم است که ارزشِ واقعیِ طلبِ شما را کم میکند.
چطور ریسک نکول را کم کنیم؟
اوراقِ ضامندار یا دولتی بخرید، پول را میانِ چند ناشر پخش کنید، رتبهٔ اعتباری و صورتهای مالیِ بانی را ببینید و از طرحهای سودِ تضمینیِ بیرون از بورس دوری کنید. برای مبلغِ کم، صندوقِ درآمدِ ثابت این پخش کردن را خودش انجام میدهد.
جمعبندی
نکول بدهی یعنی بدهکار پولِ شما را سرِ موعد ندهد، و ریسک نکول احتمالِ همین اتفاق است. در بورس ایران، اوراقِ دولتی کمترین ریسکِ نکول را دارند و بیشترِ اوراقِ شرکتی هم با ضامن پشتیبانی میشوند. ولی بیریسک نیستند، و ریسکِ تورم کنارِ نکول همیشه سرِ جایش است.
پس دفعهٔ بعد که اوراقی با سودِ وسوسهانگیز دیدید، پیش از خرید سه سؤال بپرسید: بدهکار کیست؟ ضامن کیست؟ و این سودِ اضافه دستمزدِ چه ریسکی است؟ جوابِ این سه سؤال از هر پیشبینیای مهمتر است. تصمیمِ نهایی با خودتان.