
P/E آتی و P/E تاریخی (TTM): فرق، فرمول و کدام را ببینیم؟
فهرست مطالب۱۲ بخش
- اول یک یادآوری: P/E چیست؟
- P/E تاریخی (TTM) یعنی چه؟
- TTM را چطور خودمان حساب کنیم؟
- عددِ P/E در TSETMC کدام است؟
- P/E آتی (Forward) یعنی چه؟
- فرق P/E آتی و P/E تاریخی در یک جدول
- چرا در بازارِ ایران P/E آتی مهمتر میشود؟
- P/E پیشبینی را از کجا ببینیم؟
- برآوردِ EPS آتی در پنج قدم
- P/E مناسب برای خرید سهم چقدر است؟
- P/E را به درصد ترجمه کنیم
- PEG: وقتی رشدِ سود را هم حساب میکنیم
- شش اشتباهِ رایج با P/E آتی و TTM
- پس P/E آتی یا P/E تاریخی؛ کدام را ببینیم؟
- چکلیستِ پیش از اعتماد به یک P/E
- سوالات متداول
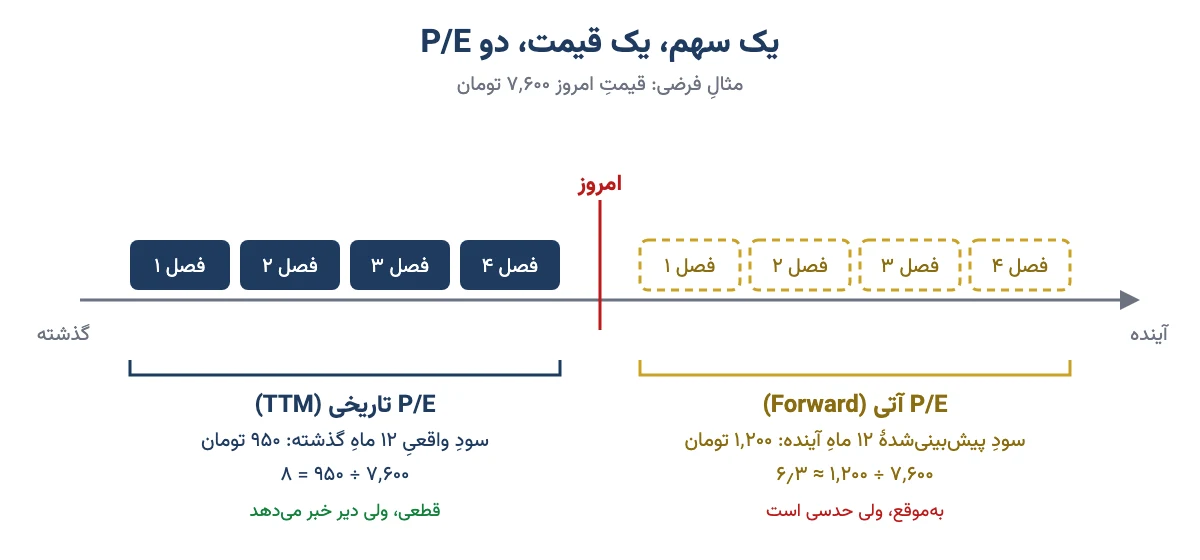
خیلیها از من میپرسند: «در تابلو نوشته P/E این سهم ۸ است، ولی فلان تحلیلگر میگوید ۶. کدام درست است؟» هر دو. فرقشان در سودی است که به آن تقسیم میشود. P/E آتی یعنی قیمتِ امروزِ سهم تقسیم بر سودی که انتظار داریم شرکت در دوازده ماهِ آینده بسازد. P/E تاریخی یا TTM یعنی همان قیمت تقسیم بر سودی که شرکت در دوازده ماهِ گذشته واقعاً ساخته است. اولی به آینده نگاه میکند و حدسی است؛ دومی به گذشته نگاه میکند و قطعی است.
در این راهنما با یک مثالِ ساده هر دو را خودمان حساب میکنیم، میبینیم در بازارِ ایران هر کدام را از کجا بیاوریم، و آخرش میفهمیم برای تصمیمِ خرید به کدام بیشتر تکیه کنیم.
اول یک یادآوری: P/E چیست؟
P/E یا «پی بر ای» کوتاهشدهٔ نسبت قیمت به سود است. P یعنی قیمتِ یک سهم در تابلو. E یعنی سودِ هر سهم یا همان EPS؛ یعنی سودِ خالصِ شرکت تقسیم بر تعدادِ سهمهایش. پس P/E میگوید بازار برای هر یک تومان سودِ شرکت، چند تومان پول میدهد.
بیایید با یک آپارتمان مقایسه کنیم. اگر آپارتمانی ۴ میلیارد تومان بیرزد و سالی ۴۰۰ میلیون تومان اجاره بدهد، قیمتش ۱۰ برابرِ اجارهٔ سالانه است. P/E همین «قیمت به اجاره» است، فقط برای سهم. اگر با تعریفِ پایه آشنا نیستید، اول مقالهٔ نسبت P/E چیست؟ را ببینید و برگردید.
حالا پرسشِ اصلی پیش میآید: اجارهٔ کدام سال؟ اجارهای که پارسال گرفتیم، یا اجارهای که با قراردادِ تازه سالِ بعد میگیریم؟ دعوای P/E آتی و تاریخی دقیقاً همین است.
P/E تاریخی (TTM) یعنی چه؟
TTM کوتاهشدهٔ Trailing Twelve Months است؛ یعنی «دوازده ماهِ پشتِ سر». EPS TTM سودِ واقعیِ هر سهم در چهار فصلِ آخری است که گزارشش منتشر شده. P/E TTM هم قیمتِ امروز تقسیم بر همین عدد است.
این سود «سودِ تحققیافته» است؛ یعنی شرکت واقعاً ساخته و در صورتهای مالی آمده. کسی آن را حدس نزده. برای همین عددِ قطعی و قابلِ مقایسهای است.
TTM را چطور خودمان حساب کنیم؟
در ایران گزارشِ میاندورهای شرکتها معمولاً «تجمعی» است: گزارشِ ۶ ماهه سودِ ۶ ماهِ اولِ سال را با هم نشان میدهد، نه فقط فصلِ دوم را. برای همین فرمولِ سادهاش این است:
سودِ ۱۲ ماهِ اخیر = سودِ سالِ مالیِ قبل + سودِ تجمعیِ امسال تا آخرین گزارش − سودِ همان دوره در سالِ قبل
یک مثال (عددها فرضیاند): سالِ مالیِ شرکتی آخرِ اسفند تمام میشود.
- EPS کلِ سالِ ۱۴۰۴: ۸۰۰ تومان.
- EPS شش ماههٔ اولِ ۱۴۰۵: ۵۰۰ تومان.
- EPS شش ماههٔ اولِ ۱۴۰۴: ۳۵۰ تومان.
- سودِ ۱۲ ماهِ اخیر: ۸۰۰ + ۵۰۰ − ۳۵۰ = ۹۵۰ تومان.
- اگر قیمتِ سهم ۷٬۶۰۰ تومان باشد: ۷٬۶۰۰ ÷ ۹۵۰ = ۸. پس P/E TTM برابر ۸ است.
عددهای لازم را از صورت سود و زیانِ گزارشها در سامانهٔ کدال برمیداریم. اگر خواندنِ این صورت برایتان تازه است، آشنایی با صورت سود و زیان کمک میکند.
عددِ P/E در TSETMC کدام است؟
تا پیش از دیماهِ ۱۳۹۶ شرکتها پیشبینیِ سودِ سالِ جاری را خودشان منتشر میکردند و همان در تابلو مینشست. سازمان بورس این را برداشت و بهجایش «گزارشِ تفسیریِ مدیریت» آمد. از آن به بعد عددِ EPS که در سایت TSETMC میبینید بر پایهٔ سودِ واقعیِ گذشته است. پس P/E تابلو، در عمل یک P/E تاریخی است، نه آتی.
پس وقتی در تابلو P/E را میبینید، یادتان باشد این عدد دربارهٔ دیروزِ شرکت حرف میزند، نه فردایش.
P/E آتی (Forward) یعنی چه؟
P/E آتی یا فوروارد (به آن «P/E پیشبینی» یا «پی به ای آیندهنگر» هم میگویند) قیمتِ امروز تقسیم بر EPS پیشبینی برای دوازده ماهِ آینده یا سالِ مالیِ جاری است. این سود هنوز ساخته نشده. یک برآورد است که تحلیلگر یا خودِ ما از روی گزارشها میسازیم.
در همان مثال، فرض کنید گزارشهای ماهانه نشان میدهد فروشِ شرکت امسال تند رشد کرده. برآوردِ ما برای EPS کلِ سالِ ۱۴۰۵ میشود ۱٬۲۰۰ تومان. پس P/E آتی برابر است با ۷٬۶۰۰ ÷ ۱٬۲۰۰، یعنی حدودِ ۶٫۳.
میبینید؟ یک سهم، یک قیمت، دو عدد: ۸ و ۶٫۳. هیچکدام اشتباه نیست. یکی میگوید «با سودِ پارسال، این سهم ۸ سال طول میکشد پولتان را برگرداند». دیگری میگوید «اگر حدسِ ما درست باشد، با سودِ امسال ۶ سال و چند ماه».
فرق P/E آتی و P/E تاریخی در یک جدول
این جدول همهٔ فرقها را کنارِ هم میگذارد:
| ویژگی | P/E تاریخی (TTM) | P/E آتی (Forward) |
|---|---|---|
| مبنای سود | سودِ واقعیِ ۱۲ ماهِ گذشته | سودِ پیشبینیشدهٔ ۱۲ ماهِ آینده |
| قطعیت | قطعی؛ از صورتهای مالی | حدسی؛ به فرضهای تحلیلگر بسته است |
| کجا پیدا میشود | تابلوی TSETMC و سایتهای داده | گزارشِ تحلیلگران، یا محاسبهٔ خودمان |
| در دورهٔ تورم | معمولاً سهم را گرانتر نشان میدهد | معمولاً عددِ کوچکتری میدهد |
| شرکتِ در حالِ رشدِ تند | از واقعیت عقب است | تصویرِ درستتری میدهد |
| خطرِ اصلی | اتفاقِ یکبارهٔ گذشته را آینده فرض کنیم | پیشبینیِ خوشبینانه یا دستکاریشده |
| بهترین کاربرد | شرکتهای باثبات و مقایسهٔ گروهی | شرکتهای رشدی، چرخهای و دورهٔ تورمی |
خلاصهٔ جدول این است: TTM امنتر است ولی دیر خبر میدهد؛ آتی بهموقع خبر میدهد ولی ممکن است اشتباه کند.
چرا در بازارِ ایران P/E آتی مهمتر میشود؟
جوابِ کوتاه: تورم. وقتی قیمتِ همهچیز سالی چند ده درصد بالا میرود، فروش و سودِ اسمیِ شرکتها هم معمولاً بالا میرود. سودِ پارسال با پولِ پارسال حساب شده، ولی قیمتِ سهم با پولِ امروز.
دوباره به آپارتمان برگردیم. اگر اجارهٔ پارسال را ملاک بگیرید، خانه گران به نظر میرسد. ولی صاحبخانه میداند قراردادِ تازه با اجارهٔ بیشتری بسته میشود. بازار هم همینطور فکر میکند. برای همین در بازارِ تورمی، P/E TTM بیشترِ سهمها بالاتر از P/E آتیشان است.
دلیلِ دوم، شرکتهای چرخهای است؛ یعنی شرکتهایی که سودشان با قیمتِ جهانیِ کالا یا نرخِ دلار بالا و پایین میرود، مثلِ فولادیها و پتروشیمیها. سودِ پارسالِ اینها ممکن است هیچ ربطی به سودِ امسال نداشته باشد. پس فقط نگاه به گذشته گمراهکننده است.
پس در ایران TTM نقطهٔ شروع است، ولی بدونِ نگاه به آینده تصویر کامل نمیشود.
P/E پیشبینی را از کجا ببینیم؟
چون شرکتها دیگر عددِ پیشبینی را خودشان در تابلو نمیگذارند، سه راه دارید:
- گزارشِ تحلیلگران: واحدهای تحلیلِ کارگزاریها و نهادهای مالی برای بسیاری از شرکتها EPS پیشبینی منتشر میکنند. بعضی سایتهای دادهٔ بازارِ ایران هم این برآوردها را جمع میکنند. همیشه ببینید گزارش مالِ چه تاریخی است.
- گزارشِ تفسیریِ مدیریت در کدال: شرکت در آن از برنامهها، نرخِ فروش، ظرفیت و هزینهها میگوید. عددِ نهایی نمیدهد، ولی مواد خامِ برآورد را میدهد.
- محاسبهٔ خودتان: مطمئنترین راه همین است، چون میدانید چه فرضی گذاشتهاید. قدمهایش را پایین آوردهام.
توصیهٔ من این است که هیچوقت فقط به عددِ آمادهٔ یک نفر تکیه نکنید. دستکم یک بار خودتان حساب کنید تا بفهمید آن عدد از کجا آمده.
برآوردِ EPS آتی در پنج قدم
این روشِ ساده برای شرکتهای تولیدی خوب جواب میدهد (عددها مثالاند):
- فروشِ امسال را برآورد کنید. شرکتها هر ماه «گزارشِ فعالیتِ ماهانه» در کدال منتشر میکنند. فروشِ ماههای گذشته را جمع کنید و برای ماههای باقیمانده با همان روند ادامه دهید. فرض کنیم به ۱۲ همت برسیم. همت یعنی هزار میلیارد تومان.
- حاشیهٔ سودِ خالص را بگذارید. یعنی از هر ۱۰۰ تومان فروش، چند تومان سودِ خالص میماند. از گزارشهای سالهای قبل ببینید. فرض کنیم ۱۰٪.
- سودِ خالص را حساب کنید. ۱۲ همت × ۱۰٪ = ۱٫۲ همت.
- تقسیم بر تعدادِ سهم. اگر شرکت یک میلیارد سهم دارد: ۱٬۲۰۰ میلیارد تومان ÷ یک میلیارد سهم = ۱٬۲۰۰ تومان EPS آتی. اگر افزایشِ سرمایه داشته، تعدادِ سهمِ تازه را بگذارید.
- سه سناریو بسازید. یک حالتِ بدبینانه، یک حالتِ معمولی و یک حالتِ خوشبینانه. مثلاً ۹۰۰، ۱٬۲۰۰ و ۱٬۴۰۰ تومان. حالا P/E آتی یک عدد نیست، یک بازه است.
با قیمتِ ۷٬۶۰۰ تومان، این سه سناریو P/E آتیِ حدودِ ۸٫۴، ۶٫۳ و ۵٫۴ میدهند. اگر حتی در حالتِ بدبینانه هم سهم گران نباشد، خیالتان راحتتر است. روشهای کاملترِ این کار را در پیشبینی قیمت سهام و ارزش گذاری سهام توضیح دادهام.
P/E مناسب برای خرید سهم چقدر است؟
عددِ جادویی وجود ندارد. P/E ۵ برای یک شرکت ممکن است گران باشد و ۱۲ برای شرکتِ دیگر ارزان. ولی چهار مقایسه کمک میکند تصمیمِ معقولتری بگیرید:
- با گذشتهٔ خودِ سهم: این شرکت در سالهای عادی معمولاً با چه P/E معامله شده؟ اگر الان خیلی بالاتر است، دلیلش را پیدا کنید.
- با P/E گروه: بانک را با بانک بسنجید، دارو را با دارو. مقایسهٔ یک شرکتِ دارویی با یک فولادی بیمعناست، چون ریسک و رشدشان فرق دارد.
- با شاخص P/E بازار: اگر P/E کلِ بازار پایین است و سهمِ شما خیلی بالاتر، باید داستانِ رشدِ محکمی پشتش باشد. وضعِ کلیِ بازار را در صفحهٔ شاخص کل بورس امروز ببینید.
- با سودِ بیریسک: این مقایسه را پایینتر جدا توضیح میدهم.
یک نکتهٔ مهم: این مقایسهها را همیشه با یک نوع P/E انجام دهید. P/E آتیِ یک سهم را با P/E TTM گروه مقایسه نکنید. مثلِ این است که اجارهٔ امسالِ یک خانه را با اجارهٔ پارسالِ همسایه بسنجید.
P/E را به درصد ترجمه کنیم
اگر یک را بر P/E تقسیم کنید، «بازدهِ سود» به دست میآید. P/E ۵ یعنی ۱ ÷ ۵ = ۲۰٪. یعنی شرکت هر سال به اندازهٔ ۲۰٪ قیمتِ سهم سود میسازد. P/E ۱۰ یعنی ۱۰٪.
حالا این درصد را با سودِ سپردهٔ بانکی یا اوراقِ دولتی مقایسه کنید. اگر بانک بیدردسر ۲۵٪ بدهد و سهم با P/E ۱۰ فقط ۱۰٪ سود بسازد، فقط امیدِ رشدِ سود این فاصله را توجیه میکند (این عددها مثالاند). سودِ سپرده را با ماشینحساب سود بانکی خودتان حساب کنید.
اینجا هم P/E آتی به کار میآید. سودِ بانک مالِ سالِ آینده است. پس منصفانهتر است آن را با سودِ سالِ آیندهٔ شرکت مقایسه کنیم، نه سودِ پارسالش.
PEG: وقتی رشدِ سود را هم حساب میکنیم
PEG یعنی P/E تقسیم بر درصدِ رشدِ سالانهٔ سود. اگر P/E سهمی ۱۲ باشد و سودش سالی ۲۴٪ رشد کند، PEG میشود ۱۲ ÷ ۲۴ = ۰٫۵. در قاعدهٔ کلاسیک، PEG زیرِ یک یعنی رشد، P/E بالا را توجیه میکند.
در ایران یک احتیاط لازم است. بخشِ بزرگی از رشدِ سود ممکن است فقط اثرِ تورم باشد، نه رشدِ واقعیِ کسبوکار. برای همین PEG ما معمولاً خیلی کوچک درمیآید و آن قاعدهٔ «زیرِ یک» اینجا کمتر کمک میکند. بهتر است رشدِ سود را با تورم مقایسه کنید: شرکتی که سودش از تورم جلو میزند، واقعاً رشد کرده. این بحث به سهام رشدی و سهام ارزشی هم گره خورده است.
شش اشتباهِ رایج با P/E آتی و TTM
این اشتباهها را در بازار زیاد دیدهام:
- سودِ یکباره را سودِ همیشگی فرض کردن. شرکتی که پارسال زمین یا سهامِ شرکتِ دیگری را فروخته، سودِ بزرگی ثبت کرده. P/E TTMاش ارزان نشان میدهد، ولی آن سود تکرار نمیشود. یادداشتهای صورت سود و زیان را ببینید و سودِ عملیاتی را جدا کنید.
- شرکتهای فصلی را با یک فصل قضاوت کردن. بعضی شرکتها، مثلِ بعضی شرکتهای کشاورزی و قندی، در یک فصل بیشترِ سودشان را میسازند. اگر سودِ یک فصل را ضرب در چهار کنید، اشتباه میکنید.
- افزایشِ سرمایه را فراموش کردن. اگر تعدادِ سهم دو برابر شده و EPS را با تعدادِ قدیم حساب کنید، P/E نصف و گولزننده درمیآید.
- به پیشبینیِ خوشبینانه دل بستن. قبل از ۱۳۹۶ دیدهایم که پیشبینیِ سود ناگهان سهمی را چند برابر کرده و بعد تعدیلِ منفی همهچیز را برگردانده. پیشبینی تضمین نیست.
- P/E منفی یا خیلی بزرگ را بد خواندن. شرکتِ زیانده P/E منفی دارد و این عدد قابلِ مقایسه نیست. شرکتی هم که سودش به صفر نزدیک شده، P/E چندصدتایی میگیرد. در این حالتها نسبتهای دیگری مثلِ نسبت P/S کمک میکنند.
- P/E پایین را مساوی ارزان دانستن. گاهی P/E پایین است چون بازار به آیندهٔ شرکت بدبین است و حق هم دارد. ارزان بودن را با ارزش ذاتی بسنجید، نه فقط با یک نسبت.
پس پیش از اعتماد به هر P/E، بپرسید: این سود از کجا آمده و آیا سالِ بعد هم تکرار میشود؟
پس P/E آتی یا P/E تاریخی؛ کدام را ببینیم؟
جوابِ من: هر دو را، کنارِ هم. P/E TTM را برای اینکه بدانید شرکت تا امروز چه کرده. P/E آتی را برای اینکه بدانید بازار دارد برای چه آیندهای پول میدهد. فاصلهٔ این دو عدد خودش یک خبر است.
- اگر P/E آتی خیلی پایینتر از TTM است، بازار انتظارِ رشدِ سود دارد. بپرسید آیا این رشد واقعی است؟
- اگر P/E آتی بالاتر از TTM است، سودِ شرکت احتمالاً دارد کم میشود. دلیلش را پیدا کنید.
- اگر هر دو نزدیکِ هماند، شرکت احتمالاً باثبات است و TTM برای قضاوت کافی است.
برای شرکتهای باثبات، مثلِ بسیاری از شرکتهای دارویی یا غذایی، TTM تکیهگاهِ خوبی است. برای شرکتهای چرخهای، شرکتهای در حالِ رشدِ تند و هر جا تورم بالاست، وزنِ P/E آتی را بیشتر کنید، با این شرط که پیشبینی را خودتان بسنجید.
چکلیستِ پیش از اعتماد به یک P/E
- این عدد TTM است یا آتی؟ تاریخِ محاسبهاش چیست؟
- سودِ یکباره، مثلِ فروشِ دارایی، در آن هست؟
- تعدادِ سهم پس از آخرین افزایشِ سرمایه درست گذاشته شده؟
- آن را با همان نوعِ P/E در گروه و در گذشتهٔ خودِ سهم مقایسه کردهام؟
- بازدهِ سود (یک تقسیم بر P/E) را با سودِ بیریسک سنجیدهام؟
- برای P/E آتی، حالتِ بدبینانه را هم حساب کردهام؟
اگر میخواهید این کار را با صورتهای مالیِ واقعی و قدمبهقدم یاد بگیرید، در دورهٔ آموزشی تحلیل بنیادی ارزشگذاری با P/E و برآوردِ سود را کامل کار کردهایم. تصمیمِ خرید و فروش در نهایت با خودتان است.
سوالات متداول
P/E آتی و P/E تاریخی چه فرقی دارند؟
هر دو قیمتِ امروزِ سهم را بر سودِ هر سهم تقسیم میکنند. P/E تاریخی از سودِ واقعیِ دوازده ماهِ گذشته استفاده میکند و قطعی است. P/E آتی از سودِ پیشبینیشدهٔ دوازده ماهِ آینده استفاده میکند و به درستیِ پیشبینی بستگی دارد.
TTM در بورس یعنی چه؟
TTM کوتاهشدهٔ Trailing Twelve Months و یعنی دوازده ماهِ گذشته. EPS TTM سودِ واقعیِ هر سهم در چهار فصلِ آخری است که گزارشش منتشر شده. در ایران آن را با جمعِ سودِ سالِ قبل و سودِ تجمعیِ امسال، منهای سودِ همان دوره در سالِ قبل حساب میکنند.
P/E در سایت TSETMC آتی است یا تاریخی؟
از وقتی سازمان بورس در دیماهِ ۱۳۹۶ انتشارِ مستقیمِ پیشبینیِ سود را از شرکتها برداشت، EPS تابلو بر پایهٔ سودِ واقعیِ گذشته است. پس P/E که در TSETMC میبینید در عمل یک P/E تاریخی است و آینده را نشان نمیدهد.
P/E مناسب برای خرید سهم چقدر است؟
عددِ ثابتی وجود ندارد. P/E سهم را با گذشتهٔ خودش، با میانگینِ گروه و با P/E کلِ بازار بسنجید. یک تقسیم بر P/E را هم با سودِ سپرده و اوراق مقایسه کنید. اگر P/E بالاتر است، باید رشدِ واقعیِ سود آن را توجیه کند.
P/E پیشبینی را از کجا ببینیم؟
شرکتها دیگر عددِ پیشبینی را در تابلو نمیگذارند. میتوانید از گزارشهای تحلیلگرانِ کارگزاریها و سایتهای دادهٔ بازار استفاده کنید، یا خودتان با گزارشِ فعالیتِ ماهانه و گزارشِ تفسیریِ مدیریت در کدال، سودِ امسال را برآورد کنید.
چرا P/E آتی معمولاً از P/E تاریخی کمتر است؟
در اقتصادِ تورمی فروش و سودِ اسمیِ شرکتها هر سال بالا میرود. سودِ سالِ آینده معمولاً از سودِ پارسال بیشتر است، پس وقتی قیمت را به آن تقسیم کنیم، عددِ کوچکتری میگیریم. در شرکتهایی که سودشان رو به کاهش است، عکسِ این اتفاق میافتد.
EPS آتی را خودمان چطور حساب کنیم؟
فروشِ امسال را از گزارشهای ماهانه برآورد کنید، آن را در حاشیهٔ سودِ خالصِ معمولِ شرکت ضرب کنید تا سودِ خالص به دست آید، و بر تعدادِ سهمها پس از آخرین افزایشِ سرمایه تقسیم کنید. برای اطمینان سه سناریوی بدبینانه، معمولی و خوشبینانه بسازید.
نسبت PEG چیست و چه ربطی به P/E دارد؟
PEG یعنی P/E تقسیم بر درصدِ رشدِ سالانهٔ سود. این نسبت نشان میدهد P/E بالا با رشدِ سود توجیه میشود یا نه. در ایران چون بخشی از رشدِ سود اثرِ تورم است، بهتر است رشدِ سود را با تورم هم مقایسه کنید.