
سرمایهگذاری ارزشی چیست؟ روش گراهام و بافت در بورس ایران

فهرست مطالب۱۳ بخش
- سرمایه گذاری ارزشی چیست؟ به زبانِ خیلی ساده
- بنجامین گراهام؛ پدرِ سرمایهگذاری ارزشی
- آقای بازار؛ همسایهٔ دمدمیمزاج
- چرا قیمتِ سهمِ خوب زیرِ ارزشش میرود؟
- وارن بافت چه چیزی به روشِ گراهام اضافه کرد؟
- حاشیه ایمنی؛ مهمترین مفهومِ استراتژی ارزشی
- حاشیه ایمنی چطور محاسبه میشود؟
- چند درصد حاشیه ایمنی کافی است؟
- روش بنجامین گراهام برای انتخاب سهم؛ هفت معیارِ سرمایهگذارِ محتاط
- عددِ گراهام؛ یک سقفِ سرانگشتی برای قیمت
- سهام ارزشی را در بورس تهران چطور پیدا کنیم؟
- نرخِ بهره و دلار؛ دو عاملی که در ایران نباید فراموش کرد
- تله ارزش؛ سهمی که ارزان است و ارزان میماند
- فرق سرمایهگذاری ارزشی و رشدی چیست؟
- آیا سرمایهگذاری ارزشی در بورس ایران جواب میدهد؟
- اشتباههای رایج در سرمایهگذاری ارزشی
- چکلیستِ پنجدقیقهایِ پیش از خریدِ سهم ارزشی
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «چطور سهمی بخرم که اگر بازار ریخت، شب خوابم ببرد؟» جوابِ قدیمی و امتحانپسدادهاش سرمایه گذاری ارزشی است. سرمایهگذاری ارزشی یعنی سهمِ یک شرکتِ خوب را وقتی بخرید که بازار آن را ارزانتر از ارزشِ واقعیاش میفروشد، و آنقدر صبر کنید تا قیمت به ارزش برسد. یعنی خریدِ جنسِ خوب در حراج، نه دنبالکردنِ سهمی که همه دربارهاش حرف میزنند.
در این راهنما با هم میبینیم این روش از کجا آمده، بنجامین گراهام و وارن بافت چه میگویند، حاشیه ایمنی را چطور خودمان حساب کنیم، سهم ارزشی را در بورس تهران با چه معیارهایی پیدا کنیم، و از همه مهمتر، چطور در «تلهٔ ارزش» نیفتیم.
سرمایه گذاری ارزشی چیست؟ به زبانِ خیلی ساده
فرض کنید فرشِ دستبافِ خوبی را میشناسید که در بازار حدودِ ۱۰۰ میلیون تومان میارزد. یک روز صاحبش گرفتار است و میخواهد زود بفروشد؛ آن را ۷۰ میلیون میدهد. شما که جنس را میشناسید، میخرید. نه چون فکر میکنید فردا گران میشود، بلکه چون میدانید ارزشش بیشتر از این است.
سرمایهگذاری ارزشی (Value Investing) همین کار است، فقط با سهامِ شرکتها. سرمایهگذارِ ارزشی دنبالِ سهمی است که دیگران دستکمش گرفتهاند. یعنی قیمتِ تابلو پایینتر از ارزش ذاتی آن است. ارزشِ ذاتی یعنی آن مقداری که یک سهم با توجه به سود، دارایی و آیندهٔ شرکت واقعاً میارزد، جدا از هیجانِ امروزِ بازار.
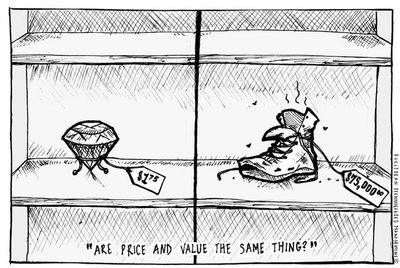
مثالِ فوتبال هم همین را میگوید. خیلی از ستارههای امروز روزی بازیکنِ گمنامی بودند. باشگاهی که استعدادشان را زود دید، با پولِ کم جذبشان کرد و چند سال بعد با رقمی چند برابر فروختشان. چیزِ ارزشمندی که کسی به آن توجه نمیکرد، در زمانِ درست شناخته شد. پس سرمایهگذاری ارزشی بیش از هر چیز «شناختنِ ارزش» است، نه «پیشبینیِ قیمت».
بنجامین گراهام؛ پدرِ سرمایهگذاری ارزشی
این فکر را بنجامین گراهام (Benjamin Graham)، استادِ دانشگاه کلمبیا، به شکلِ یک روشِ منظم درآورد. او در سالِ ۱۹۳۴ همراهِ دیوید داد کتابِ «تحلیل اوراق بهادار» را نوشت و در ۱۹۴۹ کتابِ معروفِ «سرمایهگذار هوشمند» را. حرفِ اصلیاش ساده بود: مردم به خبرها بیش از اندازه واکنش نشان میدهند و همین گاهی سهمِ شرکتهای خوب را هم بیدلیل ارزان میکند.
گراهام بینِ «سرمایهگذاری» و «سفتهبازی» مرزِ روشنی کشید. سرمایهگذار شرکت را بررسی میکند و پولش را با حسابِ دقیق جایی میگذارد که اصلِ آن امن باشد و سودِ معقولی بدهد. سفتهباز روی بالا و پایینرفتنِ کوتاهمدتِ قیمت شرط میبندد. پس قبل از هر خرید از خودتان بپرسید: «دارم شرکت میخرم یا شرط میبندم؟»
آقای بازار؛ همسایهٔ دمدمیمزاج
معروفترین تشبیهِ گراهام «آقای بازار» است. فرض کنید در یک مغازه با آدمی شریک هستید که هر روز میآید و قیمتی برای سهمِ شما یا سهمِ خودش پیشنهاد میدهد. یک روز سرحال است و قیمتِ خیلی بالا میگوید. روزِ دیگر افسرده است و سهمش را به نصفِ قیمت میفروشد.
شما مجبور نیستید هر روز با او معامله کنید. وقتی قیمتِ بالا میدهد، میتوانید بفروشید. وقتی از ناامیدی ارزان میفروشد، میتوانید بخرید. و بقیهٔ روزها میتوانید فقط لبخند بزنید. پس آقای بازار در خدمتِ شماست، نه راهنمای شما.
چرا قیمتِ سهمِ خوب زیرِ ارزشش میرود؟
اگر بازار همیشه درست قیمت میداد، سرمایهگذاری ارزشی معنا نداشت. ولی بازار از آدمها ساخته شده و آدمها گاهی میترسند و گاهی طمع میکنند. این چند دلیل بیشتر از همه قیمت را از ارزش جدا میکنند:
- رفتارِ گلهای: وقتی همه میفروشند، خیلیها بیآنکه بدانند چرا، میفروشند. دربارهٔ رفتار تودهوار در بورس جداگانه نوشتهام.
- خبرِ بدِ موقت: یک فصلِ بد، یک تعمیرِ اساسیِ کارخانه یا یک خبرِ سیاسی که اثرش چند ماه بیشتر نمیماند.
- گمنامی: سهمهای کوچک و کمخبر که هیچکس در گروههای پیامرسان دربارهشان حرف نمیزند.
- دورهٔ رکود و ناامیدی: وقتی کلِ بازار مدتی پایین مانده و مردم از بورس خسته شدهاند.
به همین دلیل سرمایهگذارانِ ارزشی فرضیهٔ بازار کارا را به شکلِ کاملش قبول ندارند. این فرضیه میگوید همهٔ اطلاعات همیشه در قیمت هست. ما در تابستانِ ۱۳۹۹ دیدیم که اینطور نیست: قیمتِ تقریباً همهٔ سهمها، چه شرکتِ خوب و چه بد، با هم بالا رفت. بعد هم در ریزشِ بعدی، سهمِ خوب و بد با هم پایین آمدند. پس هیجان، هم بالا و هم پایین، فرصت میسازد.
وارن بافت چه چیزی به روشِ گراهام اضافه کرد؟
وارن بافت شاگردِ گراهام در دانشگاه کلمبیا بود و سالها با همین روش کار کرد. گراهام بیشتر دنبالِ سهمهای «خیلی ارزان» بود، حتی اگر شرکتش معمولی بود. بافت بعدها، با اثرِ شریکش چارلی مانگر، نگاهش را عوض کرد. جملهٔ معروفش در نامهٔ سالانهٔ ۱۹۸۹ به سهامدارانِ برکشایر این است: «خیلی بهتر است یک شرکتِ عالی را به قیمتِ منصفانه بخرید تا یک شرکتِ معمولی را به قیمتِ عالی.»
یعنی سرمایهگذاری به سبک وارن بافت فقط به ارزانی نگاه نمیکند. سه چیزِ دیگر هم مهم است:
- مزیتِ رقابتی: چیزی که رقیب نمیتواند بهراحتی کپی کند؛ مثلِ معدنِ اختصاصی، برندِ معتبر یا مجوزی که به هر کسی نمیدهند.
- مدیریتِ درستکار: مدیرانی که پولِ سهامدار را مثلِ پولِ خودشان خرج میکنند.
- کسبوکارِ قابلفهم: بافت میگوید در شرکتی سرمایهگذاری کنید که کارش را میفهمید.
جدولِ زیر فرقِ دو نگاه را کنارِ هم نشان میدهد.
| موضوع | روش گراهام | سبک بافت |
|---|---|---|
| تمرکزِ اصلی | ارزانیِ آماری (P/E و P/B پایین) | کیفیتِ شرکت به قیمتِ منصفانه |
| تعدادِ سهم در سبد | زیاد، برای پخشکردنِ ریسک | کم، روی بهترینها |
| مدتِ نگهداری | تا رسیدنِ قیمت به ارزش | تا وقتی شرکت خوب بماند؛ گاهی دهها سال |
| ابزارِ کلیدی | حاشیه ایمنی و ترازنامه | مزیت رقابتی، مدیریت و سودِ پایدار |
| مناسبِ چه کسی | کسی که حوصلهٔ عدد و جدول دارد | کسی که صنعت و کسبوکار را خوب میشناسد |
این دو نگاه دشمنِ هم نیستند. بیشترِ سرمایهگذارانِ ارزشیِ موفق امروز ترکیبی از هر دو را به کار میبرند. پس از گراهام «ارزان بخر» را یاد بگیرید و از بافت «خوب بخر» را.
حاشیه ایمنی؛ مهمترین مفهومِ استراتژی ارزشی
گراهام میگفت اگر بخواهد رازِ سرمایهگذاریِ درست را در سه کلمه بگوید، آن سه کلمه «حاشیهٔ ایمنی» است. حاشیه ایمنی (Margin of Safety) یعنی فاصلهٔ بینِ ارزشِ ذاتیِ سهم و قیمتی که برایش میپردازید. این فاصله مثلِ کمربندِ ایمنیِ ماشین است: امیدوارید لازمش نشود، ولی اگر حسابتان اشتباه درآمد، نجاتتان میدهد.
وارن بافت برای همین مفهوم تشبیهِ شنیدنیای دارد. وقتی پلی میسازند که قرار است کامیونِ ۱۰ تنی از رویش رد شود، آن را برای ۳۰ تن طراحی میکنند. چون هیچ مهندسی مطمئن نیست حسابش صد درصد درست باشد. ارزشگذاریِ سهم هم همینطور است؛ هیچکس آینده را دقیق نمیداند.
حاشیه ایمنی چطور محاسبه میشود؟
فرمولش ساده است:
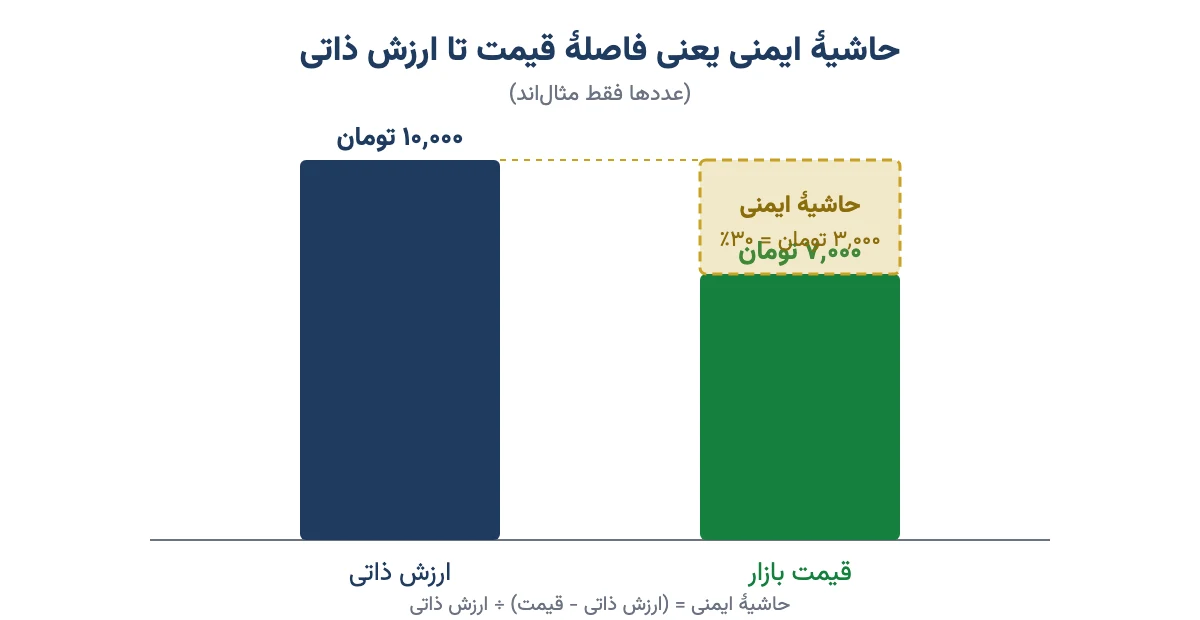
حاشیهٔ ایمنی = (ارزش ذاتی − قیمت بازار) ÷ ارزش ذاتی × ۱۰۰
بیایید با یک مثال حساب کنیم. این فقط مثال است و ربطی به نمادِ خاصی ندارد:
- با بررسیِ صورتهای مالی، به این نتیجه رسیدهاید که ارزشِ ذاتیِ هر سهمِ یک شرکت حدودِ ۱۰٬۰۰۰ تومان است.
- قیمتِ امروزِ سهم در تابلو ۷٬۰۰۰ تومان است.
- فاصله میشود ۱۰٬۰۰۰ منهای ۷٬۰۰۰، یعنی ۳٬۰۰۰ تومان.
- ۳٬۰۰۰ تقسیم بر ۱۰٬۰۰۰ میشود ۰٫۳، یعنی ۳۰٪ حاشیه ایمنی.
معنایش به زبانِ زندگی این است: حتی اگر در حسابِ ارزشِ ذاتی ۲۰٪ هم خوشبین بوده باشید، باز هم سهم را گران نخریدهاید. حالا اگر همین سهم ۹٬۵۰۰ تومان بود، حاشیه فقط ۵٪ بود. یعنی یک اشتباهِ کوچک در حساب کافی است که ضرر کنید.
چند درصد حاشیه ایمنی کافی است؟
عددِ جادویی وجود ندارد. بسیاری از سرمایهگذارانِ ارزشی دنبالِ دستکم ۲۵ تا ۳۳ درصد فاصلهاند؛ یعنی سهم را حدودِ دوسوم تا سهچهارمِ ارزشش بخرند. توصیهٔ من این است که در بورسِ ایران حاشیه را بزرگتر بگیرید، به سه دلیل:
- نرخِ دلار و تورم ارزشِ ذاتی را خیلی سریع جابهجا میکنند.
- تصمیمهای دستوری، مثلِ قیمتگذاریِ محصول یا تغییرِ نرخِ خوراک، میتواند سودِ یک صنعت را یکشبه عوض کند.
- نقدشوندگیِ بعضی نمادها کم است و گاهی صفهای چندروزه نمیگذارند به قیمتِ دلخواه بفروشید.
پس هرچه به عددهایتان کمتر مطمئناید، حاشیه را بزرگتر بگیرید.
روش بنجامین گراهام برای انتخاب سهم؛ هفت معیارِ سرمایهگذارِ محتاط
گراهام در «سرمایهگذار هوشمند» برای سرمایهگذارِ محتاط فهرستی از معیارها گذاشت. عددهایش مالِ آمریکای چند دهه پیش است، ولی منطقش هنوز به کار میآید. اینجا هر کدام را با ترجمهاش برای بورسِ ایران آوردهام:
| معیارِ گراهام | یعنی چه | در بورس ایران چطور بسنجیم |
|---|---|---|
| شرکتِ بهاندازهٔ کافی بزرگ | شرکتهای خیلی کوچک شکنندهترند | شرکت با فروش و ارزش بازارِ قابلتوجه در گروهِ خودش |
| وضعِ مالیِ محکم | دارایی جاری دستکم دو برابرِ بدهی جاری | نسبتِ جاری و بدهیِ بانکی را در ترازنامه ببینید |
| سودِ پایدار | در ده سال، هیچ سالِ زیانده نداشته باشد | سود و زیانِ چند سالِ اخیر را در کدال کنارِ هم بگذارید |
| سابقهٔ تقسیمِ سود | سالها پشتِ سرِ هم سود نقدی داده باشد | سابقهٔ DPS در مجمعهای چند سالِ اخیر |
| رشدِ سود | سودِ هر سهم در ده سال دستکم یکسوم بیشتر شده باشد | در ایران رشدِ سود را با تورم مقایسه کنید، نه با صفر |
| P/E معقول | حداکثر ۱۵، بر پایهٔ میانگینِ سه سال | با میانگینِ گروه و تاریخچهٔ خودِ سهم مقایسه کنید |
| P/B معقول | حداکثر ۱٫۵؛ یا حاصلضربِ P/E در P/B زیرِ ۲۲٫۵ | مراقبِ اثرِ تورم بر ارزش دفتری باشید (پایینتر توضیح دادهام) |
هیچ سهمی همهٔ این معیارها را کامل ندارد و قرار هم نیست داشته باشد. این جدول مثلِ چکلیستِ دکتر است: هر تیکِ بیشتر یعنی خیالِ راحتتر. پس سهمی که از هفت معیار فقط دو تا را دارد، هر قدر هم ارزان باشد، ارزشی نیست؛ فقط ارزان است.
عددِ گراهام؛ یک سقفِ سرانگشتی برای قیمت
از همان دو معیارِ آخر، فرمولی بیرون آمده که به «عدد گراهام» معروف است. این عدد میگوید سرمایهگذارِ محتاط حداکثر چقدر برای یک سهم بپردازد:
عدد گراهام = جذرِ (۲۲٫۵ × سود هر سهم × ارزش دفتری هر سهم)
مثال: سودِ هر سهم (EPS) ۱٬۰۰۰ تومان و ارزشِ دفتریِ هر سهم ۴٬۰۰۰ تومان است. ۲۲٫۵ ضربدر ۱٬۰۰۰ ضربدر ۴٬۰۰۰ میشود ۹۰ میلیون. جذرِ ۹۰ میلیون حدودِ ۹٬۴۹۰ است. پس طبقِ این فرمول، بیشتر از حدودِ ۹٬۵۰۰ تومان برای این سهم نپردازید.
ولی این عدد برای بورسِ ایران فقط یک نقطهٔ شروع است، نه حکمِ نهایی. ارزشِ دفتری در ایران به خاطرِ تورم معمولاً کمتر از واقعیت است، و سطحِ معمولِ P/E در بازارِ ما با آمریکا فرق دارد. پس عددِ گراهام را کنارِ روشهای دیگرِ محاسبهٔ ارزش ذاتی بگذارید.
سهام ارزشی را در بورس تهران چطور پیدا کنیم؟
تا اینجا فکر و فرمول را دیدیم. حالا برویم سراغِ کارِ عملی. من خودم برای پیدا کردنِ سهم ارزشی این مسیر را پیشنهاد میکنم:
- غربالِ اول با نسبتها: سهمهایی را جدا کنید که نسبت P/E آنها از میانگینِ همگروهیها و از میانگینِ چندسالهٔ خودشان پایینتر است. P/E یعنی قیمتِ سهم چند برابرِ سودِ سالانهٔ هر سهم است؛ به زبانِ ساده، چند سال طول میکشد سودِ شرکت پولتان را برگرداند.
- نگاه به ارزش دفتری: P/B یعنی قیمت چند برابرِ ارزش دفتری هر سهم است. ارزشِ دفتری یعنی اگر شرکت همهٔ داراییهایش را با عددِ ثبتشده در دفاتر بفروشد و بدهیها را بدهد، به هر سهم چقدر میرسد.
- بررسیِ کیفیتِ سود: سودِ شرکت باید از کارِ اصلیاش بیاید. اگر بخشِ بزرگِ سود از فروشِ یک زمین یا سودِ یکبارهٔ دیگری بوده، P/E پایینش فریبنده است. فرقِ سود عملیاتی و غیرعملیاتی را حتماً جدی بگیرید.
- سابقهٔ سود تقسیمی: شرکتی که سالها سود نقدی (DPS) داده، معمولاً سودِ واقعی دارد، نه سودِ کاغذی. نسبتِ سودِ نقدی به قیمت را هم با نرخِ سودِ صندوقهای درآمد ثابت مقایسه کنید.
- خواندنِ گزارشها در کدال: صورتهای مالیِ حسابرسیشده، گزارشِ فعالیتِ ماهانه و یادداشتها را در سایت کدال بخوانید. عددِ سایتهای دیگر را بدونِ این کار باور نکنید.
- پرسشِ کلیدی: از خودتان بپرسید «چرا این سهم ارزان است؟». اگر جوابِ قانعکنندهای پیدا کردید که موقت است، شاید فرصت باشد. اگر دلیلش دائمی است، احتمالاً تله است.
یک نکتهٔ مهم دربارهٔ ارزشِ دفتری در ایران. داراییهای شرکت معمولاً با قیمتِ روزِ خرید در دفاتر ثبت میشوند. کارخانهای که بیست سال پیش ساخته شده، شاید در دفاتر رقمی ناچیز داشته باشد، در حالی که ساختنِ دوبارهاش امروز بسیار گران است. برای همین P/B بسیاری از شرکتهای قدیمی بالاتر از یک دیده میشود، بیآنکه گران باشند. شرکتهایی هم که «تجدید ارزیابیِ دارایی» کردهاند، ارزشِ دفتریشان ناگهان بالا میرود. پس P/B را همیشه با همگروهیها مقایسه کنید، نه با یک عددِ ثابت.
نرخِ بهره و دلار؛ دو عاملی که در ایران نباید فراموش کرد
یک زنجیرهٔ ساده را در نظر بگیرید. وقتی سودِ سپرده و صندوقهای درآمد ثابت بالاست، مردم برای سهم پولِ کمتری میدهند؛ چون پولشان بیدردسر جای دیگری سود میگیرد. در نتیجه P/E کلِ بازار پایین میآید. پس سهمی با P/E پایین در دورهای که نرخِ بهره بالاست، لزوماً ارزان نیست؛ شاید فقط به اندازهٔ بازار است. وضعِ کلیِ بازار را در صفحهٔ شاخص کل بورس ببینید.
دلار هم برای خیلی از شرکتهای ما تعیینکننده است. شرکتهایی که محصولشان را صادر میکنند یا قیمتش با نرخِ ارز تعیین میشود، با بالا رفتنِ دلار ارزشِ ذاتیِ بیشتری پیدا میکنند. پس هر ارزشگذاری را با چند فرضِ مختلف برای دلار تکرار کنید: بدبینانه، معمولی و خوشبینانه. اگر سهم حتی در فرضِ بدبینانه هم ارزان بود، حاشیه ایمنیِ واقعی دارید.
تله ارزش؛ سهمی که ارزان است و ارزان میماند
بزرگترین خطرِ سرمایهگذاری ارزشی «تلهٔ ارزش» است. تله ارزش یعنی سهمی که روی کاغذ ارزان به نظر میرسد، ولی دلیلِ ارزانیاش واقعی و ماندگار است. مثلِ خانهای که خیلی زیرِ قیمتِ محل میفروشند؛ بعد میفهمید سندش مشکل دارد. ارزان بود، ولی به دلیل.
این نشانهها را جدی بگیرید:
- فروش و سودِ شرکت چند سال پشتِ سرِ هم کم شده و دلیلِ روشنی برای برگشتش نیست.
- صنعتش رو به افول است یا محصولش جایگزینِ ارزانتری پیدا کرده.
- محصولش قیمتگذاریِ دستوری دارد و هر بار که سود میسازد، سقفِ قیمت جلویش را میگیرد.
- بدهیِ بانکیِ سنگین دارد و بخشِ بزرگِ سودِ عملیاتی صرفِ هزینهٔ مالی میشود.
- سهامدارِ عمده منافعِ سهامدارانِ خرد را رعایت نمیکند؛ مثلاً معاملههای عجیب با شرکتهای وابسته دارد.
- P/E پایینش فقط به خاطرِ یک سودِ یکباره است که سالِ بعد تکرار نمیشود.
پس پیش از خرید، یک جملهٔ ساده بنویسید: «این سهم ارزان است، چون ...؛ و این دلیل تا ... برطرف میشود.» اگر نتوانستید جای خالی را پر کنید، صبر کنید.
فرق سرمایهگذاری ارزشی و رشدی چیست؟
نقطهٔ مقابلِ ارزشی، سرمایهگذاری رشدی است. سرمایهگذارِ رشدی سهمِ شرکتی را میخرد که فروش و سودش سریع بالا میرود، حتی اگر امروز گران باشد. او برای آینده پول میدهد. سرمایهگذارِ ارزشی برای امروز پول میدهد و آینده را جایزه حساب میکند. شرحِ کاملِ این دو نوع سهم را در مقالهٔ سهام رشدی و سهام ارزشی چیست؟ نوشتهام؛ اینجا خلاصهاش را میبینید:
| ویژگی | سرمایهگذاری ارزشی | سرمایهگذاری رشدی |
|---|---|---|
| قیمت نسبت به ارزش | پایینتر از ارزش ذاتی | معمولاً بالاتر از ارزشِ امروز |
| نسبتهای P/E و P/B | پایین | بالا |
| سود نقدی | معمولاً زیاد و منظم | کم؛ سود صرفِ توسعه میشود |
| منبعِ بازده | رسیدنِ قیمت به ارزش، بهعلاوهٔ سود نقدی | رشدِ سریعِ سود و قیمت |
| افق | بلندمدت؛ گاهی چند سال صبر | متغیر؛ به ادامهٔ رشد وابسته |
| خطرِ اصلی | تلهٔ ارزش | گران خریدن و افتِ شدید وقتی رشد کند شود |
بسیاری از سرمایهگذاران ترکیبی از هر دو را در سبدشان دارند. چیزی که مهم است این است که بدانید هر سهم را با کدام منطق خریدهاید، تا وقتِ فروش هم با همان منطق تصمیم بگیرید.
آیا سرمایهگذاری ارزشی در بورس ایران جواب میدهد؟
جوابِ کوتاه من: بله، به شرطِ اینکه با شرایطِ ما تنظیمش کنید. بازارِ ایران پر از هیجان است و صفهای خرید و فروشِ احساسی زیاد دارد. همین هیجان، که برای خیلیها دردسر است، برای سرمایهگذارِ ارزشی فرصت میسازد. وقتی همه از ترس میفروشند، سهمِ خوب هم ارزان میشود.
یادم هست در یکی از ریزشهای بورس، یکی از دوستانم که درصدِ بالایی از سهامِ یک شرکتِ فولادی داشت، خیلی خوشحال بود. وقتی با او حرف میزدی، از اینکه میتوانست با همان پول سهمِ بیشتری بخرد راضی بود. این همان نگاهِ ارزشی است: ریزش برای او حراج بود، نه فاجعه.
ولی چند تفاوتِ ما با بازارهای دیگر را باید در نظر گرفت:
- تورمِ بالا: سودِ اسمیِ شرکتها معمولاً همراهِ تورم بالا میرود. پس رشدِ سود را همیشه با تورم مقایسه کنید.
- دامنهٔ نوسان و صف: قیمت نمیتواند در یک روز هر قدر بخواهد تغییر کند. گاهی رسیدنِ قیمت به ارزش چند روز صف طول میکشد.
- اثرِ تصمیمهای بیرونی: نرخِ ارز، قیمتِ خوراک و قیمتگذاریِ دستوری میتواند ارزش را جابهجا کند. سناریو بنویسید.
- صبرِ طولانی: گاهی بازار ماهها یا حتی یکی دو سال یک سهمِ خوب را نمیبیند. اگر پولی دارید که شش ماهِ دیگر لازمش میشود، جایش در سهمِ ارزشی نیست.
من خودم همیشه گفتهام: سهم را بنیادی انتخاب کنید، ولی برای زمانِ خرید به نمودار هم نگاهی بیندازید. این را در مقالهٔ بهترین روش انتخاب سهام مفصل توضیح دادهام. پس تحلیلِ ارزشی به شما میگوید «چه بخرید»؛ صبر و انضباط میگوید «کی و چقدر».
اشتباههای رایج در سرمایهگذاری ارزشی
- یکی گرفتنِ ارزان و ارزشمند: سهمی که قیمتش زیر ۱٬۰۰۰ تومان است، لزوماً ارزان نیست. ارزانی را با ارزش میسنجند، نه با عددِ تابلو.
- خریدِ یکجا: ارزان معمولاً ارزانتر هم میشود. خریدِ پلهای در چند نوبت فشارِ روانی را کم میکند.
- بیحوصلگی: فروختنِ سهمِ ارزشی چون دو ماه تکان نخورده، یعنی کنار گذاشتنِ روش درست قبل از نتیجه دادن.
- عاشقشدنِ سهم: اگر دلیلِ خریدتان از بین رفت، با اینکه ضرر کردهاید، تجدیدنظر کنید.
- همهٔ پول در یک سهم: حتی بافت هم سبدش را به چند شرکت تقسیم میکند. شما هم سبد بچینید.
- تکیه به یک عدد: فقط P/E یا فقط P/B کافی نیست. چند معیار را با هم ببینید.
پس سرمایهگذاری ارزشی بیشتر از آنکه دانشِ مالی بخواهد، انضباط میخواهد.
چکلیستِ پنجدقیقهایِ پیش از خریدِ سهم ارزشی
- کارِ این شرکت را در دو جمله میتوانم توضیح بدهم.
- در پنج سالِ اخیر سودِ عملیاتیِ پایدار داشته و زیانده نبوده.
- P/E آن از میانگینِ گروه و تاریخچهٔ خودش پایینتر است.
- سودِ آن عملیاتی است، نه یکباره.
- بدهیِ بانکیاش قابلکنترل است.
- سابقهٔ سود نقدیِ منظم دارد.
- دلیلِ ارزانیاش را میدانم و موقت است.
- دستکم ۲۵ تا ۳۰ درصد حاشیه ایمنی دارد، حتی با فرضِ بدبینانه.
- پولی که میگذارم، دستکم یکی دو سال لازمم نمیشود.
اگر بیشترِ این تیکها را زدید، سهم ارزشِ بررسیِ دقیقتر را دارد. تصمیمِ نهایی با خودتان است.
سوالات متداول
سرمایهگذاری ارزشی چیست؟
سرمایهگذاری ارزشی روشی است که در آن سهمِ شرکتهای خوب را وقتی میخرید که قیمتشان در بازار پایینتر از ارزش ذاتیشان است، و صبر میکنید تا قیمت به ارزش برسد. پایهگذارش بنجامین گراهام است و وارن بافت مشهورترین پیرو آن است.
فرق سرمایهگذاری ارزشی و رشدی چیست؟
سرمایهگذارِ ارزشی سهمِ ارزان با سودِ پایدار و معمولاً سود نقدیِ زیاد میخرد. سرمایهگذارِ رشدی سهمِ شرکتی را میخرد که سودش سریع بالا میرود، حتی اگر امروز گران باشد. اولی برای امروز پول میدهد و دومی برای آینده.
حاشیه ایمنی چطور محاسبه میشود؟
ارزش ذاتی منهای قیمتِ بازار را تقسیم بر ارزش ذاتی کنید و در صد ضرب کنید. مثلاً اگر ارزش ذاتی ۱۰ هزار تومان و قیمت ۷ هزار تومان باشد، حاشیه ایمنی ۳۰ درصد است. هرچه این عدد بزرگتر باشد، خطای حسابتان کمتر آسیب میزند.
آیا سرمایهگذاری ارزشی در بورس ایران جواب میدهد؟
بله، به شرطِ تنظیم با شرایطِ ایران. هیجانِ بازار فرصتهای خریدِ ارزان میسازد، ولی باید اثرِ تورم، نرخِ دلار، قیمتگذاریِ دستوری و نرخِ بهره را در ارزشگذاری دید، حاشیه ایمنیِ بزرگتری گرفت و برای صبرِ طولانی آماده بود.
تله ارزش چیست؟
تلهٔ ارزش سهمی است که با نسبتهایی مثل P/E یا P/B ارزان به نظر میرسد، ولی دلیلِ ارزانیاش ماندگار است؛ مثل افتِ دائمیِ سود، بدهیِ سنگین، صنعتِ رو به افول یا سودِ یکباره. چنین سهمی ممکن است سالها ارزان بماند.
عدد گراهام چیست و چطور حساب میشود؟
عدد گراهام سقفِ سرانگشتیِ قیمت برای سرمایهگذارِ محتاط است: جذرِ حاصلضربِ ۲۲٫۵ در سود هر سهم و ارزش دفتری هر سهم. در بورس ایران به خاطرِ اثرِ تورم بر ارزش دفتری، آن را فقط نقطهٔ شروع بدانید.
سرمایهگذاری به سبک وارن بافت با روش گراهام چه فرقی دارد؟
گراهام بیشتر به ارزانیِ آماری نگاه میکرد و سهمهای زیادی میخرید. بافت ترجیح میدهد شرکتِ عالی با مزیت رقابتی و مدیریتِ خوب را به قیمتِ منصفانه بخرد و سالها نگه دارد. هر دو به حاشیه ایمنی و ارزش ذاتی پایبندند.
سهام ارزشی را چقدر باید نگه داشت؟
تا وقتی قیمت به ارزش ذاتی برسد یا دلیلِ خریدتان از بین برود. این زمان ممکن است چند ماه یا چند سال باشد. برای همین در سهم ارزشی فقط پولی بگذارید که دستکم یکی دو سال به آن نیاز ندارید.
جمعبندی
سرمایه گذاری ارزشی یعنی جنسِ خوب را در حراج بخرید و صبر کنید. گراهام به ما یاد داد ارزش را از قیمت جدا کنیم، حاشیه ایمنی بگیریم و آقای بازار را راهنمای خودمان نکنیم. بافت اضافه کرد که کیفیتِ شرکت به اندازهٔ ارزانیاش مهم است. در بورسِ ایران هم این روش جواب میدهد، به شرطِ اینکه تورم، دلار و نرخِ بهره را در حساب بیاورید و از تلهٔ ارزش دوری کنید.
پس دفعهٔ بعد که سهمی چشمتان را گرفت، اول سه پرسش بپرسید: ارزشِ واقعیاش چقدر است؟ چند درصد حاشیه ایمنی دارم؟ و چرا بقیه آن را نمیخواهند؟ اگر برای هر سه جوابِ روشنی داشتید، تازه وقتِ فکر کردن به خرید است.