
بیمه عمر چیست؟ راهنمای سادهی ۱۴۰۵: انواع، سود، مزایا و نکتههای پیش از خرید
فهرست مطالب۱۷ بخش
- بیمه عمر چیست؟ به زبان ساده
- بیمه عمر برای چیست؟ مشکلی که حل میکند
- انواع بیمه عمر در ایران
- ۱. بیمه عمر زمانی (فقط پوشش فوت)
- ۲. بیمه عمر و سرمایهگذاری (مختلط یا عمر و پسانداز)
- ۳. بیمه تمام عمر
- ۴. بیمه عمر گروهی
- حق بیمه شما کجا میرود؟
- سود بیمه عمر: تضمینی و مشارکت در منافع
- یک مثال عددی: ۲۰ سال بیمه عمر
- چقدر سرمایهی فوت لازم دارید؟
- پوششهای جانبی بیمه عمر
- مزایای بیمه عمر
- معایب و ریسکها؛ چیزهایی که کمتر گفته میشود
- بیمه عمر یا سپرده و صندوق؟
- بیمه عمر را از کدام شرکت بخریم؟
- مراحل خرید بیمه عمر، قدم به قدم
- پرداخت قسط بیمه عمر و اگر قسطی عقب بیفتد
- اشتباههای رایج هنگام خرید بیمه عمر
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «بیمه عمر بخرم یا نه؟ میگویند هم سود میدهد، هم اگر اتفاقی بیفتد خانوادهام بیپناه نمیمانند.» جواب کوتاه این است: بیمه عمر قراردادی است که شما هر ماه یا هر سال مبلغی به شرکت بیمه میدهید و در عوض، اگر در مدت قرارداد فوت کنید، شرکت پول مشخصی به خانوادهتان میدهد. در بیشتر بیمهنامههای ایران، بخشی از پولتان هم پسانداز میشود و آخر قرارداد با سود به خودتان برمیگردد.
تا اینجا ساده است. ولی پشت همین چند جمله چند نکته هست که فروشندهها کمتر میگویند. در این راهنما با هم میبینیم بیمه عمر دقیقا چه کار میکند، چه نوعهایی دارد، پولتان کجا میرود، کی به کارتان میآید و کی نه.
بیمه عمر چیست؟ به زبان ساده
بیمه عمر را مثل یک صندوق خانوادگی تصور کنید که هزاران نفر در آن پول میریزند. هر سال، برای چند نفر از این جمع اتفاق تلخی میافتد. شرکت بیمه از همان پولی که همه ریختهاند، به خانوادهی آن چند نفر کمک میکند. هیچکس نمیداند نوبت چه کسی است؛ برای همین همه با خیال راحتتری زندگی میکنند.
در هر بیمهنامهی عمر چهار طرف یا نقش هست. این چهار واژه را یک بار درست بفهمید، بقیهی قرارداد را راحت میخوانید:
- بیمهگذار یعنی کسی که قرارداد را امضا میکند و حق بیمه را میپردازد. مثلا پدری که برای خودش یا فرزندش بیمه میخرد.
- بیمهشده یعنی کسی که جانش بیمه شده است. خیلی وقتها بیمهگذار و بیمهشده یک نفرند.
- ذینفع یعنی کسی که پول را میگیرد؛ در صورت فوت، معمولا همسر و فرزندان، و در صورت زنده ماندن تا آخر قرارداد، معمولا خود بیمهشده.
- بیمهگر یعنی همان شرکت بیمه که تعهد پرداخت را میدهد.
دو عدد هم در هر بیمهنامه مهم است. حق بیمه یعنی پولی که شما هر ماه یا هر سال میپردازید. سرمایهی فوت یعنی پولی که اگر بیمهشده فوت کند، به ذینفع میرسد. پس بیمه عمر یعنی امروز حق بیمه میدهید تا فردا، اگر نبودید، سرمایهی فوت جای درآمد شما را برای خانواده پر کند.
بیمه عمر برای چیست؟ مشکلی که حل میکند
بیمه عمر برای این نیست که پولدار شوید. برای این است که اگر نانآور خانه ناگهان نبود، زندگی خانواده از هم نپاشد. اجاره، قسط وام، خرج مدرسهی بچهها و حتی پول جهیزیه با رفتن یک نفر متوقف نمیشود.
فرض کنید مردی ۴۰ ساله با دو بچهی کوچک، تنها درآمد خانه را دارد و یک وام خانه هم گردنش است. اگر برای او اتفاقی بیفتد، همسرش هم داغدار است و هم ناگهان با قسط و اجاره تنها میماند. بیمه عمر دقیقا برای همین روز ساخته شده است.
پس اولین پرسشی که پیش از خرید باید از خودتان بپرسید این نیست که «چقدر سود میدهد؟». پرسش درست این است: «اگر من نباشم، چه کسی و تا چند سال به درآمد من نیاز دارد؟»
انواع بیمه عمر در ایران
بیمهنامههایی که شرکتهای ایرانی میفروشند، با نامهای تبلیغاتی مختلفی میآیند. ولی اگر اسمها را کنار بگذاریم، بیشترشان در یکی از این چند دسته جا میگیرند.
۱. بیمه عمر زمانی (فقط پوشش فوت)
سادهترین و ارزانترین نوع است. شما برای مدت مشخصی، مثلا ۱۰ یا ۲۰ سال، حق بیمه میدهید. اگر در این مدت فوت کنید، سرمایهی فوت به خانواده میرسد. اگر زنده بمانید، چیزی پس نمیگیرید؛ درست مثل بیمهی بدنهی ماشین که اگر تصادف نکنید، پولش برنمیگردد.
یک شکل رایجش بیمه عمر ماندهی بدهکار است. بانکها و موسسههای مالی آن را کنار وام میگذارند تا اگر وامگیرنده فوت کرد، بیمه باقیماندهی وام را صاف کند و بدهی به خانواده نرسد. سرمایهاش هم با کم شدن وام، کم میشود.
۲. بیمه عمر و سرمایهگذاری (مختلط یا عمر و پسانداز)
پرفروشترین نوع در ایران همین است؛ همان چیزی که بیشتر مردم وقتی میگویند «بیمه عمر» در ذهن دارند. حق بیمهی شما دو قسمت میشود: یک قسمت خرج پوشش فوت میشود و قسمت بزرگتر به حساب اندوختهی شما میرود. اندوخته یعنی پساندازی که شرکت بیمه به نام شما نگه میدارد و هر سال سودش را به آن اضافه میکند.
آخر قرارداد، اگر زنده باشید، اندوخته را یکجا یا به شکل مستمری ماهانه میگیرید. اگر در این مدت فوت کنید، خانواده هم سرمایهی فوت را میگیرد و هم اندوخته را. بیشتر این بیمهنامهها پوششهای جانبی هم دارند که پایینتر میگوییم.
۳. بیمه تمام عمر
این نوع مدت مشخص ندارد و تا آخر عمر بیمهشده ادامه پیدا میکند. پس خانواده حتما روزی سرمایه را میگیرد. برای همین حق بیمهاش گرانتر است. در بازار ایران کمتر از دو نوع قبلی دیده میشود.
۴. بیمه عمر گروهی
خیلی از کارمندها بیآنکه بدانند بیمه عمر دارند. سازمانها و شرکتها برای کارکنانشان بیمهی عمر و حادثهی گروهی میخرند. پوشش آن معمولا محدود است و با رفتن از آن کار تمام میشود. پس پیش از خرید بیمهی شخصی، از واحد اداری محل کارتان بپرسید چه پوششی دارید.
این جدول چهار نوع اصلی را کنار هم میگذارد تا تفاوتشان را یکجا ببینید:
| نوع | اگر فوت کنید | اگر زنده بمانید | هزینه | مناسب برای |
|---|---|---|---|---|
| عمر زمانی | سرمایهی فوت به خانواده | چیزی برنمیگردد | کم | نانآوری که فقط پوشش میخواهد |
| ماندهی بدهکار | باقیماندهی وام صاف میشود | چیزی برنمیگردد | خیلی کم | وامگیرنده |
| عمر و سرمایهگذاری | سرمایهی فوت بهعلاوهی اندوخته | اندوخته با سود | متوسط تا زیاد | کسی که پسانداز اجباری و پوشش را با هم میخواهد |
| تمام عمر | سرمایهی فوت، هر وقت باشد | پوشش تا آخر عمر ادامه دارد | زیاد | برنامهی ارث و انتقال دارایی |
پس اگر هدفتان فقط حمایت از خانواده است، بیمهی زمانی با پول کم پوشش بزرگی میدهد. اگر پسانداز هم میخواهید، سراغ عمر و سرمایهگذاری میروید، ولی باید بدانید پولتان دقیقا کجا میرود.
حق بیمه شما کجا میرود؟
این مهمترین بخش این راهنماست و کمتر کسی آن را توضیح میدهد. در بیمهی عمر و سرمایهگذاری، همهی پولی که میدهید پسانداز نمیشود.
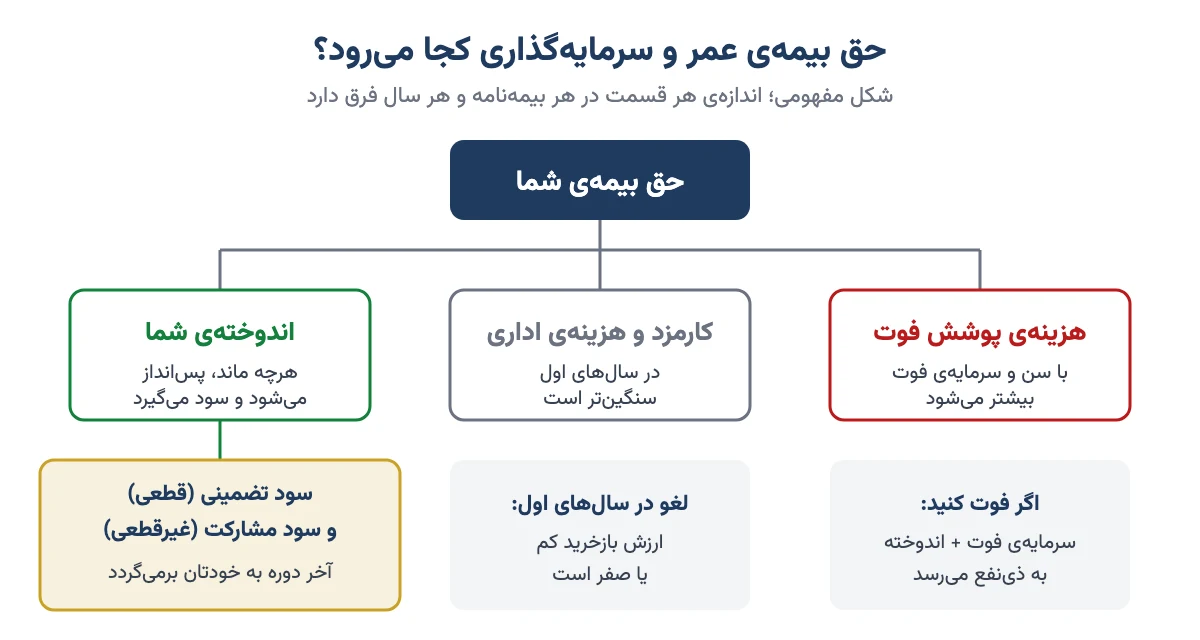
حق بیمهی هر سال تقریبا سه قسمت میشود:
- هزینهی پوشش فوت: شرکت بیمه بر اساس سن و سلامت شما حساب میکند احتمال فوت چقدر است و سهم شما از این ریسک را برمیدارد. هرچه سن بالاتر و سرمایهی فوت بزرگتر، این قسمت بیشتر.
- کارمزد و هزینهی اداری: کارمزد نمایندهای که بیمه را فروخته و هزینههای شرکت. این قسمت معمولا در سالهای اول سنگینتر است.
- اندوخته: هرچه ماند، به حساب پسانداز شما میرود و سود میگیرد.
برای همین است که اگر بیمه را در یکی دو سال اول لغو کنید، معمولا پول کمی پس میگیرید یا هیچ نمیگیرید. بیشتر بیمهنامهها تازه بعد از حدود دو سال ارزش بازخرید پیدا میکنند؛ یعنی مبلغی که اگر قرارداد را زودتر تمام کنید، به شما پس میدهند. این عدد را برای هر سال در جدول پیوست بیمهنامهتان ببینید.
سود بیمه عمر: تضمینی و مشارکت در منافع
سود اندوختهی بیمه عمر دو تکه دارد و فرقشان را باید دقیق بدانید.
سود تضمینی یعنی سودی که شرکت قول قطعی داده است. سقف آن را بیمهی مرکزی ایران تعیین میکند و معمولا در سالهای اول قرارداد بیشتر است و بعد پایین میآید. نرخ دقیق را از جدول پیوست همان بیمهنامه ببینید، چون به سال صدور قرارداد بستگی دارد.
سود مشارکت در منافع یعنی اگر شرکت بیمه با پول بیمهگذاران در بورس، سپرده، اوراق یا ملک سود بیشتری ببرد، بخشی از آن را هم به اندوختهی شما اضافه میکند. این سود تضمینی نیست. یک سال ممکن است خوب باشد و سال دیگر کم.
حرف صادقانهی من این است: در سالهایی که تورم بالای ۳۰ و ۴۰ درصد است، سود تضمینی بیمهی عمر معمولا خیلی کمتر از تورم است. یعنی اگر فقط به سود تضمینی نگاه کنید، قدرت خرید پولتان در عمل کم میشود. فروشندهای که جدول بیستساله با عددهای میلیاردی جلویتان میگذارد، این را کمتر میگوید.
پس همیشه دو ستون جدول پیشبینی را از هم جدا کنید: ستونی که فقط با سود تضمینی حساب شده و ستونی که با «سود پیشبینیشده». فقط ستون اول قول قطعی است.
یک مثال عددی: ۲۰ سال بیمه عمر
بیایید با هم حساب کنیم تا عددها جلوی چشممان باشد. این فقط مثال است و عددها گرد و فرضیاند.
فرض کنید خانمی ۳۵ ساله ماهی ۲ میلیون تومان حق بیمه میدهد، برای ۲۰ سال. یعنی سالی ۲۴ میلیون تومان و در کل ۲۰ سال، ۴۸۰ میلیون تومان. بیشتر بیمهنامهها حق بیمه را هر سال درصدی بالا میبرند تا با تورم جلو برود؛ در این مثال برای سادگی آن را ثابت گرفتهایم.
- اگر در سال پنجم فوت کند، خانوادهاش سرمایهی فوت را میگیرد؛ مثلا ۳۰۰ میلیون تومان، بهعلاوهی اندوختهی جمعشده تا آن روز.
- اگر تا آخر ۲۰ سال زنده بماند، اندوخته را با سودش پس میگیرد. چون سود روی سود جمع میشود (همان سود مرکب)، عدد پایانی از ۴۸۰ میلیون بیشتر است.
- ولی این را هم حساب کنید: با تورم بالا، ۴۸۰ میلیون تومانی که ۲۰ سال طول کشید تا بپردازید، با پول آخر دوره قابل مقایسه نیست. باید ببینید عدد پایانی چند برابر قیمت چیزهایی است که امروز با آن میخرید.
یک راه ساده برای داوری: از فروشنده بپرسید «اگر فقط سود تضمینی را حساب کنیم، آخر دوره چقدر میگیرم؟» بعد همان پول ماهانه را در ماشینحساب سود بانکی با یک نرخ سپردهی واقعی بگذارید و دو عدد را کنار هم ببینید. فرقش، بهایی است که برای پوشش فوت و پسانداز اجباری میدهید.
پس بیمه عمر وقتی معاملهی خوبی است که پوشش فوت را واقعا لازم داشته باشید. اگر فقط دنبال سود هستید، راههای دیگری هست که پایینتر مقایسه کردهایم.
چقدر سرمایهی فوت لازم دارید؟
بیشترین اشتباهی که میبینم این است: آدمها حق بیمه را بر اساس «چقدر میتوانم بدهم» انتخاب میکنند، نه بر اساس «خانوادهام چقدر لازم دارد». نتیجه این میشود که بیمهی عمر دارند ولی سرمایهی فوتش خرج یک سال خانواده هم نمیشود.
یک فرمول ساده برای اینکه خودتان حساب کنید:
سرمایهی فوت لازم = خرج سالانهی خانواده × سالهایی که به درآمد شما نیاز دارند + بدهیها (وام، قسط) − پسانداز و دارایی نقد فعلی
مثال: خرج ماهانهی خانواده ۳۰ میلیون تومان است؛ یعنی سالی ۳۶۰ میلیون. بچهها حدود ۱۰ سال دیگر مستقل میشوند. ۳۶۰ میلیون ضربدر ۱۰ میشود ۳ میلیارد و ۶۰۰ میلیون. ۴۰۰ میلیون هم وام مانده است. ۵۰۰ میلیون هم پسانداز دارند. پس سرمایهی فوت لازم حدود ۳ و نیم میلیارد تومان است (عددها مثالاند).
حالا این عدد را با سرمایهی فوت بیمهنامهای که به شما پیشنهاد شده مقایسه کنید. خیلی وقتها میبینید فاصله زیاد است. راه حل معمولا این است که سرمایهی فوت را بالا ببرید، حتی اگر اندوخته کمتر شود. چون هدف اصلی بیمه عمر همین پوشش است.
پوششهای جانبی بیمه عمر
بیشتر بیمهنامههای عمر و سرمایهگذاری با چند پوشش اضافه میآیند که با کمی پول بیشتر به قرارداد اضافه میشوند. رایجترینشان اینها هستند (نام و شرایط هر کدام در هر شرکت فرق دارد):
- فوت بر اثر حادثه: اگر فوت به خاطر حادثه باشد، چند برابر سرمایهی فوت پرداخت میشود.
- نقص عضو و از کارافتادگی: اگر بر اثر حادثه یا بیماری نتوانید کار کنید، شرکت حق بیمه را به جای شما میپردازد یا مبلغی میدهد.
- بیماریهای خاص: برای بیماریهایی مثل سرطان، سکتهی قلبی یا مغزی، مبلغی برای هزینهی درمان میدهد.
- هزینهی پزشکی حادثه: بخشی از هزینهی درمان پس از حادثه را جبران میکند.
- وام از اندوخته: معمولا بعد از چند سال میتوانید تا درصدی از اندوختهی خودتان وام بگیرید.
پوششهای جانبی مفیدند، ولی هر کدام هزینه دارد. پس فقط آنهایی را بردارید که واقعا به وضع شما میخورد؛ مثلا کسی که کارش پرخطر است، پوشش حادثه و از کارافتادگی برایش مهمتر است.
مزایای بیمه عمر
بیمه عمر نقدهای جدی دارد، ولی چند مزیت دارد که هیچ ابزار دیگری با هم ندارد:
- حمایت فوری از خانواده: از همان روز اول قرارداد، سرمایهی فوت کامل برقرار است. هیچ سپردهی بانکی چنین چیزی نمیدهد.
- معافیت مالیاتی: طبق مادهی ۱۳۶ قانون مالیاتهای مستقیم، پولی که بیمه بابت بیمههای عمر و زندگی به ذینفع میدهد، از مالیات معاف است. طبق مادهی ۱۳۷ همان قانون هم حق بیمهی عمر و درمانی که شخص حقیقی به بیمهی ایرانی میدهد، با شرایطی از درآمد مشمول مالیاتش کم میشود. شرایط روز را از ادارهی مالیات یا مشاور مالیاتی بپرسید.
- بیرون از ترکه: سرمایهی فوت به ذینفعی که در قرارداد نوشتهاید میرسد و معمولا جزو ترکه حساب نمیشود. یعنی طلبکارهای متوفی سراغش نمیروند و لازم نیست منتظر تقسیم ارث بمانید.
- پسانداز اجباری: برای کسی که هر چه دستش بیاید خرج میکند، قسط ماهانهی بیمه مثل قلکی است که نمیشود راحت شکستش.
- بیدردسر: لازم نیست بازار را دنبال کنید یا تصمیم خرید و فروش بگیرید.
معایب و ریسکها؛ چیزهایی که کمتر گفته میشود
منصفانه بگوییم: بیمه عمر برای همه مناسب نیست. اینها را پیش از امضا بدانید:
- بازده واقعی پایین: سود تضمینی معمولا از تورم ایران عقبتر است.
- قفل شدن پول: در سالهای اول، لغو قرارداد یعنی از دست دادن بخش بزرگی از پول.
- کارمزد پنهان: کارمزد فروش و هزینهی اداری در جدولها گم میشود و بیشتر در سالهای اول برداشته میشود.
- وعدهی بیش از اندازه: جدول پیشبینی با «سود احتمالی» ساخته میشود، نه سود قطعی.
- ریسک پنهانکاری: اگر بیماری یا عادتی مثل سیگار را در پرسشنامه نگویید، شرکت ممکن است بعدا از پرداخت سرمایهی فوت خودداری کند یا آن را کم کند. این دقیقا روزی است که خانوادهتان بیشترین نیاز را دارد.
پس بیمه عمر را اول ابزار حمایت ببینید و بعد ابزار پسانداز. اگر برعکس نگاه کنید، احتمالا ناامید میشوید.
بیمه عمر یا سپرده و صندوق؟
خیلیها بیمه عمر را با سپردهی بانکی یا صندوق مقایسه میکنند. مقایسه درست است، به شرطی که بدانیم هر کدام برای چه کاری ساخته شدهاند.
| معیار | بیمه عمر و سرمایهگذاری | سپرده بانکی | صندوق درآمد ثابت |
|---|---|---|---|
| پوشش فوت | دارد | ندارد | ندارد |
| نقد شدن | سخت؛ سالهای اول با ضرر | آسان، گاهی با جریمه | آسان، معمولا یکی دو روزه |
| سود | بخشی تضمینی، بخشی متغیر | مشخص در قرارداد | متغیر، معمولا نزدیک سود بانکی |
| افق مناسب | بلندمدت، ۱۰ سال و بیشتر | کوتاه تا میانمدت | کوتاه تا میانمدت |
| معافیت مالیاتی ویژه | دارد | ندارد | ندارد |
| انضباط پسانداز | اجباری | اختیاری | اختیاری |
میبینید که هیچکدام از دیگری «بهتر» نیست؛ هر کدام کاری دارد. یک راه منطقی که بعضیها انتخاب میکنند این است: پوشش فوت را با بیمهی عمر زمانی ارزان بخرند و پساندازشان را جدا در صندوق درآمد ثابت یا ابزارهای دیگر بگذارند. برای اینکه ببینید کدام دارایی در برابر تورم بهتر ایستاده، مطلب حفظ ارزش پول در برابر تورم را هم بخوانید. تصمیم نهایی با خودتان.
بیمه عمر را از کدام شرکت بخریم؟
بیمههای ایران، پاسارگاد، پارسیان، سامان، کارآفرین و چند شرکت دیگر بیمهی عمر میفروشند. من شرکت خاصی را پیشنهاد نمیکنم. ولی این معیارها کمک میکند خودتان مقایسه کنید:
- توانگری مالی: بیمهی مرکزی هر سال سطح توانگری شرکتها را اعلام میکند. توانگری یعنی شرکت چقدر توان پرداخت تعهداتش را دارد. سطح ۱ بهترین است.
- سابقهی سود مشارکت: بپرسید سود مشارکت در منافع چند سال گذشته چقدر بوده است. عدد چند سال پشت سر هم مهم است، نه یک سال خوب.
- سرعت پرداخت خسارت: از آدمهایی که خسارت گرفتهاند بپرسید پرداخت چقدر طول کشید.
- شبکهی خدمات: شعبه و نماینده در شهر شما و امکان پرداخت قسط آنلاین.
شرکتهای بیمهی بزرگ بیشترشان در بورس نماد دارند. اگر از جنبهی سهامداری هم به این صنعت علاقه دارید، مطلب تاریخچه صنعت بیمه و توضیح بیمه اتکایی زاویهی دیگری از همین صنعت را نشان میدهد.
مراحل خرید بیمه عمر، قدم به قدم
- نیازتان را بنویسید: با فرمول بالا حساب کنید چقدر سرمایهی فوت لازم دارید و چقدر میتوانید ماهانه بپردازید بیآنکه زندگیتان سخت شود.
- از دو سه شرکت پیشنهاد بگیرید: با همان سرمایهی فوت، همان مدت و همان پوششها، تا مقایسه منصفانه باشد.
- جدول پیشبینی را بخواهید: هم با سود تضمینی و هم با سود پیشبینیشده، بهعلاوهی جدول ارزش بازخرید هر سال.
- پرسشنامهی پزشکی را خودتان و با صداقت پر کنید: چیزی را پنهان نکنید. شرکت ممکن است بسته به سن و سرمایه، آزمایش پزشکی هم بخواهد.
- ذینفع را دقیق بنویسید: با نام و سهم هر نفر. اگر ذینفعی ننویسید، پول به وراث قانونی میرسد و ممکن است با خواستهی شما فرق کند.
- بیمهنامه را پیش از امضا کامل بخوانید: بهخصوص بخش استثناها، یعنی حالتهایی که بیمه پول نمیدهد.
- یک نسخه را در جای امن نگه دارید و به خانواده بگویید: خیلی از بیمهنامهها به این دلیل پرداخت نمیشوند که خانواده اصلا خبر نداشت.
پرداخت قسط بیمه عمر و اگر قسطی عقب بیفتد
قسط بیمه عمر را میشود ماهانه، سهماهه، ششماهه یا سالانه داد. بیشتر شرکتها، از بیمه ایران و پاسارگاد تا پارسیان و سامان، پرداخت قسط را از سایت یا اپلیکیشن خودشان و درگاه بانکی ممکن کردهاند. سادهترین کار این است که کسر خودکار از حساب را فعال کنید تا قسطی فراموش نشود.
اگر قسطی عقب بیفتد، بیمهنامه معمولا یک مهلت دارد. اگر قسطها مدتی پرداخت نشود، شرکت ممکن است قسط را از اندوختهی خودتان بردارد، سرمایهی فوت را کم کند یا قرارداد را معلق کند. جزییات در شرایط عمومی هر بیمهنامه آمده است. پس اگر میدانید چند ماه پول ندارید، پیش از عقب افتادن با شرکت تماس بگیرید و دربارهی کم کردن حق بیمه بپرسید.
اشتباههای رایج هنگام خرید بیمه عمر
- خرید بیمه فقط به خاطر سود، بیآنکه نیازی به پوشش فوت باشد.
- انتخاب سرمایهی فوت خیلی کم، فقط برای اینکه اندوخته بزرگتر به نظر برسد.
- باور کردن ستون «سود پیشبینیشده» به جای سود تضمینی.
- پنهان کردن بیماری یا سیگار در پرسشنامه.
- لغو قرارداد در سال اول یا دوم و از دست دادن بخش بزرگی از پول.
- تعهد به حق بیمهای که از توان ماهانهی خانواده بیشتر است و بعد از چند ماه نمیشود پرداختش.
- بهروز نکردن ذینفع بعد از ازدواج، طلاق یا تولد فرزند.
بیمه عمر یک تکه از برنامهی مالی خانواده است، نه همهی آن. برای اینکه ببینید این تکه کجای تصویر بزرگ قرار میگیرد، مدیریت پول شخصی و مدیریت ثروت را هم بخوانید. آنجا پول اضطراری، بیمه، سرمایهگذاری و ارث را کنار هم چیدهایم.
سوالات متداول
بیمه عمر چیست به زبان ساده؟
بیمه عمر قراردادی است که شما مرتب حق بیمه میدهید و اگر در مدت قرارداد فوت کنید، شرکت بیمه مبلغ مشخصی به خانوادهتان میدهد. در نوع عمر و سرمایهگذاری، بخشی از پول هم پسانداز میشود و آخر دوره با سود برمیگردد.
بیمه عمر برای چیست و به چه کسی میخورد؟
برای این است که اگر نانآور خانه نبود، خانواده بتواند اجاره، قسط و خرج زندگی را بدهد. بیشترین فایده را برای کسی دارد که دیگران به درآمدش وابستهاند، مثل پدر یا مادر بچههای کوچک یا کسی که وام بزرگ دارد.
سود بیمه عمر چقدر است؟
سود دو بخش دارد: سود تضمینی که سقفش را بیمه مرکزی تعیین میکند و در سالهای اول بیشتر است، و سود مشارکت در منافع که به بازده سرمایهگذاری شرکت بستگی دارد و تضمینی نیست. نرخ دقیق را از جدول پیوست بیمهنامه ببینید.
اگر بیمه عمر را زودتر لغو کنم چه میشود؟
در یکی دو سال اول معمولا پول کمی پس میگیرید یا هیچ، چون کارمزد و هزینهی پوشش فوت برداشته شده است. بیشتر بیمهنامهها بعد از حدود دو سال ارزش بازخرید دارند. جدول ارزش بازخرید هر سال در پیوست بیمهنامه آمده است.
آیا پول بیمه عمر مالیات دارد؟
طبق ماده ۱۳۶ قانون مالیاتهای مستقیم، پولی که بیمه بابت بیمههای عمر و زندگی به ذینفع میپردازد معاف است. حق بیمهای هم که شخص حقیقی میپردازد، طبق ماده ۱۳۷ با شرایطی از درآمد مشمول مالیات کم میشود.
اگر ذینفع تعیین نکنم پول بیمه عمر به چه کسی میرسد؟
اگر در قرارداد ذینفعی ننوشته باشید، سرمایه به وراث قانونی میرسد و طبق سهمالارث تقسیم میشود. برای اینکه پول دقیقا به کسانی برسد که میخواهید، نام و سهم هر نفر را در بیمهنامه بنویسید و بعد از تغییرهای مهم زندگی بهروزش کنید.
بیمه عمر بهتر است یا سپرده بانکی؟
این دو کار متفاوتی میکنند. سپرده نقد شدن آسانتری دارد ولی پوشش فوت ندارد. بیمه عمر از روز اول از خانواده حمایت میکند و معافیت مالیاتی دارد، ولی پول در سالهای اول قفل است و سود تضمینیاش معمولا از تورم کمتر است.
تا چه سنی میشود بیمه عمر خرید؟
سقف سن ورود در هر شرکت و هر طرح فرق دارد و معمولا تا حدود ۶۰ تا ۷۰ سالگی است. هرچه سن بالاتر باشد، هزینهی پوشش فوت بیشتر میشود و ممکن است آزمایش پزشکی هم بخواهند. پس خرید زودتر معمولا ارزانتر است.
جمعبندی
بیمه عمر یعنی حمایت از خانواده در روزی که شما نیستید. نوع زمانی ارزان است و فقط همین کار را میکند. نوع عمر و سرمایهگذاری پسانداز هم دارد، ولی پولتان در سالهای اول قفل است و سود تضمینیاش معمولا به تورم نمیرسد.
پس دفعهی بعد که نمایندهی بیمه جدول بیستساله جلویتان گذاشت، این سه پرسش را بپرسید: سرمایهی فوت چقدر است و آیا خرج خانوادهام را میدهد؟ با سود تضمینی تنها آخر دوره چقدر میگیرم؟ اگر سال دوم یا سوم لغو کنم، چقدر پس میگیرم؟ جواب این سه پرسش، نصف تصمیم را برایتان روشن میکند.