
بیمه اتکایی چیست؟ سازوکار، انواع و تحلیل سهام شرکتهای اتکایی در بورس
فهرست مطالب۱۱ بخش
- بیمه اتکایی چیست؟ به زبان خیلی ساده
- چرا شرکتهای بیمه به بیمه اتکایی نیاز دارند؟
- انواع بیمه اتکایی: اختیاری و قراردادی، نسبی و غیرنسبی
- اتکایی اختیاری و اتکایی قراردادی
- اتکایی نسبی و غیرنسبی
- یک مثال عددی ساده از بیمه اتکایی
- شرکتهای بیمه اتکایی چطور سود میکنند؟
- موتور اول: سود فنی بیمهگری
- موتور دوم: درآمد سرمایهگذاری
- تفاوت بیمه اتکایی و بیمه مستقیم چیست؟
- بیمه اتکایی در ایران و نقش بیمه مرکزی
- سهام اتکایی را چطور تحلیل کنیم؟
- ۱. حق بیمهی قبولی و رشد آن
- ۲. نسبت خسارت
- ۳. نسبت مرکب
- ۴. ذخایر فنی
- ۵. سبد سرمایهگذاری
- ۶. طلب از شرکتهای بیمه و نقدینگی
- ۷. نسبتهای بازار
- چکلیست سریع پیش از بررسی یک سهم اتکایی
- اشتباههای رایج در تحلیل سهام بیمه اتکایی
- سوالات متداول
فرض کنید یک شرکت بیمه، کارخانهای بزرگ را در برابر آتشسوزی بیمه کرده است. اگر آن کارخانه یک شب کامل بسوزد، خسارتش شاید از کل سرمایهی خود شرکت بیمه بیشتر باشد. بیمه اتکایی یعنی بیمهی شرکتهای بیمه: شرکت بیمه بخشی از ریسک و بخشی از حق بیمه را به یک بیمهگر دیگر میدهد تا اگر خسارت بزرگی آمد، تنها نماند و ورشکست نشود.
در این راهنما با زبان ساده میگویم بیمه اتکایی چطور کار میکند، چه انواعی دارد، شرکتهای بیمه اتکایی از کجا سود میکنند و اگر خواستید سهام اتکایی را در بورس بررسی کنید، به کدام عددها نگاه کنید. پیشنهاد خرید یا فروش هیچ نمادی نمیدهم؛ هدف این است که خودتان بتوانید تحلیل کنید.
بیمه اتکایی چیست؟ به زبان خیلی ساده
بیمه اتکایی (به انگلیسی Reinsurance) را «بیمهی بیمهگر» هم میگویند. شما ماشین یا خانهتان را بیمه میکنید. شرکت بیمه هم ریسکهای بزرگ خودش را پیش یک شرکت دیگر بیمه میکند. آن شرکت دیگر را بیمهگر اتکایی مینامند.
یک تشبیه آشنا کمک میکند. فرض کنید چند خانواده با هم صندوق قرضالحسنهی فامیلی دارند. اگر یکی از آنها ناگهان خرج بیمارستان سنگینی داشته باشد، صندوق کوچک خانوادگی کم میآورد. پس صندوق با یک صندوق بزرگتر قرار میگذارد: هر ماه کمی پول به آن میدهد و در عوض، اگر خرج بزرگی پیش آمد، صندوق بزرگتر بخشی از آن را میدهد. بیمه اتکایی همین قرار است، فقط بین شرکتهای بیمه.
چند اصطلاح را همین اول روشن کنیم، چون در گزارشها زیاد تکرار میشوند:
- بیمهگر واگذارنده: همان شرکت بیمهی معمولی که ریسک را واگذار میکند.
- بیمهگر اتکایی: شرکتی که آن ریسک را قبول میکند.
- حق بیمهی اتکایی: سهمی از حق بیمه که به بیمهگر اتکایی میرسد.
- اتکایی مجدد: وقتی خود بیمهگر اتکایی هم بخشی از ریسکش را به یک اتکایی دیگر میدهد. نام انگلیسیاش Retrocession است.
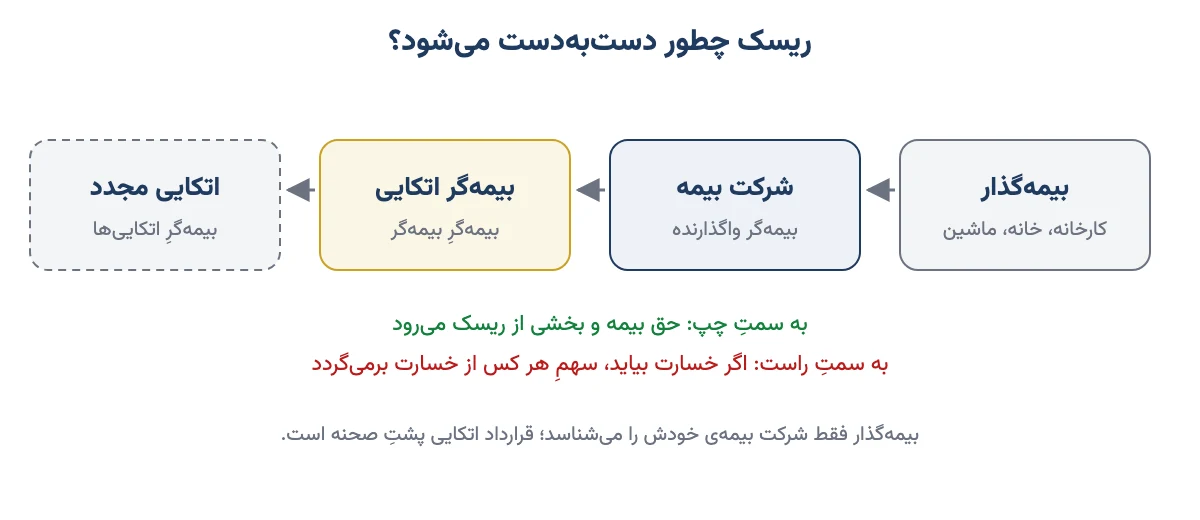
بیمهگذار، یعنی من و شما، معمولا اصلا از این قرارداد خبر نداریم. ما فقط با شرکت بیمهی خودمان طرفیم و خسارت را هم از همان میگیریم. پس بیمه اتکایی پشت صحنهی صنعت بیمه است، ولی بدون آن، بیمه کردن یک پالایشگاه، یک هواپیما یا یک کشتی بزرگ تقریبا ممکن نیست.
چرا شرکتهای بیمه به بیمه اتکایی نیاز دارند؟
بیمه بر یک اصل ساده بنا شده است: از خیلیها کمی پول بگیر و به چند نفری که خسارت دیدهاند پول بده. این حساب وقتی جواب میدهد که خسارتها کوچک و پراکنده باشند. اما بعضی خطرها اینطور نیستند.
- ریسکهای خیلی بزرگ: یک کارخانهی پتروشیمی یا یک ناوگان هوایی آنقدر گران است که خسارت کاملش میتواند یک شرکت بیمه را زمین بزند.
- ریسک فاجعه: زلزله، سیل یا طوفان همزمان هزاران خانه و مغازه را خراب میکند. در این حالت همهی خسارتها با هم میآیند و دیگر پراکنده نیستند.
- ظرفیت بیشتر: هر شرکت بیمه طبق مقررات فقط به اندازهی سرمایهاش میتواند ریسک قبول کند. با بیمه اتکایی، بخشی از ریسک از ترازنامهاش بیرون میرود و میتواند قراردادهای بزرگتری بپذیرد.
- آرام کردن سود: بیمه اتکایی جلوی نوسان شدید سود سالبهسال را میگیرد. سهامدار هم از سودی که یک سال خیلی خوب و سال بعد زیان سنگین است خوشش نمیآید.
پس بیمه اتکایی برای شرکت بیمه مثل کمربند ایمنی است. هر روز به کارش نمیآید، ولی روزی که تصادف بزرگ پیش بیاید، همه چیز به آن بستگی دارد. اگر دوست دارید بدانید رویدادهای نادر و بزرگ چطور بازارها را تکان میدهند، مقالهی قوی سیاه و مدیریت ریسک در بازار را هم بخوانید.
انواع بیمه اتکایی: اختیاری و قراردادی، نسبی و غیرنسبی
بیمه اتکایی را از دو زاویه دستهبندی میکنند. یکی اینکه قرارداد برای یک ریسک خاص بسته شود یا برای یک سبد کامل. دیگری اینکه خسارت به چه شکلی تقسیم شود.
اتکایی اختیاری و اتکایی قراردادی
اتکایی اختیاری برای یک ریسک تک و مشخص است، مثلا یک نیروگاه. شرکت بیمه پرونده را به بیمهگر اتکایی نشان میدهد و او میتواند قبول یا رد کند. اتکایی قراردادی یک قرار کلی است: مثلا «همهی بیمهنامههای آتشسوزی امسال». بیمهگر اتکایی نمیتواند تکتک بیمهنامهها را انتخاب کند؛ کل سبد را با هم قبول میکند.
اتکایی نسبی و غیرنسبی
در اتکایی نسبی، حق بیمه و خسارت به یک نسبت ثابت تقسیم میشود. در اتکایی غیرنسبی، بیمهگر اتکایی فقط وقتی وارد میشود که خسارت از یک سقف بالاتر برود. جدول زیر فرق اصلی شکلهای رایج را نشان میدهد.
| نوع | چطور کار میکند؟ | به درد چه چیزی میخورد؟ |
|---|---|---|
| سهم مشارکت (Quota Share) | درصد ثابتی از هر بیمهنامه، مثلا ۳۰٪، با حق بیمه و خسارتش به اتکایی میرود. | شرکتهای تازهکار یا رشتههایی که شرکت هنوز تجربهی کافی در آن ندارد. |
| مازاد سهم نگهداری (Surplus) | شرکت تا یک سقف را خودش نگه میدارد و فقط مازاد آن را واگذار میکند. | سبدی که ریسکهای کوچک و بزرگ قاطی دارد. |
| مازاد خسارت (Excess of Loss) | شرکت خسارت را تا یک عدد مشخص خودش میدهد و بالاتر از آن با اتکایی است. | محافظت در برابر یک خسارت خیلی بزرگ یا یک فاجعه. |
| توقف زیان (Stop Loss) | اگر کل خسارت سال از درصد مشخصی از حق بیمه بالاتر رفت، بقیه با اتکایی است. | آرام کردن نتیجهی کل یک رشته در یک سال بد. |
پس فرق اصلی این است: در قرارداد نسبی، اتکایی در هر خسارت کوچک و بزرگی شریک است. در قرارداد غیرنسبی، فقط در خسارتهای سنگین پیدایش میشود.
یک مثال عددی ساده از بیمه اتکایی
بیایید با هم حساب کنیم. عددها فقط مثالاند. فرض کنید شرکت بیمهای یک انبار بزرگ را ۱۰۰ میلیارد تومان بیمه کرده و ۲ میلیارد تومان حق بیمه گرفته است.
حالت اول، سهم مشارکت ۴۰٪: شرکت ۴۰٪ ریسک را به بیمهگر اتکایی میدهد. پس ۸۰۰ میلیون تومان از حق بیمه هم به اتکایی میرسد. اتکایی معمولا بخشی از این را به اسم «کارمزد اتکایی» به شرکت برمیگرداند، چون زحمت فروش و صدور با شرکت بوده است. حالا اگر انبار ۵۰ میلیارد تومان خسارت ببیند، ۲۰ میلیارد را اتکایی میدهد و ۳۰ میلیارد را شرکت.
حالت دوم، مازاد خسارت بالای ۱۰ میلیارد: شرکت تا ۱۰ میلیارد تومان از هر خسارت را خودش میدهد. در همان خسارت ۵۰ میلیاردی، ۱۰ میلیارد با شرکت است و ۴۰ میلیارد با اتکایی (اگر سقف قرارداد اینقدر باشد). اما اگر خسارت فقط ۳ میلیارد باشد، اتکایی هیچ پولی نمیدهد.
پس در حالت اول، شرکت در هر اتفاقی شریک دارد. در حالت دوم، شرکت خسارتهای کوچک را خودش تحمل میکند و فقط برای روز مبادا پوشش خریده است، معمولا با هزینهی کمتر.
شرکتهای بیمه اتکایی چطور سود میکنند؟
شرکت بیمه اتکایی دو موتور سود دارد. فهمیدن این دو، کلید تحلیل سهام اتکایی است.
موتور اول: سود فنی بیمهگری
سود فنی یعنی فرق حق بیمهای که میگیرد با خسارت و هزینهای که میدهد. اگر قیمت قراردادها را درست بگذارد و ریسکها را درست انتخاب کند، از خود بیمهگری سود میبرد. اگر حق بیمه را ارزان بفروشد تا سهم بازار بگیرد، یک سال بد کافی است که زیان بدهد.
موتور دوم: درآمد سرمایهگذاری
بیمه پول را امروز میگیرد و خسارت را شاید ماهها یا سالها بعد میدهد. در این فاصله پول در دست شرکت است و آن را در سپرده، اوراق، سهام یا ملک سرمایهگذاری میکند. وارن بافت به این پول «فلوت» میگوید و بخش بزرگی از امپراتوریاش را روی همین ساخت. داستانش را در مقالهی وارن بافت و برکشایر هاتاوی نوشتهام.
در ایران، با تورم بالا و سود بانکی بالا، درآمد سرمایهگذاری سهم خیلی بزرگی از سود شرکتهای بیمه دارد. برای همین وقتی بازار سهام یا نرخ سود تغییر میکند، سود شرکتهای بیمه و اتکایی هم تکان میخورد. پس سهم بیمهای فقط سهم «بیمه» نیست؛ نیمی از آن به سبد سرمایهگذاریاش وابسته است.
تفاوت بیمه اتکایی و بیمه مستقیم چیست؟
شرکت بیمهی معمولی را «بیمه مستقیم» میگویند، چون مستقیم با مردم و شرکتها قرارداد میبندد. جدول زیر فرقهای اصلی را کنار هم گذاشته است.
| موضوع | بیمه مستقیم | بیمه اتکایی |
|---|---|---|
| مشتری | مردم و شرکتها | خود شرکتهای بیمه |
| شبکهی فروش | نماینده، کارگزار، شعبه | تقریبا ندارد؛ هزینهی فروش کم است |
| تعداد قرارداد | خیلی زیاد و کوچک | کمتعداد و بزرگ |
| نوسان خسارت | پراکندهتر و قابل پیشبینیتر | خسارتهای بزرگ و نادر؛ نوسان بیشتر |
| وابستگی به دیگران | کیفیت بیمهنامه را خودش انتخاب میکند | تا حدی به کیفیت انتخاب ریسک در شرکت واگذارنده وابسته است |
| طلبها | از بیمهگذاران | از شرکتهای بیمه؛ اگر آنها دیر بدهند، نقدینگی اتکایی گیر میکند |
پس شرکت اتکایی هزینهی فروش کمتری دارد، ولی در عوض ریسکهای سنگینتری را نگه میدارد. سود آن در سالهای آرام خوب است و در سالهای پرحادثه میتواند ضربه بخورد.
بیمه اتکایی در ایران و نقش بیمه مرکزی
در ایران، بیمه مرکزی هم ناظر صنعت بیمه است و هم خودش بیمهگر اتکایی. شرکتهای بیمه طبق قانون باید درصدی از حق بیمههایشان را به بیمه مرکزی واگذار کنند. به این «اتکایی اجباری» میگویند. این سهم در سالهای گذشته کمکم پایین آمده تا جا برای شرکتهای اتکایی خصوصی باز شود. درصد دقیق هر سال را بیمه مرکزی اعلام میکند.
اتکاییهای خصوصی از اواخر دههی ۸۰ شکل گرفتند. امروز دو شرکت اتکایی در بازار سرمایه نماد دارند: بیمه اتکایی امین با نماد «وامین» و بیمه اتکایی ایرانیان با نماد «اتکای». نام، بازار و وضعیت نماد هر شرکت ممکن است عوض شود؛ پیش از هر تصمیمی آن را در سایت بورس یا سامانهی کدال ببینید.
یک نکتهی مهم دیگر تحریم است. در بیشتر دنیا، شرکتهای بیمه بخش بزرگی از ریسکهای سنگین را به اتکاییهای بزرگ جهانی میدهند. تحریم این راه را برای ایران تنگ کرده است. نتیجه این شده که بخش بیشتری از ریسک داخل کشور میماند و نقش اتکاییهای داخلی و بیمه مرکزی پررنگتر شده است. این هم فرصت است و هم ریسک: بازار بیشتر، ولی پخش شدن ریسک در دنیا کمتر. دربارهی اثر تحریم و رویدادهای سیاسی بر گروه بیمه در بورس، مقالهی تاریخچه صنعت بیمه را ببینید.
از اواخر دههی ۹۰ ابزار تازهای هم پیدا شده: «اوراق بیمهای اتکایی». با این اوراق، شرکت بیمه بخشی از ریسک فاجعه را به بازار سرمایه میبرد. کسی که اوراق را میخرد، در عمل نقش بیمهگر اتکایی را بازی میکند: سود میگیرد، ولی اگر فاجعهی تعریفشده رخ دهد، بخشی از اصل پولش صرف خسارت میشود.
سهام اتکایی را چطور تحلیل کنیم؟
تحلیل یک شرکت بیمه با تحلیل یک کارخانه فرق دارد. کارخانه فروش و بهای تمامشده دارد؛ بیمه حق بیمه، خسارت و ذخایر فنی دارد. اگر تازه با صورتهای مالی آشنا شدهاید، اول صورتهای مالی چیست و آموزش تحلیل بنیادی بورس را بخوانید. بعد این عددها را در گزارشهای شرکت دنبال کنید.
۱. حق بیمهی قبولی و رشد آن
حق بیمهی قبولی یعنی کل حق بیمهای که اتکایی در یک دوره قبول کرده است. رشد آن را با تورم مقایسه کنید. اگر رشد حق بیمه از تورم کمتر است، شرکت در واقع کوچکتر شده است. اگر خیلی تند رشد کرده، بپرسید با چه قیمتی؛ شاید ارزان فروخته تا سهم بازار بگیرد.
۲. نسبت خسارت
نسبت خسارت یعنی چند درصد از حق بیمهی درآمدشده صرف خسارت شده است. فرض کنید شرکت ۱۰۰ تومان حق بیمه درآمد داشته و ۶۵ تومان خسارت داده؛ نسبت خسارت ۶۵٪ است. این عدد را چند سال پشت سر هم ببینید، نه فقط یک سال. یک سال پرحادثه طبیعی است؛ چند سال بالا رفتن پشت سر هم زنگ خطر است.
۳. نسبت مرکب
نسبت مرکب (Combined Ratio) یعنی نسبت خسارت بهعلاوهی نسبت هزینهها، مثل کارمزد و هزینهی اداری. اگر زیر ۱۰۰٪ باشد، شرکت از خود بیمهگری سود برده است. اگر بالای ۱۰۰٪ باشد، بیمهگریاش زیان داده و سودش فقط از سرمایهگذاری آمده است. در شرایط تورمی ایران نسبت مرکب بالای ۱۰۰٪ کم نیست، ولی فاصله گرفتن زیاد از آن یعنی سود شرکت کاملا به بازار سرمایه وابسته شده است.
۴. ذخایر فنی
ذخایر فنی پولی است که شرکت برای خسارتهای آینده کنار گذاشته است: خسارتهایی که رخ داده ولی هنوز پرداخت نشده، و بخشی از حق بیمه که هنوز «درآمد» نشده است. اگر شرکت ذخیره را کم بگیرد، سود امروزش بیشتر نشان داده میشود، ولی بعدا تعدیل منفی میآید. پس نسبت ذخایر به حق بیمه را با سالهای قبل و با شرکت دیگر مقایسه کنید.
۵. سبد سرمایهگذاری
ببینید پول شرکت کجا خوابیده است: سپردهی بانکی، اوراق، سهام یا ملک. سهم سهام زیاد یعنی سود شرکت با شاخص بالا و پایین میرود. سهم سپرده و اوراق زیاد یعنی سود آرامتر ولی وابسته به نرخ سود. روند بازار را میتوانید در صفحهی شاخص کل بورس امروز دنبال کنید.
۶. طلب از شرکتهای بیمه و نقدینگی
اتکاییها از شرکتهای بیمه طلب دارند. اگر این طلبها زیاد و کهنه شوند، روی کاغذ سود هست ولی پول نقد نیست. مثل مغازهداری که نصف فروشش نسیه است. پس سرفصل «مطالبات از بیمهگران و بیمهگران اتکایی» را در ترازنامه نگاه کنید.
۷. نسبتهای بازار
در آخر، نسبت P/E، بازده حقوق صاحبان سهام (ROE) و سابقهی سود نقدی هر سهم را هم ببینید. فقط حواسمان باشد سود شرکت بیمهای که از فروش سهام آمده، تکراری نیست. اگر سود یک سال از فروش سبد بوده، P/E آن سال گمراهکننده است.
چکلیست سریع پیش از بررسی یک سهم اتکایی
- نسبت خسارت سه تا پنج سال اخیر رو به بالاست یا ثابت؟
- نسبت مرکب زیر ۱۰۰٪ است یا سود فقط از سرمایهگذاری میآید؟
- رشد حق بیمهی قبولی از تورم بیشتر بوده یا کمتر؟
- ذخایر فنی نسبت به حق بیمه کم شده؟ اگر بله، چرا؟
- چند درصد از سود سال از فروش سهام یا ملک آمده؟
- طلب از شرکتهای بیمه چقدر است و چند وقت است وصول نشده؟
- سهم چند مشتری بزرگ از کل حق بیمه چقدر است؟ تمرکز زیاد یعنی ریسک بیشتر.
- آیا در سال اخیر حادثهی بزرگی مثل سیل، زلزله یا آتشسوزی بزرگ صنعتی بوده که سهم اتکاییها از آن هنوز در گزارشها نیامده؟
اشتباههای رایج در تحلیل سهام بیمه اتکایی
- دیدن سود یک سال: سود اتکاییها ذاتا پرنوسان است. یک سال آرام سود خوب نشان میدهد و یک فاجعه میتواند آن را پاک کند. میانگین چند سال را ببینید.
- یکی دانستن با بانک یا هلدینگ: بخشی از سود از سبد سهام میآید، ولی شرکت بیمه شرکت هلدینگ نیست. ریسک بیمهگری را جدا بسنجید.
- نادیده گرفتن ذخایر: سود بالا با ذخیرهی کم، سود واقعی نیست؛ وام گرفتن از سالهای آینده است.
- فراموش کردن نقدینگی: طلب کهنه از شرکتهای بیمه میتواند تقسیم سود نقدی را کم کند.
- دنبال خبر رفتن: سهم بیمهای در بورس ما به خبرهای سیاسی و تحریم حساس است. خبر جای تحلیل عددها را نمیگیرد.
پس اگر قرار است یک سهم اتکایی را بررسی کنید، اول بپرسید: این شرکت از خود بیمهگری سود میبرد یا فقط از سرمایهگذاری؟ جواب همین پرسش، نیمی از تحلیل است. تصمیم نهایی هم با خودتان.
سوالات متداول
بیمه اتکایی چیست؟
بیمه اتکایی یعنی بیمهی شرکتهای بیمه. شرکت بیمه بخشی از ریسک و حق بیمهی قراردادهایش را به یک بیمهگر دیگر میدهد تا اگر خسارت بزرگی رخ داد، آن بیمهگر هم سهمش را بپردازد و شرکت ورشکست نشود.
شرکتهای بیمه اتکایی چطور سود میکنند؟
از دو راه: سود فنی، یعنی فرق حق بیمهی گرفتهشده با خسارت و هزینهها، و درآمد سرمایهگذاری، یعنی سود پولی که تا زمان پرداخت خسارت در سپرده، اوراق، سهام یا ملک نگه میدارند.
تفاوت بیمه اتکایی و بیمه مستقیم چیست؟
بیمه مستقیم با مردم و شرکتها قرارداد میبندد و شبکهی فروش دارد. بیمه اتکایی فقط با شرکتهای بیمه کار میکند، قراردادهای کمتر و بزرگتری دارد، هزینهی فروشش کم است ولی خسارتهایش سنگینتر و پرنوسانتر است.
بیمه اتکایی اجباری چیست؟
در ایران شرکتهای بیمه باید درصدی از حق بیمههایشان را طبق قانون به بیمه مرکزی واگذار کنند. این سهم در سالهای گذشته کمکم کاهش یافته است و درصد هر سال را بیمه مرکزی اعلام میکند.
کدام شرکتهای بیمه اتکایی در بورس هستند؟
دو شرکت شناختهشدهی بازار سرمایه، بیمه اتکایی امین با نماد وامین و بیمه اتکایی ایرانیان با نماد اتکای هستند. وضعیت و بازار هر نماد ممکن است تغییر کند، پس آن را در سایت بورس یا کدال بررسی کنید.
سهام اتکایی را چطور تحلیل کنیم؟
رشد حق بیمهی قبولی را با تورم، نسبت خسارت و نسبت مرکب را در چند سال، کفایت ذخایر فنی، ترکیب سبد سرمایهگذاری و طلب از شرکتهای بیمه را بررسی کنید. بعد سراغ نسبتهایی مثل P/E و سود نقدی بروید.
نسبت مرکب در شرکت بیمه یعنی چه؟
نسبت مرکب جمع نسبت خسارت و نسبت هزینههاست. زیر ۱۰۰ درصد یعنی شرکت از خود بیمهگری سود برده است. بالای ۱۰۰ درصد یعنی بیمهگری زیان داده و سود شرکت از درآمد سرمایهگذاری آمده است.
فرق اتکایی نسبی و غیرنسبی چیست؟
در اتکایی نسبی حق بیمه و همهی خسارتها به یک درصد ثابت بین شرکت بیمه و اتکایی تقسیم میشود. در اتکایی غیرنسبی، مثل مازاد خسارت، اتکایی فقط وقتی پول میدهد که خسارت از سقف مشخصی بالاتر برود.