
مدیریت ثروت چیست؟ شش اصل، خدمات و تفاوت با سبدگردانی (با مثال عددی)
فهرست مطالب۱۰ بخش
- مدیریت ثروت چیست؟ یک تشبیهِ ساده
- مدیریت ثروت چه بخشهایی دارد؟
- ۱. برنامهریزی مالی: اول بدانیم کجا ایستادهایم
- ۲. صندوقِ اضطراری و مدیریت ریسک: سقفِ محکم بالای سر
- ۳. تخصیص دارایی و سرمایهگذاری: پول را کجا بگذاریم؟
- ۴. برنامهریزی مالیاتی: کمکردنِ قانونیِ هزینهها
- ۵. انتقال ثروت و برنامهریزیِ ارث
- ۶. بازبینیِ منظم
- مدیریت ثروت با سبدگردانی چه فرقی دارد؟
- مدیریت ثروت در ایران: چه کسی این کار را میکند؟
- از چه مبلغی به مدیر ثروت نیاز داریم؟
- یک مثالِ عددی: خانوادهی آقای رضایی
- چطور خودمان مدیرِ ثروتِ خانواده باشیم؟ هفت قدم
- اشتباههای رایج در مدیریت ثروت
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «یک خانه داریم، کمی طلا، چند سهم و یک سپرده. اینها را چطور کنار هم بچینیم که هم امروزمان راحت باشد و هم فردای بچهها؟» جوابِ این پرسش مدیریت ثروت است. مدیریت ثروت یعنی همهی داراییها، بدهیها، درآمد، خرج، بیمه، مالیات و ارثِ یک خانواده را با هم و با یک برنامهی بلندمدت ببینیم، نه فقط اینکه پول را کجا سرمایهگذاری کنیم.
در این راهنما ساده و قدمبهقدم میگویم مدیریت ثروت چه بخشهایی دارد، چه فرقی با سبدگردانی و مشاورهی سرمایهگذاری دارد، در ایران چه کسانی این کار را میکنند، و چطور خودتان با یک کاغذ و قلم مدیرِ ثروتِ خانوادهتان شوید.
مدیریت ثروت چیست؟ یک تشبیهِ ساده
یک باغِ میوه را در نظر بگیرید. سبدگردان مثلِ باغبانی است که فقط به درختها میرسد: کجا کود بدهد، کدام شاخه را هرس کند. ولی صاحبِ باغ باید به چیزهای دیگری هم فکر کند. دیوارِ باغ محکم است؟ آبِ چاه برای سالِ خشک کافی است؟ سندِ باغ درست است؟ بعد از او، باغ به چه کسی میرسد و بچهها سرش دعوا نمیکنند؟
مدیریت ثروت همین نگاهِ صاحبباغ است. «ثروت» یعنی ارزشِ همهی چیزهایی که دارید منهای بدهیهایتان. اگر این مفهوم برایتان تازه است، اول مقالهی ثروت چیست و چه فرقی با درآمد دارد را بخوانید. مدیریتِ آن یعنی این مجموعه را طوری بچینیم که حفظ شود، رشد کند و درست به نسلِ بعد برسد.
پس مدیریت ثروت یک کارِ واحد نیست؛ چند کار است که باید با هم هماهنگ باشند.
مدیریت ثروت چه بخشهایی دارد؟
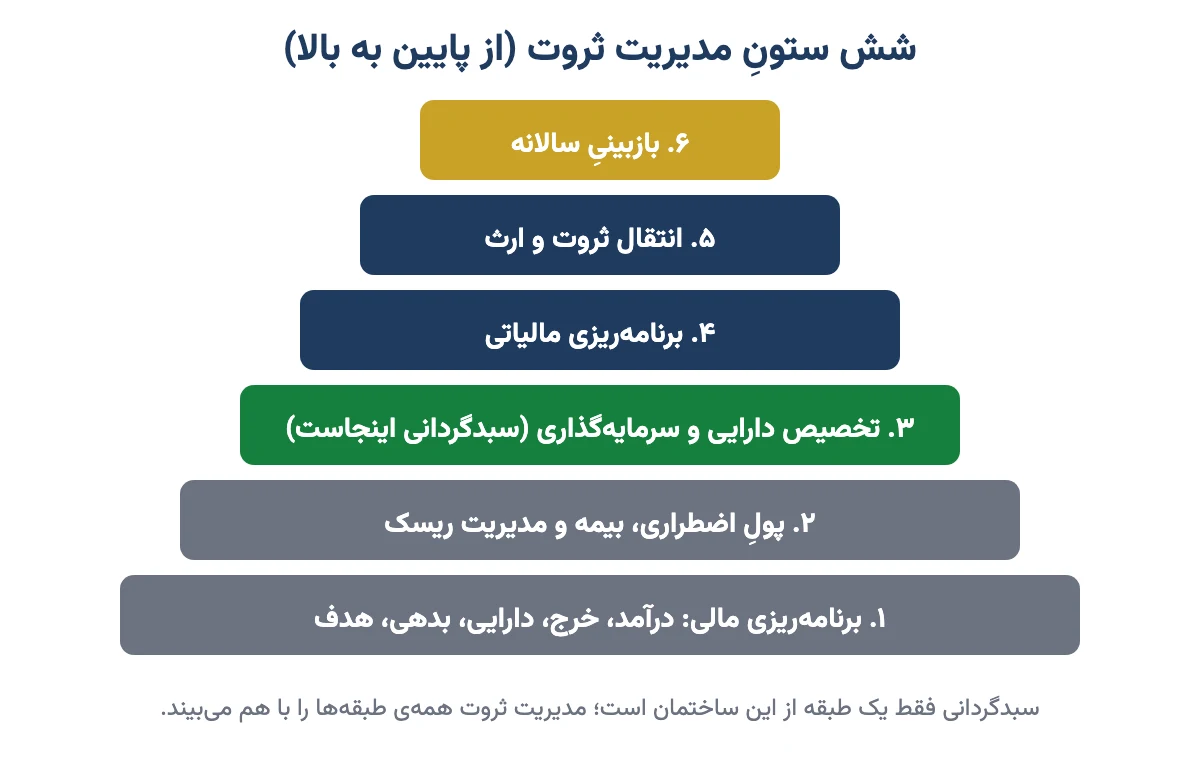
اگر کتابها و رقیبها را کنار هم بگذاریم، مدیریت ثروت روی شش ستون بنا میشود. ترتیبشان هم مهم است: از پایین به بالا.
۱. برنامهریزی مالی: اول بدانیم کجا ایستادهایم
برنامهریزی مالی یعنی یک عکسِ روشن از وضعِ امروز و یک نقشه برای فردا. چقدر درآمد داریم؟ چقدر خرج؟ چه دارایی و چه بدهیای؟ هدفهایمان چیست و هر کدام کی لازم است: جهیزیهی دختر پنج سال دیگر، بازنشستگی پانزده سال دیگر؟
بدونِ این عکس، هر تصمیمی حدس است. مثلِ این است که بخواهید با ماشین سفر کنید و ندانید باکِ بنزین چقدر پر است. پایهی این کار همان بودجهبندی است که در مدیریت پول شخصی قدمبهقدم نوشتهام.
۲. صندوقِ اضطراری و مدیریت ریسک: سقفِ محکم بالای سر
پیش از سرمایهگذاری باید مطمین شویم یک اتفاقِ بد همهچیز را به هم نمیریزد. مدیریت ریسک در سطحِ خانواده دو بخش دارد:
- پولِ روزِ مبادا: معمولا خرجِ ۳ تا ۶ ماهِ زندگی، در جایی که فوری نقد شود و ارزشش زیاد بالا و پایین نرود، مثلِ صندوقِ درآمد ثابت یا سپردهی کوتاهمدت.
- بیمه: بیمهی درمانِ تکمیلی، بیمهی عمر برای نانآورِ خانه، بیمهی آتشسوزیِ خانه. بیمه سود نمیدهد؛ کارش این است که یک بیماری یا حادثه مجبورتان نکند سهام یا طلا را در بدترین زمان بفروشید.
این اتفاق زیاد میافتد: کسی سبدِ خوبی چیده، ولی چون پولِ اضطراری ندارد، درست در کفِ بازار مجبور به فروش میشود. پس اول سقف، بعد دکور.
۳. تخصیص دارایی و سرمایهگذاری: پول را کجا بگذاریم؟
تخصیص دارایی یعنی تصمیم بگیریم چند درصد از ثروت در هر نوع دارایی باشد: سهام، طلا، اوراق و درآمد ثابت، ملک، ارز. این تصمیم از انتخابِ تکسهم مهمتر است، چون بیشترِ بالا و پایینِ سبد را همین درصدها تعیین میکنند. توضیحِ کاملِ چیدنِ سبد در مقالهی پرتفوی چیست و چطور سبد سرمایهگذاری بچینیم آمده است.
درصدِ هر دارایی به سه چیز بستگی دارد: سن و فاصله تا هدف، میزانِ ریسکپذیری شما، و تورم. در ایرانِ تورمی، پولی که سالها نقد بماند آب میرود؛ برای همین بخشی از ثروت باید در داراییهایی باشد که با تورم بالا میروند. این بحث را در حفظ ارزش پول در برابر تورم باز کردهام.
۴. برنامهریزی مالیاتی: کمکردنِ قانونیِ هزینهها
برنامهریزی مالیاتی یعنی بدانیم هر دارایی چه مالیاتی دارد و از راهِ قانونی آن را کم کنیم. فرار از مالیات نیست؛ انتخابِ آگاهانه است. مثلا در ایران مالیاتِ ارثِ سهامِ بورسی برای طبقهی اول (همسر، فرزندان و پدر و مادر) ۰٫۷۵٪ است، ولی برای سپردهی بانکی ۳٪ و برای سهامِ خارج از بورس ۶٪. این نرخها مالِ اصلاحیهی ۱۳۹۴ قانونِ مالیاتهای مستقیماند و پیش از هر تصمیمی آخرین اطلاعیهی سازمان امور مالیاتی را ببینید.
یعنی همان مبلغ، بسته به اینکه به چه شکلی نگهداری شده، مالیاتِ ارثِ متفاوتی دارد. این را یک مدیرِ ثروت از اول در نظر میگیرد، نه بعد از فوت.
۵. انتقال ثروت و برنامهریزیِ ارث
انتقال ثروت یعنی داراییها بعد از ما بیدردسر و بیدعوا به دستِ کسانی برسد که میخواهیم. در غرب به این کار «برنامهریزیِ املاک» میگویند. در ایران ابزارهایش اینهاست: وصیتنامهی رسمی در دفترخانه (در حدودِ یکسومِ دارایی که قانون اجازه میدهد)، هبه یا صلح در زمانِ حیات، و مرتب نگهداشتنِ مدارک.
یک کارِ ساده هم خیلی گره باز میکند: فهرستی از همهی حسابها، کدِ بورسی، سکهها و سندها بنویسید و جایش را به یک نفرِ مطمین بگویید. اینکه ارثِ سهام در عمل چطور منتقل میشود را در انتقال سهام متوفی به وراث نوشتهام. این بخشها حقوقیاند؛ برای جزییاتِ پروندهی خودتان حتما با وکیل یا سردفتر مشورت کنید.
۶. بازبینیِ منظم
ثروت یک بار چیده نمیشود. بچه به دنیا میآید، شغل عوض میشود، بازار بالا و پایین میرود. دستکم سالی یک بار باید همهچیز را از نو نگاه کنیم و درصدها را به جای اول برگردانیم. به این کار «بازتوازن» میگویند.
پس مدیریت ثروت یعنی این شش ستون با هم؛ اگر فقط ستونِ سوم را داشته باشید، سبدگردانی دارید، نه مدیریت ثروت.
مدیریت ثروت با سبدگردانی چه فرقی دارد؟
این دو اسم را زیاد جای هم به کار میبرند، ولی دامنهشان فرق دارد. سبدگردانی فقط به این سوال جواب میدهد: «این پول را در بورس چطور سرمایهگذاری کنیم؟» مدیریت ثروت همهی زندگیِ مالی را میبیند و سبدگردانی فقط یکی از ابزارهایش است.
جدولِ زیر چهار خدمتی را که مردم با هم قاطی میکنند کنار هم گذاشته است.
| ویژگی | مدیریت ثروت | سبدگردانی | مشاور سرمایهگذاری | صندوق سرمایهگذاری |
|---|---|---|---|---|
| دامنه | همهی زندگیِ مالی: سرمایهگذاری، بیمه، مالیات، ارث، بازنشستگی | فقط سبدِ اوراق بهادار | توصیه دربارهی سرمایهگذاری | یک سبدِ مشترک برای همه |
| تصمیم با کیست؟ | برنامه با هم؛ اجرا معمولا با چند متخصص | سبدگردان، در چارچوبِ قرارداد | خودِ شما | مدیرِ صندوق |
| شخصیسازی | کامل، برای خانواده | زیاد، برای یک حساب | متوسط | ندارد |
| حداقلِ سرمایه | معمولا بالا | هر شرکت جدا تعیین میکند | متفاوت | کم |
| مجوز در ایران | مجوزِ جدا با این نام نیست | سازمان بورس | سازمان بورس | سازمان بورس |
نتیجه روشن است. اگر فقط میخواهید کسی سهامتان را بخرد و بفروشد، دنبالِ سبدگردانی هستید. اگر سوالتان بزرگتر است، مثلِ «با فروشِ این ملک چه کنیم که هم مالیات کم شود و هم سهمِ بچهها روشن باشد»، این کار مدیریت ثروت است. فرقِ مدیریت دارایی با مدیریت ثروت را هم در مقالهی مدیریت دارایی چیست با مثال گفتهام.
مدیریت ثروت در ایران: چه کسی این کار را میکند؟
در دنیا بانکها و شرکتهای بزرگ بخشی دارند به اسمِ «مدیریت ثروت» یا «بانکداریِ خصوصی» که برای خانوادههای ثروتمند همهی این کارها را یکجا انجام میدهد. در ایران وضع فرق دارد. در فهرستِ نهادهای مالیِ دارای مجوزِ سازمان بورس، عنوانی به نامِ «مدیر ثروت» نیست. کارهای مدیریت ثروت میانِ چند متخصص پخش است:
- سرمایهگذاری: شرکتهای سبدگردان، مشاوران سرمایهگذاری و مدیرانِ صندوقهای سرمایهگذاری، همه با مجوزِ سازمان بورس.
- بیمه: شرکتهای بیمه و نمایندگانِ رسمیشان.
- مالیات: مشاورانِ مالیاتی و حسابداران.
- ارث و وصیت: وکیل، سردفتر و دفترخانهها.
یعنی در ایران معمولا «مدیرِ ثروت» خودِ صاحبِ خانواده است که این متخصصها را کنار هم مینشاند. اگر کسی خودش را «مدیرِ ثروت» معرفی کرد، بپرسید دقیقا چه کاری برایتان میکند و برای کدام بخش از کجا مجوز دارد. وعدهی سودِ ثابت و تضمینی در بازارِ سرمایه نشانهی خطر است.
از چه مبلغی به مدیر ثروت نیاز داریم؟
در بانکهای بزرگِ دنیا خدمتِ کاملِ مدیریت ثروت معمولا از چند صد هزار دلار دارایی شروع میشود، چون هزینهی کارِ چند متخصص باید ارزشش را داشته باشد. ولی من فکر میکنم سوالِ درست «چقدر پول دارم؟» نیست. سوالِ درست این است: «زندگیِ مالیِ من چقدر پیچیده است؟»
این چند نشانه میگوید وقتِ آن رسیده که جدیتر و با کمکِ متخصص به ثروتتان فکر کنید:
- بیش از دو سه نوع دارایی دارید، مثلا ملک، سهام، طلا و یک کسبوکار.
- کسبوکارِ خانوادگی دارید و معلوم نیست بعد از شما چه میشود.
- ارثی به شما رسیده یا قرار است به بچهها برسد.
- میخواهید ملک یا مغازهای بفروشید و پولِ بزرگی یکجا دستتان میآید.
- به بازنشستگی نزدیک میشوید و باید از «پسانداز کردن» به «خرج کردن از ثروت» بروید.
اگر هیچکدام از اینها نیست، احتمالا لازم نیست کسی را استخدام کنید. با همان شش ستون و یک دفترچه، خودتان میتوانید کارِ اصلی را انجام دهید. اگر سرمایهتان کمتر از حداقلِ سبدگردانهاست، صندوقهای سرمایهگذاری دقیقا برای همین ساخته شدهاند.
یک مثالِ عددی: خانوادهی آقای رضایی
بیایید با هم یک مثال را حساب کنیم. این عددها فرضیاند و فقط برای فهمِ روشاند. آقای رضایی ۵۵ ساله است و همسر و دو فرزند دارد. داراییهایش اینهاست:
| دارایی | ارزش | سهم از کل |
|---|---|---|
| آپارتمانِ محلِ زندگی | ۸ میلیارد | ۶۷٪ |
| سکه و طلا | ۲ میلیارد | ۱۷٪ |
| سهامِ بورسی | ۱ میلیارد | ۸٪ |
| سپردهی بانکی | ۱ میلیارد | ۸٪ |
| جمعِ دارایی | ۱۲ میلیارد | ۱۰۰٪ |
| وامِ مسکن (بدهی) | ۵۰۰ میلیون | - |
ثروتِ خالصِ این خانواده ۱۱٫۵ میلیارد تومان است (۱۲ میلیارد منهای ۵۰۰ میلیون بدهی). روی کاغذ وضعشان خوب است. ولی وقتی با نگاهِ مدیریت ثروت نگاه کنیم، چند ایراد پیدا میشود:
- نقدشوندگیِ کم: دو سومِ ثروت در خانهای است که در آن زندگی میکنند. یعنی مالکیت دارند، ولی این پول خرجِ روزِ مبادا نمیشود.
- بیمهی عمر ندارند: آقای رضایی تنها نانآور است. اگر اتفاقی بیفتد، خانواده باید سکهها را بفروشد.
- درآمدِ بازنشستگی روشن نیست: چند سال دیگر حقوقش کم میشود و هیچکدام از این داراییها جز سپرده درآمدِ ماهانه نمیدهد.
- هیچ فهرست و وصیتی نیست: همسرش نمیداند سهام در کدام کارگزاری است.
یک برنامهی ساده میتواند این باشد: بخشی از سپرده به صندوقِ درآمد ثابت برود تا هم پولِ اضطراری باشد و هم درآمدِ ماهانه بسازد؛ یک بیمهی عمر برای چند سالِ باقیمانده تا بازنشستگی؛ فهرستِ داراییها و وصیتنامهی رسمی؛ و تصمیم دربارهی اینکه بعد از بازنشستگی با خانه چه کنند. میبینید؟ تقریبا هیچکدام از این قدمها «خریدِ سهمِ بهتر» نیست.
پس بیشترِ ارزشِ مدیریت ثروت در جاهایی است که به بازارِ سهام ربطی ندارد.
چطور خودمان مدیرِ ثروتِ خانواده باشیم؟ هفت قدم
لازم نیست برای شروع کسی را استخدام کنید. این قدمها را با یک دفترچه میشود انجام داد:
- فهرستِ کامل بنویسید: همهی داراییها و بدهیها، با ارزشِ تقریبیِ امروز. ارزشِ طلا و سکه را از صفحهی قیمت طلا امروز بگیرید.
- ثروتِ خالص را حساب کنید: جمعِ دارایی منهای جمعِ بدهی. تاریخش را بنویسید تا سالِ بعد مقایسه کنید.
- هدفها را با تاریخ بنویسید: هر هدف یک مبلغ و یک سال.
- پولِ اضطراری را جدا کنید: خرجِ ۳ تا ۶ ماه، در جایی که فوری نقد شود.
- بیمهها را مرور کنید: درمان، عمر برای نانآور، خانه.
- درصدِ هر دارایی را تعیین کنید: با توجه به سن، هدف و ریسکپذیری. تنوعبخشی یعنی همهی تخممرغها در یک سبد نباشد، چه سبدِ خانه باشد چه سبدِ دلار.
- مدارک و وصیت را مرتب کنید و سالی یک بار، مثلا نزدیکِ نوروز، همه را بازبینی کنید.
پس دفعهی بعد که کسی گفت «پولت را بده من برایت مدیریت کنم»، اول این هفت قدم را خودتان رفته باشید. آنوقت میدانید دقیقا چه چیزی از او میخواهید.
اشتباههای رایج در مدیریت ثروت
- یکی گرفتنِ ثروت با سود: بعضیها فقط به بازدهِ سبد نگاه میکنند و بیمه، ارث و پولِ اضطراری را فراموش میکنند.
- همهی ثروت در یک دارایی: مثلا همه در ملک یا همه در یک سهم. در بحران همان یک دارایی ممکن است سخت فروش برود.
- سپردنِ کامل به یک نفر بیمجوز: وعدهی «ماهی فلان درصد سودِ تضمینی» در بازارِ سرمایه نشانهی خطر است. مجوزِ هر شرکت را از سایتِ سازمان بورس بپرسید.
- عقب انداختنِ وصیت: خیلیها فکر میکنند وصیت کارِ پیری است. ولی اتفاق خبر نمیکند و نبودِ برنامه بزرگترین دعواهای خانوادگی را میسازد.
- دیدنِ ثروت فقط به تومان: اگر ثروتتان به تومان دو برابر شده ولی تورم هم همینقدر بوده، ثروتمندتر نشدهاید.
- بازبینی نکردن: برنامهی پنج سال پیش برای امروزِ شما ساخته نشده است.
سوالات متداول
مدیریت ثروت چیست؟
مدیریت ثروت یعنی همهی زندگیِ مالیِ یک فرد یا خانواده را با یک برنامه ببینیم: درآمد و خرج، پولِ اضطراری، بیمه، سرمایهگذاری، مالیات، بازنشستگی و ارث. هدفش این است که ثروت حفظ شود، رشد کند و درست به نسلِ بعد برسد.
مدیریت ثروت با سبدگردانی چه فرقی دارد؟
سبدگردانی فقط سبدِ سهام و اوراقِ شما را مدیریت میکند. مدیریت ثروت دامنهی بزرگتری دارد و بیمه، مالیات، ارث و بازنشستگی را هم در بر میگیرد. سبدگردانی یکی از ابزارهای مدیریت ثروت است، نه جایگزینِ آن.
از چه مبلغی به مدیر ثروت نیاز داریم؟
عددِ ثابتی نیست. بیشتر از مبلغ، پیچیدگیِ زندگیِ مالی مهم است: چند نوع دارایی، کسبوکارِ خانوادگی، ارث یا نزدیکیِ بازنشستگی. اگر وضعتان ساده است، با یک برنامهی شخصی و صندوقهای سرمایهگذاری خودتان میتوانید کارِ اصلی را انجام دهید.
آیا در ایران شرکت مدیریت ثروت وجود دارد؟
در ایران مجوزِ جداگانهای با نامِ مدیر ثروت از سازمان بورس صادر نمیشود. بخشِ سرمایهگذاری را سبدگردانها، مشاوران سرمایهگذاری و صندوقها انجام میدهند و بیمه، مالیات و ارث با شرکتهای بیمه، مشاورانِ مالیاتی و وکیل است.
اصول مدیریت ثروت چیست؟
شش اصلِ اصلی: برنامهریزی مالی و شناختِ وضعِ امروز، پولِ اضطراری و بیمه، تخصیص دارایی و تنوعبخشی، برنامهریزی مالیاتی، برنامهریزیِ انتقالِ ثروت و ارث، و بازبینیِ منظم دستکم سالی یک بار.
تخصیص دارایی در مدیریت ثروت یعنی چه؟
یعنی تصمیم بگیریم چند درصد از ثروت در سهام، طلا، درآمد ثابت، ملک و ارز باشد. این درصدها به سن، فاصله تا هدف، ریسکپذیری و تورم بستگی دارد و از انتخابِ تکسهم مهمتر است.
مدیر ثروت چطور پول میگیرد؟
معمولا درصدی از ارزشِ داراییهای تحتِ مدیریت در سال، یا حقالزحمهی ثابت برای برنامهریزی. در سبدگردانی ایران هم کارمزدِ ثابت و کارمزدِ عملکرد رایج است. عددِ دقیق را همیشه از متنِ قرارداد بخوانید، نه از تبلیغ.
آیا مدیریت ثروت فقط برای ثروتمندان است؟
خدمتِ کاملِ آن بیشتر برای داراییهای بزرگ است، ولی اصولش برای همه کار میکند. هر خانوادهای که پولِ اضطراری، بیمه، یک سبدِ متنوع و فهرستِ دارایی و وصیت داشته باشد، در واقع ثروتش را مدیریت میکند.
جمعبندی
مدیریت ثروت یعنی نگاهِ صاحبباغ، نه فقط باغبان. سرمایهگذاری فقط یکی از شش ستون است؛ پولِ اضطراری، بیمه، مالیات، ارث و بازبینی هم به همان اندازه مهماند. در ایران مدیرِ ثروت معمولا خودِ شما هستید که سبدگردان، مشاور، بیمهگر و وکیل را کنار هم میگذارید.
پس امشب یک کاغذ بردارید و قدمِ اول را بروید: فهرستِ داراییها و بدهیها، و ثروتِ خالص. بقیهی قدمها از همین فهرست شروع میشود. تصمیمِ نهایی دربارهی هر سرمایهگذاری هم با خودتان است.