
ضریب همبستگی در سرمایهگذاری چیست؟ فرمول، مثال و نقش آن در تنوعبخشی سبد
فهرست مطالب۹ بخش
- ضریب همبستگی چیست؟ به زبانِ خیلی ساده
- عددِ ضریب همبستگی را چطور بخوانیم؟
- ضریب همبستگی چطور محاسبه میشود؟
- مثالِ عددی: قدمبهقدم با دست حساب کنیم
- محاسبه در اکسل: یک فرمولِ کوتاه
- نقشِ ضریب همبستگی در سبد سرمایهگذاری
- همبستگی منفی چه کمکی به سبد میکند؟
- تنوعبخشی همهٔ ریسک را از بین نمیبرد
- تفاوت ضریب همبستگی و ضریب بتا
- همبستگی طلا، دلار و بورس در ایران چگونه است؟
- طلا و دلار: همقدمترین جفتِ بازارِ ایران
- بورس و دلار: در بلندمدت همجهت، در کوتاهمدت نه همیشه
- بورس و طلا: رابطهای که ثابت نمیماند
- یک مثال: سبد را با عینکِ همبستگی ببینیم
- اشتباههای رایج در استفاده از ضریب همبستگی
- چکلیست: پیش از اضافه کردنِ دارایی تازه به سبد
- سوالات متداول
- جمعبندی
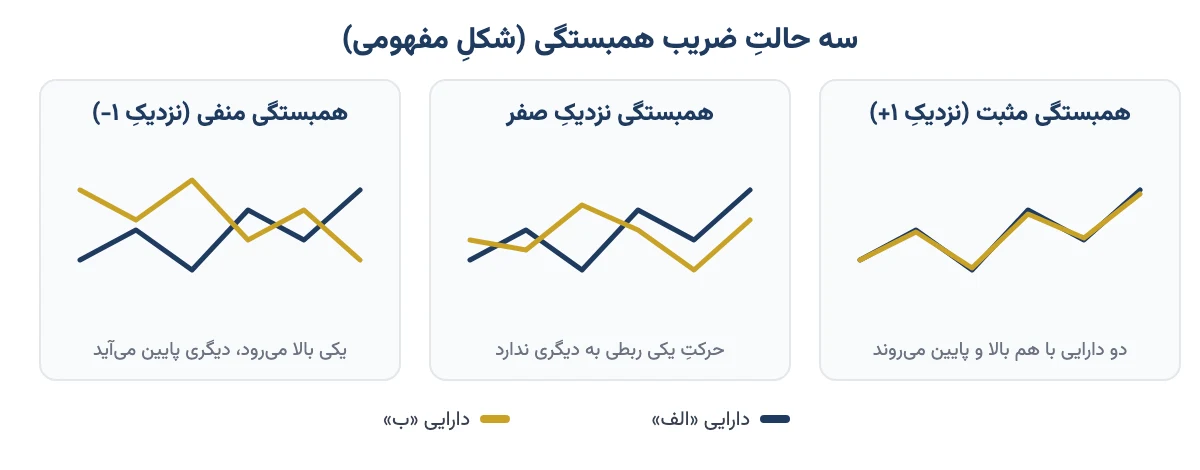
ضریب همبستگی در سرمایهگذاری عددی بین منفی ۱ تا مثبت ۱ است که نشان میدهد دو دارایی چقدر با هم بالا و پایین میروند. نزدیکِ ۱ یعنی تقریباً همقدماند، نزدیکِ صفر یعنی کاری به هم ندارند و منفی یعنی وقتی یکی بالا میرود، دیگری معمولاً پایین میآید. هرچه همبستگیِ داراییهای سبد کمتر باشد، تنوعبخشی واقعیتر است.
خیلیها پیشِ من میآیند و میگویند: «من سبدم را متنوع کردهام؛ ده تا سهم دارم.» بعد که نگاه میکنیم، هر ده سهم در یک روز با هم قرمز میشوند. چرا؟ چون تعدادِ دارایی مهم نیست؛ مهم این است که این داراییها چقدر شبیهِ هم رفتار میکنند. همین «شبیهبودن» را ضریب همبستگی اندازه میگیرد. بیایید با هم، قدمبهقدم و با مثالِ ساده، ببینیم این عدد چیست، چطور حساب میشود و چطور به چیدنِ سبد کمک میکند.
ضریب همبستگی چیست؟ به زبانِ خیلی ساده
دو نفر را تصور کنید که دستدردستِ هم در پارک راه میروند. یکی تند کند، آن یکی هم تند میکند. این یعنی همبستگیِ مثبت. حالا یک الاکلنگ را تصور کنید. یک سر که بالا میرود، آن سر پایین میآید. این یعنی همبستگیِ منفی. دو غریبه هم که هر کدام راهِ خودشان را میروند، همبستگیِ نزدیکِ صفر دارند.
در بازار هم همین است. همبستگی یعنی رابطهٔ حرکتِ دو چیز با هم: دو سهم، سهم و طلا، طلا و دلار، یا هر دو دارایی دیگر. ضریب همبستگی همین رابطه را به یک عدد تبدیل میکند تا بشود مقایسهاش کرد.
یک مثالِ قدیمی و شیرین هم داریم: فروشندهٔ چتر و فروشندهٔ بستنی. روزهای بارانی چتر فروش میرود و بستنی نه. روزهای آفتابی برعکس. اگر کسی در هر دو مغازه شریک باشد، هر روز یکی از دو مغازه برایش درآمد دارد. این همان فکرِ اصلیِ تنوعبخشی است.
عددِ ضریب همبستگی را چطور بخوانیم؟
عدد همیشه بین منفی ۱ و مثبت ۱ است. برای خواندنش یک قاعدهٔ سرانگشتی رایج هست که در جدولِ زیر آمده. مرزها قراردادیاند و در کتابهای مختلف کمی فرق دارند.
| مقدارِ ضریب | نامش | به زبانِ ساده | برای تنوعبخشی |
|---|---|---|---|
| +۱ | همبستگیِ مثبتِ کامل | دقیقاً همقدم؛ مثلِ دو نفرِ دستدرست | هیچ فایدهای ندارد |
| +۰٫۷ تا +۱ | مثبتِ قوی | بیشترِ وقتها با هم بالا و پایین میروند | فایدهٔ کم |
| +۰٫۳ تا +۰٫۷ | مثبتِ متوسط | معمولاً همجهتاند، ولی نه همیشه | فایدهٔ متوسط |
| −۰٫۳ تا +۰٫۳ | ضعیف یا نزدیکِ صفر | تقریباً بیربط به هم | خوب |
| −۰٫۳ تا −۱ | منفی | معمولاً خلافِ هم حرکت میکنند | خیلی خوب، ولی کمیاب |
پس عددِ مثبتِ بالا یعنی دو دارایی تقریباً «یک جنس»اند. اگر هر دو را بخرید، در واقع یک دارایی را دو بار خریدهاید.
ضریب همبستگی چطور محاسبه میشود؟
رایجترین روش، ضریب همبستگیِ پیرسون است، به نامِ آماردانِ انگلیسی، کارل پیرسون. فرمولش این است:
ضریب همبستگی = کوواریانسِ دو دارایی ÷ (انحراف معیارِ اولی × انحراف معیارِ دومی)
دو اصطلاح در این فرمول هست که باید سادهاش کنیم:
- کوواریانس یعنی اینکه دو دارایی معمولاً با هم از میانگینِ خودشان بالاتر یا پایینتر میروند یا نه. مثبت باشد یعنی همجهتاند؛ منفی باشد یعنی خلافِ هم.
- انحراف معیار یعنی اندازهٔ نوسانِ یک دارایی؛ اینکه معمولاً چقدر از میانگینِ خودش دور میشود. دربارهٔ آن در مقالهٔ ریسک چیست و چطور محاسبه میشود مفصل نوشتهام.
مشکلِ کوواریانس این است که عددش به اندازهٔ نوسان بستگی دارد و نمیشود با آن مقایسه کرد. تقسیم بر دو انحراف معیار، عدد را «مرتب» میکند و همیشه بینِ منفی ۱ و مثبت ۱ مینشاند.
مثالِ عددی: قدمبهقدم با دست حساب کنیم
فرض کنیم بازدهِ ماهانهٔ دو دارایی در پنج ماه این بوده است. این عددها فقط مثالاند و به هیچ نماد یا بازهٔ واقعی ربطی ندارند.
| ماه | بازدهِ دارایی «الف» | بازدهِ دارایی «ب» | فاصلهٔ «الف» از میانگین | فاصلهٔ «ب» از میانگین | حاصلضربِ دو فاصله |
|---|---|---|---|---|---|
| ۱ | +۴٪ | +۱٪ | +۲ | ۰ | ۰ |
| ۲ | −۲٪ | +۳٪ | −۴ | +۲ | −۸ |
| ۳ | +۶٪ | −۱٪ | +۴ | −۲ | −۸ |
| ۴ | ۰٪ | +۲٪ | −۲ | +۱ | −۲ |
| ۵ | +۲٪ | ۰٪ | ۰ | −۱ | ۰ |
حالا گامبهگام جلو میرویم:
- میانگین بگیرید. میانگینِ «الف» ۲٪ است (۱۰ ÷ ۵) و میانگینِ «ب» ۱٪ (۵ ÷ ۵).
- فاصلهٔ هر ماه از میانگین را بنویسید. مثلاً ماهِ اول «الف» ۴٪ بوده؛ ۲ واحد بالاتر از میانگین. اینها ستونهای چهارم و پنجم جدولاند.
- فاصلهها را دوتادوتا در هم ضرب و جمع کنید. جمعِ ستونِ آخر میشود منفی ۱۸. همین عدد، صورتِ کسرِ ماست (همان کوواریانس، پیش از تقسیم بر تعداد).
- مجذورِ فاصلههای هر دارایی را جمع کنید. برای «الف»: ۴ + ۱۶ + ۱۶ + ۴ + ۰ = ۴۰. برای «ب»: ۰ + ۴ + ۴ + ۱ + ۱ = ۱۰.
- تقسیم کنید. ریشهٔ دومِ ۴۰ × ۱۰ میشود ریشهٔ ۴۰۰، یعنی ۲۰. پس ضریب همبستگی = منفی ۱۸ ÷ ۲۰ = منفی ۰٫۹.
منفی ۰٫۹ یعنی این دو دارایی در این پنج ماه تقریباً الاکلنگی رفتار کردهاند. هر ماه که «الف» خوب بوده، «ب» بد بوده و برعکس. برای سبد، چنین جفتی خیلی ارزشمند است. البته پنج ماه برای قضاوت خیلی کم است؛ این فقط برای یادگرفتنِ روش بود.
محاسبه در اکسل: یک فرمولِ کوتاه
لازم نیست هر بار با دست حساب کنید. در Excel یا Google Sheets بازدههای دارایی اول را در ستونِ A و دومی را در ستونِ B بنویسید و در یک خانهٔ خالی بزنید: =CORREL(A2:A61,B2:B61). تابعِ PEARSON هم همین جواب را میدهد. اگر اکسلِ شما با تنظیماتِ فارسی کار میکند، ممکن است بهجای ویرگول نقطهویرگول بخواهد.
یک نکتهٔ بسیار مهم: داده را از بازده بسازید، نه از قیمت. یعنی درصدِ تغییرِ هر روز یا هر ماه. چرا؟ این را در بخشِ اشتباهها با مثالِ تورمِ ایران توضیح دادهام؛ همین یک نکته جلوی خیلی از نتیجهگیریهای غلط را میگیرد.
نقشِ ضریب همبستگی در سبد سرمایهگذاری
حالا میرسیم به سؤالِ اصلی: این عدد به چه دردِ سبدِ ما میخورد؟ جوابِ کوتاه این است که همبستگیِ پایین، نوسانِ کلِ سبد را کم میکند، بیآنکه لزوماً بازده را کم کند. این حرف، هستهٔ نظریه پرتفوی مدرن است که هری مارکوویتز در سالِ ۱۹۵۲ مطرح کرد.
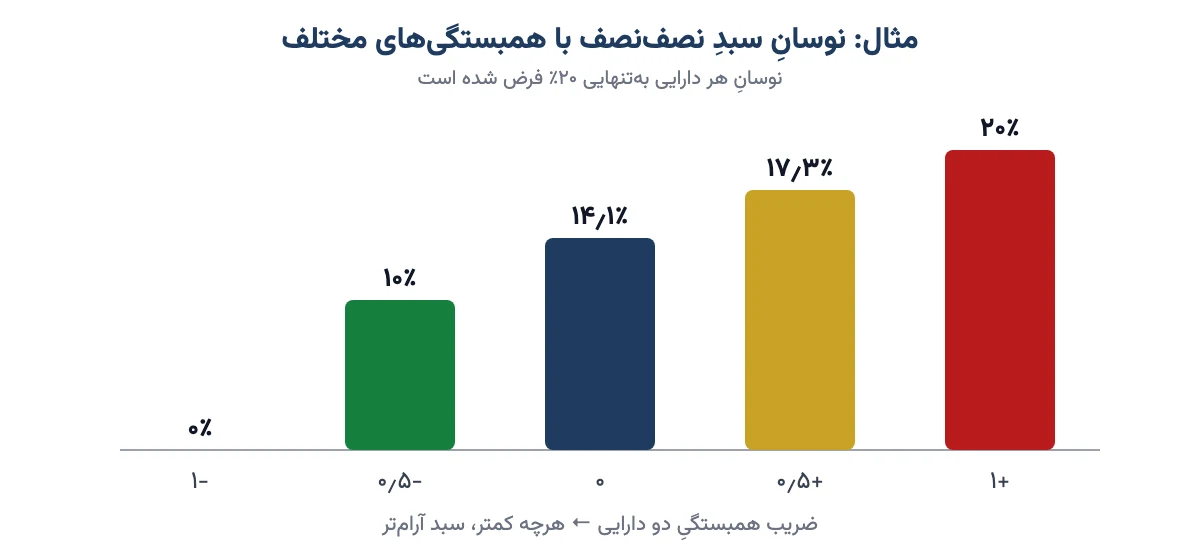
بیایید با هم حساب کنیم. فرض کنیم دو دارایی داریم که هر دو سالانه حدودِ ۲۰٪ نوسان (انحراف معیار) دارند. نصفِ پول را در اولی و نصف را در دومی میگذاریم. نوسانِ کلِ این پرتفو به ضریب همبستگیِ آن دو بستگی دارد:
| ضریب همبستگیِ دو دارایی | نوسانِ کلِ سبد | یعنی چه |
|---|---|---|
| +۱ | ۲۰٪ | هیچ کاهشی؛ انگار یک دارایی خریدهاید |
| +۰٫۵ | حدودِ ۱۷٫۳٪ | کمی آرامتر |
| ۰ | حدودِ ۱۴٫۱٪ | تقریباً یکسوم کمتر |
| −۰٫۵ | ۱۰٪ | نصف شد |
| −۱ | ۰٪ | نوسان کاملاً خنثی شد (در عمل تقریباً پیدا نمیشود) |
این جدول با فرمولِ استانداردِ ریسکِ سبدِ دودارایی حساب شده است. نکتهاش ساده است: دو دارایی با نوسانِ یکسان، اگر همبستگیشان صفر باشد، با هم حدودِ یکسوم آرامتر از هر کدام بهتنهاییاند. و این آرامش مفت است؛ بازدهِ متوسط را کم نمیکند.
پس وقتی برای تشکیل پرتفوی دارایی انتخاب میکنید، فقط نپرسید «این دارایی چقدر سود میدهد؟» بپرسید «این دارایی با بقیهٔ سبدم چقدر همقدم است؟»
همبستگی منفی چه کمکی به سبد میکند؟
همبستگیِ منفی مثلِ کمربندِ ایمنی است. روزی که یک بخشِ سبد زمین میخورد، بخشِ دیگر معمولاً بالا میرود یا دستکم کمتر افت میکند. نتیجه این است که ارزشِ کلِ داراییتان کمتر تکان میخورد.
این آرامش فقط روی کاغذ نیست. سبدی که کمتر تکان بخورد، آدم را کمتر میترساند. کمتر ترسیدن یعنی کمتر فروختن در کف. خیلی از ضررهای بزرگ را نه بازار، بلکه فروشِ هیجانیِ خودمان میسازد.
اما یک واقعیت را هم بگویم: داراییای که همیشه و با اطمینان همبستگیِ منفی داشته باشد، تقریباً وجود ندارد. در عمل، دنبالِ داراییهایی با همبستگیِ پایین یا نزدیکِ صفر باشید. همین هم کارِ بزرگی میکند.
تنوعبخشی همهٔ ریسک را از بین نمیبرد
ریسک دو بخش دارد. یک بخشش مالِ خودِ شرکت یا دارایی است، مثلِ آتشسوزیِ کارخانه یا مدیریتِ بد. به این میگویند ریسکِ غیرسیستماتیک و با تنوعبخشی کم میشود. بخشِ دیگرش ریسک سیستماتیک است؛ یعنی ریسکِ کلِ بازار و اقتصاد، مثلِ یک شوکِ ارزی یا تصمیمِ ناگهانیِ دولتی. این بخش با خریدِ سهمِ بیشتر از بین نمیرود.
برای همین است که در بورسِ تهران، ده سهم داشتن لزوماً یعنی تنوع نیست. وقتی کلِ بازار با یک خبر تکان میخورد، بیشترِ سهمها با هم حرکت میکنند و همبستگیشان بالا میرود. در مدیریت سرمایه و ریسک این دو نوع ریسک را بیشتر باز کردهام.
تفاوت ضریب همبستگی و ضریب بتا
این دو را زیاد با هم اشتباه میگیرند. همبستگی فقط میگوید جهتِ حرکتِ دو دارایی چقدر یکی است. ضریب بتا میگوید یک سهم نسبت به کلِ بازار چقدر شدیدتر یا آرامتر حرکت میکند. رابطهشان این است:
بتا = ضریب همبستگیِ سهم با بازار × (نوسانِ سهم ÷ نوسانِ بازار)
مثال: سهمی که همبستگیاش با شاخص ۰٫۵ است ولی دو برابرِ بازار نوسان دارد، بتای ۱ دارد. پس بتای ۱ لزوماً یعنی «همقدمِ کاملِ بازار» نیست. برای چیدنِ سبد، به همبستگی نگاه کنید. برای سنجیدنِ حساسیتِ یک سهم به بازار، به بتا.
همبستگی طلا، دلار و بورس در ایران چگونه است؟
این پرسشی است که خیلی از من میپرسند. جوابِ صادقانه این است که این رابطهها عددِ ثابتی ندارند و با زمان عوض میشوند. ولی الگوهای کلیشان را میشود فهمید، به شرطی که سازوکارشان را بدانیم.
طلا و دلار: همقدمترین جفتِ بازارِ ایران
قیمتِ طلا در ایران از سه چیز به دست میآید: قیمتِ جهانیِ انس، قیمتِ دلارِ بازارِ آزاد و حبابِ داخلی. پس هر چیزی که دلار را بالا ببرد، طلا را هم بالا میبرد. برای همین، همبستگیِ بازدهِ طلا و دلار در ایران معمولاً مثبت و قوی است.
معنیاش برای سبدِ شما این است: اگر نصفِ پولتان طلا و نصفش دلار باشد، تنوعِ زیادی ندارید. هر دو تا حدِ زیادی به یک عامل، یعنی نرخِ ارز، وابستهاند. البته کاملاً یکی هم نیستند، چون انسِ جهانی و حباب هم سهم دارند. قیمتِ روزشان را در صفحههای قیمت طلا امروز و قیمت دلار امروز میتوانید کنارِ هم ببینید.
انواعِ طلا هم با هم همبستگیِ بالا دارند. صندوقِ طلا، گواهیِ سکه و حتی سهامِ شرکتهای طلایی، همه از قیمتِ طلا در ایران اثر میگیرند. یعنی سه نوع طلا خریدن، سه نوع دارایی خریدن نیست.
بورس و دلار: در بلندمدت همجهت، در کوتاهمدت نه همیشه
در بلندمدت، تورم قیمتِ تقریباً همه چیز را به تومان بالا میبرد؛ هم دلار را، هم شاخص کل بورس را. شرکتهای صادراتمحور هم از گرانشدنِ دلار سود میبرند. برای همین، اگر نمودارِ قیمتِ بیستساله را کنارِ هم بگذارید، هر دو بالا رفتهاند.
ولی این تصویر گولزننده است. در مقالهٔ بهترین سرمایهگذاری در ایران وقتی اثرِ تورم را از دلار و شاخصِ بورس کم کردیم، همبستگیشان تقریباً صفر (منفی ۰٫۱۱) شد. یعنی آنچه این دو را به هم وصل میکند بیشتر خودِ تورم است، نه یک رابطهٔ مستقیم. در کوتاهمدت هم بارها پیش آمده که دلار بالا رفته و بورس درجا زده یا برعکس.
بورس و طلا: رابطهای که ثابت نمیماند
بورس و طلا گاهی با هم بالا میروند، مثلاً در موجِ تورمی. گاهی هم از هم جدا میشوند؛ مثلاً وقتی ترس در بازارِ سهام زیاد است و پول به سمتِ داراییهای امن میرود. من در دورهٔ طلا هم گفتهام که بعضیها وقتی بورس خراب میشود سراغِ طلا میروند و برعکس. ولی این را نمیشود قانون کرد؛ زمانبندیِ این جابهجاییها سخت است.
جدولِ زیر الگوهای رایج را خلاصه میکند. اینها گرایشِ کلیاند، نه عددِ دقیق. پیش از هر تصمیم، همبستگی را با دادهٔ تازه و بازدهِ همان بازه خودتان حساب کنید.
| جفتِ دارایی | گرایشِ معمول | چرا |
|---|---|---|
| طلا و دلار | مثبتِ قوی | قیمتِ طلا در ایران مستقیم از نرخِ دلار ساخته میشود |
| صندوقِ طلا و سکهٔ فیزیکی | مثبتِ قوی | هر دو تابعِ قیمتِ طلای داخلاند؛ فرقشان بیشتر در حباب است |
| سهام با هم در بورسِ تهران | معمولاً مثبت و بالا | شوکهای کلانِ مشترک و رفتارِ جمعیِ بازار |
| شاخصِ بورس و دلار | بلندمدت همجهت؛ کوتاهمدت متغیر | تورمِ مشترک؛ اثرِ دلار بر صادرکنندهها |
| شاخصِ بورس و طلا | متغیر؛ گاهی مثبت، گاهی جدا | بستگی به اینکه موجِ تورمی است یا موجِ ترس |
| صندوقِ درآمد ثابت و سهام | نزدیکِ صفر | بازدهِ صندوق بیشتر از سودِ اوراق و سپرده میآید، نه از قیمتِ سهام |
پس اگر سبدی میخواهید که واقعاً متنوع باشد، داراییهایی کنارِ هم بگذارید که دلیلِ بالا و پایین رفتنشان فرق دارد. همبستگی همین دلیلها را در یک عدد نشان میدهد.
یک مثال: سبد را با عینکِ همبستگی ببینیم
فرض کنید خانمی ۲۰۰ میلیون تومان پسانداز دارد. اینها فقط مثالاند و پیشنهادِ خرید نیستند. دو جور میتواند بچیند:
- سبدِ اول: ۱۰۰ میلیون سکه، ۵۰ میلیون صندوقِ طلا، ۵۰ میلیون دلار. سه اسم، ولی هر سه به نرخِ ارز وابستهاند. روزی که دلار پایین بیاید، کلِ سبد با هم افت میکند.
- سبدِ دوم: بخشی طلا، بخشی صندوق با درآمد ثابت و بخشی سهام یا صندوقِ سهامی. این سه دلیلِ متفاوتی برای بالا و پایین رفتن دارند. ممکن است در یک سالِ خاص کمتر از سبدِ اول سود کند، ولی تکانهایش کمتر است.
کدام بهتر است؟ این را هدف، زمان و حوصلهٔ خودتان تعیین میکند. اما حالا دستکم میدانید سبدِ اول، با اینکه سه دارایی دارد، در عمل یک شرطِ بزرگ روی دلار است. تصمیمِ نهایی با خودتان. اگر میخواهید دستههای اصلیِ دارایی را بشناسید، مقالهٔ پنج کلاس دارایی در پرتفوی شخصی را ببینید.
اشتباههای رایج در استفاده از ضریب همبستگی
ضریب همبستگی ابزارِ خوبی است، ولی اگر بد به کارش ببریم، نتیجهٔ غلط میدهد. این شش اشتباه را زیاد دیدهام:
- محاسبه با قیمت بهجای بازده. در ایرانِ تورمی، قیمتِ تقریباً همه چیز در بلندمدت بالا میرود: نان، خانه، دلار، سهم. اگر قیمتها را مقایسه کنید، انگار همه با هم همبستگیِ بالا دارند. این همبستگیِ ساختگی است. همیشه درصدِ تغییرِ هر دوره را مقایسه کنید.
- دادهٔ خیلی کم. پنج یا ده عدد برای قضاوت کافی نیست. دستکم چند ده دادهٔ همبازه (مثلاً ۶۰ ماه یا چند صد روزِ معاملاتی) لازم است.
- همبستگی را علت فرض کردن. اینکه دو چیز با هم بالا میروند، یعنی لزوماً یکی دیگری را بالا نبرده. شاید هر دو از یک عاملِ سوم، مثلِ تورم، اثر گرفتهاند.
- ثابت فرض کردنِ همبستگی. همبستگی با زمان عوض میشود. در بحرانها، همبستگیِ بیشترِ داراییهای پرریسک بالا میرود؛ یعنی درست وقتی که بیشتر از همه به تنوع نیاز دارید، تنوع کمرنگ میشود. مثالِ معروفش همبستگی بیت کوین با شاخصهای جهانی است که زمانی نزدیکِ صفر بود و بعد بالا رفت.
- یک صنعت را تنوع دانستن. پنج سهم از یک گروه، مثلاً پنج پالایشگاه، تقریباً یک داراییاند. همه به یک خوراک، یک نرخِ ارز و یک قیمتِ جهانی وابستهاند.
- فراموش کردنِ اندازهٔ حرکت. همبستگیِ ۰٫۹ یعنی همجهتاند، نه اینکه به یک اندازه حرکت میکنند. یکی ممکن است ۲٪ بالا برود و دیگری ۱۰٪.
پس عددِ همبستگی را همیشه با سه سؤال کنارش بخوانید: از چه دادهای آمده، در چه بازهای، و چه دلیلی پشتِ آن است؟
چکلیست: پیش از اضافه کردنِ دارایی تازه به سبد
دفعهٔ بعد که خواستید چیزِ تازهای به سبدتان اضافه کنید، این چند سؤال را از خودتان بپرسید:
- این دارایی به چه دلیلی بالا و پایین میرود؟ این دلیل با دلیلِ داراییهای فعلیام فرق دارد؟
- همبستگیِ بازدهِ آن با بزرگترین بخشِ سبدم چقدر است؟ با بازدهِ ماهانهٔ دستکم چند سال حساب کردهام؟
- در یک بحرانِ گذشته، مثلاً یک جهشِ ارزی یا ریزشِ بزرگِ بورس، این دارایی چه رفتاری داشت؟
- آیا فقط «اسمِ» دیگری از همان دارایی است؟ مثلاً صندوقِ طلا کنارِ سکه.
- نقدشوندگیاش چطور است؟ اگر روزِ سخت لازمش داشتم، میتوانم سریع بفروشم؟
- هزینهٔ خرید و فروش و نگهداریاش چقدر از فایدهٔ تنوعش را میخورد؟
سوالات متداول
ضریب همبستگی در سرمایه گذاری یعنی چه؟
عددی بین منفی ۱ و مثبت ۱ که نشان میدهد بازدهِ دو دارایی چقدر با هم بالا و پایین میرود. نزدیکِ ۱ یعنی همقدم، نزدیکِ صفر یعنی بیربط و منفی یعنی معمولاً خلافِ هم. از آن برای تنوعبخشی و کاهشِ نوسانِ سبد استفاده میشود.
ضریب همبستگی چطور محاسبه میشود؟
با فرمولِ پیرسون: کوواریانسِ بازدهِ دو دارایی تقسیم بر حاصلضربِ انحراف معیارِ آن دو. در اکسل کافی است بازدهها را در دو ستون بنویسید و از تابعِ CORREL استفاده کنید. حتماً با درصدِ تغییرات حساب کنید، نه با خودِ قیمتها.
همبستگی منفی چه کمکی به سبد میکند؟
وقتی یک بخشِ سبد افت میکند، بخشِ دیگر معمولاً بالا میرود یا کمتر افت میکند. در نتیجه نوسانِ کلِ سبد کم میشود و احتمالِ فروشِ هیجانی در کف هم پایین میآید. داراییای با همبستگیِ منفیِ پایدار کمیاب است؛ همبستگیِ نزدیکِ صفر هم کمکِ بزرگی است.
همبستگی طلا و دلار در ایران چقدر است؟
معمولاً مثبت و قوی است، چون قیمتِ طلا در ایران از انسِ جهانی، نرخِ دلارِ آزاد و حباب ساخته میشود. عددِ دقیقش با بازهٔ زمانی تغییر میکند. برای همین داشتنِ همزمانِ طلا و دلار در سبد، تنوعِ زیادی ایجاد نمیکند.
همبستگی بورس و طلا مثبت است یا منفی؟
ثابت نیست. در موجهای تورمی هر دو ممکن است با هم بالا بروند و در دورههای ترس، پول از سهام به سمتِ طلا برود و از هم جدا شوند. پس نباید یک عددِ همیشگی برایش فرض کرد و بهتر است با دادهٔ تازه دوباره حسابش کرد.
فرق ضریب همبستگی با ضریب بتا چیست؟
همبستگی فقط همجهتبودنِ دو دارایی را میسنجد. بتا میگوید یک سهم نسبت به کلِ بازار چقدر شدیدتر یا آرامتر حرکت میکند. بتا برابر است با همبستگیِ سهم با بازار ضرب در نسبتِ نوسانِ سهم به نوسانِ بازار.
چند سهم برای تنوعبخشی کافی است؟
عددِ جادویی ندارد؛ کیفیتِ تنوع از تعداد مهمتر است. ده سهم از یک صنعت تقریباً یک داراییاند. چند دارایی با دلیلهای متفاوت برای بالا و پایین رفتن، مثلِ سهام، طلا و درآمد ثابت، معمولاً تنوعِ واقعیتری میسازند.
آیا همبستگی بالا یعنی یکی علت دیگری است؟
نه. همبستگی فقط میگوید دو چیز با هم حرکت کردهاند، نه اینکه یکی دیگری را حرکت داده. در ایران خیلی وقتها عاملِ سومی مثلِ تورم یا نرخِ ارز هر دو را با هم بالا میبرد.
جمعبندی
ضریب همبستگی به ما میگوید داراییهای سبدمان واقعاً متفاوتاند یا فقط اسمشان فرق دارد. هرچه همبستگی کمتر باشد، سبد آرامتر است و ریسک بهتر پخش میشود. در ایران، طلا و دلار معمولاً همقدماند. بورس با هر دو رابطهای متغیر دارد و صندوقِ درآمد ثابت تقریباً راهِ خودش را میرود.
پس دفعهٔ بعد که خواستید سبدتان را بچینید، فقط نپرسید «چه چیزی بیشتر سود میدهد؟» بازدهِ ماهانهٔ داراییها را در یک صفحهٔ اکسل بگذارید، با CORREL همبستگیشان را حساب کنید و ببینید تخممرغهایتان واقعاً در چند سبدِ جداست.