
ریسک اعتباری چیست؟ انواع، سنجش و اثر آن بر اوراق بدهی
فهرست مطالب۱۲ بخش
- ریسک اعتباری چیست؟ به زبانِ ساده
- ریسک اعتباری کجای زندگیِ ما هست؟
- ریسک اعتباری در اوراق بدهی یعنی چه؟
- ارکانِ اوراق: چه کسی بدهکار است و چه کسی ضامن؟
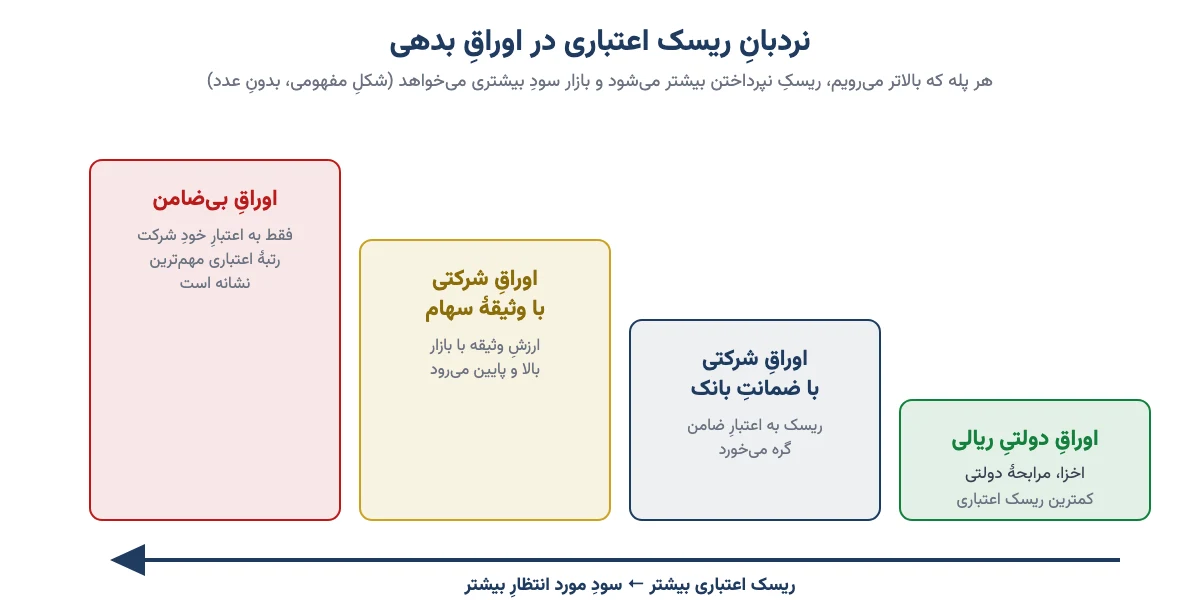
- اوراق دولتی ریسک اعتباری دارند؟
- انواع ریسک اعتباری
- ریسک اعتباری در کنارِ انواعِ دیگرِ ریسک
- ریسک اعتباری چطور سنجیده میشود؟
- پنج پرسشی که هر وامدهنده میپرسد
- حسابِ ساده: زیانِ مورد انتظار
- رتبه اعتباری چطور تعیین میشود؟
- صرف ریسک و اسپرد اعتباری: چرا اوراقِ پرریسک سودِ بیشتری میدهند؟
- چکلیست: پیش از خریدِ اوراقِ شرکتی اینها را ببینید
- چهار اشتباهِ رایج دربارهٔ ریسک اعتباری
- برای کم کردنِ ریسک اعتباری چه کنیم؟
- سوالات متداول
- جمعبندی
به یکی از فامیل پول قرض دادهاید و سرِ موعد، بهجای پول، عذرخواهی تحویل گرفتهاید؟ اسمِ همین نگرانی در بازارِ مالی ریسک اعتباری است. ریسک اعتباری یعنی احتمالِ اینکه کسی که از شما پول گرفته، سودش را دیر بدهد، کم بدهد یا اصلِ پول را اصلاً پس ندهد. فرقی نمیکند طرفِ شما یک شرکت باشد، یک بانک یا حتی یک دولت.
این ریسک در هر قرضی هست: سپردهٔ بانکی، اوراقِ بدهی، فروشِ نسیه و چکی که در جیب دارید. بیایید با هم ببینیم ریسک اعتباری از کجا میآید، چند نوع دارد، چطور سنجیده میشود و پیش از خریدِ اوراق چه چیزهایی را باید چک کنید.
ریسک اعتباری چیست؟ به زبانِ ساده
هر وقت پولتان را به کسی میسپارید و او قول میدهد بعداً پس بدهد، به او «اعتبار» دادهاید. اعتبار یعنی اعتماد به اینکه سرِ قولش میماند. ریسک اعتباری هم یعنی این اعتماد ممکن است بشکند.
به شکستنِ این قول نکول میگویند. نکول یعنی بدهکار در موعدِ قرارداد، سود یا اصلِ بدهی را نپردازد. نکولِ بدهی همیشه کامل نیست؛ گاهی بدهکار فقط چند ماه دیر میدهد، گاهی بخشی را میدهد و بقیه را نه.
یک تشبیهِ آشنا کمک میکند. چکِ برگشتی را در نظر بگیرید. شما جنس دادهاید و چک گرفتهاید. روزِ موعد، بانک میگوید حساب موجودی ندارد. پولِ شما از بین نرفته، ولی گیر افتاده و برای گرفتنش باید وقت و هزینه بگذارید. این دقیقاً چهرهٔ روزمرهٔ ریسک اعتباری است.
پس ریسک اعتباری دربارهٔ «طرفِ مقابل» است، نه دربارهٔ بالا و پایین رفتنِ قیمتها. سؤالِ اصلیاش یک جمله است: آیا این آدم یا این شرکت توان و نیتِ پس دادنِ پولِ مرا دارد؟
ریسک اعتباری کجای زندگیِ ما هست؟
خیلیها فکر میکنند ریسک اعتباری فقط مالِ بانکدارها و کارشناسهاست. ولی اگر کمی دقت کنیم، هر روز با آن سروکار داریم.
- سپردهٔ بانکی: وقتی پول را در بانک میگذارید، در واقع به بانک قرض دادهاید. اگر بانک ورشکست شود، این قرض در خطر است.
- اوراقِ بدهی: وقتی اوراقِ یک شرکت را میخرید، به آن شرکت پول قرض دادهاید و منتظرِ سود و اصلِ پول هستید.
- فروشِ نسیه: مغازهداری که جنس را قسطی یا با چک میفروشد، هر روز با ریسک اعتباری مشتریهایش زندگی میکند.
- صندوقهای درآمد ثابت: این صندوقها پولِ شما را در اوراق و سپرده میگذارند؛ پس ریسکِ اعتباریِ همان اوراق و بانکها، غیرمستقیم به شما هم میرسد.
یک نمونهٔ واقعی و نزدیک هم داریم. در آبان ۱۴۰۴ بانک مرکزی بانک آینده را بهدلیلِ زیانِ انباشتهٔ سنگین منحل کرد و آن را در بانک ملی ادغام کرد. این بار سپردهها با تصمیمِ حاکمیت تضمین شد. ولی همین ماجرا یادمان میدهد که «بانک» هم بدهکار است و بدهکار میتواند به مشکل بخورد. سالها قبلتر، سپردهگذارانِ برخی مؤسسههای اعتباریِ غیرمجاز تجربهٔ بسیار تلختری داشتند.
پس هر جا سودِ بیشتری از بقیه وعده داده میشود، اول بپرسید: «پولِ من دستِ چه کسی است و اگر او نتوانست پس بدهد، چه کسی پاسخگوست؟»
ریسک اعتباری در اوراق بدهی یعنی چه؟
اوراقِ بدهی یعنی سندِ قرض. شرکت یا دولت به پول نیاز دارد. بهجای وام گرفتن از بانک، از مردم قرض میگیرد و در عوض به آنها ورقه میدهد. این ورقه میگوید چه سودی، در چه تاریخهایی پرداخت میشود و اصلِ پول کِی برمیگردد. در دنیا به آن «اوراق قرضه» میگویند. در ایران چون بهرهٔ ثابت با قواعدِ شرعی سازگار نیست، این اوراق به شکلِ صکوک منتشر میشوند: مرابحه، اجاره، مشارکت و مانندِ آنها.
ریسک اعتباری در اوراق بدهی یعنی احتمالِ اینکه شرکتی که اوراق را منتشر کرده، سودِ دورهای یا مبلغِ اسمی را در سررسید نپردازد. برای فهمیدنِ اینکه این خطر چقدر است، باید بدانیم چه کسانی پشتِ اوراق ایستادهاند.
ارکانِ اوراق: چه کسی بدهکار است و چه کسی ضامن؟
هر اوراقِ شرکتی در ایران چند «رکن» دارد. لازم نیست همه را حفظ کنید؛ همین چهار تا کافی است:
- بانی: شرکتی که واقعاً پول را لازم دارد و در نهایت باید آن را پس بدهد. بدهکارِ اصلی اوست.
- ناشر: یک شرکتِ واسط که فقط برای انتشارِ اوراق ساخته میشود و پول را از مردم جمع میکند و به بانی میرساند.
- ضامن: کسی که قول داده اگر بانی نپرداخت، خودش بپردازد. معمولاً یک بانک یا نهادِ مالی است. گاهی هم بهجای ضامن، سهام یا دارایی دیگری وثیقه گذاشته میشود.
- عاملِ پرداخت: نهادی که سودها را در موعد به حسابِ دارندگانِ اوراق واریز میکند.
ضامن مثلِ همان کسی است که پشتِ چکِ یک آشنا را امضا میکند. اگر صاحبِ چک نپرداخت، سراغِ او میروید. پس در اوراقِ ضمانتشده، ریسک اعتباری در واقع به اعتبارِ ضامن گره میخورد، نه فقط به خودِ شرکت. طبقِ مقررات، شرکتهایی که رتبهٔ اعتباریِ مناسبی گرفتهاند میتوانند تا سقفی مشخص، بدونِ ضامن هم اوراق منتشر کنند. آنجا تمامِ بار روی دوشِ اعتبارِ خودِ شرکت است.
اوراق دولتی ریسک اعتباری دارند؟
جوابِ کوتاه: خیلی کم، ولی صفر نه. دولت مالیات میگیرد و در کشوری که پولِ خودش را منتشر میکند، تقریباً همیشه میتواند بدهیِ ریالیِ خود را بپردازد. برای همین بازدهِ اوراق خزانه اسلامی (اخزا) را «نرخِ بدونِ ریسک» بازارِ ایران میدانند.
ولی دو نکته را فراموش نکنید. اول، دولت ممکن است پول را سرِ موعد بدهد، اما با پولی که تورم ارزشش را کم کرده است. این دیگر ریسکِ اعتباری نیست، ریسکِ تورم است. دوم، در دنیا دولتهایی بودهاند که بدهیِ خود را نپرداختهاند؛ بهخصوص وقتی بدهی به ارزِ خارجی بوده است. به این ریسکِ حاکمیتی میگویند.
پس اوراقِ دولتیِ ریالی کمریسکترین اوراقِ بازارِ ایراناند، اما «کمریسک» با «بیریسک» فرق دارد.
انواع ریسک اعتباری
ریسک اعتباری فقط «پول را نداد» نیست. چند شکلِ مختلف دارد که هر کدام جیبِ شما را از راهی متفاوت کوچک میکند. جدولِ زیر آنها را کنار هم گذاشته است.
| نوع | یعنی چه؟ | مثالِ روزمره |
|---|---|---|
| ریسکِ نکول | بدهکار سود یا اصلِ پول را نمیدهد یا دیر میدهد. | چکِ برگشتی |
| ریسکِ افتِ رتبه | بدهکار هنوز میپردازد، ولی وضعش بدتر شده و رتبهٔ اعتباریاش پایین میآید؛ قیمتِ اوراقش هم پایین میآید. | مستأجری که اجاره را میدهد، ولی شنیدهاید کارش را از دست داده است. |
| ریسکِ اسپرد | بازار برای همان بدهکار سودِ بیشتری طلب میکند و قیمتِ اوراقِ قدیمی افت میکند. | وقتی همه نگرانِ یک صنعت میشوند، حتی شرکتهای سالمِ آن صنعت هم باید سودِ بیشتری بدهند. |
| ریسکِ طرفِ مقابل | طرفِ یک قرارداد (مثلاً قراردادِ آتی یا آپشن) به تعهدش عمل نمیکند. | پیشفروشِ آپارتمانی که سازندهاش تحویل نمیدهد. |
| ریسکِ تمرکز | همهٔ قرضها به یک نفر یا یک صنعت داده شده است. | همهٔ پسانداز را به یک نفر قرض دادن. |
| ریسکِ حاکمیتی یا کشوری | دولتِ یک کشور نمیپردازد یا جلوی پرداخت به خارج را میگیرد. | بدهیِ ارزیِ دولتهایی که دچارِ بحران شدهاند. |
نکتهٔ مهمِ جدول این است: برای ضرر کردن لازم نیست حتماً نکول اتفاق بیفتد. همین که بازار به بدهکار بدبین شود، قیمتِ اوراقش پایین میآید و اگر مجبور شوید زودتر بفروشید، ضرر کردهاید.
ریسک اعتباری در کنارِ انواعِ دیگرِ ریسک
اگر بپرسید ریسک چیست، جوابِ کلی این است: فاصلهٔ بینِ آنچه انتظار داریم و آنچه واقعاً اتفاق میافتد. ریسک اعتباری فقط یکی از انواعِ ریسک است. دارندهٔ اوراق معمولاً با چهار ریسکِ دیگر هم روبهروست. جدولِ زیر فرقشان را نشان میدهد.
| ریسک | از کجا میآید؟ | حتی اوراقِ دولتی هم دارد؟ |
|---|---|---|
| ریسکِ اعتباری | ضعفِ بدهکار | خیلی کم |
| ریسکِ نرخِ بهره | بالا رفتنِ نرخِ سودِ بازار و افتِ قیمتِ اوراقِ قدیمی | بله |
| ریسکِ تورم | کم شدنِ قدرتِ خریدِ پولی که پس میگیرید | بله |
| ریسکِ نقدشوندگی | پیدا نشدنِ خریدار وقتی میخواهید بفروشید | کم، بسته به نماد |
| ریسکِ بازار | نوسانِ کلیِ قیمتها با خبرها و هیجانِ بازار | کم |
پس اوراقِ دولتی ریسکِ اعتباریِ بسیار کمی دارند، ولی از نرخ بهره و تورم در امان نیستند. اوراقِ شرکتی علاوه بر اینها، ریسکِ اعتباری هم دارند و برای همین باید سودِ بیشتری بدهند.
ریسک اعتباری چطور سنجیده میشود؟
بانکها، مؤسسههای رتبهبندی و مدیرانِ صندوقها برای سنجشِ ریسک اعتباری دو ابزارِ اصلی دارند: یک فهرستِ پرسشِ کیفی و یک حسابِ ساده.
پنج پرسشی که هر وامدهنده میپرسد
در دنیا به این روش «پنج C» میگویند. ولی اسمش مهم نیست؛ این همان سؤالهایی است که یک بقالِ باتجربه هم پیش از نسیه دادن در ذهنش میپرسد:
- شخصیت: این آدم یا شرکت تا حالا خوشحساب بوده؟ سابقهٔ چکِ برگشتی یا بدهیِ معوق دارد؟
- توانِ پرداخت: درآمدش آنقدر هست که قسط را بدهد؟ برای شرکت یعنی سودِ عملیاتی و جریانِ نقد.
- سرمایه: چقدر از پولِ خودش وسط گذاشته؟ شرکتی که بیشترِ داراییاش با قرض خریده شده، شکنندهتر است.
- وثیقه: اگر نپرداخت، چه چیزی میشود فروخت تا پول برگردد؟
- شرایط: وضعِ صنعت و اقتصاد چطور است؟ رکود، جهشِ ارز یا قیمتگذاریِ دستوری میتواند حتی شرکتِ خوشحساب را هم زمین بزند.
اگر صورتهای مالی را میشناسید، بخشِ زیادی از این پرسشها را با نسبتهای اهرمی و ساختار سرمایه و نسبتهای نقدشوندگی میتوان جواب داد. نسبتِ بدهی بالا یعنی شرکت سنگین بار است؛ نسبتِ جاریِ پایین یعنی پولِ نقدِ کافی برای بدهیهای کوتاهمدت ندارد.
حسابِ ساده: زیانِ مورد انتظار
حرفهایها ریسک اعتباری را با سه عدد میسنجند:
- احتمالِ نکول: از هر ۱۰۰ بدهکارِ شبیهِ این، چند نفر نمیپردازند؟
- زیانِ هنگامِ نکول: اگر نپرداخت، چند درصدِ پول از دست میرود و چند درصدش با وثیقه و پیگیری برمیگردد؟
- مبلغِ در معرضِ خطر: چقدر پول دستِ اوست؟
زیانِ مورد انتظار یعنی حاصلضربِ این سه عدد. بیایید با یک مثالِ فرضی حساب کنیم. فرض کنید ۱۰۰ میلیون تومان اوراقِ یک شرکت خریدهاید. احتمالِ نکولِ این شرکت در یک سال ۲٪ است و اگر نکول کند، ۶۰٪ پول از دست میرود.
۱۰۰ میلیون × ۲٪ × ۶۰٪ = ۱٫۲ میلیون تومان. یعنی بهطورِ متوسط هر سال حدودِ ۱٫۲٪ از پولتان در خطرِ از دست رفتن است. حالا اگر این اوراق فقط ۱ واحدِ درصد بیشتر از اوراقِ دولتی سود بدهد، عملاً برای این ریسک هیچ پاداشی نگرفتهاید. این عددها فقط مثالاند، ولی منطقشان همیشه درست است.
پس پیش از اینکه به سودِ بالاترِ یک اوراق دل ببندید، از خودتان بپرسید: «این سودِ اضافه، زیانِ احتمالی را جبران میکند یا نه؟»
رتبه اعتباری چطور تعیین میشود؟
بیشترِ ما وقت و اطلاعاتِ لازم برای بررسیِ صورتهای مالیِ هر شرکت را نداریم. اینجا مؤسسات رتبهبندی به کار میآیند. رتبهٔ اعتباری یعنی نمرهای که یک مؤسسهٔ مستقل به توانِ یک بدهکار برای پرداختِ بهموقعِ تعهداتش میدهد.
مؤسسهٔ رتبهبندی صورتهای مالی، جریانِ نقد، میزانِ بدهی، وضعِ صنعت، کیفیتِ مدیریت، وثیقهها و اعتبارِ ارکانِ اوراق را بررسی میکند. بعد یک حرف یا ترکیبی از حروف به بدهکار یا به خودِ اوراق میدهد. مقیاسِ رایج در دنیا، مثلاً در S&P، اینطور است:
| رتبه | معنی به زبانِ ساده | گروه |
|---|---|---|
| AAA | توانِ پرداختِ بسیار قوی؛ کمترین ریسک | سرمایهگذاری |
| AA | توانِ پرداختِ خیلی قوی | سرمایهگذاری |
| A | قوی، ولی به تغییرِ شرایط کمی حساستر | سرمایهگذاری |
| BBB | کافی؛ در شرایطِ بد ممکن است ضعیف شود | سرمایهگذاری (پایینترین پله) |
| BB و B | بیشتر به اوضاعِ خوبِ اقتصاد وابسته است | سفتهبازانه (پرریسک) |
| CCC تا C | در آستانهٔ نکول | بسیار پرریسک |
| D | نکول کرده است | نکول |
مرزِ مهمِ جدول بینِ BBB و BB است. اوراقِ بالای این مرز «درجهٔ سرمایهگذاری» نام دارند. اوراقِ پایینِ آن پرریسکاند و در دنیا به آنها اوراقِ پربازده یا حتی «اوراقِ بنجل» میگویند، چون برای جذبِ خریدار باید سودِ خیلی بیشتری بدهند.
در ایران هم از سالِ ۱۳۹۷ مؤسسههای رتبهبندیِ اعتباری با مجوزِ سازمان بورس و اوراق بهادار کار میکنند و رتبهبندی بدونِ این مجوز ممنوع است. مقیاسی که به کار میبرند معمولاً شبیهِ همین جدول است. همانطور که گفتیم، رتبهٔ خوب میتواند نیازِ شرکت به ضامن را کم کند.
یک هشدارِ صادقانه هم لازم است: رتبهدهنده هم ممکن است اشتباه کند. در بحرانِ مالیِ ۲۰۰۸ آمریکا، اوراقی که رتبهٔ عالی داشتند یکشبه بیارزش شدند. پس رتبه را نقطهٔ شروع بدانید، نه ضمانتنامه.
صرف ریسک و اسپرد اعتباری: چرا اوراقِ پرریسک سودِ بیشتری میدهند؟
شما به همسایهای که سالهاست خوشحساب است با خیالِ راحت قرض میدهید. ولی به کسی که نمیشناسید، یا قرض نمیدهید یا سودِ بیشتری میخواهید. بازار هم همینطور فکر میکند. به آن سودِ اضافه که برای پذیرفتنِ ریسکِ بیشتر میخواهیم، صرف ریسک میگویند.
اسپرد اعتباری یعنی فاصلهٔ بینِ بازدهِ اوراقِ یک شرکت و بازدهِ اوراقِ دولتی با همان سررسید. مثالِ فرضی: اگر اخزا با سررسیدِ یکساله ۴۰٪ بازده بدهد و اوراقِ مرابحهٔ یک شرکت با همان سررسید ۴۴٪، اسپردِ اعتباریِ آن شرکت ۴ واحدِ درصد است. این ۴ واحد، دستمزدِ پذیرفتنِ ریسکِ اعتباریِ آن شرکت است.
هرچه بازار به شرکت بدبینتر شود، این فاصله بیشتر میشود. و اینجا یک نکتهٔ مهم پنهان است: وقتی اسپرد بالا میرود، قیمتِ اوراقی که قبلاً خریدهاید پایین میآید.
بیایید حساب کنیم. فرض کنید اوراقی خریدهاید که یک سالِ دیگر ۱ میلیون تومان پس میدهد و بینِ راه سودی ندارد. اگر بازار برای آن ۴۰٪ بازده بخواهد، قیمتش امروز حدودِ ۷۱۴ هزار تومان است (۱ میلیون تقسیم بر ۱٫۴۰). حالا خبرِ بدی دربارهٔ شرکت میآید و بازار ۴۶٪ میخواهد. قیمت به حدودِ ۶۸۵ هزار تومان میرسد. یعنی بدونِ اینکه شرکت حتی یک روز دیر کند، حدودِ ۴٪ از ارزشِ اوراقتان کم شده است.
اگر تا سررسید نگه دارید و شرکت بپردازد، این افتِ قیمت جبران میشود. ولی اگر بینِ راه به پول نیاز داشته باشید، ضرر واقعی است. پس سررسیدِ اوراق را با زمانی که به پولتان نیاز دارید هماهنگ کنید.
چکلیست: پیش از خریدِ اوراقِ شرکتی اینها را ببینید
اگر میخواهید خودتان اوراقِ شرکتی بخرید، این فهرست را کنارِ دستتان نگه دارید. اطلاعاتش در امیدنامه و اطلاعیههای انتشارِ اوراق در سامانهٔ کدال آمده است.
- ضامن کیست؟ یک بانکِ بزرگ و سالم است، یک نهادِ کوچک، یا اصلاً ضامن ندارد؟
- وثیقه چیست؟ اگر سهام وثیقه است، با ریزشِ بازار ارزشِ آن هم پایین میآید.
- رتبهٔ اعتباری دارد؟ چه رتبهای و از کدام مؤسسه؟ تاریخِ رتبه تازه است؟
- بانی چقدر بدهی دارد؟ نسبتِ بدهی به داراییاش را با شرکتهای همصنعت مقایسه کنید.
- سود کجاست؟ شرکت از فعالیتِ اصلیاش سود میسازد یا از فروشِ دارایی؟
- اسپرد منطقی است؟ اگر سود خیلی بیشتر از اوراقِ مشابه است، بپرسید چرا. سودِ زیاد معمولاً یعنی ریسکِ زیاد.
- بازارگردان دارد؟ اگر نه، شاید وقتِ فروش خریدار پیدا نکنید.
- سررسید کِی است؟ با زمانی که به پولتان نیاز دارید جور است؟
پس لازم نیست تحلیلگرِ حرفهای باشید. همین هشت سؤال شما را از بیشترِ دامها دور نگه میدارد.
چهار اشتباهِ رایج دربارهٔ ریسک اعتباری
- «اوراق است، پس بیخطر است.» اوراقِ شرکتی کمریسکتر از سهام است، نه بیریسک. کیفیتِ بدهکار و ضامن همهچیز را تعیین میکند.
- دنبالِ بیشترین سود رفتن. سودِ چند درصد بالاتر وسوسهانگیز است، ولی همانطور که در مثالِ زیانِ مورد انتظار دیدیم، شاید فقط دستمزدِ یک خطرِ بزرگ باشد.
- همهٔ پول در یک اوراق. اگر همان یک شرکت به مشکل بخورد، کلِ پسانداز گیر میافتد. تقسیم کردنِ پول بینِ چند ناشر و چند ضامن، سادهترین بیمه است.
- فراموش کردنِ ریسکِ بانک. خیلیها برای سهام وسواس دارند، ولی پولشان را بیفکر در مؤسسهای میگذارند که فقط سودِ بیشتری وعده داده است. اول مطمئن شوید بانک یا مؤسسه مجوزِ بانک مرکزی دارد.
برای کم کردنِ ریسک اعتباری چه کنیم؟
نمیشود ریسک اعتباری را صفر کرد، ولی میشود آن را مدیریت کرد. این چند قدم برای بیشترِ ما کافی است:
- هستهٔ کمریسک بسازید. بخشی از پولی که نمیخواهید به خطر بیفتد را در اوراقِ دولتی بگذارید. در مقالهٔ انواع اوراق با درآمد ثابت فرقِ اخزا، مرابحه، اجاره و صکوک را مفصل توضیح دادهام.
- اگر وقتِ بررسی ندارید، صندوق بخرید. صندوق با درآمد ثابت پولِ شما را بینِ دهها اوراق و سپرده پخش میکند و یک مدیرِ حرفهای ریسکِ اعتباریشان را میسنجد.
- پخش کنید. بینِ چند ناشر، چند صنعت و چند ضامن. این همان اصلی است که در ساختنِ هر سبدِ سرمایهگذاری به کار میآید.
- سود را مقایسه کنید. پیش از هر تصمیم، ببینید سپردهٔ بانکی با همان مدت چقدر میدهد. ماشینحسابِ سودِ بانکی این مقایسه را ساده میکند.
- خبرها را دنبال کنید. افتِ رتبه، زیانِ سنگین یا تأخیر در پرداختِ سود، زنگِ خطرند. منتظرِ نکولِ کامل نمانید.
سوالات متداول
ریسک اعتباری به زبان ساده یعنی چه؟
یعنی احتمالِ اینکه کسی که از شما پول گرفته، مثلِ بانک، شرکت یا دولت، سود یا اصلِ پول را سرِ موعد پس ندهد یا دیر و ناقص بدهد. هر قرضی، از سپردهٔ بانکی تا اوراقِ بدهی و فروشِ نسیه، این ریسک را دارد.
فرق ریسک اعتباری و ریسک نکول چیست؟
ریسکِ نکول فقط احتمالِ نپرداختن است. ریسک اعتباری گستردهتر است و افتِ رتبهٔ اعتباری و بالا رفتنِ اسپرد را هم شامل میشود؛ یعنی حتی اگر بدهکار هنوز میپردازد، بدبین شدنِ بازار میتواند قیمتِ اوراقتان را پایین بیاورد.
ریسک اعتباری در اوراق بدهی یعنی چه؟
یعنی احتمالِ اینکه شرکتِ بانی، سودِ دورهای یا مبلغِ اسمیِ اوراق را در سررسید نپردازد. در اوراقِ ضمانتشده، این ریسک به اعتبارِ ضامن هم بستگی دارد؛ پس کیفیتِ بانی و ضامن را با هم بسنجید.
رتبه اعتباری چطور تعیین میشود؟
مؤسسههای رتبهبندیِ مستقل، صورتهای مالی، میزانِ بدهی، جریانِ نقد، وضعِ صنعت، مدیریت و وثیقهها را بررسی میکنند و نمرهای مثلِ AAA تا D میدهند. رتبهٔ بالاتر یعنی ریسکِ نکولِ کمتر و معمولاً سودِ کمتر.
اوراق دولتی ریسک اعتباری دارند؟
اوراقِ دولتیِ ریالی مثلِ اخزا ریسک اعتباریِ بسیار کمی دارند، چون دولت با مالیات و ابزارهای پولی میتواند بدهیِ ریالیاش را بپردازد. ولی از ریسکِ تورم و ریسکِ نرخِ بهره در امان نیستند.
اسپرد اعتباری چیست؟
فاصلهٔ بینِ بازدهِ اوراقِ یک شرکت و بازدهِ اوراقِ دولتی با همان سررسید است. این فاصله دستمزدِ پذیرفتنِ ریسکِ اعتباریِ آن شرکت است و هرچه بازار به شرکت بدبینتر شود، بیشتر میشود.
اگر ناشر اوراق نکول کند چه میشود؟
در اوراقِ ضمانتشده، ضامن موظف است سود و اصلِ پول را بپردازد. اگر وثیقه گذاشته شده باشد، وثیقه برای پرداخت فروخته میشود. در اوراقِ بیضامن، دارنده باید از راهِ قانونی طلبش را پیگیری کند که ممکن است زمانبر باشد.
چطور ریسک اعتباری را کم کنیم؟
پول را بینِ چند ناشر و چند ضامن پخش کنید، بخشی را در اوراقِ دولتی بگذارید، به سودِ خیلی بالاتر از بازار شک کنید و اگر وقتِ بررسی ندارید، از صندوقهای درآمد ثابت استفاده کنید.
جمعبندی
ریسک اعتباری همان نگرانیِ قدیمیِ «پولم را پس میدهد یا نه؟» است که در بازارِ مالی اسم و عدد پیدا کرده. در سپردهٔ بانکی هست، در اوراقِ بدهی هست، در هر چکی که میگیرید هم هست. اوراقِ دولتیِ ریالی کمترینِ آن را دارند و هرچه به سمتِ اوراقِ شرکتی، بیضامن و کمرتبه برویم، بیشتر میشود.
سودِ بیشتر هدیه نیست؛ دستمزدِ ریسکِ بیشتر است. پس دفعهٔ بعد که اوراقی با سودِ وسوسهانگیز دیدید، اول سه چیز را بپرسید: بدهکار کیست، ضامن کیست و اگر نپرداخت، پولِ من از کجا برمیگردد. تصمیمِ نهایی با خودتان.