
سرمایهگذاری فعال و منفعل: کدام برای شما بهتر است؟
فهرست مطالب۱۲ بخش
- سرمایهگذاری فعال و منفعل یعنی چه؟
- سرمایهگذاری فعال چیست؟
- سرمایهگذاری منفعل چیست؟
- مقایسهٔ سرمایهگذاری فعال و منفعل در یک نگاه
- آیا مدیرانِ فعال از شاخص جلو میزنند؟
- شرطِ دهسالهٔ وارن بافت
- چرا بیشترِ سرمایهگذارانِ فعال عقب میمانند؟
- کارمزد در بلندمدت چقدر از سودتان را میخورد؟
- مزایا و معایبِ هر روش
- مزایا و معایبِ سرمایهگذاری فعال
- مزایا و معایبِ سرمایهگذاری منفعل
- بورسِ ایران فرق دارد؟ نکتهای که رقیبها کمتر میگویند
- سرمایهگذاری منفعل در بورس ایران چطور ممکن است؟
- صندوق شاخصی
- صندوق ETF
- خریدِ منظمِ ماهانه
- سبدِ چنددارایی
- برای افرادِ کموقت کدام روش بهتر است؟
- راهِ میانه: ترکیبِ فعال و منفعل
- اشتباههای رایج در انتخابِ روش
- سوالات متداول
- جمعبندی: کدام برای شما بهتر است؟
خیلیها از من میپرسند: «بهتر است خودم سهم انتخاب کنم، یا پولم را بگذارم و کاری به کارش نداشته باشم؟» این همان بحثِ سرمایهگذاری فعال و منفعل است. در روشِ فعال، شما یا مدیرِ صندوق میکوشید از بازار جلو بزنید. در روشِ منفعل، فقط همراهِ کلِ بازار میروید، با هزینهٔ کم و وقتِ کم. برای بیشترِ آدمهای پرمشغله، روشِ منفعل یا ترکیبی از هر دو بهتر جواب میدهد.
بیایید با هم ببینیم هر کدام دقیقاً یعنی چه، عددها دربارهٔ برندهشدنِ مدیرانِ فعال چه میگویند، و در بورسِ ایران با این ابزارهای محدود چطور میشود منفعل سرمایهگذاری کرد.
سرمایهگذاری فعال و منفعل یعنی چه؟
یک مثالِ ساده بزنیم. فرض کنید میخواهید از تهران به مشهد بروید. یک راه این است که خودتان رانندگی کنید، راههای میانبُر را امتحان کنید و امیدوار باشید زودتر برسید. راهِ دیگر این است که سوارِ قطار شوید. قطار از هیچکس جلو نمیزند، ولی آرام و مطمئن به مقصد میرسد.
سرمایهگذاری فعال همان رانندگیِ خودتان است. سرمایهگذاری منفعل همان قطار است. هیچکدام ذاتاً خوب یا بد نیست؛ سؤال این است که شما وقت، مهارت و اعصابِ رانندگی را دارید یا نه.
سرمایهگذاری فعال چیست؟
سرمایهگذاری فعال یعنی تلاش برای اینکه بیشتر از میانگینِ بازار سود کنید. برای این کار سهمهای خاصی را انتخاب میکنید، زمانِ خرید و فروش را خودتان تعیین میکنید و مدام بازار را زیرِ نظر دارید.
این کار را دو گروه انجام میدهند. یکی خودِ مردم، وقتی شخصاً سهم میخرند و میفروشند. دیگری مدیرانِ حرفهای، مثلِ مدیرِ صندوق سرمایهگذاری در سهام یا شرکتهای سبدگردان. به آن سودِ اضافهای که از بازار بیشتر میگیرند، «آلفا» میگویند. آلفا یعنی پاداشِ مهارت؛ اگر بازار ۳۰٪ سود داده و شما ۳۵٪، آلفای شما ۵٪ است.
سرمایهگذاری منفعل چیست؟
سرمایهگذاری منفعل یعنی قبول کنید که پیشبینیِ بازار سخت است و بهجایش کلِ بازار را بخرید. شما سبدی میخرید که شبیهِ یک شاخص حرکت کند و سالها نگهش میدارید. به این روش «خرید و نگهداری» هم میگویند.
شاخص کل بورس یعنی عددی که نشان میدهد قیمتِ همهٔ سهمها روی هم رفته بالا رفته یا پایین آمده. سرمایهگذارِ منفعل دنبالِ «بازده بازار» است، یعنی همان سودی که این شاخص بهطورِ میانگین به همه میدهد؛ نه بیشتر، نه کمتر. ابزارِ اصلیِ این روش صندوق شاخصی است که پایینتر بازش میکنیم.
پس فرقِ اصلی در هدف است: فعال میخواهد از بازار جلو بزند، منفعل میخواهد همپای بازار بماند.
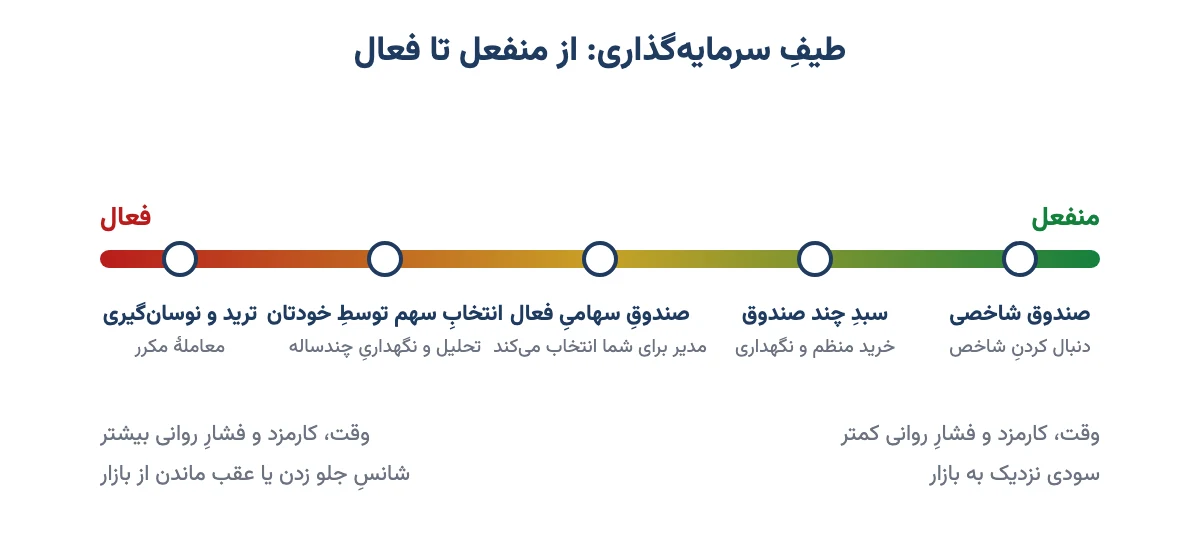
مقایسهٔ سرمایهگذاری فعال و منفعل در یک نگاه
این جدول فرقهای اصلیِ دو روش را کنارِ هم میگذارد تا راحتتر تصمیم بگیرید.
| ویژگی | سرمایهگذاری فعال | سرمایهگذاری منفعل |
|---|---|---|
| هدف | سودِ بیشتر از بازار | سودی برابر با بازار |
| وقتی که میگیرد | زیاد؛ هر روز یا هر هفته | کم؛ چند بار در سال |
| تعدادِ معامله | زیاد | کم |
| کارمزد و هزینه | بالا | پایین |
| دانشِ لازم | تحلیلِ بنیادی یا تکنیکال، روانشناسیِ بازار | اصولِ پایه و صبر |
| شانسِ جلو زدن از بازار | هست، ولی برای اقلیت | عملاً نه؛ قرار هم نیست |
| ریسکِ عقب ماندن از بازار | زیاد | کم (فقط به اندازهٔ کارمزد) |
| فشارِ روانی | زیاد | کم |
میبینید که روشِ منفعل هیچوقت قهرمانِ سال نمیشود. ولی تقریباً هیچوقت هم تهِ جدول نمیماند. پس اگر وقت ندارید، همین «همیشه وسط بودن» خودش یک برد است.
آیا مدیرانِ فعال از شاخص جلو میزنند؟
جوابِ کوتاه این است: بیشترشان نه، دستکم در بلندمدت. این حرفِ من نیست؛ عددهایی است که هر سال منتشر میشود.
مؤسسهٔ S&P هر سال گزارشی به نامِ SPIVA منتشر میکند. این گزارش صندوقهای فعالِ آمریکایی را با شاخصِ S&P 500 مقایسه میکند. طبقِ گزارشِ پایانِ ۲۰۲۵، حدودِ ۷۹٪ صندوقهای فعالِ سهامِ بزرگ در همان یک سال از این شاخص عقب ماندند. در افقِ ۱۵ ساله، تا پایانِ ۲۰۲۴، این عدد نزدیکِ ۹۰٪ بود.
یعنی چه؟ یعنی اگر ۱۰ مدیرِ حرفهای را با تحصیلات، تیمِ تحلیل و اطلاعاتِ کامل کنارِ هم بگذارید، بعد از ۱۵ سال فقط حدودِ یکیشان از یک سبدِ سادهٔ شاخصی جلوتر است. و سختتر اینکه از قبل نمیدانید آن یک نفر کیست.
شرطِ دهسالهٔ وارن بافت
وارن بافت، یکی از موفقترین سرمایهگذارانِ تاریخ که خودش سهم انتخاب میکند، در سال ۲۰۰۷ یک شرطِ معروف بست. گفت یک صندوقِ سادهٔ شاخصی در ده سال از سبدی از صندوقهای پرهزینهٔ حرفهای جلو میزند.
از ۲۰۰۸ تا ۲۰۱۷، صندوقِ شاخصی حدودِ ۱۲۶٪ سود داد. میانگینِ صندوقهای حرفهایِ طرفِ مقابل حدودِ ۳۶٪ بود. بافت شرط را برد. خودش در نامهای به سهامدارانش نوشته که برای ارثِ همسرش توصیه کرده ۹۰٪ پول در صندوقِ شاخصیِ S&P 500 و ۱۰٪ در اوراقِ کوتاهمدتِ دولتی برود.
جالب است، نه؟ کسی که شغلش انتخابِ سهم است، به خانوادهاش میگوید سهم انتخاب نکنید. پس صادقانهترین درسِ این بخش این است: جلو زدن از بازار ممکن است، ولی کارِ آسانی نیست.
چرا بیشترِ سرمایهگذارانِ فعال عقب میمانند؟
شاید بپرسید: اینهمه آدمِ باهوش چطور از یک سبدِ ساده عقب میمانند؟ سه دلیلِ اصلی دارد.
- کارمزد و هزینه. هر بار خرید و فروش، کارمزد دارد. صندوقِ فعال هم حقِ مدیریت میگیرد. اینها هر سال کمی از سودتان کم میکند.
- بازار بهطورِ میانگین «خودِ ما»ییم. بازده بازار یعنی میانگینِ سودِ همهٔ سرمایهگذاران. اگر یکی از میانگین جلو بزند، یکی دیگر حتماً عقب میافتد. بعد از کسرِ هزینهها، بیشترِ آدمها کمی زیرِ میانگین میمانند.
- احساسات. وقتی بازار بالا میرود ذوق میکنیم و گران میخریم. وقتی پایین میآید میترسیم و ارزان میفروشیم. معاملهگرِ فعال بیشتر در معرضِ این دام است.
تا اینجا کارمزد را فقط اسم بردیم. ولی کارمزد همان دشمنِ بیصدایی است که خیلیها دستِ کمش میگیرند. بیایید با هم حسابش کنیم.
کارمزد در بلندمدت چقدر از سودتان را میخورد؟
فرض کنیم دو نفر هر کدام ۱۰۰ میلیون تومان سرمایهگذاری میکنند. هر دو، پیش از کسرِ هزینه، سالی ۳۰٪ سود میبرند. فرقِ آنها فقط این است که هزینههای نفرِ دوم سالانه ۲٪ بیشتر است. (این عددها فقط مثالاند.)
| سرمایهگذار | سودِ خالصِ سالانه | سرمایه بعد از ۱۰ سال (تقریبی) |
|---|---|---|
| نفرِ اول (هزینهٔ کم) | ۳۰٪ | حدودِ ۱٬۳۸۰ میلیون تومان |
| نفرِ دوم (هزینهٔ بیشتر) | ۲۸٪ | حدودِ ۱٬۱۸۰ میلیون تومان |
فقط ۲٪ تفاوت در سال، بعد از ده سال حدودِ ۲۰۰ میلیون تومان فاصله ساخته است. یعنی نفرِ دوم حدودِ ۱۴٪ پولِ کمتری دارد، بیآنکه حتی یک تصمیمِ بد گرفته باشد. این پول را میشد خرجِ جهیزیهٔ یک دختر یا پیشپرداختِ یک اجاره کرد.
در بورسِ ایران هم یک دورِ کاملِ خرید و فروشِ سهم، با کارمزدِ کارگزاری و مالیاتِ نیمدرصدیِ فروش، تقریباً بیش از یک درصد هزینه دارد. عددِ دقیق را پیش از ثبتِ سفارش در سامانهٔ کارگزاریتان ببینید. کسی که سالی ده بار کلِ سبدش را عوض میکند، فقط برای کارمزد ممکن است بیش از ۱۰٪ سرمایهاش را بدهد. پس هر معاملهای که «لازم نبود»، بیصدا از جیبتان پول برمیدارد.
مزایا و معایبِ هر روش
منصفانه بگوییم: روشِ فعال هم طرفدارانِ منطقی دارد. پس هر دو طرف را ببینیم.
مزایا و معایبِ سرمایهگذاری فعال
- مزیت: شانسِ سودِ بیشتر از بازار، اگر واقعاً مهارت داشته باشید.
- مزیت: میتوانید در بازارِ ریزشی بخشی از پول را نقد کنید و از ضررِ بزرگ دور بمانید.
- مزیت: میتوانید سهمهایی را که دوست ندارید یا به آنها اعتماد ندارید، نخرید.
- عیب: وقت و دانشِ زیادی میخواهد.
- عیب: کارمزد و هزینهٔ بیشتر.
- عیب: فشارِ روانی و احتمالِ تصمیمهای احساسی.
مزایا و معایبِ سرمایهگذاری منفعل
- مزیت: وقتِ کمی میگیرد؛ برای آدمِ شاغل عالی است.
- مزیت: هزینهٔ پایین و تنوعِ زیاد؛ با یک خرید، سهمِ کوچکی از دهها شرکت را دارید.
- مزیت: آرامشِ خیال؛ لازم نیست هر روز تابلو را نگاه کنید.
- عیب: هیچوقت از بازار جلو نمیزنید.
- عیب: در ریزشِ بازار، شما هم همراهِ بازار پایین میآیید و باید صبر کنید.
- عیب: در ایران ابزارهایش هنوز کم و محدود است.
پس روشِ فعال «شاید سودِ بیشتر» میدهد و روشِ منفعل «تقریباً همیشه سودِ معقول». سؤالِ درست این است که کدام با زندگیِ شما جور است.
بورسِ ایران فرق دارد؟ نکتهای که رقیبها کمتر میگویند
بیشترِ آمارهایی که شنیدید مالِ بازارِ آمریکاست. آنجا بازار خیلی «کارا»ست. بازار کارا یعنی بازاری که اطلاعات خیلی سریع در قیمتها مینشیند، پس سهمِ ارزانِ پنهان کم پیدا میشود.
بورسِ تهران کمتر کاراست. اطلاعات همیشه سریع و یکسان به همه نمیرسد. دامنهٔ نوسان، صفهای خرید و فروش و تصمیمهای ناگهانیِ دولتی هم قیمتها را از ارزشِ واقعی دور میکند. این یعنی برای تحلیلگرِ واقعاً کاربلد، فرصتِ بیشتری برای جلو زدن هست.
ولی همین ناکارایی شمشیرِ دولبه است. همان صفِ فروشی که به تحلیلگر فرصت میدهد، سرمایهگذارِ تازهکار را هفتهها گیر میاندازد. پس ناکارایی به نفعِ کسی است که دانش و وقت دارد، نه به نفعِ همه.
یک تفاوتِ دیگر هم هست: تورم. در ایران پولِ بیحرکت ارزشش را از دست میدهد. پس «منفعل» در ایران یعنی سرمایهگذاریِ کمدردسر، نه نگهداشتنِ پولِ نقد زیرِ فرش یا در حسابِ جاری.
سرمایهگذاری منفعل در بورس ایران چطور ممکن است؟
در آمریکا صندوقهای شاخصیِ بزرگ و ارزان فراواناند. در ایران گزینهها کمتر است، ولی راه بسته نیست. این ابزارها را میشود برای یک سبدِ کمدردسر به کار برد.
صندوق شاخصی
صندوق شاخصی یعنی صندوقی که سعی نمیکند از بازار جلو بزند. سبدش را طوری میچیند که مثلِ یک شاخصِ مشخص بالا و پایین برود. خالصترین ابزارِ سرمایهگذاری منفعل همین است. در ایران تعدادشان کم و حجمشان کوچک است؛ پیش از خرید، امیدنامهٔ صندوق را بخوانید تا ببینید دقیقاً کدام شاخص را دنبال میکند.
صندوق ETF
صندوق ETF یعنی صندوقی که واحدهایش را مثلِ سهم، با کدِ بورسی در ساعتِ بازار میخرید و میفروشید. همهٔ صندوقهای ETF منفعل نیستند؛ بیشترِ آنها مدیرِ فعال دارند. ولی خریدِ یک صندوق با سبدِ متنوع، خیلی کمدردسرتر از چیدنِ سهمبهسهمِ یک سبد است. معاملهٔ واحدِ صندوق، مالیاتِ نقلوانتقالیِ فروشِ سهم را هم ندارد.
صندوقهای ETFِ دولتی مثلِ دارا یکم هم سبدِ ثابتی از سهامِ دولت در چند شرکتِ بزرگ دارند. سبدشان کمتر عوض میشود، ولی متنوع نیست و نباید آن را با «کلِ بازار» یکی گرفت. جزئیاتشان را در مقالهٔ صندوقهای ETF دولتی نوشتهام.
خریدِ منظمِ ماهانه
یک روشِ منفعلِ ساده این است که هر ماه مبلغِ ثابتی، مثلاً بخشی از حقوق، در چند صندوقِ متنوع بگذارید. نه دنبالِ بهترین روزِ خرید باشید، نه با هر خبر بفروشید. اینطوری گاهی گران میخرید و گاهی ارزان، و در بلندمدت میانگینِ خوبی میگیرید. برای جزئیاتِ این روش با پولِ کم، سرمایهگذاری با پول کم را ببینید.
سبدِ چنددارایی
یک سرمایهگذارِ منفعل در ایران معمولاً همهٔ پولش را در سهام نمیگذارد. ترکیبی از صندوقِ سهامی یا شاخصی، صندوقِ طلا و صندوقِ درآمدِ ثابت میسازد و سالی یکی دو بار نسبتها را به حالتِ اول برمیگرداند. انتخابِ صندوقِ مناسب را در راهنمای صندوق سرمایهگذاری قدمبهقدم گفتهام.
پس در ایران هم میشود منفعل بود؛ فقط باید بهجای یک صندوقِ شاخصیِ همهکاره، با چند ابزارِ ساده یک سبدِ کمدردسر ساخت.
برای افرادِ کموقت کدام روش بهتر است؟
اگر کارمند، مغازهدار، بازنشسته یا مادری پرمشغله هستید و روزی چند ساعت برای بازار وقت ندارید، روشِ منفعل تقریباً همیشه انتخابِ بهتری است. سرمایهگذاریِ فعال بیوقت مثلِ رانندگی با چشمِ نیمهبسته است.
یک خاطره بگویم. روزی یکی از دوستانم دربارهٔ سهمی از من نظر خواست و گفت برای بلندمدت میخرد. یک هفته بعد پرسیدم چه شد. گفت: «دو روز نگهش داشتم و بعد فروختم.» بلندمدتِ او دو روز بود. پس پیش از انتخابِ روش، صادقانه از خودتان بپرسید صبرتان چقدر است.
این چکلیست کمکتان میکند. اگر بیشترِ جوابهایتان «نه» است، روشِ منفعل به شما نزدیکتر است:
- هر هفته دستکم چند ساعت برای بررسیِ بازار و صورتهای مالی وقت دارید؟
- با تحلیلِ بنیادی یا تکنیکال آشنا هستید و آن را تمرین کردهاید؟
- میتوانید یک ریزشِ ۳۰ درصدی را ببینید و از ترس نفروشید؟
- سابقهتان را صادقانه با شاخص کل بورس مقایسه کردهاید و جلوتر بودهاید؟
- از خودِ کارِ تحلیل لذت میبرید، نه فقط از سودش؟
تفاوتِ این دو مسیر را در مقالهٔ تفاوت سرمایهگذاری و معاملهگری هم بیشتر باز کردهام. پس اگر وقت ندارید، خجالت ندارد؛ بگذارید بازار برایتان کار کند.
راهِ میانه: ترکیبِ فعال و منفعل
لازم نیست حتماً یکی را انتخاب کنید. خیلی از سرمایهگذارانِ باتجربه سبدشان را دو قسمت میکنند. به این روش «هسته و اقمار» هم میگویند.
- هسته: بخشِ بزرگِ پول، مثلاً ۷۰ تا ۸۰ درصد، در ابزارهای منفعل و متنوع میماند و کمتر به آن دست میزنید.
- اقمار: بخشِ کوچکتر، مثلاً ۲۰ تا ۳۰ درصد، برای انتخابِ سهم و آزمودنِ تحلیلهایتان است.
- سنجش: سالی یک بار نتیجهٔ بخشِ فعال را با شاخص مقایسه کنید. اگر چند سال پشتِ سرِ هم عقب ماندید، سهمِ بخشِ منفعل را بیشتر کنید.
این عددها قانون نیستند؛ فقط یک نقطهٔ شروعاند. ایدهٔ تقسیمِ سبد به لایههای مختلف را در استراتژی سرمایهگذاری لایهای هم میتوانید ببینید. پس با این روش هم کنجکاویِ خودتان را راضی میکنید، هم آیندهٔ مالیتان را به یک حدس گره نمیزنید.
اشتباههای رایج در انتخابِ روش
این اشتباهها را بارها دیدهام. حواسمان باشد در آنها نیفتیم:
- منفعل یعنی بیتوجه نیست. سالی یکی دو بار باید سبد را بررسی و تنظیم کنید.
- هر صندوقی منفعل نیست. بیشترِ صندوقهای سهامیِ ایران مدیرِ فعال دارند. امیدنامه را بخوانید.
- سودِ یک سالِ خوب را مهارت حساب نکنید. در بازارِ صعودی تقریباً همه سود میکنند. معیار، مقایسه با شاخص در چند سال است.
- معاملهٔ زیاد را با کار زیاد اشتباه نگیرید. گاهی بهترین کار، کاری نکردن است. خودِ من هم گاهی یک هفته هیچ معاملهای نمیکنم، چون شرایطِ بازار برایم روشن نیست.
- همهٔ پول را یکجا عوض نکنید. اگر میخواهید از فعال به منفعل بروید، کمکم بروید.
- با پولِ لازمِ نزدیک وارد سهام نشوید. پولِ قسطِ ماهِ بعد جای امنی مثلِ صندوقِ درآمدِ ثابت میخواهد، نه سهام.
پس پیش از هر تصمیم، اول بپرسید: «این روش با وقت و صبرِ من جور است؟»
سوالات متداول
فرق سرمایه گذاری فعال و منفعل چیست؟
در سرمایهگذاری فعال شما یا مدیر صندوق با انتخاب سهم و زمانبندی خرید و فروش میکوشید از بازار جلو بزنید. در سرمایهگذاری منفعل کل بازار یا یک شاخص را میخرید و نگه میدارید تا سودی برابر با بازار، با هزینه و وقت کمتر، بگیرید.
آیا مدیران فعال از شاخص جلو میزنند؟
بیشترشان در بلندمدت نه. طبق گزارشهای سالانه SPIVA در آمریکا، حدود ۹۰ درصد صندوقهای فعال سهام بزرگ در افق ۱۵ ساله از شاخص S&P 500 عقب ماندهاند. در یک سال خاص ممکن است عدهای جلو بزنند، ولی تکرارش سخت است.
سرمایهگذاری منفعل در بورس ایران چطور ممکن است؟
با خرید صندوقهای شاخصی که تعدادشان کم است، صندوقهای متنوع قابل معامله، خرید منظم ماهانه و ساختن یک سبد ساده از صندوق سهامی، صندوق طلا و صندوق درآمد ثابت که سالی یکی دو بار تنظیم میشود.
برای افراد کموقت کدام روش بهتر است؟
برای کسی که هر هفته چند ساعت وقت تحلیل بازار ندارد، روش منفعل تقریباً همیشه بهتر است. هزینه کمتری دارد، فشار روانی کمتری دارد و احتمال تصمیمهای احساسی را کم میکند. میتوان بخش کوچکی از پول را هم فعال مدیریت کرد.
صندوق شاخصی چیست؟
صندوق شاخصی صندوقی است که تلاش نمیکند از بازار جلو بزند و سبدش را طوری میچیند که مثل یک شاخص مشخص، مثلاً شاخص کل یا شاخص چند شرکت بزرگ، حرکت کند. هزینهاش معمولاً کمتر از صندوقهای فعال است.
آیا همه صندوقهای ETF منفعل هستند؟
نه. ETF فقط یعنی واحدهای صندوق مثل سهم در بورس معامله میشود. در ایران بیشتر صندوقهای سهامی قابل معامله مدیر فعال دارند. برای فهمیدن روش صندوق، امیدنامه آن را بخوانید و ببینید هدفش دنبال کردن شاخص است یا جلو زدن از آن.
آیا میشود سرمایهگذاری فعال و منفعل را با هم ترکیب کرد؟
بله. در روش هسته و اقمار، بخش بزرگ سبد مثلاً ۷۰ تا ۸۰ درصد در ابزارهای منفعل و متنوع میماند و بخش کوچکتر برای انتخاب سهم است. سالی یک بار نتیجه بخش فعال را با شاخص بسنجید.
وارن بافت سرمایهگذاری فعال را پیشنهاد میکند یا منفعل؟
بافت خودش سهم انتخاب میکند، ولی برای مردم عادی صندوق شاخصی کمهزینه را توصیه کرده است. او در شرطی دهساله نشان داد یک صندوق شاخصی ساده از سبدی از صندوقهای حرفهای پرهزینه سود بیشتری داد.
جمعبندی: کدام برای شما بهتر است؟
سرمایهگذاری فعال و منفعل دو راهِ درست برای دو نوع آدماند. اگر وقت، دانش و اعصابِ آرام دارید و سابقهتان نشان داده از شاخص جلو میزنید، روشِ فعال میتواند به کارتان بیاید. اگر اینها را ندارید، روشِ منفعل با هزینهٔ کم و آرامشِ بیشتر، در بلندمدت معمولاً نتیجهٔ بهتری میدهد.
تصمیمِ نهایی با خودتان است. ولی پیشنهادِ من برای بیشترِ دوستانِ کموقت این است: هستهٔ سبد را منفعل و متنوع بچینید و فقط با بخشِ کوچکی از پول، مهارتِ انتخابِ سهم را تمرین کنید. پس امروز یک کارِ ساده بکنید: سودِ سه سالِ گذشتهٔ خودتان را کنارِ شاخص کل بگذارید. همین یک مقایسه نشان میدهد کدام راه مالِ شماست.