
قوی سیاه چیست؟ رویدادهای نادر و مدیریت ریسک در بازار
فهرست مطالب۱۵ بخش
- قوی سیاه چیست؟ تعریفِ نسیم نیکولاس طالب
- قوی سیاه در بازار مالی چیست؟
- قوی سیاه، قوی خاکستری یا کرگدنِ خاکستری؟
- نمونههای قوی سیاه در بازارهای جهانی
- قوی سیاه در بازار ایران
- چرا مدلها و تحلیلگرها قوی سیاه را نمیبینند؟
- آیا قوی سیاه همیشه بد است؟
- چطور در برابرِ قوی سیاه از سرمایه محافظت کنیم؟
- مثالِ عددی: سه سبد در یک شوکِ فرضی
- ضدشکنندگی (پادشکنندگی): یک قدم بالاتر از مقاوم بودن
- چکلیست: سبدِ شما در برابرِ قوی سیاه چقدر شکننده است؟
- اشتباههای رایج در برخورد با قوی سیاه
- کتابِ قوی سیاه و کتابهای دیگرِ طالب
- سوالات متداول
- جمعبندی
خیلیها بعد از هر سقوطِ بزرگ میپرسند: «چرا هیچکس خبر نداشت؟» جوابش در یک اصطلاح است: قوی سیاه (Black Swan). قوی سیاه یعنی اتفاقی خیلی نادر و غافلگیرکننده که اثرِ بزرگی روی بازار و زندگی میگذارد. پیش از آن تقریباً کسی جدیاش نمیگیرد، ولی بعدش همه میگویند «معلوم بود». این اصطلاح را نسیم نیکولاس طالب در کتابی به همین نام سر زبانها انداخت.
بیایید با هم ببینیم قوی سیاه در بازار دقیقاً یعنی چه، چرا حتی آدمهای باسواد هم آن را نمیبینند، در دنیا و در ایران چه نمونههایی داشته، و از همه مهمتر، با یک حسابِ ساده ببینیم چطور میشود سرمایه را طوری چید که از یک شوکِ بزرگ سالم بیرون بیاید.
قوی سیاه چیست؟ تعریفِ نسیم نیکولاس طالب
نسیم نیکولاس طالب سالها معاملهگرِ اختیار معامله بود و بعد پژوهشگرِ ریسک شد. ریسک یعنی احتمالِ اینکه اوضاع آنطور که فکر میکنیم پیش نرود. او سال ۲۰۰۷ کتابِ «قوی سیاه» را منتشر کرد. یک سال بعد بحرانِ مالیِ ۲۰۰۸ آمد و کتاب ناگهان پرفروش شد.
حرفِ اصلیِ طالب ساده است: زندگی و تاریخ را روزهای معمولی نمیسازند. چند اتفاقِ نادر و پیشبینینشده میسازند. مثلِ زندگیِ خودِ ما: بیشترِ سالها شبیهِ هم میگذرد، ولی یکی دو اتفاقِ ناگهانی مسیرِ همهچیز را عوض میکند.
سه نشانهٔ یک قوی سیاه
از نگاهِ طالب، اتفاقی قوی سیاه است که هر سه نشانهٔ زیر را با هم داشته باشد:
- دور از انتظار است: هیچچیز در گذشته بهطورِ جدی از امکانش خبر نمیداد.
- اثرش بزرگ است: بازار، اقتصاد یا زندگیِ آدمها را برای مدتِ طولانی تغییر میدهد.
- بعد از وقوع «قابلپیشبینی» به نظر میرسد: ذهنِ ما بعد از اتفاق یک قصه میسازد، انگار نشانهها از اول پیدا بودند. طالب به این خطا «مغالطهٔ روایت» میگوید؛ یعنی ذهن قصه را بیشتر از واقعیت دوست دارد.
نشانهٔ سوم از همه خطرناکتر است. بعد از هر سقوط، دهها نفر توضیح میدهند «چرا معلوم بود». همین ما را فریب میدهد که خیال کنیم دفعهٔ بعد را پیشبینی میکنیم. پس اولین درس این است: به «معلوم بود»های بعد از ماجرا اعتماد نکنید.
چرا «قوی سیاه»؟ قصهٔ قوهای استرالیا
اروپاییها قرنها مطمئن بودند همهٔ قوها سفیدند. یوونال، شاعرِ رومی، «قوی سیاه» را مَثَلِ چیزی آورده بود که وجود ندارد؛ مثلِ «سیمرغ» در قصههای خودمان. سال ۱۶۹۷ یک دریانوردِ هلندی به نام ویلم دِ ولامینگ در غربِ استرالیا قوی سیاه دید. باوری که صدها سال پابرجا بود، با یک مشاهده فرو ریخت.
درسِ طالب همین است: هزار بار قوی سفید دیدن ثابت نمیکند قوی سیاه وجود ندارد، ولی یک قوی سیاه کافی است تا آن باور باطل شود. در بازار هم «تا حالا اینقدر نریخته» هیچ تضمینی نیست.
در فارسی هم «قوی سیاه» میگویند و هم «قو سیاه». «قوی سیاه» نامِ ترجمهٔ فارسیِ کتاب است و رایجتر شده، ولی منظورِ هر دو یکی است.
قوی سیاه در بازار مالی چیست؟
در بازار، قوی سیاه یعنی حرکتی ناگهانی و خیلی بزرگ در قیمتها که حسابوکتابهای معمول احتمالش را تقریباً صفر میدانستند. ریشهٔ ماجرا در یک فرضِ رایج است: اینکه سود و زیانِ روزانهٔ بازار مثلِ قدِ آدمها پخش میشود. یعنی بیشترِ روزها نزدیکِ میانگین است و روزهای خیلی عجیب تقریباً هرگز پیش نمیآید. آمارشناسها به این شکل «توزیعِ نرمال» میگویند؛ همان منحنیِ زنگولهایِ آشنا.
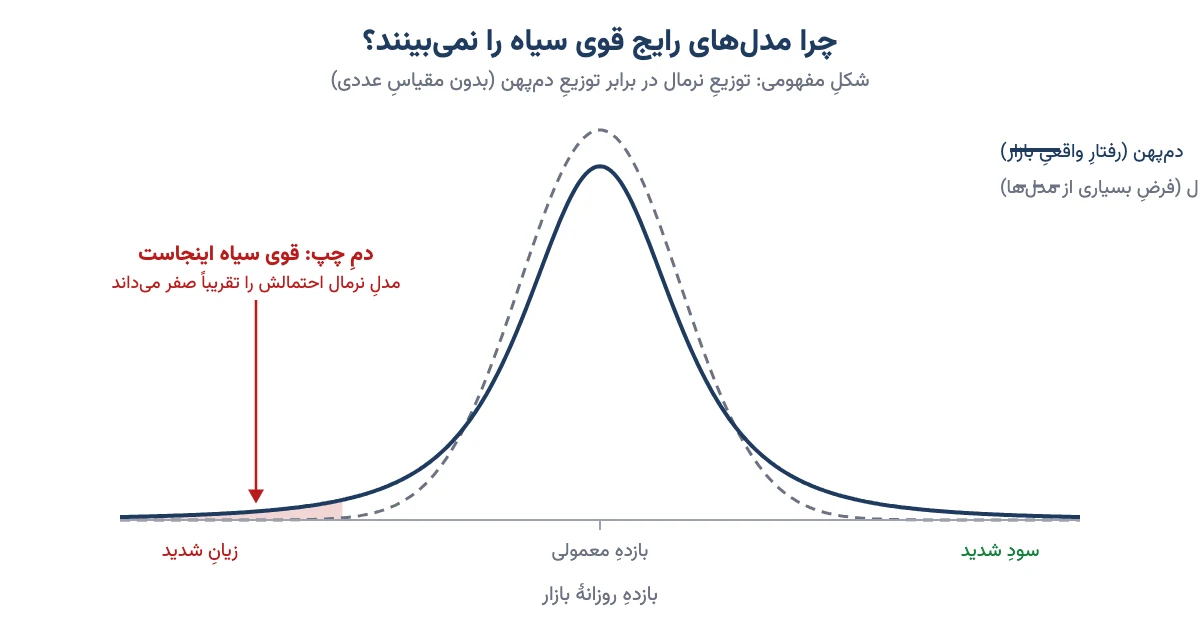
ولی بازارِ واقعی اینطور نیست. بازار دم پهن (Fat Tail) دارد. یعنی روزهای خیلی بد و خیلی خوب، خیلی بیشتر از آنچه منحنیِ زنگولهای میگوید، پیش میآیند. به این خطرِ پنهان در دو سرِ منحنی «ریسک دنباله» (Tail Risk) میگویند.
یک مثالِ معروف: روزِ ۱۹ اکتبر ۱۹۸۷ شاخصِ داوجونز، یعنی میانگینِ قیمتِ سی شرکتِ بزرگِ آمریکا، در یک روز ۲۲٫۶٪ ریخت. طبقِ آن منحنیِ زنگولهای، چنین روزی نباید در تمامِ عمرِ جهان حتی یک بار پیش میآمد. ولی آمد. پس حسابی که روزهای افراطی را صفر میگیرد، درست در روزی که بیشتر از همه لازمش داریم، ما را تنها میگذارد.
سرزمینِ میانه و سرزمینِ افراط
طالب دنیا را دو بخش میکند. در «سرزمینِ میانه» (Mediocristan) هیچ موردِ تکی کل را عوض نمیکند. مثلاً قد: اگر بلندقدترین آدمِ دنیا را به جمعِ هزار نفر اضافه کنید، میانگینِ قد تقریباً تکان نمیخورد.
در «سرزمینِ افراط» (Extremistan) یک مورد میتواند همهچیز را به هم بزند. مثلاً ثروت: اگر ثروتمندترین آدمِ دنیا به همان جمعِ هزار نفری بیاید، میانگینِ ثروتشان چندصد برابر میشود.
بازارِ مالی بیتردید در سرزمینِ افراط است. چند روزِ معدود بخشِ بزرگی از سود یا زیانِ یک دهه را میسازند. اشتباهِ رایج این است که با ابزارهای سرزمینِ میانه، مثلِ میانگین، به جنگِ خطرهای سرزمینِ افراط برویم. پس هر جا کسی گفت «بهطورِ میانگین بازار سالی فلان درصد سود میدهد»، بپرسید: «در بدترین سالش چه شد؟»
قصهٔ بوقلمون
مثالِ معروفِ طالب این است: بوقلمونی هر روز صبح غذا میگیرد. هر روز مطمئنتر میشود که صاحبش دوستش دارد. اعتمادش روزِ هزارم به اوج میرسد؛ درست چند روز پیش از عیدِ شکرگزاری، که بدترین روزِ زندگیاش است.
بازار هم همینطور است. سالهای آرام بهجای اینکه خطر را کم کنند، آدمها را بیخیال میکنند. مردم وام میگیرند، با پولِ قرضی سهم میخرند و زمینهٔ سقوطِ بعدی چیده میشود. پس آرامشِ طولانی را نشانهٔ امنیت نگیرید.
قوی سیاه برای همه سیاه نیست
همان روزی که برای بوقلمون قوی سیاه است، برای قصاب برنامهٔ از پیش معلوم است. در بازار هم یک اتفاق برای سرمایهگذارِ بیخبر قوی سیاه است و برای کسی که سناریویش را دیده بود نیست.
پس قرار نیست همهٔ قوهای سیاه را پیشبینی کنید. کافی است با فکر کردن به بدترین حالتها، تعدادِ اتفاقهایی را که برایتان «سیاه» هستند کم کنید.
قوی سیاه، قوی خاکستری یا کرگدنِ خاکستری؟
این روزها هر سقوطی را قوی سیاه مینامند، در حالی که بیشترشان نیستند. فرق گذاشتن بینشان کمک میکند بدانید با چه نوع خطری روبهرو هستید و چه کاری از دستتان برمیآید. این جدول چهار مفهومِ نزدیک را کنارِ هم میگذارد:
| مفهوم | چقدر شناختهشده است؟ | مثال | کارِ درست |
|---|---|---|---|
| قوی سیاه | ناشناخته و پیشبینیناپذیر | حملههای ۱۱ سپتامبر ۲۰۰۱ | سبدی بسازید که بی پیشبینی هم دوام بیاورد |
| قوی خاکستری | شناختهشده و کماحتمال؛ فقط زمانش معلوم نیست | زلزلهٔ بزرگ در شهری روی گسل | بیمه، پوشش ریسک و فکرِ سناریو |
| قوی سفید | قابلپیشبینی، ولی نادیده گرفته شده | همهگیریِ کرونا از نگاهِ خودِ طالب | هشدارها را جدی بگیرید و زود کاری کنید |
| کرگدنِ خاکستری | خطرناک و آشکار، ولی همه از کنارش میگذرند | حبابِ قیمت، بدهیِ انباشتهٔ بانکها | پیش از برخورد کنار بروید |
«کرگدنِ خاکستری» را میشل ووکر، نویسندهٔ آمریکایی، برای خطرهای بزرگ و آشکاری ساخت که بهسمتِ ما میدوند و ما فقط نگاهشان میکنیم. بیشترِ بحرانهای بازارِ ایران به این دسته نزدیکترند تا به قوی سیاه. پس پیش از اینکه بگوییم «قوی سیاه بود و کاری از دستمان برنمیآمد»، از خودمان بپرسیم: واقعاً هیچ هشداری نبود؟
نمونههای قوی سیاه در بازارهای جهانی
این جدول مشهورترین اتفاقهایی را نشان میدهد که معمولاً قوی سیاه نامیده میشوند، و اینکه آیا واقعاً با تعریفِ طالب جور درمیآیند یا نه:
| اتفاق | زمان | چه شد؟ | قوی سیاه بود؟ |
|---|---|---|---|
| دوشنبهٔ سیاه | ۱۹ اکتبر ۱۹۸۷ | داوجونز در یک روز ۲۲٫۶٪ ریخت | بله؛ هیچ مدلی چنین افتی را ممکن نمیدانست |
| ورشکستگیِ صندوقِ LTCM | ۱۹۹۸ | صندوقی که دو برندهٔ نوبلِ اقتصاد در آن بودند، بعد از ورشکستگیِ مالیِ روسیه زمین خورد | برای مدیرانش بله؛ حسابهایشان روزهای افراطی را نمیدید |
| حملههای ۱۱ سپتامبر | ۲۰۰۱ | بورسِ نیویورک چهار روزِ کاری بسته ماند و روزِ بازگشایی داوجونز حدودِ ۷٪ افت کرد | بله؛ نمونهای که خودِ طالب مثال میزند |
| بحرانِ ۲۰۰۸ | ۲۰۰۷ تا ۲۰۰۹ | بانکِ لمن برادرز ورشکست شد؛ شاخصِ S&P 500 از اوج تا کف حدودِ ۵۷٪ افت کرد | برای بیشترِ آدمها بله؛ برای معدودی که خطرِ وامهای مسکن را دیده بودند نه |
| رها شدنِ فرانکِ سوئیس | ۱۵ ژانویهٔ ۲۰۱۵ | بانکِ مرکزیِ سوئیس بیخبر سقفِ نرخِ فرانک را برداشت و فرانک در چند دقیقه جهش کرد | برای کسانی که با پولِ قرضی معامله میکردند بله |
| کرونا | اسفند ۱۳۹۸ (مارس ۲۰۲۰) | S&P 500 در حدودِ یک ماه بیش از ۳۰٪ ریخت | به گفتهٔ طالب نه؛ قوی سفید بود |
نکتهٔ جالب دربارهٔ کرونا این است که خودِ طالب بارها گفته همهگیری قوی سیاه نبود. او در همان کتابِ ۲۰۰۷ از خطرِ یک ویروسِ جهانی نوشته بود و ژانویهٔ ۲۰۲۰ هم دربارهٔ مهارِ زودهنگامِ ویروس هشدار داده بود. من این بحث را در مقالهٔ کرونا و درسهایش برای بشر هم باز کردهام. اگر میخواهید سقوطِ ۱۹۸۷ را در دلِ تاریخِ بازارِ آمریکا ببینید، مقالهٔ شاخص داوجونز را بخوانید.
پس حتی معروفترین «قوهای سیاه» هم همیشه سیاه نبودند. فرقِ اصلی در این بود که چه کسی آماده بود و چه کسی نه.
قوی سیاه در بازار ایران
ما ایرانیها بیشتر از سرمایهگذارِ آمریکایی با شوک زندگی کردهایم: تحریم، جهشِ دلار، تغییرِ ناگهانیِ قانون و تنشِ نظامی. ولی اگر دقیق نگاه کنیم، بیشترِ این شوکها قوی خاکستری یا کرگدنِ خاکستری بودند، نه قوی سیاه به معنای دقیق. چند نمونهٔ مهم:
- جهشِ ارزیِ ۱۳۹۷: بعد از خروجِ آمریکا از برجام در اردیبهشتِ ۱۳۹۷، دلارِ بازارِ آزاد در چند ماه حدودِ سه برابر شد. خطرِ خروج از برجام ماهها پیش مطرح بود؛ پس برای خیلیها قوی خاکستری بود.
- ریزشِ بورس از مرداد ۱۳۹۹: شاخصِ کل بعد از رسیدن به حدودِ ۲ میلیون واحد، در ماههای بعد نزدیک به نیمی از ارزشش را از دست داد. خیلیها پیش از آن دربارهٔ حباب هشدار داده بودند؛ یک کرگدنِ خاکستریِ تمامعیار.
- جنگِ ۱۲ روزهٔ خرداد ۱۴۰۴: معاملاتِ سهام چند روز متوقف شد. با بازگشایی در ۷ تیر ۱۴۰۴، بیشترِ نمادها در صفِ فروش ماندند و شاخص در هفتههای بعد بیش از ۱۵٪ افت کرد.
- تعطیلیِ حدوداً ۸۰ روزهٔ بورس: بعد از حملههای اسفند ۱۴۰۴، معاملاتِ سهام از ۹ اسفند متوقف شد و ۲۹ اردیبهشتِ ۱۴۰۵ با محدودیتهای تازه از سر گرفته شد. در همین مدت صندوقهای کالایی، از جمله صندوقهای طلا، از ۲۴ اسفند دوباره در بورسِ کالا معامله شدند.
درسی که بازارِ ایران میدهد و در کتابهای خارجی کمتر میبینید، ریسکِ نقدشوندگی است. نقدشوندگی یعنی اینکه داراییتان را چقدر سریع و بیضرر میتوانید به پول تبدیل کنید. در آمریکا سقوط یعنی فروش با قیمتِ پایین. در ایران سقوط ممکن است یعنی اصلاً نتوانید بفروشید: یا بازار بسته است، یا سقفِ نوسانِ روزانه اجازه نمیدهد و روزها در صفِ فروش میمانید.
مثلِ خانهای است که مال شماست، ولی وقتی پول لازم دارید هیچ خریداری در کار نیست. من در دورهٔ طلا هم دربارهٔ ملک همین را گفتهام: در بعضی سالها از هر ده خانه شاید فقط برای یکی مشتری پیدا شود. شاخصِ کل و تاریخچهٔ این افتوخیزها را در صفحهٔ شاخص کل بورس امروز میتوانید ببینید. پس در ایران، علاوه بر «چقدر ضرر میکنم؟» باید پرسید «اگر لازم شد، اصلاً میتوانم بفروشم؟»
چرا مدلها و تحلیلگرها قوی سیاه را نمیبینند؟
مشکل فقط ریاضی نیست؛ مشکلِ ذهن هم هست. طالب چند خطای ذهنی را ریشهٔ کوریِ ما در برابرِ اتفاقهای نادر میداند:
- مغالطهٔ روایت: ذهن قصه را به عدد ترجیح میدهد و بعد از هر اتفاق، زنجیرهای منطقی از علتها میسازد.
- شواهدِ خاموش: ما فقط برندهها را میبینیم. کسانی که با همان روشِ «موفق» ورشکست شدند، دیگر حرفی نمیزنند.
- مغالطهٔ بازی: خیال میکنیم خطرِ بازار مثلِ خطرِ تاس است، با احتمالهای معلوم. ولی بازار وسطِ بازی قاعدهاش را عوض میکند.
- تکیه بر گذشتهٔ نزدیک: چند سال آرامش را نشانهٔ امنیت میگیریم و از اتفاقِ «هرگز نیفتاده» غافل میشویم.
من در بیش از بیست سال کار در بازارِ سرمایه یاد گرفتهام به هر تحلیلی که با قطعیت از آینده حرف میزند مشکوک باشم. سؤالِ درست «بازار کجا میرود؟» نیست. سؤالِ درست این است: «اگر اشتباه کنم، چقدر از دست میدهم و آیا میتوانم دوباره سرِ پا بایستم؟»
آیا قوی سیاه همیشه بد است؟
نه. قوی سیاهِ خوب هم داریم: کشفِ پنیسیلین، آمدنِ اینترنت، یا شرکتِ کوچکی که در ده سال صدها برابر بزرگ شد. فرق در این است که شما کدام طرفِ ماجرا ایستادهاید.
کسی که پولش را در چند فرصتِ کوچک ولی پرآینده پخش کرده، در معرضِ قوی سیاهِ خوب است. کسی که با پولِ قرضی روی یک سناریوی خاص شرط بسته، در معرضِ قوی سیاهِ بد است.
طالب این را «عدم تقارن» مینامد: جایی بایستید که ضررش کم و معلوم است و سودش میتواند خیلی بزرگ باشد. مثلِ خریدنِ بلیتِ ارزانی که اگر برنده نشود فقط پولِ بلیت رفته، ولی اگر برنده شود چند برابر برمیگرداند. خریدارِ اختیار معامله دقیقاً همین وضع را دارد.
چطور در برابرِ قوی سیاه از سرمایه محافظت کنیم؟
جوابِ کوتاه: چون قوی سیاه پیشبینیپذیر نیست، دفاع در برابرش هم نباید به پیشبینی تکیه کند. مدیریتِ ریسک در این نگاه یعنی سرمایه را طوری بچینید که در هر اتفاقی، حتی اتفاقی که به فکرتان نرسیده، از بازی بیرون نروید. این شش قاعده را به ترتیبِ اهمیت میچینم:
۱. اول از نابودی فرار کنید
قاعدهٔ اولِ طالب این است: هیچ سودی ارزشِ خطرِ صفر شدن را ندارد. ضررِ ۳۰ درصدی جبرانپذیر است؛ صفر شدن نه. چیزی که یک سقوطِ معمولی را به فاجعه تبدیل میکند، اهرم است؛ یعنی خرید با پولِ قرضی.
اگر با اعتبارِ کارگزاری یا مارجین خرید کرده باشید، در شوکِ بزرگ ضررتان چند برابر میشود. بدتر اینکه ممکن است در بدترین قیمت مجبور به فروش شوید. پس اگر فقط یک کار از این مقاله یاد میگیرید، این باشد: در بازارِ ایران با پولِ قرضی سهم نخرید.
۲. تنوعِ واقعی، نه ظاهری
همیشه گفتهام تخممرغها را در یک سبد نگذارید: همهٔ پول را ملک نکنید، همه را بورس نکنید، همه را رمزارز نکنید. ولی ده سهم از یک صنعت تنوع نیست. حتی ده سهم از ده صنعتِ بورس هم روزِ بازگشایی بعد از یک شوک با هم به صفِ فروش میروند.
در بحران، بیشترِ داراییهای یک بازار با هم بالا و پایین میروند. فقط داراییهایی کمک میکنند که جنسشان واقعاً فرق دارد: سهام، طلا، ارز، صندوقِ درآمد ثابت و پولِ نقد. اصولِ چیدنِ چنین سبدی را در مقالهٔ پرتفوی یا سبد سرمایهگذاری چیست؟ توضیح دادهام. پس ملاکِ تنوع تعدادِ نمادها نیست؛ این است که در روزِ بد، همه با هم نریزند.
۳. استراتژی هالتر (Barbell)
یک هالترِ وزنهبرداری را تصور کنید: دو وزنه در دو سر و میلهای خالی در وسط. پیشنهادِ مشهورِ طالب همین شکل است. بخشِ بزرگِ سرمایه، مثلاً ۸۵ تا ۹۰ درصد، در امنترین داراییهای در دسترس. بخشِ کوچک، ۱۰ تا ۱۵ درصد، در فرصتهای پرخطر ولی پرآینده.
وسطِ هالتر خالی میماند؛ یعنی داراییهایی با «خطرِ متوسط» که در بحران ناگهان پرخطر میشوند. منطقش ساده است: بدترین حالتِ شما معلوم است، و از بخشِ کوچکِ پرخطر هم شانسِ بهره بردن از یک قوی سیاهِ خوب را دارید.
در ایران «امن» تعریفِ خودش را دارد. داراییای امن است که هم کمتر نوسان کند، هم در روزِ بحران نقد شود، و هم جلوی تورم آب نرود. تورم مثلِ لیوانِ شیری است که نصفش را آب کرده باشند: مقدارش همان است یا بیشتر، ولی ارزشش کمتر شده. پولی که فقط زیرِ تشک بماند، امن نیست؛ آرامآرام آب میرود.
۴. پوششِ ریسک با طلا و اختیار فروش
«پوشش ریسک» یعنی داراییای کنارِ سرمایهٔ اصلی بگذارید که وقتی آن ضرر کرد، این سود کند یا دستکم نریزد؛ مثلِ چتری که روزِ آفتابی بیمصرف به نظر میرسد. در اقتصادِ ایران، بیشترِ شوکهای بزرگ با افتِ ارزشِ ریال همراه بودهاند. طلا در این روزها معمولاً نقشِ سپر را بازی کرده است، چون جنگ، تحریم و بیثباتی معمولاً دلار و طلا را بالا میبرند.
یک ویژگیِ طلا هم دقیقاً به بحثِ قوی سیاه میخورد: کسی در برابرش بدهکار نیست. وقتی سهم یا سپردهٔ بانکی دارید، یک شرکت یا یک بانک باید به تعهدش عمل کند. طلای فیزیکی در دستِ خودتان است و به هیچکس وابسته نیست. به قولِ خودم در دوره: «طلا فاسد نمیشود، خراب نمیشود، استهلاک ندارد.»
ولی طلا هم بیعیب نیست. قیمتش در دورههای آرام ممکن است مدتها درجا بزند یا حتی پایین بیاید، و طلای زینتی به خاطرِ اجرت برای سرمایهگذاری مناسب نیست. قیمتِ لحظهای را در صفحهٔ قیمت طلا امروز ببینید و فرقِ سکه، شمش، آبشده و صندوق را در مقالهٔ بهترین روش سرمایهگذاری در طلا بخوانید. من در دورهٔ صفر تا صد سرمایهگذاری در طلا مزایا و معایبِ هر شکلِ طلا را، از جمله نقدشوندگیاش در روزهای بحران، قدمبهقدم توضیح دادهام.
ابزارِ دیگرِ پوشش، خریدِ اختیار فروش روی سهم یا صندوقی است که دارید. اختیار فروش مثلِ بیمهنامه است: مبلغِ کمی میدهید تا اگر قیمت خیلی ریخت، حقِ فروش با قیمتِ از پیش تعیینشده را داشته باشید. سازوکارش را در اختیار معامله چیست؟ و روشهای دیگرِ پوشش را در پوشش ریسک یا هج چیست؟ نوشتهام.
یک هشدار از تجربهٔ ۱۴۰۴ و ۱۴۰۵: پوششی که در همان بازارِ دارایی اصلی معامله میشود، با بسته شدنِ آن بازار خودش هم قفل میشود. اختیار فروشِ یک سهم وقتی بورس بسته است به کارتان نمیآید. پس بهترین سپر در برابرِ خطرِ تعطیلی، داراییای است که بیرون از آن بازار هم نقد شود.
۵. پولِ آماده برای روزِ مبادا
همیشه بخشی از سرمایه را، معمولاً به اندازهٔ خرجِ شش ماه تا یک سالِ زندگی، در داراییهای خیلی نقدشونده نگه دارید. این پول دو کار میکند. اول اینکه مجبورتان نمیکند در کفِ بازار بفروشید تا اجاره و قسط را بدهید. دوم اینکه وقتی همه با ترس میفروشند، به شما قدرتِ خرید میدهد.
صندوقهای درآمد ثابت برای این بخش گزینهٔ رایجی هستند؛ طبقِ گزارشها در جنگِ خرداد ۱۴۰۴ هم معاملاتشان ادامه داشت. پس پولِ روزِ مبادا را جایی نگذارید که روزِ مبادا قفل شود.
۶. اندازهٔ هر خرید را با واقعیتِ بازارِ ایران بسنجید
حدِ ضرر، یعنی قیمتی که از قبل تعیین میکنید تا اگر سهم به آن رسید بفروشید، ابزارِ خوبی است. ولی در بازارِ ایران در برابرِ قوی سیاه کافی نیست. وقتی سهمی چند روز پشتِ سرِ هم در صفِ فروش میماند، حدِ ضررِ شما فقط یک عدد روی کاغذ است.
پس بیشترین ضررِ قابلتحمل را با اندازهٔ هر خرید کنترل کنید، نه فقط با حدِ ضرر. قاعدهٔ سادهای که خودم به کار میبرم: هیچ خریدی را آنقدر بزرگ نگیرید که اگر یک ماه نتوانید بفروشیدش، زندگیتان به هم بریزد.
مثالِ عددی: سه سبد در یک شوکِ فرضی
بیایید با هم حساب کنیم. فرض کنید سه نفر هر کدام ۱۰۰ میلیون تومان دارند و یک شوکِ بزرگ میآید: بورس چند هفته بسته میماند و بعد از بازگشایی سهام ۳۰٪ افت میکند. طلا به خاطرِ افتِ ریال ۲۰٪ بالا میرود و صندوقِ درآمد ثابت در این مدت حدودِ ۵٪ سود میدهد. این عددها فقط مثالاند، نه پیشبینی.
- سبدِ الف همهٔ ۱۰۰ میلیونش را بهاضافهٔ ۵۰ میلیون اعتبارِ کارگزاری سهام خریده است. ۱۵۰ میلیون سهام با ۳۰٪ افت میشود ۱۰۵ میلیون. ۵۰ میلیون بدهی و حدودِ ۳٫۳ میلیون بهرهٔ این مدت را کم کنید؛ میماند حدودِ ۵۱٫۷ میلیون.
- سبدِ ب همهٔ ۱۰۰ میلیونش را بی وام سهام خریده است. ۱۰۰ میلیون با ۳۰٪ افت میشود ۷۰ میلیون.
- سبدِ ج پولش را پخش کرده است: ۵۰ میلیون درآمد ثابت، ۲۰ میلیون طلا، ۱۰ میلیون نقد و ۲۰ میلیون سهام. درآمد ثابت میشود ۵۲٫۵، طلا ۲۴، نقد همان ۱۰ و سهام ۱۴. جمعش ۱۰۰٫۵ میلیون.
همین حساب را در یک جدول کنارِ هم میبینید:
| سبد | ترکیب | حساب | ارزشِ نهایی |
|---|---|---|---|
| الف: همه سهام، با وام | ۱۰۰ پولِ خود + ۵۰ اعتبارِ کارگزاری، همه در سهام | ۱۵۰ × ۰٫۷ = ۱۰۵؛ منهای ۵۰ بدهی و حدودِ ۳٫۳ بهره | ۵۱٫۷ (ضررِ ۴۸٪) |
| ب: همه سهام، بی وام | ۱۰۰ در سهام | ۱۰۰ × ۰٫۷ | ۷۰ (ضررِ ۳۰٪) |
| ج: پخششده با بخشِ امن | ۵۰ درآمد ثابت، ۲۰ طلا، ۱۰ نقد، ۲۰ سهام | ۵۲٫۵ + ۲۴ + ۱۰ + ۱۴ | ۱۰۰٫۵ (سودِ ۰٫۵٪) |
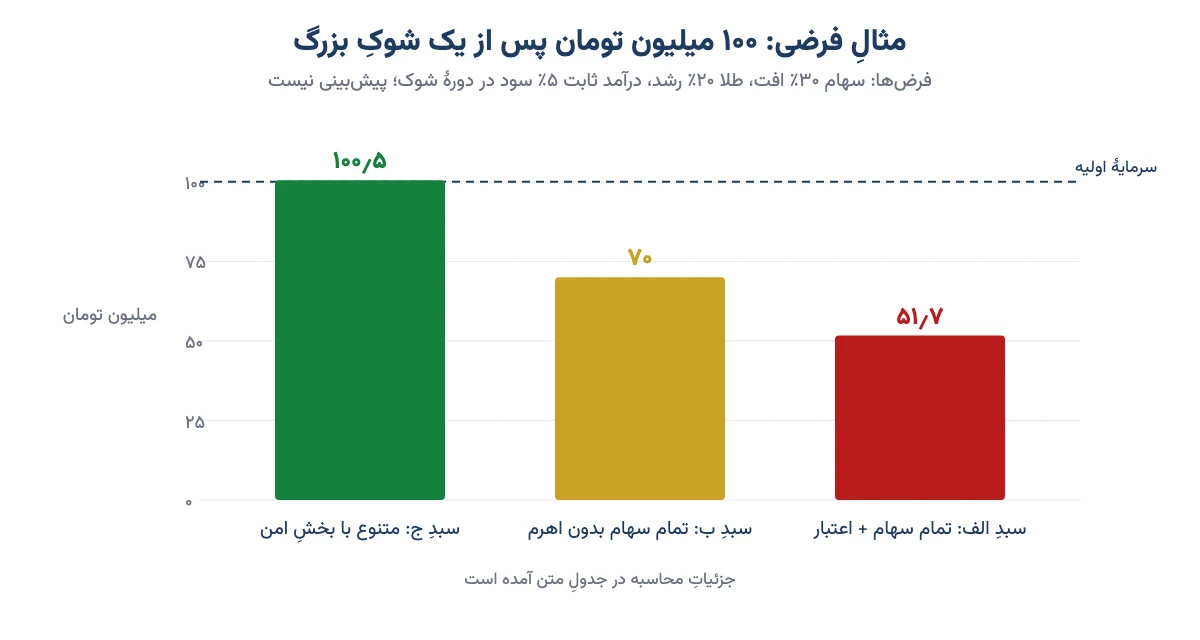
حالا عددها را به زبانِ زندگی ترجمه کنیم. سبدِ الف تقریباً نصفِ سرمایهاش را از دست داده است. برای اینکه به همان ۱۰۰ میلیون برگردد، باید بعداً حدودِ ۹۳٪ سود کند؛ یعنی پولش تقریباً دو برابر شود. بدتر اینکه در روزهای صفِ فروش احتمالاً کارگزار از او پولِ بیشتر میخواهد یا خودش سهمها را میفروشد، پیش از هر بازگشتی.
سبدِ ج در سالهای رونقِ بورس سودِ کمتری میسازد؛ این را صادقانه بگویم. ولی در این شوک تقریباً دستنخورده میماند و با ۱۰ میلیون نقد و ۵۲ میلیون درآمد ثابت میتواند سهامِ ارزانشده بخرد. برای فهمِ بهترِ اینکه ضررهای بزرگ چطور سرمایه را زمینگیر میکنند، مفهومِ دراودان یا افت سرمایه را هم بشناسید. پس «اول در بازی بمانید» شعار نیست؛ فرقِ ۵۱ میلیون و ۱۰۰ میلیون است.
ضدشکنندگی (پادشکنندگی): یک قدم بالاتر از مقاوم بودن
طالب در کتابِ «ضدشکننده» (Antifragile، ۲۰۱۲) یک قدم جلوتر رفت. او میگوید چیزها سه دستهاند. شکننده مثلِ لیوانِ شیشهای است که با ضربه میشکند. مقاوم مثلِ سنگ است که با ضربه تغییری نمیکند. ضدشکننده یا پادشکننده مثلِ عضله است که با فشارِ ورزش قویتر میشود.
این جدول نشان میدهد هر کدام در سبدِ سرمایه چه شکلی دارد:
| نوع | در شوک چه میشود؟ | نمونه در سبد |
|---|---|---|
| شکننده | ضررِ سنگین یا نابودی | خرید با وام، همهٔ پول در یک سهم، بدهیِ کوتاهمدت |
| مقاوم | ضررِ محدود و جبرانپذیر | سبدِ پخششده و بی وام، با پولِ نقدِ کنار |
| ضدشکننده | از آشفتگی سود میبرد | بخشِ بزرگِ امن + نقدِ آماده برای خرید در کف + بخشِ کوچکِ پرآینده مثلِ اختیار معامله |
بیشترِ ما اگر از ستونِ اول به ستونِ دوم برویم، کارِ بزرگی کردهایم. ستونِ سوم هدفِ بعدی است، نه نقطهٔ شروع.
طالب در کتابِ «پوست در بازی» هم این بحث را به اخلاق گره میزند: به توصیهٔ کسی اعتماد کنید که خودش در پیامدِ اشتباهش شریک است. خلاصهٔ این کتاب را در معرفی کتاب پوست در بازی آوردهام.
چکلیست: سبدِ شما در برابرِ قوی سیاه چقدر شکننده است؟
این هشت پرسش را صادقانه جواب بدهید. هر «بله» یک نقطهٔ شکنندگی است:
- بخشی از سبدتان با وام، اعتبارِ کارگزاری یا صندوقِ اهرمی خریده شده است؟
- بیش از نیمی از سرمایهتان در یک بازار است، مثلاً فقط بورس یا فقط رمزارز؟
- یک سهم یا یک صنعت بیش از ۲۰٪ سبدتان را تشکیل میدهد؟
- اگر بورس سه ماه بسته بماند، برای خرجِ زندگی به آن پول نیاز دارید؟
- همهٔ برنامهتان روی یک سناریو بنا شده است، مثلِ «دلار بالا میرود» یا «بورس رشد میکند»؟
- هیچ داراییای ندارید که در افتِ شدیدِ ریال ارزشش حفظ شود؟
- هیچوقت ننوشتهاید که در یک سقوطِ ۴۰ درصدی دقیقاً چه کار میکنید؟
- آنقدر به یک تحلیل اعتماد دارید که حاضرید همهٔ پولتان را رویش بگذارید؟
اگر سه «بله» یا بیشتر دارید، پیش از فکرِ سودِ بیشتر، چیدمانِ سبدتان را درست کنید. از اولین «بله» شروع کنید؛ معمولاً همان وامِ کارگزاری است.
اشتباههای رایج در برخورد با قوی سیاه
- تلاش برای پیشبینیِ قوی سیاهِ بعدی: اگر قابلپیشبینی بود، قوی سیاه نبود. وقت را صرفِ چیدمانِ سبد کنید، نه پیشگویی.
- بیمهٔ بیش از اندازه: خریدِ پیوستهٔ پوششهای گران در سالهای آرام سود را میخورد. پوشش باید بهاندازه و ارزان باشد.
- فروشِ وحشتزده بعد از شوک: خیلیها بیشترین ضرر را نه در خودِ شوک، بلکه در فروشِ هیجانیِ روزِ بازگشایی و جا ماندن از برگشتِ بازار میبینند.
- یکی گرفتنِ «نادر» با «محال»: «تا حالا نشده» یعنی فقط «هنوز نشده».
- تنوعِ ظاهری: چند صندوقِ سهامی با ترکیبِ شبیهِ هم، در عمل یک داراییاند.
کتابِ قوی سیاه و کتابهای دیگرِ طالب
اگر میخواهید عمیقتر شوید، کتابهای طالب را به این ترتیب بخوانید: «فریبخوردگانِ تصادف» (۲۰۰۱) دربارهٔ نقشِ شانس در موفقیت، «قوی سیاه» (۲۰۰۷) دربارهٔ اتفاقهای نادر، «ضدشکننده» (۲۰۱۲) دربارهٔ سود بردن از بینظمی، و «پوست در بازی» (۲۰۱۸) دربارهٔ شریک بودن در خطر و مسئولیت.
راستش «قوی سیاه» کتابِ سنگینی است و بخشهایی از آن فلسفی است. ولی فصلهای سرزمینِ افراط و مغالطهٔ روایت برای هر سرمایهگذاری ارزشِ چند بار خواندن را دارد.
سوالات متداول
قوی سیاه به زبان ساده یعنی چه؟
قوی سیاه یعنی اتفاقی خیلی نادر و غافلگیرکننده که اثرِ بزرگی دارد و بعد از وقوع، همه برایش توضیحِ منطقی میسازند و میگویند «معلوم بود». سقوطِ ۲۲٫۶ درصدیِ داوجونز در یک روزِ اکتبرِ ۱۹۸۷ نمونهٔ معروفِ آن در بازار است.
نسیم نیکولاس طالب کیست؟
نسیم نیکولاس طالب نویسنده و پژوهشگرِ لبنانیتبارِ آمریکایی و معاملهگرِ سابقِ اختیار معامله است. کتابهای فریبخوردگانِ تصادف، قوی سیاه، ضدشکننده و پوست در بازی را نوشته که همه دربارهٔ ریسک و تصمیم گرفتن در دنیایی پیشبینیناپذیرند.
آیا کرونا یک قوی سیاه بود؟
از نگاهِ خودِ طالب نه. او کرونا را قوی سفید میداند، چون خطرِ یک همهگیریِ جهانی سالها پیش شناخته شده بود و خودش هم در کتابِ قوی سیاه به آن اشاره کرده بود. البته برای سرمایهگذارانی که آماده نبودند، اثرش شبیهِ قوی سیاه بود.
فرق قوی سیاه و قوی خاکستری چیست؟
قوی سیاه ناشناخته و پیشبینیناپذیر است. قوی خاکستری خطری شناختهشده و کماحتمال است که فقط زمانش معلوم نیست، مثلِ زلزلهٔ بزرگ در شهری روی گسل. برای قوی خاکستری میشود سناریو نوشت و بیمه خرید؛ برای قوی سیاه فقط میشود سبد را مقاوم کرد.
آیا میشود قوی سیاه را پیشبینی کرد؟
نه، و این بخشی از تعریفِ آن است. اگر اتفاقی قابلپیشبینی باشد دیگر قوی سیاه نیست. کارِ درست این است که بهجای پیشبینی، سبدی بچینید که در بدترین حالتها هم دوام بیاورد: بی وامِ سنگین، با تنوعِ واقعی و با بخشی که زود نقد شود.
هنگام وقوع قوی سیاه کدام دارایی بهتر است؟
هیچ داراییای همیشه امن نیست. در ایران شوکهای بزرگ معمولاً با افتِ ریال همراه بودهاند و طلا و داراییهای نقدشونده نقشِ سپر داشتهاند. ولی مهمتر از نوعِ دارایی، چیدمانِ سبد است: بی وام بودن، تنوعِ واقعی و پولی که روزِ بحران در دسترس باشد.
استراتژی هالتر طالب چیست؟
استراتژی هالتر یعنی بخشِ بزرگِ سرمایه، مثلاً ۸۵ تا ۹۰ درصد، در امنترین داراییها و بخشِ کوچک، ۱۰ تا ۱۵ درصد، در فرصتهای پرخطر ولی پرآینده باشد و وسط خالی بماند. اینطور بدترین ضرر معلوم است و شانسِ سودِ بزرگ هم باقی میماند.
ضدشکنندگی یا پادشکنندگی چیست؟
ضدشکنندگی مفهومی از طالب برای چیزهایی است که از شوک و بینظمی قویتر میشوند، مثلِ عضله با ورزش. در سرمایهگذاری یعنی سبدی که ضررش در بحران محدود است، نقدِ آماده برای خرید در کف دارد و بخشِ کوچکی از آن از حرکتهای شدید سود میبرد.
قو سیاه درست است یا قوی سیاه؟
هر دو به کار میروند و منظورشان یکی است. «قوی سیاه» نامِ ترجمهٔ فارسیِ کتابِ طالب است و رایجتر شده، و «قو سیاه» شکلِ دیگرِ همین اصطلاح است. هر دو ترجمهٔ عبارتِ انگلیسیِ بلک سوان برای اتفاقهای نادر و پراثرند.
جمعبندی
قوی سیاه یادمان میاندازد که بازار جای پیشگویی نیست. نمیدانیم شوکِ بعدی کی و از کجا میآید، ولی میدانیم که میآید؛ و در بازارِ ایران احتمالاً زودتر از آنچه فکر میکنیم.
پس توصیهٔ من این است: همین امروز که بازار آرام است، چکلیستِ بالا را مرور کنید، وام را کنار بگذارید و مطمئن شوید بخشی از سرمایهتان روزِ بحران هم در دسترس است. تصمیمِ نهایی با خودتان است، ولی یادتان باشد: کسی که در بازی میماند، دیر یا زود از قوی سیاهِ خوب هم سهمی میبرد.