
جورج سوروس کیست؟ نظریه بازتابندگی و ماجرای شکستن پوند
فهرست مطالب۱۶ بخش
- جورج سوروس کیست؟ در یک نگاه
- زندگینامهٔ جورج سوروس: از بوداپست تا والاستریت
- صندوق کوانتوم و معاملهگری کلان
- نظریه بازتابندگی چیست؟ به زبانِ ساده
- بازتابندگی در بازارِ ایران: دو مثالِ آشنا
- بازتابندگی در برابرِ نظریهٔ بازارِ کارا
- سوروس چطور پوند را شکست داد؟ ماجرای چهارشنبه سیاه
- بحرانِ ارزیِ آسیا در ۱۹۹۷ و اتهامِ ماهاتیر
- شکستها و جنجالهای جورج سوروس
- سبکِ معاملهگریِ جورج سوروس: پنج اصلِ کلیدی
- مقایسهٔ جورج سوروس و وارن بافت
- نیکوکاری و بنیادهای جامعهٔ باز
- کتابهای جورج سوروس
- درسهای جورج سوروس برای سرمایهگذارِ ایرانی: یک چکلیست
- سوالات متداول
- جمعبندی
جورج سوروس یکی از معروفترین سرمایهگذارانِ دنیاست. سال ۱۹۳۰ در بوداپستِ مجارستان به دنیا آمد و بعدها در آمریکا صندوق کوانتوم را ساخت. اسمش بیشتر با یک روز گره خورده است: «چهارشنبه سیاهِ» ۱۹۹۲، که بیش از ۱۰ میلیارد دلار پوندِ انگلیس فروخت و بیش از یک میلیارد دلار سود کرد. نظریهٔ «بازتابندگی» هم مالِ اوست.
خیلیها فقط همین لقب را از او شنیدهاند: «مردی که بانک انگلستان را شکست داد». ولی داستانِ سوروس برای ما که در بازارِ ایران پولمان را میچرخانیم، چیزِ خیلی بهدردبخورتری دارد. او یاد میدهد چرا بازار گاهی دیوانهوار بالا میرود و بعد یکباره میریزد، و چطور در این بالا و پایینها قربانی نشویم. بیایید قدمبهقدم با هم ببینیم.
جورج سوروس کیست؟ در یک نگاه
اگر بخواهم در یک جمله بگویم: سوروس آدمی است که فلسفه خواند، با فلسفهاش بازار را فهمید، از بازار ثروتمند شد و بیشترِ ثروتش را بخشید. جدولِ زیر کارنامهٔ او را خلاصه کرده است.
| موضوع | توضیح |
|---|---|
| نامِ اصلی | گئورگی شوارتس؛ خانواده در ۱۹۳۶ نامِ خانوادگی را به سوروس تغییر داد |
| تولد | ۱۲ اوت ۱۹۳۰، بوداپست، مجارستان |
| تحصیلات | کارشناسی و کارشناسی ارشدِ فلسفه از مدرسهٔ اقتصاد لندن (LSE) |
| شرکت و صندوق | سوروس فاند منیجمنت و صندوق کوانتوم (Quantum Fund) |
| سبکِ سرمایهگذاری | معاملهگری کلان (Global Macro)؛ یعنی شرطبستن روی اتفاقهای بزرگِ اقتصادی در ارز، اوراق، شاخص و کالا |
| معروفترین معامله | فروشِ پوند انگلیس در چهارشنبه سیاه، ۱۶ سپتامبر ۱۹۹۲ |
| ایدهٔ اصلی | نظریهٔ بازتابندگی (Reflexivity) |
| نیکوکاری | بنیادهای جامعهٔ باز (Open Society Foundations)؛ تعهدِ بیش از ۳۲ میلیارد دلار |
| ثروت | طبق برآوردهای ۲۰۲۶ حدودِ ۸ تا ۹ میلیارد دلار؛ کمتر از گذشته، چون بیشترش را بخشیده است |
پس با آدمی روبهرو هستیم که هم معاملهگر بود، هم نظریهپرداز و هم خیّر. هر سه تکه به هم ربط دارند؛ و ریشهٔ هر سه به کودکیاش برمیگردد.
زندگینامهٔ جورج سوروس: از بوداپست تا والاستریت
کودکی در سایهٔ جنگ
سوروس در یک خانوادهٔ یهودیِ مرفه در بوداپست بزرگ شد. پدرش، تیوادار، وکیل بود. سال ۱۹۳۶، وقتی یهودستیزی در اروپا بالا گرفته بود، نامِ خانواده را از شوارتس به سوروس تغییر داد تا کمتر به چشم بیایند.
سال ۱۹۴۴ آلمانِ نازی مجارستان را اشغال کرد. جورج آن موقع ۱۳ سال داشت. خانواده با مدارکِ جعلی و جابهجاییِ مداوم جان به در برد. سوروس بعدها گفت آن سال درسی به او داد که تا آخر با او ماند: گاهی بزرگترین ریسک، ریسک نکردن است. پدرش با قبولِ خطرِ جعلِ مدارک خانواده را نجات داده بود.
لندن، فلسفه و کارل پوپر
سوروس در ۱۹۴۷ به انگلستان رفت. سالهای اول زندگیِ سختی داشت: پیشخدمتی، باربری در ایستگاهِ قطار. همزمان در مدرسهٔ اقتصاد لندن درس میخواند.
آنجا با فکرهای کارل پوپر، فیلسوفِ اتریشی، آشنا شد. دو حرفِ پوپر تمامِ عمر با او ماند. اول اینکه دانستنِ ما همیشه ناقص است و ممکن است اشتباه کنیم. دوم اینکه «جامعهٔ باز»، یعنی جامعهای که در آن میشود حرف زد و نقد کرد، از هر نظامِ بستهای بهتر است. حرفِ اول بعدها پایهٔ نظریهٔ بازاریاش شد و حرفِ دوم پایهٔ کارِ خیریهاش.
ورود به بازارهای مالی
اولین کارِ مالیِ سوروس سال ۱۹۵۴ در یک بانکِ سرمایهگذاریِ کوچک در لندن بود. در ۱۹۵۶ به نیویورک رفت و معاملهگرِ آربیتراژ شد. آربیتراژ یعنی یک چیز را جایی ارزان بخری و همزمان جای دیگری گران بفروشی؛ او این کار را روی سهامِ اروپایی میکرد.
بعد تحلیلگرِ اوراقِ اروپایی شد و از ۱۹۶۳ در یک بانکِ سرمایهگذاری به معاونت رسید. در همین سالها کمکم فکرهای پوپر را در بازار امتحان میکرد. پس وقتی صندوقِ خودش را راه انداخت، هم تجربهٔ بازار داشت و هم یک فلسفهٔ روشن.
صندوق کوانتوم و معاملهگری کلان
سوروس در ۱۹۶۹ صندوقی به نامِ «دابل ایگل» راه انداخت. در ۱۹۷۳ با جیم راجرز، معاملهگرِ مشهورِ کالا، شرکتِ خودش را ساخت. صندوق در ۱۹۷۹ اسمِ «کوانتوم» گرفت. این اسم اشارهای به اصلِ عدمِ قطعیت در فیزیک است؛ همان چیزی که سوروس دربارهٔ بازار باور داشت: هیچچیز قطعی نیست. راجرز در ۱۹۸۰ جدا شد و از ۱۹۸۸ استنلی دراکنمیلر مدیرِ اصلیِ سرمایهگذاری شد.
کوانتوم یک «صندوقِ پوششِ ریسک» (Hedge Fund) بود. یعنی صندوقی خصوصی برای ثروتمندها که دستش در انتخابِ بازار و ابزار باز است. سبکِ آن هم «معاملهگری کلان» بود.
معاملهگری کلان یعنی چه؟ یک مثال بزنم. بیشترِ ما وقتی در بورس سهم میخریم، دنبالِ یک شرکتِ خوب میگردیم. معاملهگرِ کلان کاری به تکشرکت ندارد. او میپرسد: آیا نرخِ بهرهٔ این کشور بالا میرود؟ آیا پولِ آن کشور ارزش از دست میدهد؟ آیا بانکِ مرکزی سیاستش را عوض میکند؟ و روی جوابش شرط میبندد. برای همین کسی که این سبک را میخواهد، باید اقتصاد کلان را خوب بشناسد.
بازدهِ کوانتوم در چند دهه بهطورِ میانگین بیش از ۲۰٪ در سال برآورد شده است، آن هم مرکب. یعنی هر سال سود روی سودِ سالِ قبل آمده است. با این حساب، پولی که در ۲۰ سال ۲۰٪ در سال مرکب رشد کند، تقریباً ۳۸ برابر میشود. در بلندمدت تقریباً هیچ صندوقی به این عدد نرسیده است.
در ۲۰۱۱ سوروس پولِ سرمایهگذارانِ بیرونی را پس داد. صندوق شد «دفترِ مدیریتِ ثروتِ خانوادگی» (Family Office)، یعنی فقط پولِ خودِ خانواده را میچرخاند. دلیلش این بود که زیرِ بارِ قانونهای تازهٔ گزارشدهی در آمریکا نرود.
جدولِ زیر مهمترین سالهای زندگیِ حرفهای او را کنارِ هم گذاشته است.
| سال | رویداد |
|---|---|
| ۱۹۳۰ | تولد در بوداپست |
| ۱۹۴۷ | مهاجرت به انگلستان و تحصیل در مدرسهٔ اقتصاد لندن |
| ۱۹۵۶ | رفتن به نیویورک و شروعِ کار در والاستریت |
| ۱۹۶۹ | راهاندازیِ صندوق دابل ایگل |
| ۱۹۷۳ | تأسیسِ شرکتِ مدیریتِ صندوق با جیم راجرز |
| ۱۹۷۹ | تغییرِ نامِ صندوق به کوانتوم؛ آغازِ کمکهای خیریه |
| ۱۹۸۷ | انتشارِ کتابِ «کیمیای مالی» و زیانِ سنگین در سقوطِ اکتبر |
| ۱۹۹۲ | معاملهٔ پوند در چهارشنبه سیاه |
| ۱۹۹۷ و ۱۹۹۸ | بحرانِ ارزیِ آسیا و زیانِ میلیاردی در بحرانِ روسیه |
| ۲۰۰۰ | زیان در ترکیدنِ حبابِ فناوری و جداییِ دراکنمیلر |
| ۲۰۱۱ | بازگرداندنِ پولِ سرمایهگذارانِ بیرونی |
| ۲۰۲۳ | سپردنِ ریاستِ بنیادهای جامعهٔ باز به پسرش، الکساندر |
همانطور که میبینید، کنارِ موفقیتها زیانهای بزرگ هم هست. این را یادتان بماند؛ پایینتر به آن برمیگردیم. ولی اول باید بفهمیم سوروس اصلاً بازار را چطور میدید.
نظریه بازتابندگی چیست؟ به زبانِ ساده
جوابِ کوتاه: نظریهٔ بازتابندگی میگوید قیمت فقط آینهٔ واقعیت نیست؛ خودش واقعیت را هم عوض میکند. باورِ مردم قیمت را جابهجا میکند، قیمتِ تازه وضعِ واقعیِ شرکت یا اقتصاد را تغییر میدهد و این تغییر دوباره باورِ مردم را محکمتر میکند. به این نظریه گاهی «بازتابپذیری» هم میگویند.
یک مثالِ آشنا بزنم. فرض کنید در محله شایعه شود که نانواییِ سرِ کوچه بهزودی تعطیل میشود. مردم میترسند و از نانواییهای دیگر خرید میکنند. فروشِ نانوایی واقعاً کم میشود، پولِ آرد و اجارهاش نمیرسد و آخرش واقعاً تعطیل میشود. شایعه اول غلط بود؛ ولی خودش خودش را درست کرد. بازتابندگی یعنی همین.
این نظریه روی دو پایه ایستاده است:
- خطاپذیری: هیچکس بازار را کامل نمیفهمد. همهٔ ما با تصویری ناقص و کمی کج تصمیم میگیریم.
- بازتابندگی: همین تصویرِ کج، با تصمیمهایی که میگیریم، روی خودِ واقعیت اثر میگذارد.
سوروس برای توضیح از دو «کارکرد» حرف میزند. کارکردِ شناختی یعنی ما سعی میکنیم دنیا را بفهمیم. کارکردِ مشارکتی یعنی ما با کارمان دنیا را تغییر میدهیم. در طبیعت این دو از هم جدا هستند. باورِ ما دربارهٔ باران، باران را نمیآورد. ولی در بازار، باورِ ما دربارهٔ قیمتِ یک سهم، قیمتِ همان سهم را عوض میکند.
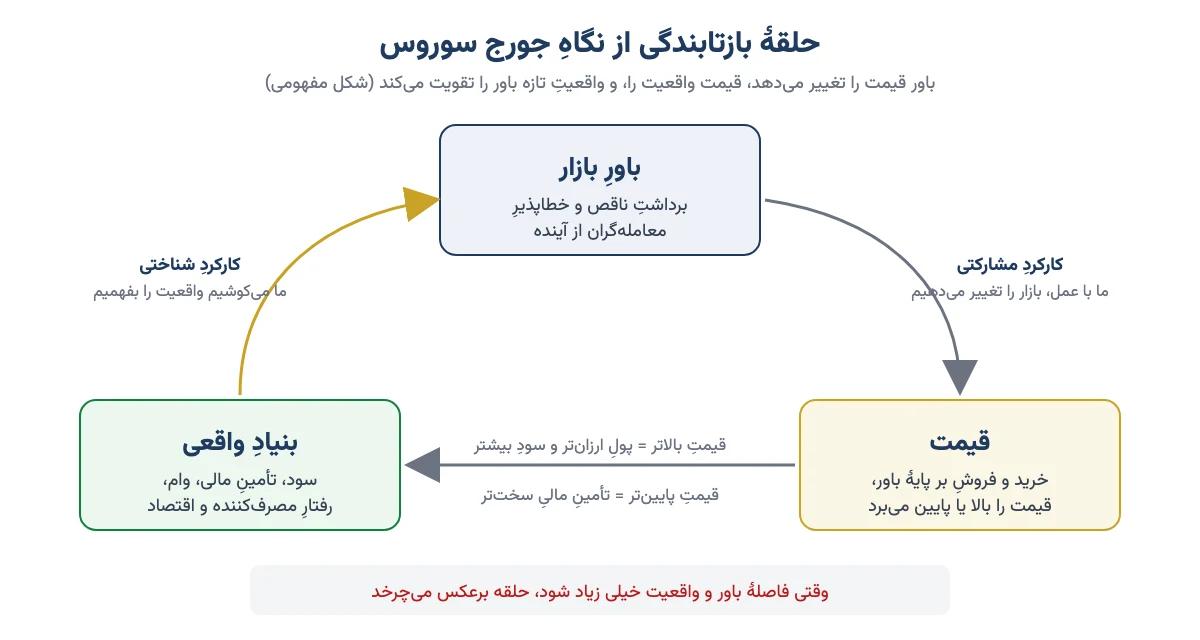
حلقهٔ بازتابندگی در یک شرکت
فرض کنید سهمِ شرکتی بالا میرود، چون مردم به آیندهاش خوشبیناند. حالا ببینید پشتِ سرش چه میشود:
- شرکت با قیمتِ بالا راحتتر افزایشِ سرمایه میگیرد و پولِ تازه جمع میکند.
- بانکها با وثیقهٔ سهامِ گرانتر، وامِ بیشتری میدهند.
- مدیران با این پولِ ارزان، شرکتهای دیگر را میخرند.
- سودِ گزارششده واقعاً بالا میرود و خوشبینیِ اول «درست» از آب درمیآید.
خودِ سوروس موجِ ادغامِ شرکتهای چندرشتهای (Conglomerates) در آمریکای اواخرِ دههٔ ۱۹۶۰ را با همین سازوکار توضیح داد.
مشکل اینجاست که این حلقه تا ابد نمیچرخد. وقتی فاصلهٔ باور و واقعیت خیلی زیاد شود، کافی است رشدِ سود کمی کند شود. آن وقت همهچیز برعکس میچرخد: قیمت پایین میآید، وام سخت میشود، سود واقعاً کم میشود و این بار بدبینی «درست» از آب درمیآید. پس حلقه هم بالا میبرد و هم پایین میکشد.
شش مرحلهٔ چرخهٔ رونق و رکود
سوروس در کتابِ «کیمیای مالی» یک الگوی تقریبی برای این چرخهها داد. من آن را سادهشده در شش مرحله میآورم:
- آغازِ ناشناخته: روندی شروع میشود که هنوز کسی جدیاش نمیگیرد.
- شتاب: روند و باور همدیگر را تقویت میکنند و قیمت تند میشود.
- آزمونِ موفق: یک افتِ کوتاه میآید، ولی روند از آن جان به در میبرد و باورها محکمتر میشوند.
- اطمینانِ افراطی: فاصلهٔ قیمت و واقعیت به اوج میرسد. همه مطمئناند و کسی از ریسک حرف نمیزند.
- لحظهٔ حقیقت: واقعیت دیگر با انتظار جور نیست و روند جان ندارد.
- سقوطِ خودتقویتکننده: همان حلقه برعکس میچرخد؛ معمولاً تندتر از دورهٔ بالا رفتن.
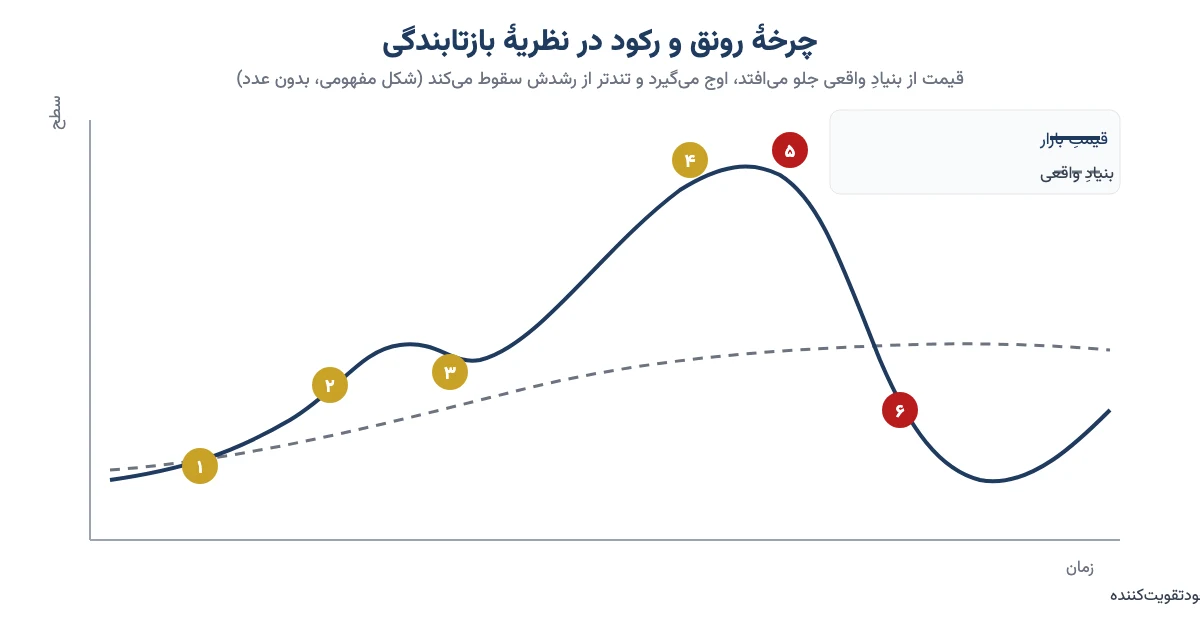
این الگو کمک میکند حباب قیمتی را بهتر بفهمیم. حباب فقط «قیمتِ زیاد» نیست؛ حلقهای است که در آن قیمت و وضعِ واقعی مدتی همدیگر را بالا میبرند. رفتار تودهوار، یعنی دنبالِ جمع رفتن، دقیقاً در مرحلههای دوم تا چهارم پررنگ میشود. پس اگر دیدید همه دارند از سودِ آسان حرف میزنند، از خودتان بپرسید در کدام مرحلهایم.
بازتابندگی در بازارِ ایران: دو مثالِ آشنا
شاید فکر کنید این حرفها مالِ والاستریت است. ولی ما ایرانیها این حلقه را بارها با پوست و گوشتمان لمس کردهایم.
بورسِ ۱۳۹۹
کسی که بهار و تابستانِ ۱۳۹۹ در بورس بود، حلقهٔ بازتابندگی را با چشمِ خودش دید. تشویقِ رسمی به ورود به بورس، عرضهٔ صندوقهای دولتی و بالا رفتنِ پشتِ سرِ همِ قیمتها، میلیونها نفر را به گرفتنِ کد بورسی کشاند.
زنجیره ساده بود: پولِ تازه قیمتها را بالا برد؛ قیمتِ بالاتر خبرِ «سودِ آسان» را در فامیل و محل پخش کرد؛ آن خبر پولِ تازهتری آورد. شاخص کل بورس در مرداد ۱۳۹۹ به نزدیکِ دو میلیون واحد رسید. این همان مرحلهٔ «اطمینانِ افراطی» بود.
بعد لحظهٔ حقیقت رسید. ورودِ پول کند شد و فروشِ حقوقیها شروع شد. همان حلقه برعکس چرخید و شاخص در ماههای بعد بخشِ بزرگی از رشدش را پس داد. خیلی از کسانی که در اوج وارد شده بودند، سالها در زیان ماندند. این دقیقاً مرحلهٔ ششمِ الگوی سوروس است.
انتظارِ تورمی و بازارِ ارز
مثالِ دوم بازارِ ارز است. وقتی مردم انتظار دارند ریال ضعیفتر شود، برای حفظِ ارزشِ پولشان دلار یا طلا میخرند. همین خرید قیمتِ دلار را بالا میبرد. دلارِ گرانتر کالاهای وارداتی را گرانتر میکند و تورم تندتر میشود. تورمِ تندتر هم انتظارِ اول را تأیید میکند.
برای همین در ایران گاهی خبر و انتظار بیشتر از خودِ آمار روی قیمت دلار اثر میگذارد. درسِ سوروس این است که این روندها هم سقف دارند. معمولاً جایی تمام میشوند که سیاستِ پولی یا واقعیتِ اقتصاد دیگر با انتظار همراهی نمیکند. پس هیچ روندی، هر چقدر هم محکم به نظر برسد، همیشگی نیست.
بازتابندگی در برابرِ نظریهٔ بازارِ کارا
اقتصادِ کلاسیک میگوید بازار به سمتِ تعادل میرود و قیمتها همهٔ اطلاعاتِ موجود را نشان میدهند. نظریهٔ بازار کارا هم روی همین پایه بنا شده است. سوروس این را قبول نداشت. میگفت بازار بیشترِ وقتها از تعادل دور است و گاهی خودش را دورتر هم میکند. جدولِ زیر دو نگاه را کنارِ هم گذاشته است.
| موضوع | بازارِ کارا | بازتابندگیِ سوروس |
|---|---|---|
| نقشِ قیمت | آینهٔ اطلاعات و ارزشِ واقعی | هم آینه است و هم واقعیت را تغییر میدهد |
| رفتارِ بازار | میل به تعادل | دورشدن از تعادل در چرخههای رونق و رکود |
| آدمهای بازار | عاقل و آگاه | خطاپذیر و با تصویرِ ناقص |
| حباب | استثنایی و کوتاه | بخشِ طبیعیِ بازار |
| فرصتِ سود | در بلندمدت تقریباً ناممکن | در تشخیصِ نقطهٔ برگشتِ چرخه |
منصفانه بگویم: خیلی از اقتصاددانها بازتابندگی را بیشتر یک «چارچوبِ فکری» میدانند تا نظریهای که بشود دقیق آزمودش. خودِ سوروس هم بارها گفت نظریهاش نمیگوید چرخه کِی تمام میشود. ارزشش در این است که یادمان میاندازد هر روندی ممکن است روی باورِ اشتباه بنا شده باشد. همین نگاه در اقتصادِ رفتاری هم دیده میشود. پس آن را قطبنما بدانید، نه ساعتِ پیشگو.
سوروس چطور پوند را شکست داد؟ ماجرای چهارشنبه سیاه
جوابِ کوتاه: سوروس فهمید انگلستان نمیتواند پوند را در محدودهای که قول داده نگه دارد. بیش از ۱۰ میلیارد دلار پوند فروخت. وقتی دولت تسلیم شد و پوند سقوط کرد، بیش از یک میلیارد دلار سود کرد. این معروفترین معاملهٔ تاریخِ بازارِ ارز است.
پوند در قفسِ مکانیزم نرخ ارز اروپا
انگلستان در اکتبر ۱۹۹۰ به «مکانیزم نرخ ارز اروپا» (ERM) پیوست. این یعنی قول داده بود پوند را نزدیکِ ۲٫۹۵ مارکِ آلمان نگه دارد و فقط حدودِ ۶٪ بالا و پایین برود. پس کفِ تقریبیِ پوند نزدیکِ ۲٫۷۸ مارک بود و بانک انگلستان باید از آن دفاع میکرد.
این را مثلِ نرخِ ارزی تصور کنید که دولت دستوری ثابت نگه میدارد، در حالی که بازار میداند ارزشِ واقعیاش کمتر است. ما ایرانیها این صحنه را خوب میشناسیم.
مشکل این بود که دو اقتصاد در دو جهتِ مخالف میرفتند. آلمان بعد از یکیشدنِ دو آلمان با تورم روبهرو بود و نرخ بهره را بالا نگه داشته بود. انگلستان در رکود بود و نرخ بهرهٔ پایینتر لازم داشت. نگهداشتنِ پوند کنارِ مارک یعنی انگلستان باید نرخ بهرهٔ بالا را تحمل کند. نرخ بهرهٔ بالا یعنی وامِ گران؛ وامِ گران یعنی رکودِ عمیقتر. بازار این تناقض را میدید.
روزِ ۱۶ سپتامبر ۱۹۹۲
ایدهٔ اول از دراکنمیلر بود. وقتی آن را با سوروس در میان گذاشت، سوروس بهجای اینکه محتاطش کند، گفت اگر اینقدر مطمئنی، معامله را خیلی بزرگتر کن. کوانتوم با پولِ قرضی پوند فروخت و مارک و داراییهای دیگر خرید. معاملهگرانِ دیگر هم همین کار را کردند.
صبحِ چهارشنبه ۱۶ سپتامبر، بانک انگلستان میلیاردها پوند خرید و نرخ بهره را از ۱۰٪ به ۱۲٪ رساند. چند ساعت بعد وعدهٔ ۱۵٪ داد. هیچکدام جلوی فروش را نگرفت. عصرِ همان روز وزیرِ دارایی اعلام کرد انگلستان از این سازوکار بیرون میرود و پوند آزاد شد.
در ماههای بعد پوند بیش از ۱۵٪ در برابرِ مارک ارزان شد. برآوردِ هزینهٔ آن روز برای خزانهداریِ انگلستان حدودِ ۳٫۳ میلیارد پوند است. پس یک تصمیمِ غلطِ دولتی، بالاخره قیمتش را پرداخت.
چرا این معامله کمریسک بود؟ بیایید حساب کنیم
نکتهٔ درخشانِ این معامله، نامتقارنبودنش بود. یعنی زیانِ احتمالی کوچک بود و سودِ احتمالی بزرگ. پوند نزدیکِ کفِ مجاز معامله میشد. اگر دولت مقاومت میکرد، پوند جای زیادی برای بالا رفتن نداشت. ولی اگر کوتاه میآمد، سقوط میتوانست بزرگ باشد.
جدولِ زیر فقط یک مثالِ فرضی و سادهشده است، نه عددهای واقعیِ کوانتوم.
| سناریو | نرخِ پوند به مارک | تغییر | نتیجه برای فروشندهٔ ۱۰ میلیارد دلار پوند |
|---|---|---|---|
| نقطهٔ ورود | ۲٫۸۰ | — | — |
| دولت مقاومت میکند و پوند تا وسطِ محدوده برمیگردد | ۲٫۹۵ | حدودِ ۵٪ بالا | زیانِ حدودِ ۵۰۰ میلیون دلار |
| دولت تسلیم میشود و پوند ۱۵٪ سقوط میکند | حدودِ ۲٫۳۸ | حدودِ ۱۵٪ پایین | سودِ حدودِ ۱٫۵ میلیارد دلار |
حساب ساده است. ۵٪ از ۱۰ میلیارد میشود ۵۰۰ میلیون؛ ۱۵٪ از ۱۰ میلیارد میشود ۱٫۵ میلیارد. یعنی برای هر یک دلار زیانِ احتمالی، سه دلار سودِ احتمالی. به این میگویند نسبت ریسک به ریوارد ۱ به ۳.
تازه در آن شرایط احتمالِ برگشتِ پوند به وسطِ محدوده کم بود. وقتی هم احتمال به نفعِ شماست و هم نسبتِ سود به زیان، میشود بزرگ وارد شد. همین سوروس را از یک تحلیلگرِ خوب به یک معاملهگرِ افسانهای تبدیل کرد.
درسِ اصلیِ معاملهٔ پوند این نیست که «با بانکِ مرکزی بجنگید». درس این است که قیمتی که بهزور و برخلافِ واقعیتِ اقتصادی نگه داشته میشود، دیر یا زود رها میشود؛ و بهترین معامله آن است که اگر اشتباه کنید، زیانتان کوچک باشد.
بحرانِ ارزیِ آسیا در ۱۹۹۷ و اتهامِ ماهاتیر
در ۱۹۹۷ پولِ چند کشورِ جنوبِ شرقِ آسیا یکباره ارزشش را از دست داد. بحران از تایلند شروع شد. صندوقهای سوروس از کسانی بودند که پیشتر پولِ تایلند (بات) را فروخته بودند.
ماهاتیر محمد، نخستوزیرِ وقتِ مالزی، سوروس را مقصرِ سقوطِ پولِ کشورش (رینگیت) دانست. سوروس این اتهام را بیپایه خواند. گفت بحران نتیجهٔ بدهیِ ارزیِ سنگین و نرخهای ثابتی بود که نمیشد نگهشان داشت. ماهاتیر سالها بعد، در ۲۰۰۶، پذیرفت که سوروس مقصرِ آن بحران نبوده است.
این ماجرا برای ما هم آشناست. وقتی پولِ ملی سقوط میکند، پیدا کردنِ یک «دشمنِ بیرونی» راحتتر از پذیرفتنِ ایرادِ سیاستِ ارزی است. معاملهگرانِ بزرگ معمولاً ضعفی را که از قبل بوده آشکار و سریعتر میکنند؛ آن را از هیچ نمیسازند. پس دفعهٔ بعد که شنیدید «دلالان» بازار را به هم ریختند، اول بپرسید آن ضعف از کجا آمده بود.
شکستها و جنجالهای جورج سوروس
تصویرِ سوروسِ «همیشه برنده» واقعی نیست. او زیانهای بزرگی هم داد. شاید مهمترین درسش همین باشد: با وجودِ اشتباههای بزرگ، در بازار ماند.
- سقوطِ اکتبر ۱۹۸۷: سوروس فکر میکرد بازارِ ژاپن زودتر میریزد و در آمریکا سهم خریده بود. بازارِ آمریکا سقوط کرد و کوانتوم زیانِ سنگینی داد. او سریع از معاملهها بیرون آمد و همین او را برای سالهای بعد نگه داشت.
- دلارِ هنگکنگ: در همان دورهٔ بحرانِ آسیا، شرطش روی ضعیفشدنِ دلارِ هنگکنگ جواب نداد. مقامهای پولیِ هنگکنگ با ذخیرههای بزرگ از نرخ دفاع کردند.
- بحرانِ روسیه در ۱۹۹۸: صندوقهایش در سقوطِ روبل و ناتوانیِ روسیه از پرداختِ بدهی، حدودِ دو میلیارد دلار زیان دادند.
- حبابِ فناوری در ۲۰۰۰: کوانتوم اول دیر به رشدِ سهامِ فناوری پیوست و بعد در ریزش زیان کرد. دراکنمیلر همان سال جدا شد و صندوق محتاطتر شد.
- پروندهٔ اطلاعاتِ نهانی در فرانسه: «اطلاعاتِ نهانی» یعنی معامله با خبری که هنوز به همه نرسیده. سوروس بهخاطرِ خریدِ سهامِ بانکِ سوسیته ژنرال در ۱۹۸۸ در فرانسه محکوم شد. دیوانِ عالیِ فرانسه در ۲۰۰۶ حکم را تأیید کرد و جریمه را به حدودِ ۹۴۰ هزار یورو کم کرد. دادگاهِ اروپاییِ حقوقِ بشر هم در ۲۰۱۱ اعتراضش را رد کرد. سوروس همیشه گفته بیگناه است.
بخشِ دیگرِ جنجالها سیاسی است. سوروس از بزرگترین کمککنندگانِ مالیِ گروههای لیبرال و حزبِ دموکراتِ آمریکاست. برای همین هم ستایش میشود و هم هدفِ انتقادهای تند و حتی نظریههای توطئه است. حرفِ ما اینجا کارنامهٔ مالیِ اوست؛ قضاوتِ سیاسی را به خودتان میسپارم.
سبکِ معاملهگریِ جورج سوروس: پنج اصلِ کلیدی
سوروس هیچوقت یک «سیستمِ معاملاتی» با قاعدههای ثابت منتشر نکرد. ولی از کتابها، مصاحبهها و روایتِ همکارانش چند اصلِ تکرارشونده پیداست:
- اول فرضیه بساز، بعد وارد شو. سوروس هر معامله را یک حدس میدید که بازار باید درستیاش را نشان بدهد. اول کم وارد میشد؛ اگر بازار تأیید میکرد، اضافه میکرد.
- دنبالِ اشتباهِ بازار بگرد. بهترین فرصت جایی است که باورِ عمومی با واقعیت فاصلهٔ زیادی دارد؛ مثلِ پوندی که بهزور نگه داشته شده بود.
- درست گفتن مهم نیست، اندازه مهم است. به گفتهٔ خودش، مهم نیست چند بار درست میگویی. مهم این است که وقتی درست میگویی چقدر سود میکنی و وقتی اشتباه میکنی چقدر زیان. این قلبِ مدیریت سرمایه و ریسک است.
- اشتباه را زود بپذیر. سوروس میگفت ثروتش را مدیونِ این است که اشتباهش را زود میفهمد. پسرش، رابرت، تعریف کرده که پدرش گاهی کمردردش را نشانهٔ ایرادِ یک معامله میدانست. یعنی حتی بدنش را هم برای فهمیدنِ خطا جدی میگرفت.
- به روند احترام بگذار، ولی عاشقش نشو. روند میتواند مدتها از واقعیت جلو بیفتد. سوروس گاهی با روندی که حباب میدانست همراه میشد، ولی چشمش به نشانههای پایانش بود.
پس رازِ سوروس پیشگویی نبود؛ ترکیبِ حدسِ روشن، اندازهٔ درست و فرار بهموقع بود.
مقایسهٔ جورج سوروس و وارن بافت
خیلیها از من میپرسند: سوروس بهتر است یا بافت؟ سوروس و وارن بافت همدورهاند و هر دو از موفقترین سرمایهگذارانِ تاریخ. ولی راهشان تقریباً برعکسِ هم است. اگر سوروس را به یک شکارچیِ فرصت تشبیه کنیم، بافت باغبانی است که درخت میکارد و سالها صبر میکند. جدولِ زیر تفاوتها را نشان میدهد.
| ویژگی | جورج سوروس | وارن بافت |
|---|---|---|
| سبک | معاملهگری کلان، کوتاهمدت تا میانمدت | سرمایهگذاریِ ارزشی و بلندمدت |
| بازارها | ارز، اوراقِ قرضه، شاخص، کالا | بیشتر سهامِ شرکتها و خریدِ کاملِ کسبوکار |
| نگاه به بازار | بازار اغلب اشتباه میکند و اشتباه خودش را تقویت میکند | بازار در کوتاهمدت احساساتی و در بلندمدت منطقی است |
| اهرم و فروشِ استقراضی | استفادهٔ گسترده | خیلی محدود |
| مدتِ نگهداری | از چند روز تا چند ماه | سالها و دههها |
| مهارتِ کلیدی | فهمِ اقتصادِ کلان و روانِ جمع | ارزشگذاریِ شرکت و صبر |
| قابلِ تقلید برای آدمِ معمولی | سخت؛ وقت، دانش و انضباطِ زیادی میخواهد | سادهتر؛ اصولش برای هر سرمایهگذاری کار میکند |
«اهرم» یعنی با پولِ قرضی معامله کردن، و «فروشِ استقراضی» یعنی چیزی را که نداری قرض بگیری و بفروشی، به امیدِ اینکه ارزانتر پس بخری. هر دو سود را بزرگ میکنند و زیان را هم.
تجربهٔ من در بیش از ۲۰ سال کار در بازارِ سرمایه این است که بیشترِ آدمهای معمولی مثلِ من و شما با سبکِ بافت نتیجهٔ بهتری میگیرند، چون جای خطای کمتری دارد. ولی فهمیدنِ نگاهِ سوروس برای همه لازم است. کمک میکند حباب و هیجانِ جمع را بشناسید و قربانیاش نشوید. تصمیمِ نهایی با خودتان.
نیکوکاری و بنیادهای جامعهٔ باز
سوروس کارِ خیریه را در ۱۹۷۹ با بورسیهٔ تحصیلی برای دانشجویانِ سیاهپوست در آفریقای جنوبیِ دورهٔ آپارتاید شروع کرد. در ۱۹۸۴ اولین بنیادش را در مجارستانِ کمونیستی راه انداخت. بعد از فروپاشیِ بلوکِ شرق، این بنیادها به دهها کشور رسیدند. اسمِ «جامعهٔ باز» مستقیم از کارل پوپر آمده است.
دانشگاهِ اروپای مرکزی (CEU) را سوروس در ۱۹۹۱ در بوداپست بنا گذاشت. بعد از فشارهای دولتِ مجارستان، بیشترِ کارهای آموزشیِ دانشگاه به وین رفت. در ۲۰۱۷ گزارش شد که سوروس حدودِ ۱۸ میلیارد دلار به بنیادهایش داده و جمعِ تعهدش از ۳۲ میلیارد دلار گذشته است. در ۲۰۲۳ ریاستِ بنیادها را به پسرش، الکساندر، سپرد و در ۲۰۲۵ مدالِ آزادیِ ریاستجمهوریِ آمریکا را گرفت.
کتابهای جورج سوروس
سوروس بیش از ده کتاب نوشته است. اگر فقط وقتِ خواندنِ یکی را دارید، «کیمیای مالی» را بخوانید. هستهٔ نظریهٔ بازتابندگی و دفترچهٔ معاملاتیِ واقعیِ او در آن است. فقط بدانید کتابِ سادهای نیست. مهمترینها:
- کیمیای مالی (The Alchemy of Finance، ۱۹۸۷): نظریهٔ بازتابندگی و «آزمایشِ زنده» با معاملههای واقعیِ صندوق.
- سوروس از زبانِ سوروس (Soros on Soros، ۱۹۹۵): گفتوگویی دربارهٔ زندگی، معاملهگری و فلسفهاش؛ برای شروع سادهتر است.
- بحرانِ سرمایهداریِ جهانی (The Crisis of Global Capitalism، ۱۹۹۸): نوشتهشده بعد از بحرانِ آسیا و روسیه.
- عصرِ خطاپذیری (The Age of Fallibility، ۲۰۰۶): کشاندنِ فکرهای پوپر به سیاست و جامعه.
- پارادایمِ تازه برای بازارهای مالی (The New Paradigm for Financial Markets، ۲۰۰۸): تحلیلِ بحرانِ اعتباریِ ۲۰۰۸ با نگاهِ بازتابندگی؛ پیش از ورشکستگیِ لمان برادرز منتشر شد.
برای فهرستی کاملتر از کتابهایی که هر سرمایهگذار بهتر است بخواند، مقالهٔ ۱۰ کتاب بورسی که باید بخوانید را ببینید.
درسهای جورج سوروس برای سرمایهگذارِ ایرانی: یک چکلیست
لازم نیست مثلِ سوروس با میلیاردها دلار معامله کنید تا از او یاد بگیرید. چه میخواهید سهم بخرید، چه سکه، چه دلار، پیش از هر تصمیمِ مهم این پرسشها را از خودتان بپرسید:
- حدسِ من دقیقاً چیست و چه اتفاقی ثابت میکند اشتباه کردهام؟
- این روند را وضعِ واقعی جلو میبرد، یا فقط خرید دارد خرید میآورد؟
- در کدام مرحلهٔ چرخه هستیم: شتاب، اطمینانِ افراطی یا لحظهٔ حقیقت؟
- آیا قیمتی بهزور و برخلافِ واقعیتِ اقتصادی نگه داشته شده که روزی رها شود؟
- اگر اشتباه کنم، زیانم چقدر است؟ آن را از پیش با حد ضرر مشخص کردهام؟
- سودِ احتمالی چند برابرِ زیانِ احتمالی است؟ ارزشِ ریسک کردن دارد؟
- بهخاطرِ هیجانِ فامیل و دوستان وارد میشوم یا بهخاطرِ فکرِ خودم؟
چهار اشتباهِ رایج در تقلید از سوروس
- کپیِ جسارت بی انضباط: سوروس بزرگ وارد میشد، ولی فقط وقتی ریسکِ نامتقارن میدید، و زود بیرون میآمد. بزرگ معامله کردن بدونِ این دو، قمار است.
- اهرمِ بیحساب: صندوقِ او دهها تحلیلگر و ابزارِ پوششِ ریسک داشت. برای آدمِ معمولی، اهرمِ زیاد یعنی یک اشتباه برای از دست دادنِ همهچیز کافی است.
- تبدیلِ نظریه به پیشگویی: بازتابندگی میگوید حبابها میترکند، ولی نمیگوید کِی. فروشِ زودهنگام در یک روندِ صعودی هم میتواند به همان اندازه گران تمام شود.
- دیدنِ فقط معاملهٔ پوند: سوروس سالها زیان و اشتباه هم داشت. نگاه به بهترین معاملهها بدونِ دیدنِ شکستها، تصویرِ غلطی از معاملهگری میدهد.
اگر میخواهید با چهرههای شناختهشدهٔ دیگرِ این حرفه هم آشنا شوید، مقالهٔ معاملهگران برتر بازارهای مالی را بخوانید.
سوالات متداول
جورج سوروس کیست؟
جورج سوروس سرمایهگذارِ آمریکاییِ متولدِ ۱۹۳۰ در بوداپست است. او صندوق کوانتوم را ساخت، نظریهٔ بازتابندگی را مطرح کرد و با فروشِ پوند در ۱۹۹۲ به «مردی که بانک انگلستان را شکست داد» مشهور شد. بیشترِ ثروتش را هم به بنیادهای جامعهٔ باز بخشیده است.
نظریه بازتابندگی چیست؟
نظریهٔ بازتابندگی میگوید باورِ مردم فقط قیمت را تعیین نمیکند، بلکه از راهِ قیمت وضعِ واقعیِ شرکت یا اقتصاد را هم عوض میکند و این تغییر دوباره باورها را محکمتر میکند. نتیجه، چرخههای رونق و رکودی است که قیمت را از ارزشِ واقعی خیلی دور میکنند.
سوروس چطور پوند را شکست داد؟
در سپتامبر ۱۹۹۲ صندوق کوانتوم بیش از ۱۰ میلیارد دلار پوند فروخت، چون سوروس میدانست انگلستان نمیتواند پوند را در محدودهٔ مکانیزم نرخ ارز اروپا نگه دارد. دفاعِ بانک انگلستان شکست خورد، پوند آزاد شد و سقوط کرد و سوروس بیش از یک میلیارد دلار سود برد.
چهارشنبه سیاه چیست؟
چهارشنبه سیاه به ۱۶ سپتامبر ۱۹۹۲ میگویند؛ روزی که بانک انگلستان با وجودِ خریدِ میلیاردها پوند و بالا بردنِ نرخ بهره نتوانست از ارزشِ آن دفاع کند و انگلستان مجبور شد از مکانیزم نرخ ارز اروپا بیرون بیاید.
ثروت جورج سوروس چقدر است؟
طبق برآوردهای ۲۰۲۶ ثروتِ شخصیِ سوروس حدودِ ۸ تا ۹ میلیارد دلار است. این عدد کمتر از گذشته است، چون او بیش از ۳۲ میلیارد دلار را به بنیادهای جامعهٔ باز متعهد کرده و بخشِ بزرگی از آن را منتقل کرده است.
صندوق کوانتوم چیست؟
صندوق کوانتوم صندوقِ پوششِ ریسکِ جورج سوروس بود که از ۱۹۷۳ با جیم راجرز شروع شد و در ۱۹۷۹ این نام را گرفت. این صندوق با سبکِ معاملهگری کلان چند دهه بازدهِ میانگینِ بیش از ۲۰٪ در سال داشت و از ۲۰۱۱ به دفترِ ثروتِ خانوادگی تبدیل شد.
تفاوت جورج سوروس و وارن بافت چیست؟
سوروس معاملهگرِ کلان است و روی ارز، اوراق و شاخصها با پولِ قرضی و فروشِ استقراضی شرط میبندد. بافت سرمایهگذارِ ارزشی است که سهمِ شرکتهای خوب را ارزان میخرد و سالها نگه میدارد. سبکِ بافت برای آدمِ معمولی سادهتر و کمخطرتر است.
بهترین کتاب جورج سوروس کدام است؟
مهمترین کتابِ سوروس «کیمیای مالی» است که در ۱۹۸۷ منتشر شد. نظریهٔ بازتابندگی در آن کامل آمده و بخشی از آن دفترچهٔ معاملاتیِ واقعیِ صندوق کوانتوم است. «سوروس از زبانِ سوروس» برای آشنایی با زندگی و نگاهش سادهتر است.
جمعبندی
جورج سوروس نشان داد بازار همیشه درست نمیگوید و اشتباهِ جمعی میتواند مدتها خودش را تقویت کند. ثروتش را نه از پیشگوییِ بینقص، که از سه چیز ساخت: پیدا کردنِ قیمتهایی که با واقعیت جور نبودند، ورودِ بزرگ وقتی زیانِ احتمالی کوچک بود، و پذیرفتنِ سریعِ اشتباه.
پس اگر فقط یک چیز از او برمیدارید، این باشد: پیش از هر خرید بدانید کجا معلوم میشود اشتباه کردهاید، و زیانتان را کوچک نگه دارید. دفعهٔ بعد که دیدید همه از سودِ آسان حرف میزنند، یادِ حلقهٔ سوروس بیفتید.