
خلاصه کتاب روانشناسی پول از مورگان هاوسل؛ ۲۰ درس به زبان ساده
فهرست مطالب۲۱ بخش
- کتاب روانشناسی پول دربارهٔ چیست و نویسندهاش کیست؟
- پیام اصلی کتاب روانشناسی پول در یک جمله
- خلاصه ۲۰ فصلِ کتاب روانشناسی پول
- درسِ اول: هیچکس دیوانه نیست
- درسِ دوم: شانس و ریسک دو روی یک سکهاند
- درسِ سوم: «کافی» را بشناسید
- درسِ چهارم: سود مرکب، صبر میخواهد نه نبوغ
- درسِ پنجم: ثروتمند شدن یک مهارت است، ثروتمند ماندن مهارتی دیگر
- درسِ ششم: دمهای بلند؛ چند تصمیم، بیشترِ نتیجه
- درسِ هفتم: ثروت همان چیزی است که نمیبینید
- درسِ هشتم: پسانداز؛ فاصلهٔ غرور تا درآمد
- درسِ نهم: آزادی، بزرگترین سودِ پول
- درسِ دهم: حاشیه امنیت؛ برای اشتباه جا بگذارید
- درسهای دیگر کتاب به زبانِ ساده
- مهمترین درسهای کتاب برای سرمایهگذار ایرانی
- نقد کتاب: کجا باید با احتیاط خواند؟
- این کتاب برای مبتدیان مناسب است؟
- روانشناسی پول در کنار بهترین کتابهای موفقیت و ثروت
- چکلیست: بعد از خواندنِ کتاب چه کنیم؟
- سوالات متداول
- جمعبندی
چرا بعضی آدمها با درآمدِ معمولی ثروتمند میشوند و بعضی با درآمدِ بالا ورشکست؟ خلاصه کتاب روانشناسی پول همین است: موفقیتِ مالی بیشتر به رفتارِ ما بستگی دارد تا به هوش و دانشِ ما. مورگان هاوسل در ۲۰ فصلِ کوتاه نشان میدهد صبر، پسانداز، شناختنِ نقشِ شانس و دانستنِ «کافی» از هر فرمولی مهمترند.
این کتاب را خیلیها خواندهاند. ناشرش میگوید بیش از ۱۰ میلیون نسخه از آن در دنیا فروش رفته است. در فارسی هم با نامِ نویسندهٔ «مورگان هاوسل» یا «مورگان هاوزل» چند ترجمه دارد. در این نوشته درسهای اصلیاش را ساده و فصلبهفصل مرور میکنیم و میبینیم کدامشان به کارِ ما ایرانیها میآید و کدام را باید با احتیاط به کار برد.
کتاب روانشناسی پول دربارهٔ چیست و نویسندهاش کیست؟
نامِ اصلیِ کتاب The Psychology of Money است و سالِ ۲۰۲۰ (۱۳۹۹) منتشر شد. مورگان هاوسل سالها نویسندهٔ مالی بوده و برای نشریههای اقتصادیِ معتبر مینوشته است. بعد به یک شرکتِ سرمایهگذاری پیوست. او اقتصاددانِ دانشگاهی نیست؛ قصهگوی خوبی است که حرفِ پیچیده را ساده میگوید.
کتاب دربارهٔ «چه سهمی بخریم» نیست. نمودار و فرمول هم تقریباً ندارد. هر فصل یک قصهٔ واقعی تعریف میکند و از آن یک درس بیرون میکشد. فرضِ اصلیِ کتاب این است که پول را در کلاسِ ریاضی یاد نمیگیریم؛ پول را در زندگی، با ترس و غرور و حسادت، یاد میگیریم.
یک مثالِ ساده: دو نفر را در نظر بگیرید. اولی حسابدار است و همهٔ فرمولها را بلد است، ولی هر بار بازار میریزد، از ترس همهچیز را میفروشد. دومی چیزِ زیادی بلد نیست، ولی سالها آرام پسانداز کرده و دست به سرمایهاش نزده است. هاوسل میگوید معمولاً دومی برنده است. پس کتاب دربارهٔ رفتارِ مالی است، نه دانشِ مالی.
پیام اصلی کتاب روانشناسی پول در یک جمله
اگر بخواهم کلِ کتاب را در یک جمله بگویم: «خوب رفتار کردن با پول از باهوش بودن مهمتر است.» هاوسل این را با دو قصهٔ معروف نشان میدهد.
قصهٔ اول دربارهٔ رونالد رید است؛ مردی آمریکایی که سالها در پمپبنزین کار کرد و بعد سرایدار شد. وقتی از دنیا رفت، معلوم شد چند میلیون دلار ثروت دارد. رازش ساده بود: از درآمدِ کمش پسانداز کرده بود، سهمِ شرکتهای خوب خریده بود و دهها سال صبر کرده بود.
قصهٔ دوم دربارهٔ یک مدیرِ ارشدِ مالی در والاستریت است. تحصیلکردهٔ بهترین دانشگاهها بود و درآمدِ بسیار بالایی داشت. ولی با وامِ سنگین خانهٔ بزرگ خرید و ولخرجی کرد. بحرانِ مالیِ ۲۰۰۸ که آمد، ورشکست شد. پس درآمد و مدرک تضمینِ ثروت نیست؛ رفتار است که تعیین میکند.
خلاصه ۲۰ فصلِ کتاب روانشناسی پول
کتاب ۲۰ فصلِ کوتاه دارد که هر کدام را میشود در یک نشست خواند. این جدول عصارهٔ هر فصل را نشان میدهد تا پیش از خواندنِ کتاب، نقشهٔ کلی را داشته باشید.
| فصل | موضوع | درسِ اصلی به زبانِ ساده |
|---|---|---|
| ۱ | هیچکس دیوانه نیست | هر کس با پول طوری رفتار میکند که تجربهٔ زندگیاش یادش داده است. |
| ۲ | شانس و ریسک | نتیجهٔ خوب همیشه یعنی تصمیمِ خوب نیست؛ شانس هم سهم دارد. |
| ۳ | هیچوقت کافی نیست | کسی که «بس است» را نمیشناسد، چیزی را که دارد هم به خطر میاندازد. |
| ۴ | جادوی سود مرکب | رازِ ثروت بازدهِ بالا نیست؛ بازدهِ معقول در زمانِ طولانی است. |
| ۵ | ثروتمند شدن و ثروتمند ماندن | پول درآوردن جسارت میخواهد؛ نگه داشتنش ترس و احتیاط. |
| ۶ | دمهای بلند | چند تصمیمِ معدود بیشترِ نتیجه را میسازند. |
| ۷ | آزادی | بزرگترین سودِ پول این است که اختیارِ وقتت دستِ خودت باشد. |
| ۸ | مردی در ماشینِ گران | مردم به ماشین نگاه میکنند، نه به راننده؛ با خرجِ نمایشی احترام نمیخرید. |
| ۹ | ثروت همان است که نمیبینید | ثروت پولِ خرجنشده است، نه چیزهایی که به چشم میآید. |
| ۱۰ | پسانداز کنید | پسانداز به دلیل نیاز ندارد؛ پشتوانهٔ روزِ مباداست. |
| ۱۱ | معقول بهتر از منطقی | برنامهای که بتوانید پایش بمانید، از برنامهٔ «بهینه» بهتر است. |
| ۱۲ | غافلگیری | تاریخ نقشهٔ آینده نیست؛ بزرگترین اتفاقها بیسابقهاند. |
| ۱۳ | حاشیه امنیت | برای اشتباه کردن جا بگذارید تا یک ضربه بیرونتان نکند. |
| ۱۴ | شما عوض میشوید | هدفهای امروزتان با ده سالِ بعد فرق دارد؛ برنامهٔ خیلی افراطی نچینید. |
| ۱۵ | هیچچیز مجانی نیست | نوسان و ترس، بهای سودِ بلندمدت است؛ جریمه نیست. |
| ۱۶ | من و شما | از کسی که بازیِ دیگری میکند (مثلاً نوسانگیرِ یکروزه) تقلید نکنید. |
| ۱۷ | وسوسهٔ بدبینی | حرفِ بدبین عاقلانهتر به نظر میرسد، ولی خوشبینیِ بلندمدت معمولاً درستتر است. |
| ۱۸ | وقتی هر چیزی را باور میکنید | هر چه بیشتر دلمان چیزی را بخواهد، راحتتر باورش میکنیم. |
| ۱۹ | همه با هم | جمعبندیِ درسها در چند قاعدهٔ ساده. |
| ۲۰ | اعترافها | نویسنده میگوید خودش با پولش چه میکند. |
همانطور که میبینید، تقریباً هیچ فصلی دربارهٔ تحلیل و پیشبینی نیست. همه دربارهٔ خودِ ما هستند. حالا مهمترین درسها را باز میکنیم.
درسِ اول: هیچکس دیوانه نیست
هاوسل میگوید کسی که در تورم و رکود بزرگ شده، با کسی که در رونق بزرگ شده، به پول یکجور نگاه نمیکند. هر دو هم از نگاهِ خودشان منطقیاند.
این درس برای ما خیلی آشناست. مادربزرگی که جنگ و کوپن را دیده، سکه را زیرِ فرش نگه میدارد و به بانک اعتماد ندارد. نوهاش که در دورهٔ رمزارزها بزرگ شده، کلِ پساندازش را روی یک توکنِ تازه میگذارد. هیچکدام دیوانه نیستند؛ هر کدام از تجربهٔ خودش درس گرفته است. پس پیش از اینکه تصمیمِ مالیِ کسی را مسخره کنیم، بپرسیم او چه دیده است. دربارهٔ اینکه نگاهِ هر کس به پول چطور شکل میگیرد، مقالهٔ شخصیت پولی شما چگونه است؟ را هم ببینید.
درسِ دوم: شانس و ریسک دو روی یک سکهاند
بیل گیتس در مدرسهای درس خواند که آن موقع یکی از معدود مدرسههای دنیا بود که کامپیوتر داشت. این خوششانسی بود. همکلاسیِ بااستعدادش، کنت ایوانز، که با او برنامهنویسی میکرد، پیش از پایانِ دبیرستان در یک حادثهٔ کوهنوردی از دنیا رفت. این بدشانسی بود.
درسِ هاوسل این است: وقتی کسی موفق میشود، همهاش را به هوشش نسبت ندهیم. وقتی کسی شکست میخورد، همهاش را به حماقتش نسبت ندهیم. در بورس هم همین است. کسی که یک سال سودِ عجیبی کرده، شاید فقط خوششانس بوده است. اگر دنبالِ تقلید از اوییم، باید بدانیم شانس قابلِ تقلید نیست. من در مقالهٔ شانس در بورس بیشتر دربارهٔ همین موضوع نوشتهام.
پس از آدمهای خیلی موفق یا خیلی ناموفق کمتر درس بگیرید و از الگوهای کلیتر بیشتر.
درسِ سوم: «کافی» را بشناسید
هاوسل قصهٔ آدمهایی را میگوید که ثروت و شهرتِ زیادی داشتند ولی برای بیشتر شدنش دست به کارِ غیرقانونی زدند و همهچیز را از دست دادند. حرفش این است: کسی که نداند کجا «بس است»، تا آخر میدود.
این را با زبانِ خودمان بگویم. فرض کنید پرتفویتان در یک سال دو برابر شده است. حالا وسوسه میشوید با اعتباری (یعنی پولِ قرضیِ کارگزاری) بیشتر بخرید تا سه برابر شود. اگر بازار برگردد، نه فقط سودِ اضافه نمیآید، اصلِ پول هم میرود. هاوسل میگوید چیزی را که داری و لازمش داری، برای چیزی که نداری و لازمش نداری به خطر نینداز.
پس پیش از هر ریسکِ بزرگ از خودتان بپرسید: اگر بدترین حالت پیش بیاید، زندگیام چه میشود؟
درسِ چهارم: سود مرکب، صبر میخواهد نه نبوغ
معروفترین فصلِ کتاب دربارهٔ وارن بافت است. هاوسل میگوید بیش از ۹۰ درصدِ ثروتِ بافت بعد از ۶۵ سالگیاش ساخته شده است. رازِ او فقط سرمایهگذارِ خوب بودن نیست؛ این است که از نوجوانی شروع کرد و هفتاد سال ادامه داد. اگر از ۳۰ سالگی شروع کرده و در ۶۰ سالگی بازنشسته شده بود، امروز کسی او را نمیشناخت. داستانِ کاملِ او را در چطور وارن بافت ثروتمندترین مرد جهان شد؟ خواندهاید.
سود مرکب یعنی سودِ امسال، سالِ بعد خودش سود میآورد. مثلِ گلولهبرفی که از بالای کوه راه میافتد: اولش کوچک است و آرام، ولی هر چه پایینتر میآید، تندتر بزرگ میشود. بیایید با یک مثالِ فرضی حساب کنیم.
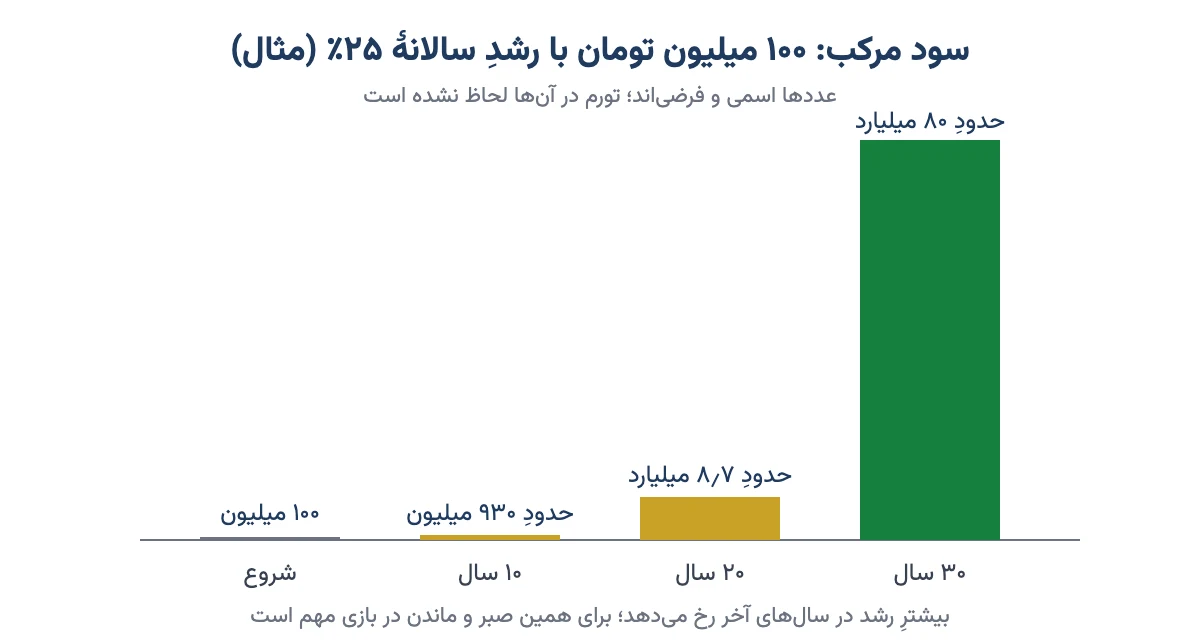
فرض کنیم ۱۰۰ میلیون تومان را جایی بگذاریم که سالی ۲۵٪ رشد کند و به آن دست نزنیم. بعد از ۱۰ سال حدودِ ۹۳۰ میلیون تومان میشود. بعد از ۲۰ سال حدودِ ۸ میلیارد و ۷۰۰ میلیون. بعد از ۳۰ سال حدودِ ۸۰ میلیارد. یعنی در ده سالِ اول پول حدودِ ۸۳۰ میلیون تومان رشد کرده، ولی در ده سالِ آخر بیش از ۷۰ میلیارد. گلولهبرف آخرِ کار بزرگ میشود. این عددها فقط مثالاند. حسابش را خودتان هم میتوانید بکنید: ۱٫۲۵ را به توانِ تعدادِ سال برسانید و در مبلغِ اول ضرب کنید.
یک نکتهٔ مهم برای ما ایرانیها: این عددها اسمیاند. با تورمِ بالا، بخشی از این رشد فقط جبرانِ گرانی است. سود مرکب وقتی واقعاً ثروت میسازد که از تورم جلو بزند. همین را در مقالهٔ هفت درس سرمایهگذاری با مثالِ سودِ ساده و مرکب نشان دادهام. پس صبر را با جایی ترکیب کنید که بازدهش، بعد از کمِ تورم، مثبت بماند.
درسِ پنجم: ثروتمند شدن یک مهارت است، ثروتمند ماندن مهارتی دیگر
به نظرِ من این مهمترین فصلِ کتاب برای بازارِ پرنوسانِ ماست. هاوسل میگوید پول درآوردن جسارت و خوشبینی میخواهد. ولی نگه داشتنش فروتنی و کمی ترس میخواهد؛ اینکه بدانی هر چه آمده، میتواند برود.
او قصهٔ جسی لیورمور را تعریف میکند؛ معاملهگرِ معروفی که در سقوطِ بازارِ ۱۹۲۹ با فروشِ استقراضی ثروتِ عظیمی ساخت. ولی از اعتمادبهنفسِ زیاد، ریسکهای بزرگتر کرد و چند سال بعد همهاش را از دست داد. پس هدفِ اول این است که در بازی بمانید. بازده بالا وقتی معنا دارد که بیرون نیفتید.
این همان چیزی است که در مدیریت سرمایه و ریسک هم میگوییم: هیچ معاملهای نباید آنقدر بزرگ باشد که اگر اشتباه از آب درآمد، شما را از بازار بیرون کند.
درسِ ششم: دمهای بلند؛ چند تصمیم، بیشترِ نتیجه
«دمهای بلند» یعنی اتفاقهای کمتعداد ولی بسیار بزرگ. هاوسل میگوید در سرمایهگذاری، تعدادِ کمی از سهمها بیشترِ سود را میسازند و بیشترِ سهمها عادی یا بازندهاند. این طبیعیِ بازار است، نه نشانهٔ شکست.
به زبانِ ساده: میتوانید نیمی از وقتها اشتباه کنید و باز هم سود کنید، به شرطی که چند تصمیمِ درست را رها نکنید و ضررِ اشتباهها را کوچک نگه دارید. پس از هر ضرر نترسید؛ از ضرری بترسید که آنقدر بزرگ است که فرصتِ تصمیمِ درستِ بعدی را از شما میگیرد.
درسِ هفتم: ثروت همان چیزی است که نمیبینید
این فصل بیشتر از همه به دلِ خوانندهها مینشیند. هاوسل میگوید وقتی کسی را با ماشینِ گران میبینیم، فقط میفهمیم ماشینِ گران دارد. شاید قسطش را هم بهسختی میدهد. ثروتِ واقعی پولی است که خرج نشده و هیچکس آن را نمیبیند.
هاوسل یک نکتهٔ ظریف هم دارد که اسمش را «پارادوکسِ مردی در ماشین» گذاشته است. کسی که ماشینِ گران میخرد، فکر میکند مردم او را تحسین میکنند. ولی مردم به ماشین نگاه میکنند و در ذهنشان خودشان را پشتِ فرمان تصور میکنند. یعنی با خرجِ نمایشی، احترام نمیخرید.
این را در زندگیِ خودمان هم دیدهایم: جهیزیهها و مهمانیهایی که با وام برگزار میشوند تا «آبرو» حفظ شود. پس دفعهٔ بعد که خواستید چیزی برای دیدهٔ دیگران بخرید، از خودتان بپرسید این برای من است یا برای تماشاچیها؟
درسِ هشتم: پسانداز؛ فاصلهٔ غرور تا درآمد
جملهٔ معروفِ هاوسل این است که پسانداز فاصلهٔ میانِ غرور و درآمدِ شماست. یعنی لازم نیست درآمدتان زیاد شود تا پسانداز کنید؛ کافی است کمتر به چشمِ دیگران خرج کنید.
او میگوید پسانداز به دلیلِ مشخص نیاز ندارد. لازم نیست برای خانه یا ماشین باشد. پسانداز یعنی اینکه اگر فردا کارتان را از دست دادید یا بیمار شدید، مجبور نشوید با ضرر بفروشید یا قرض بگیرید. این مثلِ لاستیکِ زاپاسِ ماشین است: بیشترِ وقتها بلااستفاده است، ولی روزی که پنچر شوید، جانتان را نجات میدهد.
اینجا یک تفاوتِ مهم با کشورِ نویسنده داریم. در اقتصادِ پرتورمی مثلِ ایران، پولِ نقدِ خوابیده در خانه ارزشش آب میرود؛ مثلِ لیوانِ شیری که هر سال کمی آب قاطیاش میشود. پس «پسانداز» برای ما یعنی کنار گذاشتنِ پول و نگه داشتنش در داراییای که جلوی تورم بایستد، نه نگه داشتنِ اسکناس. برای شروع، مقالهٔ پسانداز چیست؟ را ببینید.
درسِ نهم: آزادی، بزرگترین سودِ پول
هاوسل میگوید بالاترین سودی که پول به آدم میدهد، اختیار است: اینکه بتوانید هر وقت خواستید، هر کاری خواستید، با هر کسی که خواستید، انجام دهید. استقلال مالی برای او یعنی همین، نه قصر و قایق.
حتی استقلالِ کوچک هم ارزش دارد. پساندازی که هزینهٔ شش ماه زندگیتان را بدهد، یعنی اگر رئیستان بدرفتاری کرد، مجبور نیستید تحمل کنید. یعنی وقتِ بیماریِ پدر یا مادر میتوانید کنارشان باشید. پس پول را فقط با عددش نسنجید؛ با آزادیای که میخرد بسنجید.
درسِ دهم: حاشیه امنیت؛ برای اشتباه جا بگذارید
حاشیه امنیت یعنی فاصلهای که بینِ برنامه و واقعیت میگذارید تا اگر چیزی بد پیش رفت، زمین نخورید. هاوسل میگوید آدمها معمولاً برنامه را بر اساسِ حالتِ خوب میچینند. ولی آینده پر از غافلگیری است.
یک مثالِ ساده: فرض کنید برای خریدِ خانه حساب کردهاید که اگر ماهی ۱۵ میلیون تومان قسط بدهید، با حقوقِ فعلیتان جور درمیآید. حاشیه امنیت یعنی قسطی بردارید که حتی اگر یک سال درآمدتان کم شد یا اجاره بالا رفت، باز بتوانید بدهید. همین در بورس هم هست: پولی را وارد کنید که اگر دو سال قفل شد، زندگیتان مختل نشود. در مقالهٔ به اندازهای معامله کنید که توان از دست دادنش را دارید همین را بازتر گفتهام.
پس برنامهای که بدترین حالت را تحمل کند، از برنامهای که بهترین بازده را وعده میدهد، بهتر است.
درسهای دیگر کتاب به زبانِ ساده
چند فصلِ دیگر هم هست که کوتاهترند ولی به همان اندازه کاربردی.
- معقول بهتر از منطقی: برنامهای که بتوانید شب با آن آرام بخوابید و ده سال پایش بمانید، از برنامهٔ «بهینه»ای که در اولین ریزش رهایش کنید، بهتر است.
- هیچچیز مجانی نیست: نوسان و ترسِ دورههای ریزش، بلیتِ ورود به سودِ بلندمدت است. هاوسل میگوید آن را «کارمزد» ببینید، نه «جریمه».
- بازیِ خودتان را بکنید: اگر سرمایهگذارِ چندسالهاید، از رفتارِ نوسانگیرِ یکروزه یا گروههای پیامرسان الگو نگیرید. هدفِ آنها با شما فرق دارد.
- وسوسهٔ بدبینی: پیشبینیِ فاجعه همیشه عاقلانهتر و جذابتر به نظر میرسد. ولی پیشرفت آرام است و خبرساز نیست؛ ویرانی سریع است و تیترِ اول میشود.
- هر چه بیشتر بخواهیم، راحتتر باور میکنیم: وقتی دلمان سودِ سریع میخواهد، هر شایعهای را باور میکنیم. این همان جایی است که اقتصاد رفتاری هم رویش انگشت میگذارد.
- شما عوض میشوید: آدمِ ۲۵ ساله و ۴۵ ساله یکجور فکر نمیکنند. برنامهٔ مالی را آنقدر افراطی نکنید که اگر عوض شدید، مجبور شوید همهاش را خراب کنید.
مهمترین درسهای کتاب برای سرمایهگذار ایرانی
کتاب را یک آمریکایی برای خوانندهٔ آمریکایی نوشته است. بیشترِ درسهایش جهانی است، ولی چند تا را باید با شرایطِ ما تطبیق داد. این جدول نشان میدهد کدام درس عیناً به کارمان میآید و کدام را باید بومی کرد.
| درسِ کتاب | در آمریکا | در ایران چه باید کرد؟ |
|---|---|---|
| پسانداز کنید | پول در حسابِ بانکی امن است و تورم پایین است. | پسانداز لازم است، ولی در داراییای که از تورم عقب نماند؛ نقدِ زیاد ارزش از دست میدهد. |
| سود مرکب و صبر | شاخصِ بورس در بلندمدت رشد کرده است. | صبر لازم است، ولی بازدهِ واقعی (منهای تورم) را بسنجید، نه فقط عددِ اسمی را. |
| حاشیه امنیت | ذخیرهٔ اضطراری برای چند ماه هزینه. | مهمتر هم هست؛ چون شوکهای ارزی و تورمی ناگهانیترند. |
| «کافی» را بشناس | دوری از ریسکِ غیرضروری. | بهخصوص دربارهٔ معاملهٔ اعتباری و دنبال کردنِ سهمهای داغ. |
| خوشبینیِ بلندمدت | اقتصاد در بلندمدت رشد کرده است. | خوشبینی به رشدِ اسمیِ داراییها در برابرِ تورم معقول است؛ ولی تنوع (سهام، طلا، ملک) را فراموش نکنید. |
پس روحِ کتاب برای ما هم درست است؛ فقط باید هر جا حرف از «پولِ نقد» و «حسابِ بانکی» است، تورم را هم وارد حساب کنیم. برای اینکه ببینید سودِ سپرده در عمل چقدر میشود، میتوانید از ماشینحسابِ سود بانکی کمک بگیرید و نتیجه را با تورم مقایسه کنید.
نقد کتاب: کجا باید با احتیاط خواند؟
منصفانه بگویم، کتاب کاستی هم دارد. اول اینکه بیشترِ قصهها از آمریکا و از بازاری است که صد سال رشد کرده است. خوانندهای که این را نداند، ممکن است فکر کند «فقط صبر کن، همهچیز درست میشود»، در حالی که صبر روی داراییِ اشتباه هیچ ثروتی نمیسازد.
دوم اینکه کتاب روش و ابزار یاد نمیدهد. نمیگوید صورتِ مالی را چطور بخوانید یا سهم را چطور ارزشگذاری کنید. کتابِ نگرش است، نه کتابِ مهارت. سوم اینکه بعضی فصلها حرفهای هم را تکرار میکنند. با این همه، به نظرِ من برای کسی که تازه میخواهد با پول آشتی کند، کمتر کتابی به این سادگی و صداقت هست.
این کتاب برای مبتدیان مناسب است؟
بله، شاید بهترین کتاب برای شروع باشد. نه اصطلاحِ پیچیده دارد، نه فرمول. هر فصل ده تا پانزده صفحه است و میشود هر شب یک فصل خواند. کسی که هیچوقت سهم نخریده هم کامل میفهمدش.
ولی پیشنهادِ من این است که آن را کتابِ اول بدانید، نه کتابِ آخر. بعد از آن به سراغِ کتابهایی بروید که مهارت یاد میدهند. فهرستِ ۱۰ کتاب بورسی که باید بخوانید برای قدمِ بعد خوب است. اگر به نگاهِ عمیقتر به ریسک و مسئولیت علاقه دارید، کتاب پوست در بازی نسیم طالب مکملِ خوبی برای روانشناسی پول است. و برای فهمیدنِ خطاهای ذهنی با جزئیاتِ علمی، تفکر سریع و کند را از دست ندهید.
روانشناسی پول در کنار بهترین کتابهای موفقیت و ثروت
خیلیها این کتاب را در کنارِ کتابهایی مثلِ «پدر پولدار، پدر فقیر» یا «ثروتمندترین مردِ بابل» میگذارند. فرقش این است که روانشناسی پول وعدهٔ پولدار شدنِ سریع نمیدهد. حتی برعکس، میگوید بیشترِ ثروتها آرام و بیسروصدا ساخته میشوند.
| کتاب | تمرکز | مناسبِ چه کسی |
|---|---|---|
| روانشناسی پول | رفتار، صبر، شناختِ شانس و ریسک | هر کسی که میخواهد با پولش آرامتر و عاقلانهتر رفتار کند |
| پدر پولدار، پدر فقیر | تفاوتِ دارایی و بدهی، ذهنیتِ کارآفرینی | کسی که تازه میخواهد بفهمد پول چطور کار میکند |
| ثروتمندترین مرد بابل | قاعدههای سادهٔ پسانداز در قالبِ قصه | شروعکنندهای که از قصه بیشتر از تحلیل یاد میگیرد |
اگر فقط وقتِ خواندنِ یکی را دارید و میخواهید کمتر اشتباهِ پرهزینه کنید، من روانشناسی پول را پیشنهاد میکنم. هاوسل بعدها دو کتابِ دیگر هم نوشت: «همیشه همان» (Same as Ever) دربارهٔ چیزهایی که در طولِ تاریخ عوض نمیشوند، و «هنر خرج کردن پول» (The Art of Spending Money) که پاییزِ ۲۰۲۵ منتشر شد.
چکلیست: بعد از خواندنِ کتاب چه کنیم؟
کتاب خواندن وقتی ارزش دارد که در رفتارمان اثر بگذارد. این چند قدمِ ساده را میشود همین هفته شروع کرد.
- هزینهٔ سه تا شش ماهِ زندگیتان را حساب کنید و بهعنوانِ ذخیرهٔ اضطراری کنار بگذارید، در جایی که هم در دسترس باشد و هم زیاد ارزش از دست ندهد.
- بنویسید «کافی» برای شما چقدر است؛ چه درآمدی، چه داراییای. همین نوشتن جلوی خیلی از ریسکهای بیدلیل را میگیرد.
- بررسی کنید هیچ بخشی از سرمایهتان آنقدر بزرگ یا قرضی نباشد که با یک ضربه شما را از بازار بیرون کند.
- یک خرجِ نمایشیِ ماه را پیدا کنید (چیزی که برای دیدهٔ دیگران خریدید) و همان مبلغ را ماهِ بعد پسانداز کنید.
- افقِ زمانیِ سرمایهگذاریتان را مشخص کنید. اگر چندساله است، نوسانِ روزانه را کمتر نگاه کنید.
- هر بار سودِ بزرگی کردید، از خودتان بپرسید چقدرش مهارت بود و چقدرش شانس.
اگر فقط یکی از اینها را انجام دهید، کتاب کارش را کرده است.
سوالات متداول
پیام اصلی کتاب روانشناسی پول چیست؟
پیام اصلی کتاب این است که موفقیت مالی بیشتر به رفتار بستگی دارد تا هوش و دانش. صبر، پسانداز، شناختن نقش شانس و ریسک، دانستن اینکه چه مقدار کافی است و گذاشتن حاشیه امنیت، از فرمولهای پیچیده مهمترند.
نویسنده کتاب روانشناسی پول کیست؟
نویسنده کتاب مورگان هاوسل است که در فارسی گاهی هاوزل هم نوشته میشود. او سالها نویسنده مالی بود و بعد به یک شرکت سرمایهگذاری پیوست. کتاب سال ۲۰۲۰ منتشر شد و به گفته ناشر بیش از ۱۰ میلیون نسخه فروخته است.
مهمترین درسهای کتاب برای سرمایهگذار ایرانی کدام است؟
حاشیه امنیت و ذخیره اضطراری، دوری از ریسکهای بیش از حد مثل معامله اعتباری سنگین، صبر برای سود مرکب و شناختن نقش شانس. فقط باید پسانداز را در داراییای نگه داشت که از تورم عقب نماند و بازده واقعی را سنجید.
این کتاب برای مبتدیان مناسب است؟
بله. کتاب فرمول و اصطلاح پیچیده ندارد و هر فصل کوتاه و مستقل است. برای شروع عالی است، ولی روش تحلیل و انتخاب سهم یاد نمیدهد؛ پس بعد از آن باید سراغ کتابهای مهارتی رفت.
کتاب روانشناسی پول چند فصل دارد؟
کتاب ۲۰ فصل کوتاه دارد. نوزده فصل هر کدام یک درس را با یک قصه واقعی توضیح میدهند و فصل آخر با عنوان اعترافها شرح میدهد که خود نویسنده با پول و سرمایهاش چه میکند.
منظور از کافی بودن در کتاب روانشناسی پول چیست؟
یعنی بدانید چه مقدار ثروت برایتان بس است تا برای بیشتر داشتن، چیزی را که دارید و لازمش دارید به خطر نیندازید. هاوسل میگوید کسی که مرز کافی را نشناسد، معمولاً با ریسکهای بیدلیل همهچیز را از دست میدهد.
دمهای بلند در کتاب روانشناسی پول یعنی چه؟
یعنی تعداد کمی از رویدادها یا تصمیمها بیشتر نتیجه را میسازند. در سرمایهگذاری، چند سهم معدود بیشتر سود را میدهند. پس میشود بارها اشتباه کرد و باز سود کرد، به شرطی که ضررها کوچک بمانند.
کتاب روانشناسی پول بهتر است یا پدر پولدار پدر فقیر؟
هدفشان فرق دارد. پدر پولدار پدر فقیر بیشتر درباره تفاوت دارایی و بدهی و ذهنیت کارآفرینی است. روانشناسی پول درباره رفتار، صبر و کنترل ریسک است و وعده پولدار شدن سریع نمیدهد. برای کم کردن اشتباههای پرهزینه، روانشناسی پول کاربردیتر است.
جمعبندی
خلاصه کتاب روانشناسی پول در یک خط این است: با پول خوب رفتار کنید، نه فقط هوشمندانه. پسانداز کنید، برای اشتباه جا بگذارید، «کافی» را بشناسید، به سود مرکب زمان بدهید و یادتان باشد شانس هم در کار است. هیچکدام از اینها نبوغ نمیخواهد؛ فقط حوصله و صداقت با خود میخواهد.
پس اگر امسال فقط یک کتابِ مالی میخوانید، این کتاب انتخابِ خوبی است. بعد از خواندنش، چکلیستِ بالا را بردارید و دستکم یک قدمِ آن را همین ماه شروع کنید. تصمیمِ نهایی، مثلِ همیشه، با خودتان است.