
اشتباهات رایج در معاملات آپشن و راه پرهیز از آنها
فهرست مطالب۱۶ بخش
- رایجترین اشتباهات معاملات آپشن در یک نگاه
- اشتباه ۱: خریدِ آپشنِ ارزان به امیدِ چند برابر شدن
- چرا خرید آپشن ارزان بیشتر ضرر میدهد؟
- اشتباه ۲: نادیدهگرفتنِ ارزشِ زمانی و تتا
- اشتباه ۳: جهت را درست گفتن، ولی دیر
- اشتباه ۴: اهرمِ زیاد و گذاشتنِ همهٔ پول روی یک قرارداد
- اشتباه ۵: معامله در قراردادهای کممعامله
- اشتباه ۶: فروشِ اختیار بدونِ شناختنِ ریسک و وجه تضمین
- اشتباه ۷: ندانستنِ قواعدِ سررسید، اعمال و تسویه در بورس ایران
- اشتباه ۸: خریدِ آپشن درست پیش از خبر
- اشتباه ۹: نداشتنِ حد ضرر و میانگینکمکردن روی آپشنِ زیانده
- اشتباهات تحلیل تکنیکال که در آپشن گرانتر تمام میشود
- اندیکاتورِ زیاد روی نمودار
- تایمفریمی که با سررسید جور نیست
- سوگیری تأییدی
- اشتباه ۱۰: آپشن را فقط برای قمار دیدن
- نزدیک سررسید چه باید کرد؟
- چطور ریسک آپشن را مدیریت کنیم؟ چکلیست پیش از هر معامله
- سوالات متداول
- جمعبندی
خیلیها میپرسند: «تحلیلم درست بود، سهم هم بالا رفت؛ پس چرا آپشنم ضرر داد؟» جواب معمولاً در چند اشتباهِ تکراری است. رایجترین اشتباهات معاملات آپشن اینهاست: خریدِ آپشنِ ارزان و دور از قیمت، فراموش کردنِ آبشدنِ ارزشِ زمانی، گذاشتنِ پولِ زیاد روی یک قرارداد، معامله در نمادهای کممعامله، ندانستنِ قواعدِ سررسید و فروشِ اختیار بیحسابِ وجه تضمین.
خبرِ خوب این است که همهٔ این اشتباهها قابلِ پیشگیریاند. در ادامه هر کدام را با یک مثالِ عددیِ ساده باز میکنم و راهِ پرهیزش را میگویم. اگر هنوز با خودِ قرارداد آشنا نیستید، اول مقالهٔ آپشن چیست؟ اختیار معامله به زبان ساده را بخوانید. همهٔ عددهای این نوشته فرضیاند و به تومان.
رایجترین اشتباهات معاملات آپشن در یک نگاه
پیش از جزئیات، کلِ ماجرا را در یک جدول ببینیم. ستونِ آخر همان کاری است که جلوی ضرر را میگیرد:
| اشتباه | چرا پول میبرد | راه پرهیز |
|---|---|---|
| خریدِ آپشنِ خیلی ارزان | سهم باید جهشِ بزرگ و سریع کند تا سود بدهد | نقطهٔ سربهسر را پیش از خرید حساب کنید |
| نادیدهگرفتنِ ارزشِ زمانی | هر روز بخشی از قیمتِ آپشن آب میشود | سررسیدِ دورتر از افقِ تحلیلتان بخرید |
| درستگفتنِ جهت، ولی دیر | آپشن تاریخِ انقضا دارد؛ سهم ندارد | برای «کِی» هم برنامه داشته باشید |
| اهرمِ زیاد و حجمِ بزرگ | یک اشتباه میتواند کلِ حساب را صفر کند | در هر معامله فقط درصدِ کمی از سرمایه را در خطر بگذارید |
| نمادِ کممعامله | فاصلهٔ قیمتِ خرید و فروش زیاد است و بیرون آمدن سخت | حجمِ معامله و موقعیتهای باز را چک کنید |
| فروشِ اختیار بیشناختِ ریسک | زیانِ فروشندهٔ اختیار خرید سقف ندارد | وجه تضمین و بدترین حالت را از قبل حساب کنید |
| ندانستنِ قواعدِ سررسید | اعمال برای خریدار خودکار نیست | مهلتِ اعمال و نوعِ تسویه را از قبل بدانید |
| خرید درست پیش از خبر | بعد از خبر، نوسانِ ضمنی و قیمتِ آپشن میافتد | گرانیِ آپشن را پیش از رویداد بسنجید |
| نداشتنِ حد ضرر و میانگینکمکردن | آپشنِ زیانده معمولاً برنمیگردد | پیش از ورود، نقطهٔ خروج را بنویسید |
| اشتباهِ تحلیل تکنیکال | خطای کوچکِ تحلیل در آپشن چند برابر میشود | تایمفریم را با سررسید هماهنگ کنید |
شاید فکر کنید بعضی از اینها بدیهیاند. ولی در عمل، بیشترِ حسابهایی که در این بازار آب میشوند، با ترکیبی از همین چند اشتباه آب شدهاند. پس بیایید یکییکی جلو برویم.
اشتباه ۱: خریدِ آپشنِ ارزان به امیدِ چند برابر شدن
این محبوبترین تلهٔ بازار است. روی تابلو قراردادی میبینید که فقط ۵ تومان قیمت دارد. با خودتان میگویید: «اگر فقط به ۲۰ برسد، پولم چهار برابر شده.» وسوسهانگیز است، ولی حساب چیز دیگری میگوید.
چرا خرید آپشن ارزان بیشتر ضرر میدهد؟
آپشن ارزان است چون بازار احتمالِ سودش را کم میداند. به این قراردادها «در زیان» یا OTM میگویند؛ یعنی قیمتِ اعمالشان از قیمتِ امروزِ سهم خیلی فاصله دارد. قیمت اعمال یعنی همان قیمتی که حق دارید سهم را با آن بخرید یا بفروشید.
بیایید با هم حساب کنیم. سهمی فرضی امروز ۱٬۰۰۰ تومان است و تا سررسید یک ماه مانده. دو اختیار خرید روی آن داریم:
| مشخصه | آپشنِ ارزان (در زیان) | آپشنِ نزدیک به قیمتِ روز |
|---|---|---|
| قیمت اعمال | ۱٬۳۰۰ تومان | ۱٬۰۰۰ تومان |
| قیمتِ آپشن (پریمیوم) | ۵ تومان | ۶۰ تومان |
| هزینهٔ یک قرارداد (۱٬۰۰۰ سهم) | ۵٬۰۰۰ تومان | ۶۰٬۰۰۰ تومان |
| نقطهٔ سربهسر در سررسید | ۱٬۳۰۵ تومان | ۱٬۰۶۰ تومان |
| رشدِ لازمِ سهم در یک ماه | حدودِ ۳۰٪ | حدودِ ۶٪ |
| اگر سهم ۱۵٪ رشد کند (۱٬۱۵۰) | بیارزش؛ ۱۰۰٪ زیان | ۱۵۰ تومان میارزد؛ ۱۵۰٪ سود |
ببینید چه شد. سهم ۱۵٪ بالا رفت و تحلیلتان درست بود. ولی آپشنِ ارزان صفر شد، چون سهم به ۱٬۳۰۰ نرسید. آپشنِ گرانتر اما سودِ خوبی داد. پریمیوم یعنی قیمتی که برای خودِ آپشن میپردازید؛ و نقطهٔ سربهسر یعنی قیمت اعمال بهعلاوهٔ همین پریمیوم.
آپشنِ خیلی ارزان شبیهِ بلیتِ بختآزمایی است. گاهی برنده میشود و همان یک بار را همه تعریف میکنند. صدها بار باختن را کسی تعریف نمیکند. پس پیش از خرید، از خودتان بپرسید: سهم باید تا کجا برود که من سود کنم؟ و آیا این رشد در این مدت شدنی است؟
اشتباه ۲: نادیدهگرفتنِ ارزشِ زمانی و تتا
قیمتِ هر آپشن دو بخش دارد. ارزش ذاتی یعنی سودی که اگر همین امروز سررسید بود، قرارداد داشت. ارزش زمانی یعنی بقیهٔ قیمت؛ پولی که بابتِ «شاید» میدهید، یعنی شانسِ اینکه تا سررسید اوضاع به نفعتان عوض شود.
ارزشِ زمانی مثلِ یک تکه یخ در تابستان است. هر روز کمی آب میشود و روزِ سررسید چیزی از آن نمیماند. سرعتِ آب شدنش را با عددی به اسمِ تتا (Theta) میسنجند؛ یعنی قیمتِ آپشن با گذشتِ یک روز، اگر هیچ چیزِ دیگری عوض نشود، چقدر کم میشود.
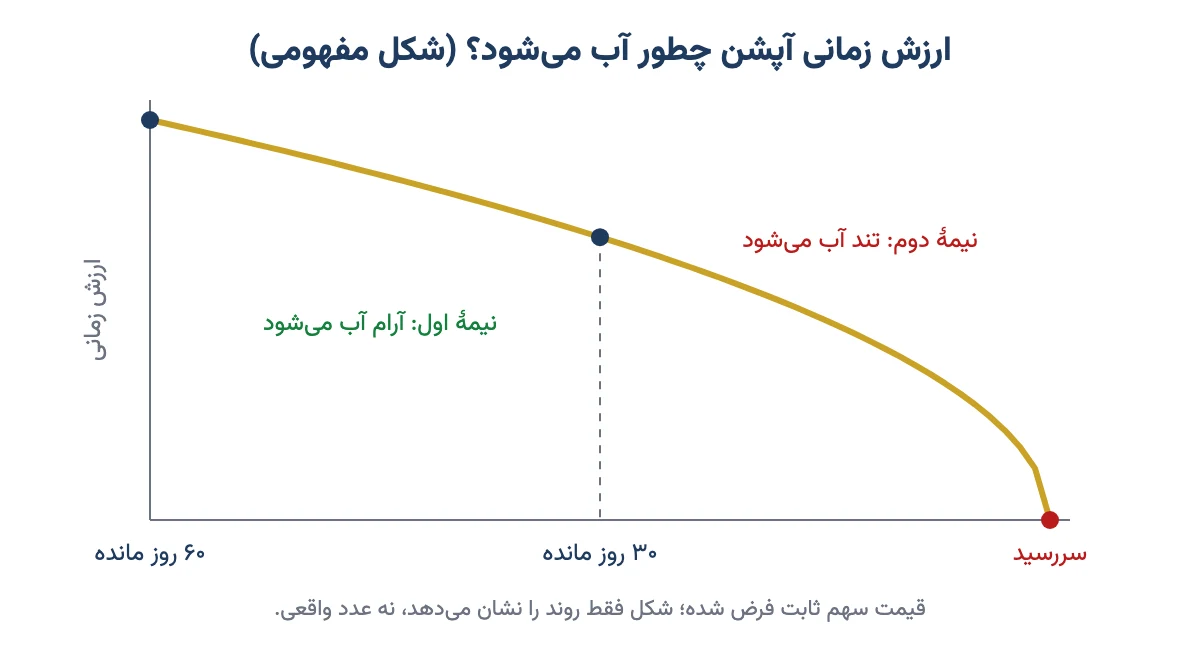
نکتهٔ مهم این است که یخ یکنواخت آب نمیشود. در مثالی که در مقالهٔ یونانیهای اختیار معامله حساب کردهایم، آپشنی که ۶۰ روز به سررسیدش مانده ۹۰ تومان میارزد. در ۳۰ روزِ اول حدودِ ۳۲ تومان از قیمتش کم میشود. ولی در ۳۰ روزِ دوم، ۵۸ تومانِ باقیمانده یکجا از بین میرود.
یعنی خریدارِ آپشن هر روز اجاره میدهد، و این اجاره در هفتههای آخر گرانتر میشود. فروشندهٔ آپشن همین اجاره را میگیرد. پس اگر تحلیلتان برای دو ماهِ آینده است، آپشنی نخرید که یک ماه دیگر سررسید میشود. سررسیدی بخرید که از افقِ تحلیلتان دورتر باشد.
اشتباه ۳: جهت را درست گفتن، ولی دیر
کسی که سهم میخرد، اگر سهم بریزد، میتواند صبر کند. شاید یک سال بعد برگردد. آپشن این فرصت را نمیدهد. تاریخِ انقضا دارد و بعد از آن، فقط ارزشِ ذاتیاش میماند؛ اگر داشته باشد.
برای همین خریدارِ آپشن باید سه چیز را با هم درست بگوید: جهتِ حرکت، اندازهٔ حرکت و زمانِ حرکت. فرض کنید پیشبینی کردهاید سهمی ۲۰٪ رشد میکند و درست هم گفتهاید. ولی این رشد دو هفته بعد از سررسیدِ آپشنتان اتفاق میافتد. شما حق داشتید، ولی پولتان رفته است.
پس پیش از خرید، فقط نپرسید «بالا میرود یا نه». بپرسید «تا کِی و چقدر». اگر جوابِ «کِی» را نمیدانید، شاید خریدِ خودِ سهم یا یک سررسیدِ دورتر انتخابِ آرامتری باشد.
اشتباه ۴: اهرمِ زیاد و گذاشتنِ همهٔ پول روی یک قرارداد
آپشن اهرم دارد. اهرم یعنی با پولِ کم روی حرکتِ یک داراییِ بزرگتر معامله کنید. مثلِ ذرهبین است: سود را بزرگ نشان میدهد، ضرر را هم. در مثالِ بالا، ۱۵٪ رشدِ سهم برای آپشن ۱۵۰٪ سود شد. همین ذرهبین در جهتِ مخالف میتواند کلِ پول را صفر کند.
اشتباهِ رایج این است که آدم بعد از دو سه معاملهٔ موفق، همهٔ سرمایه را روی یک قرارداد بگذارد. یک قاعدهٔ رایجِ مدیریت سرمایه این است که در هر معامله فقط ۱ تا ۲ درصدِ کلِ سرمایه در خطر باشد. اگر ۱۰۰ میلیون تومان سرمایه دارید، یعنی در هر معامله حداکثر ۱ تا ۲ میلیون تومان آمادهٔ از دست دادن باشید.
این عدد کم به نظر میرسد، ولی حکمتش ساده است. با این قاعده، حتی ده معاملهٔ پشتِ سرِ همِ بد هم حسابتان را نابود نمیکند. بدونِ آن، یک معاملهٔ بد کافی است. برای آشنایی بیشتر، مقالهٔ مدیریت سرمایه و ریسک چیست؟ را ببینید. پس اندازهٔ معامله را پیش از ورود تعیین کنید، نه وقتی هیجانزدهاید.
اشتباه ۵: معامله در قراردادهای کممعامله
زیرِ هر سهم چندین قرارداد با قیمتهای اعمال و سررسیدهای مختلف هست. بیشترشان معاملهٔ کمی دارند. نقدشوندگی یعنی بتوانید هر وقت خواستید، با قیمتِ منصفانه بخرید یا بفروشید. در این قراردادها نقدشوندگی کم است.
یک مثال بزنم. روی تابلو بهترین قیمتِ خرید ۴۰ تومان است و بهترین قیمتِ فروش ۵۰ تومان. اگر با ۵۰ بخرید و فوراً بخواهید بفروشید، باید با ۴۰ بفروشید. یعنی بیآنکه سهم تکان بخورد، ۲۰٪ از پولتان رفته است. با ۱۰ قرارداد، این فاصله ۱۰۰ هزار تومان زیانِ فوری است.
پیش از ورود این سه چیز را ببینید:
- حجمِ معاملهٔ روزهای اخیرِ همان قرارداد، نه فقط سهمِ پایه.
- تعدادِ موقعیتهای باز؛ یعنی چند قرارداد هنوز بسته نشده و در دستِ مردم است.
- فاصلهٔ بهترین قیمتِ خرید و فروش؛ هرچه کمتر، بهتر.
پس قراردادهای پرمعامله را ترجیح بدهید، حتی اگر کمی گرانتر باشند. ورود آسان است؛ مهم این است که بتوانید بیرون بیایید.
اشتباه ۶: فروشِ اختیار بدونِ شناختنِ ریسک و وجه تضمین
بعضیها بعد از چند زیان در خرید، به فروشِ آپشن رو میآورند. منطقشان این است: «بیشترِ آپشنها بیارزش سررسید میشوند؛ پس فروشنده برنده است.» این حرف نیمهدرست است. فروشنده اغلب پولِ کمی میگیرد، ولی گاهی زیانِ بزرگی میدهد.
فروشندهٔ آپشن مثلِ شرکتِ بیمه است. هر ماه حقِ بیمه میگیرد و خوشحال است. تا روزی که سیل بیاید. فرض کنید اختیار خریدی با قیمت اعمالِ ۱٬۱۰۰ تومان را ۴۰ تومان فروختهاید؛ یعنی ۴۰ هزار تومان برای هر قرارداد گرفتهاید. سهم در سررسید به ۱٬۴۰۰ میرسد. زیانِ شما ۱٬۴۰۰ منهای ۱٬۱۰۰ منهای ۴۰، یعنی ۲۶۰ تومان برای هر سهم است.
این میشود ۲۶۰ هزار تومان برای هر قرارداد؛ یعنی بیش از شش برابرِ پولی که گرفته بودید. در تئوری، زیانِ فروشندهٔ اختیار خرید سقف ندارد، چون قیمتِ سهم سقف ندارد.
برای همین بورس از فروشنده وجه تضمین میگیرد. وجه تضمین یعنی پولی که در حسابتان بلوکه میشود تا مطمئن شوند به تعهدتان عمل میکنید. این مبلغ هر روز بعد از بازار از نو حساب میشود. اگر موجودی از حدِ تعیینشده پایینتر برود، از کارگزاری اخطار میگیرید که پول اضافه کنید. اگر نکنید، ممکن است موقعیتتان در بدترین قیمت بسته شود.
پس اگر میخواهید آپشن بفروشید، اینها را از قبل بدانید:
- بدترین حالت چقدر زیان دارد، و آیا تحملش را دارید؟
- اگر سهم چند روز پشتِ سرِ هم بالا برود، پولِ اضافه برای وجه تضمین دارید؟
- آیا خودِ سهم را دارید؟ فروشِ اختیار خرید وقتی سهم را در پرتفوی دارید (به آن «کاوِرد کال» هم میگویند) ریسکِ خیلی کمتری از فروشِ بیپشتوانه دارد.
اشتباه ۷: ندانستنِ قواعدِ سررسید، اعمال و تسویه در بورس ایران
این اشتباه مخصوصِ کسانی است که فکر میکنند آپشن خودش همهچیز را درست میکند. «اعمال» یعنی بهکار گرفتنِ حق؛ یعنی واقعاً سهم را با قیمت اعمال بخرید یا بفروشید. اختیارهای بورس ایران اروپاییاند؛ یعنی فقط در روزِ سررسید اعمال میشوند.
نکتهای که خیلیها نمیدانند این است: اعمال برای خریدار خودکار نیست. باید در ساعتی که سامانهٔ معاملاتی و کارگزاری اعلام میکند، خودتان درخواستِ اعمال ثبت کنید. اگر نکنید، به معنای انصراف حساب میشود و حتی قراردادِ در سود هم ممکن است بینتیجه بماند. برای فروشنده اما اعمال بر اساسِ تعهدش انجام میشود، حتی اگر درخواستی ثبت نکند.
بعد نوبتِ تسویه است. تسویه یعنی پایانِ کار و جابهجاییِ پول یا سهم. در تسویهٔ فیزیکی سهم واقعاً دستبهدست میشود. در تسویهٔ نقدی فقط تفاوتِ قیمت پرداخت میشود. گاهی بورس خودش تسویهٔ نقدی را اعلام میکند؛ مثلاً اردیبهشت ۱۴۰۵ قراردادهای نمادهای اصلی که در دورهٔ تعطیلیِ حدوداً سهماههٔ بازار سررسید شده بودند، نقدی تسویه شدند.
یک حسابِ کوچک تا جدی بودنِ تسویهٔ فیزیکی روشن شود. ۱۰ قرارداد اختیار خرید با قیمت اعمالِ ۱٬۰۰۰ تومان دارید و هر قرارداد ۱٬۰۰۰ سهم است. برای اعمالِ فیزیکی باید ۱۰ میلیون تومان، بهعلاوهٔ کارمزد، در حساب داشته باشید. کسی که فقط ۶۰۰ هزار تومان برای خریدِ آپشن گذاشته بود، این پول را آماده ندارد.
پس پیش از هر سررسید، اطلاعیهٔ بورس دربارهٔ همان نماد را بخوانید: آخرین روزِ معامله، مهلتِ درخواستِ اعمال و نوعِ تسویه. این قاعدهها گاهی اصلاح میشوند. دربارهٔ هزینهها هم مقالهٔ کارمزد معاملات بورس را ببینید.
اشتباه ۸: خریدِ آپشن درست پیش از خبر
پیش از رویدادهای مهم، مثلِ مجمع، گزارشِ سود یا یک تصمیمِ مهمِ اقتصادی، آپشنها گران میشوند. چون همه انتظارِ تکانِ بزرگ دارند. به این انتظار «نوسانِ ضمنی» میگویند؛ یعنی نوسانی که بازار از روی قیمتِ آپشن پیشبینی میکند.
مشکل بعد از خبر است. وقتی خبر آمد، دیگر جای حدس نمیماند و نوسانِ ضمنی میافتد. فرض کنید پیش از خبر اختیار خریدی را ۸۰ تومان خریدهاید. خبر خوب است و سهم ۳٪ بالا میرود. ولی قیمتِ آپشن به ۶۰ تومان میرسد. جهت را درست گفتید و باز ضرر کردید. اثرِ نوسان بر قیمتِ آپشن را با عددی به اسمِ وگا (Vega) میسنجند.
پس پیش از خرید در آستانهٔ خبر، قیمتِ آپشن را با روزهای عادیِ خودش مقایسه کنید. اگر خیلی گرانتر شده، بازار خبر را پیشاپیش در قیمت گذاشته است.
اشتباه ۹: نداشتنِ حد ضرر و میانگینکمکردن روی آپشنِ زیانده
در سهم، گاهی خریدِ پلهای در قیمتِ پایینتر منطقی است. در آپشن، این کار اغلب ضرر را بزرگتر میکند. آپشنِ زیانده هم با سهم میجنگد و هم با زمان. هر روز که منتظر میمانید، یخ آبتر میشود.
راهش این است که نقطهٔ خروج را پیش از ورود بنویسید. مثلاً آپشنی را ۶۰ تومان خریدهاید. از قبل تصمیم بگیرید: اگر قیمتش به ۳۰ رسید، یا اگر سهم زیرِ فلان حمایت بسته شد، بیرون میآیم. حد ضرر یعنی همین مرزی که از قبل کشیدهاید تا در لحظهٔ ترس یا امید تصمیم نگیرید.
هدفِ سود را هم بنویسید. خیلیها آپشنی را که دو برابر شده نگه میدارند تا سه برابر شود، و میبینند به قیمتِ خرید برگشت. دربارهٔ روشهای تعیینِ این مرزها، مقالههای استراتژی حدضرر و نسبت ریسک به ریوارد کمکتان میکنند. پس خروج را مثلِ ورود جدی بگیرید.
اشتباهات تحلیل تکنیکال که در آپشن گرانتر تمام میشود
بیشترِ معاملهگرانِ آپشن با تحلیل تکنیکال تصمیم میگیرند. تحلیل تکنیکال یعنی پیشبینیِ قیمت از روی نمودار و رفتارِ گذشتهٔ آن. خطاهای تحلیل در سهم هم ضرر میدهند، ولی در آپشن به خاطرِ اهرم و زمان، چند برابر گرانتر تمام میشوند.
اندیکاتورِ زیاد روی نمودار
بعضیها ده اندیکاتور روی نمودار میگذارند تا مطمئن شوند. نتیجه معمولاً سردرگمی است: یکی میگوید بخر، یکی میگوید بفروش. بیشترِ اندیکاتورها از همان قیمتِ گذشته ساخته شدهاند و حرفِ تازهای به هم اضافه نمیکنند. دو سه ابزار که خوب میشناسید، از ده ابزارِ نیمهشناخته بهتر است. مقالهٔ اندیکاتور چیست؟ برای انتخابِ همین چند ابزار مفید است.
تایمفریمی که با سررسید جور نیست
تایمفریم یعنی هر شمعِ نمودار چه مدتی را نشان میدهد: یک ساعت، یک روز یا یک هفته. اشتباهِ رایج این است که روی نمودارِ هفتگی تحلیل کنید و آپشنی بخرید که دو هفتهٔ دیگر سررسید میشود. الگوی هفتگی ممکن است ماهها طول بکشد تا کامل شود. دربارهٔ انتخابِ درست، مقالهٔ تایم فریم در تحلیل تکنیکال را ببینید.
سوگیری تأییدی
سوگیری تأییدی یعنی فقط دنبالِ نشانههایی بگردیم که نظرِ خودمان را تأیید میکنند. کسی که اختیار خرید خریده، خبرهای خوب را میبیند و هشدارها را نمیبیند. راهِ مقابله ساده است: پیش از خرید، از خودتان بپرسید «اگر اشتباه کرده باشم، نمودار چه نشانهای به من میدهد؟» و آن را بنویسید. دربارهٔ این خطاها مقالهٔ سوگیری شناختی چیست؟ را بخوانید.
پس در آپشن، تحلیلِ «تقریباً درست» کافی نیست. تحلیل باید جهت، اندازه و زمان را با هم بگوید.
اشتباه ۱۰: آپشن را فقط برای قمار دیدن
خیلیها آپشن را فقط راهی برای پولِ سریع میبینند. در حالی که یکی از کاربردهای اصلیِ آن، بیمه کردنِ پرتفوی است. استراتژی پوشش یعنی موقعیتی بگیرید که وقتی داراییِ اصلیتان ضرر میدهد، سود بدهد.
مثلاً کسی که سهمی را دارد و از ریزشِ آن میترسد، میتواند اختیار فروشِ همان سهم را بخرد. اختیار فروش یعنی حقِ فروختنِ سهم با قیمتِ مشخص. اگر سهم ریخت، این حق ارزشمند میشود و بخشی از زیان را جبران میکند. هزینهاش هم مثلِ حقِ بیمه، از قبل معلوم است. جزئیاتش را در مقالهٔ هج (هجینگ) چیست؟ نوشتهام.
نزدیک سررسید چه باید کرد؟
هفتهٔ آخر، پرخطرترین هفتهٔ عمرِ هر آپشن است. قیمتها تندتر تکان میخورند و ارزشِ زمانی سریعتر آب میشود. این قدمها را به ترتیب طی کنید:
- وضعیتِ قرارداد را ببینید: در سود است، نزدیکِ قیمتِ روز، یا در زیان؟
- اطلاعیهٔ سررسیدِ همان نماد را بخوانید: آخرین روزِ معامله، مهلتِ اعمال و نوعِ تسویه.
- اگر در سود است، تصمیم بگیرید: پیش از سررسید در بازار میفروشید، یا اعمال میکنید؟ فروش در بازار معمولاً سادهتر است و ارزشِ زمانیِ باقیمانده را هم میگیرید.
- اگر اعمالِ فیزیکی میکنید، پول یا سهمِ لازم را از چند روز قبل در حساب بگذارید.
- اگر در زیان است، امید را با برنامه عوض نکنید. اگر دلیلِ خریدتان از بین رفته، باقیماندهٔ پول را نجات دهید.
- اگر فروشندهاید، وجه تضمین و احتمالِ اعمال علیهِ خودتان را هر روز چک کنید.
چطور ریسک آپشن را مدیریت کنیم؟ چکلیست پیش از هر معامله
این چکلیست را پیش از هر خرید یا فروشِ آپشن مرور کنید. اگر جوابِ یکی را نمیدانید، هنوز وقتِ معامله نرسیده است:
- اندازهٔ قرارداد، قیمت اعمال و تاریخِ سررسید را در مشخصاتِ نماد دیدهام.
- نقطهٔ سربهسر را حساب کردهام و میدانم سهم باید چند درصد حرکت کند.
- سررسید از افقِ تحلیلم دورتر است.
- بیشتر از درصدِ کمی از کلِ سرمایهام را در این معامله در خطر نگذاشتهام.
- قرارداد حجمِ معاملهٔ کافی دارد و فاصلهٔ قیمتِ خرید و فروشش کم است.
- حد ضرر و هدفِ سود را از قبل نوشتهام.
- میدانم اعمال برای خریدار خودکار نیست و مهلتش کِی است.
- اگر فروشندهام، بدترین حالت و پولِ اضافه برای وجه تضمین را حساب کردهام.
- پیش از خبرِ مهم، گرانیِ آپشن را با روزهای عادی مقایسه کردهام.
بهتر است همین فهرست را بخشی از یک برنامهٔ معاملاتیِ نوشتهشده کنید. مقالهٔ ساختن برنامه معاملاتی در ۸ مرحله برای همین کار است. اگر میخواهید این بازار را منظم و از پایه یاد بگیرید، دورهٔ آموزشی بازار آتی و آپشن را هم ببینید.
سوالات متداول
رایجترین اشتباهات معاملهگران آپشن چیست؟
خریدِ آپشنهای خیلی ارزان و دور از قیمتِ روز، نادیدهگرفتنِ ارزشِ زمانی، گذاشتنِ سهمِ بزرگی از سرمایه روی یک قرارداد، معامله در نمادهای کممعامله، ندانستنِ مهلتِ اعمال و فروشِ اختیار بدونِ حسابِ وجه تضمین، رایجترین اشتباهها هستند.
چرا خرید آپشن ارزان بیشتر ضرر میدهد؟
چون آپشن ارزان است که بازار احتمالِ سودش را کم میداند. قیمت اعمالش از قیمتِ روزِ سهم دور است و سهم باید در زمانِ کوتاه جهشِ بزرگی کند. اگر نکند، قرارداد در سررسید بیارزش میشود و همهٔ پول از دست میرود.
نزدیک سررسید چه باید کرد؟
اطلاعیهٔ سررسیدِ همان نماد را بخوانید و مهلتِ اعمال و نوعِ تسویه را بدانید. قراردادِ در سود را یا پیش از سررسید در بازار بفروشید یا در مهلت درخواستِ اعمال بدهید. برای اعمالِ فیزیکی، پول یا سهمِ لازم را از قبل آماده کنید.
چطور ریسک آپشن را مدیریت کنیم؟
در هر معامله فقط درصدِ کمی از سرمایه را در خطر بگذارید، نقطهٔ سربهسر را پیش از ورود حساب کنید، حد ضرر و هدفِ سود را بنویسید، قراردادهای پرمعامله را انتخاب کنید و سررسیدی بخرید که از افقِ تحلیلتان دورتر باشد.
آیا اعمال آپشن در بورس ایران خودکار است؟
برای خریدار نه. خریدار باید در ساعتی که سامانه اعلام میکند، خودش درخواستِ اعمال ثبت کند؛ وگرنه انصراف حساب میشود. برای فروشنده، اعمال بر اساسِ تعهدش انجام میشود. اختیارهای بورس ایران اروپاییاند و فقط در سررسید اعمال میشوند.
فروش آپشن کمریسکتر از خرید آن است؟
نه لزوماً. فروشنده بیشترِ وقتها پولِ کمی میگیرد، ولی گاهی زیانِ بزرگی میدهد. زیانِ فروشندهٔ اختیار خرید در تئوری سقف ندارد و باید وجه تضمین بگذارد. اگر موجودی کم شود و پول اضافه نکند، ممکن است موقعیتش بسته شود.
ارزش زمانی آپشن چیست و چرا مهم است؟
ارزش زمانی بخشی از قیمتِ آپشن است که بابتِ شانسِ بهتر شدنِ اوضاع تا سررسید میپردازید. این بخش هر روز کم میشود و در هفتههای آخر تندتر. روزِ سررسید صفر است، برای همین خریدارِ آپشن با زمان هم میجنگد.
آیا میشود روی آپشن حد ضرر گذاشت؟
بله. میتوانید از قبل تصمیم بگیرید که اگر قیمتِ آپشن مثلاً نصف شد، یا سهمِ پایه از یک سطحِ مهم پایینتر رفت، بیرون بیایید. مهم این است که این مرز پیش از ورود نوشته شود، نه در لحظهٔ ترس یا امید.
جمعبندی
بیشترِ ضررها در بازار آپشن از تحلیلِ بدِ سهم نمیآید؛ از همین چند اشتباهِ تکراری میآید. آپشنِ ارزان را بلیتِ بختآزمایی ببینید، ارزشِ زمانی را یخی که آب میشود، و فروشِ اختیار را بیمهای که روزِ سیل باید خسارت بدهد.
پس دفعهٔ بعد که خواستید آپشن (یا به قولِ بعضیها «اپشن») بخرید، اول سه عدد را بنویسید: نقطهٔ سربهسر، حد ضرر و مهلتِ اعمال. اگر این سه را نمیدانید، صبر کردن ارزانترین معاملهای است که میکنید. تصمیمِ نهایی همیشه با خودتان است.