
تسهیل مقداری (QE) چیست و چه اثری بر طلا، دلار و بیتکوین دارد؟
فهرست مطالب۱۴ بخش
- تسهیل مقداری چیست؟ به زبانِ خیلی ساده
- QE چطور کار میکند؟ قدمبهقدم
- چرا بانکهای مرکزی سراغِ تسهیل مقداری میروند؟
- تاریخچهٔ تسهیل مقداری؛ از ژاپن تا کرونا
- تفاوت QE با چاپ پول چیست؟
- تسهیل مقداری چه اثری بر بازارها دارد؟
- QE و طلا
- QE و دلار
- QE و بیتکوین
- QE و بازارِ سهام
- QE برای سرمایهگذارِ ایرانی چه معنایی دارد؟
- تیپرینگ و تنگنای مقداری (QT) چیست؟
- تیپرینگ؛ کم کردنِ دوز
- تنگنای مقداری؛ جمع کردنِ پول
- وضعیتِ امروزِ فدرال رزرو؛ QE، QT یا هیچکدام؟
- چطور بفهمیم QE در راه است؟ چکلیستِ سرمایهگذار
- چهار اشتباهِ رایج دربارهٔ تسهیل مقداری
- مزایا و معایبِ تسهیل مقداری
- سوالات متداول
- جمعبندی
هر چند سال یکبار در خبرها میشنویم که «فدرال رزرو دوباره پول تزریق میکند» و بعدش طلا و بیتکوین و بورسِ آمریکا جان میگیرند. اسمِ این کار تسهیل مقداری است. تسهیل مقداری یعنی بانک مرکزی با پولی که تازه میسازد، حجمِ بزرگی اوراقِ قرضه از بازار میخرد تا نرخِ بهرهٔ بلندمدت پایین بیاید، وام ارزان شود و پولِ بیشتری در اقتصاد بچرخد.
به آن «تسهیل کمی» هم میگویند و در انگلیسی Quantitative Easing یا کوتاهشدهاش QE. در این راهنما با زبانِ ساده میبینیم QE چطور کار میکند، چه فرقی با چاپ پول دارد، در ۱۸ سالِ گذشته چه بر سرِ طلا، دلار، بیتکوین و سهام آورده، و چرا یک سرمایهگذارِ ایرانی هم باید حواسش به آن باشد.
تسهیل مقداری چیست؟ به زبانِ خیلی ساده
بیایید از یک صحنهٔ آشنا شروع کنیم. فرض کنید بازارِ محلتان کساد شده است. مغازهدارها جنس نمیخرند، مردم خرج نمیکنند و همه منتظرند. حالا کسی پیدا میشود که با یک کیسهٔ بزرگ پول وارد بازار میشود و هر چه برگهٔ طلب در دستِ مغازهدارهاست، نقد میخرد. ناگهان دستِ همه باز میشود.
بانک مرکزی در QE همین کار را میکند، ولی در مقیاسِ یک کشور. آن «برگههای طلب» اوراقِ قرضهٔ دولت و اوراقِ وامِ مسکناند. آن «کیسهٔ پول» هم پولی است که بانک مرکزی همان لحظه با چند کلیک در حسابِ بانکها مینشاند. اسکناسی چاپ نمیشود، ولی پولِ تازه ساخته میشود.
چند اصطلاح را همین اول روشن کنیم:
- اوراقِ قرضه یعنی سندِ بدهی. دولت یا شرکت از مردم قرض میگیرد و قول میدهد سود و اصلِ پول را سرِ موعد پس بدهد.
- بازده یا نرخِ سودِ اوراق یعنی سودی که خریدار در سال میگیرد. اگر قیمتِ اوراق بالا برود، بازده پایین میآید؛ این دو مثلِ دو سرِ الاکلنگاند.
- ترازنامهٔ بانک مرکزی یعنی فهرستِ داراییها و بدهیهایش. وقتی بانک مرکزی اوراق میخرد، این فهرست بزرگتر میشود. برای همین به QE «بزرگ کردنِ ترازنامه» هم میگویند.
- ذخایرِ بانکی یعنی پولی که بانکها در حسابِ خودشان نزدِ بانک مرکزی دارند. پولِ QE اول به همین حسابها میرود.
پس تسهیل مقداری یک جملهٔ کوتاه است: بانک مرکزی پول میسازد، با آن اوراق میخرد، و امیدوار است این پول از بانکها به اقتصاد برسد.
QE چطور کار میکند؟ قدمبهقدم
زنجیرهٔ تسهیل مقداری پنج حلقه دارد. شکلِ زیر همین زنجیره را نشان میدهد.
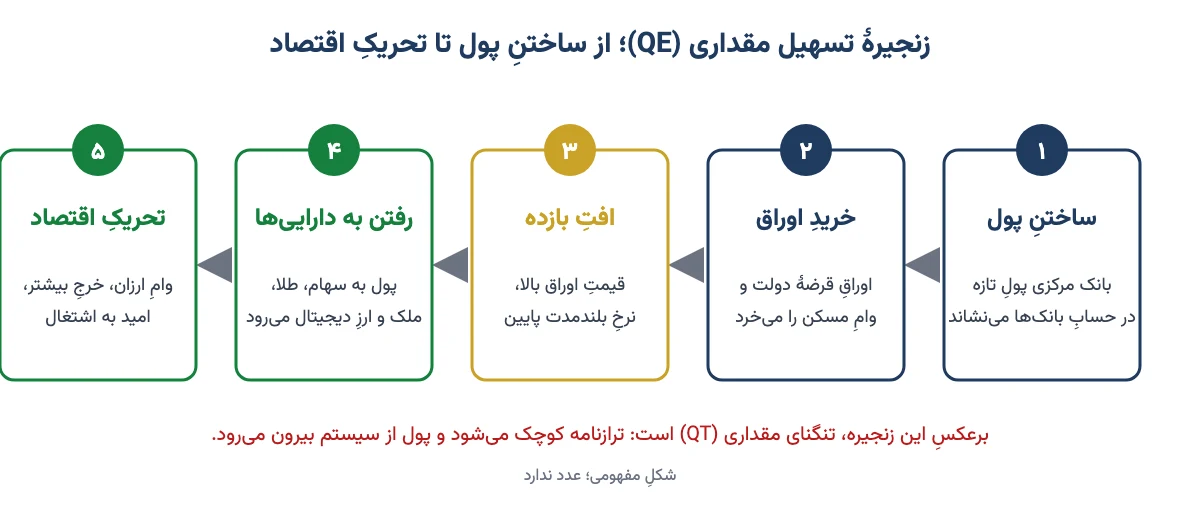
- ساختنِ پول: بانک مرکزی عددِ تازهای در حسابِ ذخایرِ بانکها مینویسد. این پول قبلاً وجود نداشت.
- خریدِ اوراق: با همین پول، اوراقِ قرضهٔ بلندمدتِ دولت و اوراقِ وامِ مسکن را از بانکها و نهادهای مالی میخرد.
- پایین آمدنِ بازده: خریدارِ بزرگی وارد بازار شده، پس قیمتِ اوراق بالا میرود و بازدهاش پایین میآید. نرخِ وامِ مسکن و وامِ شرکتها هم که به این بازده گره خورده، ارزانتر میشود.
- رفتن به سراغِ داراییهای دیگر: فروشندهٔ اوراق حالا پولِ نقد دارد که سودِ ناچیزی میدهد. برای همین سراغِ سهام، املاک، طلا و حتی ارزِ دیجیتال میرود. قیمتِ این داراییها بالا میرود.
- تحریکِ اقتصاد: وامِ ارزان و داراییهایی که گرانتر شدهاند، شرکتها و خانوادهها را به خرج کردن و سرمایهگذاری تشویق میکند. هدفِ نهایی این است که بیکاری کم شود و اقتصاد از رکود بیرون بیاید.
یک مثالِ گرد: فرض کنیم بانک مرکزی اوراقی به ارزشِ ۱۰۰ میلیارد دلار از یک بانکِ بزرگ میخرد. ترازنامهٔ بانک مرکزی ۱۰۰ میلیارد دلار بزرگتر میشود. در حسابِ آن بانک هم بهجای اوراق، ۱۰۰ میلیارد دلار پولِ نقد مینشیند. حالا آن بانک باید برای این پول کاری پیدا کند: وام بدهد یا چیزِ دیگری بخرد. این فقط مثال است، ولی منطقِ کار همین است.
پس قلبِ QE پایین آوردنِ نرخِ بهرهٔ بلندمدت است. باقیِ اتفاقها، از رشدِ بورس تا گران شدنِ طلا، از همین حلقهٔ سوم شروع میشوند.
چرا بانکهای مرکزی سراغِ تسهیل مقداری میروند؟
ابزارِ همیشگیِ بانک مرکزی برای تحریکِ اقتصاد، پایین آوردنِ نرخ بهرهٔ کوتاهمدت است. ولی این ابزار یک کف دارد. وقتی نرخ به نزدیکِ صفر رسید، دیگر جای زیادی برای پایین آمدن ندارد. بعضی کشورها حتی نرخ را منفی کردند که داستانش را در مقالهٔ سیاست نرخ بهره منفی گفتهام.
وقتی نرخ به صفر چسبیده و اقتصاد هنوز نفس نمیکشد، بانک مرکزی ابزارِ «نامتعارف» برمیدارد. QE یکی از همین ابزارهاست. به جای اینکه فقط قیمتِ پول را ارزان کند، مستقیم مقدارِ پول را زیاد میکند. اسمِ «مقداری» هم از همینجا آمده.
سه موقعیت معمولاً بانک مرکزی را به QE میکشاند:
- بحرانِ مالی: مثلِ سالِ ۲۰۰۸ که بانکها به هم اعتماد نداشتند و بازارِ اوراق قفل شده بود.
- رکودِ عمیق با نرخِ نزدیکِ صفر: وقتی کاهشِ نرخ دیگر کارساز نیست.
- ترسِ از تورمِ منفی: یعنی وقتی قیمتها پایین میآیند و مردم خرید را عقب میاندازند تا ارزانتر بخرند. این وضع برای ما ایرانیها عجیب است، ولی ژاپن سالها با آن درگیر بود.
پس QE داروی روزهای سخت است، نه غذای هرروزه. مشکل از جایی شروع میشود که دارو زیادی مصرف شود.
تاریخچهٔ تسهیل مقداری؛ از ژاپن تا کرونا
نخستین تجربهٔ جدیِ QE در دنیای امروز مالِ بانک مرکزی ژاپن بود، در سالهای ۲۰۰۱ تا ۲۰۰۶. ولی QE با بحرانِ ۲۰۰۸ و فدرال رزروِ آمریکا معروف شد. فدرال رزرو همان بانک مرکزیِ آمریکاست و چون دلار پولِ اصلیِ دنیاست، تصمیمش روی همهٔ بازارهای جهان اثر میگذارد.
در جدولِ زیر دورههای اصلیِ QE و QT در آمریکا را کنارِ هم گذاشتهام. اندازهها گرد و تقریبیاند.
| دوره | زمان | چه شد؟ |
|---|---|---|
| QE1 | اواخرِ ۲۰۰۸ تا ۲۰۱۰ | واکنش به بحرانِ ۲۰۰۸؛ خریدِ حدودِ ۱٫۷ تریلیون دلار اوراقِ وامِ مسکن و اوراقِ دولتی |
| QE2 | نوامبرِ ۲۰۱۰ تا میانهٔ ۲۰۱۱ | خریدِ حدودِ ۶۰۰ میلیارد دلار اوراقِ خزانهٔ آمریکا |
| QE3 | سپتامبرِ ۲۰۱۲ تا اکتبرِ ۲۰۱۴ | خریدِ بیسقف تا ماهی ۸۵ میلیارد دلار؛ اولین «تیپرینگ» در پایانش |
| نخستین QT | ۲۰۱۷ تا ۲۰۱۹ | کوچک کردنِ آرامِ ترازنامه؛ با تنشِ بازارِ پول زودتر متوقف شد |
| QEِ کرونا | مارسِ ۲۰۲۰ تا مارسِ ۲۰۲۲ | بزرگترین QE تاریخ؛ مدتی ماهی ۱۲۰ میلیارد دلار؛ ترازنامه به نزدیکِ ۹ تریلیون دلار رسید |
| دومین QT | ژوئنِ ۲۰۲۲ تا دسامبرِ ۲۰۲۵ | کوچک کردنِ ترازنامه همراه با بالا بردنِ تند نرخ بهره برای مهارِ تورم |
بانکهای مرکزیِ انگلستان (از ۲۰۰۹) و اروپا (از ۲۰۱۵) هم برنامههای بزرگِ QE داشتند. نکتهٔ جدول این است که QE یکبار مصرف نبود. هر بحران، دورِ تازهای آورد و هر دور بزرگتر از قبلی بود.
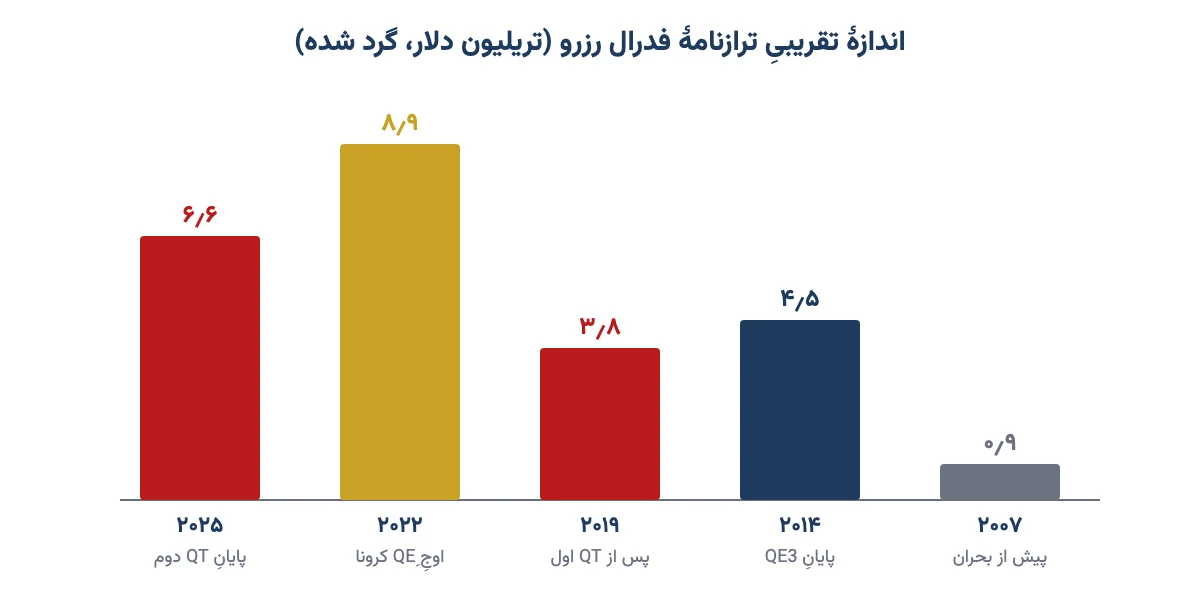
این شکل اندازهٔ ترازنامهٔ فدرال رزرو را نشان میدهد. پیش از بحرانِ ۲۰۰۸ حدودِ ۰٫۹ تریلیون دلار بود. یعنی در کمتر از ۱۵ سال، نزدیکِ ده برابر شد. برای مقایسه، مثلِ این است که قلکی که یک عمر با آن پسانداز کردهاید، در چند سال ده برابر پر شود؛ آن هم نه با کار، بلکه با یک تصمیم.
تفاوت QE با چاپ پول چیست؟
خیلیها میپرسند: «تسهیل مقداری همان چاپ پول نیست؟» جوابِ کوتاه: هم بله، هم نه. در هر دو پولِ تازه ساخته میشود. ولی راه، هدف و نتیجهشان با هم فرق دارد.
در QE بانک مرکزی پول را «هدیه» نمیدهد. پول را با یک دارایی (اوراق) عوض میکند. این پول هم اول در حسابِ ذخایرِ بانکها میماند، نه در جیبِ مردم. اصولاً هم قرار است روزی برگردد: وقتی اوراق سررسید میشوند یا بانک مرکزی آنها را میفروشد.
چاپ پول به معنای رایجش، که در ایران زیاد شنیدهایم، معمولاً یعنی دولت کسریِ بودجه دارد و از بانک مرکزی قرض میگیرد تا حقوق و هزینههایش را بدهد. این پول مستقیم خرج میشود و به دستِ مردم میرسد. برای همین زودتر و شدیدتر به تورم تبدیل میشود.
| ویژگی | تسهیل مقداری (QE) | چاپ پول برای کسری بودجه | کاهش نرخ بهره |
|---|---|---|---|
| چه کسی تصمیم میگیرد؟ | بانک مرکزی | عملاً دولت | بانک مرکزی |
| پولِ تازه ساخته میشود؟ | بله، به شکلِ ذخایرِ بانکی | بله، و مستقیم خرج میشود | نه مستقیم |
| در ازای پول چه میگیرد؟ | اوراقِ قرضه | معمولاً هیچ چیزِ واقعی | - |
| هدف | پایین آوردنِ نرخِ بلندمدت در رکود | پر کردنِ کسریِ بودجه | ارزان کردنِ وامِ کوتاهمدت |
| برگشتپذیر است؟ | اصولاً بله، با QT | عملاً نه | بله، با بالا بردنِ نرخ |
| خطرِ تورم | متوسط؛ بیشتر در قیمتِ داراییها | زیاد و مستقیم | کم تا متوسط |
با این حال، مرزِ این دو همیشه روشن نیست. در کرونا، دولتِ آمریکا چکهای کمکِ نقدی به مردم داد و فدرال رزرو همزمان حجمِ عظیمی از اوراقِ همان دولت را خرید. نتیجه این شد که پول این بار به جیبِ مردم هم رسید و تورمِ ۲۰۲۱ و ۲۰۲۲ آمریکا به بالاترین سطحِ چهار دههٔ اخیر رسید. پس QE تا وقتی با خرجِ دولت قاطی نشده، با چاپ پول فرق دارد؛ قاطی که شد، فرقش کم میشود.
تسهیل مقداری چه اثری بر بازارها دارد؟
اثرِ QE را با تشبیهِ آب و ظرف بهتر میشود فهمید. وقتی آبِ زیادی در یک ظرف میریزید، سطحِ آب همهجا بالا میآید. پولِ QE هم وقتی وارد سیستمِ مالی میشود، کموبیش قیمتِ همهٔ داراییها را بالا میبرد. البته نه یکاندازه و نه همزمان.
QE و طلا
طلا معمولاً از QE سود میبرد، به دو دلیل. اول اینکه وقتی نرخِ بهره پایین است، نگه داشتنِ طلا که سودی نمیدهد «هزینهٔ فرصتِ» کمتری دارد. یعنی با خریدِ طلا از سودِ زیادی محروم نمیشوید. دوم اینکه مردم نگرانِ ارزشِ پول میشوند و به طلا پناه میبرند.
تاریخ هم همین را نشان میدهد. انسِ طلا در اواخرِ ۲۰۰۸ حدودِ ۷۰۰ تا ۸۰۰ دلار بود و در سالِ ۲۰۱۱، وسطِ دورههای QE، به حدودِ ۱٬۹۰۰ دلار رسید. در کرونا هم در تابستانِ ۲۰۲۰ رکوردِ تازهای زد. برعکسش هم دیده شده: سالِ ۲۰۱۳ که بحثِ کم کردنِ QE پیش آمد، طلا ریزشِ سنگینی کرد. توضیحِ کاملِ عاملهای دیگر را در مقالهٔ عوامل مؤثر بر قیمت طلای جهانی نوشتهام.
QE و دلار
وقتی فدرال رزرو دلارِ تازه میسازد و نرخِ بهره را پایین نگه میدارد، دلار معمولاً در برابرِ ارزهای دیگرِ دنیا ضعیفتر میشود. سرمایهها هم برای سودِ بیشتر به کشورهای دیگر میروند. شاخصی به نامِ DXY قدرتِ دلار را در برابرِ شش ارزِ مهم نشان میدهد و در دورههای QE معمولاً زیرِ فشار است.
یک نکتهٔ مهم برای ما: «دلارِ ضعیف» در دنیا به معنای ارزان شدنِ دلار در تهران نیست. قیمتِ دلار در ایران بیشتر به تورمِ داخلی، درآمدِ نفت و سیاستهای ارزیِ کشور بستگی دارد. نرخِ روز را در صفحهٔ قیمت دلار امروز ببینید.
QE و بیتکوین
بیتکوین اصلاً در واکنش به همین سیاستها متولد شد؛ در اوجِ بحرانِ ۲۰۰۸ و نخستین دورِ QE. ماجرایش را در مقالهٔ بحران ۲۰۰۸ تا انقلاب بیتکوین گفتهام. طرفدارانش میگویند چون تعدادش محدود است، کسی نمیتواند مثلِ دلار «بیحساب» تولیدش کند.
ولی در عمل، بیتکوین در سالهای اخیر بیشتر مثلِ یک دارایی پرریسک رفتار کرده تا یک پناهگاه. در QEِ کرونا از حدودِ ۵ هزار دلار در مارسِ ۲۰۲۰ تا نزدیکِ ۶۹ هزار دلار در نوامبرِ ۲۰۲۱ بالا رفت. وقتی QE تمام شد و QT شروع شد، در ۲۰۲۲ بیش از ۷۰٪ ریخت. یعنی بیتکوین بیشتر به «حجمِ پولِ ارزان» حساس است تا به تورم. رابطهاش با بازارهای دیگر را در مقالهٔ همبستگی بیت کوین با شاخصهای جهانی ببینید.
QE و بازارِ سهام
بورسِ آمریکا شاید بیشترین سود را از QE برده است. وقتی سودِ اوراق ناچیز است، سهام تنها جایی به نظر میرسد که بازدهِ معقول میدهد. شاخصِ S&P 500 از کفِ مارسِ ۲۰۰۹ تا سالها بعد چند برابر شد. همین نگاه باعث شد جملهای در والاستریت مشهور شود: «با فدرال رزرو نجنگ.»
پس به طورِ خلاصه، QE معمولاً یعنی: نرخِ بهرهٔ پایین، دلارِ جهانیِ ضعیفتر، طلا و سهامِ قویتر و رونقِ داراییهای پرریسک. البته «معمولاً» یعنی همیشه نه؛ اگر بحران خیلی عمیق باشد، همهچیز اول میریزد و بعد بالا میآید.
QE برای سرمایهگذارِ ایرانی چه معنایی دارد؟
شاید بپرسید: «فدرال رزرو آن سرِ دنیاست؛ به من که در تهران سکه و سهام میخرم چه ربطی دارد؟» ربطش از سه راه است.
- قیمتِ طلا: قیمتِ طلا در ایران تقریباً از ضربِ دو عدد به دست میآید: انسِ جهانی و قیمتِ دلار در بازارِ آزاد. QE معمولاً انس را بالا میبرد. پس حتی اگر دلار در تهران ثابت بماند، طلای داخلی گرانتر میشود. فرمولش را در مقالهٔ انس طلا چیست با مثال توضیح دادهام و قیمتِ روز در صفحهٔ قیمت طلا امروز هست.
- سهامِ کالایی و دلاری: QE معمولاً تقاضای جهانی و قیمتِ فلزات، فولاد، مس و محصولاتِ پتروشیمی را بالا میبرد. شرکتهای صادراتیِ بورسِ تهران از همین قیمتها درآمد دارند. فهرستشان در مقالهٔ سهام دلاری بورس آمده.
- ارزِ دیجیتال: بیتکوین و بقیهٔ ارزهای دیجیتال جهانیاند و به جریانِ پولِ جهانی واکنشِ سریع نشان میدهند. قیمتها را در صفحهٔ قیمت ارزهای دیجیتال امروز ببینید.
یک مثالِ ساده: فرض کنیم انس ۱۰٪ بالا برود و دلار در بازارِ آزاد تکان نخورد. قیمتِ یک گرم طلای ۱۸ عیار هم تقریباً ۱۰٪ بالا میرود. اگر دلار هم همزمان ۱۰٪ گران شود، طلای داخلی حدودِ ۲۱٪ بالا میرود، چون ۱٫۱ ضربِ در ۱٫۱ میشود ۱٫۲۱. این عددها فقط مثالاند، ولی نشان میدهند خبرِ فدرال رزرو چطور به طلافروشیِ محلتان میرسد.
یک نکتهٔ دیگر را هم فراموش نکنیم. تورمِ ایران از جنسِ دیگری است. در ایران قصهٔ «پولپاشی» بیشتر به کسریِ بودجه و رشدِ نقدینگیِ بانکها برمیگردد، نه به QE به معنای آمریکایی. بانک مرکزیِ ایران هم ابزاری به نامِ «عملیاتِ بازارِ باز» دارد که در آن اوراقِ دولتی را با بانکها معامله میکند. ولی هدف و اندازه و شرایطش با QEِ آمریکا خیلی فرق دارد. برای آشنایی با این ابزارها مقالهٔ همه چیز درباره سیاست های مالی و پولی را بخوانید.
پس سرمایهگذارِ ایرانی QE را باید بیشتر از راهِ انس، قیمتِ کالاها و ارزِ دیجیتال دنبال کند، نه از راهِ دلارِ تهران.
تیپرینگ و تنگنای مقداری (QT) چیست؟
هر مهمانیای تمام میشود. وقتی اقتصاد جان گرفت یا تورم بالا رفت، بانک مرکزی باید QE را جمع کند. این کار دو مرحله دارد.
تیپرینگ؛ کم کردنِ دوز
تیپرینگ یعنی بانک مرکزی خریدِ ماهانهٔ اوراق را کمکم کم میکند تا به صفر برسد. هنوز پولِ تازه وارد میشود، ولی هر ماه کمتر. مثلِ کسی که داروی قوی مصرف کرده و پزشک دوزش را آرام پایین میآورد.
بازارها از تیپرینگ میترسند. معروفترین نمونهاش سالِ ۲۰۱۳ بود. رئیسِ وقتِ فدرال رزرو فقط گفت شاید بهزودی خرید را کم کنیم. بازده اوراق تند بالا رفت، طلا ریخت و ارزِ کشورهای نوظهور زیرِ فشار رفت. به این واکنش «قهرِ تیپرینگ» (Taper Tantrum) گفتند.
تنگنای مقداری؛ جمع کردنِ پول
تنگنای مقداری یا QT (Quantitative Tightening) برعکسِ QE است. بانک مرکزی دیگر اوراقِ سررسیدشده را جایگزین نمیکند، یا حتی اوراق را میفروشد. پولی که با QE ساخته شده بود، اینطوری از سیستم بیرون میرود و ترازنامه کوچک میشود.
فدرال رزرو از ژوئنِ ۲۰۲۲ QT را شروع کرد و همزمان نرخ بهره را تند بالا برد. همان سال سهام، اوراق و ارزهای دیجیتال با هم افت کردند. پس همانطور که QE باد به بادبانِ داراییها میدهد، QT باد را میگیرد.
وضعیتِ امروزِ فدرال رزرو؛ QE، QT یا هیچکدام؟
تا مهرِ ۱۴۰۵، فدرال رزرو برنامهٔ QE ندارد. QT از اولِ دسامبرِ ۲۰۲۵ (آذرِ ۱۴۰۴) متوقف شد، چون به گفتهٔ خودِ فدرال رزرو، ذخایرِ بانکها به سطحِ «کافی» رسیده بود. از آن به بعد، فدرال رزرو مقداری اوراقِ خزانهٔ کوتاهمدت میخرد تا ذخایر کافی بماند. خودش تأکید میکند که این خریدها «مدیریتِ ذخایر» است و QE نیست. گزارشهای رسمیِ ترازنامه را در سایتِ فدرال رزرو میتوانید ببینید.
فرقش چیست؟ QE یعنی خریدِ اوراقِ بلندمدت برای پایین آوردنِ نرخِ بلندمدت در دورانِ رکود. خریدِ امروز، اوراقِ کوتاهمدت و در حجمِ خیلی کمتر است و هدفش فقط روان نگه داشتنِ بازارِ پول است. با این حال، بعضی تحلیلگران همین را هم «QE پنهان» مینامند. پس وقتی این عبارت را در خبرها دیدید، بدانید بحث سرِ همین تفاوت است.
چطور بفهمیم QE در راه است؟ چکلیستِ سرمایهگذار
لازم نیست اقتصاددان باشید تا نشانههای QE را ببینید. این چند نشانه را دنبال کنید:
- نرخ بهرهٔ فدرال رزرو به نزدیکِ صفر رسیده و اقتصاد هنوز ضعیف است.
- بحرانِ مالی یا ترسِ ناگهانی در بازارها، مثلِ ورشکستگیِ بانکها یا قفل شدنِ بازارِ اوراق.
- تورمِ آمریکا زیرِ هدفِ ۲٪ است و بیکاری بالا میرود.
- بیانیههای جلساتِ فدرال رزرو از «خریدِ دارایی» یا «افزایشِ ترازنامه» حرف میزنند.
- بازدهِ اوراقِ دهسالهٔ آمریکا بیدلیلِ روشن تند پایین میآید.
پس اگر چند تا از این نشانهها با هم دیده شد، احتمالِ QE بالا میرود. ولی بازار معمولاً زودتر از شما و من بو میبرد و قیمتها پیش از اعلامِ رسمی حرکت میکنند.
چهار اشتباهِ رایج دربارهٔ تسهیل مقداری
- «QE یعنی پخشِ پول بینِ مردم.» نه. پولِ QE اول به بانکها و بازارِ اوراق میرود. مردم فقط وقتی مستقیم پول میگیرند که دولت همزمان کمکِ نقدی بدهد.
- «QE همیشه تورمِ شدید میآورد.» نه همیشه. بعد از ۲۰۰۸، با وجودِ چند دور QE، تورمِ آمریکا سالها پایین ماند. پول بیشتر در قیمتِ سهام و املاک نشست. ولی QEِ کرونا که با خرجِ سنگینِ دولت همراه شد، تورمِ بالا آورد.
- «با اعلامِ QE باید فوراً طلا یا بیتکوین خرید.» بازار معمولاً خبر را زودتر قیمتگذاری کرده است. گاهی خبرِ رسمی، پایانِ رشد است نه شروعش.
- «دلارِ جهانی ضعیف شد، پس دلار در ایران ارزان میشود.» این دو تقریباً از هم جدا هستند. دلارِ تهران حسابِ خودش را دارد.
پس QE را یک نیرو در کنارِ نیروهای دیگر ببینید، نه دکمهای که با فشار دادنش قیمتها حتماً بالا بروند. تصمیمِ نهایی با خودتان است.
مزایا و معایبِ تسهیل مقداری
منصفانه بگوییم: QE هم طرفدار دارد و هم منتقد. هر دو طرف حرفهای منطقی دارند.
| مزایا | معایب |
|---|---|
| جلوی فروپاشیِ سیستمِ مالی را در بحران میگیرد | قیمتِ داراییها را باد میکند و حباب میسازد |
| وام را ارزان میکند و به اشتغال کمک میکند | دارندگانِ سهام و ملک پولدارتر میشوند و فاصلهٔ طبقاتی بیشتر میشود |
| خطرِ تورمِ منفی و رکودِ طولانی را کم میکند | اگر با خرجِ دولت قاطی شود، تورمِ بالا میآورد |
| وقتی نرخِ بهره به صفر رسیده، ابزارِ جایگزین است | جمع کردنش سخت است و بازارها را میترساند |
نقدِ مهمتر این است که QE پساندازکنندهها را تنبیه میکند. کسی که پولش در سپرده است، سالها سودِ تقریباً صفر گرفت. ولی کسی که سهام و ملک داشت، داراییاش چند برابر شد. همان لیوانِ شیری که با آب رقیق شد، برای همه یکاندازه رقیق نشد.
سوالات متداول
تسهیل مقداری چیست به زبان ساده؟
تسهیل مقداری یعنی بانک مرکزی پولِ تازه میسازد و با آن مقدارِ زیادی اوراقِ قرضه از بانکها و بازار میخرد. هدف این است که نرخِ بهرهٔ بلندمدت پایین بیاید، وام ارزان شود و پولِ بیشتری در اقتصاد بچرخد تا اقتصاد از رکود بیرون بیاید.
QE مخفف چیست؟
QE کوتاهشدهٔ Quantitative Easing است که در فارسی به آن تسهیل مقداری یا تسهیل کمی میگویند. نقطهٔ مقابلش QT یا Quantitative Tightening است، یعنی تنگنای مقداری که در آن بانک مرکزی ترازنامهاش را کوچک میکند.
تفاوت QE با چاپ پول چیست؟
در هر دو پولِ تازه ساخته میشود. ولی در QE بانک مرکزی پول را با اوراقِ قرضه عوض میکند، پول اول در حسابِ بانکها میماند و اصولاً برگشتپذیر است. در چاپ پول برای کسریِ بودجه، دولت پول را مستقیم خرج میکند و تورمِ سریعتری میسازد.
QE چه اثری بر طلا و بیت کوین دارد؟
QE معمولاً به نفعِ هر دو است، چون نرخِ بهره پایین میآید و پولِ ارزان دنبالِ دارایی میگردد. طلا در دورههای QE پس از ۲۰۰۸ و کرونا رکورد زد. بیتکوین هم در QEِ کرونا چند برابر شد، ولی با پایانِ QE در ۲۰۲۲ سنگین ریخت.
آیا تسهیل مقداری باعث تورم میشود؟
نه همیشه. بعد از بحرانِ ۲۰۰۸ با وجودِ چند دور QE تورمِ آمریکا سالها پایین ماند و پول بیشتر در قیمتِ سهام و ملک نشست. ولی در کرونا که QE با کمکِ نقدیِ سنگینِ دولت همراه شد، تورمِ آمریکا به بالاترین سطحِ چهار دهه رسید.
تیپرینگ چیست؟
تیپرینگ یعنی بانک مرکزی خریدِ ماهانهٔ اوراق را کمکم کم میکند تا به صفر برسد. هنوز پولِ تازه وارد میشود ولی هر ماه کمتر. بازارها معمولاً از آن میترسند؛ نمونهٔ معروفش سالِ ۲۰۱۳ بود که فقط اشاره به آن، طلا و اوراق را به هم ریخت.
آیا فدرال رزرو الان تسهیل مقداری انجام میدهد؟
تا مهر ۱۴۰۵ نه. فدرال رزرو تنگنای مقداری را از دسامبرِ ۲۰۲۵ متوقف کرد و از آن به بعد فقط اوراقِ خزانهٔ کوتاهمدت را در حجمِ محدود برای مدیریتِ ذخایرِ بانکها میخرد. خودش تأکید میکند که این خریدها QE نیست.
تسهیل مقداری چه ربطی به بازار ایران دارد؟
QE معمولاً انسِ جهانیِ طلا را بالا میبرد و قیمتِ طلای ایران از انس و دلارِ آزاد ساخته میشود. قیمتِ فلزات و پتروشیمی هم معمولاً بالا میرود که به سودِ شرکتهای صادراتیِ بورسِ تهران است. ارزهای دیجیتال هم به آن حساساند.
جمعبندی
تسهیل مقداری داروی بانکهای مرکزی برای روزهای سخت است. بانک مرکزی پول میسازد، اوراق میخرد، نرخِ بلندمدت را پایین میآورد و پولِ ارزان را به سمتِ سهام، طلا و داراییهای پرریسک هل میدهد. برعکسش، تیپرینگ و QT، باد را از بادبانِ همین داراییها میگیرد.
پس دفعهٔ بعد که خبرِ «تزریقِ پول» یا «جمع کردنِ ترازنامه» را شنیدید، سه سؤال بپرسید: نرخِ بهرهٔ آمریکا کجاست؟ فدرال رزرو دارد ترازنامه را بزرگ میکند یا کوچک؟ و این پول از راهِ انس و کالاها چطور به بازارِ ما میرسد؟ جوابِ همین سه سؤال، نیمی از تصویرِ بازارهای جهانی را برایتان روشن میکند.