
بازده سهام چیست؟ انواع بازده و روش محاسبه با مثال
فهرست مطالب۱۰ بخش
- بازده سهام یعنی چه؟
- انواع بازده؛ هر کدام به چه سؤالی جواب میدهد؟
- بازده سرمایهای
- بازده نقدی و سود تقسیمی
- بازده ساده و مرکب
- محاسبه بازده سهام گامبهگام، با کارمزد و سود نقدی
- اگر سهم افزایش سرمایه یا سهام جایزه داشت چه؟
- بازده مرکب سالانه (CAGR)؛ سالی چند درصد واقعاً رشد کردم؟
- چرا میانگینِ ساده گولتان میزند؟
- بازدهِ چندماهه را چطور سالانه کنیم؟
- بازده واقعی پس از تورم چقدر است؟
- بازده تعدیلشده با ریسک و نسبت شارپ
- بازدهِ سهم را با چه مقایسه کنیم؟
- پنج اشتباهِ رایج در حسابِ بازده
- سوالات متداول
- جمعبندی
بازده یعنی اینکه پولِ شما در یک مدتِ مشخص چند درصد بزرگ یا کوچک شده است. بازده سهام دو تکه دارد: تغییرِ قیمتِ سهم و سودِ نقدیای که شرکت به شما داده است. فرمولِ سادهاش این است: سودِ کل (اختلافِ قیمت بهعلاوهٔ سودِ نقدی) تقسیم بر پولی که اول گذاشتهاید.
این عدد به نظر ساده میآید، ولی خیلیها همینجا اشتباه میکنند. درصدی که پنلِ کارگزاری کنارِ سهم نشان میدهد، همیشه بازدهِ واقعیِ شما نیست. کارمزد، سودِ نقدی، افزایش سرمایه، زمان و تورم همه این عدد را عوض میکنند. بیایید با هم، قدمبهقدم و با مثال، یاد بگیریم بازدهِ خودمان را درست حساب کنیم.
بازده سهام یعنی چه؟
یک آپارتمانِ اجارهای را در نظر بگیرید. صاحبخانه از دو راه پول درمیآورد. یکی اجارهٔ ماهانه است. دیگری اینکه قیمتِ خودِ خانه بعد از چند سال بالا میرود. سهام هم دقیقاً همینطور است.
- سودِ نقدی مثلِ اجاره است: شرکت بخشی از سودِ سالانهاش را به سهامدار میدهد.
- بالا رفتنِ قیمتِ سهم مثلِ گران شدنِ خانه است: سهمی که ۵ هزار تومان خریدهاید، حالا ۶ هزار تومان میارزد.
جمعِ این دو، بازدهِ کلِ شماست. اگر فقط یکی را ببینید، یا خودتان را گول زدهاید یا حقِ سهم را خوردهاید. پس هر وقت گفتند «این سهم امسال ۳۰٪ بازده داشته»، اول بپرسید: با سودِ نقدی یا بی سودِ نقدی؟
انواع بازده؛ هر کدام به چه سؤالی جواب میدهد؟
«بازده» یک کلمه است، ولی چند معنا دارد. هر نوعش به یک سؤالِ متفاوت جواب میدهد. جدولِ زیر آنها را کنارِ هم گذاشته است.
| نوعِ بازده | به چه سؤالی جواب میدهد؟ | فرمولِ ساده |
|---|---|---|
| بازده سرمایهای | قیمتِ سهم چقدر عوض شد؟ | (قیمتِ فروش − قیمتِ خرید) ÷ قیمتِ خرید |
| بازده نقدی | شرکت چقدر پولِ نقد به من داد؟ | سودِ نقدیِ هر سهم ÷ قیمتِ خرید |
| بازده کل | روی هم چقدر سود کردم؟ | بازده سرمایهای + بازده نقدی |
| بازده مرکب سالانه (CAGR) | بهطورِ متوسط سالی چند درصد رشد کردم؟ | (ارزشِ پایانی ÷ ارزشِ اولیه) به توانِ (۱ ÷ تعدادِ سال)، منهای ۱ |
| بازده واقعی | بعد از تورم، قدرتِ خریدم چقدر بیشتر شد؟ | (۱ + بازده اسمی) ÷ (۱ + تورم)، منهای ۱ |
| بازده تعدیلشده با ریسک | این سود ارزشِ دلهرهاش را داشت؟ | مثلاً نسبت شارپ |
لازم نیست همه را حفظ کنید. برای یک سهامدارِ معمولی، سه تا مهمتر است: بازده کل، بازده مرکب سالانه و بازده واقعی. بقیه را در ادامه با مثال باز میکنیم.
بازده سرمایهای
بازده سرمایهای فقط از تغییرِ قیمت میآید. سهمی را ۵ هزار تومان خریدهاید و ۶ هزار تومان فروختهاید؛ یعنی هزار تومان روی ۵ هزار تومان، که میشود ۲۰٪. تا وقتی سهم را نفروختهاید، این سود «روی کاغذ» است و ممکن است فردا کم یا زیاد شود.
بازده نقدی و سود تقسیمی
بازده نقدی یعنی سودِ تقسیمیِ هر سهم را به قیمتِ سهم تقسیم کنیم. اگر شرکتی برای هر سهم ۳۰۰ تومان سود بدهد و شما سهم را ۵ هزار تومان خریده باشید، بازده نقدیتان ۶٪ است. جزئیاتِ زمانِ واریز و تعدیلِ قیمت بعد از مجمع را در مقالهٔ سود سهام یا DPS مفصل گفتهام.
یک نکته را فراموش نکنید. سودِ نقدی معمولاً چند ماه بعد از مجمع واریز میشود. پولی که دیر برسد، کمی از ارزشش را از دست داده است. پس سهمی که سودش را زود میدهد، در عمل کمی بازده بهتری دارد.
بازده ساده و مرکب
بازده ساده یعنی سود فقط روی پولِ اول حساب شود. بازده مرکب یعنی سودِ هر دوره هم دوباره سود بسازد؛ مثلِ گلولهای برفی که هرچه میغلتد بزرگتر میشود. اگر دو سالِ پشتِسرِهم ۲۰٪ سود کنید، کلِ سودتان ۴۴٪ است، نه ۴۰٪. چون سالِ دوم، ۲۰٪ را روی ۱۲۰ تومان گرفتهاید، نه روی ۱۰۰ تومان.
محاسبه بازده سهام گامبهگام، با کارمزد و سود نقدی
حالا یک مثالِ کامل را با هم حساب کنیم. عددها فرضی و گردند تا حساب جلوی چشم باشد. نرخِ کارمزد را هم فرضی گرفتهام؛ عددِ دقیق را از کارگزاریِ خودتان یا مقالهٔ کارمزد معاملات بورس ببینید.
فرضها: ۱۰ هزار سهم را هر کدام ۵ هزار تومان خریدهاید. کارمزدِ خرید ۰٫۴٪ و کارمزدِ فروش همراه با مالیات ۰٫۹٪ است. شرکت برای هر سهم ۳۰۰ تومان سودِ نقدی داده و شما سهم را ۶ هزار تومان فروختهاید.
- پولی که واقعاً گذاشتید: ۱۰٬۰۰۰ × ۵٬۰۰۰ = ۵۰ میلیون تومان. کارمزدِ خرید ۲۰۰ هزار تومان میشود. پس روی هم ۵۰٬۲۰۰٬۰۰۰ تومان پرداختهاید.
- پولی که از فروش گرفتید: ۱۰٬۰۰۰ × ۶٬۰۰۰ = ۶۰ میلیون تومان. کارمزد و مالیاتِ فروش ۵۴۰ هزار تومان است. پس ۵۹٬۴۶۰٬۰۰۰ تومان به حسابتان میآید.
- سودِ نقدی: ۱۰٬۰۰۰ × ۳۰۰ = ۳ میلیون تومان.
- سودِ کل: ۵۹٬۴۶۰٬۰۰۰ + ۳٬۰۰۰٬۰۰۰ − ۵۰٬۲۰۰٬۰۰۰ = ۱۲٬۲۶۰٬۰۰۰ تومان.
- بازده کل: ۱۲٬۲۶۰٬۰۰۰ ÷ ۵۰٬۲۰۰٬۰۰۰ ≈ ۰٫۲۴۴؛ یعنی حدودِ ۲۴٫۴٪.
اگر کارمزد را نادیده بگیرید، به ۲۶٪ میرسید. اگر سودِ نقدی را فراموش کنید، فکر میکنید حدودِ ۱۸٪ سود کردهاید. هر دو عدد غلطاند. از این ۲۴٫۴٪، حدودِ ۱۸٫۴٪ سهمِ تغییرِ قیمت است و حدودِ ۶٪ سهمِ سودِ نقدی.
پس عادت کنید هر خرید و فروش را با تاریخ، تعداد، قیمت و کارمزد یادداشت کنید؛ یک دفترچه یا یک فایلِ اکسل کافی است. روشِ نگهداشتنِ این حسابها را در محاسبه دقیق سود و زیان در بورس قدمبهقدم توضیح دادهام.
اگر سهم افزایش سرمایه یا سهام جایزه داشت چه؟
اینجا خیلیها میترسند. فرض کنید هزار سهم را ۳ هزار تومان خریدهاید؛ یعنی ۳ میلیون تومان. شرکت ۱۰۰٪ افزایش سرمایه از محلِ سود انباشته میدهد. بعد از آن ۲ هزار سهم دارید و قیمتِ هر سهم ۱٬۶۰۰ تومان است.
اگر فقط قیمت را نگاه کنید، میگویید از ۳ هزار به ۱٬۶۰۰ رسید؛ یعنی ۴۷٪ ضرر! ولی حساب کنید: ۲٬۰۰۰ × ۱٬۶۰۰ = ۳٬۲۰۰٬۰۰۰ تومان. یعنی داراییتان حدودِ ۶٫۷٪ بیشتر شده است. سهام جایزه پولِ تازه نیست؛ همان کیک است که به برشهای بیشتری تقسیم شده.
پس بعد از افزایش سرمایه، همیشه «ارزشِ کلِ دارایی» را با پولِ اولیه مقایسه کنید، نه قیمتِ یک سهم را. اگر در افزایش سرمایه از محلِ آوردهٔ نقدی پولِ تازه گذاشتهاید، آن پول را هم به «پولی که گذاشتید» اضافه کنید.
بازده مرکب سالانه (CAGR)؛ سالی چند درصد واقعاً رشد کردم؟
بازده کل نمیگوید این سود در چه مدتی به دست آمده است. ۵۰٪ سود در شش ماه با ۵۰٪ سود در پنج سال زمین تا آسمان فرق دارد. برای همین بازده را سالانه میکنیم تا بتوانیم آن را با سودِ بانک، طلا یا یک سهمِ دیگر مقایسه کنیم.
بازده مرکب سالانه، که به انگلیسی CAGR میگویند، یعنی اگر پولِ شما هر سال با یک نرخِ ثابت رشد میکرد، آن نرخ چقدر بود تا به همین عددِ پایانی برسید. فرمولش این است:
بازده مرکب سالانه = (ارزشِ پایانی ÷ ارزشِ اولیه) به توانِ (۱ ÷ تعدادِ سال) − ۱
مثال: ۱۰۰ میلیون تومان را در سهم گذاشتهاید و بعد از سه سال ۲۰۰ میلیون تومان شده است. سودِ کل ۱۰۰٪ است. خیلیها میگویند پس سالی ۳۳٪. ولی حسابِ درست این است: ۲ به توانِ یکسوم حدودِ ۱٫۲۶ است. پس بازده مرکب سالانه حدودِ ۲۶٪ است، نه ۳۳٪. اگر بخواهید امتحان کنید: ۱۰۰ میلیون با ۲۶٪ رشد در سه سال تقریباً همان ۲۰۰ میلیون میشود.
برای حسابِ توان لازم نیست ریاضیدان باشید. ماشینحسابِ گوشی در حالتِ علمی دکمهٔ توان دارد. در اکسل هم کافی است بنویسید =(200/100)^(1/3)-1.
چرا میانگینِ ساده گولتان میزند؟
فرض کنید سهمی سالِ اول ۵۰٪ بالا برود و سالِ دوم ۵۰٪ پایین بیاید. میانگینِ ساده میگوید صفر؛ یعنی نه سود، نه ضرر. ولی ببینید چه شد:
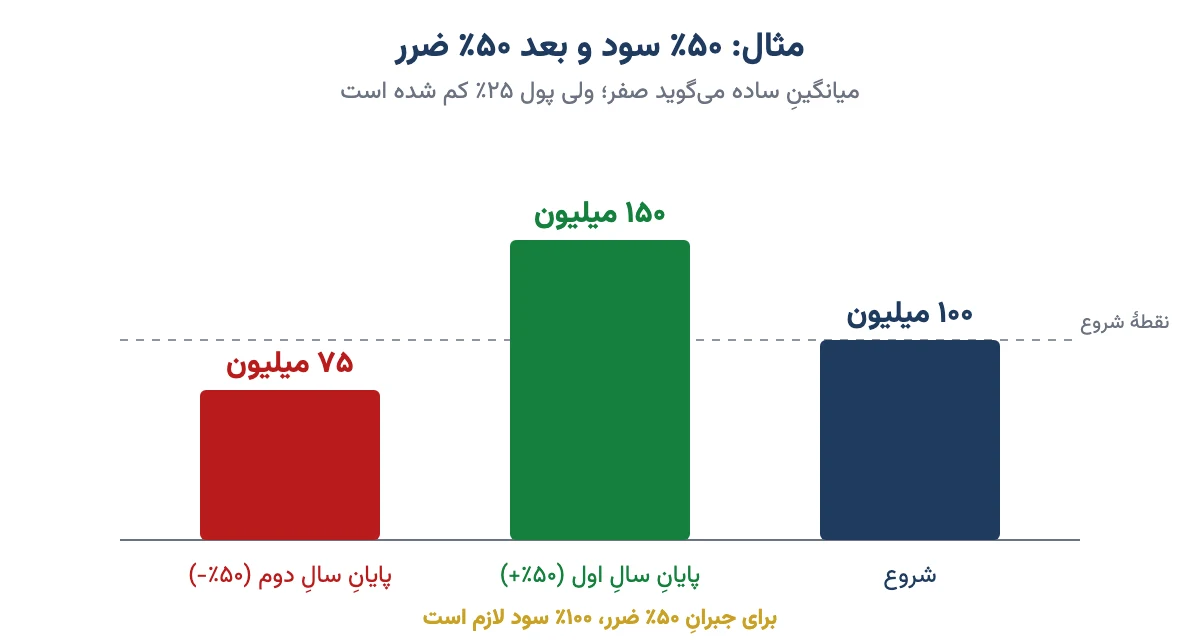
۱۰۰ میلیون تومان سالِ اول ۱۵۰ میلیون شد. سالِ دوم نصفِ همین ۱۵۰ میلیون رفت و ۷۵ میلیون ماند. یعنی ۲۵٪ ضرر کردهاید، با اینکه «میانگین» صفر است. برای همین است که ضررِ بزرگ اینقدر خطرناک است: ۵۰٪ ضرر را با ۵۰٪ سود جبران نمیکنید؛ ۱۰۰٪ سود لازم دارید.
پس وقتی کسی میگوید «میانگینِ بازدهِ من در پنج سالِ گذشته فلان درصد بوده»، بپرسید میانگینِ ساده است یا مرکب. عددِ مرکب همیشه صادقتر است.
بازدهِ چندماهه را چطور سالانه کنیم؟
اگر سهمی در سه ماه ۱۰٪ سود داده باشد، سادهترین کار این است که آن را در چهار ضرب کنیم و بگوییم ۴۰٪ در سال. حسابِ مرکب دقیقتر است: ۱٫۱ به توانِ ۴ حدودِ ۱٫۴۶ میشود؛ یعنی حدودِ ۴۶٪ در سال.
ولی حواسمان باشد. این عدد فقط میگوید «اگر همین روند ادامه پیدا میکرد». بازارِ سهام هر سه ماه ۱۰٪ سود نمیدهد. پس بازدهِ کوتاهمدت را سالانه کنید تا مقایسه کنید، نه اینکه برای آینده نقشه بکشید.
بازده واقعی پس از تورم چقدر است؟
این مهمترین بخشِ این مقاله است. فرض کنید یک لیوان شیر دارید. هر سال کسی کمی از آن را برمیدارد و جایش آب میریزد. لیوان هنوز پُر است، ولی شیرش کمتر شده. تورم با پولِ ما همین کار را میکند. بازده واقعی میگوید بعد از کنار گذاشتنِ این آب، چقدر شیرِ بیشتر داریم.
فرمولِ دقیقش این است:
بازده واقعی = (۱ + بازده اسمی) ÷ (۱ + نرخ تورم) − ۱
مثالِ اول: امسال ۴۰٪ سود کردهاید و تورم ۳۵٪ بوده است. خیلیها میگویند ۵٪ سودِ واقعی. حسابِ دقیق: ۱٫۴۰ ÷ ۱٫۳۵ ≈ ۱٫۰۳۷؛ یعنی حدودِ ۳٫۷٪. با این پول، فقط کمی بیشتر از پارسال میتوانید نان و گوشت بخرید.
مثالِ دوم: امسال ۲۵٪ سود کردهاید و تورم همان ۳۵٪ است. ۱٫۲۵ ÷ ۱٫۳۵ ≈ ۰٫۹۲۶. یعنی حدودِ ۷٫۴٪ ضرر. عددِ حسابتان بیشتر شده، ولی قدرتِ خریدتان کمتر. آیا واقعاً پولدارتر شدهاید؟ نه.
این عددها فقط مثالاند. نرخِ تورمِ رسمی را مرکزِ آمار و بانک مرکزی اعلام میکنند و عدد هر ماه عوض میشود. پس هر بار که بازدهِ سالانهتان را حساب کردید، عددِ تورمِ همان دوره را کنارش بگذارید. در اقتصادی مثلِ ایران، سهمی که از تورم عقب بماند، در واقع پولتان را آب کرده است.
بازده تعدیلشده با ریسک و نسبت شارپ
دو نفر را در نظر بگیرید. هر دو در یک سال ۴۰٪ سود کردهاند. اولی تمامِ سال آرام خوابیده. دومی یک بار ۳۰٪ ضرر دیده و چند شب بیخوابی کشیده تا دوباره بالا بیاید. بازدهِ هر دو یکی است، ولی آیا کارِ هر دو یکی بوده؟
بازده تعدیلشده با ریسک همین را میسنجد: در ازای هر واحد بالا و پایین شدن، چقدر سود گرفتهاید. معروفترین معیارش نسبت شارپ است:
نسبت شارپ = (بازده سرمایهگذاری − بازده بدون ریسک) ÷ انحراف معیارِ بازده
- بازده بدون ریسک یعنی سودی که تقریباً بیدردسر میگیرید؛ مثلِ سودِ سپردهٔ بانکی یا اوراق خزانه اسلامی.
- انحراف معیار یعنی بازدهِ شما معمولاً چقدر از میانگینش دور میافتد؛ به زبانِ ساده، چقدر بالا و پایین میپرد. توضیحِ کاملش در مقالهٔ ریسک چیست و چطور محاسبه میشود آمده است.
مثال (عددها فرضیاند): بازده بدون ریسک را ۳۰٪ در نظر بگیرید.
| سرمایهگذاری | بازده سالانه | انحراف معیار | نسبت شارپ |
|---|---|---|---|
| سهمِ «الف» | ۵۰٪ | ۴۰٪ | (۵۰ − ۳۰) ÷ ۴۰ = ۰٫۵ |
| صندوقِ «ب» | ۴۰٪ | ۱۰٪ | (۴۰ − ۳۰) ÷ ۱۰ = ۱٫۰ |
سهمِ «الف» بازدهِ بیشتری داده، ولی صندوقِ «ب» به ازای هر واحد ریسک دو برابر بیشتر پاداش داده است. نسبت شارپِ منفی هم یعنی بهتر بود پولتان را در گزینهٔ بیخطر میگذاشتید. پس دنبالِ بیشترین بازده نباشید؛ دنبالِ بیشترین بازده با ریسکی باشید که شب خوابتان را نبرد.
معیارِ دیگری هم برای ریسکِ سهم هست که به آن ضریب بتا میگویند. بتا نشان میدهد سهم نسبت به کلِ بازار چقدر تند حرکت میکند. شارپ کیفیتِ سود را میسنجد و بتا حساسیت به بازار را.
بازدهِ سهم را با چه مقایسه کنیم؟
بازده بهتنهایی خوب یا بد نیست. ۳۰٪ سود در سالی که بازار ۶۰٪ بالا رفته، عقبماندن است. همین ۳۰٪ در سالی که بازار ۱۰٪ ریخته، عالی است. پس همیشه یک «محکِ مقایسه» لازم دارید.
| محک | چه چیزی را نشان میدهد؟ | کجا ببینیم؟ |
|---|---|---|
| شاخص کل بورس | از میانگینِ بازار جلو بودید یا عقب؟ | شاخص کل بورس امروز |
| سودِ سپردهٔ بانکی | ارزشِ ریسکی که کردید را داشت؟ | ماشینحساب سود بانکی |
| صندوقِ درآمد ثابت | از گزینهٔ کمریسکِ بورسی بهتر بودید؟ | صندوق با درآمد ثابت |
| تورم | قدرتِ خریدتان بیشتر شد یا کمتر؟ | گزارشهای مرکزِ آمار و بانک مرکزی |
شاخص کلِ بورس تهران، که به آن شاخص قیمت و بازده نقدی هم میگویند، سودِ نقدیِ شرکتها را هم در خود دارد. برای همین بازده کلِ سهمتان را با آن مقایسه کنید، نه فقط تغییرِ قیمت را. پس اگر چند سال پشتِسرِهم از شاخص عقب ماندید، شاید بهتر باشد بخشی از پول را به صندوقهای شاخصی یا سهامی بسپارید.
پنج اشتباهِ رایج در حسابِ بازده
- اعتماد به درصدِ پنلِ کارگزاری. این درصد معمولاً سودِ نقدیِ گرفتهشده، خرید در چند نوبت و پولهایی که وسطِ کار گذاشته یا برداشتهاید را درست نمیبیند. حسابِ خودتان را داشته باشید.
- فراموش کردنِ کارمزد و مالیات. در معاملههای پشتِسرِهم، کارمزد بیصدا بخشِ مهمی از سود را میخورد. هرچه بیشتر خرید و فروش کنید، این هزینه بیشتر است.
- ترسیدن از افت قیمت بعد از افزایش سرمایه یا مجمع. قیمت تعدیل شده، نه اینکه پولتان رفته باشد. ارزشِ کلِ دارایی را بسنجید.
- مقایسهٔ بازدهها بدونِ زمان. ۲۰٪ در دو ماه و ۲۰٪ در دو سال یکی نیستند. اول هر دو را سالانه کنید.
- شاد شدن از عددِ اسمی در سالِ پرتورم. بازدهای که از تورم کمتر باشد، در واقع ضرر است.
یک چکلیستِ کوتاه هم برای آخرِ هر سال:
- پولی که اول سال داشتم، بهعلاوهٔ هر پولی که وسطِ سال اضافه کردم، چقدر بود؟
- ارزشِ امروزِ سبدم، بهعلاوهٔ سودهای نقدیِ گرفتهشده، چقدر است؟
- بازده کل و بازده مرکب سالانهام چند درصد شد؟
- در همین مدت شاخص کل، سودِ بانک و تورم چقدر بود؟
- بعد از کم کردنِ تورم، واقعاً جلو رفتم یا عقب؟
سوالات متداول
بازده سهم یعنی چه؟
بازده سهم یعنی پولی که در آن سهم گذاشتهاید در یک مدتِ مشخص چند درصد زیاد یا کم شده است. این عدد از دو بخش ساخته میشود: تغییرِ قیمتِ سهم و سودِ نقدیای که شرکت در همان مدت به سهامدار پرداخته است.
بازده سهام چطور محاسبه میشود؟
پولِ دریافتی از فروش (پس از کارمزد و مالیات) را با سودهای نقدی جمع کنید، پولِ پرداختی برای خرید (با کارمزد) را از آن کم کنید و حاصل را بر همان پولِ خرید تقسیم کنید. عددِ بهدستآمده ضربدر ۱۰۰، بازده کلِ شما به درصد است.
فرق بازده و سود چیست؟
سود یک مبلغ است، مثلاً ۱۰ میلیون تومان. بازده همان سود به نسبتِ پولی است که گذاشتهاید، مثلاً ۲۰ درصد. ۱۰ میلیون سود روی ۵۰ میلیون بازدهِ خوبی است، ولی روی یک میلیارد تومان بسیار کم است. برای مقایسه همیشه بازده را ببینید.
بازده مرکب سالانه یا CAGR چیست؟
نرخِ ثابتی است که اگر پولِ شما هر سال با آن رشد میکرد، به همان ارزشِ پایانی میرسید. مثلاً اگر ۱۰۰ میلیون در سه سال ۲۰۰ میلیون شود، بازده مرکب سالانه حدودِ ۲۶ درصد است، نه ۳۳ درصدی که از تقسیمِ ساده به دست میآید.
بازده واقعی پس از تورم چطور حساب میشود؟
یک بهعلاوهٔ بازدهِ اسمی را بر یک بهعلاوهٔ نرخِ تورم تقسیم کنید و یک را از آن کم کنید. مثلاً با ۴۰ درصد سود و ۳۵ درصد تورم، بازده واقعی حدودِ ۳٫۷ درصد است. اگر بازده از تورم کمتر باشد، بازده واقعی منفی است.
بازده خوب برای سهام چند درصد است؟
عددِ ثابتی وجود ندارد. بازدهِ خوب دستکم باید از تورم و از سودِ بیخطرِ بانک یا صندوقِ درآمد ثابت بیشتر باشد، چون ریسکِ بیشتری کردهاید. بهتر است از بازده کلِ شاخص بورس در همان دوره هم عقب نمانید.
نسبت شارپ چیست و عدد خوبش چند است؟
نسبت شارپ میگوید به ازای هر واحد نوسان، چقدر بیشتر از سودِ بیخطر گرفتهاید. هرچه بزرگتر باشد بهتر است. عددِ منفی یعنی گزینهٔ بیخطر بهتر بوده است. این نسبت بیشتر برای مقایسهٔ دو صندوق یا دو سبد در یک دورهٔ یکسان به کار میآید.
آیا درصد سود و زیان پنل کارگزاری همان بازده من است؟
همیشه نه. این درصد معمولاً بر اساسِ میانگینِ قیمتِ خرید حساب میشود و ممکن است سودهای نقدیِ گرفتهشده، پولهایی که وسطِ کار اضافه یا برداشتهاید و گاهی اثرِ افزایش سرمایه را درست نشان ندهد. برای عددِ دقیق، حسابِ خودتان را نگه دارید.
جمعبندی
بازده یعنی پولِ شما چند درصد بزرگتر یا کوچکتر شده است. ولی برای اینکه این عدد راست بگوید، باید کارمزد و سودِ نقدی را حساب کنید، بعد از افزایش سرمایه ارزشِ کلِ دارایی را ببینید، بازده را سالانه و مرکب کنید و در آخر تورم را از آن کم کنید.
پس دفعهٔ بعد که کسی گفت «فلان سهم امسال ۵۰٪ سود داد»، این سه سؤال را بپرسید: با سودِ نقدی یا بدونِ آن؟ در چه مدتی؟ و تورمِ همین مدت چقدر بود؟ جوابِ همین سه سؤال، بیشترِ داستان را برایتان روشن میکند. تصمیمِ نهایی هم با خودتان.