
سرمایه گذاری در مسکن یا بورس؟ مقایسهٔ سهام و ملک با عدد و حساب
فهرست مطالب۱۴ بخش
- مسکن بهتر است یا بورس؟ جوابِ صادقانه
- بازده مسکن و بورس در ایران چقدر بوده؟
- بازده مسکن از دو جا میآید: قیمت و اجاره
- مقایسهٔ سرمایهگذاری در سهام و ملک در یک نگاه
- نقدشوندگی: خانهای که بانکش تعطیل است
- هزینهٔ معامله: یک خرید و فروش چقدر آب میخورد؟
- مالیات: خانهٔ خالی، اجاره و عایدی
- اهرم وام: شمشیرِ دولبه
- با پول کم وارد مسکن شویم؟
- صندوق املاک جایگزینِ خریدِ خانه است؟
- سرمایه گذاری در مسکن یا بورس: کدام به کارِ شما میآید؟
- چرا لازم نیست فقط یکی را انتخاب کنید؟
- پنج اشتباهِ رایج در مقایسهٔ بورس و مسکن
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «پولی کنار گذاشتهام؛ خانه بخرم یا سهام؟» سرمایه گذاری در مسکن یا بورس، سؤالِ همیشگیِ خانوادههای ایرانی است. این مقایسه را با هم قدمبهقدم جلو میبریم.
جوابِ کوتاه این است: هیچکدام همیشه بهتر نیست. در ۱۵ سالِ ۱۳۸۸ تا ۱۴۰۳، شاخص کل بورس بیشتر از ملک سود داد. ولی بورس نوسانِ تند دارد. مسکن آرامتر است، پولِ زیاد میخواهد و دیر نقد میشود. انتخاب به مبلغ، زمانِ نیاز به پول و حوصلهٔ شما بستگی دارد.
در ادامه عددها را میبینیم، هزینههای پنهانِ هر دو را میشماریم و در آخر یک چکلیست داریم تا خودتان تصمیم بگیرید.
مسکن بهتر است یا بورس؟ جوابِ صادقانه
بیایید اول یک تصورِ غلط را کنار بگذاریم. سؤالِ «کدام بهتر است» مثلِ این است که بپرسیم «ماشین بهتر است یا موتور؟». بستگی دارد کجا میخواهید بروید و چقدر بار دارید.
مسکن برای کسی خوب است که پولِ درشت دارد، تا چند سال به آن نیاز ندارد و از دردسرِ مستأجر و تعمیر نمیترسد. بورس برای کسی خوب است که میخواهد با پولِ کمتر شروع کند، هر وقت لازم شد پولش را پس بگیرد و تحملِ بالا و پایینِ تند را دارد.
پس سؤالِ درست این است: «پولِ من، با شرایطِ من، کجا بهتر کار میکند؟» بقیهٔ این مقاله برای جوابدادن به همین سؤال است.
بازده مسکن و بورس در ایران چقدر بوده؟
من در دورهٔ صفر تا صد سرمایهگذاری در طلا یک حسابِ ساده کردهام. فرض کردم کسی سالِ ۱۳۸۸ دویست میلیون تومان داشته و آن را در یکی از پنج بازار گذاشته است. بعد دیدم سالِ ۱۴۰۳ چقدر داشته است.
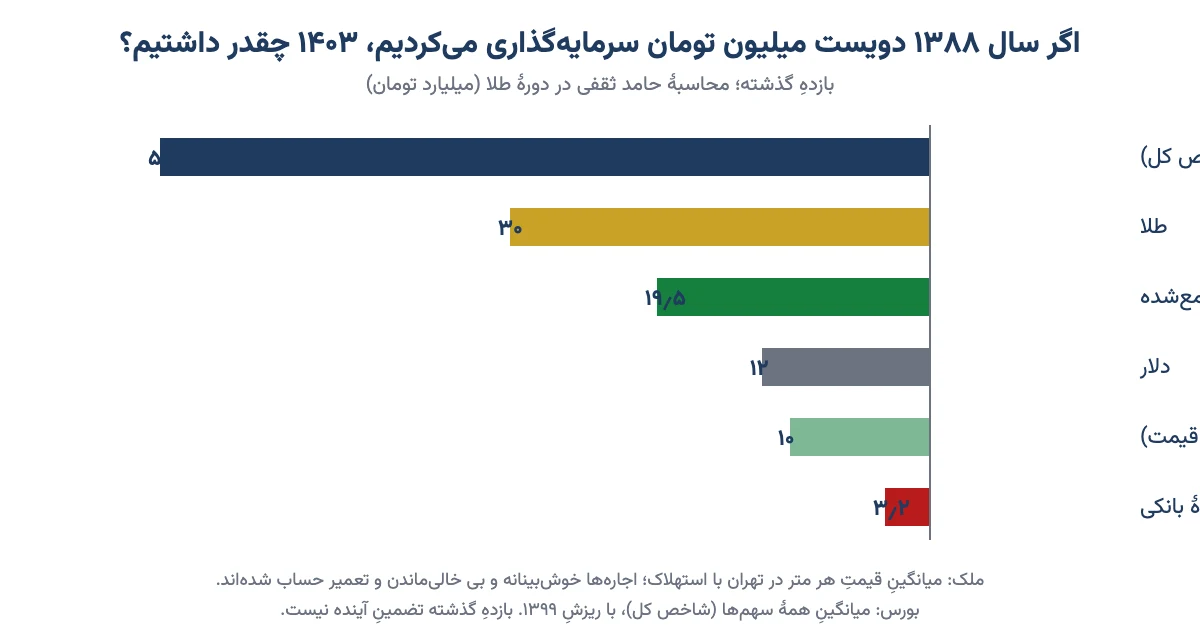
نتیجه به این ترتیب بود (همه به میلیارد تومان و تا سالِ ۱۴۰۳):
| بازار | ارزش در ۱۴۰۳ | چند برابر شد |
|---|---|---|
| سپردهٔ یکسالهٔ بانکی (سودِ مرکب، بی برداشت) | حدودِ ۳٫۲ میلیارد | حدودِ ۱۶ برابر |
| ملک (فقط رشدِ قیمت) | حدودِ ۱۰ میلیارد | حدودِ ۵۰ برابر |
| دلار | حدودِ ۱۲ میلیارد | حدودِ ۶۰ برابر |
| ملک بهعلاوهٔ اجارههای جمعشده | حدودِ ۱۹٫۵ میلیارد | حدودِ ۹۷ برابر |
| طلا | حدودِ ۳۰ میلیارد | حدودِ ۱۵۰ برابر |
| بورس (شاخص کل، با ریزشِ ۱۳۹۹) | حدودِ ۵۵ میلیارد | حدودِ ۲۷۵ برابر |
در این ۱۵ سال، ترتیب این شد: بورس، طلا، ملک، دلار و در آخر بانک. ولی این جدول را باید درست خواند. سه نکته دارد که خیلیها از آن رد میشوند.
- عددِ ملک را از میانگینِ قیمتِ هر متر در تهران گرفتهام. خانهای که سالِ ۸۸ نوساز بوده، حالا ۱۵ سال عمر دارد. برای همین سالی حدودِ ۱ تا ۲ درصد استهلاک هم کم کردهام. ملکِ شما ممکن است در محلهای باشد که بیشتر یا کمتر رشد کرده است.
- حسابِ اجاره خیلی خوشبینانه است. اجارهٔ همهٔ سالها را به نرخِ اجارهٔ سالِ آخر جمع زدهام. یعنی فرض کردهام خانه یک روز هم خالی نمانده، تعمیر نخواسته و مستأجر همیشه سرِ وقت پرداخته است. در واقعیت اینطور نیست.
- شاخص کل یعنی میانگینِ همهٔ سهمها. یعنی اگر پولتان را بین همهٔ شرکتهای بورس پخش کرده بودید. کسی که چند سهمِ خاص خریده، ممکن است خیلی بیشتر یا خیلی کمتر سود کرده باشد. شاخص کل بازدهِ تکتکِ سهامداران نیست. اگر با این عدد آشنا نیستید، شاخص کل بورس چیست را بخوانید.
یک نکتهٔ مهمتر هم هست: اینها بازدهِ گذشتهاند. هیچکس نمیتواند بگوید ۱۵ سالِ آینده هم همین ترتیب تکرار میشود. پس از این جدول نتیجهٔ «بورس همیشه برنده است» نگیرید. نتیجهٔ درست این است که پولِ راکد در بانک، در تورمِ ایران، عقب میماند. من در آن درس هم گفتهام: اگر یاد نگیریم پولمان را سرمایهگذاری کنیم، «از تورم که جا میمونیم هیچ، داراییمون رو هم از دست میدیم».
بازده مسکن از دو جا میآید: قیمت و اجاره
کسی که خانه میخرد، از دو راه سود میبرد. یکی بالا رفتنِ قیمتِ خودِ خانه است. دیگری اجارهای است که هر ماه میگیرد.
بخشِ اجاره در ایران معمولاً کم است. گزارشهای سالِ ۱۴۰۴ بازدهِ اجارهٔ آپارتمان در تهران را حدودِ ۴ درصد در سال نشان میدادند. یعنی اگر خانهای ۵ میلیارد تومان بیرزد، اجارهٔ یک سالش حدودِ ۲۰۰ میلیون تومان است؛ ماهی حدودِ ۱۷ میلیون. (اینها مثالاند؛ در هر محله فرق میکند.)
۴ درصد در سال یعنی چه؟ یعنی با اجاره بهتنهایی، حدودِ ۲۵ سال طول میکشد تا پولِ خانه برگردد. و این قبل از کمکردنِ هزینههاست. برای همین در ایران کسی برای اجاره خانه نمیخرد. بیشترِ سودِ مسکن از رشدِ قیمت میآید، یعنی از تورم.
این را با سودِ بانکی هم مقایسه کنید. سودِ سپرده در سالهای اخیر چند برابرِ بازدهِ اجاره بوده است. با ماشینحساب سود بانکی میتوانید ببینید همان پول در بانک ماهی چقدر سود میدهد. ولی یادتان باشد که سودِ بانک معمولاً از تورم عقب میماند و اصلِ پول را کوچک میکند؛ قیمتِ خانه دستکم با تورم بالا میرود.
پس وقتی کسی میگوید «خانه، هم اجاره میدهد هم گران میشود»، درست میگوید. ولی بدانید که سهمِ اجاره کوچک است و موتورِ اصلی، تورم است.
مقایسهٔ سرمایهگذاری در سهام و ملک در یک نگاه
این جدول تفاوتهای اصلیِ این دو بازار را کنارِ هم میگذارد. هر ردیف را با شرایطِ خودتان بسنجید.
| ویژگی | بورس (سهام و صندوق) | مسکن (خریدِ خانه) |
|---|---|---|
| حداقلِ پولِ لازم | خیلی کم؛ با چند صد هزار تومان هم میشود شروع کرد | خیلی زیاد؛ معمولاً چند میلیارد تومان |
| نقدشوندگی | بالا؛ معمولاً چند روزه پول به حساب میآید (جز روزهای صفِ فروش) | پایین؛ فروش ممکن است ماهها طول بکشد |
| خرید و فروشِ تکهتکه | بله؛ هر مقدار که بخواهید | نه؛ نمیشود یک اتاق را فروخت |
| نوسانِ قیمت | تند؛ ممکن است در چند ماه دهها درصد پایین بیاید | کُند؛ قیمتِ اسمی کمتر پایین میآید، بیشتر «رکود» دارد |
| درآمدِ جاری | سودِ نقدیِ سالانهٔ شرکتها (برای بعضی سهمها) | اجارهٔ ماهانه (حدودِ ۴ درصد در سال در تهران) |
| هزینه و زحمتِ نگهداری | تقریباً هیچ | تعمیر، نقاشی، خالیماندن، مستأجرِ بدحساب |
| دانشِ لازم | برای انتخابِ سهم زیاد؛ برای صندوق کم | شناختِ محله، سند، ساختوساز و بازار |
| تنوعبخشی | آسان؛ با یک مبلغ میشود چند شرکت خرید | سخت؛ همهٔ پول در یک ملک و یک محله است |
| استفادهٔ شخصی | ندارد | دارد؛ میشود در آن زندگی کرد |
اگر بخواهم این جدول را در یک جمله بگویم: بورس انعطاف و سرعت دارد، مسکن آرامش و چیزی که میشود لمسش کرد. هر کدام بهای خودش را دارد.
نقدشوندگی: خانهای که بانکش تعطیل است
نقدشوندگی یعنی چقدر زود و بی ضرر میتوانید داراییتان را به پول تبدیل کنید. این مهمترین تفاوتِ این دو بازار است و در جدولِ بازده دیده نمیشود.
فکر کنید پولتان در حسابِ بانکی است، ولی بانک ماهها تعطیل باشد. پول دارید، ولی دستتان به آن نمیرسد. مسکن در دورههای رکود همینطور است. در بعضی دورهها، از هر ده خانهای که برای فروش گذاشتهاند، شاید فقط یکی مشتری داشته باشد.
حالا فرض کنید ناگهان پول لازم دارید؛ برای جراحی، جهیزیهٔ دختر یا قسطی که عقب افتاده است. با خانه دو راه دارید: یا ماهها صبر کنید، یا ارزانتر بفروشید. همین «ارزانتر فروختن» یک هزینهٔ پنهان است که در هیچ حسابی نمیآید.
در بورس معمولاً این مشکل را ندارید. سهم یا واحدِ صندوق را امروز میفروشید و پولش چند روزِ کاری بعد به حسابتان میآید. البته بورس هم روزهای «صفِ فروش» دارد؛ یعنی روزهایی که همه میخواهند بفروشند و خریدار نیست. ولی این معمولاً چند روز طول میکشد، نه چند ماه.
پس اگر ممکن است تا یکی دو سالِ آینده به این پول نیاز پیدا کنید، مسکن انتخابِ خطرناکی است، هر چقدر هم سودش وسوسهانگیز باشد.
هزینهٔ معامله: یک خرید و فروش چقدر آب میخورد؟
اینجا یک نکتهٔ عجیب هست. کمیسیونِ رسمیِ بنگاهِ املاک از کارمزدِ بورس کمتر است. ولی هزینهٔ واقعیِ مسکن جای دیگری پنهان شده است.
بیایید با یک مثال حساب کنیم. فرض کنید ۵ میلیارد تومان دارید.
- در بورس: کارمزدِ معاملاتِ سهام برای خرید حدودِ ۰٫۳۷ درصد و برای فروش حدودِ ۰٫۸۸ درصد است (نیم درصدِ آن مالیاتِ فروش است). یعنی موقعِ خرید حدودِ ۱۹ میلیون و موقعِ فروش حدودِ ۴۴ میلیون تومان؛ روی هم حدودِ ۶۳ میلیون، یعنی حدودِ ۱٫۲۵ درصد. کارمزدِ صندوقها از این کمتر است.
- در مسکن: طبقِ تعرفهٔ رسمیِ ۱۴۰۴، کمیسیونِ بنگاه نیم درصدِ قیمت است که بین خریدار و فروشنده نصف میشود؛ مالیاتِ بر ارزشِ افزوده هم رویش میآید. یعنی هر طرف حدودِ ۱۴ میلیون تومان. به این، هزینهٔ دفترخانه و مالیاتِ نقلوانتقال را هم اضافه کنید.
تا اینجا مسکن ارزانتر به نظر میرسد. ولی هزینههای پنهان را هم بشماریم. نقاشی و تعمیر هر دو سه سال یک بار. ماههایی که خانه خالی میماند؛ توصیهٔ من این است که دستکم سالی یک اجاره را کم کنید. شارژ و هزینههای خانهٔ خالی. و تخفیفی که موقعِ فروشِ فوری میدهید.
یک هشدارِ عملی هم بدهم: بعضی بنگاهها بیشتر از تعرفه میگیرند. پیش از امضا، تعرفهٔ رسمی را بپرسید و فاکتور بخواهید.
پس هزینهٔ مسکن در کمیسیون نیست؛ در نگهداری و در کندیِ فروش است. وقتی بازدهِ دو بازار را مقایسه میکنید، اینها را هم از سودِ مسکن کم کنید.
مالیات: خانهٔ خالی، اجاره و عایدی
مالیات در این مقایسه نقشِ مهمی دارد و قانونهایش در سالهای اخیر عوض شده است. خلاصهٔ آن را ساده میگویم؛ برای جزئیاتِ ملکِ خودتان حتماً از مشاورِ مالیاتی بپرسید.
- مالیات بر خانههای خالی: اگر خانهای در شهرهای بالای صد هزار نفر بیش از چهار ماه در سال خالی بماند، صاحبش باید مالیاتِ خانهٔ خالی بدهد. این مالیات چند برابرِ مالیاتِ اجاره است و سالبهسال بیشتر میشود. پس «خانه میخرم و خالی نگه میدارم تا گران شود» دیگر بهصرفه نیست.
- مالیاتِ اجاره: اجارهٔ خانههای مسکونیِ کوچک معاف است (طبقِ قانون، با جمعِ متراژِ تا ۱۵۰ متر در تهران و ۲۰۰ متر در شهرهای دیگر). برای خانههای بزرگتر مالیات دارد.
- مالیات بر سوداگری: «قانون مالیات بر سوداگری و سفتهبازی» در مردادِ ۱۴۰۴ ابلاغ شد. کسی که فقط یک خانه دارد، معاف است. برای خرید و فروشِ کوتاهمدتِ ملکهای دیگر، بسته به مدتِ نگهداری، مالیات در نظر گرفته شده و جزئیاتِ اجرایش با آییننامهها مشخص میشود.
- در بورس: مالیاتِ فروشِ سهم همان نیم درصدی است که خودکار در کارمزدِ فروش کم میشود. سودِ نقدیِ سهام هم برای سهامدار مالیاتِ جداگانه ندارد.
پس اگر قصدتان خرید و فروشِ کوتاهمدتِ ملک است، مالیات بخشی از سودتان را میبرد. در بورس، مالیات ساده و از پیش معلوم است.
اهرم وام: شمشیرِ دولبه
اهرم یعنی با پولِ قرضی دارایی بخرید تا سودتان چند برابر شود. در مسکن، این یعنی بخشی از خانه را با وام بخرید. در بورس، یعنی با اعتبارِ کارگزاری یا وام با وثیقهٔ سهام، سهم بخرید.
یک مثالِ ساده: خانهای ۵ میلیارد تومانی را با ۴ میلیارد پولِ خودتان و یک میلیارد وام میخرید. اگر قیمت ۴۰ درصد بالا برود، خانه ۷ میلیارد میشود. وام را که پس بدهید، ۶ میلیارد برایتان میماند. یعنی پولِ خودتان ۵۰ درصد رشد کرده، نه ۴۰ درصد. البته سودِ وام را هم باید از این کم کرد.
ولی همین اهرم در جهتِ عکس هم کار میکند. اگر بازار راکد بماند، قسط را باید از جیب بدهید. در بورس خطرش بیشتر است: اگر سهمی که با اعتبار خریدهاید تند پایین بیاید، کارگزاری ممکن است سهمتان را به زور بفروشد تا طلبش را بگیرد.
پس اهرم فقط به کارِ کسی میآید که درآمدِ ثابت برای قسط دارد و ضررِ احتمالی را میتواند تحمل کند. توصیهٔ من به تازهکارها این است که در بورس سراغِ اعتبار و وام نروند.
با پول کم وارد مسکن شویم؟
با چند صد میلیون تومان نمیشود خانه خرید. ولی میشود از رشدِ قیمتِ مسکن سهم برد. سه راه پیشِ رو دارید.
- صندوقهای املاک و مستغلات: این صندوقها از حدودِ سالِ ۱۴۰۱ در بورس راه افتادهاند. صندوق با پولِ مردم ملکِ درآمدزا میخرد (مثل مغازه، دفتر یا ساختمانِ اداری) و اجاره میگیرد. طبقِ مقررات، دستکم ۹۰ درصدِ سودِ خالصِ اجاره بین دارندگانِ واحدها تقسیم میشود.
- صندوقهای زمین و ساختمان: این صندوقها برای ساختِ یک پروژهٔ مشخص درست میشوند. پروژه که ساخته و فروخته شد، سود را تقسیم میکنند و بسته میشوند. توضیحِ بیشترِ این دو نوع را در مقالهٔ انواع صندوقهای سرمایهگذاری نوشتهام.
- سهامِ شرکتهای انبوهسازی و ساختمانی: شرکتهایی در بورس هستند که کارشان ساختوساز یا نگهداریِ ملک است. انتخابشان دانشِ تحلیل میخواهد. برای آشنایی، تحلیل صنعت انبوهسازی و املاک را بخوانید.
برای خریدِ هر سهٔ اینها کافی است در سامانهٔ سجام ثبتنام کنید و کد بورسی بگیرید. اگر پولتان کم است، راهنمای سرمایهگذاری با پول کم هم به کارتان میآید.
صندوق املاک جایگزینِ خریدِ خانه است؟
نه کاملاً. صندوقِ املاک نقدشوندگی و تکهتکه خریدن را به مسکن اضافه میکند؛ این بزرگترین مزیتش است. نگهداری و مستأجرداری هم با مدیرِ صندوق است.
ولی چند فرق دارد. قیمتِ واحدِ صندوق در بورس با عرضه و تقاضا بالا و پایین میرود و ممکن است از ارزشِ واقعیِ ملکهایش کمتر یا بیشتر معامله شود؛ یعنی حباب مثبت یا منفی داشته باشد. ملکهایش هم معمولاً تجاری و اداریاند، نه آپارتمانِ مسکونی. و در آن نمیشود زندگی کرد.
پس صندوقِ املاک راهی برای سهیمشدن در بازارِ ملک با پولِ کم است، نه جایگزینِ خانهای که میخواهید در آن زندگی کنید.
سرمایه گذاری در مسکن یا بورس: کدام به کارِ شما میآید؟
تا اینجا عددها و هزینهها را دیدیم. حالا وقتِ تصمیم است. این چکلیست را با صداقت جواب بدهید.
مسکن احتمالاً برای شما مناسبتر است اگر:
- دستکم پنج سال به این پول نیاز ندارید.
- پولِ کافی برای خریدِ یک ملکِ خوب دارید، بی آنکه همهٔ داراییتان در آن برود.
- از اینکه قیمتِ داراییتان را هر روز در صفحه ببینید و بالا و پایین شدنش را تحمل کنید، اذیت میشوید.
- وقت و حوصلهٔ مستأجرداری و تعمیر را دارید.
- بعداً ممکن است خودتان یا فرزندتان در آن زندگی کنید.
بورس احتمالاً برای شما مناسبتر است اگر:
- مبلغتان برای خریدِ خانه کافی نیست.
- میخواهید هر وقت لازم شد، بخشی از پولتان را پس بگیرید.
- آمادهاید یاد بگیرید، یا از راهِ صندوقها سرمایهگذاری کنید.
- تحملِ این را دارید که داراییتان چند ماه ۳۰ درصد پایین باشد و نفروشید.
- میخواهید هر ماه یک مبلغِ کوچک کنار بگذارید و کمکم اضافه کنید.
اگر در هر دو فهرست تیک زدید، طبیعی است. بیشترِ آدمها اینطورند. جوابشان معمولاً ترکیبِ هر دو است.
چرا لازم نیست فقط یکی را انتخاب کنید؟
یک قاعدهٔ قدیمی هست: همهٔ تخممرغها را در یک سبد نگذارید. نه همهاش ملک، نه همهاش بورس. به این کار تشکیلِ سبدِ سرمایهگذاری میگویند.
مسکن و بورس همیشه با هم بالا و پایین نمیروند. دورههایی بوده که بورس رکود داشته و مسکن رشد کرده، و برعکس. اگر هر دو را داشته باشید، ضررِ یکی را رشدِ دیگری کمتر میکند.
یک نمونهٔ ساده: خانوادهای که در خانهٔ خودش زندگی میکند، در واقع سهمِ بزرگی از داراییاش ملک است. برای چنین خانوادهای، پساندازِ ماهانه در صندوقها و سهامِ بورس تنوعِ خوبی میسازد. کسی که اجارهنشین است و برای خانه پسانداز میکند، باید بیشترِ پولش را جایی بگذارد که هم از تورم جا نماند و هم زود نقد شود؛ مثلاً ترکیبی از صندوق درآمد ثابت و صندوقهای سهامی.
پس به جای «یا این، یا آن»، بپرسید: «از داراییام چند درصد ملک باشد و چند درصد بورس؟»
پنج اشتباهِ رایج در مقایسهٔ بورس و مسکن
این اشتباهها را بارها دیدهام. هر کدام میتواند تصمیمِ درست را خراب کند.
- مقایسهٔ قیمتِ خانه با شاخص، بی حسابِ هزینهها. سودِ مسکن را بدون خالیماندن، تعمیر و هزینهٔ فروش حساب میکنند و بازدهش را بزرگتر از واقع میبینند.
- مقایسهٔ شاخص کل با سبدِ خودشان. شاخص میانگینِ همهٔ بازار است. کسی که چند سهمِ اشتباه خریده، ممکن است خیلی کمتر از شاخص سود کرده باشد.
- گذاشتنِ پولِ پیشِ خانه در بورس. پولی که چند ماهِ دیگر باید به صاحبخانه برگردد، جای بورس نیست. اگر بازار پایین بیاید، مجبورید با ضرر بفروشید.
- خریدنِ خانه با همهٔ دارایی. وقتی همهٔ پولتان در یک ملک است، برای یک خرجِ ناگهانی هیچ پولِ نقدی ندارید.
- تصمیم با گوشِ بازار. وقتی همه از رشدِ بورس یا جهشِ مسکن حرف میزنند، معمولاً قیمتها بالا رفتهاند. خریدن در اوجِ هیجان، در هر دو بازار، گران تمام میشود.
اگر این پنج اشتباه را نکنید، از بیشترِ کسانی که وارد این دو بازار میشوند جلوترید. برای اینکه بدانید ریسکِ هر انتخاب را چطور بسنجید، مقالهٔ ریسک چیست را هم ببینید.
سوالات متداول
مسکن بهتر است یا بورس؟
هیچکدام همیشه بهتر نیست. در ۱۵ سالِ ۱۳۸۸ تا ۱۴۰۳ شاخص کل بورس بیشتر از ملک رشد کرد، ولی بورس نوسانِ تندتری دارد. مسکن پولِ زیاد میخواهد و دیر نقد میشود. انتخاب به مبلغ، زمانِ نیاز به پول و تحملِ شما بستگی دارد.
بازده مسکن و بورس در ایران چقدر بوده؟
در یک محاسبهٔ ۱۵ ساله، ۲۰۰ میلیون تومانِ سالِ ۱۳۸۸ تا ۱۴۰۳ در ملک حدودِ ۱۰ میلیارد و با اجارهها حدودِ ۱۹٫۵ میلیارد شد. همین پول در شاخص کل بورس حدودِ ۵۵ میلیارد شد. اینها بازدهِ گذشتهاند و آینده را تضمین نمیکنند.
با پول کم وارد مسکن شویم؟
با پولِ کم نمیشود خانه خرید، ولی میشود از رشدِ بازارِ ملک سهم برد. صندوقهای املاک و مستغلات، صندوقهای زمین و ساختمان و سهامِ شرکتهای ساختمانی در بورس این امکان را میدهند. برای همهٔ اینها فقط کد بورسی لازم است.
صندوق املاک جایگزین خرید خانه است؟
نه کاملاً. صندوقِ املاک نقدشوندگی و امکانِ خریدِ تکهتکه دارد و زحمتِ نگهداری ندارد. ولی قیمتش در بورس بالا و پایین میرود، ملکهایش بیشتر تجاریاند و نمیشود در آن زندگی کرد.
بازده اجاره خانه در تهران چند درصد است؟
گزارشهای سالِ ۱۴۰۴ بازدهِ اجارهٔ آپارتمان در تهران را حدودِ ۴ درصد در سال نشان میدادند، پیش از کمکردنِ هزینهها. یعنی بیشترِ سودِ مسکن از رشدِ قیمت و تورم میآید، نه از اجاره.
هزینه خرید و فروش در بورس بیشتر است یا مسکن؟
کارمزدِ یک خرید و فروشِ سهام روی هم حدودِ ۱٫۲۵ درصد است. کمیسیونِ رسمیِ بنگاه کمتر است، ولی مسکن هزینههای پنهان دارد: تعمیر، خالیماندن، هزینهٔ دفترخانه و تخفیفِ فروشِ فوری.
آیا پول پیش خانه را میشود در بورس گذاشت؟
توصیه نمیکنم. پولی که چند ماهِ دیگر باید به صاحبخانه برگردد، نباید در بازاری با نوسانِ تند باشد. اگر بازار پایین بیاید، مجبورید با ضرر بفروشید. برای چنین پولی صندوقِ درآمد ثابت مناسبتر است.
جمعبندی
بورس و مسکن هر دو در ایران از سپردهٔ بانکی بیشتر سود دادهاند و هر دو پناهگاهی در برابرِ تورم بودهاند. بورس در ۱۵ سالِ گذشته جلوتر بوده، ولی با نوسانِ تند. مسکن آرامتر بوده، ولی پولِ زیاد میخواهد و در روزِ نیاز دیر نقد میشود.
پس پیش از تصمیم، سه سؤال از خودتان بپرسید: چقدر پول دارم؟ کِی به آن نیاز دارم؟ و اگر داراییام چند ماه پایین بماند، آرام میمانم یا نه؟ جوابِ همین سه سؤال، راهتان را روشن میکند. تصمیمِ نهایی با خودتان است.