
گزارش حسابرس چیست؟ اظهارنظر مقبول، مشروط، مردود و بند شرط به زبان ساده
فهرست مطالب۱۱ بخش
- گزارش حسابرس چیست و چرا برای سهامدار مهم است؟
- حسابرس مستقل، بازرس قانونی و حسابرس داخلی چه فرقی دارند؟
- سازمان حسابرسی، جامعه حسابداران رسمی و حسابرس معتمد بورس
- چهار نوع اظهارنظر حسابرس: از مقبول تا مردود
- اظهارنظر مقبول: عددها قابل اتکا هستند
- اظهارنظر مشروط: درست است، بهجز چند مورد
- اظهارنظر مردود: تصویرِ کلی گمراهکننده است
- عدم اظهارنظر: حسابرس نتوانسته نظر بدهد
- بند تأکید و ابهام در تداوم فعالیت: شرط نیستند، ولی مهماند
- گزارش حسابرس را چطور بخوانیم؟ قدمبهقدم
- بخشِ بازرس قانونی: گنجِ پنهانِ گزارش
- بند شرط حسابرس چه اثری بر سود و قیمت سهم دارد؟
- گزارش حسابرس را از کجا دریافت کنیم؟
- گزارش حسابرس کی منتشر میشود؟
- اظهارنظر مردود یا عدم اظهارنظر در بورس چه پیامدی دارد؟
- چکلیست پنجدقیقهای پیش از خرید سهم
- اشتباههای رایج در خواندن گزارش حسابرس
- سوالات متداول
- جمعبندی
گزارش حسابرس نامهای چندصفحهای است که یک حسابرسِ مستقل اولِ صورتهای مالیِ شرکت میگذارد و در آن میگوید عددهای شرکت قابلِ اعتمادند یا نه. نتیجه یکی از چهار حالت است: مقبول (عددها درستاند)، مشروط (درستاند بهجز چند مورد)، مردود (گمراهکنندهاند) و عدم اظهارنظر (حسابرس نتوانسته نظر بدهد).
خیلیها پیش از خریدِ سهم، سود هر سهم و نسبت P/E را نگاه میکنند. ولی کمتر کسی میپرسد: این عددها را چه کسی تأیید کرده؟ اگر عددِ پایه غلط باشد، همهٔ حسابوکتابِ بعدی هم غلط است. برای همین من همیشه میگویم پیش از هر تحلیلی، اول دو صفحهٔ گزارشِ حسابرس را بخوانید.
گزارش حسابرس چیست و چرا برای سهامدار مهم است؟
فرض کنید میخواهید یک ماشینِ دستدوم بخرید. فروشنده میگوید «بیرنگ است، تصادف نداشته». شما حرفش را قبول نمیکنید و ماشین را پیشِ کارشناس میبرید. کارشناس یک برگه میدهد: «سالم است»، یا «سالم است جز گلگیرِ جلو که رنگ شده».
صورتهای مالیِ شرکت حرفِ فروشنده است. آن را مدیرانِ خودِ شرکت تهیه میکنند و طبیعی است که دوست دارند تصویرِ خوبی نشان بدهند. گزارشِ حسابرس همان برگهٔ کارشناس است. حسابرس دفترها، قراردادها، موجودیِ انبار و حسابهای بانکی را نمونهگیری و بررسی میکند و آخرش میگوید این صورتها «در همهٔ جنبههای بااهمیت» درست تهیه شدهاند یا نه.
«بااهمیت» واژهٔ کلیدیِ این گزارش است. یعنی حسابرس دنبالِ اشتباهِ چند هزار تومانی نیست؛ دنبالِ اشتباهی است که اگر شما از آن خبر داشتید، تصمیمتان دربارهٔ خرید یا فروشِ سهم عوض میشد. پس گزارشِ حسابرس به یک پرسش جواب میدهد: میشود به این عددها تکیه کرد؟ اگر هنوز با خودِ این صورتها آشنا نیستید، اول آشنایی با صورتهای مالی را بخوانید.
حسابرس مستقل، بازرس قانونی و حسابرس داخلی چه فرقی دارند؟
این سه اسم شبیه هماند و زیاد قاطی میشوند. فرقشان در این است که برای چه کسی کار میکنند و گزارششان به دستِ چه کسی میرسد.
- حسابرس مستقل: مؤسسهای بیرون از شرکت که صورتهای مالی را بررسی میکند و گزارشش برای سهامداران و عموم منتشر میشود. موضوعِ این مقاله همین گزارش است.
- بازرس قانونی: طبقِ قانونِ تجارت، مجمع باید هر سال بازرسی انتخاب کند که مراقب باشد مدیران قانون و اساسنامه را رعایت میکنند. در شرکتهای بورسی معمولاً همان مؤسسهٔ حسابرسی، بازرسِ قانونی هم هست. برای همین گزارش را «گزارش حسابرس مستقل و بازرس قانونی» مینامند.
- حسابرس داخلی: کارمندِ خودِ شرکت است و به هیئتمدیره گزارش میدهد. کارش کمک به کنترلِ کارهای داخلی است. گزارشش عمومی نیست و جای حسابرسِ مستقل را نمیگیرد.
سازمان حسابرسی، جامعه حسابداران رسمی و حسابرس معتمد بورس
در ایران دو جا حسابرس تربیت و معرفی میکنند. سازمان حسابرسی نهادی دولتی است. هم استانداردهای حسابرسی را مینویسد و هم خودش حسابرسِ بیشترِ شرکتهای دولتی و وابسته به دولت است. جامعه حسابداران رسمی ایران نهادی حرفهای است که مؤسسههای حسابرسیِ خصوصی عضوش هستند و آنها را از نظرِ کیفیت رتبهبندی میکند.
سازمان بورس هم فهرستی دارد به نامِ حسابرسانِ معتمد سازمان بورس. شرکتهای ثبتشده نزدِ سازمان فقط میتوانند از میانِ همین فهرست حسابرس انتخاب کنند. مؤسسههای معتمد هم بر اساسِ کیفیت و اندازه گروهبندی میشوند و هر گروه فقط شرکتهایی تا اندازهٔ مشخص را میتواند حسابرسی کند. فهرستِ بهروزش را باید از سایتِ سازمان بورس دید، چون هر چند وقت یک بار تغییر میکند.
پس وقتی در کدال اسمِ حسابرسِ یک شرکت را میبینید، بدانید پشتش یک مؤسسهٔ مجاز با مسئولیتِ حرفهای و قانونی است. این یعنی گزارشش وزن دارد، ولی معنایش این نیست که خطا نمیکند.
چهار نوع اظهارنظر حسابرس: از مقبول تا مردود
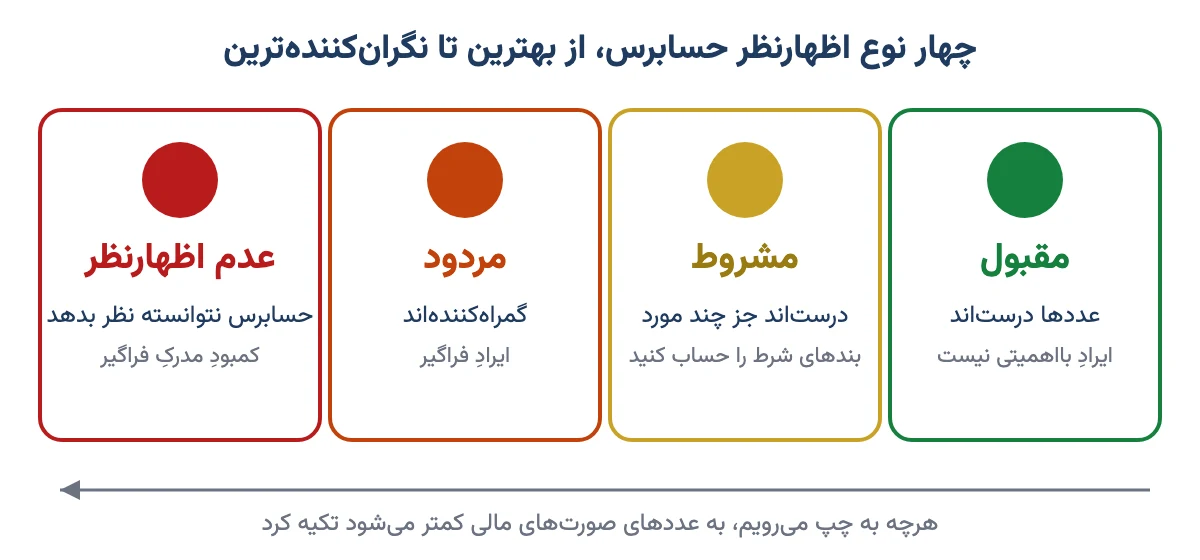
مهمترین جملهٔ گزارش، بندِ «اظهارنظر» است. حسابرس در آن یکی از چهار حکم را میدهد. میشود این چهار حکم را مثلِ چراغِ راهنمایی دید: سبز، زرد، نارنجی و قرمز.
اظهارنظر مقبول: عددها قابل اتکا هستند
اظهار نظر مقبول یعنی حسابرس شواهدِ کافی جمع کرده و به این نتیجه رسیده که صورتهای مالی در همهٔ جنبههای بااهمیت، طبقِ استانداردهای حسابداری درست ارائه شدهاند. این بهترین حالت است و در گزارش معمولاً با این مضمون میآید: «به نظرِ این مؤسسه، صورتهای مالی… از تمامِ جنبههای بااهمیت… به نحوِ مطلوب نشان میدهد.»
یک نکتهٔ مهم: مقبول یعنی عددها درستاند، نه اینکه شرکت خوب است. شرکتی که سه سال پشتِ سرِ هم زیان داده هم میتواند گزارشِ مقبول بگیرد. حسابرس فقط تأیید میکند که زیان را درست گزارش کردهاند.
اظهارنظر مشروط: درست است، بهجز چند مورد
اظهار نظر مشروط یعنی حسابرس با بیشترِ عددها موافق است، ولی یک یا چند ایرادِ بااهمیت پیدا کرده که فراگیر نیست. یعنی ایراد مهم است، اما کلِ تصویر را خراب نمیکند. هر کدام از این ایرادها یک بند شرط است.
بندِ شرط دو جور است:
- عدم توافق: حسابرس میگوید این عدد غلط است. مثلاً «ذخیرهٔ مالیات کمتر از واقع منظور شده».
- محدودیت در رسیدگی: حسابرس میگوید نتوانستم بررسی کنم. مثلاً «تأییدیهٔ طلب از فلان مشتری به دستِ این مؤسسه نرسید».
در بازارِ ما گزارشِ مشروط خیلی رایج است. برای همین خودِ کلمهٔ «مشروط» زنگِ خطر نیست؛ آنچه مهم است محتوای بندهای شرط است. پایینتر حسابش را با هم انجام میدهیم.
اظهارنظر مردود: تصویرِ کلی گمراهکننده است
اظهارنظر مردود یعنی ایرادها آنقدر بزرگ و فراگیرند که حسابرس میگوید این صورتها، رویهمرفته، وضعِ شرکت را درست نشان نمیدهند. به زبانِ ساده: به این عددها تکیه نکنید. در بورسِ ایران کم پیش میآید و وقتی میآید، هشدارِ جدی است.
عدم اظهارنظر: حسابرس نتوانسته نظر بدهد
عدم اظهارنظر یعنی حسابرس آنقدر مدرک کم داشته که اصلاً نمیتواند بگوید عددها درستاند یا غلط. مثلِ کارشناسی که میگوید «کاپوت را باز نکردند، نمیتوانم نظر بدهم». این حالت گاهی از مردود هم نگرانکنندهتر است، چون یعنی شرکت اطلاعات را در اختیارِ حسابرس نگذاشته یا اوضاعِ دفترهایش بههمریخته است.
این جدول چهار حالت را کنارِ هم میگذارد تا تفاوتشان روشن شود.
| نوع اظهارنظر | معنای ساده | ایراد چقدر است؟ | برداشتِ سهامدار |
|---|---|---|---|
| مقبول | عددها درستاند | ایرادِ بااهمیتی نیست | میشود با خیالِ راحتتر تحلیل کرد |
| مشروط | درستاند جز چند مورد | بااهمیت ولی محدود | بندهای شرط را یکییکی بخوانید و اثرشان را حساب کنید |
| مردود | گمراهکنندهاند | بااهمیت و فراگیر | عددهای سود و دارایی قابلِ اتکا نیست |
| عدم اظهارنظر | حسابرس نتوانسته نظر بدهد | کمبودِ مدرکِ فراگیر | تحلیلِ عددی تقریباً بیپایه است |
پس دو حالتِ اول در بازارِ ما عادیاند و فرقِ اصلی در جزئیاتِ بندهاست. دو حالتِ آخر را جدی بگیرید، چون یعنی پایهٔ تحلیلتان لق است.
بند تأکید و ابهام در تداوم فعالیت: شرط نیستند، ولی مهماند
بعضی بندها در گزارش هستند که اظهارنظر را عوض نمیکنند، ولی حسابرس میخواهد شما حتماً ببینیدشان. خیلیها اینها را با بندِ شرط اشتباه میگیرند.
بند تأکید بر مطلب خاص یعنی حسابرس میگوید عددها درستاند، ولی حواستان به این موضوع باشد. مثلاً شرکت یک پروندهٔ مالیاتیِ بزرگ دارد که هنوز رأیش صادر نشده و در یادداشتها هم درست توضیحش دادهاند. حسابرس فقط انگشتش را روی آن میگذارد.
ابهام بااهمیت در تداوم فعالیت جدیتر است. «تداوم فعالیت» یعنی فرض میکنیم شرکت سالِ بعد هم سرِ پاست و تعطیل نمیشود. همهٔ صورتهای مالی روی همین فرض نوشته میشوند. اگر شرکت زیانِ انباشتهٔ سنگین دارد، بدهیِ کوتاهمدتش خیلی بیشتر از داراییهای جاری است یا نمیتواند وامش را پس بدهد، حسابرس این ابهام را جداگانه گزارش میکند. وقتی این بند را دیدید، یعنی حسابرس شک دارد شرکت بی کمکِ بیرونی دوام بیاورد.
یک بندِ دیگر هم معمولاً با عنوانِ «سایر موارد» میآید؛ مثلاً اینکه صورتهای سالِ قبل را مؤسسهٔ دیگری حسابرسی کرده. این بیشتر اطلاع است تا هشدار.
گزارش حسابرس را چطور بخوانیم؟ قدمبهقدم
گزارشِ حسابرس معمولاً در صفحههای اولِ فایلِ صورتهای مالیِ حسابرسیشده است و دو بخشِ بزرگ دارد. در گزارشهای سالهای اخیر، بندِ اظهارنظر همان اول آمده و دلیلهایش بعد. در گزارشهای قدیمیتر، بندهای شرط شمارهدار اول میآمدند و اظهارنظر بعد از آنها. هر کدام را دیدید، این ترتیب را دنبال کنید:
- بند «اظهارنظر» را پیدا کنید. ببینید کدامیک از چهار حالت است. اگر کنارِ «اظهارنظر» کلمهٔ «مشروط»، «مردود» یا «عدم» نیامده، یعنی مقبول است.
- بخشِ «مبانی اظهارنظر» را بخوانید. اگر گزارش مشروط باشد، بندهای شرط همینجا هستند. تعدادشان را بشمارید و هر کدام را جداگانه بخوانید.
- دنبالِ بند تأکید و ابهام در تداوم فعالیت بگردید. تیترشان معمولاً جداست.
- بخشِ «گزارش در مورد سایر الزامات قانونی و مقرراتی» را رها نکنید. اینجا حسابرس در نقشِ بازرسِ قانونی حرف میزند و نکتههای خیلی کاربردی دارد که پایینتر میگویم.
- گزارشِ امسال را با پارسال مقایسه کنید. بندی که هر سال تکرار میشود و رفع نمیشود، چیزی دربارهٔ مدیریتِ شرکت به شما میگوید.
- به تاریخِ گزارش نگاه کنید. اگر گزارش خیلی دیرتر از معمول امضا شده، معمولاً یعنی بینِ حسابرس و شرکت سرِ موضوعی کشوقوس بوده.
بخشِ بازرس قانونی: گنجِ پنهانِ گزارش
بیشترِ سهامداران بعد از خواندنِ اظهارنظر، فایل را میبندند. ولی بخشِ دوم چیزهایی را میگوید که در هیچ عددی نمیبینید. چند نمونه:
- پرداختِ سودِ سهامداران: قانونِ تجارت میگوید سودِ مصوبِ مجمع باید ظرفِ ۸ ماه پرداخت شود. اگر شرکت دیر کرده، بازرس مینویسد. یعنی ممکن است سود نقدی سهام شما هم دیر به حسابتان برسد.
- معامله با اشخاصِ وابسته: معاملههایی که شرکت با شرکتِ مادر یا شرکتهای عضوِ هیئتمدیره انجام داده و اینکه شرایطش عادی بوده یا نه.
- تکالیفِ مجمعِ قبل: مجمعِ سالِ پیش از هیئتمدیره چیزهایی خواسته. بازرس میگوید کدام انجام نشده.
- کنترلهای داخلی و قوانینِ دیگر: رعایتِ دستورالعملهای سازمان بورس، قانونِ مبارزه با پولشویی و مانندِ اینها.
پس اگر وقتِ کمی دارید، دستکم همین دو بخش را بخوانید: اظهارنظر و الزاماتِ قانونی. این دو با هم تصویرِ نسبتاً کاملی از سلامتِ گزارشگری و مدیریتِ شرکت میدهند.
بند شرط حسابرس چه اثری بر سود و قیمت سهم دارد؟
این پرسش را خیلیها از من میپرسند. جوابِ کوتاه: بستگی دارد بند قابلِ اندازهگیری باشد یا نه، و تکرار شود یا یکباره باشد. بیایید با یک مثالِ فرضی حساب کنیم.
فرض کنیم شرکتی ۱٬۰۰۰ میلیارد تومان سودِ خالص گزارش کرده و ۱۰ میلیارد سهم دارد. پس سود هر سهم (EPS) میشود ۱۰۰ تومان. قیمتِ سهم ۶۰۰ تومان است؛ یعنی نسبتِ قیمت به سود ۶ است. حالا حسابرس این بندِ شرط را نوشته: «ذخیرهٔ مالیاتِ عملکرد حدودِ ۱۵۰ میلیارد تومان کمتر از واقع منظور شده است.»
این عدد را از سود کم میکنیم:
- سودِ اصلاحشده: ۱٬۰۰۰ منهای ۱۵۰ میشود ۸۵۰ میلیارد تومان.
- سود هر سهمِ اصلاحشده: ۸۵۰ میلیارد تقسیم بر ۱۰ میلیارد سهم میشود ۸۵ تومان.
- یعنی سود ۱۵٪ کمتر از چیزی است که در صورتِ سود و زیان میبینید.
- نسبتِ قیمت به سودِ واقعی: ۶۰۰ تقسیم بر ۸۵ میشود حدودِ ۷.
یعنی سهمی که فکر میکردید با ۶ برابرِ سودش معامله میشود، در واقع حدودِ ۷ برابر است. ۱۵٪ تفاوت کم نیست؛ در مقایسه با همگروهیها میتواند سهمِ «ارزان» را «معمولی» کند. (این عددها فقط مثالاند.) برای آشنایی بیشتر با این نسبت، نسبت P/E چیست را ببینید.
حالا یک بندِ دیگر: «تأییدیهٔ ۴۰۰ میلیارد تومان طلب از یک مشتریِ عمده به دستِ این مؤسسه نرسید.» این را نمیشود دقیق از سود کم کرد. ولی میشود پرسید: این ۴۰۰ میلیارد چند درصدِ کلِ داراییهاست؟ اگر نصفش هم وصول نشود، چقدر از سودِ سالهای بعد را میخورد؟ اینجور بندها را باید با ترازنامه کنارِ هم دید؛ مقالهٔ ترازنامه و اجزای آن برای همین کار است.
بازار چطور واکنش نشان میدهد؟ تجربه میگوید بندهای شرطِ کوچک و تکراری معمولاً اثرِ چندانی روی قیمت ندارند، چون بازار به آنها عادت کرده. ولی بندِ تازه و بزرگ، مخصوصاً دربارهٔ مالیات، ذخیرهٔ مزایای کارکنان یا طلبهای مشکوک، میتواند خبرِ بدی باشد. چون اینها اغلب سالِ بعد بهصورتِ «تعدیلاتِ سنواتی» برمیگردند؛ یعنی شرکت مجبور میشود سودِ سالهای قبل را اصلاح کند و کم کند.
پس با هر بندِ شرط سه پرسش بپرسید: عددش چقدر است؟ به سودِ هر سهم چند درصد ضربه میزند؟ و آیا سالِ بعد هم تکرار میشود؟
گزارش حسابرس را از کجا دریافت کنیم؟
همهٔ گزارشهای حسابرسیِ شرکتهای بورسی و فرابورسی رایگان روی سایتِ کدال منتشر میشوند. کدال سامانهٔ رسمیِ اطلاعرسانیِ ناشران است. راهش این است:
- در کدال، نمادِ شرکت را جستوجو کنید.
- نوعِ اطلاعیه را «صورتهای مالی» بگذارید و تیکِ «حسابرسیشده» را بزنید.
- آخرین صورتهای مالیِ سالانه را باز کنید. گزارشِ حسابرس در صفحههای اولِ فایل است.
اگر با کار در این سایت آشنا نیستید، راهنمای کامل کدال چیست و چطور گزارشهای مالی را در آن بخوانیم قدمبهقدم نشانتان میدهد.
گزارش حسابرس کی منتشر میشود؟
صورتهای مالیِ سالانهٔ حسابرسیشده باید پیش از مجمعِ عمومیِ سالیانه منتشر شوند تا سهامداران فرصتِ خواندن داشته باشند. معمولاً دستکم ۱۰ روز پیش از مجمع عمومی روی کدال میآیند. در مجمع، سهامداران همین صورتها را تصویب میکنند و حسابرس و بازرسِ سالِ بعد را هم انتخاب میکنند.
یک نکته دربارهٔ گزارشهای میاندورهای: صورتهای ۶ ماهه معمولاً «حسابرسی» کامل نمیشوند؛ «بررسیِ اجمالی» میشوند. یعنی حسابرس کمتر رسیدگی میکند و بهجای «اظهارنظر»، یک «نتیجهگیری» مینویسد که میتواند مشروط یا مقبول باشد. صورتهای ۳ و ۹ ماهه هم معمولاً حسابرسینشدهاند. پس اطمینانِ گزارشِ سالانه از همه بیشتر است.
اظهارنظر مردود یا عدم اظهارنظر در بورس چه پیامدی دارد؟
اظهارنظرِ حسابرس فقط یک نظرِ کارشناسی نیست؛ در مقرراتِ بازار هم اثر دارد. برای پذیرش در بازارهای اصلیِ بورس و فرابورس، صورتهای مالیِ شرکت نباید اظهارنظرِ مردود یا عدم اظهارنظر داشته باشد. در بازارِ پایهٔ فرابورس هم، طبقِ دستورالعمل، شرکتی که چنین گزارشی گرفته به تابلوی نارنجی میرود که پرریسکتر است. جزئیاتِ این تابلوها را در تابلوهای بورس و فرابورس نوشتهایم.
اگر حسابرس بندِ ابهام در تداوم فعالیت آورده و زیانِ انباشته هم به نصفِ سرمایه رسیده، قانونِ تجارت هیئتمدیره را موظف میکند مجمعِ فوقالعاده بگیرد و دربارهٔ انحلال یا ادامهٔ کار تصمیم گرفته شود. اینها همه خبرهاییاند که روی قیمتِ سهم اثرِ جدی دارند و گاهی به توقف نماد هم میرسند.
پس اگر سهمی با اظهارنظرِ مردود یا عدم اظهارنظر در سبدتان دارید، بدانید عددهایی که بر اساسشان خرید کردهاید پشتوانهٔ محکمی ندارند. تصمیمِ نهایی با خودتان است، ولی این را دستِکم نگیرید.
چکلیست پنجدقیقهای پیش از خرید سهم
هر بار که خواستید سهمی را تحلیل کنید، پیش از رفتن سراغِ سود هر سهم و نسبتها، این چند خط را چک کنید:
- نوعِ اظهارنظرِ آخرین گزارشِ سالانه چیست؟ مقبول، مشروط، مردود یا عدم اظهارنظر؟
- اگر مشروط است، چند بند شرط دارد و کدامها عدد دارند؟
- بندهای عددی را از سود کم کردهام؟ سودِ هر سهم چند درصد عوض شد؟
- بند ابهام در تداوم فعالیت یا بند تأکید دربارهٔ پروندههای بزرگ هست؟
- بخشِ الزاماتِ قانونی دربارهٔ دیرکردِ پرداختِ سود یا معامله با شرکتهای وابسته چیزی گفته؟
- بندهای امسال با پارسال چه فرقی دارند؟ کم شدهاند یا زیاد؟
- حسابرسِ شرکت اخیراً عوض شده؟ اگر بله، چرا؟
این چکلیست جای تحلیلِ کامل را نمیگیرد، ولی جلوی بزرگترین اشتباه را میگیرد: تحلیلکردنِ عددی که خودِ حسابرس قبولش ندارد.
اشتباههای رایج در خواندن گزارش حسابرس
اشتباهِ اول: مقبول را نشانهٔ سهمِ خوب دانستن. گفتیم که مقبول فقط یعنی عددها درستاند. شرکتِ زیانده با گزارشِ مقبول هنوز شرکتِ زیانده است.
اشتباهِ دوم: از کلمهٔ مشروط ترسیدن. خیلی از شرکتهای بزرگ و خوبِ بازار گزارشِ مشروط دارند. یک بندِ کوچک دربارهٔ تأییدیهٔ چند حساب با یک بندِ بزرگ دربارهٔ ذخیرهٔ مالیات فرقِ زیادی دارد. باید حساب کرد، نه ترسید.
اشتباهِ سوم: بند تأکید را با بند شرط یکی دانستن. بند تأکید اظهارنظر را عوض نمیکند. ولی بندِ تداوم فعالیت را هم نباید ساده گرفت.
اشتباهِ چهارم: فقط صورتِ سود و زیان را خواندن. کسی که مستقیم سراغِ صورت سود و زیان میرود و گزارشِ حسابرس را رد میکند، ممکن است با عددی تصمیم بگیرد که حسابرس قبولش ندارد.
اشتباهِ پنجم: حسابرس را تضمینِ صددرصد دانستن. حسابرس نمونهگیری میکند، نه همهٔ سندها را. کارش این است که اطمینانِ معقول بدهد، نه کشفِ همهٔ تقلبها. برای همین گزارشِ حسابرس یکی از ابزارهای تحلیل است، نه همهٔ آن.
سوالات متداول
گزارش حسابرس چیست؟
نامهای است که حسابرسِ مستقل اولِ صورتهای مالی میگذارد و میگوید عددهای شرکت در همهٔ جنبههای بااهمیت درست ارائه شدهاند یا نه. نتیجه یکی از چهار حالت است: مقبول، مشروط، مردود یا عدم اظهارنظر.
تفاوت اظهارنظر مقبول و مشروط چیست؟
در اظهارنظرِ مقبول حسابرس ایرادِ بااهمیتی پیدا نکرده است. در اظهارنظرِ مشروط با بیشترِ عددها موافق است، ولی یک یا چند ایرادِ بااهمیت و محدود دارد که هر کدام یک بند شرط است و باید جداگانه خوانده شود.
بند شرط حسابرس چیست؟
بند شرط ایرادی است که حسابرس دربارهٔ بخشی از صورتهای مالی دارد. یا با عددی موافق نیست، مثلاً ذخیرهٔ مالیاتِ کم، یا نتوانسته آن را بررسی کند، مثلاً تأییدیهٔ طلب از مشتری به دستش نرسیده است.
بند شرط حسابرس چه اثری بر قیمت سهم دارد؟
بندهای کوچک و تکراری معمولاً اثرِ کمی دارند، چون بازار به آنها عادت کرده است. بندهای بزرگ و تازه، مثلِ کسریِ ذخیرهٔ مالیات، میتوانند سودِ واقعیِ هر سهم را کم کنند و سالِ بعد بهصورتِ تعدیلاتِ سنواتی برگردند.
اظهارنظر مردود با عدم اظهارنظر چه فرقی دارد؟
در اظهارنظرِ مردود حسابرس مدرکِ کافی دارد و میگوید صورتها رویهمرفته گمراهکنندهاند. در عدم اظهارنظر، حسابرس آنقدر مدرک کم داشته که اصلاً نمیتواند بگوید عددها درستاند یا غلط.
گزارش حسابرس را از کجا دریافت کنیم؟
از سایتِ کدال. نمادِ شرکت را جستوجو کنید، نوعِ اطلاعیه را صورتهای مالی بگذارید و گزینهٔ حسابرسیشده را بزنید. گزارشِ حسابرس در صفحههای اولِ فایلِ صورتهای مالیِ سالانه است.
حسابرس معتمد سازمان بورس یعنی چه؟
مؤسسهٔ حسابرسیای است که سازمان بورس صلاحیتش را برای حسابرسیِ شرکتهای ثبتشده تأیید کرده است. شرکتهای بورسی فقط میتوانند از میانِ همین فهرست حسابرس و بازرسِ قانونی انتخاب کنند.
بند تأکید در گزارش حسابرس یعنی چه؟
بندی است که اظهارنظر را عوض نمیکند، ولی حسابرس میخواهد خواننده حتماً به موضوعی توجه کند؛ مثلاً یک پروندهٔ مالیاتیِ بزرگ که هنوز رأیش نیامده و در یادداشتهای صورتهای مالی هم درست توضیح داده شده است.
آیا اظهارنظر مقبول یعنی سهم خوبی است؟
نه. مقبول فقط یعنی عددهای شرکت درست و قابلِ اتکا گزارش شدهاند. شرکتی که زیان میدهد یا آیندهٔ روشنی ندارد هم میتواند گزارشِ مقبول بگیرد. خوب یا بد بودنِ سهم را باید با تحلیلِ همین عددها سنجید.
جمعبندی
گزارش حسابرس همان برگهٔ کارشناسی است که پیش از خریدِ ماشینِ دستدوم میگیرید. مقبول یعنی عددها درستاند، مشروط یعنی درستاند جز چند مورد که باید حسابشان کرد، و مردود یا عدم اظهارنظر یعنی پایهٔ تحلیل لق است. بند تأکید و تداوم فعالیت را هم جدا بخوانید و بخشِ بازرسِ قانونی را از قلم نیندازید.
پس دفعهٔ بعد که سراغِ سهمی رفتید، پیش از هر نسبت و نموداری، کدال را باز کنید و آن دو صفحهٔ اول را بخوانید. اگر خواستید خواندنِ صورتهای مالی و ارزشگذاریِ سهم را منظم و کامل یاد بگیرید، دورهٔ آموزشی تحلیل بنیادی برای همین ساخته شده است.