
کارت عابربانک چیست؟ معنای شماره کارت ۱۶ رقمی، رمز دوم و CVV2
فهرست مطالب۱۳ بخش
- کارت عابربانک چیست و چطور کار میکند؟
- شبکهٔ شتاب و شاپرک: چرا کارتِ هر بانکی همهجا کار میکند؟
- انواع کارت بانکی: عابربانک، اعتباری، هدیه و بقیه
- کارت اعتباری چه فرقی با کارت عابربانک دارد؟
- شماره کارت چند رقمی است و هر رقم چه معنایی دارد؟
- شش رقم اول شماره کارت نشاندهندهٔ چیست؟
- رقمِ آخر شماره کارت چطور اشتباه را میگیرد؟
- بقیهٔ چیزهایی که روی کارت نوشته شده
- تاریخ انقضا
- کد CVV2
- نامِ صاحبِ کارت و شماره حساب
- رمز اول، رمز دوم و رمز پویا چه فرقی دارند؟
- فرق شماره کارت و شماره شبا چیست؟
- کارت به کارت: چه چیزی لازم است و سقفش چقدر است؟
- هفت اشتباهِ رایج که پولتان را به خطر میاندازد
- اگر کارت عابربانک گم شد یا دزدیده شد چه کنیم؟
- کارت عابربانک و پولهایی که در حساب خوابیده
- سوالات متداول
- جمعبندی
همهٔ ما یک کارتِ پلاستیکیِ کوچک در کیفپول داریم که نانِ صبح، قسطِ ماه و پولِ تو جیبیِ نوهها با آن پرداخت میشود. کارت عابربانک یعنی کلیدِ حسابِ بانکیِ شما: با آن از خودپرداز پول میگیرید، با کارتخوانِ مغازه خرید میکنید و پول را به کارتِ دیگری میفرستید. پولِ خرجشده همان لحظه از موجودیِ حسابِ خودتان کم میشود.
روی همین کارت چند عدد هست که خیلیها معنایش را نمیدانند: یک شماره کارت ۱۶ رقمی، یک تاریخ انقضا و پشتِ کارت، یک عددِ کوچک به اسمِ CVV2. کنارش هم دو رمز داریم: رمزِ اول و رمزِ دوم. بیایید با هم یکییکی اینها را باز کنیم تا بدانید کدام را میشود به دیگران داد و کدام را هرگز.
کارت عابربانک چیست و چطور کار میکند؟
کارت عابربانک را بانک روی یکی از حسابهای شما صادر میکند. خودِ کارت پولی در خودش ندارد؛ فقط نشانیِ حسابِ شماست. مثلِ کلیدِ خانه: کلید خودش اثاث نیست، ولی درِ خانه را باز میکند.
وقتی کارت را در کارتخوانِ نانوایی میکشید، این اتفاق در چند ثانیه میافتد:
- کارتخوان شماره کارت و رمزِ شما را میگیرد و به شبکهٔ پرداخت میفرستد.
- پیام به بانکِ صادرکنندهٔ کارتِ شما میرسد.
- بانک نگاه میکند رمز درست است و موجودی کافی است یا نه.
- اگر همهچیز درست بود، مبلغ از حسابِ شما کم میشود و رسید چاپ میشود.
به همین خاطر به این کارت «کارتِ نقدی» یا «کارتِ برداشت» هم میگویند: فقط به اندازهٔ پولی که در حساب دارید میتوانید خرج کنید. پس کارت عابربانک قرض نمیدهد؛ پولِ خودتان را جابهجا میکند.
شبکهٔ شتاب و شاپرک: چرا کارتِ هر بانکی همهجا کار میکند؟
شاید برایتان سؤال شده باشد که چرا کارتِ بانکِ ملی در کارتخوانِ بانکِ ملت هم کار میکند. جوابش دو شبکه است که بانک مرکزی راه انداخته است.
- شبکهٔ شتاب یعنی «شبکهٔ تبادلِ اطلاعاتِ بینبانکی». این شبکه بانکها را به هم وصل میکند تا کارتِ یک بانک در خودپرداز و دستگاهِ بانکِ دیگر هم شناخته شود. کارت به کارت بینِ دو بانکِ مختلف هم از همین راه انجام میشود.
- شاپرک یعنی «شبکهٔ الکترونیکیِ پرداختِ کارت». هر کارتخوانِ مغازه و هر درگاهِ پرداختِ اینترنتی باید از این شبکه بگذرد. شاپرک بر پذیرندهها، یعنی فروشگاهها و سایتها، نظارت میکند.
یک تشبیهِ ساده: شتاب مثلِ جادههایی است که شهرها را به هم وصل میکند و شاپرک مثلِ پلیسِ راه که حواسش به مغازهها و درگاههاست. برای همین هم هست که روی کارتهای ایرانی آرمِ شتاب را میبینید.
انواع کارت بانکی: عابربانک، اعتباری، هدیه و بقیه
همهٔ کارتهایی که بانکها میدهند یکجور نیستند. شکلشان شبیه است، ولی کارشان فرق دارد. این جدول فرقِ اصلیِ کارتهای رایج را نشان میدهد:
| نوع کارت | پول از کجا میآید؟ | به حساب وصل است؟ | به درد چه کسی میخورد؟ |
|---|---|---|---|
| کارت عابربانک (نقدی) | موجودیِ حسابِ خودتان | بله | همه، برای خرجهای روزمره |
| کارت اعتباری | اعتباری که بانک قرض میدهد | به یک خطِ اعتباری وصل است | کسی که میخواهد خرید را قسطی بپردازد |
| کارت هدیه | مبلغِ ثابتی که از اول در آن گذاشتهاند | نه | هدیهٔ تولد و عیدی، یا سپردن پولِ مشخص به بچهها |
| کارتِ بن یا کالابرگ | اعتباری که سازمان یا دولت شارژ میکند | معمولاً نه | کارمندان و خانوارهای مشمول |
| کارتِ مجازی (دیجیتال) | همان حسابِ کارتِ اصلی | بله | کسی که میخواهد بی کارتِ پلاستیکی با گوشی پرداخت کند |
پس اگر کسی گفت «کارتم شارژ ندارد»، احتمالاً کارتِ هدیه یا بن دارد؛ کارت عابربانک شارژ نمیخواهد و هرچه در حساب باشد همان را خرج میکند.
کارت اعتباری چه فرقی با کارت عابربانک دارد؟
کارت اعتباری یعنی بانک از قبل مبلغی را برایتان کنار گذاشته که میتوانید خرج کنید و بعد، معمولاً قسطی، پس بدهید. این کارِ بانک مجانی نیست و بیشترِ وقتها سود یا کارمزد دارد. کارت عابربانک اینطور نیست: اگر حساب خالی باشد، خرید رد میشود.
یک نمونهٔ آشنا کارت اعتباری سهام عدالت است که پشتوانهاش سهامِ عدالتِ خودِ شماست. پیش از گرفتنِ هر کارتِ اعتباری، سودِ آن را با نرخ بهره و سودِ سپرده مقایسه کنید تا بدانید قرض واقعاً چقدر برایتان تمام میشود.
شماره کارت چند رقمی است و هر رقم چه معنایی دارد؟
جوابِ کوتاه: شماره کارتِ بانکهای ایرانی ۱۶ رقمی است و در چهار دستهٔ چهارتایی روی کارت چاپ میشود. این ۱۶ رقم تصادفی نیستند. هر بخش حرفی دارد، درست مثلِ کدپستی که از شهر شروع میشود و به پلاکِ خانه میرسد.
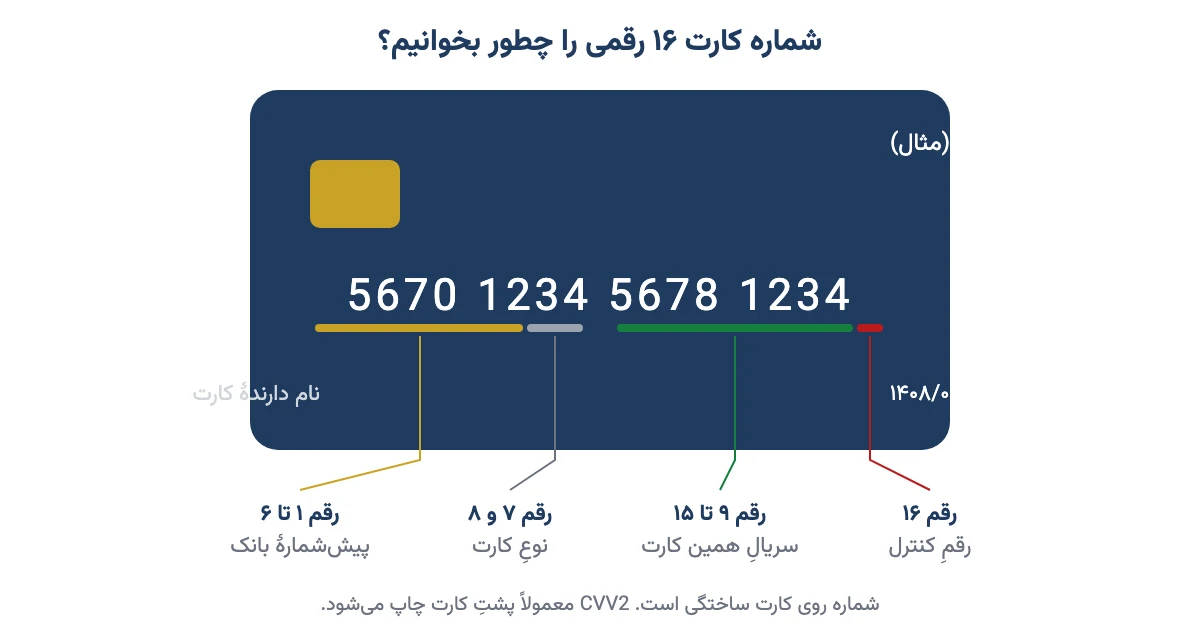
| رقمها (از چپ) | نامش چیست؟ | چه چیزی را نشان میدهد؟ |
|---|---|---|
| ۱ تا ۶ | پیششماره بانک (BIN) | بانک یا مؤسسهای که کارت را صادر کرده |
| ۷ و ۸ | کدِ محصول | نوعِ کارت، مثلاً کارتِ حسابِ جاری، سپرده یا هدیه (در بیشترِ بانکها) |
| ۹ تا ۱۵ | شمارهٔ سریال | شمارهٔ اختصاصیِ همین کارت؛ هیچ دو کارتی یکی نیستند |
| ۱۶ | رقمِ کنترل | یک رقمِ حسابشده که اشتباهِ تایپی را میگیرد |
توجه کنید که شماره کارت را از چپ به راست میخوانیم، چون عدد است. پس «شش رقمِ اول» یعنی شش رقمِ سمتِ چپ.
شش رقم اول شماره کارت نشاندهندهٔ چیست؟
شش رقمِ اول همان پیششماره بانک است. با نگاه به آن میفهمید کارت مالِ کدام بانک است، حتی اگر آرمِ بانک پاک شده باشد. این برای وقتی به کار میآید که کسی شماره کارتی داده و میخواهید مطمئن شوید پول را به بانکِ درستی میفرستید.
این جدول پیششمارهٔ چند بانکِ پرکاربرد را نشان میدهد:
| بانک | پیششماره (شش رقمِ اول) |
|---|---|
| بانک ملی | ۶۰۳۷۹۹ |
| بانک ملت | ۶۱۰۴۳۳ |
| بانک صادرات | ۶۰۳۷۶۹ |
| بانک تجارت | ۶۲۷۳۵۳ |
| بانک سپه | ۵۸۹۲۱۰ |
| بانک کشاورزی | ۶۰۳۷۷۰ |
| بانک مسکن | ۶۲۸۰۲۳ |
| بانک رفاه کارگران | ۵۸۹۴۶۳ |
| پست بانک | ۶۲۷۷۶۰ |
| بانک سامان | ۶۲۱۹۸۶ |
| بانک پاسارگاد | ۵۰۲۲۲۹ |
| بانک پارسیان | ۶۲۲۱۰۶ |
| بانک قرضالحسنه مهر ایران | ۶۰۶۳۷۳ |
بعضی بانکها بیشتر از یک پیششماره دارند. بانکهایی هم که در هم ادغام شدند، مثلِ بانکهای نظامی که به بانک سپه پیوستند، کارتهایشان را بهمرور عوض کردهاند. پس اگر پیششمارهٔ کارتی در این جدول نبود، نگران نشوید؛ در اپِ بانک یا موقعِ کارت به کارت، اسمِ صاحبِ کارت و بانک را میبینید.
رقمِ آخر شماره کارت چطور اشتباه را میگیرد؟
رقمِ شانزدهم را با یک فرمولِ ساده از ۱۵ رقمِ قبلی حساب میکنند. اسمِ این فرمول «الگوریتمِ لون» (Luhn) است. اگر یک رقم را اشتباه تایپ کنید، حساب جور درنمیآید و سایت یا اپ همان اول میگوید «شماره کارت نامعتبر است».
اگر دوست دارید خودتان امتحان کنید، بیایید با یک شمارهٔ ساختگی حساب کنیم: 1234 5678 1234 567? (این شماره فقط مثال است و مالِ هیچ بانکی نیست).
- رقمهای جای فرد را (اول، سوم، پنجم… تا پانزدهم) دو برابر کنید. اگر حاصل از ۹ بیشتر شد، ۹ تا از آن کم کنید. مثلاً ۵ میشود ۱۰ و بعد ۱؛ ۷ میشود ۱۴ و بعد ۵.
- رقمهای جای زوج را همانطور که هستند نگه دارید.
- همه را جمع بزنید. در این مثال جمع میشود ۶۰.
- رقمِ کنترل عددی است که جمع را به اولین مضربِ ۱۰ برساند. ۶۰ خودش مضربِ ۱۰ است، پس رقمِ آخر ۰ است.
پس شمارهٔ کاملِ این مثال 1234 5678 1234 5670 است. این فرمول فقط جلوی اشتباهِ تایپی را میگیرد؛ قفل یا رمز نیست و امنیتی به کارت اضافه نمیکند.
بقیهٔ چیزهایی که روی کارت نوشته شده
غیر از شماره کارت، سه چیزِ دیگر هم روی کارت هست که موقعِ خریدِ اینترنتی از شما میخواهند.
تاریخ انقضا
تاریخ انقضا یعنی کارت تا آن ماه کار میکند. روی کارتهای ایرانی به شکلِ سال و ماهِ شمسی نوشته میشود، گاهی کامل مثلِ ۱۴۰۸/۰۳ و گاهی کوتاه مثلِ ۰۸/۰۳. هر دو یعنی خردادِ ۱۴۰۸. در درگاهِ پرداخت معمولاً ماه و سال را در دو خانهٔ جدا میخواهند.
وقتی کارت منقضی شد، حساب و پولتان سرِ جایش است. فقط باید کارتِ تازه بگیرید. بیشترِ بانکها کارتِ جدید را با همان شماره صادر میکنند، ولی ممکن است CVV2 و تاریخ عوض شود.
کد CVV2
CVV2 یک عددِ ۳ یا ۴ رقمی است که معمولاً پشتِ کارت یا گاهی روی آن چاپ شده. این عدد ثابت میکند که کارت واقعاً دستِ شماست. برای خریدِ اینترنتی لازم است، ولی برای کارت به کارت گرفتنِ پول هیچوقت لازم نیست.
نامِ صاحبِ کارت و شماره حساب
بعضی کارتها اسمِ دارنده و شماره حساب را هم دارند. اینها برای شناختنِ کارتاند و رمز نیستند. ولی عکسِ کاملِ هر دو طرفِ کارت را جایی نفرستید، چون همهٔ اطلاعاتِ خرید یکجا لو میرود.
رمز اول، رمز دوم و رمز پویا چه فرقی دارند؟
کارت عابربانک دو رمز دارد. یکی برای وقتی که کارت دستتان است، یکی برای وقتی که نیست.
- رمزِ اول یک عددِ ۴ رقمی است. با آن از خودپرداز پول میگیرید و با کارتخوانِ مغازه خرید میکنید.
- رمزِ دوم برای خرید و پرداختِ بدونِ کارت است: خریدِ اینترنتی، پرداختِ قبض در اپ و کارت به کارت از گوشی. قبلاً این رمز ثابت بود و آن را از خودپرداز یا اپِ بانک میگرفتید.
- رمز پویا همان رمزِ دوم است، ولی یکبارمصرف. هر بار که میخواهید پرداخت کنید، بانک یک رمزِ تازه با پیامک یا در اپِ خودش میدهد که چند دقیقه بیشتر اعتبار ندارد.
از سالِ ۱۳۹۹ به دستورِ بانک مرکزی، رمز پویا برای بیشترِ پرداختهای اینترنتی اجباری شد. چرا؟ چون رمزِ ثابت اگر یک بار لو برود، هر بار میشود با آن پول برداشت. رمز پویا مثلِ بلیتِ اتوبوس است: یک بار سوار میشوید و دیگر به درد نمیخورد. برای خریدهای خیلی کوچک بعضی جاها هنوز رمزِ ثابت پذیرفته میشود، ولی سقفش را بانک مرکزی تعیین میکند و ممکن است عوض شود.
پس اگر هنوز رمز پویای کارتتان فعال نیست، از اپ یا شعبهٔ بانکِ خودتان فعالش کنید. رمز پویا را فقط بانکِ صادرکنندهٔ کارت فعال میکند.
فرق شماره کارت و شماره شبا چیست؟
خیلیها این دو را با هم قاطی میکنند. شماره کارت مالِ کارت است و شماره شبا مالِ حساب. کارت ممکن است گم شود، منقضی شود یا عوض شود؛ ولی شبا تا وقتی حساب باز است ثابت میماند.
شماره شبا با حروفِ IR شروع میشود و بعد از آن ۲۴ رقم میآید؛ یعنی روی هم ۲۶ نویسه. دو رقمِ بعد از IR رقمهای کنترلاند و کمی جلوتر کدِ سهرقمیِ بانک میآید؛ مثلاً ۰۱۷ برای بانک ملی و ۰۱۲ برای بانک ملت. باقیِ رقمها از شماره حسابِ شما ساخته میشود.
| ویژگی | شماره کارت | شماره حساب | شماره شبا |
|---|---|---|---|
| طول | ۱۶ رقم | در هر بانک فرق میکند | IR و ۲۴ رقم |
| منقضی میشود؟ | بله، تاریخ انقضا دارد | نه | نه |
| کاربردِ اصلی | کارت به کارت، خرید با کارتخوان و اینترنت | واریز در همان بانک | حوالهٔ پایا و ساتنا بینِ بانکها، واریزِ حقوق و سود |
| دادنش به دیگران امن است؟ | بله، برای گرفتنِ پول | بله | بله |
همانطور که میبینید، برای پول گرفتن دادنِ هر سه عدد بیخطر است. خطر از رمزها و CVV2 است، نه از شمارهها.
شبا در بورس هم به کارتان میآید. وقتی در سامانهٔ سجام ثبتنام میکنید، شمارهٔ شبای حسابتان را میخواهند تا پولِ فروشِ سهام و سود به همان حساب برود. برای حساب وکالتی که در عرضههای اولیه به کار میآید هم باید حساب و کارتِ بانکی به نامِ خودتان داشته باشید.
کارت به کارت: چه چیزی لازم است و سقفش چقدر است؟
برای اینکه کسی به شما پول کارت به کارت کند، فقط شماره کارتتان را لازم دارد. نه رمز، نه CVV2، نه تاریخ انقضا. اگر کسی برای «واریز» اینها را خواست، دارد سرتان کلاه میگذارد.
کارت به کارت سقفِ روزانه دارد. بانک مرکزی این سقف را چند بار عوض کرده است. مثلاً در خردادِ ۱۴۰۴ سقفِ کارت به کارت از اپهای پرداخت به ۱۰ میلیون تومان در روز برای هر کارت رسید. چون این عدد ممکن است دوباره عوض شود، پیش از یک جابهجاییِ بزرگ سقفِ امروز را در اپِ بانکتان ببینید. برای مبلغهای بزرگتر، حوالهٔ پایا یا ساتنا با شماره شبا راهِ درست است.
هفت اشتباهِ رایج که پولتان را به خطر میاندازد
من سالهاست میبینم که بیشترِ پولهایی که از کارتها برده میشود، با هک نیست؛ با اعتمادِ بیجاست. این چکلیست را یک بار با دقت بخوانید و برای پدر و مادرتان هم بفرستید:
- رمزِ اول را روی کارت یا کاغذِ کنارش ننویسید. تاریخِ تولد و «۱۲۳۴» هم رمزِ خوبی نیست.
- رمز پویا را به هیچکس نگویید، حتی کسی که میگوید «از بانک زنگ میزنم». بانک هیچوقت رمز را تلفنی نمیخواهد.
- برای گرفتنِ جایزه، یارانه یا «پولِ واریزی» نیازی به رمز یا CVV2 نیست. هر پیامی که این را بخواهد کلاهبرداری است.
- قبل از واردکردنِ اطلاعاتِ کارت، نشانیِ درگاهِ پرداخت را نگاه کنید. درگاههای واقعی در دامنهٔ shaparak.ir هستند.
- روی پیوندهای پیامکیِ ناشناس، مثلِ «ابلاغیهٔ قضایی» یا «جریمهٔ خودرو»، نزنید. این پیوندها اغلب صفحهٔ پرداختِ تقلبیاند.
- کارتتان را به کسی «اجاره» ندهید. اگر با کارتِ شما خلاف شود، جوابش را شما باید بدهید.
- پیامکِ برداشت و واریزِ بانک را فعال نگه دارید تا هر تراکنشِ ناآشنا را همان لحظه ببینید.
پس قانونِ طلایی ساده است: شماره کارت را برای پول گرفتن بدهید؛ رمز و CVV2 را به هیچکس ندهید.
اگر کارت عابربانک گم شد یا دزدیده شد چه کنیم؟
کارت که گم شد، دستپاچه نشوید. پولتان در حساب است، نه در کارت. فقط باید زود جلوی خرج شدنش را بگیرید:
- همان لحظه کارت را مسدود کنید. بیشترِ بانکها این کار را از اپِ همراهبانک، تلفنِ گویا یا تماس با مرکزِ ارتباط ممکن کردهاند.
- موجودی و آخرین تراکنشها را نگاه کنید. اگر برداشتِ ناآشنایی دیدید، به بانک و پلیسِ فتا خبر بدهید.
- با کارتِ ملی به شعبه بروید و کارتِ المثنی بگیرید. کارتِ تازه معمولاً شماره یا CVV2 تازه دارد.
- اگر شماره کارتِ قبلی را جایی ثبت کرده بودید، مثلاً برای واریزِ حقوق یا در سایتهای خرید، شمارهٔ تازه را جایگزین کنید.
اگر کارت در خودپرداز ماند، به همان بانکی که خودپرداز مالِ آن است خبر بدهید و همزمان کارت را مسدود کنید.
کارت عابربانک و پولهایی که در حساب خوابیده
کارت عابربانک ابزارِ خرج کردن است، نه پسانداز. پولی که سالها در حسابِ کارت میماند، در اقتصادِ ما با تورم آرامآرام آب میرود؛ مثلِ یخی که در کیسه گذاشتهاید و فراموشش کردهاید. حسابِ پشتِ کارت بیشترِ وقتها سودِ کمی میدهد یا اصلاً سود ندارد.
پیشنهادِ من این است که در حسابِ کارت فقط پولِ خرجِ یکی دو ماه را نگه دارید. برای بقیه، اول با ماشینحسابِ سود بانکی ببینید سپرده چقدر سود میدهد و بعد آن را با گزینههای دیگر مقایسه کنید. اگر میخواهید بدانید پول اصلاً چطور ساخته و جابهجا میشود، نوشتهٔ پول چیست را هم بخوانید. تصمیمِ نهایی با خودتان.
یک نکتهٔ دیگر: بانکها مبلغ را در اپ و رسید معمولاً به ریال نشان میدهند. یک صفر را بردارید تا تومان شود. اگر همیشه سرِ این صفر گیج میشوید، ریال یا تومان را ببینید. بانک مرکزی هم در کنارِ کارتها روی ریال دیجیتال کار میکند که شکلِ تازهای از پرداخت است.
سوالات متداول
کارت عابربانک چیست؟
کارت عابربانک کارتی است که بانک روی حسابِ شما صادر میکند. با آن از خودپرداز پول میگیرید، با کارتخوان خرید میکنید و کارت به کارت میکنید. هر خرید همان لحظه از موجودیِ حسابِ خودتان کم میشود و بانک قرضی نمیدهد.
شماره کارت بانکی چند رقمی است؟
شماره کارتِ بانکهای ایرانی ۱۶ رقمی است. شش رقمِ اول پیششمارهٔ بانک است، دو رقمِ بعد نوعِ کارت، هفت رقمِ بعد شمارهٔ سریالِ کارت و رقمِ آخر یک رقمِ کنترل است که اشتباهِ تایپی را پیدا میکند.
شش رقم اول شماره کارت نشاندهندهٔ چیست؟
شش رقمِ اول پیششمارهٔ بانکِ صادرکننده است. مثلاً ۶۰۳۷۹۹ مالِ بانک ملی و ۶۱۰۴۳۳ مالِ بانک ملت است. با این شش رقم میفهمید کارت مالِ کدام بانک است، حتی اگر آرمِ بانک روی کارت دیده نشود.
فرق شماره کارت و شماره شبا چیست؟
شماره کارت ۱۶ رقمی است، مالِ کارت است و تاریخ انقضا دارد. شماره شبا با IR و ۲۴ رقم نوشته میشود، مالِ حساب است و منقضی نمیشود. کارت برای کارت به کارت و خرید است و شبا برای حوالهٔ پایا و ساتنا بینِ بانکها.
رمز دوم کارت چیست و چطور رمز پویا بگیریم؟
رمزِ دوم برای پرداختهای بدونِ کارت است، مثلِ خریدِ اینترنتی و کارت به کارت با گوشی. امروز بیشترِ این پرداختها رمز پویا میخواهند؛ رمزی یکبارمصرف که پس از فعالسازی در اپ یا شعبهٔ بانکِ صادرکننده، با پیامک یا در اپِ بانک میگیرید.
CVV2 کارت کجاست و به چه درد میخورد؟
CVV2 عددی ۳ یا ۴ رقمی است که معمولاً پشتِ کارت چاپ شده. در خریدِ اینترنتی نشان میدهد کارت دستِ خودِ شماست. برای گرفتنِ پول هیچوقت لازم نیست؛ پس آن را به کسی که میخواهد به شما پول بریزد ندهید.
برای کارت به کارت چه اطلاعاتی باید بدهم؟
برای اینکه کسی به شما پول بفرستد، فقط شماره کارتِ ۱۶ رقمی کافی است. رمزِ اول، رمزِ دوم یا رمز پویا، CVV2 و تاریخ انقضا را هرگز ندهید. هر کس اینها را برای واریز بخواهد، به احتمالِ زیاد قصدِ کلاهبرداری دارد.
اگر کارت بانکی منقضی شود پول حساب از بین میرود؟
نه. تاریخ انقضا فقط مالِ خودِ کارت است و پول در حساب میماند. کافی است به شعبه یا اپِ بانک مراجعه کنید و کارتِ تازه بگیرید. بیشترِ بانکها همان شماره را دوباره صادر میکنند، ولی ممکن است CVV2 و تاریخ عوض شود.
جمعبندی
کارت عابربانک کلیدِ حسابِ شماست، نه خودِ پول. شماره کارتِ ۱۶ رقمی را میشود بیخطر برای پول گرفتن داد؛ شش رقمِ اولش بانک را نشان میدهد و رقمِ آخرش اشتباهِ تایپی را میگیرد. ولی رمزِ اول، رمز پویا و CVV2 فقط مالِ خودتان است. پس دفعهٔ بعد که کسی پشتِ تلفن «فقط یک کدِ کوچک» خواست، یادتان باشد: بانک هیچوقت رمز نمیخواهد.