
سپرده بانکی یا بورس؟ کجا پول بگذاریم (با عددهای ۱۴۰۵)
فهرست مطالب۱۱ بخش
- سود بانکی در ۱۴۰۵ چقدر است و چطور حساب میشود؟
- سودِ ۱۰۰ میلیون تومان در بانک ماهانه چقدر است؟
- سود بانکی تورم را جبران میکند؟
- بورس چطور سود میدهد و ریسکش چیست؟
- روی دیگرِ سکه: بورس میتواند سخت بترساند
- مقایسهٔ ۱۵ ساله: اگر ۱۳۸۸ پولمان را بانک گذاشته بودیم
- مقایسهٔ سپرده بانکی، صندوق درآمد ثابت و بورس در یک نگاه
- صندوق درآمد ثابت از سپرده بانکی بهتر است؟
- سپرده بانکی یا بورس: کدام برای شما مناسبتر است؟
- ترکیب مناسب سپرده و سهام چیست؟
- شش اشتباهِ رایج در انتخاب بین بانک و بورس
- سوالات متداول
- جمعبندی: پولِ هر کار را جای خودش بگذارید
خیلیها از من میپرسند: «پولم را بگذارم بانک یا بیاورم بورس؟» جواب کوتاه این است: سپرده بانکی یا بورس را زمانِ نیازتان به پول تعیین میکند، نه سودِ بیشتر. پولی که تا یک سال لازم دارید جایش بانک یا صندوق درآمد ثابت است. پولی که پنج سال کاری به آن ندارید، اگر در بانک بماند، در برابر تورمِ امروز آب میرود؛ بخشی از آن را میشود به بورس سپرد.
این جواب را باید باز کنیم، چون هر دو طرف حرفِ درستی دارند. بانک امن است ولی کم میدهد. بورس بیشتر میدهد ولی گاهی سخت میترساند. بیایید با عددهای ساده و تازهٔ ۱۴۰۵ کنارِ هم بگذاریمشان و ببینیم سهمِ هر کدام در پساندازِ شما چقدر باید باشد.
سود بانکی در ۱۴۰۵ چقدر است و چطور حساب میشود؟
بانکهای ایران نمیتوانند هر سودی که خواستند بدهند. سقفِ سود را شورای پول و اعتبار تعیین میکند. طبقِ آخرین گزارشها تا مهر ۱۴۰۵، این سقفها تقریباً اینطور است:
- سپردهٔ کوتاهمدت (روزشمار): حدودِ ۵٪ در سال. سود روزشمار یعنی سود روی ماندهٔ هر روز حساب میشود و هر وقت بخواهید پول را برمیدارید.
- سپردهٔ یکساله: حدودِ ۲۰٫۵٪.
- سپردهٔ دو و سهساله: حدودِ ۲۱٫۵ و ۲۲٫۵ درصد.
عددِ ۲۳٪ را هم زیاد میشنوید. بیشترِ وقتها این عدد سقفِ سودِ وام است، نه سپرده. بعضی بانکها هم با «طرح ویژه» یا گواهی سپرده کمی بیشتر میدهند. پیش از سپردهگذاری، نرخِ دقیق را از خودِ بانک بپرسید.
سودِ ۱۰۰ میلیون تومان در بانک ماهانه چقدر است؟
حسابش ساده است. ۱۰۰ میلیون ضرب در ۲۰٫۵٪ میشود ۲۰ میلیون و ۵۰۰ هزار تومان در سال. تقسیم بر ۱۲ ماه، یعنی حدودِ یک میلیون و ۷۰۰ هزار تومان در ماه. برای مبلغ و مدتِ خودتان میتوانید از ماشینحساب سود بانکی استفاده کنید.
یک نکته را بیشتر مردم دیر میفهمند. اگر سپردهٔ یکساله را زودتر بشکنید، بانک معمولاً سودِ آن مدت را با نرخِ کوتاهمدت حساب میکند؛ یعنی خیلی کمتر. پس پولی را یکساله بگذارید که واقعاً یک سال لازمش ندارید.
سود بانکی تورم را جبران میکند؟
نه، در سالهای اخیر نه. برای فهمیدنش مثالی را میزنم که همیشه میزنم. یک لیوان شیر داریم. نصفش را در لیوانِ دیگری میریزیم و روی هر دو آب اضافه میکنیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ غذاییشان بیشتر شد؟ نه. سود بانکی هم عددِ حساب را بیشتر میکند، ولی اگر تورم بیشتر باشد، شیرِ داخلِ لیوان کمتر شده است.
تورم یعنی بالا رفتنِ قیمتِ همهچیز در طولِ زمان. طبقِ گزارشِ مرکز آمار ایران، تورمِ سالانهٔ شهریور ۱۴۰۵ به ۷۳٫۶٪ رسید. حالا قدمبهقدم حساب کنیم:
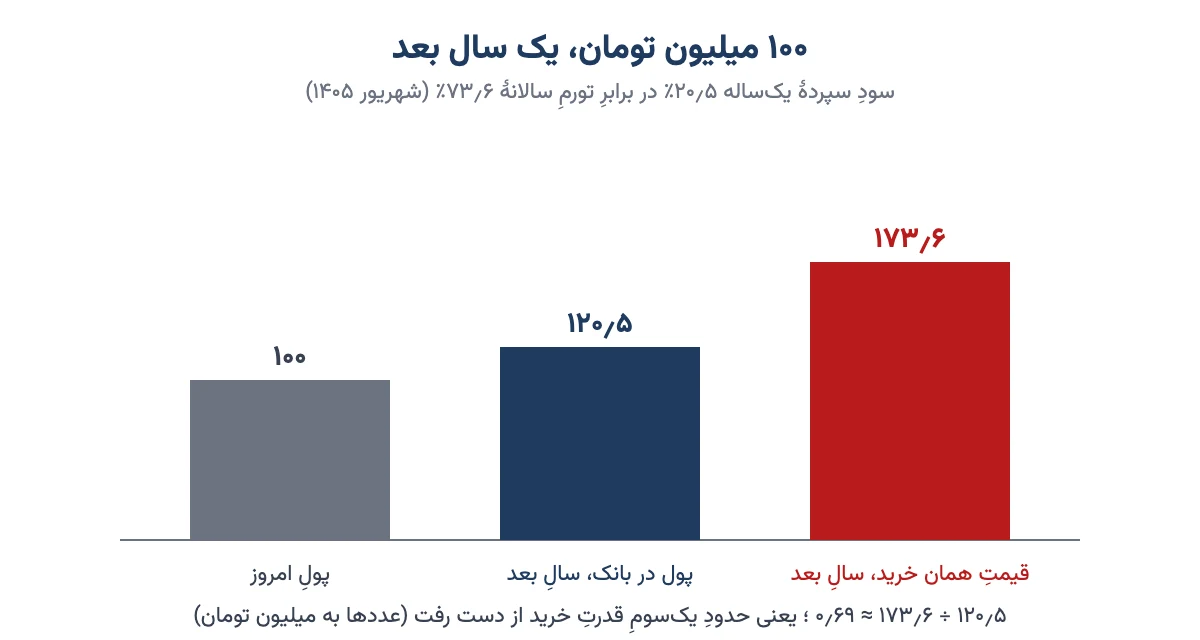
- ۱۰۰ میلیون تومان را یک سال در سپردهٔ ۲۰٫۵ درصدی میگذارید. آخرِ سال ۱۲۰٫۵ میلیون دارید.
- در همین یک سال، خریدی که ۱۰۰ میلیون میارزید، با تورمِ ۷۳٫۶٪ حدودِ ۱۷۳٫۶ میلیون شده است.
- ۱۲۰٫۵ تقسیم بر ۱۷۳٫۶ میشود حدودِ ۰٫۶۹. یعنی با پولِ امروزتان فقط ۶۹ درصدِ همان خرید را میتوانید بکنید.
به زبانِ زندگی: کسی که پولش را یک سال در بانک نگه داشته، حدودِ یکسومِ قدرتِ خریدش را از دست داده است. اقتصاددانها به این میگویند «بازده واقعی منفی»؛ یعنی سودی که بعد از کنار گذاشتنِ تورم، زیرِ صفر است. ریشههای این وضع را در مقالهٔ تورم چیست و رابطهاش با سود را در مقالهٔ نرخ بهره چیست توضیح دادهام.
این حساب یک بخشِ ساده هم دارد که نباید گم شود. بانک «باخت» قطعی نیست؛ پول شما کم نمیشود، فقط ارزشش کم میشود. برای پولی که سه ماه دیگر قسط یا اجاره است، همین ثبات خودش ارزش دارد. پس سؤالِ درست این نیست که بانک خوب است یا بد؛ این است که چه پولی را در بانک بگذاریم.
بورس چطور سود میدهد و ریسکش چیست؟
بورس یعنی بازاری که در آن سهمِ شرکتها خرید و فروش میشود. وقتی سهمِ یک شرکت را میخرید، شریکِ کوچکِ آن شرکت میشوید. اگر میخواهید پایه را از اول بدانید، سرمایهگذاری در بورس چیست و چگونه شروع کنیم را بخوانید. سودِ بورس از دو راه میآید:
- بالا رفتنِ قیمتِ سهم: شرکت بزرگتر و پرسودتر میشود و قیمتِ سهمش، اغلب همراه با تورم، بالا میرود.
- سود نقدی: شرکت هر سال بخشی از سودش را بینِ سهامداران تقسیم میکند.
برای همین است که سهام در بلندمدت معمولاً بهتر از سپرده با تورم کنار میآید. شرکتی که روغن یا فولاد میفروشد، با گران شدنِ روغن و فولاد، گرانتر هم میفروشد. ولی سپردهٔ بانکی عددی ثابت است.
روی دیگرِ سکه: بورس میتواند سخت بترساند
بورس سودِ تضمینشده ندارد. دو خاطرهٔ نزدیک این را خوب نشان میدهد:
- ۱۳۹۹: شاخص کل در مرداد به حدودِ ۲ میلیون واحد رسید و در ماههای بعد نزدیک به نصف ریخت. شاخص کل یعنی عددی که حالِ کلِ بازار را نشان میدهد. خیلیها که با پولِ اجاره یا وام آمده بودند، با ضرر مجبور به فروش شدند.
- بهار ۱۴۰۵: بازار به خاطرِ شرایطِ جنگی حدودِ ۸۰ روز بسته ماند. در این مدت هیچکس نمیتوانست سهمش را بفروشد، حتی اگر به پولش نیاز داشت. بعد از بازگشایی، شاخص کل در نیمهٔ اولِ سال حدودِ ۹۳٪ بالا رفت؛ ولی فقط کسی از آن رشد سود برد که صبر کرده بود و به پولش نیاز نداشت.
به این دو خطر میگویند ریسک؛ یکی ریسکِ افتِ قیمت و دیگری ریسکِ نقدشوندگی، یعنی اینکه وقتی پول را لازم دارید، نتوانید بهموقع نقدش کنید. روندِ بلندمدتِ بازار را در صفحهٔ شاخص کل بورس امروز با نمودار ببینید. پس بورس جای پولی است که چند سال صبر را تاب میآورد.
مقایسهٔ ۱۵ ساله: اگر ۱۳۸۸ پولمان را بانک گذاشته بودیم
عددِ یک سال گاهی گول میزند. برای همین من در دورهٔ طلا یک مقایسهٔ ۱۵ ساله حساب کردهام: اگر کسی سالِ ۱۳۸۸، ۲۰۰ میلیون تومان در هر بازار گذاشته بود، تا ۱۴۰۳ چه داشت؟ برای بانک فرض کردهام سپردهٔ یکساله با سود ۱۹ تا ۲۲ درصد، که سودش هر سال دوباره سپرده شده و هیچ برداشتی نشده است.
| بازار | ارزش در ۱۴۰۳ | چند برابر شد؟ |
|---|---|---|
| سپردهٔ یکسالهٔ بانکی (با سودِ مرکب) | حدودِ ۳٫۲ میلیارد تومان | حدودِ ۱۶ برابر |
| ملک (میانگینِ متریِ تهران) | حدودِ ۱۰ میلیارد تومان | حدودِ ۵۰ برابر |
| دلار | حدودِ ۱۲ میلیارد تومان | حدودِ ۶۰ برابر |
| طلا | حدودِ ۳۰ میلیارد تومان | حدودِ ۱۵۰ برابر |
| بورس (شاخص کل، با ریزشِ ۹۹) | حدودِ ۵۵ میلیارد تومان | حدودِ ۲۷۵ برابر |
فاصله تکاندهنده است: پولِ بانک ۱۶ برابر شد و پولِ بورس حدودِ ۲۷۵ برابر. ولی سه نکته را با آن بخوانید. اول، این عدد شاخص کل است؛ یعنی اگر پول بینِ همهٔ سهمها پخش شده بود. کسی که سهمِ بد انتخاب کرده، خیلی کمتر گرفته است. دوم، این ۱۵ سال افتهای سنگین هم داشت و فقط کسی به این عدد رسید که نفروخت. سوم، گذشته تضمینِ آینده نیست. من همین مقایسه را با جزئیاتِ ملک و اجاره در دورهٔ صفر تا صد سرمایهگذاری در طلا قدمبهقدم نشان دادهام.
پس درسِ اصلیِ این جدول «همهچیز را بیاورید بورس» نیست. این است: پولی که سالها بیحرکت در بانک بماند، از تورم عقب میافتد.
مقایسهٔ سپرده بانکی، صندوق درآمد ثابت و بورس در یک نگاه
بینِ بانک و بورس یک راهِ میانه هم هست که خیلیها نمیشناسند: صندوق درآمد ثابت. این جدول سه گزینه را از نگاهِ یک پساندازکنندهٔ معمولی کنارِ هم میگذارد:
| ویژگی | سپردهٔ بانکی | صندوق درآمد ثابت | سهام و صندوق سهامی |
|---|---|---|---|
| سود | ثابت؛ یکساله حدودِ ۲۰٫۵٪ | تقریباً ثابت؛ بازدهِ گزارششده در شهریور ۱۴۰۵ حدودِ ۳۵ تا ۴۰٪ | نامعلوم؛ میتواند خیلی بیشتر یا منفی باشد |
| خطرِ کم شدنِ اصلِ پول | تقریباً هیچ (در بانکِ مجاز) | بسیار کم | زیاد؛ افتِ ۳۰ تا ۵۰ درصدی هم دیده شده |
| جبرانِ تورم | در سالهای اخیر نه | بهتر از بانک، ولی اغلب کامل نه | در بلندمدت شانسِ بیشتری دارد |
| نقد کردن | کوتاهمدت فوری؛ یکساله با جریمهٔ سود | معمولاً یکی دو روزِ کاری | در روزهای عادی سریع؛ گاهی صف فروش یا تعطیلیِ بازار |
| مالیات بر سود | برای اشخاص حقیقی فعلاً معاف | معاف | نیم درصد از مبلغِ فروش، موقعِ فروش |
| زحمت و دانش لازم | تقریباً هیچ | کم؛ کد بورسی یا اپِ صندوق | زیاد، مگر از راهِ صندوق |
| مناسبِ چه پولی؟ | خرجِ نزدیک و پولِ اضطراری | پولِ تا یکی دو سال و درآمدِ ماهانه | پولِ بلندمدت، پنج سال و بیشتر |
اگر فقط یک خط از این جدول یادتان بماند، ردیفِ آخر باشد. هیچکدام از این سه «بهترین» نیست؛ هر کدام برای یک نوع پول ساخته شده است.
صندوق درآمد ثابت از سپرده بانکی بهتر است؟
برای بیشترِ مردم، بله. صندوق درآمد ثابت پولِ هزاران نفر را جمع میکند و بیشترش را در سپردههای بانکی با نرخِ بهتر و اوراقِ دولتی میگذارد. شما واحدِ صندوق میخرید و سهمی از این سود به شما میرسد. صندوق زیرِ نظرِ سازمان بورس است و داراییاش نزدِ امین نگه داشته میشود.
چرا بیشتر از بانک میدهد؟ چون اوراقِ دولتی امروز بازدهِ خیلی بالاتری از سپرده دارند. مثلاً میانگینِ بازدهِ اوراق خزانه اسلامی (اخزا) تا سررسید، در شهریور ۱۴۰۵ حدودِ ۴۱٪ گزارش شد. اخزا یعنی اوراقی که دولت با آن قرض میگیرد و سرِ موعد پس میدهد. چند مزیتِ دیگر هم دارد:
- سودش معمولاً روزشمار است؛ یعنی برای همان روزهایی که پولتان آنجا بوده سود میگیرید، بیجریمه.
- بیشترشان هر ماه یا هر سه ماه سود واریز میکنند؛ برای کسی که درآمدِ ماهانه میخواهد مناسب است.
- سودِ صندوق مالیات ندارد.
با همان مثالِ قبلی: ۱۰۰ میلیون تومان با بازدهِ فرضیِ ۳۸٪ یک سال بعد حدودِ ۱۳۸ میلیون میشود. این هم به ۱۷۳٫۶ میلیونِ تورم نمیرسد، ولی بهجای یکسوم، حدودِ یکپنجمِ قدرتِ خرید از دست رفته است. عددِ بازده مثال است و صندوقها با هم فرق دارند.
صادقانه بگویم، صندوق درآمد ثابت «سپرده» نیست و سودش را بانک تضمین نکرده است. قیمتِ واحد ممکن است چند روز کمی پایین بیاید. صندوقِ بزرگ و قدیمی را انتخاب کنید و بازدهِ چند سالِ گذشتهاش را ببینید، نه فقط تبلیغِ این ماه را. پس اگر پولی را برای یکی دو سال کنار گذاشتهاید، صندوق درآمد ثابت معمولاً جای بهتری از سپردهٔ یکساله است.
سپرده بانکی یا بورس: کدام برای شما مناسبتر است؟
بهجای اینکه بپرسید کدام بهتر است، از خودتان بپرسید این پول کِی لازم میشود. چند حالتِ آشنا:
- پولِ اجارهٔ سالِ بعد، قسطِ نزدیک یا جهیزیهٔ امسال: بورس نه. این پول جایش سپردهٔ کوتاهمدت یا صندوق درآمد ثابت است. اگر بورس همان ماهی بریزد که پول را لازم دارید، چارهای جز فروش با ضرر ندارید.
- بازنشستهای که هر ماه کمکخرج میخواهد: بخشِ اصلی در صندوق درآمد ثابت با سودِ ماهانه، بخشِ کوچکتری در سهام برای اینکه پول کاملاً از تورم عقب نماند.
- کارمندی که هر ماه کمی پسانداز میکند و ده سال افق دارد: سهمِ بیشتری در بورس، ترجیحاً از راهِ صندوق سرمایهگذاری در سهام و خریدِ ماهانه. خریدِ ماهانه یعنی در گرانی و ارزانی هر دو میخرید و میانگین میگیرید.
- کسی که شب با افتِ ۲۰ درصدی خوابش نمیبرد: سهمِ بورس را کم نگه دارد. آرامشِ شما هم بخشی از سود است.
برای ورود به بورس، چه برای سهم و چه برای صندوقهایی که در بورس معامله میشوند، اول باید کد بورسی بگیرید. صندوقهایی را که در بورس معامله نمیشوند، معمولاً از سایت یا اپِ خودِ صندوق هم میشود خرید.
ترکیب مناسب سپرده و سهام چیست؟
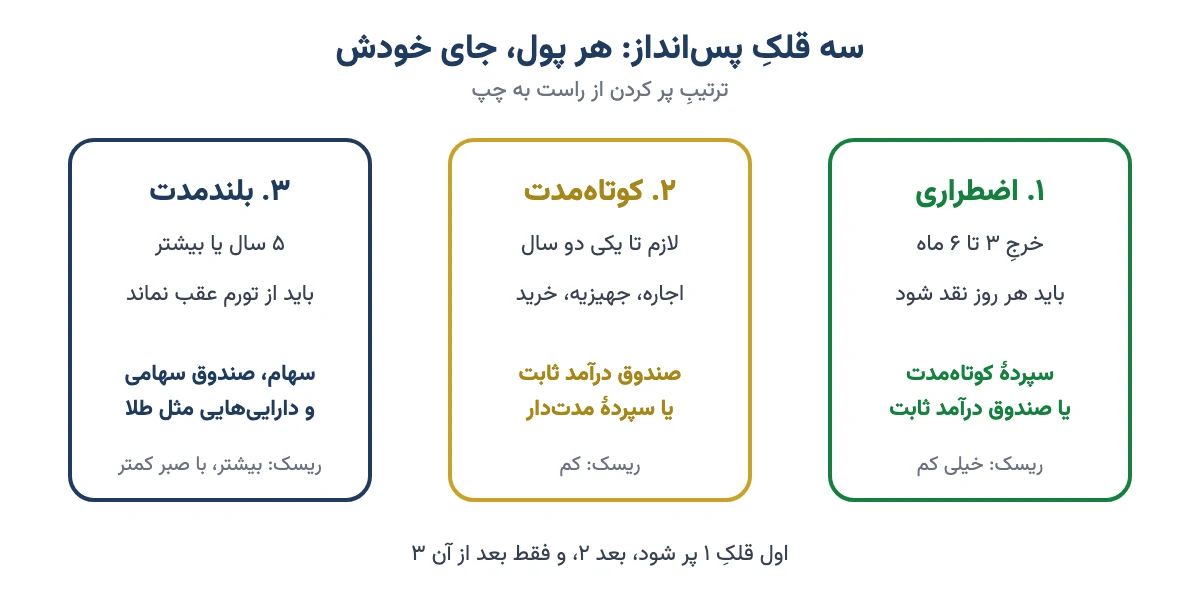
هیچ نسخهٔ یکسانی برای همه نیست، ولی یک روشِ سهقدمی دارم که برای بیشترِ خانوادهها جواب میدهد. پسانداز را مثلِ سه قلک ببینید:
- قلکِ اضطراری: خرجِ ۳ تا ۶ ماهِ زندگی. برای بیماری، بیکاری یا تعمیرِ ناگهانی. جایش سپردهٔ کوتاهمدت یا صندوق درآمد ثابت است که هر روز نقد شود.
- قلکِ کوتاهمدت: پولی که تا یکی دو سال برایش برنامه دارید. جایش صندوق درآمد ثابت یا سپردهٔ مدتدار، به اندازهٔ همان مدت.
- قلکِ بلندمدت: هر چه میماند و پنج سال یا بیشتر به آن نیاز ندارید. این قلک جای سهام، صندوق سهامی و داراییهایی مثل طلاست.
یک مثالِ عددی (فرضی): خانوادهای ۵۰۰ میلیون تومان پسانداز دارد و خرجِ ماهانهاش ۲۵ میلیون است. شش ماه خرج میشود ۱۵۰ میلیون؛ این قلکِ اضطراری است. سالِ دیگر هم ۱۵۰ میلیون برای جهیزیه لازم دارند؛ این قلکِ کوتاهمدت است. ۲۰۰ میلیونِ باقیمانده میتواند قلکِ بلندمدت باشد و کمکم، در چند ماه، واردِ بورس شود.
یک قاعدهٔ سرانگشتیِ معروف هم هست: «۱۰۰ منهای سن». یعنی یک آدمِ ۴۰ ساله حدودِ ۶۰ درصدِ پولِ بلندمدتش را در سهام بگذارد و یک آدمِ ۶۵ ساله حدودِ ۳۵ درصد. این قاعده را نقطهٔ شروع بدانید، نه حکم. اگر میخواهید سبدتان را دقیقتر بچینید، مقالهٔ پرتفوی یا سبد سرمایهگذاری چیست را ببینید.
پس ترتیب مهم است: اول قلکِ اضطراری پر شود، بعد کوتاهمدت، و فقط بعد از آن، بورس.
شش اشتباهِ رایج در انتخاب بین بانک و بورس
اینها اشتباههایی است که سالها بارها دیدهام. پیش از تصمیم، خودتان را با این فهرست چک کنید:
- مقایسهٔ سود با سود، نه با تورم. «بانک ۲۰ درصد میدهد» بهتنهایی معنا ندارد. همیشه بپرسید تورم چند است.
- آوردنِ پولِ اجاره و قسط به بورس. بورس جای پولی نیست که تاریخِ مصرف دارد.
- ورود با همهٔ پول، بعد از یک رشدِ بزرگ. بیشترِ ضررهای ۱۳۹۹ مالِ کسانی بود که بعد از ماهها رشد، یکجا وارد شدند. کمکم و در چند نوبت وارد شوید.
- ورود با وام. قسطِ وام هر ماه میآید، چه بورس بالا برود چه پایین.
- شکستنِ سپردهٔ یکساله در ماهِ دهم. بخشِ بزرگی از سودتان را از دست میدهید. مدتِ سپرده را با برنامهتان جور کنید.
- دور ریختنِ کاملِ بانک. بعضیها از آن طرف میافتند و حتی پولِ اضطراری را هم بورس میآورند. بانک ابزارِ خوبی است، برای کارِ خودش.
سوالات متداول
سپرده بانکی بهتر است یا بورس؟
بستگی دارد پول را کی لازم دارید. پولی که تا یک سال لازم است جایش بانک یا صندوق درآمد ثابت است. پولی که پنج سال یا بیشتر کاری به آن ندارید، در بورس شانسِ بیشتری برای عقب نماندن از تورم دارد، با پذیرشِ نوسان.
صندوق درآمد ثابت از سپرده بانکی بهتر است؟
برای بیشترِ مردم بله. در شهریور ۱۴۰۵ بازدهِ گزارششدهٔ بسیاری از این صندوقها حدودِ ۳۵ تا ۴۰ درصد بود، در برابرِ حدودِ ۲۰٫۵ درصدِ سپردهٔ یکساله. سودش روزشمار است، مالیات ندارد و معمولاً یکی دو روزِ کاری نقد میشود، ولی سودش را بانک تضمین نکرده است.
سود بانکی تورم را جبران میکند؟
در سالهای اخیر نه. با سودِ حدودِ ۲۰٫۵ درصد و تورمِ سالانهٔ ۷۳٫۶ درصدِ شهریور ۱۴۰۵، کسی که یک سال پولش در بانک بوده حدودِ یکسومِ قدرتِ خریدش را از دست داده است، با اینکه عددِ حسابش بیشتر شده.
ترکیب مناسب سپرده و سهام چیست؟
اول خرجِ سه تا شش ماه را در سپردهٔ کوتاهمدت یا صندوق درآمد ثابت بگذارید. بعد پولی را که تا دو سال لازم دارید در صندوق درآمد ثابت. فقط پولِ بلندمدت را به سهام بسپارید؛ قاعدهٔ سرانگشتیِ صد منهای سن نقطهٔ شروعِ خوبی است.
سود ۱۰۰ میلیون تومان در بانک ماهانه چقدر است؟
با سودِ ۲۰٫۵ درصدِ سپردهٔ یکساله، سودِ سالانه حدودِ ۲۰ میلیون و ۵۰۰ هزار تومان است؛ یعنی ماهانه حدودِ یک میلیون و ۷۰۰ هزار تومان. در سپردهٔ کوتاهمدتِ پنج درصدی این عدد حدودِ ۴۲۰ هزار تومان در ماه است.
آیا ممکن است در بورس اصل پولم را از دست بدهم؟
بله، بخشی از آن را. در سالِ ۱۳۹۹ شاخص کل نزدیک به نصف ریخت و بعضی سهمها بیشتر. برای همین فقط پولی را به بورس بیاورید که سالها لازمش ندارید و با پخش کردن پول بینِ چند سهم یا صندوق، ریسک را کم کنید.
سود سپرده بانکی مالیات دارد؟
تا مهر ۱۴۰۵ سودِ سپردهٔ اشخاصِ حقیقی از مالیات معاف است. پیشنهادهایی برای گرفتنِ مالیات از این سود مطرح شده، ولی تا این تاریخ به اجرا نرسیده است. سودِ صندوقهای درآمد ثابت هم مالیات ندارد.
پول را چقدر باید در بورس نگه داشت؟
دستکم سه تا پنج سال. بورس در کوتاهمدت میتواند ماهها پایین بماند یا حتی تعطیل شود، مثلِ حدودِ ۸۰ روز در بهارِ ۱۴۰۵. هرچه افقِ شما بلندتر باشد، شانسِ عبور از این دورههای بد و رسیدن به سودِ بلندمدت بیشتر است.
جمعبندی: پولِ هر کار را جای خودش بگذارید
بحثِ سپرده بانکی یا بورس، دعوای دو تیم نیست. بانک برای امنیت و پولِ نزدیک است. صندوق درآمد ثابت برای پولِ کوتاهمدت و درآمدِ ماهانه، با سودِ بهتر از بانک. بورس برای پولِ بلندمدتی است که باید از تورم عقب نماند و صبر را تاب میآورد.
پس امشب یک کاغذ بردارید و سه ستون بکشید: پولِ اضطراری، پولِ یکی دو سالِ آینده، پولِ بلندمدت. هر ریالِ پساندازتان را در یکی از این سه ستون بنویسید. بعد از آن، انتخابِ جای هر پول خودش روشن میشود. تصمیمِ نهایی با خودتان.