
اوراق بانکی چیست؟ گواهی سپرده، گام، تسه و اوراق پذیرش بانکی به زبان ساده
فهرست مطالب۹ بخش
- اوراق بانکی چیست؟ تعریف به زبان ساده
- اوراق بهادار بانکی چیست و چه فرقی با سپردهی معمولی دارد؟
- انواع اوراق بانکی در ایران
- ۱. گواهی سپردهی بانکی
- ۲. اوراق گام
- ۳. اوراق مسکن (تسه)
- ۴. اوراق پذیرش بانکی
- ۵. اوراقی که بانکها برای تامین مالی منتشر میکنند
- مقایسهی اوراق بانکی در یک نگاه
- با هم حساب کنیم: سود گواهی سپرده و هزینهی بازخرید زودتر
- نکتههای مهم پیش از خرید اوراق بانکی
- سود اسمی با سود واقعی یکی نیست
- نقد شدن همیشه آسان نیست
- بانک هم ممکن است گرفتار شود
- چکلیست پیش از امضا
- اوراق بانکی بخریم یا صندوق درآمد ثابت؟
- سوالات متداول
- جمعبندی
اوراق بانکی یعنی برگههایی که یک بانک صادر میکند یا پرداختش را ضمانت میکند. کسی که این برگه را دارد، از بانک طلب دارد: اصل پول را در تاریخ معین پس میگیرد و سودش را هم میگیرد. در ایران مهمترین اوراق بانکی گواهی سپرده، اوراق گام و اوراق مسکن (تسه) هستند.
خیلیها این اسم را در اطلاعیهی بانک یا تابلوی شعبه میبینند: «فروش اوراق گواهی سپرده با سود ۲۰ درصد». بعد میپرسند: این با حساب سپرده چه فرقی دارد؟ امن است؟ اگر وسط کار پول لازم شد چه؟ بیایید قدمبهقدم جلو برویم.
اوراق بانکی چیست؟ تعریف به زبان ساده
بانک برای کارش پول لازم دارد. یک راهش این است که از مردم سپرده بگیرد. راه دیگرش این است که برگهای چاپ کند و بفروشد؛ برگهای که رویش نوشته «من این مبلغ را در فلان تاریخ، با این سود، پس میدهم».
یک تشبیه خانگی: فرض کنید به قصاب محل پول قرض دادهاید و او یک رسید امضاشده به شما داده است. اگر این رسید را بشود به همسایه فروخت، دیگر فقط یک قرض ساده نیست؛ یک «ورقهی بهادار» است. اوراق بانکی همین رسید است، فقط طرف حساب شما بانک است و همهچیز زیر نظر بانک مرکزی یا بورس.
پس سه چیز اوراق بانکی را میسازد: یک بانک که بدهکار یا ضامن است، یک تاریخ سررسید، و یک سود که از قبل معلوم است یا از تخفیف خرید به دست میآید.
اوراق بهادار بانکی چیست و چه فرقی با سپردهی معمولی دارد؟
«اوراق بهادار» یعنی سندی که یک حق مالی به شما میدهد و میشود آن را به نفر بعدی واگذار کرد. اگر این را تازه میشنوید، توضیح کاملش در اوراق بهادار به زبان ساده آمده است. اوراق بهادار بانکی همان اوراقی است که پشتش یک بانک ایستاده.
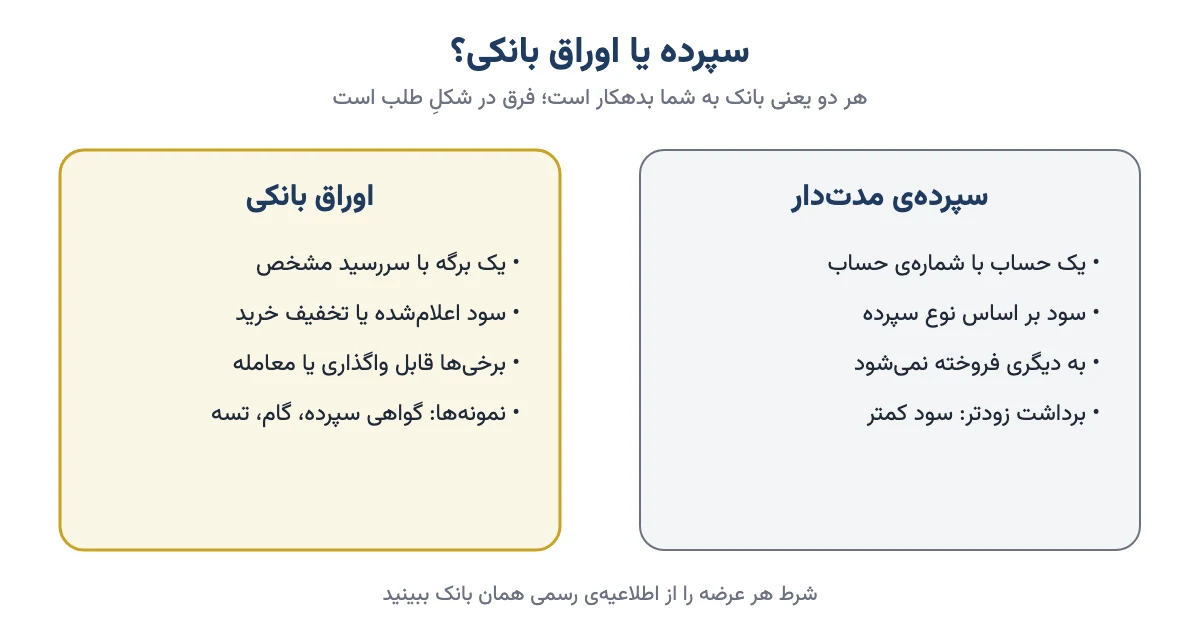
فرق اصلی با سپردهی مدتدار معمولی در سه نکته است:
- نرخ سود: بانکها معمولا گواهی سپرده را با سودی بالاتر از سپردهی کوتاهمدت عرضه میکنند، چون پول را برای مدت معین قفل میکنید.
- شکل حق شما: سپرده یک حساب است با شمارهی حساب. اوراق یک سند جداست با شمارهی سریال و سررسید مشخص.
- واگذاری: بعضی اوراق بانکی را میشود به دیگری فروخت یا در بورس معامله کرد؛ سپرده را نه.
پس اگر بخواهیم خیلی کوتاه بگوییم: سپرده یعنی پولتان در بانک است؛ اوراق بانکی یعنی یک برگهی طلب از بانک در دست شماست.
انواع اوراق بانکی در ایران
در بازار ایران چند برگه را زیر عنوان اوراق بانکی میشناسیم. هر کدام برای یک کار ساخته شدهاند و خریدارشان هم فرق میکند.
۱. گواهی سپردهی بانکی
این آشناترین نوع است. بانک با مجوز بانک مرکزی برگههایی میفروشد که معمولا یکسالهاند و سودشان ماهانه به حساب شما میآید. به آن «گواهی سپردهی ویژهی سرمایهگذاری عام» هم میگویند. «عام» یعنی همهی مردم میتوانند بخرند، نه فقط شرکتها.
در اطلاعیههای چند سال اخیر، نرخ این گواهیها چیزی بین ۱۶ تا ۲۳ درصد سالانه بوده و شرط خرید هم ایرانی بودن و بالای ۱۸ سال بودن. ولی نرخ هر بار با اطلاعیهی خود بانک تعیین میشود. پیش از خرید، نرخ و شرایط همان عرضه را از شعبه یا سایت رسمی بانک بپرسید.
یک نکته را کمتر کسی میپرسد: اگر پیش از سررسید پول لازم شد چه میشود؟ بیشتر بانکها بازخرید زودتر را میپذیرند، ولی با نرخ سود پایینتر. این نرخ را هم در همان اطلاعیه نوشتهاند. حتما بخوانیدش.
۲. اوراق گام
«گام» یعنی گواهی اعتبار مولد. بانک بهجای وام دادن به یک کارخانه، برگهای صادر میکند و ضمانت میکند که در تاریخ معین، بین یک تا دوازده ماه بعد، مبلغش را میپردازد. این برگه پیش از سررسید با تخفیف در بازار سرمایه خرید و فروش میشود.
سود خریدار از همین تخفیف است: برگهای را که سر موعد ۱۰۰ میدهد، امروز ارزانتر میخرید. جزییات خرید و حساب سودش را در راهنمای اوراق گام نوشتهام.
۳. اوراق مسکن (تسه)
این یکی سود نقدی ندارد. هر برگه «حق استفاده از وام» بانک مسکن است. کسی که وام مسکن میخواهد، این برگهها را در فرابورس میخرد و به بانک میدهد. پس تسه بیشتر ابزار وام گرفتن است تا سرمایهگذاری. توضیح کاملش در اوراق بانک مسکن آمده است.
۴. اوراق پذیرش بانکی
اوراق پذیرش بانکی (در انگلیسی Banker's Acceptance) در بازارهای جهانی شناختهشده است. ماجرا از یک برات شروع میشود؛ یعنی دستوری که فروشنده مینویسد تا خریدار در تاریخ معین پولش را بدهد. وقتی بانک خریدار پای این برات مینویسد «پذیرفتم»، پرداخت آن را تعهد کرده است.
از آن لحظه برات به یک برگهی مطمین تبدیل میشود که میشود با تخفیف فروخت. این ابزار بیشتر در تجارت خارجی و میان شرکتها کاربرد دارد. در ایران نزدیکترین چیز به آن همان اوراق گام است: برگهای مدتدار که بانک پرداختش را ضمانت کرده است.
۵. اوراقی که بانکها برای تامین مالی منتشر میکنند
بانکها گاهی مثل هر شرکت دیگری صکوک یا اوراق بدهی منتشر میکنند تا پول بلندمدت جمع کنند. این اوراق با مجوز سازمان بورس در فرابورس عرضه میشوند و منطقشان همان اوراق بدهی است.
یک چیز را هم قاطی نکنید: اسناد خزانه (اخزا) اوراق بانکی نیستند. ناشرشان دولت است، هرچند بانکها از بزرگترین خریدارانشاناند.
مقایسهی اوراق بانکی در یک نگاه
برای اینکه تفاوتها جلوی چشمتان باشد، این جدول را ببینید:
| نوع برگه | ناشر یا ضامن | سود از کجا میآید | کجا خریده میشود | مناسب چه کسی |
|---|---|---|---|---|
| گواهی سپرده | بانک | سود ماهانه با نرخ اعلامشده | شعبه یا سایت بانک | پساندازکنندهای که پول را تا سررسید لازم ندارد |
| اوراق گام | بانک ضامن پرداخت | تخفیف خرید تا سررسید | بازار سرمایه، با کد بورسی | کسی که بازار اوراق را میشناسد |
| اوراق مسکن (تسه) | بانک مسکن | سود نقدی ندارد؛ حق وام است | فرابورس | متقاضی وام مسکن |
| اوراق پذیرش بانکی | بانک پذیرندهی برات | تخفیف تا سررسید | میان بانکها و شرکتها | بیشتر شرکتهای تجاری |
| صکوک بانکی | بانک ناشر | سود دورهای یا تخفیف | فرابورس | سرمایهگذار بازار سرمایه |
میبینید که برای یک آدم معمولی، بیشتر انتخاب میان گواهی سپرده و اوراق قابل معامله در بورس است. تسه هم فقط به کار کسی میآید که وام مسکن میخواهد.
با هم حساب کنیم: سود گواهی سپرده و هزینهی بازخرید زودتر
عددهای این بخش فقط مثالاند. نرخ واقعی را از اطلاعیهی بانک ببینید.
فرض کنیم ۱۰۰ میلیون تومان گواهی سپردهی یکساله با سود ۲۰ درصد خریدهاید.
- سود سالانه: ۱۰۰ میلیون × ۲۰٪ = ۲۰ میلیون تومان.
- سود هر ماه: ۲۰ میلیون ÷ ۱۲ = حدود یک میلیون و ۶۶۷ هزار تومان.
- سر سال: اصل ۱۰۰ میلیون برمیگردد و در کل ۲۰ میلیون سود گرفتهاید.
حالا فرض کنید ماه ششم برای جهیزیهی دخترتان پول لازم شد. اگر نرخ بازخرید زودتر ۱۴ درصد باشد، بانک سود این شش ماه را با ۱۴ درصد حساب میکند، نه ۲۰ درصد:
- سودی که باید میگرفتید: ۱۰۰ میلیون × ۱۴٪ × ۶ ÷ ۱۲ = ۷ میلیون تومان.
- سودی که تا امروز گرفتهاید: ۶ ماه × یک میلیون و ۶۶۷ هزار = حدود ۱۰ میلیون تومان.
- تفاوت: حدود ۳ میلیون تومان از اصل پولتان کم میشود و بهجای ۱۰۰ میلیون، حدود ۹۷ میلیون پس میگیرید.
یعنی یک تصمیم عجولانه حدود ۳ درصد از اصل پول را برد. پس گواهی سپرده را فقط با پولی بخرید که تا سررسید به آن دست نمیزنید. برای مقایسه با سپردههای دیگر، ماشینحساب سود بانکی را هم ببینید.
نکتههای مهم پیش از خرید اوراق بانکی
اوراق بانکی کمریسکتر از سهاماند، ولی بیریسک نیستند. این چند نکته را جدی بگیرید.
سود اسمی با سود واقعی یکی نیست
اگر سود برگه ۲۰ درصد باشد و تورم ۴۰ درصد، قدرت خرید پولتان کم شده است. یعنی با سود یک سال، کمتر از پارسال نان و گوشت میخرید. آیا پولتان واقعا زیاد شد؟ نه. برای همین فهمیدن نرخ بهره و رابطهاش با تورم مهم است.
نقد شدن همیشه آسان نیست
گواهی سپرده را فقط خود بانک بازخرید میکند، آن هم با سود کمتر. اوراقی که در بورس معامله میشوند هم گاهی خریدار کم دارند و باید ارزانتر بفروشید.
بانک هم ممکن است گرفتار شود
ضامن همهی این برگهها یک بانک است. اگر بانکی وضع مالی بدی داشته باشد، پرداخت ممکن است عقب بیفتد. به این خطر ریسک اعتباری میگویند. فقط از بانکها و موسسههایی بخرید که مجوز بانک مرکزی دارند.
چکلیست پیش از امضا
- نرخ سود اعلامشده و «علیالحساب» بودن یا نبودن آن را بپرسید.
- تاریخ سررسید و نرخ بازخرید پیش از سررسید را بنویسید.
- بپرسید سود ماهانه است یا سر سررسید.
- بپرسید برگه با نام است یا بینام، و میشود آن را به دیگری واگذار کرد یا نه.
- مجوز بانک مرکزی برای همین عرضه را ببینید.
- رسید یا سند برگه را نگه دارید و گم نکنید.
اوراق بانکی بخریم یا صندوق درآمد ثابت؟
این پرسش را زیاد میشنوم. صندوق درآمد ثابت خودش بخشی از پولش را در سپرده و گواهی سپردهی بانکی و اوراق بدهی میگذارد. فرقش این است که هر روز کاری میتوانید واحدهایتان را بفروشید و جریمهی بازخرید ندارید.
در عوض گواهی سپرده نرخ مشخص و ثابتی دارد و با بالا و پایین شدن بازار عوض نمیشود. هر دو طرف منطق خودشان را دارند. اگر سررسیدتان معلوم است، گواهی سپرده سادهتر است. اگر ممکن است وسط کار پول لازم شود، صندوق انعطاف بیشتری دارد. تصمیم نهایی با خودتان است.
اگر هم میخواهید ببینید این اوراق در برابر بورس چه جایی دارند، مقایسهی سپردهی بانکی یا بورس را بخوانید.
سوالات متداول
اوراق بانکی چیست؟
اوراق بانکی برگههایی است که بانک صادر یا ضمانت میکند و دارندهاش در تاریخ معین اصل پول و سود را از بانک طلب دارد. در ایران مهمترینشان گواهی سپرده، اوراق گام و اوراق مسکن هستند.
اوراق بهادار بانکی چیست؟
اوراق بهادار بانکی سندی است که یک حق مالی بر یک بانک میدهد و میشود آن را به دیگری واگذار کرد. گواهی سپردهی بینام، اوراق گام و صکوکی که بانکها منتشر میکنند از این دستهاند.
اوراق پذیرش بانکی چیست؟
اوراق پذیرش بانکی براتی است که بانک پرداخت آن را در تاریخ معین پذیرفته و تعهد کرده است. برای همین با تخفیف خرید و فروش میشود. در ایران نزدیکترین ابزار به آن اوراق گام است.
فرق گواهی سپرده با سپردهی مدتدار چیست؟
هر دو پول را برای مدتی نزد بانک نگه میدارند. ولی گواهی سپرده یک برگهی جدا با سررسید و نرخ مشخص است که معمولا سود بیشتری دارد و بازخرید زودترش با نرخ کمتر حساب میشود.
آیا خرید اوراق بانکی ریسک دارد؟
ریسکش از سهام کمتر است ولی صفر نیست. تورم میتواند سود واقعی را منفی کند، نقد کردن پیش از سررسید هزینه دارد و اگر بانک ضامن گرفتار شود، پرداخت ممکن است عقب بیفتد.
اگر گواهی سپرده را پیش از سررسید بفروشم چه میشود؟
بانک معمولا آن را بازخرید میکند، ولی سود دورهای که نگه داشتهاید را با نرخ پایینتر حساب میکند. اگر سود بیشتری گرفته باشید، تفاوتش از اصل پول کم میشود. نرخ بازخرید در اطلاعیهی هر عرضه آمده است.
اوراق گام را از کجا بخریم؟
اوراق گام در بازار سرمایه معامله میشود و برای خریدش کد بورسی و حساب در یک کارگزاری لازم است. آن را با تخفیف میخرید و سر سررسید مبلغ اسمی را میگیرید.
اسناد خزانه اسلامی جزو اوراق بانکی است؟
نه. ناشر اسناد خزانه اسلامی یا اخزا دولت است، نه بانک. بانکها فقط از خریداران بزرگ این اوراق هستند و در بازار بین بانکی هم با آن کار میکنند.
جمعبندی
اوراق بانکی در اصل یک چیز ساده است: برگهای که میگوید بانک به شما بدهکار است. گواهی سپرده برای پساندازکننده است، گام برای کسی که بازار اوراق را میشناسد و تسه برای کسی که وام مسکن میخواهد.
پس دفعهی بعد که اطلاعیهی فروش اوراق بانکی دیدید، پیش از امضا سه چیز را بپرسید: نرخ سود، تاریخ سررسید و نرخ بازخرید زودتر. اگر هر سه را دانستید و پولتان تا سررسید لازم نمیشود، آن وقت با خیال راحت تصمیم بگیرید.