
سرمایه در گردش چیست؟ فرمول، محاسبه و مثال عددی به زبان ساده

فهرست مطالب۱۳ بخش
- سرمایه در گردش چیست؟ تعریف به زبان ساده
- سرمایه در گردش ناخالص و خالص؛ فرقشان چیست؟
- فرمول سرمایه در گردش
- محاسبه سرمایه در گردش با مثال عددی
- مثال اول: مغازهٔ لوازمالتحریرِ محل
- مثال دوم: یک شرکتِ فرضی در بورس
- مثال واقعی: سرمایه در گردش فملی در سال ۱۳۹۸
- نسبت سرمایه در گردش چیست و چطور تفسیرش کنیم؟
- سرمایه در گردش منفی یعنی چه؟ همیشه بد است؟
- چرا سرمایه در گردش مثبت مهم است؟
- چرخه تبدیل وجه نقد؛ سرمایه در گردش چند روز در راه است؟
- سرمایه در گردش و تورم؛ نکتهای که در ایران مهمتر است
- تغییر سرمایه در گردش در صورت جریان وجوه نقد
- سرمایه در گردش شرکتهای بورسی را از کجا پیدا کنیم؟
- بررسی موردی: روند سرمایه در گردش فولاد خوزستان
- اشتباههای رایج در محاسبه و تفسیر سرمایه در گردش
- چکلیست: پیش از خرید سهم، سرمایه در گردشش را اینطور بسنجید
- سوالات متداول
- جمعبندی
سرمایه در گردش یعنی پولی که یک شرکت یا کسبوکار برای چرخاندنِ کارِ روزمرهاش در دست دارد. فرمولش ساده است: داراییهای جاری منهای بدهیهای جاری. اگر این عدد مثبت باشد، شرکت میتواند بدهیهای یک سالِ آیندهاش را با داراییهای زودنقدشونده بپردازد. اگر منفی باشد، باید دنبالِ وام یا پولِ تازه برود.
فرض کنید فروشگاهی کالایی را که ۳۰ میلیون تومان قیمت داشته، چند روز با تخفیف ۲۵ میلیون تومان میفروشد. آیا میتوانید همین هفته این پول را جور کنید؟ اگر پولِ نقد ندارید، چیزی دارید که زود بفروشید و نقد کنید؟ جوابِ همین پرسش، سرمایه در گردشِ شماست. برای شرکتها هم دقیقاً همین است، فقط عددها بزرگترند.
سرمایه در گردش (به انگلیسی Working Capital) یکی از اولین عددهایی است که در تحلیل بنیادی سهام نگاه میکنیم. در این راهنما فرمول را یاد میگیریم، با مثالِ عددی حسابش میکنیم و میبینیم سرمایه در گردشِ منفی کِی خطرناک است و کِی نه.
سرمایه در گردش چیست؟ تعریف به زبان ساده
یک خانواده را در نظر بگیرید. پولِ توی حساب، حقوقی که آخرِ ماه میرسد و طلبی که از فامیل دارند، چیزهایی است که زود به پول تبدیل میشود. در مقابل، اجارهٔ ماهِ بعد، قسطِ وام و قبضِ برق را باید بهزودی بپردازند. فاصلهٔ این دو ستون، سرمایه در گردشِ آن خانواده است.
در شرکت هم همین دو ستون را داریم و هر دو در ترازنامه (که حالا به آن «صورت وضعیت مالی» میگویند) آمدهاند:
- دارایی جاری یعنی داراییای که انتظار میرود ظرفِ یک سال، یا یک چرخهٔ عملیات (هر کدام طولانیتر باشد)، به پولِ نقد تبدیل شود. مثل موجودیِ نقد، سپردهٔ کوتاهمدت، سهامی که برای فروش نگه داشته شده، حسابهای دریافتنی (طلب از مشتری) و موجودی کالا.
- بدهی جاری یعنی بدهیای که باید در همین مدت پرداخت شود. مثل طلبِ تأمینکننده (حسابهای پرداختنی)، وامِ کوتاهمدتِ بانکی، مالیاتِ پرداختنی، سودِ سهامِ اعلامشده و پیشدریافت از مشتری.
چرا زمین و ساختمان و ماشینآلات در این حساب نمیآیند؟ چون زود نقد نمیشوند. فرض کنید برای پرداختِ قسطِ ماهِ بعد بخواهید زمینی را بفروشید. ممکن است ماهها مشتری پیدا نشود. برای همین فقط داراییها و بدهیهایی را حساب میکنیم که در کوتاهمدت جابهجا میشوند. پس سرمایه در گردش در واقع آزمونِ نقدشوندگی است: آیا شرکت پولِ کافی برای یک سالِ پیشِ رو دارد یا نه؟
سرمایه در گردش ناخالص و خالص؛ فرقشان چیست؟
این دو اصطلاح گاهی قاطی میشوند. سرمایه در گردش ناخالص یعنی کلِ داراییهای جاری، بدونِ کم کردنِ بدهیها. خالص سرمایه در گردش (Net Working Capital) یعنی دارایی جاری منهای بدهی جاری. در تحلیلِ سهام و در بیشترِ متنها، وقتی میگویند «سرمایه در گردش»، منظورشان همین رقمِ خالص است. در این مقاله هم هر جا «سرمایه در گردش» گفتیم، منظور خالصِ آن است.
فرمول سرمایه در گردش
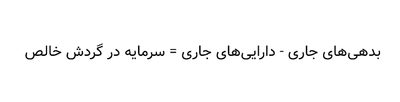
فرمول سرمایه در گردش یک تفریقِ ساده است:
سرمایه در گردش = داراییهای جاری − بدهیهای جاری
هر دو عدد را از ترازنامهٔ شرکت برمیداریم. در ترازنامهٔ شرکتهای ایرانی، زیرِ بخشِ داراییها سطری به نامِ «جمع داراییهای جاری» و زیرِ بخشِ بدهیها سطری به نامِ «جمع بدهیهای جاری» هست. کافی است دومی را از اولی کم کنید.
یک مشکل کوچک هست: عددِ مطلق برای مقایسه خوب نیست. ۴۰ میلیارد تومان سرمایه در گردش برای یک شرکتِ کوچک خیلی است و برای یک پالایشگاه هیچ. برای همین کنارِ تفریق، یک تقسیم هم انجام میدهیم که پایینتر به آن میرسیم.
محاسبه سرمایه در گردش با مثال عددی
بیایید با هم حساب کنیم. اول یک مثالِ کوچک از زندگی، بعد یک شرکت.
مثال اول: مغازهٔ لوازمالتحریرِ محل
آقای رضایی مغازهٔ لوازمالتحریر دارد. نزدیکِ مهر است و این عددها را دارد (همه مثالاند):
- پولِ نقد در حساب: ۸۰ میلیون تومان
- طلب از دو مدرسه که نسیه خرید کردهاند: ۴۰ میلیون تومان
- جنسِ توی قفسه و انبار: ۱۸۰ میلیون تومان
- بدهی به پخشکننده که چکش ماهِ بعد سررسید میشود: ۱۵۰ میلیون تومان
- اجاره و حقوقِ شاگرد برای ماهِ آینده: ۵۰ میلیون تومان
دارایی جاریِ او ۸۰ + ۴۰ + ۱۸۰ = ۳۰۰ میلیون تومان است. بدهی جاریاش ۱۵۰ + ۵۰ = ۲۰۰ میلیون تومان. پس سرمایه در گردشش ۳۰۰ − ۲۰۰ = ۱۰۰ میلیون تومان است. مثبت است و خوب.
ولی دقت کنید: ۱۸۰ میلیون از داراییاش جنسِ توی قفسه است. اگر مهر کساد باشد و جنس فروش نرود، پولِ نقد و طلبش روی هم ۱۲۰ میلیون است و چکِ ۱۵۰ میلیونی را نمیتواند پاس کند. این همان نکتهای است که عددِ سرمایه در گردش بهتنهایی نشان نمیدهد. حواسمان باشد که کیفیتِ دارایی جاری هم مهم است، نه فقط اندازهاش.
مثال دوم: یک شرکتِ فرضی در بورس
حالا ترازنامهٔ یک شرکتِ فرضی را ببینیم. ارقام را برای راحتی به تومان تبدیل کردهام (صورتهای مالیِ شرکتهای ایرانی معمولاً به میلیون ریال است).
| داراییهای جاری | مبلغ | بدهیهای جاری | مبلغ |
|---|---|---|---|
| موجودی نقد | ۲۰ | حسابها و اسناد پرداختنی | ۳۵ |
| حسابها و اسناد دریافتنی | ۳۰ | تسهیلات مالی کوتاهمدت | ۲۰ |
| موجودی مواد و کالا | ۵۰ | مالیات پرداختنی | ۵ |
| جمع دارایی جاری | ۱۰۰ | جمع بدهی جاری | ۶۰ |
حساب ساده است:
- سرمایه در گردش = ۱۰۰ − ۶۰ = ۴۰ میلیارد تومان. مثبت است؛ یعنی داراییهای جاری بدهیهای کوتاهمدت را پوشش میدهند و ۴۰ میلیارد هم اضافه میماند.
- نسبت سرمایه در گردش = ۱۰۰ ÷ ۶۰ ≈ ۱٫۶۷. یعنی به ازای هر ۱ تومان بدهی جاری، حدودِ ۱٫۶۷ تومان دارایی جاری هست.
- حالا موجودی کالا را کنار بگذاریم، چون دیرتر از بقیه نقد میشود: (۱۰۰ − ۵۰) ÷ ۶۰ ≈ ۰٫۸۳. این عدد کمتر از ۱ است. یعنی اگر فروش ناگهان بخوابد، این شرکت برای پرداختِ بدهیهایش به فروشِ انبارش وابسته است.
پس سرمایه در گردشِ مثبت خبرِ خوبی است، ولی همیشه بپرسید این دارایی جاری از چه ساخته شده: پولِ نقد، طلب یا جنسِ انبار؟
مثال واقعی: سرمایه در گردش فملی در سال ۱۳۹۸
در صورت وضعیت مالیِ تلفیقیِ شرکت ملی صنایع مس ایران (نماد فملی) برای سالِ منتهی به ۲۹ اسفند ۱۳۹۸ این دو عدد آمده بود:
- جمع دارایی جاری: ۱۹۱٬۵۷۱٬۶۲۵ میلیون ریال
- جمع بدهی جاری: ۸۳٬۸۱۰٬۹۴۱ میلیون ریال
تفریقشان ۱۰۷٬۷۶۰٬۶۸۴ میلیون ریال میشود؛ یعنی حدودِ ۱۰٫۸ هزار میلیارد تومان (۱۰٫۸ همت). اگر بخواهیم ملموسترش کنیم، این شرکت در پایانِ آن سال، پس از کنار گذاشتنِ پولِ همهٔ بدهیهای یک سالِ آیندهاش، هنوز حدودِ ۱۱ هزار میلیارد تومان دارایی زودنقدشونده داشت. این عدد مالِ آن سال است؛ برای عددِ امروز باید صورتهای مالیِ تازه را ببینید.
نسبت سرمایه در گردش چیست و چطور تفسیرش کنیم؟
وقتی از «نسبت سرمایه در گردش» (Working Capital Ratio) حرف میزنند، معمولاً منظورشان تقسیمِ دارایی جاری بر بدهی جاری است. به همین تقسیم، «نسبت جاری» هم میگویند:
نسبت سرمایه در گردش = داراییهای جاری ÷ بدهیهای جاری
اگر موجودی کالا را از صورت کم کنیم، به «نسبت آنی» میرسیم که سختگیرانهتر است. این دو نسبت و بقیهٔ نسبتهای این خانواده را در مقالهٔ نسبتهای نقدشوندگی مفصل توضیح دادهایم. اینجا فقط جدولِ تفسیرِ کلی را میآورم:
| نسبت | سرمایه در گردش | برداشتِ کلی |
|---|---|---|
| کمتر از ۱ | منفی | بدهی کوتاهمدت از دارایی زودنقدشونده بیشتر است؛ شرکت شاید برای پرداختها به وام یا پولِ تازه نیاز پیدا کند. |
| حدودِ ۱ تا ۲ | مثبت و متعادل | معمولاً وضعیتِ سالم و متعادل به حساب میآید. |
| خیلی بالاتر از ۲ | مثبت و بزرگ | نقدشوندگی بالاست، ولی شاید پولِ نقد یا جنسِ انبار بیاستفاده مانده باشد. |
این بازهها قاعدهٔ کلیاند، نه قانون. عددِ مناسب به صنعت بستگی دارد. پس نسبتِ هر شرکت را با شرکتهای همصنعتش و با روندِ چند سالِ خودش مقایسه کنید، نه با یک عددِ ثابت.
سرمایه در گردش منفی یعنی چه؟ همیشه بد است؟
سرمایه در گردش منفی یعنی بدهیهای جاریِ شرکت از داراییهای جاریاش بیشتر است. به زبانِ خانواده: قسط و اجاره و قبضِ ماههای آینده از پول و طلبی که دارید بیشتر است. ظاهرش ترسناک است. ولی جوابِ «همیشه بد است؟» نه است. باید ببینیم منفی بودن از کجا آمده.
حالتِ نگرانکننده: شرکت زیان میدهد، فروشش پایین آمده، و برای پرداختِ حقوق و طلبِ تأمینکنندهها پشتِ سرِ هم وامِ کوتاهمدت میگیرد. اینجا سرمایه در گردشِ منفی نشانهٔ کمآوردنِ پول است. اگر ادامه پیدا کند، شرکت ممکن است نتواند تعهداتش را بدهد و حتی به ورشکستگی نزدیک شود.
حالتِ بیخطر یا حتی خوب: بعضی کسبوکارها پول را زودتر از مشتری میگیرند و دیرتر به فروشنده میدهند. یک رستورانِ پرمشتری یا یک فروشگاهِ زنجیرهای را تصور کنید. مشتری همان لحظه نقد پول میدهد، ولی پخشکننده جنس را با چکِ دوماهه تحویل داده است. جنس هم چند روزه از قفسه میرود. این شرکت عملاً با پولِ تأمینکننده کار میکند و سرمایه در گردشش منفی است، بیآنکه مشکلی داشته باشد.
شرکتهایی هم هستند که پیشدریافتِ زیادی از مشتری میگیرند، مثلاً با پیشفروشِ محصول. این پیشدریافت در ترازنامه بدهی جاری حساب میشود و سرمایه در گردش را منفی نشان میدهد. اینجا باید دید آیا شرکت میتواند محصول را سرِ وقت و بدونِ زیان تحویل بدهد یا نه.
| نشانه | منفیِ نگرانکننده | منفیِ بیخطر |
|---|---|---|
| سودآوری | زیانده یا سودِ رو به کاهش | سودده و پایدار |
| علتِ بالا بودنِ بدهی جاری | وامهای کوتاهمدتِ پشتِ سرِ هم | طلبِ تأمینکننده یا پیشدریافت از مشتری |
| سرعتِ فروش و وصول | جنس در انبار میماند، طلبها دیر وصول میشود | فروشِ نقدی و گردشِ سریعِ جنس |
| جریان نقد عملیاتی | منفی | مثبت |
| روندِ چند ساله | هر سال منفیتر میشود | ثابت و قابلِ پیشبینی |
پس وقتی سرمایه در گردشِ منفی دیدید، نترسید و فوری حکم ندهید. اول سراغِ صورت سود و زیان و جریانِ نقدِ شرکت بروید و ببینید پول از کجا میآید و کجا میرود.
چرا سرمایه در گردش مثبت مهم است؟
فرض کنید صاحبِ کارخانهای هستید و بخشِ بزرگی از جنستان را نسیه فروختهاید. سررسید رسیده، ولی مشتری پول نداده است. همین روزها هم باید حقوقِ کارگرها را بدهید و چکِ تأمینکنندهٔ مواد اولیه را پاس کنید. شاید حقوق را بشود چند روز عقب انداخت، ولی چکِ برگشتی آبروی شرکت را میبرد. سرمایه در گردشِ مثبت همان پولِ کنارگذاشته برای چنین روزهایی است.
بعضی شرکتها هم فصلی کار میکنند. فروشِ یک تولیدکنندهٔ کولر در تابستان بالاست و در زمستان کم. سرمایه در گردشِ مثبت به سهامدار خیالِ راحت میدهد که در ماههای کمفروش، کارِ شرکت نمیخوابد. فایدهٔ دیگرش این است که اگر فرصتِ خوبی پیش بیاید، مثل خریدِ ارزانِ مواد اولیه، شرکت پولش را دارد. درست مثلِ همان تخفیفِ اولِ مقاله.
ولی زیادی هم خوب نیست. سرمایه در گردشِ خیلی بزرگ گاهی یعنی مدیریت پول را در حساب خوابانده، یا انبار پر از جنسی است که فروش نمیرود، یا طلبها وصول نمیشوند. پولِ خوابیده سودی نمیسازد. پس هدف «بیشترین» نیست؛ «به اندازه» است.
چرخه تبدیل وجه نقد؛ سرمایه در گردش چند روز در راه است؟
تا اینجا یک عکس از ترازنامه گرفتیم. ولی پول در شرکت میچرخد. «چرخهٔ تبدیل نقد» یا چرخه تبدیل وجه نقد (Cash Conversion Cycle) میگوید از روزی که شرکت پولِ مواد اولیه را میدهد تا روزی که پولِ فروش به حسابش برمیگردد، چند روز طول میکشد. هر چه این مدت کوتاهتر باشد، شرکت به سرمایه در گردشِ کمتری نیاز دارد.
این چرخه از سه تکه ساخته میشود:
- دورهٔ نگهداریِ موجودی: جنس بهطورِ میانگین چند روز در انبار میماند تا فروش برود. حسابش: موجودی کالا ÷ بهای تمامشدهٔ فروش × ۳۶۵.
- دورهٔ وصولِ مطالبات: بعد از فروش، پولِ مشتری چند روزه میرسد. حسابش: حسابهای دریافتنی ÷ فروش × ۳۶۵.
- دورهٔ پرداختِ بدهی: شرکت چند روز بعد از خرید، پولِ تأمینکننده را میدهد. حسابش: حسابهای پرداختنی ÷ بهای تمامشدهٔ فروش × ۳۶۵.
چرخه تبدیل وجه نقد = دورهٔ نگهداریِ موجودی + دورهٔ وصولِ مطالبات − دورهٔ پرداختِ بدهی
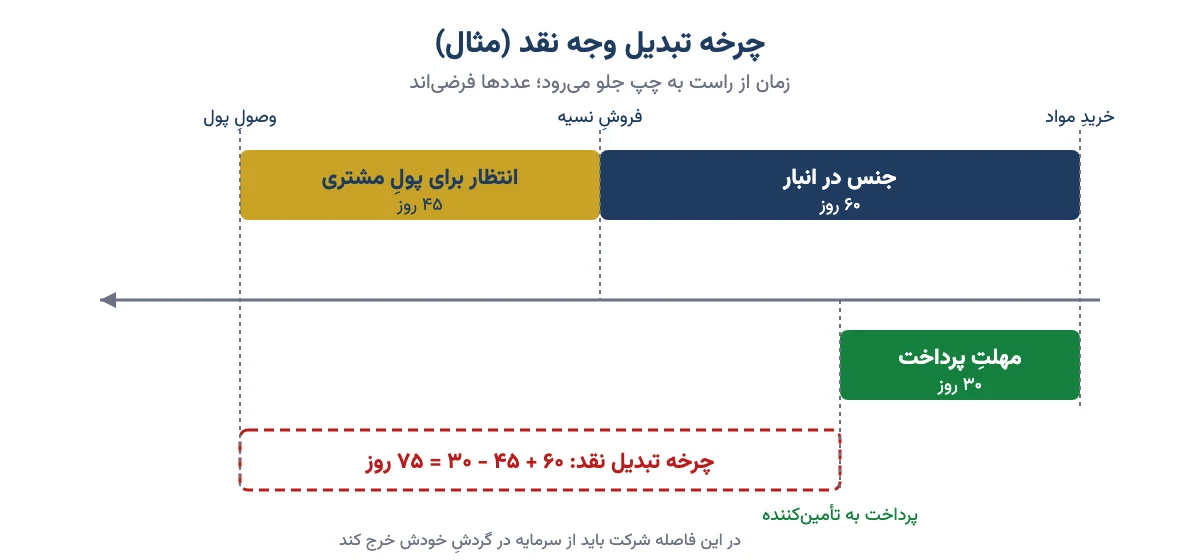
یک مثال: جنس ۶۰ روز در انبار میماند، پولِ مشتری ۴۵ روز بعد از فروش میرسد و شرکت ۳۰ روز بعد از خرید، پولِ تأمینکننده را میدهد. چرخه میشود ۶۰ + ۴۵ − ۳۰ = ۷۵ روز. یعنی شرکت هر بار ۷۵ روز باید از جیبِ خودش خرج کند تا پول برگردد. هر چه این عدد بزرگتر، پولِ بیشتری لازم دارد.
اگر همین شرکت بتواند پولِ مشتری را ۱۵ روز زودتر بگیرد، چرخه به ۶۰ روز میرسد و بخشی از پولش آزاد میشود. برای همین مدیریتِ سرمایه در گردش بیشتر از هر چیز یعنی مدیریتِ همین سه عدد: جنس را زودتر بفروش، طلب را زودتر بگیر، و تا جایی که منصفانه است، بدهی را دیرتر بده.
سرمایه در گردش و تورم؛ نکتهای که در ایران مهمتر است
در اقتصادی با تورمِ بالا مثلِ ایران، قیمتِ مواد اولیه هر سال بالا میرود. شرکتی که پارسال با ۱۰۰ میلیارد تومان انبارش را پر میکرد، امسال برای همان مقدار جنس پولِ خیلی بیشتری لازم دارد. یعنی حتی اگر فروشش واقعاً بیشتر نشده باشد، به سرمایه در گردشِ بیشتری نیاز پیدا میکند.
نتیجه این است که بخشی از سودِ شرکت هر سال صرفِ پر کردنِ همین چاله میشود و بهصورتِ نقد به دستِ سهامدار نمیرسد. برای همین در ایران خیلی از شرکتها سراغِ «تسهیلات سرمایه در گردش» بانکها میروند؛ یعنی وامِ کوتاهمدتی که برای خریدِ مواد اولیه و هزینههای جاری میدهند. این وام خودش بدهی جاری است و سود دارد. اگر بیش از حد بزرگ شود، بخشِ مهمی از سودِ عملیاتی صرفِ هزینهٔ مالی میشود. حالِ شرکتهای پربدهی را در مقالهٔ ساختار سرمایه بیشتر بررسی کردهایم.
پس در ایران به سرمایه در گردش فقط بهعنوانِ «عددِ امنیت» نگاه نکنید. ببینید هر سال چقدر پول میبلعد.
تغییر سرمایه در گردش در صورت جریان وجوه نقد
این «بلعیدن» در صورت جریان وجوه نقد دیده میشود. اگر موجودی کالا و طلب از مشتری در طولِ سال بالا برود، پولِ نقدِ شرکت کم میشود، حتی اگر سود داده باشد. برعکس، اگر بدهی به تأمینکننده بالا برود، پولِ نقد موقتاً بیشتر میشود. برای همین وقتی جریان آزاد نقدی را حساب میکنیم، افزایشِ سرمایه در گردش را از جریانِ نقدِ عملیاتی کم میکنیم. شرکتی که سودش بالاست ولی همهٔ سود در انبار و طلب گیر کرده، پولِ نقدِ واقعیاش کم است.
سرمایه در گردش شرکتهای بورسی را از کجا پیدا کنیم؟
صورتهای مالیِ همهٔ شرکتهای بورسی در سامانهٔ کدال منتشر میشود. اگر با آن آشنا نیستید، آموزش سایت کدال را ببینید. قدمها اینهاست:
- نام یا نمادِ شرکت را در کدال جستوجو کنید.
- آخرین «صورتهای مالی» حسابرسیشدهٔ سالانه یا میاندورهای را باز کنید.
- در صورت وضعیت مالی، «جمع داراییهای جاری» و «جمع بدهیهای جاری» را بردارید.
- دومی را از اولی کم کنید و اولی را بر دومی تقسیم کنید.
- همین کار را برای دستکم سه تا پنج سالِ گذشته تکرار کنید تا روند را ببینید.
یادتان باشد که ارقامِ کدال معمولاً به میلیون ریال است. برای تبدیل به تومان، یک صفر بردارید؛ یعنی هر یک میلیون ریال، صد هزار تومان است.
بررسی موردی: روند سرمایه در گردش فولاد خوزستان
چرا روند مهم است؟ چون سرمایه در گردش عددی ثابت نیست. مثلاً اگر شرکت ساختمانی را بفروشد، آن دارایی از بخشِ غیرجاری بیرون میرود و بهصورتِ پولِ نقد در دارایی جاری مینشیند. یا وامِ بلندمدتی که سررسیدش به کمتر از یک سال رسیده، از بدهیِ غیرجاری به بدهیِ جاری منتقل میشود و سرمایه در گردش را یکباره کم میکند.
ما روندِ پنجسالهٔ سرمایه در گردشِ شرکت فولاد خوزستان را از ترازنامههایش در کدال درآوردیم. در سالِ ۱۳۹۴ سرمایه در گردشِ این شرکت منفی بود:
- سرمایه در گردش سال ۱۳۹۴ = ۲۷٬۴۲۸٬۹۸۶ − ۵۱٬۴۵۳٬۹۹۸ = منفی ۲۴٬۰۲۵٬۰۱۲
- نسبت سرمایه در گردش سال ۱۳۹۴ = ۲۷٬۴۲۸٬۹۸۶ ÷ ۵۱٬۴۵۳٬۹۹۸ ≈ ۰٫۵۳
یعنی در آن سال دارایی جاریِ شرکت حدوداً نصفِ بدهی جاریاش بود و ممکن بود در پرداختِ بدهیهای کوتاهمدت به مشکل بخورد. ولی در سالهای بعد وضعِ نقدشوندگی بهتر شد و نسبت از ۱ گذشت.
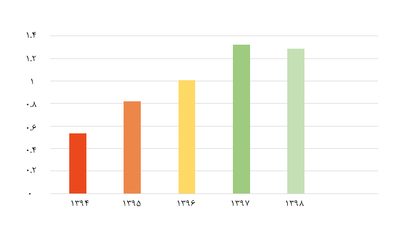
پس یک سالِ بد بهتنهایی حکمِ نهایی نیست. همیشه دستکم چند سال را کنارِ هم بگذارید.
اشتباههای رایج در محاسبه و تفسیر سرمایه در گردش
- فقط به عدد نگاه کردن، نه به ترکیب. سرمایه در گردشِ مثبتی که بیشترش جنسِ مانده در انبار است، با سرمایه در گردشی که بیشترش پولِ نقد است فرق دارد.
- مقایسهٔ شرکتهای دو صنعتِ متفاوت. نسبت ۰٫۹ برای یک فروشگاهِ زنجیرهای ممکن است عادی باشد و برای یک سازندهٔ ماشینآلات زنگِ خطر.
- دیدنِ یک سال بهجای روند. یک سالِ منفی ممکن است اتفاقی باشد؛ پنج سالِ منفیتر شدن داستانِ دیگری است.
- فراموش کردنِ حسابهای دریافتنیِ مشکوک. طلبی که سالهاست وصول نشده، روی کاغذ دارایی جاری است، ولی در عمل شاید هیچوقت پول نشود. یادداشتهای همراهِ صورتهای مالی را بخوانید.
- یکی گرفتنِ سرمایه در گردش با سرمایهٔ ثبتی. سرمایهٔ ثبتی همان عددی است که در اساسنامه آمده و ربطی به نقدشوندگی ندارد.
- بالا بودن را همیشه خوب دانستن. سرمایه در گردشِ خیلی بزرگ گاهی نشانهٔ پولِ بیکار و مدیریتِ ضعیف است.
چکلیست: پیش از خرید سهم، سرمایه در گردشش را اینطور بسنجید
- سرمایه در گردش مثبت است یا منفی؟ اگر منفی است، علتش وام است یا پیشدریافت و طلبِ تأمینکننده؟
- نسبت سرمایه در گردش در مقایسه با شرکتهای همصنعت کجاست؟
- اگر موجودی کالا را کنار بگذارید (نسبت آنی)، چه میماند؟
- روندِ سه تا پنج سالِ گذشته رو به بهتر شدن است یا بدتر شدن؟
- جریانِ نقدِ عملیاتی مثبت است؟ سود به پولِ نقد تبدیل میشود یا در انبار و طلب گیر میکند؟
- چرخهٔ تبدیل نقد کوتاهتر شده یا بلندتر؟
- سهمِ تسهیلاتِ کوتاهمدت در بدهی جاری چقدر است و هزینهٔ مالیاش چقدر از سود را میخورد؟
سرمایه در گردش فقط یک تکه از پازلِ تحلیل کمیِ سهام است. اگر میخواهید همهٔ تکهها را کنارِ هم بچینید، در دورهٔ آموزشی تحلیل بنیادی خواندنِ صورتهای مالیِ شرکتهای بورس ایران را قدمبهقدم توضیح دادهایم.
سوالات متداول
سرمایه در گردش چیست؟
سرمایه در گردش یعنی پولی که شرکت برای کارهای روزمره و پرداخت بدهیهای کوتاهمدتش در دست دارد. از کم کردنِ بدهیهای جاری از داراییهای جاری به دست میآید و نشان میدهد شرکت میتواند تعهداتِ یک سالِ آیندهاش را بپردازد یا نه.
فرمول سرمایه در گردش چیست؟
سرمایه در گردش برابر است با داراییهای جاری منهای بدهیهای جاری. هر دو رقم در ترازنامه یا صورت وضعیت مالیِ شرکت آمده است. مثلاً ۱۰۰ میلیارد تومان دارایی جاری و ۶۰ میلیارد تومان بدهی جاری، ۴۰ میلیارد تومان سرمایه در گردش میدهد.
سرمایه در گردش منفی یعنی چه؟
یعنی بدهیهای جاریِ شرکت از داراییهای جاریاش بیشتر است. اگر علتش زیان و وامهای پشتِ سرِ هم باشد، نگرانکننده است. ولی در کسبوکارهایی که نقد میفروشند و دیر به تأمینکننده پول میدهند، مثل فروشگاههای زنجیرهای، میتواند عادی باشد.
نسبت سرمایه در گردش چگونه محاسبه میشود؟
نسبت سرمایه در گردش از تقسیمِ داراییهای جاری بر بدهیهای جاری به دست میآید و به آن نسبت جاری هم میگویند. عددِ حدودِ ۱ تا ۲ معمولاً متعادل است، ولی عددِ مناسب به صنعتِ شرکت بستگی دارد.
فرق سرمایه در گردش و خالص سرمایه در گردش چیست؟
سرمایه در گردشِ ناخالص یعنی کلِ داراییهای جاری. خالص سرمایه در گردش یعنی داراییهای جاری منهای بدهیهای جاری. در تحلیل بنیادی، وقتی بیقید میگویند سرمایه در گردش، معمولاً منظورشان همان رقمِ خالص است.
چرخه تبدیل وجه نقد چیست؟
تعدادِ روزهایی است که از پرداختِ پولِ مواد اولیه تا رسیدنِ پولِ فروش طول میکشد. برابر است با دورهٔ نگهداریِ موجودی بهعلاوهٔ دورهٔ وصولِ مطالبات منهای دورهٔ پرداختِ بدهی. هر چه کوتاهتر باشد، شرکت سرمایه در گردشِ کمتری لازم دارد.
آیا سرمایه در گردش بالا همیشه خوب است؟
نه. سرمایه در گردشِ خیلی بزرگ ممکن است نشان دهد پولِ نقد بیاستفاده در حساب مانده، انبار پر از جنسِ فروشنرفته است یا طلب از مشتریها وصول نمیشود. اندازهٔ مناسب بهتر از بیشترین است.
ارقام لازم برای محاسبه سرمایه در گردش را از کجا پیدا کنیم؟
جمع داراییهای جاری و جمع بدهیهای جاری در صورت وضعیت مالیِ شرکت آمده است. صورتهای مالیِ شرکتهای بورسی در سامانهٔ کدال منتشر میشود. ارقام معمولاً به میلیون ریال است و برای تبدیل به تومان باید یک صفر برداشت.
تسهیلات سرمایه در گردش چیست؟
وامِ کوتاهمدتی است که بانکها به شرکتها و کسبوکارها برای خریدِ مواد اولیه، پرداختِ حقوق و دیگر هزینههای جاری میدهند. این وام در ترازنامه بدهی جاری است و سودش هزینهٔ مالیِ شرکت را بالا میبرد.
جمعبندی
سرمایه در گردش جوابِ یک پرسشِ ساده است: اگر فردا همهٔ بدهیهای یک سالِ آینده را از ما بخواهند، از پولِ نقد و داراییهای زودنقدشوندهمان چقدر میماند؟ فرمولش دارایی جاری منهای بدهی جاری است. نسبتش، تقسیمِ همین دو عدد. ولی عدد همهٔ داستان نیست. ترکیبِ داراییها، علتِ منفی بودن، روندِ چند ساله و سرعتِ چرخیدنِ پول هم مهماند. پس دفعهٔ بعد که ترازنامهٔ شرکتی را باز کردید، اول این دو سطر را پیدا کنید، تفریق و تقسیم کنید، و بعد بپرسید: این پول از چه ساخته شده و هر سال چقدر بیشتر لازم دارد؟
رشته ی تحصیلیتون چی بود؟
مدیریت مالی
خلاصه و مفید بود
ممنون
با سلام.
یک متغیر در بحث تحلیل های مالی معمولا نادیده گرفته میشه و اون متغیر تورم هست که در نظام مالی این وضعیت خیلی سهیمه. بعضا شرکت ها اقدام به اخذ تسهیلات فرضا با نرخ 18 درصد می کنن و مواد اولیه ای که از ابتدای دوره مالی تا انتهای اون بالغ بر 40 درصد رشد داشته رو خریداری می کنن. این جنس سود باعث میشه نسبتهای نقدینگی شاید وضع خوبی رو نشون ندهند اما در نهایت باعث افزایش سود عملیاتی شرکت بشوند. این در حالیه که شاید میزان تولید و فروش هم نسبت به سال قبل کمتر باشه. لذا به نظرم در تحلیل نسبتها مخصوصا سرمایه در گردش و نسبت های نقدینگی از این امر نباید غافل بود.
سلام از مطالب مفید شما ممنونم. شما میتونید یک طرح توجیهی درخصوص راه اندازی یک هایپر برای بنده بنویسید؟
سلام دوست عزیز متاسفانه مجموعه ما از این قبیل خدمات ارائه نمیده.
سلام نسبت سرمایه در گردش چقدر باید باشد که بدونیم مناسب شرکت هست نه کم ن زیاد
سلام تشکر از اینکه روشن توضیح دادید من رشتهام حسابداری نیست لازم داشتم این مفاهیم رو و متوجه شدم تشکر
سلام
تفاوت نقدینگی و سرمایه در گردش چیست؟
با تشکر
با سلام و احترام.
به شکل ساده، نقدینگی در واقع مقدار پولی است که در کسب و کار جریان دارد. معمولا مقدار نقدینگی برای یک دوره زمانی خاص (مثلا یک ماهه) محاسبه میشود. در محاسبه نقدینگی بر خلاف سرمایه در گردش، میزان بدهیها در آن لحاظ نمیشود.
سلام وقتتون بخیر
در محاسبه سرمایه در گردش بخصوص برای اخذ تسهیلات فرمول خاصی مورد استفاده است؟