
نسبت جاری چیست؟ فرمول، عدد مناسب و فرق آن با نسبت آنی و نقدی

فهرست مطالب۱۶ بخش
- نقدشوندگی یعنی چه؟
- دارایی جاری و بدهی جاری چیست؟
- فرمول نسبت جاری و یک مثالِ خانگی
- نسبت آنی؛ وقتی انبار را حساب نمیکنیم
- نسبت نقدی؛ سختگیرترینِ همه
- مثال عددی: نسبت جاری، آنی و نقدیِ یک شرکت
- نمونهٔ واقعی: ترازنامهٔ یک شرکتِ خدماتیِ بورسی
- نسبت جاری مناسب چند است؟
- چرا عددِ مناسب در هر صنعت فرق دارد؟
- نسبت جاری بالا همیشه خوب است؟
- فرق نسبت جاری، نسبت آنی و نسبت نقدی
- دورهٔ استقامت؛ شرکت چند روز بیدرآمد دوام میآورد؟
- نسبت جاری در حسابداری کجا گولمان میزند؟
- ۱. آرایشِ آخرِ سال
- ۲. کیفیتِ طلبها
- ۳. انبارِ راکد
- ۴. سود سهامِ مصوب
- ۵. پیشدریافتها
- ۶. تورم
- تحلیل نسبت جاری در عمل؛ یک چکلیستِ کوتاه
- نسبتهای نقدشوندگی کنار بقیهٔ نسبتهای مالی
- سوالات متداول
- جمعبندی
فرض کنید میخواهید به کسی پول قرض بدهید. اولین سؤالی که در ذهنتان میآید این است: «سرِ موعد میتواند پس بدهد؟» نسبت جاری جوابِ همین سؤال دربارهٔ یک شرکت است.
نسبت جاری یعنی داراییهای جاریِ شرکت تقسیم بر بدهیهای جاریاش. این عدد نشان میدهد شرکت در برابرِ هر یک تومان بدهیِ کوتاهمدت، چند تومان دارایی دارد که ظرفِ یک سال نقد میشود. نسبت جاری ۲ یعنی برای هر یک تومان بدهی، دو تومان دارایی. عدد زیرِ ۱ یعنی باید حواسمان جمع باشد.
ولی نسبت جاری تنها نیست. کنارش «نسبت آنی» و «نسبت نقدی» هم هست و این سه با هم را «نسبتهای نقدشوندگی» میگویند. در این راهنما هر سه را با یک مثالِ عددیِ ساده حساب میکنیم. بعد میبینیم عددِ مناسب چند است و کجا این نسبتها گولمان میزنند.
نقدشوندگی یعنی چه؟
نقدشوندگی یعنی یک دارایی چقدر زود و بیضرر به پولِ نقد تبدیل میشود. سهامِ یک شرکتِ بورسی را معمولاً در یکی دو روز میشود فروخت؛ پس نقدشوندگیِ بالایی دارد. خانه و زمین را نه. ممکن است ماهها طول بکشد و آخرش هم مجبور شوید ارزانتر بفروشید.
شرکتها هم همینطورند. بعضی داراییها مثلِ پولِ توی حساب، آمادهاند. بعضی مثلِ طلب از مشتری، چند ماه دیگر نقد میشوند. بعضی مثلِ کالای توی انبار، اول باید فروش بروند. نسبتهای نقدشوندگی میپرسند: اگر طلبکارها همین امسال بیایند، شرکت پولِ کافی جور میکند؟
پس نقدشوندگی دربارهٔ توان پرداخت بدهی در کوتاهمدت است، نه سودآوری. شرکتی میتواند سودِ خوبی بسازد و باز هم سرِ قسطِ ماهِ بعدش گیر کند.
دارایی جاری و بدهی جاری چیست؟
برای حسابِ نسبت جاری فقط دو عدد لازم داریم. هر دو در ترازنامه هستند؛ همان گزارشی که در کدال امروز به آن «صورت وضعیت مالی» میگویند.
دارایی جاری یعنی داراییهایی که انتظار میرود ظرفِ یک سال (یا یک دورِ کامل از خرید تا فروش) نقد شوند. مهمترینهایشان اینهاست:
- موجودی نقد: پولِ توی صندوق و حسابِ بانکی.
- سرمایهگذاریهای کوتاهمدت: مثلاً سهام یا اوراق و واحدِ صندوقی که شرکت هر وقت بخواهد میفروشد.
- دریافتنیهای تجاری و غیرتجاری: طلبِ شرکت از مشتریها و دیگران.
- موجودی کالا: مواد اولیه، کالای نیمهساخته و محصولِ آماده در انبار.
- پیشپرداختها: پولی که شرکت از قبل داده تا بعداً جنس یا خدمت بگیرد.
بدهی جاری یعنی بدهیهایی که باید ظرفِ یک سال پرداخت شوند:
- پرداختنیهای تجاری: بدهی به تأمینکنندهها.
- تسهیلات مالیِ کوتاهمدت: وامِ بانکی که امسال سررسید میشود.
- سود سهام پرداختنی: سودی که مجمع تصویب کرده و هنوز به سهامدار نرسیده.
- مالیات پرداختنی و ذخیرهها.
- پیشدریافتها: پولی که شرکت از مشتری گرفته و هنوز جنسش را تحویل نداده.
تفاوتِ این دو عدد را «سرمایه در گردش» میگویند. سرمایه در گردش به تومان است؛ نسبت جاری همان مقایسه را بهصورتِ «چند برابر» نشان میدهد. برای همین مقایسهٔ شرکتِ بزرگ و کوچک با نسبت جاری آسانتر است.
فرمول نسبت جاری و یک مثالِ خانگی
فرمول ساده است:
نسبت جاری = داراییهای جاری ÷ بدهیهای جاری
بیایید اول آن را در خانهٔ خودمان ببینیم. فرض کنید ۳۰ میلیون تومان در حساب دارید. ۱۰ میلیون از برادرتان طلب دارید که قول داده تا عید بدهد. ۲۰ میلیون هم برنج و روغن و حبوباتِ انبارشده دارید. جمعِ «دارایی جاری» خانه میشود ۶۰ میلیون تومان.
در طرفِ دیگر، تا آخرِ سال ۳۰ میلیون تومان قسط و اجارهٔ عقبافتاده باید بدهید. نسبت جاریِ خانهٔ شما میشود ۶۰ ÷ ۳۰ = ۲. یعنی برای هر یک تومان بدهی، دو تومان دارایی دارید که امسال به کار میآید. خیالتان تقریباً راحت است.
ولی یک لحظه صبر کنید. اگر صاحبخانه همین فردا پولش را بخواهد، برنج و روغنِ انبار را که نمیشود فوراً به پول تبدیل کرد. اینجاست که نسبتهای سختگیرتر به کار میآیند.
نسبت آنی؛ وقتی انبار را حساب نمیکنیم
نسبت آنی (به آن «نسبت سریع» یا «آزمون اسید» هم میگویند) همان نسبت جاری است، با این فرق که موجودی کالا را کنار میگذارد. دلیلش روشن است: کالای انبار ممکن است دیر فروش برود، یا فقط با تخفیفِ زیاد. بیشترِ تحلیلگرها پیشپرداختها را هم کم میکنند، چون آن پول برنمیگردد؛ جنس میشود.
نسبت آنی = (داراییهای جاری − موجودی کالا − پیشپرداختها) ÷ بدهیهای جاری
در مثالِ خانه، بدونِ انبار ۴۰ میلیون میماند. نسبت آنی میشود ۴۰ ÷ ۳۰ ≈ ۱٫۳. هنوز بالای ۱ است؛ یعنی حتی بیفروختنِ برنج و روغن، بدهیها پرداختنی است.
پس نسبت آنی جوابِ این سؤال است: «اگر فروش یکباره بخوابد، شرکت فقط با پول و طلبهایش از پسِ بدهیها برمیآید؟»
نسبت نقدی؛ سختگیرترینِ همه
نسبت نقدی (یا «نسبت وجه نقد») حتی به طلبها هم اعتماد نمیکند. فقط پولِ نقد و سرمایهگذاریهایی را میشمارد که همین حالا قابلِ فروشاند.
نسبت نقدی = (موجودی نقد + سرمایهگذاریهای کوتاهمدت) ÷ بدهیهای جاری
در مثالِ خانه: ۳۰ ÷ ۳۰ = ۱. یعنی اگر برادرتان هم قولش را زیر پا بگذارد، باز میتوانید همهٔ بدهی را بدهید.
نسبت نقدیِ بیشترِ شرکتها خیلی کمتر از ۱ است و این معمولاً ایراد نیست. هیچ شرکتی همهٔ بدهیِ یک سالش را نقد در حساب نگه نمیدارد. این نسبت بیشتر برای روزهای بحران معنا دارد و برای مقایسه با سالهای قبلِ همان شرکت.
مثال عددی: نسبت جاری، آنی و نقدیِ یک شرکت
حالا همین سه نسبت را برای یک شرکتِ فرضی حساب کنیم. عددها مثالاند و به تومان گرد شدهاند تا حساب جلوی چشمتان باشد.
| دارایی جاری | مبلغ | بدهی جاری | مبلغ |
|---|---|---|---|
| موجودی نقد | ۱۰۰ | پرداختنیهای تجاری | ۲۰۰ |
| سرمایهگذاری کوتاهمدت | ۵۰ | تسهیلات کوتاهمدت | ۱۵۰ |
| دریافتنیها | ۲۰۰ | سود سهام پرداختنی | ۵۰ |
| موجودی کالا | ۲۵۰ | پیشدریافتها | ۵۰ |
| پیشپرداختها | ۵۰ | مالیات پرداختنی | ۵۰ |
| جمع | ۶۵۰ | جمع | ۵۰۰ |
با این عددها، قدمبهقدم حساب میکنیم:
- نسبت جاری: ۶۵۰ ÷ ۵۰۰ = ۱٫۳. برای هر یک تومان بدهیِ کوتاهمدت، ۱٫۳ تومان دارایی جاری هست.
- نسبت آنی: اول انبار و پیشپرداخت را کم میکنیم: ۶۵۰ − ۲۵۰ − ۵۰ = ۳۵۰. بعد ۳۵۰ ÷ ۵۰۰ = ۰٫۷.
- نسبت نقدی: ۱۰۰ + ۵۰ = ۱۵۰. بعد ۱۵۰ ÷ ۵۰۰ = ۰٫۳.
- سرمایه در گردش: ۶۵۰ − ۵۰۰ = ۱۵۰ میلیارد تومان.
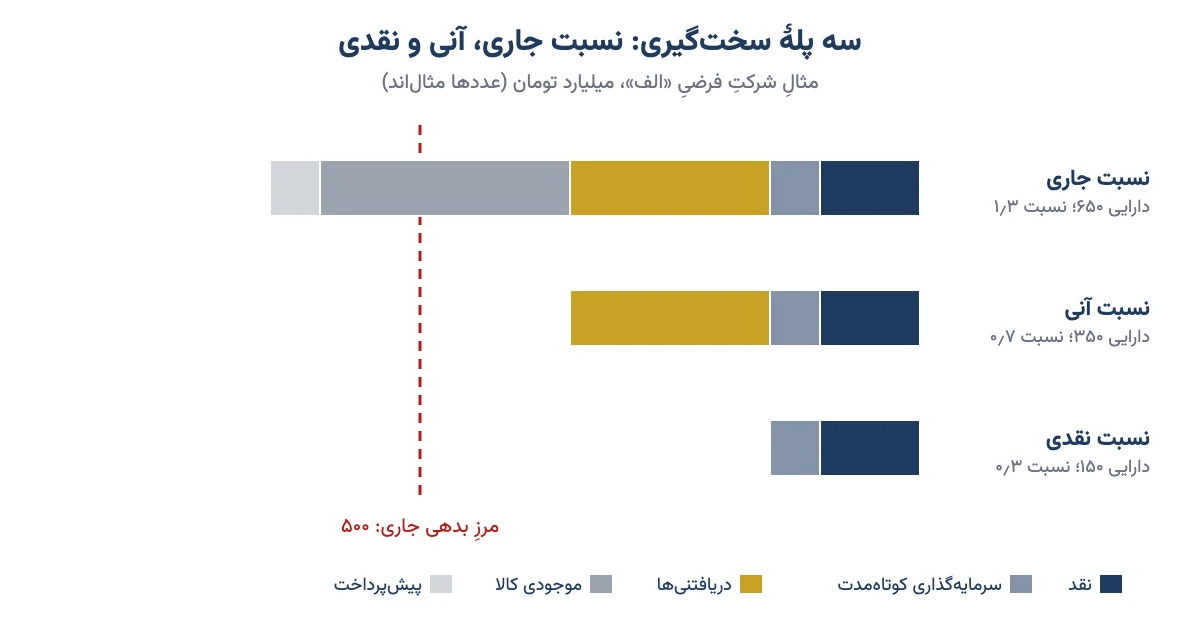
این سه عدد چه میگویند؟ نسبت جاریِ ۱٫۳ بد نیست. ولی نسبت آنیِ ۰٫۷ میگوید بخشِ بزرگی از این آرامش به انبار بسته است. اگر کالا دیر فروش برود، شرکت برای پرداختِ بدهیها باید وامِ تازه بگیرد یا انبار را ارزان بفروشد. پس در این شرکت، اول باید پرسید: کالای انبارش چقدر زود فروش میرود؟
یک نکتهٔ ریزتر هم هست. ۵۰ میلیارد «پیشدریافت» جزوِ بدهی است، ولی شرکت آن را با پول پس نمیدهد؛ با تحویلِ جنس میدهد. پس فشارِ نقدیِ واقعیِ این شرکت کمی کمتر از چیزی است که عدد نشان میدهد.
نمونهٔ واقعی: ترازنامهٔ یک شرکتِ خدماتیِ بورسی
تصویرِ زیر ترازنامهٔ یک شرکتِ خدماتیِ پذیرفتهشده در بورس است. این شرکت تقریباً موجودیِ کالا ندارد.
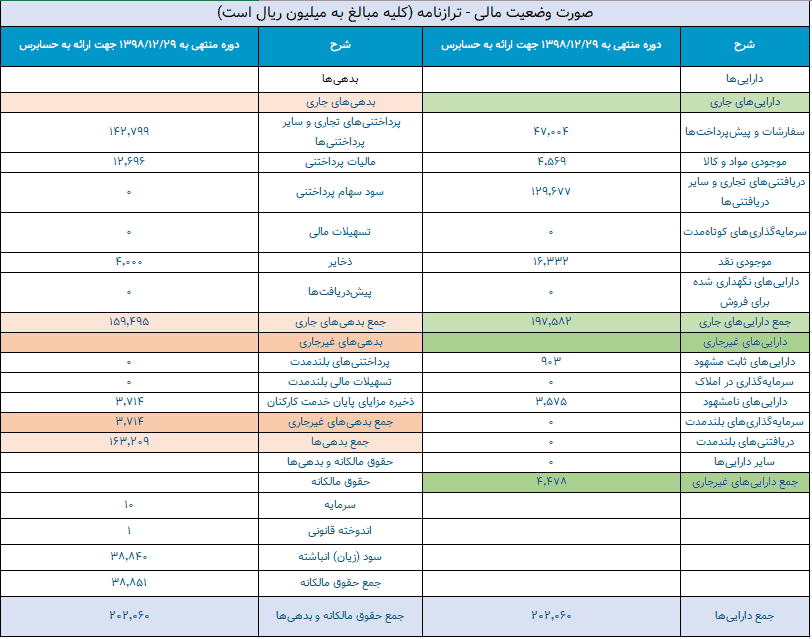
نسبت جاریِ این شرکت حدودِ ۱٫۲۳ درمیآید و نسبت آنیاش حدودِ ۱٫۲۱. دو عدد تقریباً یکیاند، چون انباری در کار نیست که کم کنیم. در شرکتِ تولیدی معمولاً فاصلهٔ این دو عدد خیلی بیشتر است. همین فاصله خودش اطلاعات است: هرچه بیشتر، نقدشوندگی بیشتر به فروشِ انبار وابسته است.
نسبت جاری مناسب چند است؟
خیلیها میپرسند: «نسبت جاری باید ۲ باشد؟» قاعدهٔ قدیمیِ کتابها همین ۲ را میگوید و زیرِ ۱ را زنگِ خطر میداند. این قاعده نقطهٔ شروعِ خوبی است، ولی حکمِ قطعی نیست. عددِ مناسب به صنعت بستگی دارد.
| عدد | نسبت جاری | نسبت آنی |
|---|---|---|
| کمتر از ۱ | بدهی جاری از دارایی جاری بیشتر است؛ سرمایه در گردش منفی. دلیلش را پیدا کنید. | بدونِ فروشِ انبار، بدهیها پوشش داده نمیشوند. |
| حدودِ ۱ تا ۱٫۵ | در بسیاری از صنعتها قابلِ قبول؛ ولی حاشیهٔ امنیت کم است. | وضعیتِ خوب و راحت. |
| حدودِ ۱٫۵ تا ۲ | معمولاً سالم و راحت. | نقدشوندگیِ قوی. |
| خیلی بالاتر از ۳ | شاید پول یا کالا بیکار مانده؛ بازدهی را هم ببینید. | شاید پولِ نقدِ زیادی بیاستفاده مانده. |
پس عدد را هیچوقت تنها نگاه نکنید. سه مقایسه لازم است: با سالهای قبلِ همان شرکت، با شرکتهای همصنعت، و با مدلِ کسبوکارش.
چرا عددِ مناسب در هر صنعت فرق دارد؟
یک فروشگاهِ زنجیرهای را در نظر بگیرید. مشتری نقد میخرد، ولی فروشگاه جنس را با چند ماه مهلت از تأمینکننده میگیرد. چنین شرکتی ممکن است با نسبت جاریِ زیرِ ۱ هم سالها راحت کار کند، چون پولِ مشتری زودتر از موعدِ بدهی میرسد.
برعکس، یک انبوهساز را ببینید. ساختمانِ نیمهکاره جزوِ موجودی کالای اوست و نسبت جاریاش را بالا نشان میدهد. ولی آپارتمانِ نیمهساز را نمیشود یکشبه فروخت. اینجا نسبت آنی خیلی واقعیتر است.
| نوع کسبوکار | نسبت جاری معمولاً | به چه دقت کنیم |
|---|---|---|
| خدماتی و نرمافزاری | نسبت جاری و آنی نزدیکِ هم | کیفیتِ طلبها و سرعتِ وصولشان |
| فروشگاه و پخش | گاهی زیرِ ۱ و بیخطر | سرعتِ فروشِ کالا و مهلتِ تأمینکننده |
| تولیدیِ سنگین (فولاد، پتروشیمی) | متوسط رو به بالا | حجمِ انبار و طلب از مشتریانِ صادراتی |
| خودروسازی و پیشفروشیها | ممکن است زیرِ ۱ باشد | سهمِ پیشدریافت در بدهی جاری |
| انبوهسازی | اغلب بالا | فاصلهٔ زیادِ نسبت جاری با نسبت آنی |
این جدول الگوی کلی است، نه عددِ قطعی. برای هر سهم، عددِ همان شرکت را با همصنعتهایش مقایسه کنید.
نسبت جاری بالا همیشه خوب است؟
نه. جوابِ این سؤال بستگی دارد از کدام طرفِ میز نگاه کنید.
بانک یا تأمینکنندهای که به شرکت اعتبار داده، نسبت جاریِ بالا را دوست دارد. خیالش راحت است که پولش برمیگردد. ولی برای سهامدار، نسبت جاریِ خیلی بالا میتواند بوی بیکاری بدهد. یعنی پول در حساب خوابیده یا کالا در انبار مانده، بهجای اینکه در طرحِ سودآور کار کند.
مثلِ کسی است که همهٔ پساندازش را زیرِ فرش نگه دارد. هیچوقت سرِ قسط گیر نمیکند، ولی پولش هم رشد نمیکند. پس اگر نسبت جاری یک شرکت ناگهان خیلی بالا رفت، بپرسید چرا: فروش خوابیده و انبار پر شده؟ مشتریها پول نمیدهند و طلبها جمع شده؟ یا واقعاً پولِ نقدِ زیادی ساخته است؟
فرق نسبت جاری، نسبت آنی و نسبت نقدی
این سه نسبت مثلِ سه پلهٔ سختگیریاند. هر پله یک دسته دارایی را کنار میگذارد که به نقد شدنش کمتر اطمینان داریم.
| نسبت | صورتِ کسر | به چه سؤالی جواب میدهد | مثالِ شرکتِ «الف» |
|---|---|---|---|
| نسبت جاری | همهٔ داراییهای جاری | در طولِ یک سال از پسِ بدهیها برمیآید؟ | ۱٫۳ |
| نسبت آنی | دارایی جاری منهای انبار و پیشپرداخت | بیفروختنِ انبار چطور؟ | ۰٫۷ |
| نسبت نقدی | فقط نقد و سرمایهگذاریِ کوتاهمدت | اگر همین امروز همه طلبشان را بخواهند؟ | ۰٫۳ |
پس نسبت جاری تصویرِ کلی را میدهد. نسبت آنی نشان میدهد این تصویر چقدر به انبار تکیه کرده. نسبت نقدی هم بدترین حالت را میسنجد.
دورهٔ استقامت؛ شرکت چند روز بیدرآمد دوام میآورد؟
یک سنجهٔ دیگر هم هست که کمتر از آن حرف میزنند: دورهٔ استقامت یا «فاصلهٔ دفاعی». میپرسد اگر فروش یکباره صفر شود، شرکت با پول و طلبهایی که دارد، چند روز هزینههایش را میدهد؟
دورهٔ استقامت = (موجودی نقد + سرمایهگذاری کوتاهمدت + دریافتنیها) ÷ هزینهٔ نقدیِ روزانه
هزینهٔ روزانه را از صورت سود و زیان درمیآوریم: بهای تمامشده و هزینههای عملیاتیِ سال، منهای استهلاک (چون استهلاک پولی از جیب نمیبرد)، تقسیم بر ۳۶۵. در شرکتِ «الف» فرض کنید هزینهٔ نقدیِ سالانه ۱٬۴۶۰ میلیارد تومان باشد؛ یعنی روزی ۴ میلیارد. داراییهای دفاعی ۳۵۰ میلیارد است. ۳۵۰ ÷ ۴ ≈ ۸۷ روز. یعنی کمی کمتر از سه ماه.
این عدد را راحتتر از هر نسبتی میشود فهمید. سه ماه برای عبور از یک بحرانِ کوتاه کافی است؛ برای یک رکودِ طولانی نه.
نسبت جاری در حسابداری کجا گولمان میزند؟
نسبت جاری ساده است و همین سادگی دامِ خودش را دارد. این شش نکته را هر بار که عدد را میبینید، در ذهن داشته باشید.
۱. آرایشِ آخرِ سال
نسبت جاری فقط عکسِ یک روز است: روزِ پایانِ سالِ مالی. شرکت میتواند همان روزها عدد را خوشگل کند. فرض کنید ۶۰۰ دارایی جاری و ۴۰۰ بدهی جاری دارد؛ نسبت ۱٫۵. حالا ۲۰۰ از پولِ نقدش را بدهی میدهد. میماند ۴۰۰ در برابرِ ۲۰۰؛ نسبت ۲. هیچ چیزِ واقعی بهتر نشده، ولی عدد قشنگتر شده.
کارِ برعکس هم شدنی است. شرکتی که بخواهد بدهیِ کوتاهمدت را بلندمدت جلوه دهد، وامش را تمدید میکند و نسبت جاریاش یکشبه بالا میرود. پس عدد را در چند گزارشِ پشتِسرِهم ببینید، نه یکبار.
۲. کیفیتِ طلبها
همهٔ طلبها وصول نمیشوند. طلبی که دو سال است مانده، روی کاغذ دارایی جاری است، ولی شاید هیچوقت پول نشود. یادداشتهای همراهِ صورتهای مالی را ببینید و سنِ طلبها را بپرسید.
۳. انبارِ راکد
کالای قدیمی یا مدافتاده هم در موجودی کالا هست. اگر انبار هر سال بزرگتر شود ولی فروش ثابت بماند، نسبت جاریِ بالا خبرِ خوبی نیست.
۴. سود سهامِ مصوب
در بورسِ ایران این نکته خیلی مهم است. بعد از مجمع، سودِ تقسیمی به «سود سهام پرداختنی» میرود و بدهی جاری بالا میرود. شرکتی که سودِ زیادی تقسیم میکند، ممکن است بعد از مجمع نسبت جاریاش محسوس پایین بیاید. این ضعف نیست؛ فقط جابهجاییِ پول از شرکت به سهامدار است. برای جزئیاتِ پرداخت، مقالهٔ سود سهام (DPS) را ببینید.
۵. پیشدریافتها
شرکتی که پیشفروش میکند، پولِ مشتری را جلوتر گرفته و در بدهی جاری نشانش میدهد. این بدهی معمولاً با جنس تسویه میشود، نه با پول. پس نسبت جاریِ پایینِ چنین شرکتی را جدا تحلیل کنید. ولی حواستان باشد: اگر شرکت نتواند جنس را سرِ موعد بدهد، همین پیشدریافت به فشارِ واقعی تبدیل میشود.
۶. تورم
در اقتصادِ پرتورمی مثلِ ایران، موجودی کالا به قیمتِ خرید در دفاتر میماند، نه قیمتِ امروز. پس ارزشِ واقعیِ انبار معمولاً بیشتر از عددِ ترازنامه است. در عوض، طلبی که چند ماه بعد وصول میشود، با پولی برمیگردد که ارزشش کم شده. این دو اثر همدیگر را کاملاً خنثی نمیکنند؛ فقط بدانید عددِ دفتری همهٔ ماجرا نیست.
تحلیل نسبت جاری در عمل؛ یک چکلیستِ کوتاه
وقتی سراغِ یک سهم میروید، این قدمها را به ترتیب بردارید:
- آخرین صورتهای مالیِ شرکت را از سایت کدال باز کنید و به «صورت وضعیت مالی» بروید.
- جمعِ داراییهای جاری و جمعِ بدهیهای جاری را بردارید و نسبت جاری را حساب کنید.
- موجودی مواد و کالا و پیشپرداختها را کم کنید و نسبت آنی را حساب کنید.
- همین دو عدد را برای سه تا پنج سالِ قبل هم حساب کنید و روندشان را ببینید.
- عدد را با دو سه شرکتِ همصنعت مقایسه کنید.
- سهمِ پیشدریافت و سود سهام پرداختنی را در بدهی جاری نگاه کنید.
- در یادداشتها، سنِ طلبها و وضعیتِ انبار را ببینید.
- آخر سر، نسبتها را با صورت جریان وجوه نقد بسنجید: آیا فعالیتِ اصلیِ شرکت واقعاً پول میسازد؟
آن قدمِ آخر از همه مهمتر است. نسبت جاری عکسِ یک لحظه است؛ جریانِ نقد فیلمِ کلِ سال. شرکتی که هر سال از فعالیتِ اصلیاش پولِ نقد میسازد، با نسبت جاریِ متوسط هم کمتر به دردسر میافتد. برای قدمِ بعد، جریان آزاد نقدی را هم ببینید.
نسبتهای نقدشوندگی کنار بقیهٔ نسبتهای مالی
نسبتهای نقدشوندگی فقط یک تکه از پازلِ تحلیل بنیادی سهام هستند. اینها دربارهٔ کوتاهمدت حرف میزنند. برای اینکه بدانید شرکت در بلندمدت چقدر به بدهی تکیه دارد، سراغِ نسبتهای اهرمی و ساختار سرمایه بروید.
شرکتی با نسبت جاریِ عالی ولی سودآوریِ ضعیف، سرمایهگذاریِ خوبی نیست. شرکتی هم با سودِ خوب ولی نسبت جاریِ خیلی پایین و روندِ بدتر شونده، ممکن است روزی سرِ پرداختِ بدهی گیر کند. پس این نسبتها را کنارِ هم بخوانید، نه تکتک.
اگر میخواهید خواندنِ صورتهای مالی و این نسبتها را با نمونههای واقعیِ بورس تهران تمرین کنید، دورهٔ آموزشی تحلیل بنیادی همین را قدمبهقدم نشان میدهد.
سوالات متداول
نسبت جاری چیست؟
نسبت جاری از تقسیمِ داراییهای جاری بر بدهیهای جاری به دست میآید. نشان میدهد شرکت در برابرِ هر یک تومان بدهیِ کوتاهمدت، چند تومان دارایی دارد که ظرفِ یک سال نقد میشود. مهمترین سنجهٔ توانِ پرداختِ بدهی در کوتاهمدت است.
نسبت جاری مناسب چند است؟
قاعدهٔ قدیمی عددِ ۲ را خوب و زیرِ ۱ را زنگِ خطر میداند. ولی عددِ مناسب به صنعت بستگی دارد. فروشگاهها گاهی با زیرِ ۱ هم راحتاند و انبوهسازها با ۲ هم ممکن است گیر کنند. عدد را با سالهای قبل و همصنعتها مقایسه کنید.
فرق نسبت جاری و نسبت آنی چیست؟
نسبت جاری همهٔ داراییهای جاری را میشمارد. نسبت آنی موجودی کالا و معمولاً پیشپرداختها را کنار میگذارد، چون شاید زود نقد نشوند. پس نسبت آنی سختگیرتر است و نشان میدهد شرکت بیفروختنِ انبار هم از پسِ بدهیها برمیآید یا نه.
نسبت جاری بالا همیشه خوب است؟
نه. برای بانک و طلبکار خوب است، ولی برای سهامدار ممکن است یعنی پول در حساب خوابیده، انبار پر شده یا طلبها وصول نمیشوند. نسبت جاریِ خیلی بالا را با روندِ فروش، انبار و طلبها بسنجید.
نسبت نقدی چیست و چطور حساب میشود؟
نسبت نقدی فقط موجودی نقد و سرمایهگذاریهای کوتاهمدت را بر بدهیهای جاری تقسیم میکند. سختگیرترین نسبتِ نقدشوندگی است و بدترین حالت را میسنجد. در بیشترِ شرکتها کمتر از ۱ است و این بهتنهایی ایراد نیست.
نسبت جاری کمتر از یک یعنی چه؟
یعنی بدهیهای جاری از داراییهای جاری بیشتر است و سرمایه در گردش منفی شده. ممکن است شرکت برای پرداختِ بدهیها به وامِ تازه نیاز پیدا کند. ولی در فروشگاهها یا شرکتهای پیشفروش گاهی عادی است، پس دلیلش را پیدا کنید.
نسبت جاری را از کجا پیدا کنیم؟
صورتهای مالیِ شرکت را در سایت کدال باز کنید و به صورت وضعیت مالی یا همان ترازنامه بروید. جمعِ داراییهای جاری را بر جمعِ بدهیهای جاری تقسیم کنید. بهتر است این کار را برای چند سالِ پشتِسرِهم انجام دهید.
فرق نسبت جاری و سرمایه در گردش چیست؟
سرمایه در گردش تفاضلِ دارایی جاری و بدهی جاری است و به تومان بیان میشود. نسبت جاری حاصلِ تقسیمِ همین دو عدد است و بهصورتِ چند برابر بیان میشود. برای مقایسهٔ شرکتهای بزرگ و کوچک، نسبت جاری مناسبتر است.
جمعبندی
نسبت جاری یعنی دارایی جاری تقسیم بر بدهی جاری. سؤالش ساده است: شرکت امسال از پسِ بدهیهایش برمیآید؟ نسبت آنی همین سؤال را بیحسابِ انبار میپرسد و نسبت نقدی فقط با پولِ نقد.
هیچ عددِ جادویی وجود ندارد. عدد را با گذشتهٔ همان شرکت و همصنعتهایش مقایسه کنید، به کیفیتِ طلب و انبار نگاه کنید و آخر سر جریانِ نقد را ببینید. پس دفعهٔ بعد که سراغِ سهمی رفتید، پیش از هر چیز این دو عدد را حساب کنید: نسبت جاری و نسبت آنی. فاصلهٔ این دو، خیلی چیزها را دربارهاش میگوید.
مثل همیشه عالی
ممنون از شما
ببخشید دوره استقامت مقدارش چقدر باشه خوب است؟
بله مثل همیشه عالی بود و مثل همه استادان چه تجربی چه اکادمی علم و تجربتون حلالتون که خوب زکاتش رو ادا میکنید…ولی شما همه هزاران اموزگاران که شبانه روز در فضای مجازی و حقیقی در حال به اشتراک گذاشتن تمام دانسته هاشون به امید موفقیت علاقمندان و نیازمندانش در فعالیتند میدونید و میدانند که در دنیای کسب و کار بورس و معاملات بورسی فقط ازمون و خطا و تکرار و مکرراته که حتی میتونه یک بیسواد رو خبره تر از یک کارشناس یا دکترای بورس و فضای بورسی و فارکسی و غیره بکنه..بس بهترین توصیه اینه که در فضاهای ازمایشی تا میتونن معاملات رو تکرار و تکرار کنند که حتما خبره خواهند شد… و من اله توفیق…
فراموش کردم از واجبات موفقیت جمعی حتما این نیز هست که دولتی نداشته باشیم که برای سربا ایستادن خودش به هر قیمت و وسیله و راهی دنبال کلاه گذاشتن سر مردمش نباشه و چشم به حدااقلهای حتی روزمزد کارگری مردمش نباشه…