
تنوع بخشی در سرمایهگذاری چیست؟ چند سهم در سبد کافی است
فهرست مطالب۱۳ بخش
- تنوع بخشی چیست؟ معنی دایورسیفیکیشن به زبان ساده
- تنوعبخشی کدام ریسک را کم میکند؟ ریسک سیستماتیک و غیرسیستماتیک
- همبستگی؛ رازِ اصلیِ تنوعبخشی
- چند سهم برای سبد کافی است؟
- یک حسابِ ساده که جواب را روشن میکند
- پاسخِ کوتاهِ من برای بورس ایران
- تنوع بخشی سبد سهام در بورس ایران: چه چیزی را متنوع کنیم؟
- فراتر از سهام: تنوع میانِ طلا، درآمد ثابت و بقیه
- یک مقایسه از ۱۳۸۸ تا ۱۴۰۳
- هر بخش در سبد چه نقشی دارد؟
- تنوع ساده یا بهینهسازی؟ مارکوویتز در برابرِ تقسیمِ مساوی
- بیشتنوعسازی چه ضرری دارد؟
- با پول کم چطور سبد متنوع بسازیم؟
- ساختنِ سبدِ متنوع در ۶ قدم
- اشتباههای رایج در تنوعبخشی
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «چند تا سهم بخرم که خیالم راحت باشد؟» جوابِ کوتاه این است. تنوع بخشی یعنی پولتان را میانِ چیزهایی پخش کنید که با هم بالا و پایین نمیروند. این کار ریسکِ تکتکِ شرکتها را کم میکند، ولی ریسکِ کلِ بازار را نه. برای سبدِ سهام، معمولاً ۸ تا ۱۵ سهم از صنعتهای متفاوت بیشترِ این فایده را میدهد.
ولی عددِ سهم همهٔ ماجرا نیست. ممکن است ده سهم داشته باشید و در عمل فقط یک شرط بسته باشید. بیایید قدمبهقدم ببینیم چرا، و با پولِ کم چطور سبدی بسازیم که واقعاً متنوع باشد.
تنوع بخشی چیست؟ معنی دایورسیفیکیشن به زبان ساده
همهٔ ما این ضربالمثل را شنیدهایم: «همهٔ تخممرغها را در یک سبد نگذارید.» تنوعبخشی یا متنوعسازیِ پرتفوی (به انگلیسی Diversification که گاهی «دایورسیفیکیشن» هم مینویسند) همین است. من همیشه میگویم همهٔ پولمان را ملک نکنیم، همه را بورس نکنیم، همه را هم ارز دیجیتال نکنیم.
اما یک نکتهٔ ریز این وسط هست. سبدها باید با هم زمین نخورند. اگر سه سبد دارید و هر سه را یک نفر با هم حمل میکند، با یک لیز خوردن هر سه میشکنند. پس تخممرغها را در سبدهایی بگذارید که هر کدام راهِ خودشان را میروند.
یک مثالِ آشنا: مغازهای را تصور کنید که تابستان بستنی میفروشد و زمستان آش و لبو. هوا هر طور باشد، یکی از این دو فروش میرود. این یعنی تنوعِ واقعی. حالا مغازهای که هم بستنی میفروشد و هم آبمیوهٔ خنک، در ظاهر دو جنس دارد. ولی زمستان هر دو با هم کساد میشوند.
به مجموعهٔ داراییهای شما پرتفوی یا سبد سرمایهگذاری میگویند. تنوعبخشی مهمترین قاعدهٔ چیدنِ آن است. حواسمان باشد که هدفش سودِ بیشتر نیست. هدفش این است که یک اتفاقِ بد، زحمتِ چندین و چند سالهتان را یکجا نبرد.
پس تنوعِ درست یعنی اجزای سبد به دلیلهای متفاوت سود و زیان کنند، نه اینکه فقط اسمشان فرق کند.
تنوعبخشی کدام ریسک را کم میکند؟ ریسک سیستماتیک و غیرسیستماتیک
ریسک یعنی احتمالِ اینکه نتیجه با انتظارِ ما فرق کند، بهخصوص احتمالِ زیان. ریسکِ هر سهم دو تکه دارد و تنوعبخشی فقط با یکی از آنها کنار میآید.
- ریسک غیرسیستماتیک (ریسکِ خودِ شرکت): اتفاقی که فقط برای همان شرکت میافتد. آتشسوزیِ کارخانه، مدیرِ ضعیف، از دست رفتنِ یک مشتریِ بزرگ، یا خبرِ بدِ سود. بعید است همهٔ شرکتها همزمان چنین روزی ببینند. برای همین با پخشکردنِ پول، این ریسک تا حدِ زیادی آب میشود.
- ریسک سیستماتیک (ریسکِ کلِ بازار): اتفاقی که همه را با هم تکان میدهد. تورم، بالا رفتنِ نرخ بهره، جهشِ دلار، تحریم، جنگ، یا قانونی که یکشبه عوض میشود. هیچ تعدادی از سهم این ریسک را از بین نمیبرد.
بیایید با عدد ببینیم. فرض کنیم ۱۰۰ میلیون تومان دارید و همه را در یک سهم گذاشتهاید. کارخانهٔ آن شرکت آتش میگیرد و قیمتِ سهم نصف میشود. ۵۰ میلیون تومان از دست رفت. حالا اگر همین پول را میانِ ده سهم، هر کدام ۱۰ میلیون، پخش کرده بودید، همان آتشسوزی ۵ میلیون تومان ضرر میزد. یعنی ۵٪ کلِ سرمایه، نه نصفش.
ولی اگر کلِ بازار ۳۰٪ بریزد، آن ده سهم هم کموبیش با هم پایین میآیند. سبدی با ۵۰ سهم هم در ریزشِ عمومی ضرر میکند. برای سنجیدنِ حساسیتِ هر سهم به حالِ کلِ بازار، معیاری به نامِ ضریب بتا هست. محاسبهٔ هر دو نوع ریسک را هم در مقالهٔ ریسک چیست و چطور محاسبه میشود باز کردهایم.
پس تنوعبخشی شما را از «بدشانسیِ یک شرکت» نجات میدهد، نه از «بدشانسیِ کلِ اقتصاد». برای دومی باید سراغِ داراییهای دیگری غیر از سهام رفت که جلوتر میگوییم.
همبستگی؛ رازِ اصلیِ تنوعبخشی
اینکه تنوعبخشی چقدر کمک کند، به یک کلمه بستگی دارد: همبستگی. همبستگی یعنی دو دارایی چقدر با هم بالا و پایین میروند. عددی است میانِ منفیِ یک و مثبتِ یک.
- مثبتِ یک: مثلِ دو قایقی که به هم طناب شدهاند. هر جا یکی برود، آن یکی هم میرود.
- صفر: دو قایق در دو دریای جدا. حالِ یکی به حالِ دیگری ربطی ندارد.
- منفیِ یک: دو سرِ الاکلنگ. یکی که بالا میرود، دیگری پایین میآید.
قبل از جدول، یک اصطلاح را روشن کنیم. «نوسان» اینجا یعنی قیمت در یک سال معمولاً چقدر بالا و پایین میپرد. نوسانِ ۳۰٪ یعنی سهمی که پرتلاطم است. اسمِ فنیاش «انحراف معیارِ بازده» است.
حالا فرض کنید دو سهم دارید که نوسانِ هر کدام ۳۰٪ است و نصفِ پول را در هر کدام گذاشتهاید. ببینید با عوض شدنِ همبستگی، نوسانِ کلِ سبد چه میشود:
| همبستگیِ دو سهم | نوسانِ سبد | یعنی چه؟ |
|---|---|---|
| مثبتِ ۱ | ۳۰٪ | هیچ فایدهای ندارد؛ انگار یک سهم دارید |
| مثبتِ ۰٫۵ | حدودِ ۲۶٪ | کمی بهتر؛ حالِ معمولِ دو سهم از یک بازار |
| صفر | حدودِ ۲۱٪ | نزدیکِ یکسوم آرامتر، بی آنکه از سودِ مورد انتظار چیزی کم شود |
| منفیِ ۱ | صفر | فقط روی کاغذ؛ در بازارِ واقعی تقریباً پیدا نمیشود |
نکتهٔ شیرینِ این جدول این است: سودِ مورد انتظارِ سبد در همهٔ ردیفها یکی است. فقط تلاطمش فرق میکند. یعنی تنوعبخشی با همبستگیِ کم، تقریباً تنها راهی است که ریسک را کم میکند بی آنکه سود را فدا کنید. هری مارکوویتز، اقتصاددانی که برای همین کار نوبل گرفت، این ایده را پایهٔ نظریه پرتفوی مدرن کرد.
دو هشدار هم بدهم. اول اینکه همبستگی ثابت نیست؛ رفتارِ دیروز تضمینِ فردا نیست. دوم اینکه در بحرانها همبستگیها معمولاً بالا میروند. یعنی درست وقتی که بیشتر از همیشه به تنوع نیاز داریم، داراییها بیشتر از همیشه با هم حرکت میکنند.
پس پیش از خریدِ هر سهمِ تازه، از خودتان بپرسید: «این سهم وقتی بقیهٔ سبدم ضرر میکند، چه رفتاری دارد؟»
چند سهم برای سبد کافی است؟
این پرتکرارترین پرسش دربارهٔ تنوع بخشی سبد سهام است. عددِ جادویی ندارد، ولی پژوهشها محدودهٔ روشنی میدهند:
| پژوهش | سال | نتیجهٔ اصلی |
|---|---|---|
| ایوانز و آرچر | ۱۹۶۸ | بیشترِ کاهشِ ریسک با حدودِ ۱۰ سهم به دست میآید؛ بعد از آن فایده خیلی کم میشود |
| استتمن | ۱۹۸۷ | اگر هزینهها را هم حساب کنیم، سبدی از سهمهای تصادفی دستکم ۳۰ تا ۴۰ سهم لازم دارد |
| کمپبل و همکاران | ۲۰۰۱ | نوسانِ خودِ شرکتها در طولِ دههها بیشتر شده و عددِ لازم به حدودِ ۵۰ سهم رسیده است |
چرا این عددها اینقدر با هم فرق دارند؟ چون پرسششان فرق دارد. این پژوهشها سهمها را قرعهکشی کردهاند و هر کدام «کافی» را جورِ دیگری تعریف کرده است. اگر شما سهمها را آگاهانه از صنعتها و محرکهای متفاوت انتخاب کنید، با تعدادِ کمتری به همان آرامش میرسید.
یک حسابِ ساده که جواب را روشن میکند
اگر پول را مساوی میانِ چند سهم تقسیم کنید، تلاطمِ سبد دو تکه دارد. تکهای که با اضافه کردنِ هر سهم کوچکتر میشود. و تکهای که به همبستگیِ سهمها بستگی دارد و هیچوقت صفر نمیشود. جدولِ زیر این حساب را برای سهمهایی با نوسانِ ۴۰٪ در دو حالت نشان میدهد:
| تعداد سهم | همبستگیِ میانگینِ ۰٫۳ (بازارِ عادی) | همبستگیِ میانگینِ ۰٫۶ (بازاری که با دلار تکان میخورد) |
|---|---|---|
| ۱ | ۴۰٪ | ۴۰٪ |
| ۳ | ۲۹٫۲٪ | ۳۴٫۳٪ |
| ۵ | ۲۶٫۵٪ | ۳۳٫۰٪ |
| ۱۰ | ۲۴٫۳٪ | ۳۲٫۰٪ |
| ۲۰ | ۲۳٫۲٪ | ۳۱٫۵٪ |
| ۵۰ | ۲۲٫۴٪ | ۳۱٫۲٪ |
| بینهایت | ۲۱٫۹٪ | ۳۱٫۰٪ |
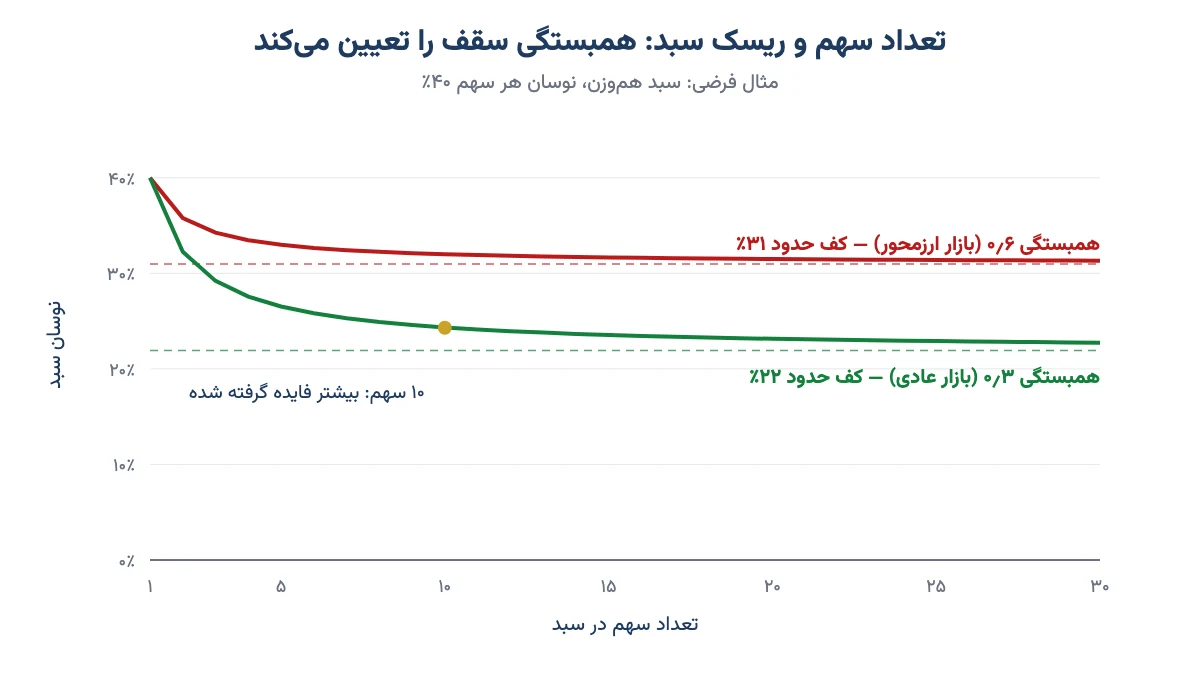
از این جدول دو درس بیرون میآید:
- فایده کمکم ته میکشد. از ۱ سهم به ۱۰ سهم، بیشترِ فایده را میگیرید. از ۲۰ به ۵۰ سهم، تقریباً هیچ. مثلِ نمک در غذاست؛ قاشقِ اول فرق میکند، قاشقِ دهم نه.
- همبستگی کف را تعیین میکند. وقتی سهمها با هم حرکت میکنند، حتی بینهایت سهم هم تلاطم را از حدودِ ۳۱٪ پایینتر نمیآورد. راهِ پایینتر رفتن، سهمِ بیشتر نیست. داراییِ دیگری است که رفتارش فرق دارد.
پاسخِ کوتاهِ من برای بورس ایران
توصیهٔ من برای کسی که خودش سهم انتخاب میکند این است: ۸ تا ۱۵ سهم از دستکم ۵ صنعتِ متفاوت. به یک شرط: واقعاً بتوانید خبرها و گزارشهای همه را دنبال کنید. اگر وقتش را ندارید، سهمِ کمتری بخرید و بخشِ سهامیِ سبد را به یک صندوق سرمایهگذاری در سهام بسپارید.
پس یادتان باشد: ۲۵ سهمی که نمیشناسید متنوع نیست؛ شلوغ است.
تنوع بخشی سبد سهام در بورس ایران: چه چیزی را متنوع کنیم؟
بورسِ ایران صنعتِ کم ندارد. ولی چند گروهِ بزرگ، مثلِ فلزات اساسی، پتروشیمیها، پالایشیها و بانکها، بخشِ بزرگی از کلِ بازار را دارند. بیشترِ اینها هم به یک چیزِ مشترک وابستهاند: نرخِ دلار و قیمتهای جهانی. پس «صنعتِ متفاوت» کافی نیست. باید «دلیلِ متفاوت» داشت. این چند لایه را نگاه کنید:
- درآمدِ دلاری یا ریالی: شرکتهای صادراتی با دلار پول درمیآورند. شرکتهایی که در داخل و اغلب با قیمتِ دستوری میفروشند، درآمدِ ریالی دارند. فولاد و پتروشیمی و پالایشی در ظاهر سه صنعتاند، ولی هر سه به دلار حساساند.
- رفتار در روزهای سخت: کنارِ سهمهای پرشتاب، چند سهم دفاعی هم داشته باشید. مثلاً دارویی و غذایی؛ مردم در رکود هم دارو و نان میخرند.
- بزرگ و کوچک، پرمعامله و کممعامله: سهمِ کممعامله ممکن است در صفِ فروش گیر کند. آن وقت تنوعِ روی کاغذ به هیچ دردی نمیخورد.
- صاحبِ اصلیِ شرکت: ده شرکت از یک هلدینگ، تصمیمها و گرفتاریهای مشترک دارند. این ده سهم نیست؛ یک خانواده است.
- زمانِ خرید: اگر همهٔ پول را یک روز وارد کنید، ممکن است درست روی قلهٔ قیمت خریده باشید. خریدِ پلهای در چند نوبت این خطر را کم میکند.
جدولِ زیر چند سبد را کنارِ هم میگذارد تا فرقِ تنوعِ ظاهری و واقعی را ببینید:
| سبد | در ظاهر | در واقع |
|---|---|---|
| سه فولادی، دو پتروشیمی، دو پالایشی | ۷ سهم از ۳ صنعت | یک شرط روی دلار و قیمت کالاهای جهانی |
| شش بانک و بیمه | ۶ سهم | یک شرط روی نرخ بهره و سیاستِ پولی |
| سه صندوقِ سهامیِ مختلف | صدها سهم | اگر ترکیبِ صندوقها شبیه باشد، تقریباً یک سبد |
| دو صادراتی، دو دارویی، یک غذایی، یک خدماتی، یک بانک | ۷ سهم | دلیلهای متفاوت برای سود و زیان؛ تنوعِ واقعی |
میبینید که ردیفِ آخر با همان ۷ سهم، خیلی متنوعتر از ردیفِ اول است. پس بیشتر از شمردنِ نماد، دلیلِ حرکتِ هر سهم را بشمارید.
فراتر از سهام: تنوع میانِ طلا، درآمد ثابت و بقیه
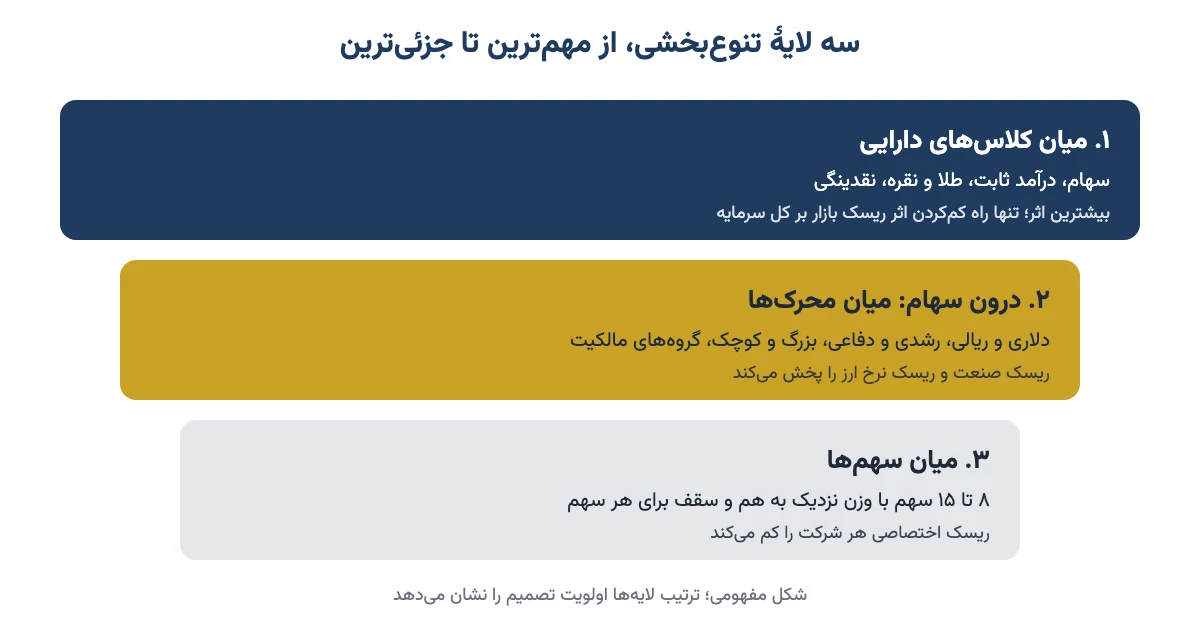
جدولِ همبستگی نشان داد که درونِ بورس، هر کاری کنیم، به یک کف میرسیم. برای پایینتر رفتن باید پول را میانِ کلاسهای دارایی پخش کنیم. کلاسِ دارایی یعنی خانوادهٔ بزرگی از داراییها که رفتارِ شبیه به هم دارند: سهام، درآمد ثابت، طلا و نقره، ملک و پولِ نقد. پژوهشهای زیادی نشان دادهاند که بیشترِ بالا و پایینِ یک سبد از همین تقسیم میآید، نه از انتخابِ این یا آن نماد.
یک مقایسه از ۱۳۸۸ تا ۱۴۰۳
من یک بار حسابی کردهام که اینجا به کار میآید. فرض کنید کسی سالِ ۱۳۸۸، ۲۰۰ میلیون تومان داشته و تا ۱۴۰۳ نگهش داشته است. نتیجه در هر بازار حدوداً این شد:
| بازار | ارزش در ۱۴۰۳ | توضیح |
|---|---|---|
| سپردهٔ بانکی یکساله | حدودِ ۳٫۲ میلیارد تومان | با سودِ مرکب و بی برداشت |
| ملک در تهران | حدودِ ۱۰ میلیارد تومان | با اجارهها حدودِ ۱۹٫۵ میلیارد؛ نقدشوندگیِ پایین |
| دلار | حدودِ ۱۲ میلیارد تومان | خرید و نگهداریِ دلار |
| طلا | حدودِ ۳۰ میلیارد تومان | خرید و نگهداریِ طلا |
| بورس (شاخص کل) | حدودِ ۵۵ میلیارد تومان | با حسابِ ریزشِ ۱۳۹۹؛ بازدهِ هر کس به سهمهایش بستگی داشت |
این جدول نمیگوید فردا هم همین ترتیب تکرار میشود. درسش چیز دیگری است. هیچکس سالِ ۱۳۸۸ این ترتیب را با اطمینان نمیدانست. بورس اول شد، ولی در راه ریزشِ سنگینِ ۱۳۹۹ را هم داشت که خیلیها را از بازار بیرون کرد. کسی که سبدش پخش بود، آن روزها را راحتتر تحمل کرد و ماند.
هر بخش در سبد چه نقشی دارد؟
در ایران یک پیچیدگی هم هست. وقتی دلار جهش میکند، سهام و طلا و دلار اغلب با هم بالا میروند و فقط پولِ ریالی عقب میماند. وقتی دلار آرام میشود یا پایین میآید، ممکن است هر سه با هم کند شوند. یعنی سهام و طلا در ایران همیشه سپرِ هم نیستند. نقشِ هر بخش را اینطور ببینید:
- سهام: موتورِ رشد در بلندمدت؛ پرتلاطمترین بخش.
- درآمد ثابت: ضربهگیرِ سبد و پولِ آماده برای خرید در روزهای ارزانی. صندوقهای درآمد ثابت سادهترین راهاند و همبستگیشان با سهام کم است.
- طلا: سپرِ تورم و جهشِ دلار و تا حدی بحرانهای سیاسی. همیشه گفتهام وقتی طلا دستِ من است، هیچکس آن طرف به من بدهکار نیست. صندوقهای طلا داشتنش را با پولِ کم ممکن کردهاند؛ معیارهای انتخابشان را در مقایسهٔ صندوقهای طلا ببینید و قیمتِ روز را در صفحهٔ قیمت طلا امروز.
- پولِ نقد: بخشِ کوچکی برای خرجِ پیشبینینشده، تا مجبور نشوید سهم را در بدترین روز بفروشید.
یک نکتهٔ عملی هم بگویم: اگر هم سهام دارید و هم صندوقِ طلا، هر دو در همان حسابِ کارگزاریتان هستند. وقتی بخواهید وزنِ یکی را کم و دیگری را زیاد کنید، پول به حسابِ بانکی برنمیگردد. در همان کارگزاری میماند و با چند کلیک سبد را دوباره میچینید. این را برای پیشبینیِ بازار نگفتم؛ برای منظم نگه داشتنِ سبد گفتم.
طلای خانه را هم فراموش نکنید. سکهٔ عید و طلای زینتی هم بخشی از دارایی شما هستند. ولی طلای زینتی را برای سرمایهگذاری نخرید؛ موقعِ فروش، اجرت و سودِ فروشندهاش برنمیگردد. من در دورهٔ صفر تا صد سرمایهگذاری در طلا فرقِ سکه، شمش، آبشده و صندوقِ طلا را برای همین جایگاه در سبد قدمبهقدم نشان دادهام.
پس تنوعِ مهمتر، تنوع میانِ خانوادههای دارایی است؛ تنوعِ درونِ بورس قدمِ دوم است.
تنوع ساده یا بهینهسازی؟ مارکوویتز در برابرِ تقسیمِ مساوی
برای اینکه بدانیم به هر بخش چقدر پول بدهیم، دو راهِ کلی هست. راهِ اول تنوع ساده است که به آن ۱/N هم میگویند. یعنی پول را تقریباً مساوی تقسیم کنید؛ مثلاً میانِ پنج سهم، هر کدام یکپنجم.
راهِ دوم بهینهسازی است. در روشِ مارکوویتز سود و تلاطم و همبستگیِ هر دارایی را تخمین میزنند. بعد با ریاضی ترکیبی پیدا میکنند که برای هر مقدار ریسک، بیشترین سود را بدهد.
بهینهسازی روی کاغذ برنده است. ولی ورودیهایش حدساند. یک خطای کوچک در حدسِ سود، وزنها را حسابی به هم میریزد. دمیگل، گارلاپی و اوپال در پژوهشی که سالِ ۲۰۰۹ منتشر شد، ۱۴ مدلِ بهینهسازی را آزمودند. هیچکدام بهطورِ پایدار از تقسیمِ مساوی بهتر نبود.
جالب است بدانید خودِ مارکوویتز هم در مصاحبهای گفته بود پساندازِ بازنشستگیاش را تقریباً نصفنصف میانِ سهام و اوراقِ قرضه تقسیم کرده تا بعدها کمتر پشیمان شود. نتیجهٔ عملی برای ما:
- سهمِ هر خانوادهٔ دارایی را بر اساسِ هدف و تحملِ خودتان تعیین کنید، نه با فرمولِ پیچیده.
- درونِ بخشِ سهام، وزنها را نزدیک به هم بگذارید و برای هر سهم سقف بگذارید؛ مثلاً حداکثر ۱۵٪ بخشِ سهام.
- همبستگی را برای پیدا کردنِ «تنوعِ ظاهری» به کار ببرید، نه برای حسابِ وزن تا دو رقمِ اعشار.
پس برای آدمهای معمولی مثلِ من و شما، تقسیمِ ساده و منظم معمولاً از فرمولِ پیچیده بهتر جواب میدهد.
بیشتنوعسازی چه ضرری دارد؟
بیشتنوعسازی یعنی آنقدر دارایی اضافه کنید که فایدهٔ تازهای نگیرید و فقط هزینهاش را بدهید. مثلِ مهمانیای که صد نفر دعوت کردهاید و با هیچکس دو کلمه حرف نمیزنید. پیتر لینچ، مدیرِ مشهورِ صندوق، برای این حالت واژهٔ Diworsification را ساخت؛ ترکیبی از «تنوع» و «بدتر شدن». ضررهایش اینهاست:
- بهترین ایدهتان کمرنگ میشود: اگر سهمی را واقعاً خوب بررسی کردهاید و فقط ۲٪ سبد را به آن دادهاید، حتی اگر دو برابر شود، کلِ سبد فقط ۲٪ تکان میخورد.
- کنترل از دست میرود: هیچکس نمیتواند گزارشهای ۴۰ شرکت را دنبال کند. سهمی که دنبالش نمیکنید، سهمی است که دیر از آن بیرون میآیید.
- هزینه بالا میرود: کارمزدِ خرید و فروش برای هر معامله جدا گرفته میشود. سبدِ پرتعداد، هر بار مرتب کردنش گرانتر است.
- کپیِ گرانِ شاخص میسازید: سبدی با ۴۰ سهم کموبیش شبیهِ شاخص کل بورس رفتار میکند. اگر نتیجه همان است، یک صندوق همان کار را ارزانتر و بیدردسرتر انجام میدهد.
پس یک آزمونِ ساده: اگر نمیتوانید در یک جمله بگویید هر سهم چرا در سبدتان است، احتمالاً اضافه است.
با پول کم چطور سبد متنوع بسازیم؟
با سرمایهٔ کم، خریدِ مستقیمِ ۱۰ سهم منطقی نیست. هر سفارش در بورس حداقلِ مبلغی دارد که سازمان بورس تعیین میکند. کارمزد هم برای هر معامله جدا حساب میشود. سهمهای خیلی کوچک هم مرتب کردنِ سبد را عملاً ناممکن میکنند.
راهِ ساده صندوقهای سرمایهگذاری است. صندوق مثلِ دیگِ نذری است: هر کس کاسهای میآورد و سهمی از همان دیگِ بزرگ میبرد. با خریدِ یک واحد از صندوق، صاحبِ تکهای از سبدی با دهها سهم یا دهها ورقه میشوید. یادتان باشد که میگوییم «واحدِ صندوق»، نه «سهمِ صندوق».
یک ساختارِ ساده برای شروع؛ فقط مثالِ آموزشی است و پیشنهادِ خرید نیست:
| بخش | وزنِ نمونه | ابزارِ ساده | نقش |
|---|---|---|---|
| سهام | ۴۰٪ | صندوقِ سهامی یا شاخصی | رشد در بلندمدت |
| درآمد ثابت | ۴۰٪ | صندوقِ درآمد ثابت | آرامش و پولِ آماده |
| طلا | ۲۰٪ | صندوقِ طلا | سپرِ تورم و جهشِ دلار |
بیایید با عدد ببینیم. اگر ۱۰ میلیون تومان دارید، با این نسبت ۴ میلیون به صندوقِ سهامی، ۴ میلیون به درآمد ثابت و ۲ میلیون به صندوقِ طلا میرود. با همین سه خرید، در سه خانوادهٔ دارایی و صدها داراییِ ریز حضور دارید. اگر نمیخواهید وزنها را خودتان تنظیم کنید، صندوق مختلط سهام و درآمد ثابت را یکجا دارد.
برای پولی که هر ماه کنار میگذارید هم یک قاعدهٔ ساده جواب میدهد. پولِ هر ماه را به بخشی بدهید که از سهمِ هدفش عقب افتاده. اینطوری بی آنکه چیزی بفروشید، سبد خودبهخود متعادل میماند.
پس با پولِ کم، صندوقها بهترین دوستِ تنوعبخشیاند. هر وقت سرمایه و دانشتان بیشتر شد، میتوانید بخشی از صندوقِ سهامی را با چند سهمِ منتخبِ خودتان عوض کنید.
ساختنِ سبدِ متنوع در ۶ قدم
- هدف و زمان را بنویسید. پولی که تا یک سالِ دیگر لازم دارید، مثلاً برای جهیزیه یا پیشپرداختِ خانه، جایش در سهام نیست.
- سهمِ هر خانوادهٔ دارایی را تعیین کنید. سهام، درآمد ثابت، طلا و پولِ نقد، به اندازهای که ریزش را تحمل کنید و شب راحت بخوابید.
- بخشِ سهام را بر اساسِ دلیلِ حرکت بچینید، نه فقط صنعت. دلاری و ریالی، پرشتاب و دفاعی، بزرگ و کوچک.
- برای هر جزء سقف بگذارید. هیچ سهمی بیش از حدودِ ۱۰ تا ۱۵٪ بخشِ سهام نباشد و هیچ صنعتی بیش از حدودِ یکچهارمِ آن.
- همپوشانی را بسنجید. اگر صندوق دارید، فهرستِ داراییهایش را ببینید تا همان سهمها را دوباره نخرید.
- هر چند ماه یک بار سبد را مرتب کنید. هر سه تا شش ماه، یا وقتی سهمِ یک بخش بیش از ۵ واحدِ درصد از هدفش دور شد، آن را به جای اولش برگردانید. به این کار «ریبالانس» میگویند.
اشتباههای رایج در تنوعبخشی
- شمردنِ نماد بهجای شمردنِ ریسک: ۱۰ سهمِ دلاری یک ریسک است، نه ده ریسک.
- خریدنِ سهمِ تازه بعد از ضرر: سهمی که فقط برای «جبران» یک سهمِ زیانده میخرید، تنوع نیست؛ فرار است.
- فراموش کردنِ داراییهای بیرون از بورس: خانه، سکه و کسبوکار هم بخشی از سبدند. کارمندِ یک بانک که سهمِ همان بانک را دارد، هم حقوقش و هم پساندازش را به یک ریسک گره زده است.
- رها کردنِ وزنها: سهمی که دو برابر شده، بی آنکه بخواهید ریسکِ کلِ سبد را بالا برده است.
- انتظارِ نجات در ریزشِ عمومی: تنوع درونِ سهام شما را از ریزشی مثلِ افتِ بزرگِ بورس بعد از مرداد ۱۳۹۹، که تقریباً همهٔ صنعتها را با هم پایین آورد، نجات نمیدهد. این کار از تقسیم میانِ خانوادههای دارایی برمیآید.
- جمع کردنِ صندوقهای شبیه به هم: مثلِ این است که از سه نانوایی نان بخرید که آردشان را از یک کارخانه میگیرند. سه بار هزینه میدهید و یک بار تنوع میگیرید.
پس پیش از هر خرید، این شش اشتباه را مثلِ یک چکلیست مرور کنید.
سوالات متداول
تنوعبخشی چیست؟
تنوعبخشی یعنی پول را میانِ داراییهایی پخش کنید که با هم بالا و پایین نمیروند، مثلِ سهامِ صنعتهای متفاوت، درآمد ثابت و طلا. هدفش این است که اتفاقِ بد برای یک شرکت یا یک بازار، کلِ سرمایه را یکجا نبرد و زیانِ یک بخش با بخشهای دیگر جبران شود.
چند سهم برای سبد کافی است؟
بیشترِ فایدهٔ تنوعبخشی با حدودِ ۱۰ سهمِ انتخابشده از صنعتها و دلیلهای متفاوت به دست میآید. برای سرمایهگذارِ فردی در بورس ایران ۸ تا ۱۵ سهم که بتوانید دنبالشان کنید منطقی است. اگر وقتِ بررسی ندارید، صندوقِ سهامی جایگزینِ بهتری است.
بیشتنوعسازی چه ضرری دارد؟
بیشتنوعسازی بهترین ایدههای شما را کمرنگ میکند، دنبال کردنِ شرکتها را ناممکن میکند و هزینهٔ کارمزد و مرتب کردنِ سبد را بالا میبرد. سبدی با دهها سهم معمولاً شبیهِ شاخص رفتار میکند؛ پس یک صندوق همان نتیجه را ارزانتر میدهد.
با پول کم چطور سبد متنوع بسازیم؟
با سرمایهٔ کم بهجای خریدِ چند سهم، از صندوقها کمک بگیرید. ترکیبی از یک صندوقِ سهامی، یک صندوقِ درآمد ثابت و یک صندوقِ طلا شما را با مبلغی کم در سه خانوادهٔ دارایی و صدها داراییِ ریز حاضر میکند. وزنها را هر چند ماه یک بار بسنجید.
آیا تنوعبخشی ریسک را کاملاً از بین میبرد؟
نه. تنوعبخشی فقط ریسک غیرسیستماتیک، یعنی ریسکِ خاصِ هر شرکت، را کم میکند. ریسک سیستماتیک مثلِ تورم، جهشِ دلار، نرخ بهره یا رویدادهای سیاسی کلِ بازار را با هم تکان میدهد و با هیچ تعدادی از سهم حذف نمیشود.
فرق تنوعبخشی و تخصیص دارایی چیست؟
تخصیص دارایی یعنی تصمیم بگیرید چند درصدِ کلِ پول در سهام، درآمد ثابت، طلا و بقیه باشد. تنوعبخشی مفهومِ بزرگتری است و پخش کردنِ پول درونِ هر بخش، مثلاً میانِ صنعتها و سهمهای مختلف، را هم در بر میگیرد.
آیا خرید چند صندوق سهامی تنوعبخشی است؟
نه لزوماً. صندوقهای سهامی اغلب سهمهای بزرگ و پرمعاملهٔ مشابهی دارند. اگر ترکیبِ آنها شبیه باشد، چند صندوق عملاً یک سبد با چند بار هزینهٔ مدیریت است. تنوعِ واقعی از اضافه کردنِ خانوادهٔ داراییِ دیگری مثلِ درآمد ثابت یا طلا میآید.
آیا طلا برای تنوعبخشی در ایران کافی است؟
طلا سپرِ خوبی در برابرِ تورم و جهشِ دلار است، اما در جهشهای ارزی معمولاً با سهام همجهت بالا میرود. برای همین در سبدِ ایرانی بهتر است کنارِ طلا بخشی هم در درآمد ثابت باشد که همبستگیِ کمی با هر دو دارد.
جمعبندی
تنوع بخشی یعنی شمردنِ ریسک، نه شمردنِ نماد. پول را میانِ چیزهایی پخش کنید که به دلیلهای متفاوت حرکت میکنند. درونِ بورس، ۸ تا ۱۵ سهم با دلیلهای متفاوت بیشترِ فایده را میدهد و بیشتر از آن فقط شلوغی و هزینه است. کفِ ریسک را همبستگی تعیین میکند و برای پایینتر رفتن باید سراغِ طلا، درآمد ثابت و خانوادههای داراییِ دیگر رفت.
پس اگر پول یا وقتتان کم است، سه صندوقِ سهامی، درآمد ثابت و طلا شروعِ کاملاً معقولی است. مهمتر از چیدنِ روزِ اول، نظم در ادامه است. هر چند ماه یک بار سبد را نگاه کنید و آن را به هدفش برگردانید. تصمیمِ نهایی هم با خودتان است.