
صندوق پوشش ریسک (هج فاند) چیست و چطور کار میکند؟
فهرست مطالب۱۴ بخش
- صندوق پوشش ریسک چیست؟ به زبانِ ساده
- اولین هج فاند: ایدهٔ آلفرد جونز در سال ۱۹۴۹
- چرا اسمش «پوشش ریسک» است؟ یک مثالِ عددی
- هج فاند چطور کار میکند؟ چهار ابزارِ اصلی
- ۱. فروش استقراضی: سود از ریزش
- ۲. اهرم: معامله با پولِ قرضی
- ۳. قراردادهای مشتقه: آپشن و آتی
- ۴. آربیتراژ: سود از اختلافِ قیمت
- کارمزد ۲ و ۲۰ یعنی چه؟
- سقفِ تاریخی و حداقلِ بازده: دو قفلِ محافظ
- انواعِ هج فاند بر اساسِ استراتژی
- هج فاند با صندوق مشترک چه فرقی دارد؟
- چه کسانی در هج فاند سرمایهگذاری میکنند؟
- معروفترین صندوقهای پوشش ریسک دنیا
- وقتی صندوق پوشش ریسک زمین میخورد: درسِ LTCM
- شرطبندیِ وارن بافت با هج فاندها
- مزایا و معایبِ هج فاند
- آیا در ایران صندوق پوشش ریسک داریم؟
- هشدار: «هج فاند»های تلگرامی
- از صندوقهای پوشش ریسک چه یاد بگیریم؟
- سوالات متداول
- جمعبندی
صندوق پوشش ریسک یا هج فاند (Hedge Fund) یک صندوقِ سرمایهگذاریِ خصوصی است که پولِ آدمهای ثروتمند و نهادهای بزرگ را جمع میکند و دستش برای کسبِ سود باز است. میتواند هم از بالا رفتنِ قیمت سود ببرد و هم از ریزشِ آن. ابزارهایش فروش استقراضی، اهرم یعنی پولِ قرضی، و قراردادهای مشتقه است. کارمزدش هم معروف است: «۲ و ۲۰».
اسمش آدم را گول میزند. «پوشش ریسک» شبیهِ بیمه به نظر میرسد، ولی بعضی از پرریسکترین معاملههای تاریخِ بازارهای مالی را همین صندوقها انجام دادهاند. بیایید با هم ببینیم این صندوقها از کجا آمدهاند، چطور پول درمیآورند، چرا گاهی زمین میخورند، و آیا در ایران هم چیزی شبیهِ آنها داریم یا نه.
صندوق پوشش ریسک چیست؟ به زبانِ ساده
یک صندوقِ معمولی را تصور کنید. پولِ هزاران نفر جمع میشود و یک مدیرِ حرفهای با آن سهم و اوراق میخرد. صندوقِ معمولی معمولاً فقط یک راه برای سود دارد: چیزی بخرد و منتظر بماند گران شود. اگر کلِ بازار بریزد، صندوق هم با آن پایین میآید.
هج فاند همین کار را میکند، ولی با دستِ باز. میتواند روی ریزشِ قیمت هم شرط ببندد، با پولِ قرض معامله کند، روی ارز و طلا و نفت و اوراقِ قرضهٔ کشورها موقعیت بگیرد، و هر جای دنیا که فرصت دید برود. در عوض، قانون به آن اجازه نمیدهد از مردمِ عادی پول جمع کند. مشتریهایش ثروتمندها و نهادهای بزرگاند.
واژهٔ «هج» (Hedge) در انگلیسی یعنی پرچینِ دورِ باغ؛ همان ردیفِ درختچهای که جلوی باد و رهگذر را میگیرد. در بازار هم «هج کردن» یعنی گرفتنِ موقعیتی که اگر داراییتان ضرر داد، بخشی از ضرر را جبران کند. دربارهٔ خودِ این کار جداگانه نوشتهام: هج یا پوشش ریسک در بورس با آپشن و آتی. این مقاله دربارهٔ صندوقی است که اسمش را از همین ایده گرفت.
اولین هج فاند: ایدهٔ آلفرد جونز در سال ۱۹۴۹
سال ۱۹۴۹ یک روزنامهنگار و جامعهشناسِ آمریکایی به نامِ آلفرد وینسلو جونز (Alfred Winslow Jones) صندوقی راه انداخت که دو کار را با هم میکرد. سهمهایی را که فکر میکرد خوباند میخرید. همزمان سهمهایی را که فکر میکرد ضعیفاند، بهصورتِ استقراضی میفروخت. یعنی اگر کلِ بازار میریخت، سودِ بخشِ دوم زیانِ بخشِ اول را تا حدی میپوشاند.
ایدهٔ جونز ساده بود: «من نمیدانم کلِ بازار بالا میرود یا پایین. ولی شاید بتوانم سهمِ خوب را از سهمِ بد تشخیص بدهم.» برای همین صندوقش را «صندوقِ پوششدادهشده» نامیدند. او یک کارِ تازهٔ دیگر هم کرد: بهجای کارمزدِ ثابت، ۲۰٪ از سود را برای خودش برداشت. این همان چیزی است که امروز در همهٔ هج فاندها میبینیم.
چرا اسمش «پوشش ریسک» است؟ یک مثالِ عددی
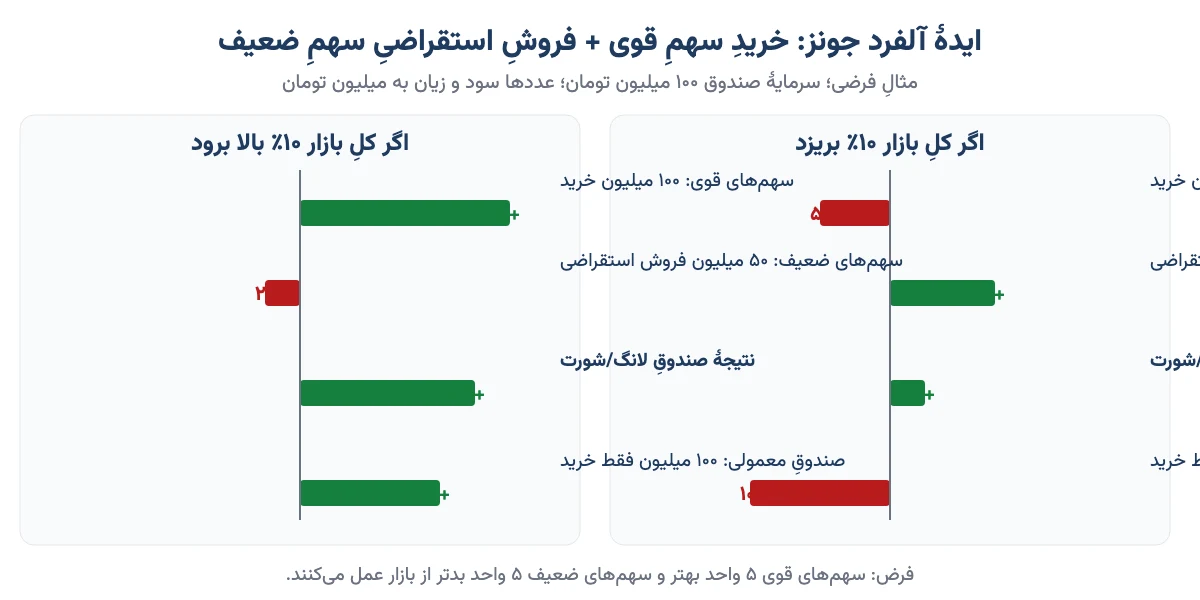
بیایید ایدهٔ جونز را با عدد ببینیم. فرض کنید یک صندوق ۱۰۰ میلیون تومان سرمایه دارد. با همهٔ آن سهمهای قوی میخرد. همزمان ۵۰ میلیون تومان از سهمهای ضعیف را قرض میگیرد و میفروشد. فرض هم میکنیم سهمهای قوی همیشه ۵ واحد بهتر از بازار باشند و سهمهای ضعیف ۵ واحد بدتر. این عددها فقط مثالاند.
حالا دو حالت را حساب کنیم:
- کلِ بازار ۱۰٪ بریزد. سهمهای قوی ۵٪ افت میکنند؛ یعنی ۵ میلیون زیان. سهمهای ضعیف ۱۵٪ میریزند. صندوق آنها را گران فروخته و حالا ارزان پس میخرد؛ یعنی ۷٫۵ میلیون سود. نتیجه: ۲٫۵ میلیون تومان سود، در بازاری که همه ضرر کردهاند.
- کلِ بازار ۱۰٪ بالا برود. سهمهای قوی ۱۵٪ رشد میکنند؛ یعنی ۱۵ میلیون سود. سهمهای ضعیف ۵٪ بالا میروند و صندوق باید گرانتر پس بخرد؛ یعنی ۲٫۵ میلیون زیان. نتیجه: ۱۲٫۵ میلیون تومان سود.
یک صندوقِ معمولی که فقط ۱۰۰ میلیون از کلِ بازار خریده بود، در حالتِ اول ۱۰ میلیون ضرر میکرد و در حالتِ دوم ۱۰ میلیون سود. صندوقِ لانگ/شورت در بازارِ صعودی کمی بیشتر سود کرد، و مهمتر از آن، در ریزش هم ضرر نکرد.
ولی یک «اگر» بزرگ در این مثال هست. همهٔ این حساب روی این فرض بنا شده که مدیر درست تشخیص بدهد کدام سهم قوی است و کدام ضعیف. اگر برعکس شود، از دو طرف ضرر میکند. پس «پوشش ریسک» فقط ریسکِ کلِ بازار را کم میکند، نه ریسکِ اشتباهِ خودِ مدیر را.
هج فاند چطور کار میکند؟ چهار ابزارِ اصلی
صندوقهای پوشش ریسک امروز خیلی از ایدهٔ سادهٔ جونز جلوتر رفتهاند. ولی تقریباً همه از چهار ابزار استفاده میکنند. هر کدام را یک بار ساده توضیح میدهم.
۱. فروش استقراضی: سود از ریزش
فروش استقراضی (Short Selling) یعنی سهمی را که ندارید، از کسی قرض بگیرید و همین امروز بفروشید. بعد، وقتی قیمت پایین آمد، ارزانتر بخرید و به صاحبش پس بدهید. فاصلهٔ این دو قیمت سودِ شماست. اگر قیمت بهجای پایین آمدن بالا برود، زیان میکنید؛ و چون قیمت سقف ندارد، این زیان در اصل سقف ندارد. شکلِ سادهاش را در مقالهٔ پوزیشن لانگ و شورت به زبان ساده توضیح دادهام.
۲. اهرم: معامله با پولِ قرضی
اهرم یعنی صندوق با پولِ خودش و پولی که از بانک یا کارگزار قرض گرفته معامله کند. فرض کنید صندوق ۱۰۰ میلیون دارد و ۲۰۰ میلیون هم قرض میگیرد. حالا ۳۰۰ میلیون در بازار دارد. اگر داراییاش ۱۰٪ بالا برود، ۳۰ میلیون سود کرده؛ یعنی ۳۰٪ روی پولِ خودش. ولی اگر ۱۰٪ بریزد، ۳۰٪ از پولِ خودش رفته است. اهرم مثلِ ذرهبین است: هم سود را بزرگ نشان میدهد و هم ضرر را. بیشتر در این باره در معاملات اهرمی یا مارجین تریدینگ نوشتهام.
۳. قراردادهای مشتقه: آپشن و آتی
مشتقه یعنی قراردادی که ارزشش از یک داراییِ دیگر میآید؛ مثلِ قراردادِ آتیِ نفت یا اختیارِ خریدِ یک سهم. هج فاندها با این قراردادها هم ریسک را میپوشانند و هم با پولِ کم روی حرکتِ بزرگ شرط میبندند. اگر این واژهها برایتان تازه است، از آپشن یا اختیار معامله به زبان ساده شروع کنید.
۴. آربیتراژ: سود از اختلافِ قیمت
آربیتراژ یعنی یک چیز را جایی ارزان بخری و همزمان جای دیگری گران بفروشی. مثلِ کسی که میداند یک کالا در بازارِ بزرگِ تهران ارزانتر از شهرِ دیگر است. هج فاندها با رایانههای سریع دنبالِ اختلافهای خیلی کوچک بین سهم، اوراق و قراردادها میگردند. سودِ هر بار کم است، برای همین با اهرمِ زیاد بزرگش میکنند. این ترکیب، همانطور که پایینتر میبینید، میتواند خطرناک باشد. توضیحِ کاملترِ این روش در آربیتراژ چیست آمده است.
پس هج فاند یعنی صندوقی که این چهار ابزار را با هم دارد و هر وقت بخواهد از هر کدام استفاده میکند. همین آزادی، هم فرصتِ بزرگ میسازد و هم خطرِ بزرگ.
کارمزد ۲ و ۲۰ یعنی چه؟
هج فاندها دو جور کارمزد میگیرند. اولی کارمزدِ مدیریت است: هر سال درصدی از کلِ پولِ شما، چه سود کند چه نکند. دومی کارمزدِ عملکرد است: سهمی از سودی که برایتان ساخته. سالها عددِ رایج «۲ و ۲۰» بود: ۲٪ کارمزدِ مدیریت و ۲۰٪ از سود.
بیایید با یک مثالِ ساده حساب کنیم. فرض کنید ۱۰۰ هزار دلار در یک هج فاند گذاشتهاید و صندوق در یک سال ۱۵٪ سود کرده است.
- سودِ ناخالص: ۱۵٪ از ۱۰۰ هزار دلار، یعنی ۱۵ هزار دلار.
- کارمزدِ مدیریت: ۲٪ از ۱۰۰ هزار دلار، یعنی ۲ هزار دلار.
- کارمزدِ عملکرد: ۲۰٪ از سود. اگر ساده حساب کنیم، ۲۰٪ از ۱۵ هزار، یعنی ۳ هزار دلار.
- آنچه به شما میرسد: ۱۵ منهای ۲ منهای ۳، یعنی ۱۰ هزار دلار؛ همان ۱۰٪.
یعنی از ۱۵٪ سود، یکسومش به مدیر رسید. روشِ دقیقِ حساب در هر صندوق فرق دارد، ولی حرفِ اصلی همین است: کارمزد سودِ شما را خیلی کم میکند. حالا فکر کنید صندوقی که سالی ۲٪ برمیدارد، سالی که ضرر کرده هم همان ۲٪ را برمیدارد.
سقفِ تاریخی و حداقلِ بازده: دو قفلِ محافظ
دو قاعده جلوی بخشی از این بیانصافی را میگیرد. اولی «سقفِ تاریخی» (High-Water Mark) است. یعنی اگر صندوق یک سال ضرر کرد، مدیر تا وقتی ارزشِ پولِ شما دوباره به بالاترین عددِ قبلی نرسیده، کارمزدِ عملکرد نمیگیرد. مثلاً ۱۰۰ هزار دلارِ شما به ۸۰ هزار رسید و سالِ بعد دوباره ۱۰۰ هزار شد. مدیر برای این ۲۰ هزار دلارِ برگشتی چیزی نمیگیرد، چون فقط ضررِ خودش را جبران کرده است.
دومی «حداقلِ بازده» (Hurdle Rate) است. یعنی مدیر فقط از سودی بالاتر از یک عددِ مشخص سهم میبرد؛ مثلاً بالاتر از سودِ اوراقِ کمریسک. همهٔ صندوقها این قاعده را ندارند.
این را هم بدانید که «۲ و ۲۰» دیگر قانونِ همهجا نیست. طبقِ آمارهایی که از مؤسسهٔ HFR نقل میشود، میانگینِ کارمزدها در سالهای اخیر به حدودِ ۱٫۳ تا ۱٫۴٪ برای مدیریت و حدودِ ۱۶٪ برای عملکرد رسیده است. صندوقهای بسیار موفق هنوز گرانتر هم میگیرند. پس پیش از هر چیز، کارمزد را بپرسید و خودتان روی کاغذ حساب کنید.
انواعِ هج فاند بر اساسِ استراتژی
هج فاندها را معمولاً با روشِ کارشان دستهبندی میکنند. جدولِ زیر مهمترینها را با یک مثالِ ساده کنارِ هم گذاشته است.
| استراتژی | به زبانِ ساده | مثال | ریسکِ اصلی |
|---|---|---|---|
| لانگ/شورتِ سهام | خریدِ سهمِ قوی، فروشِ استقراضیِ سهمِ ضعیف | خریدِ یک بانکِ سالم، شورتِ بانکِ بدهکار | اشتباه در تشخیصِ قوی و ضعیف |
| کلانِ جهانی (Global Macro) | شرط روی جهتِ ارز، نرخِ بهره، طلا و اقتصادِ کشورها | شرطِ سوروس روی سقوطِ پوندِ انگلیس در ۱۹۹۲ | پیشبینیِ غلطِ رویدادهای بزرگ |
| رویدادمحور (Event-Driven) | سود از ادغام، خرید، ورشکستگی یا تغییرِ مدیریتِ شرکتها | خریدِ سهمِ شرکتی که قرار است با قیمتِ بالاتر خریده شود | بههمخوردنِ معامله |
| آربیتراژ و ارزشِ نسبی | سود از اختلافِ کوچکِ قیمتِ دو داراییِ همخانواده | دو اوراقِ قرضه با سررسیدِ نزدیک ولی قیمتِ متفاوت | اهرمِ زیاد و کمبودِ نقدینگی |
| کمّی (Quant) | رایانه و مدلِ آماری تصمیم میگیرد، نه آدم | هزاران معاملهٔ کوچک در روز بر اساسِ الگوهای قیمت | مدلی که در شرایطِ تازه از کار میافتد |
| فعال (Activist) | خریدِ سهمِ قابلِتوجه و فشار به مدیریت برای تغییر | خواستنِ فروشِ یک بخشِ زیانده یا عوضِ هیئتمدیره | مقاومتِ مدیریت و طولانیشدنِ کار |
همانطور که میبینید، «پوشش ریسک» فقط اسمِ یک خانواده است. بعضی از این روشها واقعاً ریسک را کم میکنند و بعضی عمداً ریسکِ بزرگ میگیرند.
هج فاند با صندوق مشترک چه فرقی دارد؟
صندوقِ مشترک (Mutual Fund) همان صندوقی است که هر کسی میتواند واحدش را بخرد؛ چیزی شبیهِ صندوقهای سهامی یا درآمدِ ثابتی که ما در بورسِ ایران داریم. جدولِ زیر تفاوتِ این دو را نشان میدهد.
| موضوع | صندوق پوشش ریسک | صندوق مشترک |
|---|---|---|
| چه کسی میتواند بخرد؟ | فقط ثروتمندها و نهادهای بزرگ | همهٔ مردم |
| نظارت | سبکتر؛ گزارشِ کمتری به مردم میدهد | سختگیرانه؛ داراییها مرتب منتشر میشود |
| ابزارها | فروش استقراضی، اهرمِ زیاد، مشتقه، هر بازاری | بیشتر خرید و نگهداریِ سهام و اوراق، با سقفهای قانونی |
| هدف | بازدهِ مطلق: در هر بازاری سود | معمولاً بهتر بودن از شاخص یا همراهی با آن |
| کارمزد | کارمزدِ مدیریت بهعلاوهٔ سهمی از سود | معمولاً فقط کارمزدِ مدیریتِ کمتر |
| نقدشوندگی | دورهٔ قفل؛ برداشت فقط در زمانهای مشخص | معمولاً هر روز میشود خرید یا فروخت |
| حداقلِ سرمایه | زیاد؛ اغلب صدها هزار دلار یا بیشتر | کم |
یک تفاوتِ مهم را جدا بگویم: «دورهٔ قفل» (Lock-up). یعنی بعد از سرمایهگذاری، یک مدت، مثلاً یک سال، نمیتوانید پولتان را بیرون بکشید. بعد از آن هم معمولاً فقط فصلی یا سالانه و با اطلاعِ قبلی. مثلِ پولی است که به یک شریکِ تجاری دادهاید، نه پولی که در حسابِ بانکی دارید.
پس اگر بخواهیم در یک جمله بگوییم: صندوقِ مشترک برای همهٔ مردم است و دستش بسته؛ هج فاند برای ثروتمندهاست و دستش باز.
چه کسانی در هج فاند سرمایهگذاری میکنند؟
در آمریکا، که بیشترِ هج فاندها آنجا هستند، معمولاً فقط «سرمایهگذارِ معتبر» (Accredited Investor) اجازه دارد وارد شود. طبقِ تعریفِ کمیسیونِ بورسِ آمریکا، این یعنی کسی که بدونِ حسابِ خانهٔ محلِ زندگیاش بیش از یک میلیون دلار دارایی خالص دارد، یا در دو سالِ گذشته سالی بیش از ۲۰۰ هزار دلار درآمد داشته است. منطقِ قانون ساده است: این آدمها اگر ضرر کنند، زندگیشان به هم نمیریزد.
ولی بیشترِ پولِ هج فاندها مالِ آدمها نیست؛ مالِ سرمایهگذارِ نهادی است. یعنی صندوقهای بازنشستگی، بیمهها، موقوفهٔ دانشگاهها، صندوقهای ثروتِ ملیِ کشورها و دفترهای خانوادگیِ ثروتمندها. طبقِ گزارشِ مؤسسهٔ HFR، کلِ سرمایهٔ هج فاندهای دنیا در پایانِ فصلِ اولِ ۲۰۲۶ به رکوردِ حدودِ ۵٫۲ هزار میلیارد دلار رسید. برای مقایسه، این عدد چند برابرِ کلِ اقتصادِ یک سالِ ایران است.
معروفترین صندوقهای پوشش ریسک دنیا
چند اسم در دنیای هج فاندها بیشتر از بقیه شنیده میشود. هر کدام یک روشِ متفاوت را نشان میدهد.
- بریجواتر (Bridgewater Associates): سالِ ۱۹۷۵ ری دالیو آن را ساخت و سالها بزرگترین هج فاندِ دنیا بود. روشش کلانِ جهانی است: پیشبینیِ رفتارِ اقتصادها، نرخِ بهره و ارزها. ایدهٔ «سبدِ همهٔ فصول» دالیو، یعنی سبدی که در رونق و رکود و تورم دوام بیاورد، از همینجا معروف شد.
- رنسانس تکنالجیز (Renaissance Technologies): یک ریاضیدان به نامِ جیم سایمونز آن را ساخت. بهجای اقتصاددان، ریاضیدان و فیزیکدان استخدام کرد و معامله را به مدلهای رایانهای سپرد. صندوقِ معروفش، مدالیون، سالهاست فقط پولِ کارکنانِ خودش را میپذیرد.
- صندوقِ کوانتوم: صندوقِ جورج سوروس. معروفترین معاملهاش شرط بستن روی سقوطِ پوندِ انگلیس در ۱۹۹۲ بود. داستانش را در جورج سوروس کیست مفصل نوشتهام.
- سیتادل و میلنیوم: دو صندوقِ بزرگِ «چندمدیره». یعنی دهها تیمِ کوچک هر کدام با سهمی از پول و سقفِ ضررِ سختگیرانه معامله میکنند.
وقتی صندوق پوشش ریسک زمین میخورد: درسِ LTCM
داستانِ صندوقِ «مدیریتِ سرمایهٔ بلندمدت» (Long-Term Capital Management) را همه باید بدانند. این صندوق سالِ ۱۹۹۴ ساخته شد. در تیمش دو برندهٔ جایزهٔ نوبلِ اقتصاد بودند؛ رابرت مرتون و مایرون شولز. روششان آربیتراژ بود: پیدا کردنِ اختلافهای خیلی کوچکِ قیمت بینِ اوراقِ قرضه.
چون سودِ هر معامله کم بود، با اهرمِ بسیار زیاد کار میکردند. یعنی در برابرِ هر یک دلار پولِ خودشان، بیش از ۲۰ دلار قرض گرفته بودند. چند سالِ اول نتیجه درخشان بود. بعد در ۱۹۹۸ روسیه بدهیهایش را نپرداخت و بازارها رفتاری کردند که مدلهای صندوق «تقریباً غیرممکن» میدانستند. صندوق در چند ماه بیشترِ سرمایهاش را از دست داد.
خطر آنقدر بزرگ بود که بانکِ مرکزیِ آمریکا در نیویورک بانکهای بزرگ را دورِ یک میز جمع کرد تا با هم صندوق را نجات دهند و بازار به هم نریزد. درسش ساده است: آدمهای خیلی باهوش هم با اهرمِ زیاد میتوانند ورشکست شوند. اهرم اشتباهِ کوچک را به فاجعه تبدیل میکند.
شرطبندیِ وارن بافت با هج فاندها
سالِ ۲۰۰۸ وارن بافت یک شرطِ یک میلیون دلاری بست. گفت در ده سال، یک صندوقِ شاخصیِ ساده و کمهزینه از سبدی از هج فاندها جلو میزند. یک شرکتِ مدیریتِ سرمایه به نامِ پروتژه پارتنرز شرط را پذیرفت و پنج «صندوقِ صندوقها» را انتخاب کرد. تا پایانِ ۲۰۱۶، صندوقِ شاخصی سالانه حدودِ ۷٫۱٪ رشد کرده بود و میانگینِ آن پنج صندوق فقط حدودِ ۲٫۲٪. طرفِ مقابل پیش از پایانِ مهلت شکست را پذیرفت.
چرا؟ بخشِ بزرگی از جواب همان کارمزدهاست. وقتی هر سال سهمِ بزرگی از سود به مدیرها میرسد، شکست دادنِ بازار خیلی سخت میشود. دربارهٔ نگاهِ بافت به سرمایهگذاری در وارن بافت کیست نوشتهام.
مزایا و معایبِ هج فاند
منصفانه بگوییم: هج فاند نه شیطان است، نه معجزه. هم کارِ مفید میکند و هم ضعفهای جدی دارد.
مزایا:
- میتواند در بازارِ نزولی هم سود کند یا دستکم کمتر ضرر کند.
- به سبدِ نهادهای بزرگ تنوع میدهد، چون همیشه با بازارِ سهام بالا و پایین نمیرود.
- با فروش استقراضی و آربیتراژ، قیمتهای غلط را زودتر درست میکند و به کاراییِ بازار کمک میکند.
- بعضی صندوقها با کشفِ تقلب در شرکتها و شورت کردنِ آنها، دستِ مدیرانِ متقلب را رو کردهاند.
معایب:
- کارمزدِ بالا که سودِ سرمایهگذار را میخورد.
- شفافیتِ کم: اغلب نمیدانید دقیقاً پولتان کجاست.
- دورهٔ قفل: پولتان را هر وقت بخواهید پس نمیگیرید.
- اهرمِ زیاد که میتواند ضررِ بزرگ و ناگهانی بسازد.
- بیشترشان در بلندمدت از یک صندوقِ شاخصیِ ساده بهتر عمل نکردهاند.
پس هج فاند ابزارِ نهادهای بزرگ است که تیمِ حرفهای برای انتخاب و پایشِ آن دارند، نه جای پساندازِ یک خانواده.
آیا در ایران صندوق پوشش ریسک داریم؟
جوابِ کوتاه: نه، دستکم نه به معنای دقیقی که در دنیا هست. در بورسِ ایران صندوقی نداریم که بتواند آزادانه فروش استقراضی کند، اهرمِ زیاد بگیرد و هر جای دنیا سرمایهگذاری کند. دلیلش هم روشن است.
- فروش استقراضی تقریباً در دسترس نیست. نسخهٔ ایرانیِ آن با نامِ «فروش تعهدی» در اسفندِ ۱۳۹۸ روی چند نمادِ محدود آزمایش شد، ولی جا نیفتاد. بخشی از بحثها هم دربارهٔ سازگاریِ مدلِ کلاسیکِ قرض گرفتنِ سهم با موازینِ شرعی بود.
- صندوقها امیدنامه دارند. هر صندوقِ ایرانی زیرِ نظرِ سازمان بورس کار میکند و امیدنامهاش میگوید چند درصد سهم، اوراق یا سپرده نگه دارد. دستِ مدیر عمداً بسته است.
- بازارِ مشتقه کوچک است. آپشن و آتی داریم، ولی فقط روی شمارِ محدودی از نمادها و با حجمِ کم.
با این حال، بعضی از کارهای هج فاند تکهتکه در بازارِ ایران هم شدنی است. جدولِ زیر نزدیکترین ابزارها را نشان میدهد.
| کارِ هج فاند | نزدیکترین ابزار در ایران | محدودیت |
|---|---|---|
| اهرم | واحدهای ممتازِ صندوقهای اهرمی | اهرمِ محدود و فقط روی سهام |
| پوشش در برابرِ ریزش | خریدِ اختیار فروش یا اختیار فروشِ تبعی | نمادهای محدود و هزینهٔ اختیار |
| سود از ریزش | موقعیتِ فروش در قراردادهای آتی | شمارِ کمِ قراردادها و ریسکِ وجهِ تضمین |
| مدیریتِ اختصاصیِ سبد | سبدگردانی برای سرمایههای بزرگ | همان قواعدِ بازارِ داخلی |
| سرمایهگذاریِ خصوصی و پرریسک | صندوقهای جسورانه و خصوصی | بیشتر برای نهادها و سرمایهٔ بالا |
اگر میخواهید هر کدام را بهتر بشناسید، از صندوق اهرمی چیست، اختیار فروش و پوت محافظتی و سبدگردانی چیست شروع کنید. برای دیدنِ کلِ خانوادهٔ صندوقهای ایرانی هم صندوق سرمایهگذاری چیست و انواعش را بخوانید.
هشدار: «هج فاند»های تلگرامی
گاهی در شبکههای اجتماعی کسی میگوید: «ما یک هج فاند هستیم. پولتان را بدهید، ماهی ۱۰٪ سودِ تضمینی میدهیم، حتی وقتی بازار بریزد.» حواسمان باشد. هیچ هج فاندِ واقعیای سودِ تضمینی نمیدهد و از مردمِ عادی هم پول جمع نمیکند. در ایران هم هر نهادی که پولِ مردم را برای سرمایهگذاری جمع میکند، باید از سازمان بورس مجوز داشته باشد.
پیش از پول دادن این سه سؤال را بپرسید:
- مجوزش از کدام نهاد است و آیا نامش در فهرستِ نهادهای مجازِ سازمان بورس هست؟
- پول به حسابِ چه کسی میرود: یک صندوقِ ثبتشده با نماد و امیدنامه، یا حسابِ شخصی؟
- سودِ ثابت و بالا را از کجا میآورد، وقتی خودش میگوید در بازارِ پرنوسان معامله میکند؟
اگر جوابِ روشنی نگرفتید، احتمالاً با یک طرحِ هرمی طرفید. نشانههایش را در طرح پانزی چیست مرور کردهام.
از صندوقهای پوشش ریسک چه یاد بگیریم؟
ما احتمالاً هیچوقت در یک هج فاندِ آمریکایی سرمایهگذاری نمیکنیم. ولی فکرِ پشتِ آن به کارِ هر سرمایهگذاری میآید.
- اول بپرس اگر اشتباه کنم چه میشود. جونز پیش از آنکه به سود فکر کند، به ریزشِ بازار فکر کرد. شما هم پیش از هر خرید، بدترین حالت را حساب کنید.
- همهٔ پول را روی یک جهت نگذار. سهام، طلا، اوراقِ درآمدِ ثابت و نقدینگی هر کدام در یک شرایط به داد میرسند. این همان تنوعبخشی است که در ریسک چیست و انواع آن توضیح دادهام.
- از پولِ قرضی بترس. اگر برندگانِ نوبل با اهرم زمین خوردند، ما هم ممکن است بخوریم.
- کارمزد را دستکم نگیر. فرقِ ۱٪ و ۳٪ کارمزد در ده سال، سهمِ بزرگی از سود را جابهجا میکند.
سوالات متداول
صندوق پوشش ریسک چیست؟
صندوق پوشش ریسک یا هج فاند یک صندوقِ سرمایهگذاریِ خصوصی است که پولِ ثروتمندها و نهادهای بزرگ را جمع میکند. میتواند با فروش استقراضی، اهرم و قراردادهای مشتقه هم از رشد و هم از ریزشِ قیمت سود ببرد و معمولاً کارمزدِ مدیریت بهعلاوهٔ سهمی از سود میگیرد.
هج فاند با صندوق مشترک چه فرقی دارد؟
صندوقِ مشترک برای همهٔ مردم است، نظارتِ سختگیرانه دارد، بیشتر سهام و اوراق میخرد و هر روز نقد میشود. هج فاند فقط ثروتمندها و نهادها را میپذیرد، ابزارهای پرریسکتر مثلِ اهرم و فروش استقراضی دارد، کارمزدش بالاتر است و پول مدتی در آن قفل میماند.
آیا در ایران صندوق پوشش ریسک داریم؟
به معنای دقیقِ جهانی نه. فروش استقراضی در بورسِ ایران جا نیفتاده و صندوقها با امیدنامه و سقفهای سازمان بورس کار میکنند. نزدیکترین ابزارها صندوقهای اهرمی، اختیار فروش، قراردادهای آتی، سبدگردانی و صندوقهای جسورانه هستند که هر کدام فقط بخشی از کارِ هج فاند را انجام میدهند.
کارمزد ۲ و ۲۰ در هج فاند یعنی چه؟
یعنی صندوق هر سال ۲٪ از کلِ سرمایه را بهعنوانِ کارمزدِ مدیریت برمیدارد، چه سود کند چه نکند، و ۲۰٪ از سودِ ساختهشده را هم بهعنوانِ کارمزدِ عملکرد. امروز میانگینِ این دو عدد کمی پایینتر آمده، ولی هنوز سهمِ بزرگی از سودِ سرمایهگذار را میگیرد.
چرا به هج فاند صندوق پوشش ریسک میگویند؟
چون اولین صندوقِ اینچنینی در سال ۱۹۴۹ همزمان سهمهای قوی را میخرید و سهمهای ضعیف را بهصورتِ استقراضی میفروخت تا ریسکِ ریزشِ کلِ بازار پوشش داده شود. اسم ماند، ولی بسیاری از هج فاندهای امروز عمداً ریسکِ بالایی میگیرند.
چه کسانی میتوانند در هج فاند سرمایهگذاری کنند؟
در آمریکا معمولاً فقط سرمایهگذارِ معتبر؛ یعنی کسی که بدونِ خانهٔ محلِ زندگی بیش از یک میلیون دلار دارایی خالص یا سالی بیش از ۲۰۰ هزار دلار درآمد دارد. بیشترِ پولِ هج فاندها هم مالِ نهادهایی مثلِ صندوقهای بازنشستگی، بیمهها و موقوفههای دانشگاههاست.
بزرگترین هج فاند دنیا کدام است؟
بریجواتر، که ری دالیو در ۱۹۷۵ ساخت، سالها بزرگترین هج فاندِ دنیا شناخته میشد. نامهای بزرگِ دیگر رنسانس تکنالجیز، سیتادل و میلنیوم هستند. رتبهبندی بر اساسِ حجمِ دارایی هر سال کمی جابهجا میشود و به روشِ شمارش هم بستگی دارد.
آیا سرمایهگذاری در هج فاند امن است؟
نه لزوماً. بعضی هج فاندها ریسکِ بالایی میگیرند و با اهرمِ زیاد کار میکنند؛ صندوقِ معروفِ LTCM در ۱۹۹۸ با وجودِ دو برندهٔ نوبل در چند ماه بیشترِ سرمایهاش را از دست داد. شفافیتِ کم و دورهٔ قفل هم ریسک را بیشتر میکند. هر وعدهٔ سودِ تضمینی نشانهٔ خطر است.
جمعبندی
صندوق پوشش ریسک صندوقی خصوصی با دستِ باز است: فروش استقراضی میکند، با پولِ قرضی معامله میکند، از قراردادهای مشتقه استفاده میکند و از هر دو جهتِ بازار دنبالِ سود است. اسمش از ایدهٔ «پوشش دادنِ ریسک» آمده، ولی خودش لزوماً کمریسک نیست. کارمزدش بالاست، پول در آن قفل میشود و فقط برای ثروتمندها و نهادهاست.
در ایران چنین صندوقی به معنای دقیق نداریم و اگر کسی با این اسم سودِ تضمینی وعده داد، باید شک کرد. پس دفعهٔ بعد که اسمِ «هج فاند» را شنیدید، سه سؤال را از خودتان بپرسید: مجوزش کجاست، اهرمش چقدر است، و کارمزدش چقدر از سود را میبرد. و از ایدهٔ اصلیِ آن برای سبدِ خودتان استفاده کنید: پیش از فکر کردن به سود، به ضرر فکر کنید.