
استقلال مالی چیست؟ قدمهای رسیدن به آزادی مالی در ایران
فهرست مطالب۹ بخش
- استقلال مالی چیست؟ به زبانِ ساده
- درآمد فعال و درآمد غیرفعال
- فرق استقلال مالی و آزادی مالی چیست؟
- برای استقلال مالی چقدر پول لازم است؟
- قاعدهٔ ۴ درصد چیست؟
- چرا قاعدهٔ ۴ درصد در ایران همینطوری جواب نمیدهد؟
- چطور به استقلال مالی برسیم؟ ۸ قدمِ عملی
- قدم ۱: بدانید الان کجا ایستادهاید
- قدم ۲: بودجهبندی کنید و «اول به خودتان پول بدهید»
- قدم ۳: صندوق اضطراری بسازید
- قدم ۴: بدهیهای گران را اول ببندید
- قدم ۵: درآمد را بالا ببرید
- قدم ۶: منظم و متنوع سرمایهگذاری کنید
- قدم ۷: بگذارید سود مرکب کارش را بکند
- قدم ۸: درآمد غیرفعال بسازید
- استقلال مالی در ایرانِ پرتورم: هر دارایی چه کاری میکند؟
- اشتباههای رایج در مسیرِ استقلال مالی
- چکلیستِ شروع: از همین ماه
- سوالات متداول
- جمعبندی
استقلال مالی یعنی روزی برسد که درآمدِ داراییهایتان، بیآنکه هر روز سرِ کار بروید، خرجِ پایهٔ زندگیتان را بدهد: اجاره یا قسطِ خانه، خورد و خوراک، قبضها و درمان. راهش هم جادو نیست. خرج را کمتر از درآمد نگه میدارید، تفاوتش را پسانداز میکنید و آن پسانداز را جایی میگذارید که از تورم جلو بزند.
خیلیها فکر میکنند استقلال مالی مالِ آدمهای پولدار است. اینطور نیست. استقلال مالی یک مسیرِ پلهپله است و هر پلهاش، حتی اولی، زندگی را آرامتر میکند. در این راهنما با هم حساب میکنیم چقدر پول لازم است، در ایرانِ پرتورم چه چیزی فرق میکند و از فردا صبح چه قدمهایی بردارید.
استقلال مالی چیست؟ به زبانِ ساده
یک باغِ سیب را تصور کنید. تا وقتی باید هر روز خودتان سیب بچینید و بفروشید تا نان بخرید، به کارِ روزانه وابستهاید. حالا فرض کنید آنقدر درخت دارید که محصولِ خودشان، هر سال، خرجِ خانه را بدهد و هنوز هم درختها سرِ جایشان باشند. این همان استقلال مالی است.
در این تشبیه، درختها همان داراییهای شما هستند: سهام، صندوقهای سرمایهگذاری، ملکِ اجارهای، طلا یا یک کسبوکار. سیبها هم درآمدی است که این داراییها میدهند. نکتهٔ مهم این است که درخت را نمیبُریم و نمیفروشیم؛ فقط از محصولش میخوریم.
پس استقلال مالی به معنای «خیلی پول داشتن» نیست. به معنای «وابسته نبودن» است. کسی که ماهی ۲۰ میلیون تومان خرج دارد و داراییاش همینقدر درآمد میدهد، مستقل است. کسی که ماهی ۲۰۰ میلیون درآمد دارد ولی همهاش را خرج میکند و با یک ماه بیکاری زمین میخورد، مستقل نیست.
درآمد فعال و درآمد غیرفعال
درآمدِ فعال یعنی پولی که در ازای وقت و کارِ خودتان میگیرید: حقوق، دستمزد، درآمدِ مغازهای که خودتان پشتِ پیشخوانش ایستادهاید. اگر کار نکنید، این درآمد قطع میشود.
درآمدِ غیرفعال یعنی پولی که داراییهایتان برایتان میآورند: اجارهٔ یک واحد، سودِ ماهانهٔ صندوق، سودِ نقدیِ سهام. اسمش «غیرفعال» است، ولی صفر زحمت نیست. باید بخرید، نگه دارید و گاهی سر بزنید. استقلال مالی یعنی روزی که درآمدِ غیرفعال به اندازهٔ خرجِ پایه برسد.
فرق استقلال مالی و آزادی مالی چیست؟
این دو کلمه را خیلی وقتها جای هم به کار میبرند و اشکالی هم ندارد. ولی اگر دقیق بخواهیم، استقلال مالی یک پله پایینتر از آزادی مالی است. استقلال یعنی خرجِ ضروری پوشش داده میشود. آزادی یعنی خرجِ دلخواه هم پوشش داده میشود: سفر، هدیه، کمک به بچهها، کاری که دوست دارید حتی اگر پول نداشته باشد.
بهتر است کلِ مسیر را مثلِ یک پلکان ببینیم. هر پله روی پلهٔ قبلی ساخته میشود.
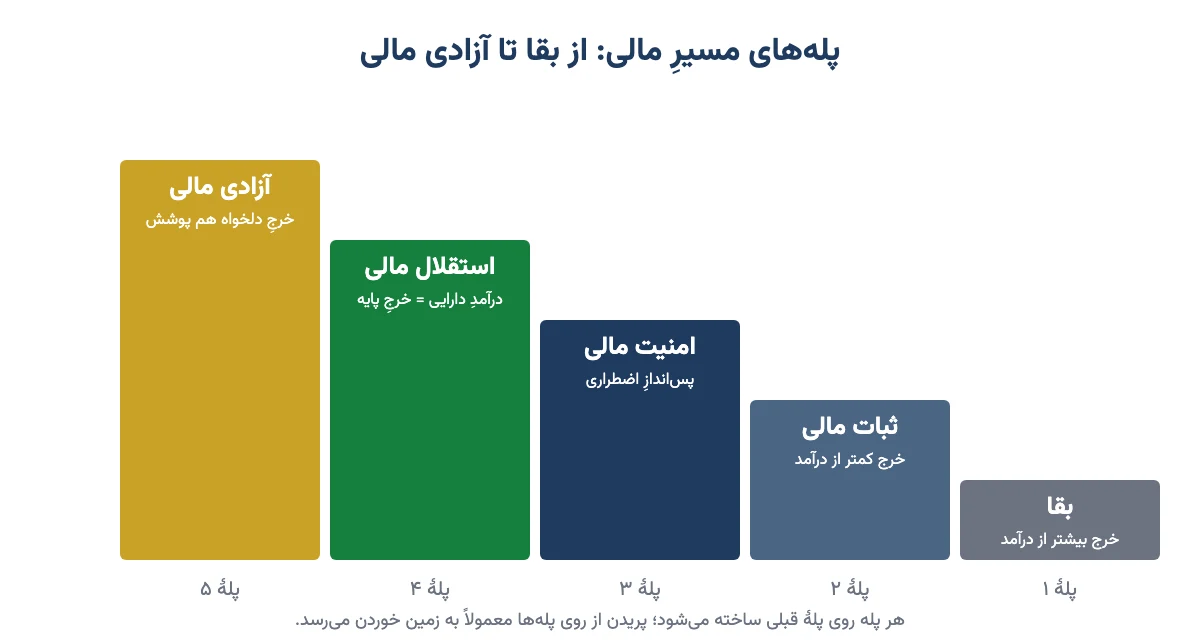
جدولِ زیر همین پلهها را با یک نشانهٔ ساده برای هر کدام نشان میدهد تا ببینید الان کجا ایستادهاید.
| پله | یعنی چه؟ | نشانهٔ ساده |
|---|---|---|
| بقا | درآمد به زور به آخرِ ماه میرسد | آخرِ ماه قرض میگیرید یا قسط عقب میافتد |
| ثبات مالی | خرج کمتر از درآمد است | هر ماه، هرچند کم، چیزی میماند |
| امنیت مالی | برای روزِ مبادا پول کنار گذاشتهاید | با چند ماه بیکاری یا یک عملِ جراحی زمین نمیخورید |
| استقلال مالی | درآمدِ داراییها خرجِ پایه را میدهد | اگر فردا کار نکنید، زندگیِ سادهتان میچرخد |
| آزادی مالی | درآمدِ داراییها خرجِ دلخواه را هم میدهد | کار میکنید چون دوست دارید، نه چون مجبورید |
بیشترِ ما هنوز در پلهٔ اول یا دوم هستیم و این عیب نیست. نکته این است که پلهٔ بعدی را بشناسیم. پس قبل از رؤیای آزادی مالی، اول ثبات و امنیت را بسازید؛ بدونِ آنها پلههای بالا روی هوا هستند.
برای استقلال مالی چقدر پول لازم است؟
این مهمترین پرسش است و خوشبختانه جوابش با یک حسابِ ساده درمیآید. معروفترین روش «قاعدهٔ ۴ درصد» است.
قاعدهٔ ۴ درصد چیست؟
قاعدهٔ ۴ درصد میگوید اگر هر سال فقط ۴ درصد از سرمایهتان را برداشت کنید، احتمالاً سرمایه دستکم ۳۰ سال دوام میآورد. این قاعده از پژوهشهایی روی بازارِ سهام و اوراقِ آمریکا در دههٔ ۱۹۹۰ میلادی آمده و پایهٔ جنبشی به اسمِ FIRE است؛ یعنی «استقلال مالی، بازنشستگیِ زودهنگام».
نتیجهٔ سادهاش این است: عددِ استقلال مالی تقریباً ۲۵ برابرِ خرجِ یک سال است. چون ۴ درصدِ این عدد، همان خرجِ یک سال میشود.
بیایید با هم حساب کنیم. فرض کنیم خرجِ پایهٔ یک خانواده ماهی ۳۰ میلیون تومان باشد (این فقط مثال است).
- خرجِ یک سال: ۳۰ میلیون × ۱۲ = ۳۶۰ میلیون تومان.
- عددِ استقلال مالی با قاعدهٔ ۴ درصد: ۳۶۰ میلیون × ۲۵ = ۹ میلیارد تومان.
- یعنی اگر ۹ میلیارد تومان دارایی داشته باشند و هر سال ۴ درصدش را بردارند، خرجِ سال درمیآید.
چرا قاعدهٔ ۴ درصد در ایران همینطوری جواب نمیدهد؟
قاعدهٔ ۴ درصد برای کشوری ساخته شده که تورمش معمولاً ۲ تا ۳ درصد است. در ایران تورم چند ده درصد است. طبق گزارشهای مرکز آمار ایران، تورمِ نقطهبهنقطه در تابستانِ ۱۴۰۵ به نزدیکِ ۹۰ درصد رسید. یعنی سبدی که پارسال ۱۰۰ هزار تومان بود، امسال نزدیکِ ۱۹۰ هزار تومان شده.
این را با یک لیوان شیر بهتر میشود فهمید. اگر لیوانِ شیرتان را نصفه آب کنند، دو لیوان دارید، ولی ارزشِ آن دو لیوان بیشتر از همان یک لیوانِ شیر نیست. پولِ زیادی که در حساب میماند و رشد نمیکند، همین شیرِ آببسته است. عددش بزرگتر میشود، ولی چیزِ بیشتری نمیخرد.
پس در ایران یک کلمه از همه مهمتر است: بازدهِ واقعی. بازدهِ واقعی یعنی چقدر بیشتر از تورم سود کردهاید. اگر داراییتان در یک سال ۴۰ درصد رشد کند و تورم ۴۰ درصد باشد، بازدهِ واقعیتان صفر است. نه پولدارتر شدهاید، نه فقیرتر.
قاعدهٔ ۴ درصد هم در اصل یعنی «سالی ۴ درصد بازدهِ واقعی برداشت کن». برای همین در ایران دو چیز را باید جدی گرفت:
- سرمایه باید جایی باشد که با تورم بالا برود. پولِ نقد و سپردهٔ بلندمدت این کار را در سالهای اخیر نکردهاند. داراییهایی مثلِ طلا، سهامِ خوب و ملک معمولاً پابهپای تورم یا جلوتر از آن رفتهاند، هرچند با بالا و پایینِ زیاد.
- با احتیاط حساب کنید. بهجای ۲۵ برابر، ۳۰ تا ۳۵ برابرِ خرجِ سالانه را هدف بگیرید. یعنی سالی حدودِ ۳ درصد برداشت. برای خانوادهٔ مثالِ ما، عدد به حدودِ ۱۱ تا ۱۲ میلیارد تومان میرسد.
این عدد ممکن است شما را بترساند. نترسید. هیچکس یکشبه به آن نمیرسد. هر ۱۰ درصدی که از این عدد جمع کنید، ۱۰ درصد از خرجِ زندگیتان را از دوشِ کارِ روزانه برمیدارد. کسی که درآمدِ داراییاش فقط اجارهٔ خانه را میدهد، همین حالا نیمهمستقل است.
چطور به استقلال مالی برسیم؟ ۸ قدمِ عملی
تا اینجا عدد را حساب کردیم. حالا ببینیم چطور از جایی که هستیم به آن عدد نزدیک شویم. این قدمها به ترتیباند؛ پریدن از روی آنها معمولاً گران تمام میشود.
قدم ۱: بدانید الان کجا ایستادهاید
یک برگه بردارید و سه چیز را بنویسید. اول همهٔ داراییها: پولِ حساب، طلا، سهام، ماشین، سهمِ ملک. دوم همهٔ بدهیها: وام، قسط، قرض به آشنا. سوم خرجِ واقعیِ یک ماه، نه آن عددی که فکر میکنید.
دارایی منهای بدهی را «ارزشِ خالص» میگویند؛ یعنی اگر امروز همهچیز را بفروشید و همهٔ بدهیها را بدهید، چقدر دستتان میماند. برای خرجِ واقعی، یک ماه همهٔ خریدها را از روی پیامکِ بانک یا یک دفترچه بنویسید. بیشترِ ما وقتی این کار را میکنیم، تعجب میکنیم.
قدم ۲: بودجهبندی کنید و «اول به خودتان پول بدهید»
بودجهبندی یعنی پیش از شروعِ ماه تصمیم بگیرید پول کجا برود، نه اینکه آخرِ ماه ببینید کجا رفت. یک روشِ معروف «۵۰/۳۰/۲۰» است: ۵۰ درصدِ درآمد برای نیازها (اجاره، خوراک، قبض)، ۳۰ درصد برای خواستهها (رستوران، لباسِ اضافه، تفریح) و ۲۰ درصد برای پسانداز.
راستش را بخواهید، برای خیلی از خانوادههای ایرانی فقط اجاره و خوراک بیشتر از ۵۰ درصد است. اشکالی ندارد. عددها را با زندگیتان جور کنید. اگر ۲۰ درصد نمیشود، از ۵ درصد شروع کنید. مهم این است که پسانداز «اول» برداشته شود، روزی که حقوق میآید، نه «آخر» از تهِ مانده.
مثلاً اگر حقوق ۲۰ میلیون تومان است، روزِ واریز ۱ میلیون (۵ درصد) را جدا کنید و به حسابِ جدا یا یک صندوق بفرستید. بعد با ۱۹ میلیونِ باقی زندگی کنید. چند ماه بعد، ۵ درصد را ۷ درصد کنید. دربارهٔ اینکه چرا پساندازِ صرف کافی نیست، در مقالهٔ پسانداز چیست؟ بیشتر گفتهام.
قدم ۳: صندوق اضطراری بسازید
صندوقِ اضطراری پولی است که فقط برای روزِ مبادا کنار میگذارید: بیکاری، بیماری، خرابیِ ماشین. اندازهٔ معمولش ۳ تا ۶ ماه خرجِ زندگی است. برای کسی که درآمدِ ثابت ندارد، ۶ ماه بهتر است.
این پول قرار نیست سود بدهد؛ قرار است همیشه آماده باشد. برای همین جایش جایی است که زود نقد شود و ریسکش کم باشد. بسیاری از خانوادهها این پول را در صندوق با درآمد ثابت نگه میدارند؛ چون معمولاً در یکی دو روزِ کاری نقد میشود و ارزشش بالا و پایینِ تند ندارد.
یک نکتهٔ مخصوصِ ایران: با تورمِ بالا، خرجِ ۳ ماهِ شما هر سال بزرگتر میشود. پس صندوقِ اضطراری را هر چند ماه یک بار با خرجِ تازه مقایسه کنید و اگر لازم است پُرش کنید. پس بدونِ این پله سراغِ سرمایهگذاریِ پرریسک نروید؛ اولین اتفاقِ بد شما را مجبور میکند سهام یا طلا را در بدترین زمان بفروشید.
قدم ۴: بدهیهای گران را اول ببندید
همهٔ بدهیها یکجور نیستند. خریدِ اقساطی با سودِ بالا، کارتهای اعتباری با کارمزدِ سنگین و قرضهایی که هر ماه بزرگتر میشوند، مثلِ سوراخِ تهِ سطلاند. تا این سوراخ باز است، هرچه پسانداز بریزید، از پایین بیرون میرود.
از آن طرف، وامِ قرضالحسنه یا وامی که سودش خیلی کمتر از تورم است، با عجله بستن لازم ندارد؛ قسطش را مرتب بدهید. پس قاعده ساده است: اول گرانترین بدهی را ببندید، بعد سراغِ بعدی بروید.
قدم ۵: درآمد را بالا ببرید
با صرفهجویی میشود خرج را تا یک جایی پایین آورد. ولی درآمد سقف ندارد. مهارتِ تازه، مدرکِ کاری، کارِ دوم یا یک کسبوکارِ کوچکِ خانگی، معمولاً سریعتر از هر سرمایهگذاریای شما را جلو میبرد، مخصوصاً در سالهای اول.
به نظرِ من یکی از بهترین سرمایهگذاریها، سرمایهگذاری روی خودِ آدم است. چند راهِ عملیاش را در هجده روش برای سرمایهگذاری روی خودتان نوشتهام. فقط یک هشدار: وقتی درآمد بالا رفت، خرج را همپایش بالا نبرید. ماشینِ گرانتر و خانهٔ بزرگتر، اولین دشمنِ استقلال مالیاند.
قدم ۶: منظم و متنوع سرمایهگذاری کنید
پساندازی که هر ماه کنار میگذارید، باید به درخت تبدیل شود، نه اینکه در حساب بماند. دو کلمه را یادتان باشد: منظم و متنوع.
منظم یعنی هر ماه، مبلغِ ثابتی را سرمایهگذاری کنید، چه بازار بالا باشد چه پایین. اینطوری گاهی گران میخرید، گاهی ارزان، و میانگینِ خریدتان متعادل میشود. لازم نیست پولِ زیادی داشته باشید؛ در مقالهٔ سرمایهگذاری با پول کم نشان دادهام که با مبلغهای کوچک هم میشود شروع کرد.
متنوع یعنی همهٔ تخممرغها را در یک سبد نگذارید. ترکیبی از چند دارایی، که به آن پرتفوی یا سبدِ سرمایهگذاری میگویند، ریسک را کم میکند. برای کسی که وقت و دانشِ انتخابِ سهم ندارد، صندوقهای سرمایهگذاری راهِ سادهتری است؛ یک مدیرِ حرفهای بهجای شما انتخاب میکند.
قدم ۷: بگذارید سود مرکب کارش را بکند
سود مرکب یعنی سودِ امسال را برندارید و دوباره سرمایهگذاری کنید تا سالِ بعد روی خودِ سود هم سود بگیرید. مثلِ گلولهای برفی که از سرازیری پایین میآید؛ اولش کوچک است، ولی هرچه جلوتر میرود، تندتر بزرگ میشود.
یک حسابِ سرانگشتی به اسمِ «قاعدهٔ ۷۲» کمک میکند. ۷۲ را بر بازدهِ سالانه تقسیم کنید تا ببینید سرمایه چند سال بعد دو برابر میشود. در ایران این حساب را با بازدهِ واقعی بکنید، نه با سودِ اسمی:
- اگر داراییتان هر سال ۵ درصد بیشتر از تورم رشد کند، قدرتِ خریدش حدودِ ۱۴ سال بعد دو برابر میشود (۷۲ ÷ ۵).
- اگر ۱۰ درصد بیشتر از تورم رشد کند، حدودِ ۷ سال بعد دو برابر میشود.
- اگر فقط هماندازهٔ تورم رشد کند، هیچوقت دو برابر نمیشود؛ فقط سرِ جایش میماند.
پس زمان، بزرگترین متحدِ شماست. کسی که ده سال زودتر شروع کند، با پولِ کمتر به همان نقطه میرسد. برای اینکه ببینید سودِ بانکی و سودِ مرکب روی پولِ شما چه میکند، میتوانید از ماشینحسابِ سود بانکی استفاده کنید.
قدم ۸: درآمد غیرفعال بسازید
در پلههای آخر، هدف عوض میشود. دیگر فقط «بزرگ کردنِ سرمایه» مهم نیست؛ «درآمدِ منظم از سرمایه» هم مهم است. چند منبعِ رایجِ درآمدِ غیرفعال در ایران اینهاست:
- سودِ ماهانهٔ صندوقهای درآمد ثابت: بعضی از این صندوقها هر ماه یا هر سه ماه سود واریز میکنند. پایدار است، ولی در سالهای اخیر معمولاً از تورم عقب مانده.
- سودِ نقدیِ سهام: شرکتها هر سال بخشی از سود را بینِ سهامداران تقسیم میکنند. توضیحِ کاملش را در سود سهام (DPS) چیست؟ ببینید.
- اجارهٔ ملک: درآمدِ منظم و همپای تورم، ولی سرمایهٔ زیاد میخواهد و نقد کردنش کند است.
- کسبوکارِ کوچکی که بدونِ حضورِ دائمِ شما بچرخد: سختترین ساختن را دارد، ولی گاهی بیشترین درآمد را.
پس بهجای یک منبعِ بزرگ، چند منبعِ کوچک بسازید. اگر یکی لنگ بزند، بقیه زندگی را نگه میدارند.
استقلال مالی در ایرانِ پرتورم: هر دارایی چه کاری میکند؟
یکی از اشتباههای رایج این است که از یک دارایی انتظارِ همهچیز داشته باشیم. هر دارایی در مسیرِ استقلال مالی یک کار را خوب انجام میدهد. جدولِ زیر این نقشها را کنارِ هم گذاشته است.
| دارایی | کارِ اصلی | درآمدِ منظم میدهد؟ | در برابرِ تورم | زود نقد میشود؟ |
|---|---|---|---|---|
| سپردهٔ بانکی | نگهداریِ پولِ کوتاهمدت | بله | معمولاً عقب میماند | بله |
| صندوق درآمد ثابت | صندوقِ اضطراری، پولِ چند ماهه | بله، برخی ماهانه | معمولاً کمی عقب میماند | بله، یکی دو روزه |
| طلا و صندوقِ طلا | حفظِ ارزش در برابرِ تورم و دلار | نه | در بلندمدت معمولاً همپا | بله |
| سهام و صندوقِ سهامی | رشدِ سرمایه در بلندمدت | سودِ نقدیِ سالانه | در بلندمدت معمولاً جلوتر، با نوسانِ زیاد | بله |
| ملکِ اجارهای | درآمدِ ماهانه و حفظِ ارزش | بله، اجاره | معمولاً همپا | نه، کند |
میبینید که هیچ داراییای همهٔ خانهها را سبز نمیکند. طلا ارزش را خوب نگه میدارد، ولی درآمدِ ماهانه نمیدهد. صندوقِ درآمد ثابت درآمد میدهد، ولی معمولاً از تورم جا میماند. برای همین ترکیب لازم است. اگر میخواهید بدانید طلا را به چه شکلی بخرید، مقالهٔ بهترین روشِ سرمایهگذاری در طلا را ببینید.
پس سبدتان را بر اساسِ کار بچینید: بخشی برای روزِ مبادا، بخشی برای حفظِ ارزش، بخشی برای رشد و بخشی برای درآمد. نسبتِ هر بخش به سن، درآمد و تحملتان در برابرِ ریسک بستگی دارد و تصمیمِ نهایی با خودتان است.
اشتباههای رایج در مسیرِ استقلال مالی
بیشترِ کسانی که در این مسیر زمین میخورند، به خاطرِ کم بودنِ پول نیست؛ به خاطرِ چند اشتباهِ تکراری است. اینها را بشناسید:
- دنبالِ پولدار شدنِ یکشبه بودن. هر کس وعدهٔ سودِ تضمینیِ ماهی چند ده درصد بدهد، یا نمیداند چه میگوید یا میخواهد پولتان را ببرد. دربارهٔ این وسوسه در چگونه در سریعترین زمان پولدار شویم؟ نوشتهام.
- همهٔ پول را در یک دارایی گذاشتن. یک بار که آن دارایی بیفتد، سالها عقب میافتید.
- نادیده گرفتنِ تورم. «پولم در بانک امن است» در اقتصادِ پرتورم یعنی آرامآرام کوچک شدن.
- شروع بدونِ صندوقِ اضطراری. اولین گرفتاری مجبورتان میکند سرمایه را در بدترین زمان بفروشید.
- قرض گرفتن برای سرمایهگذاری در بازارِ پرنوسان. سود را دو برابر میکند، ضرر را هم؛ و ضرر با قسط یکجا سراغتان میآید.
- بالا بردنِ خرج با هر افزایشِ درآمد. اگر خرج همپای درآمد برود، عددِ استقلال مالی هم مدام از شما فرار میکند.
- دنبال کردنِ سیگنال و شایعه. خرید و فروش با حرفِ این و آن، پول را از جیبِ صبورها به جیبِ عجولها نمیبرد؛ برعکس است. فهرستِ کاملتر را در اشتباهات متداول در سرمایهگذاری ببینید.
چکلیستِ شروع: از همین ماه
اگر این مقاله فقط یک فایده داشته باشد، بهتر است این باشد که از همین ماه یک قدم بردارید. این فهرست را تیک بزنید:
- خرجِ واقعیِ یک ماه را نوشتهام.
- عددِ استقلال مالیِ خودم را حساب کردهام (خرجِ سالانه × ۳۰).
- روزِ واریزِ حقوق، دستکم ۵ درصد را جدا میکنم.
- صندوقِ اضطراریِ ۳ ماهه دارم، یا برنامهٔ پُر کردنش را دارم.
- گرانترین بدهیام را میشناسم و اول آن را میبندم.
- پساندازم در چند داراییِ متفاوت است، نه فقط در حسابِ بانکی.
- هر سال یک بار عددها را با تورمِ تازه بهروز میکنم.
سوالات متداول
استقلال مالی چیست؟
استقلال مالی یعنی درآمدِ داراییهایتان، مثلِ سودِ صندوق، سودِ سهام یا اجاره، خرجِ پایهٔ زندگی را بدهد و برای گذرانِ زندگی مجبور به کارِ روزانه نباشید. معیارش اندازهٔ ثروت نیست؛ این است که خرجِ ضروری بدونِ حقوق پوشش داده شود.
چطور به استقلال مالی برسیم؟
اول خرجِ واقعی را بشناسید و بودجهبندی کنید. بعد صندوقِ اضطراری بسازید، بدهیهای گران را ببندید، درآمد را بالا ببرید و هر ماه مبلغی ثابت را در چند داراییِ متفاوت سرمایهگذاری کنید تا سودِ مرکب و درآمدِ غیرفعال کمکم خرجِ پایه را پوشش دهد.
فرق استقلال مالی و آزادی مالی چیست؟
در استقلال مالی، درآمدِ داراییها خرجِ ضروری مثلِ خوراک، اجاره و قبض را میدهد. در آزادی مالی، خرجِ دلخواه مثلِ سفر و تفریح هم پوشش داده میشود. آزادی مالی یک پله بالاتر از استقلال مالی است.
برای استقلال مالی چقدر پول لازم است؟
طبقِ قاعدهٔ ۴ درصد، حدودِ ۲۵ برابرِ خرجِ یک سال. در ایران به خاطرِ تورمِ بالا بهتر است محتاطتر باشید و ۳۰ تا ۳۵ برابر را هدف بگیرید. مثلاً با خرجِ ماهانهٔ ۳۰ میلیون تومان، عدد به حدودِ ۱۱ تا ۱۲ میلیارد تومان میرسد.
قاعدهٔ ۴ درصد چیست؟
قاعدهای که میگوید اگر هر سال فقط ۴ درصد از سرمایه را برداشت کنید، سرمایه احتمالاً دستکم ۳۰ سال دوام میآورد. این قاعده از دادههای بازارِ آمریکا با تورمِ پایین آمده و در ایران باید با بازدهِ بالاتر از تورم و محتاطتر به کار برود.
صندوق اضطراری چقدر باید باشد؟
معمولاً ۳ تا ۶ ماه خرجِ زندگی. اگر درآمدتان ثابت نیست، ۶ ماه بهتر است. این پول را جایی نگه دارید که زود نقد شود و ریسکِ کمی داشته باشد، و در ایران هر چند ماه یک بار آن را با خرجِ تازه مقایسه کنید.
آیا با حقوق کارمندی میشود به استقلال مالی رسید؟
بله، ولی زمان میبرد. کلیدش این است که بخشی از حقوق را منظم پسانداز کنید، خرج را با هر افزایشِ حقوق بالا نبرید، روی مهارت و درآمدِ خودتان کار کنید و پسانداز را در داراییهایی بگذارید که از تورم عقب نمانند.
درآمد غیرفعال یعنی چه؟
درآمدی که بدونِ کارِ روزانهٔ شما و از داراییهایتان میآید، مثلِ اجارهٔ ملک، سودِ ماهانهٔ صندوق یا سودِ نقدیِ سهام. صفر زحمت نیست، چون باید دارایی را بخرید و مراقبش باشید، ولی به ساعتِ کارِ شما وابسته نیست.
جمعبندی
استقلال مالی یعنی روزی که درآمدِ داراییهایتان خرجِ پایهٔ زندگی را بدهد. عددش را خودتان میتوانید حساب کنید: خرجِ سالانه ضربِ ۲۵ در قاعدهٔ کلاسیک، و در ایرانِ پرتورم محتاطانهتر، حدودِ ۳۰ تا ۳۵ برابر. راهش هم پلهپله است: بودجه، صندوقِ اضطراری، بستنِ بدهیهای گران، درآمدِ بیشتر، سرمایهگذاریِ منظم و متنوع، و در آخر درآمدِ غیرفعال.
پس امروز لازم نیست به ۱۲ میلیارد فکر کنید. فقط خرجِ یک ماه را بنویسید و روزِ حقوقِ بعدی، ۵ درصدش را اول از همه کنار بگذارید. پلهٔ اول همین است.