
سرمایهگذاری با پول کم: بهترین روشها از بورس تا طلا (راهنمای ۱۴۰۵)

فهرست مطالب۱۴ بخش
- پول کم یعنی چقدر؟
- چرا پولِ کم را نباید بیکار گذاشت؟
- پیش از اولین خرید: سه کاری که باید اول بکنید
- بهترین سرمایه گذاری با پول کم: ۹ راه، از ۱۰۰ هزار تومان به بالا
- جدول مقایسه: حداقل پول، ریسک و نقدشوندگیِ هر روش
- طلا، بورس، ملک یا بانک؟ آنچه ۱۵ سالِ گذشته نشان داد
- سرمایه گذاری در بورس با ۵۰۰ هزار تومان؛ قدمبهقدم
- با یک میلیون کجا سرمایه گذاری کنم؟ سه سبدِ نمونه
- چگونه با پول کم سرمایه گذاری کنیم؟ سه فرمولِ ساده
- چند برابر کردن سرمایه: سود مرکب چه میکند و چه نمیکند
- پولِ کم را کجا نبرید؟ چهار تلهٔ رایج
- چکلیستِ پیش از اولین سرمایهگذاری با پول کم
- سوالات متداول
- جمعبندی: از کجا شروع کنیم؟
سرمایهگذاری با پول کم کاملاً شدنی است. با حدودِ ۱۰۰ هزار تومان میشود واحدِ یک صندوقِ قابلِ معامله در بورس خرید و با ۵۰۰ هزار تومان یک سهم. ولی با پولِ کم، بهترین راه معمولاً صندوقهای درآمد ثابت و طلاست، بهعلاوهٔ خریدِ منظمِ ماهانه و یاد گرفتن؛ نه خرید و فروشِ پشتِسرِهمِ یک سهم.
خیلیها پیشِ من میآیند و میگویند: «پولِ زیادی نداریم؛ آخرِ ماه چند میلیون میماند. ارزش دارد اصلاً کاری بکنیم؟» جوابِ من «بله» است. چون با تورمی که این روزها داریم، پولِ کمی که بیکار بماند، هر ماه کمتر میشود. در این راهنما با هم حساب میکنیم کجا ببریمش، با چند تومان، و کجا نبریمش.
پول کم یعنی چقدر؟
پولِ کم برای همه یک عدد نیست. برای یک شرکت، یک میلیارد تومان خرد است؛ برای یک خانوادهٔ بازنشسته، ۱۰ میلیون تومان پولِ کمی نیست. پس عددِ ثابت کمکی نمیکند.
من یک محکِ ساده دارم: اگر پولتان از قیمتِ دو سکهٔ امامی کمتر است، پولِ کم دارید. قیمتِ امروزِ سکه را در صفحهٔ قیمت سکه امروز ببینید. با این مقدار پول، اگر یک سکه بخرید، برای دومی پول کم میآورید و نصفِ داراییتان نقد و بیدفاع میماند.
پس این راهنما برای کسی است که از چند صد هزار تومان تا قیمتِ یکی دو سکه پول دارد، یا هر ماه مبلغِ کوچکی از حقوقش میماند.
چرا پولِ کم را نباید بیکار گذاشت؟
یک لیوان شیر را در نظر بگیرید که هر سال یک نفر نصفش را برمیدارد و جایش آب میریزد. لیوان هنوز پر است، ولی دیگر شیر نیست. پولی که در خانه یا حسابِ جاری میماند همین حال را دارد: عددش همان است، ولی چیزِ کمتری با آن میشود خرید.
این حرف شعار نیست. طبقِ گزارشِ مرکز آمار، تورمِ نقطهبهنقطه در شهریور ۱۴۰۵ حدودِ ۹۰ درصد بوده است. یعنی سبدِ خریدی که شهریورِ پارسال ۱۰ میلیون تومان بود، امسال بهطورِ میانگین حدودِ ۱۹ میلیون تومان شده است. پولی که در این یک سال در کشو مانده، تقریباً نصف شده است.
در دورهٔ طلا یک مقایسه را با دانشجوها حساب کردهام. پایهٔ حقوقِ یک ماه در سال ۱۳۸۸ حدودِ ۱۴ گرم طلای ۱۸ عیار میخرید. همین پایهٔ حقوق در ۱۴۰۳ کمتر از ۲ گرم طلا میخرید. حقوق به تومان چند برابر شد، ولی به طلا هفت برابر کوچک شد.
پس جز کار کردن، باید یاد بگیریم پولمان را هم به کار بیندازیم؛ وگرنه از تورم که جا میمانیم هیچ، داراییمان را هم از دست میدهیم.
پیش از اولین خرید: سه کاری که باید اول بکنید
پیش از اینکه سراغِ بورس و طلا برویم، سه چیز را مرتب کنید. اگر اینها نباشد، بهترین سرمایهگذاری هم نیمهکاره میماند.
- بدهیِ گران را اول صاف کنید. اگر قسطی با سودِ بالا دارید یا از کسی قرض گرفتهاید، پرداختِ آن معمولاً از هر سرمایهگذاریای مطمئنتر سود میدهد.
- یک پولِ کنار برای روزِ مبادا بگذارید. یک بیماری یا خراب شدنِ یخچال نباید شما را مجبور کند سرمایهگذاری را در بدترین روز بفروشید. این پول را در جایی بگذارید که فردا نقد شود، مثلِ صندوقِ درآمد ثابت.
- بدانید پول را کِی لازم دارید. پولی که سه ماهِ دیگر برای اجاره یا جهیزیه لازم است، جای بورس نیست. پولی که تا دو سه سال کاری با آن ندارید، میتواند کمی ریسک بپذیرد.
پس اول تکلیفِ بدهی، پولِ روزِ مبادا و زمانِ نیاز را روشن کنید؛ بعد سراغِ گزینهها بروید.
بهترین سرمایه گذاری با پول کم: ۹ راه، از ۱۰۰ هزار تومان به بالا
حالا برسیم به اصلِ حرف. اینها راههایی است که با پولِ کم واقعاً در دسترساند. برای هر کدام گفتهام با چقدر پول میشود شروع کرد، به درد چه کسی میخورد و کجایش دردسر دارد.
۱. صندوق درآمد ثابت: جای امن برای پولِ روزِ مبادا
صندوقِ درآمد ثابت پولِ هزاران نفر را جمع میکند و بیشترش را در سپردههای بانکی و اوراقِ با درآمد ثابت میگذارد. نوسانش خیلی کم است و هر روز که بخواهید، فروختنی است. حداقلِ خرید قیمتِ یک واحد است که معمولاً از چند ده هزار تا چند صد هزار تومان است.
سودش معمولاً کمی بیشتر از سپردهٔ بانکی است، ولی با تورمِ این روزها، از تورم کمتر است. پس صندوقِ درآمد ثابت پول را نگه میدارد، بزرگ نمیکند. برای پولِ روزِ مبادا و آدمهای کمحوصله عالی است. جزئیاتش را در راهنمای صندوق با درآمد ثابت خواندهاید یا میتوانید بخوانید.
۲. صندوق طلا: یک گوشه از چندین میلیارد طلا با پولِ کم
صندوقِ طلا سبدی از سکه و شمش است که در انبارِ بانکها نگهداری میشود. شما «واحد»ِ صندوق را میخرید، نه سهام؛ یعنی صاحبِ یک گوشهٔ کوچک از کلِ آن طلا میشوید. خودم در دوره این را اینطور گفتهام: با پولِ کم میشود مالکِ یک گوشه از چندین میلیارد طلایی شد که صندوق خریده است.
چند ویژگیِ صندوقِ طلا برای پولِ کم مهم است:
- در بیشترِ کارگزاریها با حدودِ ۱۰۰ هزار تومان میشود خرید.
- دزد و سکهٔ تقلبی و زدگی ندارد؛ طلا در انبارِ امنِ بانک است.
- قیمتش در کلِ کشور یکی است. تهران باشید یا مشهد یا قشم، فرقی نمیکند.
- نمادش برای مجمع و تقسیمِ سود بسته نمیشود، چون سهام نیست.
عیبش این است که تحویلِ فیزیکی ندارد و گاهی «حباب» پیدا میکند. حباب یعنی قیمتِ واحد از ارزشِ طلایی که پشتش هست بالاتر رفته باشد. معیارهای انتخابش را در مقایسهٔ بهترین صندوقهای طلا نوشتهام.
۳. صندوق سهامی، شاخصی یا مختلط: سهم داشتن بی دردسرِ انتخابِ سهم
با ۵۰۰ هزار تومان فقط یک سهم میشود خرید؛ یعنی همهٔ پول به سرنوشتِ یک شرکت گره میخورد. ولی با همین پول، واحدِ یک صندوق قابل معامله در بورس (ETF) شما را در دهها سهم شریک میکند. انتخاب و خرید و فروشِ سهمها هم با مدیرانِ حرفهایِ صندوق است.
صندوقِ سهامی پرنوسانتر است و ممکن است چند ماه یا حتی یکی دو سال زیان نشان بدهد. صندوقِ مختلط نیمی سهام و نیمی اوراق دارد و آرامتر است. پس این صندوقها برای پولی است که تا چند سال لازمش ندارید.
۴. طلای آبشده و سکهٔ گرمی: طلا در دست، با حسابوکتاب
اگر دلتان میخواهد طلا را در دست بگیرید، طلای آبشده ارزانترین راه است. اجرت و بستهبندی ندارد و تقریباً فقط پولِ خودِ طلا را میدهید. ولی حتماً فاکتور با مظنه، وزن و عیار بگیرید، و عیارِ بالای حدودِ ۷۳۰ بخرید تا موقعِ فروش کسی بهانه نیاورد.
سکهٔ گرمی حدودِ یک گرم وزن دارد و با پولِ کمتری خریدنی است. ولی هرچه سکه کوچکتر باشد، معمولاً درصدِ حبابش بیشتر است؛ یعنی بیشتر از ارزشِ طلایش پول میدهید. پیش از خرید، قیمتِ گرمِ طلا را در صفحهٔ قیمت طلا امروز ببینید و مقایسه کنید.
دو چیز را برای سرمایهگذاری نخرید: طلای زینتی و پلاکهای طلای هدیه. در زینتی اجرت و سودِ فروشنده آنقدر زیاد است که اگر همین الان بخرید و ده دقیقه بعد به مغازهٔ بغلی بفروشید، پولِ زیادی از دست دادهاید. اگر سالها طلای زینتی جمع کنید تا خانهٔ ۱۰۰ متری بخرید، احتمالاً آخرش پولِ خانهٔ ۵۰ تا ۶۰ متری را دارید.
۵. خرید مستقیمِ سهام: برای یاد گرفتن، نه برای پولدار شدن
حداقلِ ارزشِ هر سفارشِ خریدِ سهام در سامانهٔ معاملاتِ برخط ۵۰۰ هزار تومان بهعلاوهٔ کارمزد است. این قاعده از سال ۱۳۹۹ برقرار است و برای بازارِ پایهٔ فرابورس، کارگزاریها حداقلِ بیشتری میخواهند.
با پولِ کم، خریدِ مستقیمِ سهام دو مشکل دارد. اول اینکه نمیشود چند سهمِ مختلف خرید و ریسک پخش نمیشود. دوم اینکه خرید و فروشِ سهام روی هم حدودِ یک و نیم درصد کارمزد و مالیات دارد؛ کسی که مدام معامله کند، سودِ کوچکش را به کارمزد میدهد.
ولی برای یاد گرفتن، بهترین زمان همین الان است که پولتان کم است؛ چون اشتباهها ارزاناند. فرض کنید یک میلیون تومان گذاشتهاید و ۱۰۰ هزار تومان ضرر کردهاید. اشکالی ندارد؛ بعداً که پولِ بیشتری گذاشتید، دستودلتان نمیلرزد.
۶. عرضهٔ اولیه: سهمیهٔ کوچک، سودِ نامطمئن
در روزهای عرضهٔ اولیه، سهمِ یک شرکتِ تازه برای اولین بار در بورس فروخته میشود. چون سهمیهٔ هر کدِ بورسی کوچک است، با پولِ کم هم میشود شرکت کرد. ولی همهٔ عرضههای اولیه سود نمیدهند و سهمیه آنقدر کوچک است که زندگی کسی را عوض نمیکند. آن را تمرین ببینید، نه راهِ اصلی.
۷. اخزا و اوراقِ با درآمد ثابت: سودِ معلوم تا سررسید
اخزا یعنی اوراقِ بدهیِ دولت. امروز زیرِ قیمتِ اسمی میخرید و در سررسید، مبلغِ اسمیِ کامل را میگیرید. ارزشِ اسمیِ هر برگه ۱۰۰ هزار تومان است، پس با پولِ کم هم چند برگه خریدنی است.
اگر تا سررسید نگهش دارید، سودتان از همان روزِ خرید معلوم است. ولی اگر وسطِ راه بفروشید، ممکن است قیمت پایینتر باشد. محاسبهاش را در راهنمای اوراق خزانه (اخزا) قدمبهقدم گفتهایم. برای کسی که وقتِ محاسبه ندارد، همان صندوقِ درآمد ثابت سادهتر است.
۸. کرادفاندینگ (تأمین مالی جمعی): شریکِ یک کسبوکار با چند صد هزار تومان
در کرادفاندینگ، صدها نفر پول روی هم میگذارند تا یک طرحِ تولیدی یا خدماتی سرمایه بگیرد. حداقلِ مشارکت را هر سکو خودش تعیین میکند و در بسیاری از طرحها چند صد هزار تا یک میلیون تومان است.
سودِ این طرحها معمولاً «پیشبینیشده» است، نه تضمینی. پولتان هم تا پایانِ طرح، معمولاً چند ماه تا یک سال، بسته است. پس فقط پولی را بگذارید که تا آن موقع لازمش ندارید، و فقط در سکوهایی که مجوزِ فرابورس دارند.
۹. سرمایهگذاری روی خودتان: پرسودترین گزینهٔ پولِ کم
بیایید با هم حساب کنیم. فرض کنید با یکی دو میلیون تومان یک مهارت یاد بگیرید، مثلاً حسابداری یا طراحی، و ماهی دو میلیون تومان به درآمدتان اضافه شود. یعنی سالی ۲۴ میلیون تومان، آن هم هر سال. کدام سرمایهگذاری با دو میلیون تومان سالی ۲۴ میلیون سود میدهد؟ هیچکدام. (این عددها فقط مثالاند.)
بررسیها نشان میدهد آنچه بیشترِ آدمها را در درآمدِ پایین نگه میدارد، بیش از نبودِ پول، نبودِ مهارت است. ایدههای عملیاش را در هجده روش برای سرمایهگذاری روی خودتان جمع کردهام.
جدول مقایسه: حداقل پول، ریسک و نقدشوندگیِ هر روش
این جدول همهٔ گزینهها را کنارِ هم میگذارد. «نقدشوندگی» یعنی چقدر زود میتوانید دارایی را بفروشید و پولش را بگیرید.
| روش | حداقلِ تقریبیِ پول | ریسک | نقدشوندگی | به درد چه کسی میخورد |
|---|---|---|---|---|
| صندوق درآمد ثابت | قیمتِ یک واحد (چند ده تا چند صد هزار تومان) | خیلی کم | یکی دو روزِ کاری | پولِ روزِ مبادا، آدمهای محتاط |
| صندوق طلا | حدودِ ۱۰۰ هزار تومان | متوسط | یکی دو روزِ کاری | حفظِ ارزشِ پول در برابرِ تورم و دلار |
| صندوق سهامی یا مختلط | حدودِ ۱۰۰ هزار تومان یا قیمتِ یک واحد | متوسط تا زیاد | یکی دو روزِ کاری | پولی که چند سال لازم نیست |
| طلای آبشده و سکهٔ گرمی | قیمتِ حدودِ یک گرم طلا | متوسط | همان روز، با بازار رفتن | کسی که طلا را در دست میخواهد |
| خرید مستقیمِ سهام | ۵۰۰ هزار تومان برای هر سفارش، بهعلاوهٔ کارمزد | زیاد | دو روزِ کاری، مگر نماد بسته باشد | کسی که میخواهد یاد بگیرد |
| عرضهٔ اولیه | سهمیهٔ هر کد (معمولاً کم) | متوسط | بعد از عرضه، مثلِ سهام | تمرین و آشنایی با بورس |
| اخزا | قیمتِ چند برگه (هر برگه زیرِ ۱۰۰ هزار تومان) | کم، اگر تا سررسید نگه دارید | روزانه، ولی با قیمتِ روز | کسی که سودِ معلوم میخواهد |
| کرادفاندینگ | چند صد هزار تا یک میلیون تومان | متوسط تا زیاد | تا پایانِ طرح بسته است | پولی که چند ماه تا یک سال کنار است |
| سرمایهگذاری روی خودتان | هزینهٔ یک کتاب یا دوره | کم | همیشه با شماست | همه، بهخصوص جوانترها |
اگر فقط یک نکته از این جدول بماند، این است: با پولِ کم، صندوقها از خریدِ تکسهم و طلای زینتی هم ارزانترند، هم کمدردسرتر.
طلا، بورس، ملک یا بانک؟ آنچه ۱۵ سالِ گذشته نشان داد
خیلیها میپرسند در درازمدت کدام بازار بهتر بوده است. در دورهٔ طلا یک حسابِ ساده کردهام: اگر کسی در سال ۱۳۸۸، ۲۰۰ میلیون تومان در هر کدام از این بازارها گذاشته بود، تا سال ۱۴۰۳ پولش چقدر میشد؟
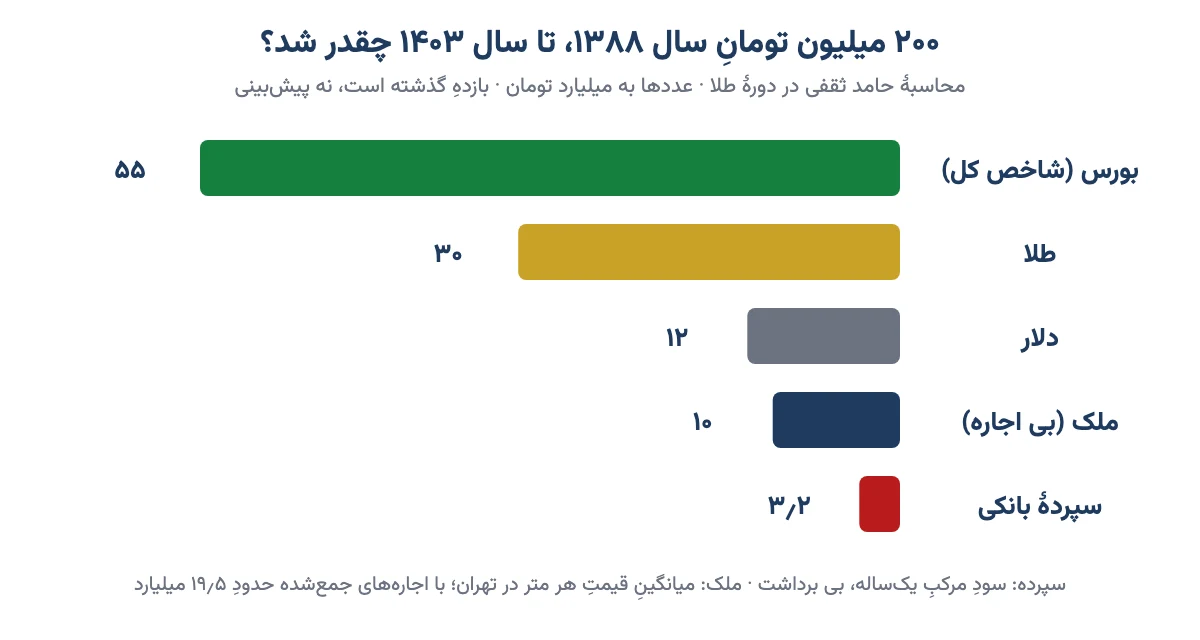
بورس (به اندازهٔ شاخصِ کل) جلوتر از همه بود، بعد طلا، بعد دلار و ملک، و آخرِ همه سپردهٔ بانکی. ملک اگر اجارههایش را هم حساب کنیم بهتر میشود، ولی نقدشوندگیاش کم است؛ از هر ده خانه شاید یکی مشتری پیدا کند. در بازارهای دیگر هر روز اراده کنید، فردا پولتان نقد است.
دو هشدار هم دارد. اینها بازدهِ گذشتهاند، نه قولی برای آینده. و شاخصِ کل یعنی کسی که پولش را بینِ همهٔ سهمها پخش کرده باشد؛ کسی که فقط یکی دو سهم داشته، ممکن است خیلی بیشتر یا خیلی کمتر سود کرده باشد. پس برای پولِ کم، ترکیبی از صندوقِ طلا و صندوقِ سهامی منطقیتر از شرط بستن روی یک سهم است.
سرمایه گذاری در بورس با ۵۰۰ هزار تومان؛ قدمبهقدم
اگر تصمیم گرفتید از بورس شروع کنید، مسیر ساده است و همهاش آنلاین انجام میشود:
- در سجام ثبتنام کنید. سجام سامانهٔ احرازِ هویتِ بورس است و بدونِ آن کدِ بورسی نمیگیرید. مراحلش را در راهنمای ثبتنام در سجام ببینید.
- از یک کارگزاریِ مجاز کدِ بورسی بگیرید. کارگزاری شما را به بورس وصل میکند. داشتنِ کد در دو کارگزاری هم اشکالی ندارد.
- حساب را شارژ کنید. در سامانهٔ کارگزاری «واریزِ آنی» را بزنید. کارتِ بانکی باید به نامِ خودتان باشد؛ با کارتِ همسر یا برادر نمیشود.
- اول یک صندوق بخرید، نه تکسهم. نامِ صندوق را جستوجو کنید، تعداد واحد و قیمت را بزنید و سفارش بدهید. حواستان باشد قیمتها در سامانه به ریال است.
- با چشمِ خودتان بخشِ «سفارشها» را ببینید. تا سفارش به «انجامشده» نرفته، خریدی انجام نشده است. سفارشِ باز را میشود ویرایش یا لغو کرد.
- کم معامله کنید و ماهانه اضافه کنید. بهجای اینکه هر روز بخرید و بفروشید، هر ماه مبلغی ثابت اضافه کنید؛ روشش را پایینتر گفتهام.
پس با ۵۰۰ هزار تومان میشود وارد بورس شد؛ فقط انتظارتان باید واقعبینانه باشد. هدفِ سالِ اول یاد گرفتن است، نه پولدار شدن.
با یک میلیون کجا سرمایه گذاری کنم؟ سه سبدِ نمونه
«سبد» یعنی پولتان را بین چند جا پخش کنید تا اگر یکی بد شد، همهاش با هم نرود. سه سبدِ نمونه برای یک میلیون تومان، یا هر مبلغِ کمِ دیگری:
| روحیهٔ شما | صندوق درآمد ثابت | صندوق طلا | صندوق سهامی یا شاخصی |
|---|---|---|---|
| محتاط (از ضرر خیلی میترسم) | ۵۰٪ | ۳۵٪ | ۱۵٪ |
| میانه | ۲۵٪ | ۴۰٪ | ۳۵٪ |
| جسور (چند سال صبر دارم) | ۱۰٪ | ۳۰٪ | ۶۰٪ |
مثلاً در سبدِ میانه، از یک میلیون تومان، ۲۵۰ هزار تومان به درآمد ثابت، ۴۰۰ هزار به طلا و ۳۵۰ هزار به صندوقِ سهامی میرسد. درصدها را با روحیه و نیازِ خودتان تنظیم کنید؛ تصمیمِ نهایی با خودتان است.
چگونه با پول کم سرمایه گذاری کنیم؟ سه فرمولِ ساده
با پولِ کم، نمیارزد ساعتها پای نمودار بنشینید. اگر سالی ۱۰۰ درصد هم روی ۵ میلیون تومان سود کنید، ماهی حدودِ ۴۰۰ هزار تومان میشود؛ حاضرید برای این مبلغ هر روز چند ساعت کار کنید؟ برای همین، فرمولهای سادهای ساخته شده که کار را خودکار میکنند.
فرمولِ اول: خریدِ ماهانه با مبلغِ ثابت (DCA)
این روش برای کسی است که هر ماه حقوق میگیرد. یک صندوق انتخاب کنید، یک مبلغِ ثابت تعیین کنید، مثلاً یک میلیون تومان، و یک روزِ ثابت، مثلاً پنجمِ هر ماه. همان روز همان مبلغ را بخرید؛ بازار بالا باشد یا پایین.
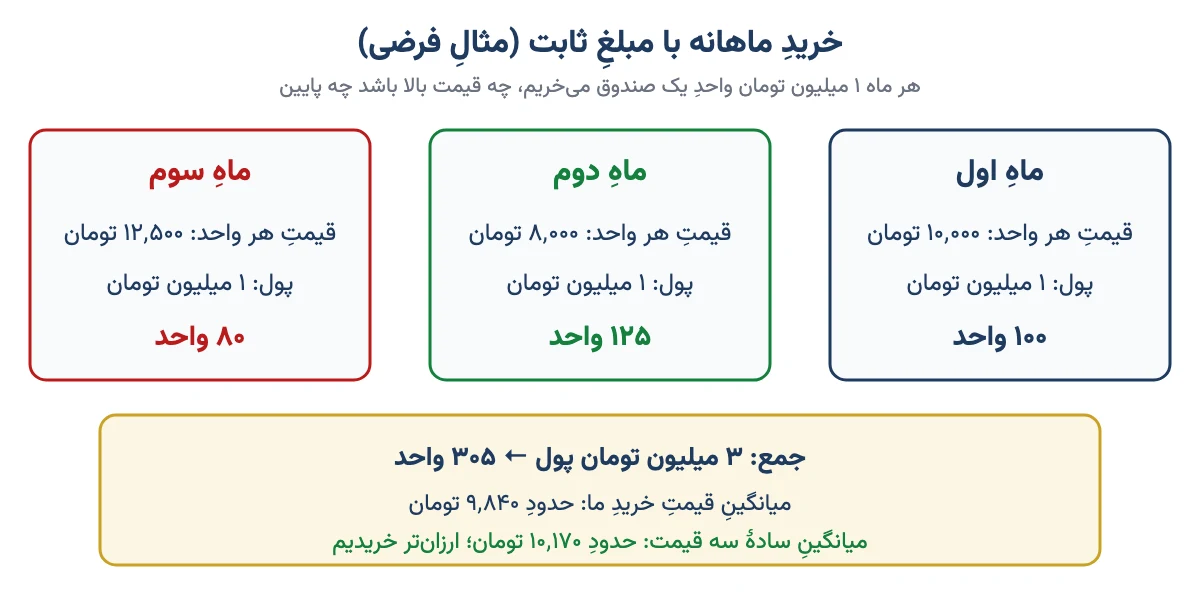
جادویش اینجاست: وقتی قیمت پایین است، با همان پول واحدِ بیشتری میخرید؛ وقتی بالاست، کمتر. در مثالِ بالا، میانگینِ قیمتِ خریدِ ما از میانگینِ سادهٔ سه قیمت ارزانتر شد، بیآنکه حدس بزنیم بازار کِی بالا و کِی پایین میرود. فقط یک قاعده دارد: وقتی بازار بد شد، برنامه را رها نکنید.
فرمولِ دوم: تقسیمِ ثابت بین سهام و درآمد ثابت
اگر پولتان یکجاست، این روش که بنجامین گراهام پیشنهاد کرده ساده و منطقی است. پول را دو قسمت کنید: یک قسمت صندوقِ سهامی، یک قسمت صندوقِ درآمد ثابت.
- اگر خیلی محتاطاید: ۲۵٪ سهام، ۷۵٪ درآمد ثابت.
- اگر میانهاید: نصفنصف.
- اگر جسورید: ۷۵٪ سهام، ۲۵٪ درآمد ثابت.
هر چند ماه یک بار، مثلاً اولِ هر فصل، سبد را باز کنید. اگر سهام رشد کرده و سهمش از ۵۰٪ بیشتر شده، کمی بفروشید و درآمد ثابت بخرید تا دوباره نصفنصف شود. اگر سهام افت کرده، برعکس. نتیجه این است که خودبهخود در بازارِ گران فروشندهاید و در بازارِ ارزان خریدار؛ همان کاری که همه میدانند درست است و کمتر کسی انجامش میدهد.
فرمولِ سوم: سود را خرج نکنید، دوباره بکارید
اگر سهمی دارید که سودِ نقدی میدهد، یا صندوقی که ماهانه سود واریز میکند، آن سود را خرج نکنید؛ با آن دوباره همان دارایی را بخرید. مثلِ کسی که دو گاو دارد و بهجای فروختنِ همهٔ گوسالهها، چندتایشان را نگه میدارد تا گاوهای بیشتری داشته باشد.
وارن بافت هم همینطور شروع کرد. در نوجوانی با یک دوستش یک دستگاهِ بازیِ پینبالِ دستدوم خرید و در یک آرایشگاه گذاشت. درآمدش را خرج نکرد؛ با آن دستگاههای بیشتری خرید. پس رازِ بزرگ شدنِ پولِ کم، بیش از انتخابِ بازار، خرج نکردنِ سود است.
چند برابر کردن سرمایه: سود مرکب چه میکند و چه نمیکند
«سودِ مرکب» یعنی سودِ امسال را روی اصلِ پول بگذارید تا سالِ بعد، به خودِ سود هم سود تعلق بگیرد. بیایید با یک مثالِ فرضی حساب کنیم. ۱۰ میلیون تومان با سالی ۴۰ درصد سود:
- بعد از یک سال: ۱۴ میلیون تومان
- بعد از سه سال: حدودِ ۲۷٫۴ میلیون تومان
- بعد از پنج سال: حدودِ ۵۳٫۸ میلیون تومان
یک قاعدهٔ سرانگشتی هم هست به نامِ «قاعدهٔ ۷۲»: عددِ ۷۲ را بر درصدِ سودِ سالانه تقسیم کنید تا بفهمید پولتان چند ساله دو برابر میشود. با ۴۰ درصد، حدودِ یک سال و ده ماه. با ماشینحساب سود بانکی هم میتوانید عددهای خودتان را امتحان کنید.
ولی یک عدد را خیلیها فراموش میکنند: تورم. اگر در همان پنج سال قیمتها هر سال ۳۵ درصد بالا برود، آن ۵۳ میلیون تومان فقط حدودِ ۲۰ درصد بیشتر از امروز چیز میخرد. یعنی عدد پنج برابر شده، ولی سفرهٔ شما فقط کمی بزرگتر شده. آیا این بد است؟ نه؛ کسی که پولش را در خانه نگه داشته، در همین مدت بیش از دو سومِ قدرتِ خریدش را از دست داده است.
پس «چند برابر کردنِ پول» را با «پولدار شدن» یکی نگیرید. هدفِ واقعیِ سرمایهگذاری با پولِ کم این است که اول از تورم جا نمانید، بعد کمکم جلو بزنید. هر کس به شما وعدهٔ دو برابر شدنِ پول در یکی دو ماه داد، از همان اول به او شک کنید.
پولِ کم را کجا نبرید؟ چهار تلهٔ رایج
- طرحهای «سودِ تضمینیِ بالا» و گروههای سیگنالفروش. هیچ کارِ قانونیای سودِ ماهانهٔ ثابت و بالاتر از بازار تضمین نمیکند. بیشترِ این طرحها با پولِ نفرِ بعدی سودِ نفرِ قبلی را میدهند، تا روزی که دیگر نفرِ بعدی نیاید.
- طلای زینتی به اسمِ سرمایهگذاری. برای زیبایی و مهمانی بخرید، اشکالی ندارد؛ فقط بدانید دارید برای یک چیزِ زیبا هزینه میکنید، همین.
- داراییهایی که مستهلک میشوند. گوشیِ نو، تلویزیون یا ماشین را «سرمایه» حساب نکنید. ماشین شاید به تومان گرانتر فروخته شود، ولی با پولش معمولاً ماشینِ نوی کمتری میشود خرید. گوشیِ نوِ امروز، گوشیِ کهنهٔ فرداست.
- همهٔ پول در یک سهم یا یک رمزارز. پولِ کم وسوسه میکند که «حالا که کم است، بگذار ریسک کنم». ولی از دست دادنِ همین پولِ کم، شروعِ دوباره را سختتر میکند.
پس پیش از هر خرید از خودتان بپرسید: «این پول دقیقاً کجا میرود و اگر نصف شد، چه میکنم؟»
چکلیستِ پیش از اولین سرمایهگذاری با پول کم
- بدهیِ گران ندارم، یا برنامهٔ صاف کردنش را دارم.
- پولِ روزِ مبادا جدا کنار گذاشتهام.
- میدانم این پول را تا کِی لازم ندارم.
- کدِ بورسی و سجام دارم و کارتِ بانکی به نامِ خودم است.
- بینِ دستکم دو جا پخش کردهام، مثلاً صندوقِ طلا و صندوقِ درآمد ثابت.
- یک روزِ ثابت در ماه برای خریدِ ماهانه تعیین کردهام.
- هیچ پولی را به کسی که سودِ تضمینیِ بالا وعده داده نسپردهام.
- هر ماه کمی وقت برای یاد گرفتن گذاشتهام.
سوالات متداول
با پول کم کجا سرمایهگذاری کنیم؟
برای بیشترِ آدمها، ترکیبی از صندوقِ درآمد ثابت برای پولِ روزِ مبادا، صندوقِ طلا برای حفظِ ارزش در برابرِ تورم و کمی صندوقِ سهامی برای رشدِ چندساله منطقی است. خریدِ منظمِ ماهانه و یاد گرفتنِ یک مهارت هم کنارش بهترین نتیجه را میدهد.
با ۵۰۰ هزار تومان میشود وارد بورس شد؟
بله. حداقلِ ارزشِ هر سفارشِ خریدِ سهام ۵۰۰ هزار تومان بهعلاوهٔ کارمزد است و صندوقهای قابلِ معامله را در بیشترِ کارگزاریها با حدودِ ۱۰۰ هزار تومان هم میشود خرید. با این مبلغ بهتر است واحدِ صندوق بخرید و هدفتان یاد گرفتن باشد.
بهترین سرمایهگذاری با یک میلیون تومان چیست؟
با یک میلیون تومان، پخش کردنِ پول بین دو یا سه صندوق، مثلاً صندوقِ طلا، صندوقِ درآمد ثابت و صندوقِ سهامی، از خریدِ یک سهم یا طلای زینتی بهتر است. اگر مهارتی هست که درآمدتان را بالا میبرد، خرجِ یادگرفتنش از همه پرسودتر است.
حداقل سرمایه برای ورود به بورس چقدر است؟
برای خریدِ سهام در بازارهای اصلی، حداقلِ هر سفارش ۵۰۰ هزار تومان بهعلاوهٔ کارمزد است و بازارِ پایهٔ فرابورس حداقلِ بیشتری دارد. در صندوقها کافی است پولِ یک واحد را داشته باشید. عددِ دقیق را پیش از سفارش در سامانهٔ کارگزاری ببینید.
چگونه سرمایه خود را چند برابر کنیم؟
با سودِ مرکب: سود را خرج نکنید، دوباره سرمایهگذاری کنید و هر ماه مبلغی اضافه کنید. ولی همیشه بازده را با تورم مقایسه کنید؛ عددی که پنج برابر شده ممکن است قدرتِ خریدِ کمی بیشتر داشته باشد. وعدهٔ دو برابر شدنِ سریع نشانهٔ کلاهبرداری است.
سود بانکی بهتر است یا صندوق درآمد ثابت؟
صندوقِ درآمد ثابت معمولاً کمی بیشتر از سپردهٔ بانکی سود میدهد و هر روز که بخواهید فروختنی است، بیآنکه سودِ دورههای قبل بسوزد. ولی هر دو معمولاً از تورمِ این سالها کمترند؛ برای نگه داشتنِ پولِ روزِ مبادا خوباند، نه برای رشد.
با پول کم طلا بخریم یا سهام؟
لازم نیست یکی را انتخاب کنید. طلا بیشتر ارزشِ پول را حفظ میکند و سهام در درازمدت میتواند رشد کند، ولی پرنوسانتر است. با پولِ کم، صندوقِ طلا و صندوقِ سهامی هر دو را ساده و کمهزینه در دسترس میگذارند و میشود بینشان تقسیم کرد.
آیا سرمایهگذاری با پول کم ارزش دارد؟
بله. پولِ بیکار در برابرِ تورم هر ماه کوچکتر میشود، و پولِ کم بهترین فرصت برای یاد گرفتن است چون اشتباهها ارزاناند. کسی که با پولِ کم عادتِ سرمایهگذاری را بسازد، وقتی پولش بیشتر شد، با تجربه و آرامش تصمیم میگیرد.
جمعبندی: از کجا شروع کنیم؟
پولِ کم دلیلی برای کاری نکردن نیست؛ دلیلی است برای ساده و منظم کار کردن. اول بدهیِ گران و پولِ روزِ مبادا را مرتب کنید. بعد پولتان را بین صندوقِ درآمد ثابت، صندوقِ طلا و کمی صندوقِ سهامی پخش کنید و هر ماه، در روزی ثابت، مبلغی اضافه کنید.
اگر طلا برایتان جذابتر است و میخواهید سکه، شمش، آبشده و صندوقِ طلا را درست مقایسه کنید و حبابشان را خودتان حساب کنید، من در دورهٔ صفر تا صد سرمایهگذاری در طلا همهٔ این محاسبهها را قدمبهقدم و با مثال نشان دادهام.
پس همین ماه یک قدمِ کوچک بردارید: اگر کدِ بورسی ندارید، در سجام ثبتنام کنید؛ اگر دارید، یک خریدِ کوچک از یک صندوق انجام بدهید تا دستتان راه بیفتد.
برای آشنایی مقدناتی بد نیست ،ممنون
خوب بری داخل میبینی تنها سرگرمی طرف نمونه که بیرون عکسش را گذاشته شده فقط سرگرمیش اونه هیچی نداره
مفید بود
سلام آقای ثقفی ماهاکه پول کم داریم چیکارکنیم؟ خیلی گرون هست دورها لطفا تخفیف تپل بدین. بحث های شما بهتاز دیگر اساتید هستش
بسیار ظریف و صحیح اشاره داشتید به سرمایه گذاری بر روی خود که از دید من برای افراد با سرمایه ی کم بهترین گزینه آموزش و کسب دانش است که به مرور مولد است. سپاس
جوون بابا
نکات ریزی داره که با اصل کار جور در میاد این مفاهیم فقط کلمه ایی البته بسیار مهم وتا داخل بورس نشویم هیچ درکی از مفاهیم نداریم
برای افرادی که تازه با بورس آشنا شده اند، خوب بود. سپاس
مثل همیشه عالی بود جناب فرزاد.دارم درس زندگی کسب میکنم و به عیب های خودم پی میبرم با مطالب ارزشمند شما
عالی
از نظر من ، مفید و ارزشمند بود . متشکرم
سلام خسته نباشید واقعا مفید بود دستتون دردنکنه
yadakjo.ir
سلام ممنون سودمند بود
باتشکر.مطلبتان مفید وکاربردی بود.
بیانی ساده و مفید و بدون حاشیه. ممنون
سلام میخام با پول کم سرمایه گذاری کنم ولی سواد زیادی ندارم میخوام یاد بگیرم تا سرمایه گذاری کنم