
چگونه ثروتمند شویم؟ اصول واقعی ساختن ثروت برای آدمهای معمولی
فهرست مطالب۱۴ بخش
- آیا میشود سریع پولدار شد؟
- ثروت یعنی چه؟ درآمدِ زیاد با ثروتمند بودن فرق دارد
- فرمولِ سادهٔ ثروتمند شدن: سه اهرمی که دستِ شماست
- اولین قدم برای ثروتمند شدن چیست؟
- صندوقِ اضطراری: کیسهٔ هوای زندگی
- مدیریتِ بدهی: همهٔ بدهیها بد نیستند
- تورم: دزدی که بیصدا از جیبتان برمیدارد
- بهرهٔ مرکب: گلولهٔ برفیای که خودش بزرگ میشود
- سرمایهگذاری بلندمدت در ایران: پول را کجا بکاریم؟
- تنوعبخشی: همهٔ تخممرغها در یک سبد نه
- درآمدتان را بزرگ کنید: سرمایهگذاری روی خودتان
- درآمدِ منفعل: پولی که وقتی خواب هستید کار میکند
- ثروتمندان چگونه پول خرج میکنند؟
- ریسکِ حسابشده، نه قمار
- هفت اشتباه که راهِ ثروتمند شدن را میبندد
- چکلیست: آموزشِ ثروتمند شدن در ۱۲ ماه
- سوالات متداول
- جمعبندی: ثروت ساختنی است، نه پیدا کردنی
چگونه ثروتمند شویم؟ جوابِ کوتاه این است: بیشترِ آدمهای معمولی با یک معجزه ثروتمند نمیشوند، با یک عادت ثروتمند میشوند. کمتر از درآمدتان خرج کنید، فاصله را منظم پسانداز کنید، آن را در داراییهایی بگذارید که از تورم جا نمانند و به زمان فرصت بدهید. همزمان، روی خودتان سرمایهگذاری کنید تا درآمدتان بزرگ شود.
خیلیها پیشِ من میآیند و میپرسند: «آقای ثقفی، سریعترین راهِ پولدار شدن چیست؟» این سؤال را درک میکنم. وقتی قیمتِ نان و اجاره هر سال بالا میرود، آدم دلش میخواهد یکباره از این چرخه بیرون بپرد. ولی بیایید با هم صادق باشیم و ببینیم ثروت واقعاً چطور ساخته میشود.
آیا میشود سریع پولدار شد؟
کوتاه بگویم: برای بیشترِ ما، نه. راههای سریع وجود دارند، ولی تقریباً همیشه با ریسکِ خیلی زیاد همراهاند. همان چیزی که میتواند پولتان را یکشبه دو برابر کند، میتواند یکشبه نصفش هم بکند.
هر جا کسی وعدهٔ سودِ تضمینیِ ماهانهٔ بالا داد، یا گفت «فقط کافی است پولتان را به من بسپارید»، حواستان را جمع کنید. بیشترِ این وعدهها نسخهای از همان چیزی است که در مقالهٔ طرح پانزی و توهمِ یکشبه پولدار شدن توضیح دادهام: پولِ نفرِ جدید را بهعنوانِ سود به نفرِ قبلی میدهند، تا روزی که پولِ تازه نرسد و همهچیز فرو بریزد.
البته کسانی هستند که سریع ثروتمند شدهاند: یک کسبوکارِ موفق ساختهاند یا در زمانِ درست جای درستی بودهاند. ولی ما فقط برندهها را میبینیم. هزاران نفری که همان کار را کردند و باختند، در هیچ روزنامهای نیستند. پس بهتر است روی راهی حساب کنیم که برای آدمهای معمولی هم کار میکند.
ثروت یعنی چه؟ درآمدِ زیاد با ثروتمند بودن فرق دارد
ثروت یعنی آنچه دارید منهای آنچه بدهکارید. به این عدد «ثروتِ خالص» میگویند. خانه، طلا، سهام، پولِ صندوق و حسابِ بانکی یک طرف؛ وام، قسط و بدهی طرفِ دیگر. هرچه میماند، ثروتِ واقعیِ شماست.
یک مثالِ ساده بزنیم. آقای الف ماهی ۸۰ میلیون تومان درآمد دارد، ولی ماشینِ قسطی سوار میشود و هر ماه همهاش را خرج میکند. خانم ب ماهی ۲۵ میلیون تومان درآمد دارد و ده سال است ماهی ۴ میلیون کنار میگذارد و سرمایهگذاری میکند. (این عددها فقط مثالاند.) کدام ثروتمندتر است؟ به احتمالِ زیاد خانم ب.
پس درآمد مثلِ آبی است که به حوض میریزد و ثروت آبی است که در حوض میماند. اگر کفِ حوض سوراخ باشد، هرچه آب بریزید پر نمیشود.
فرمولِ سادهٔ ثروتمند شدن: سه اهرمی که دستِ شماست
اگر بخواهم همهٔ کتابهای «چگونه ثروتمند شویم» را در یک خط خلاصه کنم، این میشود:
ثروت = (درآمد − خرج) × بازدهِ سرمایهگذاری × زمان
یعنی سه اهرم دارید. اول، فاصلهٔ درآمد و خرج: هرچه بیشتر باشد، پولِ بیشتری برای کاشتن دارید. دوم، بازده: پولی که کنار گذاشتهاید باید جایی باشد که رشد کند. سوم، زمان: هرچه زودتر شروع کنید، این دو اهرمِ اول قویتر کار میکنند.
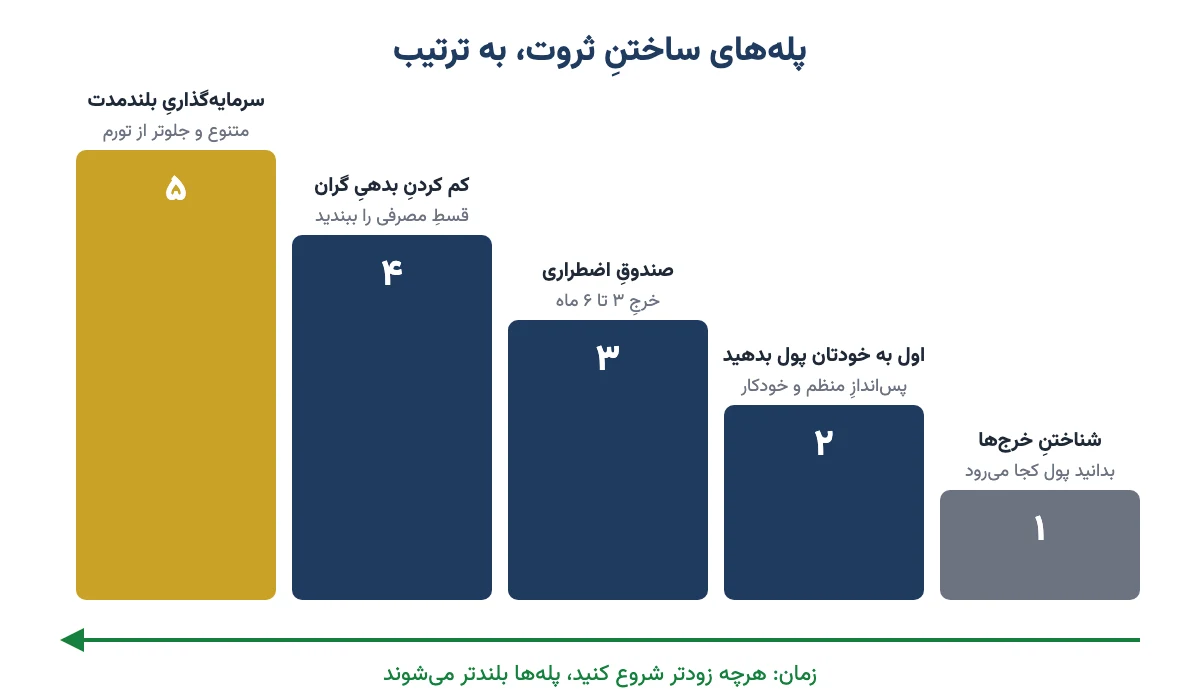
این پلهها را به ترتیب برویم. خیلیها مستقیم سراغِ پلهٔ آخر، یعنی سرمایهگذاری، میروند. بعد با اولین خرجِ پیشبینینشده مجبور میشوند سهام یا طلایشان را در بدترین زمان بفروشند.
اولین قدم برای ثروتمند شدن چیست؟
اولین قدم این است که بدانید پولتان کجا میرود. تا وقتی این را ندانید، هر برنامهای روی هواست. یک ماه تمام، هر خرجی را یادداشت کنید، حتی چای و تاکسی. آخرِ ماه معمولاً یکی دو قلم پیدا میشود که خودتان هم باورتان نمیشود.
بعد این چهار کار را به ترتیب انجام دهید:
- اول به خودتان پول بدهید. روزی که حقوق میآید، پیش از هر خرجی، سهمِ پسانداز را جدا کنید. اگر بماند برای آخرِ ماه، معمولاً چیزی نمیماند. برای شروع حتی ۱۰٪ درآمد هم عالی است.
- پساندازِ منظم را خودکار کنید. مثلاً با خریدِ ماهانهٔ واحدِ یک صندوق. وقتی تصمیمِ هر ماه را از اراده برداریم و به عادت بسپاریم، کمتر جا میزنیم.
- یک صندوقِ اضطراری بسازید. توضیحش را پایینتر دادهام.
- بدهیهای گران را کم کنید. این هم توضیح دارد، چون در ایران قصهٔ بدهی کمی فرق میکند.
یک مثالِ گرد: اگر ماهی ۲۰ میلیون تومان درآمد دارید، ۱۰٪ یعنی ۲ میلیون تومان. شاید کم به نظر برسد. ولی جلوتر میبینیم همین ۲ میلیونِ منظم، با زمان، به چه عددی میرسد. اگر میخواهید بیشتر دربارهٔ این عادت بدانید، مقالهٔ پسانداز چیست را بخوانید.
صندوقِ اضطراری: کیسهٔ هوای زندگی
صندوقِ اضطراری یعنی پولی که فقط برای روزِ مبادا کنار گذاشتهاید: بیکاری، بیماری، خرابیِ ماشین. اندازهٔ معمولش خرجِ ۳ تا ۶ ماهِ زندگی است. این پول باید در جایی باشد که سریع نقد شود و نوسانِ زیادی نداشته باشد.
این پول قرار نیست سود بدهد؛ قرار است شما را از فروشِ اجباری نجات بدهد. مثلِ کیسهٔ هوای ماشین است: امیدواریم هیچوقت لازم نشود، ولی بدونِ آن رانندگی نمیکنیم. برای نگهداشتنِ این پول، صندوقهای با درآمدِ ثابت گزینهٔ رایجی هستند، چون معمولاً در یکی دو روزِ کاری نقد میشوند.
مدیریتِ بدهی: همهٔ بدهیها بد نیستند
بدهی دو جور است. بدهیِ مصرفی، مثلِ خریدِ قسطیِ گوشیِ گران یا سفر با وام، چیزی برایتان نمیسازد و فقط درآمدِ آینده را از الان خرج میکند. بدهیِ سازنده، مثلِ وامی که با آن ابزارِ کار میخرید یا خانهای که در آن زندگی میکنید، میتواند به ثروت کمک کند.
در اقتصادِ پرتورمِ ایران یک نکتهٔ مهم هست. وقتی سودِ وام از تورم کمتر باشد، بدهکار در عمل برنده است، چون قسطها هر سال کمارزشتر میشوند. ولی این فقط وقتی درست است که با آن پول چیزی بخرید که پابهپای تورم بالا برود. اگر با وام چیزی مصرفی بخرید، هم سود پرداختهاید و هم چیزی نمانده.
پس پیش از هر خریدِ قسطی، دو سؤال بپرسید: «سودِ واقعیِ این قسط سالی چند درصد است؟» و «با این پول چیزی میسازم یا فقط مصرف میکنم؟»
تورم: دزدی که بیصدا از جیبتان برمیدارد
تورم یعنی بالا رفتنِ عمومیِ قیمتها؛ یعنی با همان پول، هر سال چیزِ کمتری میشود خرید. من همیشه تورم را با یک لیوان شیر توضیح میدهم. یک لیوان شیر داریم. نصفش را در لیوانِ دیگری میریزیم و هر دو را با آب پر میکنیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ این دو لیوان بیشتر شد؟ نه. فقط آبکیتر شد. ریالی که چاپ میشود هم همین است.
ما ایرانیها تورم را با پوست و گوشتمان لمس کردهایم. طبقِ گزارشِ مرکز آمار ایران، تورمِ نقطهبهنقطهٔ خرداد ۱۴۰۵ از ۸۰٪ هم بالاتر رفت. یعنی خانوارها برای همان سبدِ خرید، نزدیکِ دو برابرِ سالِ قبل پول دادند.
بیایید با هم حساب کنیم. فرض کنید ۱۰۰ میلیون تومان نقد زیرِ فرش دارید و تورمِ سالانه ۴۰٪ است. سالِ بعد، این ۱۰۰ میلیون فقط به اندازهٔ ۷۱ میلیونِ امروز خرید میکند (۱۰۰ تقسیم بر ۱٫۴). یعنی حدودِ ۳۰٪ از قدرتِ خریدتان، بیآنکه کسی دست به پولتان بزند، رفته است. برای همین در ایران «پسانداز» بدونِ «سرمایهگذاری» نیمی از راه است. اگر میخواهید تورم را دقیقتر بشناسید، مقالهٔ تورم چیست را ببینید.
سودِ سپردهٔ بانکی هم در بیشترِ سالهای اخیر از تورم کمتر بوده است. با ماشینحسابِ سودِ بانکی سودِ سپردهتان را حساب کنید و کنارِ نرخِ تورم بگذارید. پس هدفِ اول این است که پولتان دستکم از تورم عقب نماند؛ ثروت از جایی شروع میشود که از تورم جلو بزند.
بهرهٔ مرکب: گلولهٔ برفیای که خودش بزرگ میشود
بهرهٔ مرکب یعنی سودِ پولتان هم سود بیاورد. سالِ اول روی اصلِ پول سود میگیرید. سالِ دوم روی اصل بهعلاوهٔ سودِ سالِ اول. مثلِ گلولهٔ برفی است که از بالای تپه رها کنید: اولش کوچک است و آرام میغلتد، ولی هرچه پایینتر میرود، برفِ بیشتری به خودش میگیرد.
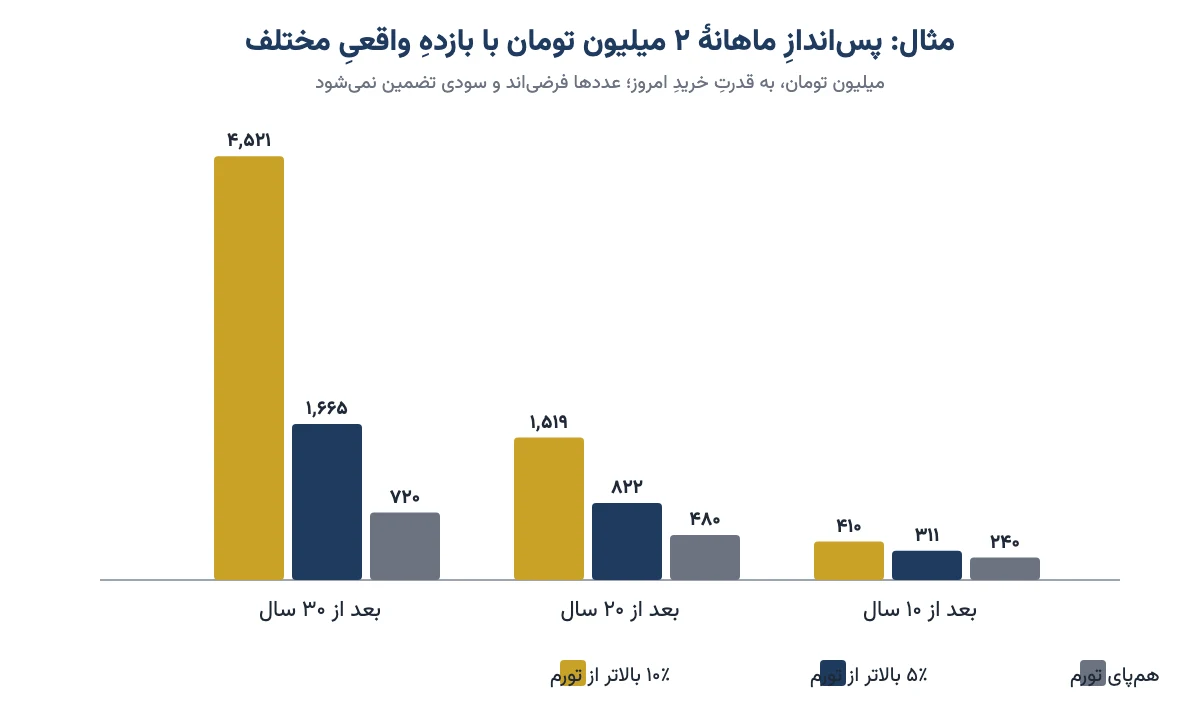
حالا برگردیم به همان ۲ میلیون تومانِ ماهانه. فرض کنید هر ماه، به قدرتِ خریدِ امروز، ۲ میلیون تومان کنار میگذارید. «بازدهِ واقعی» یعنی سودی که بعد از کم کردنِ تورم میماند. جدولِ زیر نشان میدهد این پول با بازدههای واقعیِ مختلف به کجا میرسد. همهٔ عددها مثالاند و به قدرتِ خریدِ امروز حساب شدهاند.
| بازدهِ واقعیِ سالانه | بعد از ۱۰ سال | بعد از ۲۰ سال | بعد از ۳۰ سال |
|---|---|---|---|
| صفر (فقط همپای تورم) | ۲۴۰ | ۴۸۰ | ۷۲۰ |
| ۵٪ بالاتر از تورم | ۳۱۱ | ۸۲۲ | ۱٬۶۶۵ |
| ۱۰٪ بالاتر از تورم | ۴۱۰ | ۱٬۵۱۹ | ۴٬۵۲۱ |
به ستونِ آخر نگاه کنید. با بازدهِ واقعیِ ۱۰٪، بعد از ۳۰ سال پولتان بیش از شش برابرِ چیزی است که خودتان گذاشتهاید (۴٬۵۲۱ در برابرِ ۷۲۰). این همان کاری است که زمان میکند. البته منصف باشیم: ۱۰٪ بالاتر از تورم، سالبهسال، کارِ آسانی نیست و هیچکس تضمینش نمیکند. ولی حتی ۵٪ هم تفاوتِ بزرگی میسازد.
یک قاعدهٔ سرانگشتی هم یاد بگیرید: «قاعدهٔ ۷۲». عدد ۷۲ را بر درصدِ بازده تقسیم کنید تا بفهمید پولتان تقریباً چند سال بعد دو برابر میشود. با ۱۰٪ حدودِ ۷ سال، با ۶٪ حدودِ ۱۲ سال. همین قاعده برای تورم هم کار میکند: با تورمِ ۳۶٪، قیمتها حدوداً هر ۲ سال دو برابر میشوند. پس هرچه زودتر شروع کنید، گلولهٔ برفیتان تپهٔ بلندتری برای غلتیدن دارد.
سرمایهگذاری بلندمدت در ایران: پول را کجا بکاریم؟
هیچ داراییای همیشه بهترین نیست. هر کدام یک کار را خوب انجام میدهد و یک ضعف دارد. جدولِ زیر یک نگاهِ کلی است، نه توصیهٔ خرید. جزئیاتِ هر کدام را در مقالهاش آوردهام.
| دارایی | به چه کاری میآید | ضعفِ اصلی | افقِ مناسب |
|---|---|---|---|
| سپردهٔ بانکی و صندوقِ درآمدِ ثابت | صندوقِ اضطراری، پولهای کوتاهمدت | معمولاً از تورم عقب میماند | چند روز تا یک سال |
| طلا و صندوقِ طلا | حفظِ ارزش در برابرِ تورم و جهشِ دلار | سود و اجاره نمیدهد؛ دورههای رکودِ طولانی دارد | میانمدت و بلندمدت |
| سهام و صندوقِ سهامی | رشدِ بلندمدت، سهم شدن در سودِ شرکتها | نوسانِ زیاد؛ گاهی چند سال زیانِ کاغذی | بلندمدت (چند سال) |
| مسکن | حفظِ ارزش و درآمدِ اجاره | سرمایهٔ زیاد میخواهد، دیر نقد میشود | بلندمدت |
| دلار و ارز | حفظِ ارزش در برابرِ سقوطِ ریال | سود نمیدهد و خودش هم تورم دارد | میانمدت |
اگر وقت یا دانشِ انتخابِ سهم ندارید، صندوقهای سرمایهگذاری کار را برایتان ساده میکنند: با چند صد هزار تومان هم میشود سهمی از یک سبدِ متنوع خرید. اگر پولتان کم است، مقالهٔ سرمایهگذاری با پولِ کم را ببینید. برای طلا هم مقایسهٔ سکه، شمش، آبشده و صندوقِ طلا را نوشتهام. و اگر میپرسید از بورس بهطورِ واقعبینانه چه انتظاری داشته باشیم، جوابش در ماهانه از بورس چقدر میتوان سود کرد است.
تنوعبخشی: همهٔ تخممرغها در یک سبد نه
تنوعبخشی یعنی پولتان را بینِ چند دارایی که با هم بالا و پایین نمیروند پخش کنید. سالی که سهام بد است، شاید طلا خوب باشد، و برعکس. اینطوری یک اشتباه یا یک سالِ بد همهٔ زحمتتان را به باد نمیدهد.
یک مثال برای کسی که ریسکِ متوسط را میپذیرد: بخشی در صندوقِ درآمدِ ثابت برای اضطرار، بخشی در طلا، و بخشی در صندوقِ سهامی برای رشد. درصدِ هر کدام به سن، درآمد و تحملِ شما بستگی دارد. منطقِ چیدنِ این سبد را در مقالهٔ پنج کلاسِ دارایی در پرتفویِ شخصی توضیح دادهام. تصمیمِ نهایی با خودتان.
درآمدتان را بزرگ کنید: سرمایهگذاری روی خودتان
صرفهجویی سقف دارد؛ نمیشود از نانِ شب زد. ولی درآمد سقفِ مشخصی ندارد. برای همین مطمئنترین سرمایهگذاری، به نظرِ من، سرمایهگذاری روی مهارتِ خودتان است. کسی که سالی یک مهارتِ تازه یاد میگیرد، معمولاً چند سال بعد درآمدِ دیگری دارد.
- دست از یادگیری برندارید. مدلِ «حاجیبازاری» که فقط با تجربه و شمِ قدیمی کار میکرد، دیگر کافی نیست. کتاب بخوانید، بهخصوص زندگینامهٔ آدمهای موفق.
- از مردم فراری نباشید. هر وقت پولدار شدید، میتوانید یک جزیره بخرید و دورش تمساح رها کنید که کسی مزاحمتان نشود! تا آن روز، فرصتها از دلِ آدمها میآیند: همکار، مشتری، دوستِ قدیمی. کسی با این مهارت به دنیا نمیآید؛ یاد گرفتنی است.
- سالهای اول سخت کار کنید. چه کارِ خودتان را شروع کرده باشید و چه برای دیگری کار کنید، تا کار را از خودتان ندانید، نه یاد میگیرید، نه پیشرفت میکنید، نه پولی درمیآورید.
ایدههای بیشتری در هجده روش برای سرمایهگذاری روی خودتان آوردهام.
درآمدِ منفعل: پولی که وقتی خواب هستید کار میکند
درآمدِ منفعل یعنی درآمدی که برایش هر روز سرِ کار نمیروید: اجارهٔ یک واحد، سودِ نقدیِ سهام، سودِ صندوقِ درآمدِ ثابت. هدفِ نهاییِ ثروتسازی همین است که روزی درآمدِ منفعلتان خرجِ زندگی را بدهد.
ولی صادق باشیم: درآمدِ منفعل اول یک «سرمایهٔ فعال» میخواهد. یعنی سالها پسانداز و کار، تا سرمایهای جمع شود که درآمد بسازد. هر کسی گفت «بدونِ سرمایه و بدونِ کار، ماهی فلانقدر درآمدِ منفعل»، دوباره برگردید و بخشِ طرحِ پانزی را بخوانید.
ثروتمندان چگونه پول خرج میکنند؟
تصویری که فیلمها از ثروتمندان نشان میدهند ماشینِ آنچنانی و مهمانیِ پرزرقوبرق است. ولی پژوهشهایی مثلِ کتابِ معروفِ «میلیونرِ همسایه» نشان دادهاند که بسیاری از کسانی که ثروتشان را خودشان ساختهاند، خیلی معمولیتر از آنچه فکر میکنیم زندگی میکنند. چند عادتِ مشترکشان اینهاست:
- اول پسانداز، بعد خرج. نه برعکس. سهمِ سرمایهگذاری برایشان مثلِ قبضِ برق است: پرداختش بحث ندارد.
- دارایی میخرند، نه فقط وسیله. پیش از خرید میپرسند: «این چیز چند سال دیگر ارزش دارد یا فقط خرج دارد؟» وسیلهای که فقط برای پز خریده میشود، معمولاً جز خرجِ نگهداری چیزی به زندگی اضافه نمیکند.
- با بالا رفتنِ درآمد، خرج را همپا بالا نمیبرند. به این «تورمِ سبکِ زندگی» میگویند: حقوق که زیاد شد، خانه و ماشین و رستوران هم گرانتر شود. ثروتمندان بخشِ بزرگی از افزایشِ درآمد را پسانداز میکنند.
- برای کیفیت و زمان پول میدهند، نه برای پز. کفشِ خوبی که پنج سال کار کند، ارزانتر از سه کفشِ ارزان است. پول دادن برای چیزی که وقتشان را آزاد کند هم برایشان منطقی است.
- قیمت میپرسند و مقایسه میکنند. این خساست نیست؛ احترام به پولی است که با زحمت درآمده.
پس دفعهٔ بعد که خواستید چیزِ گرانی بخرید، یک هفته صبر کنید. اگر بعد از یک هفته هنوز لازمش داشتید، بخرید. تعجب میکنید که چند تا از این خریدها خودبهخود فراموش میشوند.
ریسکِ حسابشده، نه قمار
کسی که تمامِ پولش را سالها در بانک خوابانده، با این تورم به جایی نمیرسد. کسی هم که با نیم ساعت تحقیق دربارهٔ پرورشِ شترمرغ، نصفِ سرمایهاش را در آن میگذارد، دارد قمار میکند. راهِ درست وسطِ این دو است.
ریسکِ حسابشده یعنی پیش از سرمایهگذاری بدانید چه چیزی میخرید، بدترین حالت چیست، و اگر آن حالت پیش آمد زندگیتان به هم نمیریزد. یک قاعدهٔ ساده: پولی که تا یکی دو سالِ آینده لازم دارید، جای پرنوسان نگذارید.
هفت اشتباه که راهِ ثروتمند شدن را میبندد
در این سالها آدمهای زیادی را دیدهام که درآمدِ خوبی داشتند ولی ثروتی نساختند. معمولاً یکی از این اشتباهها کارشان را خراب کرده بود:
- دنبالِ میانبُر گشتن. وعدههای سودِ تضمینیِ بالا و «سیگنالهای طلایی» بیشتر از هر چیز پولِ مردم را بردهاند.
- شروع نکردن تا «پولِ کافی» جمع شود. آن روز معمولاً نمیرسد. با هر مبلغی که دارید شروع کنید؛ عادت مهمتر از مبلغ است.
- دنبالِ جمعیت دویدن. وقتی همه از سودِ یک بازار حرف میزنند، معمولاً بخشِ بزرگی از سود رفته است.
- فروختن از ترس. هر بازاری دورههای افت دارد. کسی که در هر ریزش میفروشد، فقط ضررها را قطعی میکند.
- همهچیز در یک دارایی. حتی بهترین دارایی هم سالهای بد دارد.
- نداشتنِ صندوقِ اضطراری. نتیجهاش فروشِ اجباری در بدترین زمان است.
- خریدنِ چیزهایی که فقط خرج دارند، با قسط. قسطهایی که درآمدِ آینده را پیشخور میکنند، موتورِ ثروت را خاموش میکنند.
اگر به داستانِ آدمهایی که در بازارهای مالی به ثروتِ بزرگ رسیدهاند علاقه دارید، مقالهٔ چگونه در بازارهای مالی میلیاردر شویم را هم بخوانید.
چکلیست: آموزشِ ثروتمند شدن در ۱۲ ماه
اگر بخواهم همهٔ این حرفها را به یک برنامهٔ عملی تبدیل کنم، این میشود. لازم نیست همه را یکجا انجام دهید؛ هر ماه یکی دو قدم کافی است.
- ماهِ ۱: همهٔ خرجها را یادداشت کنید و ثروتِ خالصتان را روی یک برگه حساب کنید.
- ماهِ ۲: سهمِ پسانداز را تعیین کنید (حتی ۱۰٪) و روزِ حقوق، اول آن را جدا کنید.
- ماهِ ۳ تا ۶: صندوقِ اضطراری را به اندازهٔ خرجِ ۳ ماه برسانید.
- ماهِ ۴: فهرستِ بدهیها و سودِ واقعیِ هر کدام را بنویسید و گرانترین را زودتر ببندید.
- ماهِ ۶: با گزینههای سرمایهگذاری آشنا شوید و یک سبدِ ساده و متنوع بچینید.
- ماهِ ۷ به بعد: سرمایهگذاریِ ماهانه را خودکار کنید و هر ۶ ماه یکبار سبد را مرور کنید، نه هر روز.
- در کلِ سال: یک مهارتِ درآمدزا یاد بگیرید یا مهارتِ فعلیتان را عمیقتر کنید.
سوالات متداول
چگونه ثروتمند شویم؟
کمتر از درآمدتان خرج کنید، فاصله را منظم پسانداز کنید و آن را در داراییهایی بگذارید که از تورم جلو بزنند. به زمان فرصت بدهید تا بهرهٔ مرکب کار کند، و همزمان با یادگیریِ مهارت درآمدتان را بالا ببرید.
آیا میشود سریع پولدار شد؟
برای بیشترِ آدمها نه. راههای سریع تقریباً همیشه ریسکِ خیلی زیاد دارند و همان چیزی که پول را یکشبه دو برابر میکند، میتواند نصفش هم بکند. وعدهٔ سودِ تضمینیِ بالا معمولاً نشانهٔ کلاهبرداری است.
اولین قدم برای ثروتمند شدن چیست؟
اولین قدم این است که بدانید پولتان کجا میرود. یک ماه همهٔ خرجها را یادداشت کنید. بعد روزِ حقوق، پیش از هر خرجی، سهمِ پسانداز را جدا کنید و یک صندوقِ اضطراری به اندازهٔ خرجِ چند ماه بسازید.
ثروتمندان چگونه پول خرج میکنند؟
بیشترِ ثروتمندانِ خودساخته اول پسانداز میکنند و بعد خرج. دارایی میخرند نه وسیلهٔ صرفاً مصرفی، با بالا رفتنِ درآمد خرج را همپا بالا نمیبرند، برای کیفیت و زمان پول میدهند و پیش از خرید قیمت را مقایسه میکنند.
با حقوقِ کم هم میشود ثروتمند شد؟
رسیدن به ثروتِ خیلی بزرگ با حقوقِ کم سخت است، ولی ساختنِ یک پشتوانهٔ محکم شدنی است. شروعِ زود، پساندازِ منظم حتی با مبلغِ کم، سرمایهگذاری در داراییهای ضدتورم و بالا بردنِ درآمد با یادگیریِ مهارت، فاصله را با زمان پر میکند.
بهرهٔ مرکب چیست و چرا برای ثروتمند شدن مهم است؟
بهرهٔ مرکب یعنی سودِ پول هم دوباره سود بیاورد. در سالهای اول اثرش کم است، ولی با گذشتِ زمان مثلِ گلولهٔ برفی بزرگ میشود. برای همین کسی که زودتر شروع میکند، حتی با مبلغِ کمتر، اغلب به عددِ بزرگتری میرسد.
پول را در بانک بگذاریم یا سرمایهگذاری کنیم؟
بانک و صندوقِ درآمدِ ثابت برای صندوقِ اضطراری و پولهای کوتاهمدت مناسباند. ولی در ایران سودِ سپرده در بیشترِ سالها از تورم کمتر بوده است. برای ساختنِ ثروتِ بلندمدت، بخشی از پول باید در داراییهایی مثلِ طلا، سهام یا صندوقها باشد.
برای ثروتمند شدن چه کتابی بخوانیم؟
کتابهایی مثلِ «ثروتمندترین مردِ بابل»، «میلیونرِ همسایه» و «روانشناسیِ پول» اصولِ پسانداز، خرج و رفتارِ مالی را ساده توضیح میدهند. زندگینامهٔ آدمهای موفق هم ایده میدهد. ولی هیچ کتابی جای عملِ منظم را نمیگیرد.
جمعبندی: ثروت ساختنی است، نه پیدا کردنی
ثروتمند شدن برای آدمهای معمولی یک مسابقهٔ دوِ صد متر نیست؛ ماراتن است. سه اهرم دارید: فاصلهٔ درآمد و خرج، بازدهی که از تورم جلو بزند، و زمان. هر سه را از همین ماه به کار بیندازید.
پس اگر فقط یک کار از این مقاله انجام میدهید، این باشد: روزِ حقوقِ بعدی، پیش از هر خرجی، ۱۰٪ را جدا کنید و جایی بگذارید که کار کند. ده سال بعد، خودتان از خودتان تشکر میکنید.
جالب بود . با تشکر
لطفا فیلمهای آموزشی دیگر که قول داده بودید را هم بگذارید. خیلی وقته هیچ فیلمی نگذاشتید. ممنون
سلام آقای ثقفی
با تشکر از جنابعالی که به بنده جرات و جسارت خرید در بورس دادید من فایایل های صوتی شما را که خیلی جالب بود را گوش کردم و توصیه های شمار در خرید بورس انجام دادم و همین امروز کلی خرید کردم انشالا که سود خوبی هم داشته باشد. .من کارمندم میخواهم با ده میلیون تومان در بورس شاید کمک خرج زندگی باشد.ممنون و سپاسگزارم
سلام جناب ثقفی:
مطالب شما جالب است ای کاش می شد در خرید سهام نیز با تعیین درصد سود مشاوره میدادید.