
ثروت چیست؟ تفاوت ثروت و درآمد و راههای ساختن آن
فهرست مطالب۱۳ بخش
- ثروت چیست؟ تعریفِ ساده و دقیق
- فرق ثروت با درآمد چیست؟
- یک مثالِ ساده: آقای دکتر و خانمِ معلم
- پولدار با ثروتمند یکی است؟
- ثروت را چطور اندازه بگیریم؟
- ثروت را با چه خطکشی بسنجیم؟
- انواع ثروت: فقط پول نیست
- ثروت نسلی یعنی چه؟
- تورم: دشمنِ پنهانِ ثروت
- دارایی مولد و نامولد: کدام ثروت میسازد؟
- بهرهٔ مرکب: چرا زمان بزرگترین سرمایه است؟
- راههای ساختنِ ثروت، قدمبهقدم
- درآمد منفعل یعنی چه و چه نقشی دارد؟
- پنج اشتباهی که ثروت را آب میکند
- توزیع ثروت: چرا ثروت از درآمد نابرابرتر است؟
- چکلیستِ سالانهٔ ثروت
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «حقوقم بد نیست، ولی چرا هیچوقت احساسِ ثروتمند بودن نمیکنم؟» جوابش در یک تعریفِ ساده است. ثروت یعنی هر چه دارید، منهای هر چه بدهکارید. اگر امروز همهٔ داراییتان را بفروشید و همهٔ قرضها را بدهید، آنچه در دستتان میماند ثروتِ شماست. درآمد پولی است که هر ماه میآید؛ ثروت چیزی است که میماند.
پس ثروت با «پولِ زیاد» یکی نیست. کسی که ماهی ۸۰ میلیون تومان حقوق میگیرد و همهاش را خرج میکند، ممکن است از یک معلمِ بازنشسته که خانهاش قسط ندارد فقیرتر باشد. بیایید با هم ببینیم ثروت چیست، چطور اندازهاش بگیریم و چطور آرامآرام بسازیمش.
ثروت چیست؟ تعریفِ ساده و دقیق
اقتصاددانها به این عدد میگویند دارایی خالص یا «ثروتِ خالص». دارایی یعنی هر چیزی که مالِ شماست و میشود به پول تبدیلش کرد: خانه، ماشین، طلا، سهام، پولِ حساب بانکی، حتی طلبی که از کسی دارید. بدهی یعنی هر پولی که باید به کسی پس بدهید: وامِ بانک، قسطِ ماشین، قرض از فامیل، چکِ پرداختنی.
فرمولش یک خط است:
ثروتِ خالص = ارزشِ همهٔ داراییها − همهٔ بدهیها
این تعریف برای یک خانواده، یک شرکت و حتی یک کشور یکی است. در دنیای صندوقها و شرکتها هم همین حساب را میکنند و اسمش را میگذارند ارزش خالص دارایی یا NAV. پس هر وقت کلمهٔ ثروت را شنیدید، یادتان باشد که بدهیها هم در حساب است.
فرق ثروت با درآمد چیست؟
این مهمترین نکتهٔ این نوشته است. درآمد یک جریان است، مثلِ آبی که از شیر وارد حوض میشود. ثروت یک موجودی است، مثلِ آبی که در حوض مانده. هزینهها هم سوراخِ کفِ حوضاند.
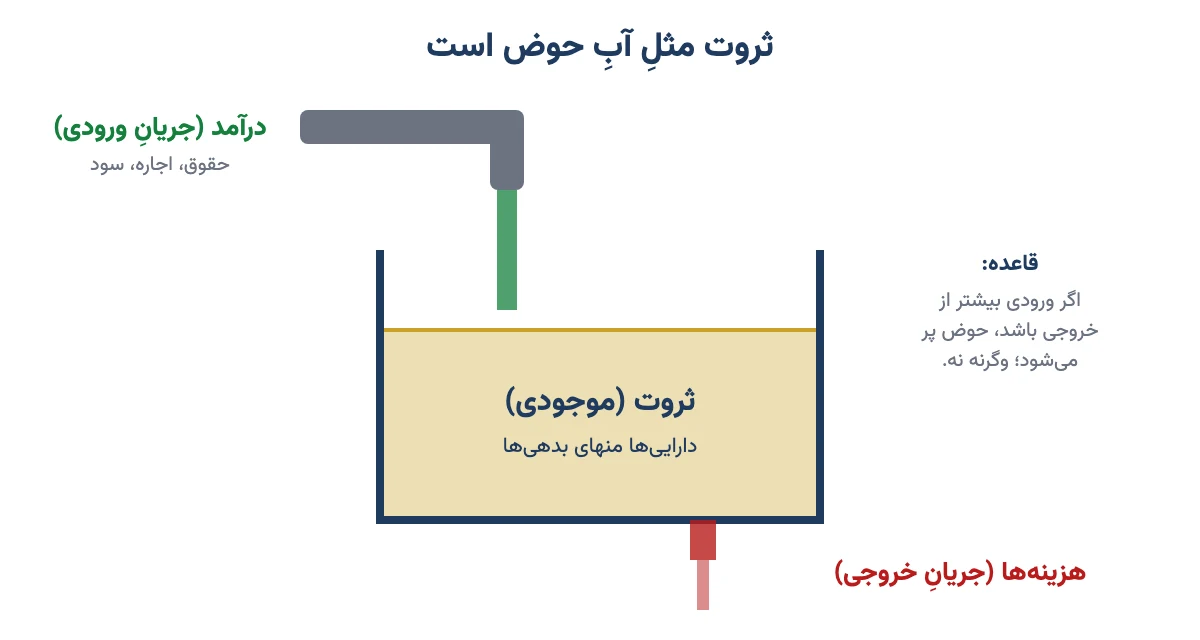
اگر شیر را باز کنید ولی سوراخِ کف بزرگتر باشد، حوض هیچوقت پر نمیشود. برعکس، با یک شیرِ باریک و سوراخِ کوچک هم بعد از چند سال حوض پر میشود. یعنی ثروت از «درآمد منهای خرج» ساخته میشود، نه از خودِ درآمد.
این جدول فرقها را کنارِ هم میگذارد:
| ویژگی | درآمد | ثروت |
|---|---|---|
| جنس | جریان (در یک بازهٔ زمانی) | موجودی (در یک لحظه) |
| واحدِ اندازهگیری | تومان در ماه یا در سال | تومان در یک روزِ مشخص |
| مثال | حقوق، اجارهٔ دریافتی، سودِ سپرده | خانه، طلا، سهام، پسانداز منهای وام |
| اگر کار را از دست بدهید | معمولاً قطع میشود | میماند و میشود از آن خرج کرد |
| چه چیزی نشان میدهد | توانِ امروزِ شما برای خرج | امنیتِ مالیِ شما برای فردا |
پس درآمدِ بالا لازم است ولی کافی نیست. چیزی که آخرِ کار مهم است، مقدارِ آبِ حوض است.
یک مثالِ ساده: آقای دکتر و خانمِ معلم
فرض کنیم آقای دکتر ماهی ۱۲۰ میلیون تومان درآمد دارد. ولی خانهاش اجارهای است، ماشینش قسطی است و تقریباً همهٔ درآمدش خرج میشود. حسابش را که بکنیم، داراییاش ۲ میلیارد تومان است و ۱٫۵ میلیارد هم بدهکار است. ثروتِ خالصش ۵۰۰ میلیون تومان میشود.
خانمِ معلمِ بازنشسته ماهی ۲۰ میلیون تومان حقوق میگیرد. ولی سی سال کمکم پسانداز کرده، یک آپارتمانِ کوچکِ بیقسط دارد و مقداری طلا و سهام. ثروتِ خالصش ۸ میلیارد تومان است. (این عددها فقط مثالاند.)
کدام ثروتمندتر است؟ خانمِ معلم، و با فاصلهٔ زیاد. اگر فردا هر دو کارشان را از دست بدهند، او سالها بیدغدغه زندگی میکند و آقای دکتر چند ماه بیشتر دوام نمیآورد. پس پیش از اینکه به حقوقِ کسی غبطه بخورید، از خودتان بپرسید: «آخرِ ماه چقدرش میماند؟»
پولدار با ثروتمند یکی است؟
نه همیشه. «پولدار» معمولاً کسی است که زیاد خرج میکند و دیده میشود: ماشینِ گران، مهمانیِ مفصل، سفرِ پرخرج. «ثروتمند» کسی است که داراییاش از بدهیاش خیلی بیشتر است، حتی اگر ظاهرش ساده باشد. خیلی از ثروتمندهای واقعی همان همسایهٔ کمحرفیاند که سالهاست با همان ماشینِ قدیمی رفتوآمد میکند. وارن بافت هم با آن همه ثروت، دهها سال در همان خانهٔ قدیمیاش زندگی کرده است.
ثروت را چطور اندازه بگیریم؟
اندازه گرفتنِ ثروت کارِ حسابدار نیست؛ با یک کاغذ و قلم و نیم ساعت وقت، خودتان انجامش میدهید. این قدمها را بروید:
- همهٔ داراییها را بنویسید. خانه، ماشین، طلا و سکه، سهام و صندوق، پولِ حسابها، طلبها. چیزهای کوچکِ مصرفی مثلِ مبل و یخچال را ننویسید، چون موقعِ فروش ارزشِ کمی دارند.
- برای هر کدام قیمتِ فروشِ امروز را بگذارید، نه قیمتِ خرید را. ماشینی که سه سال پیش خریدهاید، امروز به قیمتِ امروزِ دستدوم حساب میشود. قیمتِ طلا و سکه را از صفحهٔ قیمت طلا امروز بردارید.
- همهٔ بدهیها را بنویسید. باقیماندهٔ وامها (نه قسطِ ماهانه)، قرضها، چکهای پرداختنی، اقساطِ خریدهای قسطی.
- جمعِ بدهی را از جمعِ دارایی کم کنید. عددی که میماند ثروتِ خالصِ شماست.
- تاریخ بزنید و نگهش دارید. سالِ بعد، همان روز، دوباره حساب کنید و دو عدد را مقایسه کنید.
برای اینکه حساب جلوی چشممان باشد، این یک خانوادهٔ فرضی است:
| قلم | نوع | مبلغ |
|---|---|---|
| آپارتمانِ محلِ زندگی | دارایی | ۶ میلیارد |
| ماشین | دارایی | ۸۰۰ میلیون |
| طلا و سکه | دارایی | ۴۰۰ میلیون |
| صندوق و سهام | دارایی | ۳۰۰ میلیون |
| پولِ حساب بانکی | دارایی | ۱۰۰ میلیون |
| باقیماندهٔ وامِ مسکن | بدهی | ۱ میلیارد |
| باقیماندهٔ قسطِ ماشین | بدهی | ۲۰۰ میلیون |
| ثروتِ خالص | دارایی منهای بدهی | ۶٫۴ میلیارد |
جمعِ دارایی ۷٫۶ میلیارد است و جمعِ بدهی ۱٫۲ میلیارد. یعنی حدودِ ۱۶٪ از داراییها مالِ بانک است. این نسبت بد نیست. ولی یک نکته در این جدول پنهان است: حدودِ ۸۰٪ داراییهای این خانواده در یک خانه است. اگر فردا پولِ نقد لازم شود، خانه را نمیشود تکهتکه فروخت. پس فقط به عددِ آخر نگاه نکنید؛ ببینید ثروتتان کجاست و چقدر زود به پول تبدیل میشود.
ثروت را با چه خطکشی بسنجیم؟
در ایران یک دامِ بزرگ هست. ممکن است ثروتِ شما به تومان دو برابر شده باشد، ولی در واقع کم شده باشد. چون تومان هم در این مدت ارزان شده است. برای همین من پیشنهاد میکنم ثروتتان را هر سال با یک خطکشِ ثابت هم بسنجید: مثلاً به گرمِ طلا، یا به چند سالِ اجارهٔ همین خانه، یا به دلار.
یک مثال: اگر پارسال ثروتتان معادلِ ۳۰۰ گرم طلا بوده و امسال معادلِ ۲۷۰ گرم است، با اینکه عددِ تومانیاش بالا رفته، شما ۱۰٪ فقیرتر شدهاید. این همان چیزی است که اقتصاددانها «ثروتِ واقعی» در برابرِ «ثروتِ اسمی» میگویند.
انواع ثروت: فقط پول نیست
وقتی میگوییم ثروت، بیشترِ ما یادِ خانه و طلا میافتیم. ولی ثروت چند شکل دارد و همهشان مهماند:
- ثروتِ مالی: پول، سپرده، سهام، صندوق، اوراق. زود به نقد تبدیل میشوند.
- ثروتِ فیزیکی: خانه، زمین، ماشین، طلا و نقره. لمسشدنیاند ولی بعضیشان دیر فروش میروند.
- ثروتِ انسانی: سواد، مهارت، تجربه و سلامتیِ خودِ شما. این همان چیزی است که درآمدِ سالهای آینده را میسازد.
- ثروتِ اجتماعی: آبرو، اعتماد و آدمهایی که میشناسید. روزِ سختی اینها هم به داد میرسند.
برای جوانها بزرگترین ثروت معمولاً ثروتِ انسانی است، چون هنوز سالها کار پیشِ رو دارند. برای همین سرمایهگذاری روی خودتان یکی از پربازدهترین کارهایی است که میشود کرد. هرچه سن بالاتر میرود، باید سهمِ ثروتِ مالی بیشتر شود، چون توانِ کار کمتر میشود.
ثروت نسلی یعنی چه؟
ثروت نسلی یعنی داراییای که از یک نسل به نسلِ بعد میرسد: خانهٔ پدری، زمینِ کشاورزی، یک کسبوکارِ خانوادگی. ولی ثروتِ نسلی فقط ارث نیست. سوادِ مالی که پدر و مادر به بچهها یاد میدهند هم ثروتی است که از نسلی به نسلِ دیگر میرسد. خیلی از ارثهای بزرگ در یک نسل آب شدهاند، چون وارث بلد نبوده نگهشان دارد.
تورم: دشمنِ پنهانِ ثروت
ما ایرانیها تورم را با پوست و گوشتمان لمس کردهایم. تورم یعنی بالا رفتنِ عمومیِ قیمتها؛ یعنی با همان پول، هر سال جنسِ کمتری میشود خرید. پولی که بیحرکت در خانه یا حسابِ جاری مانده، هر سال کوچکتر میشود، بیآنکه حتی یک ریالش کم شده باشد.
من این را همیشه با یک لیوان شیر توضیح میدهم. یک لیوان شیر داریم. نصفش را در لیوانِ دیگری میریزیم و هر دو را با آب پر میکنیم. حالا دو لیوان «شیر» داریم. آیا ارزشِ این دو لیوان شیر بیشتر شد؟ نه. چاپِ پول هم همین کار را با پولِ ما میکند. درآمدِ تومانیمان زیاد میشود، ولی ارزشش کم میشود.
نتیجهاش برای ثروت روشن است. در اقتصادِ تورمی، نگه داشتنِ پولِ نقد به معنای از دست دادنِ آرامِ ثروت است. باید بخشی از ثروت در چیزهایی باشد که ارزششان با تورم بالا میرود. برای اینکه بهتر بفهمید پول اصلاً از کجا ارزش میگیرد، نوشتهٔ پول چیست و چطور کار میکند؟ را بخوانید. پس قدمِ اول در حفظِ ثروت، بیرون آوردنِ آن از زیرِ تشک است.
دارایی مولد و نامولد: کدام ثروت میسازد؟
همهٔ داراییها مثلِ هم نیستند. یک سؤالِ ساده آنها را از هم جدا میکند: «این دارایی خودش پول درمیآورد یا نه؟»
این جدول چند دارایی آشنا را مقایسه میکند:
| دارایی | خودش درآمد میسازد؟ | در برابرِ تورم | زود نقد میشود؟ |
|---|---|---|---|
| پولِ نقد و حسابِ جاری | نه | ارزش از دست میدهد | بله |
| سپردهٔ بانکی | بله، سود | معمولاً عقب میماند | تقریباً بله |
| سهام و صندوقِ سهامی | بله، سودِ شرکت | در بلندمدت معمولاً همراه میشود | بله |
| ملکِ اجارهای | بله، اجاره | معمولاً همراه میشود | نه، کند |
| طلا و سکه | نه | معمولاً حافظِ ارزش است | بله |
| ماشینِ شخصی | نه، خرج دارد | فرسوده میشود | نسبتاً |
دارایی مولد یعنی داراییای که مثلِ یک درختِ میوه، هر سال بار میدهد: سهمِ یک شرکتِ سودده، ملکی که اجاره میرود، کسبوکاری که سود میکند. دارایی نامولد میوه نمیدهد، ولی ممکن است ارزشش را نگه دارد. طلا نمونهٔ خوبِ این دسته است. من همیشه میگویم «طلا فاسد نمیشود، خراب نمیشود، استهلاک ندارد»، و کسی هم پشتش بدهکار نیست.
هر دو دسته جای خودشان را دارند. دارایی مولد ثروت را بزرگ میکند و طلا آن را در روزهای بد نگه میدارد. برای همین ترکیبِ درستِ اینها در یک سبد سرمایهگذاری مهم است. پس ماشین و موبایلِ گران را دارایی حساب نکنید؛ اینها مصرفاند.
بهرهٔ مرکب: چرا زمان بزرگترین سرمایه است؟
بهرهٔ مرکب یعنی سودِ امسال، سالِ بعد خودش سود بدهد. مثلِ گلولهای برفی که از سرازیری پایین میآید و هر دور بزرگتر میشود.
بیایید با هم حساب کنیم. فرض کنیم ۱۰۰ میلیون تومان را جایی گذاشتهاید که سالی ۱۰٪ بیشتر از تورم رشد میکند. سالِ اول ۱۰ میلیون اضافه میشود و میشود ۱۱۰ میلیون. سالِ دوم ۱۰٪ِ ۱۱۰ میلیون، یعنی ۱۱ میلیون، اضافه میشود و میشود ۱۲۱ میلیون. بعد از ۷ سال حدوداً دو برابر شده است و بعد از ۲۱ سال حدوداً هشت برابر. (این فقط مثال است؛ هیچ سرمایهگذاریای بازدهِ ثابت و تضمینی ندارد.)
یک میانبُرِ ساده هم هست که به آن «قاعدهٔ ۷۲» میگویند. عددِ ۷۲ را بر درصدِ رشدِ سالانه تقسیم کنید؛ جواب تقریباً میگوید چند سال طول میکشد پول دو برابر شود. با رشدِ ۱۰٪، حدودِ ۷ سال؛ با رشدِ ۶٪، حدودِ ۱۲ سال.
ولی یک هشدارِ مهم. در ایران سودِ اسمی گولزننده است. اگر سپردهای سالی ۲۵٪ سود بدهد و تورم ۳۵٪ باشد، ثروتِ واقعیِ شما هر سال کوچکتر میشود. پس همیشه سود را با تورم مقایسه کنید. با ماشینحساب سود بانکی میتوانید سودِ تومانیِ سپرده را حساب کنید و کنارِ نرخِ تورم بگذارید. پس هر چه زودتر شروع کنید، زمانِ بیشتری برای کارِ این گلولهٔ برفی دارید.
راههای ساختنِ ثروت، قدمبهقدم
ثروت معمولاً با یک معاملهٔ بزرگ ساخته نمیشود؛ با چند عادتِ ساده و تکراری ساخته میشود. این قدمها به ترتیبِ اهمیتاند:
- کمتر از درآمدتان خرج کنید. بیاین قدم، هیچ قدمِ دیگری کار نمیکند. اول سهمِ پسانداز را کنار بگذارید، بعد خرج کنید، نه برعکس. دربارهٔ این عادت در نوشتهٔ پسانداز چیست؟ مفصل گفتهایم.
- یک صندوقچهٔ اضطراری بسازید. یعنی پولی معادلِ خرجِ چند ماه که فقط برای روزِ مبادا باشد: بیماری، بیکاری، تعمیرِ خانه. این پول جلوی فروختنِ اجباریِ داراییها را در بدترین زمان میگیرد. جای خوبِ آن جایی کمریسک و زود نقدشونده است، مثلِ صندوق با درآمد ثابت.
- بدهیِ پرهزینه را صاف کنید. وامِ گران و خریدِ قسطیِ وسیلهٔ مصرفی، سوراخِ بزرگِ کفِ حوض است.
- روی خودتان سرمایهگذاری کنید. مهارتِ تازه یعنی درآمدِ بیشتر؛ و درآمدِ بیشتر یعنی شیرِ حوض بازتر میشود.
- مازاد را در دارایی مولد بگذارید. کمکم و منظم، نه یکجا و هیجانی. صندوقهای سرمایهگذاری برای شروع راهِ سادهایاند؛ انواع صندوق سرمایهگذاری را بشناسید.
- تخممرغها را در یک سبد نگذارید. بخشی سهام، بخشی طلا، بخشی ملک یا صندوقِ کمریسک. هیچ داراییای همیشه برنده نیست.
- صبر کنید. بهرهٔ مرکب فقط به کسی جواب میدهد که به آن وقت بدهد.
درآمد منفعل یعنی چه و چه نقشی دارد؟
درآمد منفعل یعنی پولی که بیآنکه هر روز برایش کار کنید، میرسد: اجارهٔ یک مغازه، سودِ نقدیِ سهام، سودِ صندوق. درآمد منفعل از ثروت بهدست میآید، نه برعکس. اول باید دارایی ساخت تا بعد آن دارایی برایتان کار کند.
هدفِ نهاییِ ساختنِ ثروت برای خیلیها همین است: روزی که درآمدِ منفعل خرجِ زندگی را بدهد و کار کردن انتخاب باشد، نه اجبار. پس به هر کس که «درآمدِ منفعلِ بیسرمایه» وعده داد، شک کنید.
پنج اشتباهی که ثروت را آب میکند
بیشترِ آدمها ثروتشان را با یک ضربهٔ بزرگ از دست نمیدهند؛ با چند اشتباهِ تکراری از دست میدهند:
- بالا بردنِ خرج پابهپای درآمد. حقوق که زیاد میشود، ماشین و خانه و سفر هم گرانتر میشود و حوض باز خالی میماند.
- نگه داشتنِ پولِ زیاد بهصورتِ نقد. در اقتصادِ تورمی، این یعنی کوچک شدنِ آرامِ ثروت.
- دنبالِ یکشبه پولدار شدن رفتن. هر طرحی که سودِ تضمینیِ خیلی بالا وعده بدهد، باید زنگِ خطر را به صدا درآورد. نمونهاش را در طرح پانزی چیست؟ ببینید.
- گذاشتنِ همهٔ ثروت در یک دارایی. چه خانه باشد، چه یک سهم، چه یک رمزارز.
- حسابِ جداگانه برای پولها. بعضیها پولِ هدیه یا سودِ بورس را «پولِ مفت» حساب میکنند و راحت خرجش میکنند. به این خطا حسابداری ذهنی میگویند. پول، پول است؛ از هر راهی آمده باشد.
پس اگر فقط یک کار از این فهرست میکنید، جلوی اشتباهِ اول را بگیرید: نگذارید خرج پابهپای درآمد بدود.
توزیع ثروت: چرا ثروت از درآمد نابرابرتر است؟
توزیع ثروت یعنی ثروتِ یک جامعه چطور میانِ مردمش پخش شده است. اقتصاددانها برای اندازهگیریاش از «ضریب جینی» استفاده میکنند؛ عددی بین صفر و یک. صفر یعنی همه به یک اندازه دارند و یک یعنی همهچیز دستِ یک نفر است.
در تقریباً همهٔ کشورها نابرابریِ ثروت از نابرابریِ درآمد بیشتر است. دلیلش همان بهرهٔ مرکب است. کسی که دارایی دارد، از داراییاش درآمد میگیرد و دوباره دارایی میخرد. کسی که فقط حقوق دارد و همهاش خرج میشود، از این گلولهٔ برفی سهمی نمیبرد. در اقتصادِ تورمی این فاصله تندتر هم میشود، چون صاحبِ خانه و طلا از تورم جلو میافتد و صاحبِ پولِ نقد عقب میماند.
این را نگفتم که ناامید شوید. گفتم که بدانید چرا زودتر شروع کردن، حتی با پولِ کم، اینقدر مهم است.
چکلیستِ سالانهٔ ثروت
هر سال یک روزِ ثابت، مثلاً روزِ اولِ فروردین یا روزِ تولدتان، اینها را مرور کنید:
- ثروتِ خالصم را حساب کردم و با پارسال مقایسه کردم.
- همین عدد را با یک خطکشِ ثابت (گرمِ طلا یا دلار) هم سنجیدم.
- میدانم چند درصدِ ثروتم در یک دارایی است و آیا این زیاد است یا نه.
- صندوقچهٔ اضطراریام سرِ جایش است و برای چند ماه خرج کافی است.
- بدهیِ پرهزینهای ندارم، یا برای صاف کردنش برنامه دارم.
- امسال روی مهارت یا سلامتیِ خودم هم سرمایهگذاری کردم.
- هیچ بخشی از پولم در طرحی با «سودِ تضمینیِ بالا» از آدمِ ناشناس نیست.
سوالات متداول
ثروت چیست؟
ثروت یعنی ارزشِ همهٔ داراییهای شما منهای همهٔ بدهیهایتان. اگر امروز همهچیز را بفروشید و قرضها را بدهید، آنچه میماند ثروتِ خالصِ شماست. خانه، طلا، سهام و پسانداز داراییاند و وام و قسط و قرض بدهی.
فرق ثروت با درآمد چیست؟
درآمد پولی است که در یک بازهٔ زمانی، مثلاً هر ماه، به دستتان میرسد. ثروت مقداری است که در یک لحظه دارید. درآمد مثلِ آبی است که از شیر وارد حوض میشود و ثروت آبی است که در حوض مانده. درآمدِ بالا با خرجِ بالا ثروت نمیسازد.
ثروت را چطور اندازه بگیریم؟
همهٔ داراییها را با قیمتِ فروشِ امروز بنویسید و جمع بزنید. باقیماندهٔ همهٔ وامها و قرضها را هم جمع بزنید. دومی را از اولی کم کنید. هر سال همین کار را تکرار کنید و عدد را با گرمِ طلا یا دلار هم بسنجید تا اثرِ تورم دیده شود.
دارایی خالص یعنی چه؟
دارایی خالص همان ثروتِ خالص است: جمعِ ارزشِ داراییها منهای جمعِ بدهیها. اگر خانهای ۵ میلیارد تومانی دارید و ۲ میلیارد تومان از وامش مانده، دارایی خالصِ شما از این خانه ۳ میلیارد تومان است. این عدد ممکن است منفی هم باشد.
ثروتمند با پولدار چه فرقی دارد؟
پولدار معمولاً کسی است که پولِ زیادی خرج میکند و دیده میشود. ثروتمند کسی است که داراییاش از بدهیاش خیلی بیشتر است، حتی اگر ساده زندگی کند. ممکن است کسی درآمد و خرجِ زیادی داشته باشد ولی ثروتِ خالصش کم یا حتی منفی باشد.
چطور با درآمد کم ثروت بسازیم؟
کمتر از درآمدتان خرج کنید، هر ماه حتی مبلغی کوچک کنار بگذارید و آن را در داراییای بگذارید که از تورم عقب نماند. بدهیِ گران نگیرید و روی مهارتِ خودتان سرمایهگذاری کنید. با گذشتِ زمان، بهرهٔ مرکب همین مبلغهای کوچک را بزرگ میکند.
تورم چه اثری بر ثروت دارد؟
تورم قدرتِ خریدِ پول را کم میکند. پولی که نقد یا در حسابِ جاری میماند، هر سال جنسِ کمتری میخرد، حتی اگر مبلغش ثابت باشد. برای همین در اقتصادِ تورمی باید بخشی از ثروت در داراییهایی مثلِ سهام، ملک یا طلا باشد که ارزششان با تورم بالا میرود.
جمعبندی
ثروت چیست؟ آنچه دارید منهای آنچه بدهکارید. درآمد فقط مصالحِ ساختمان است؛ ثروت همان ساختمانی است که با آن میسازید. با درآمدِ بالا و خرجِ بالا هیچ ساختمانی بالا نمیرود، ولی با درآمدِ معمولی و صبر میشود خانهای محکم ساخت.
پس همین هفته یک کاغذ بردارید، داراییها و بدهیهایتان را بنویسید و ثروتِ خالصتان را حساب کنید. تاریخ بزنید و نگهش دارید. سالِ دیگر که دوباره حساب کردید، میفهمید در مسیرِ درستی هستید یا نه. تصمیمِ اینکه ثروتتان را کجا بگذارید با خودتان است؛ ولی اندازه گرفتنش قدمِ اولی است که هیچکس نباید جا بیندازد.