
جان مینارد کینز کیست؟ اقتصاد کینزی به زبان ساده و اثرش بر بازارها
فهرست مطالب۱۱ بخش
- جان مینارد کینز کیست؟ زندگینامهٔ کوتاه
- رکود بزرگ؛ دردی که کینز را مشهور کرد
- اقتصاد کینزی چیست؟ به زبان ساده
- ضریب تکاثر: چرا یک تومان خرجِ دولت ممکن است بیشتر از یک تومان اثر کند؟
- تناقضِ صرفهجویی: کارِ درستِ یک نفر، کارِ غلطِ همه
- روحیهٔ حیوانی: چرا ترس و امید اقتصاد را تکان میدهند؟
- دام نقدینگی: وقتی ارزان کردنِ پول هم جواب نمیدهد
- تفاوت دیدگاه کینز و آدام اسمیت چیست؟
- کینز، برتون وودز و طلا
- نقد اقتصاد کینزی: از رکود تورمی تا فریدمن
- کینز در بازار سهام چطور سرمایهگذاری میکرد؟
- شکستِ اول: پیشبینیِ کلِ بازار
- تغییرِ روش: شرکتهای خوب، کمتعداد، برای مدتِ طولانی
- مسابقهٔ زیبایی کینز؛ توضیحِ رفتارِ گلهای
- اقتصاد کینزی چه ربطی به بورس و جیبِ ما دارد؟
- چهار اشتباهِ رایج دربارهٔ کینز
- سوالات متداول
- جمعبندی
اگر اخبارِ اقتصادی را دنبال کنید، دیر یا زود اسمِ کینز را میشنوید. جان مینارد کینز اقتصاددانِ انگلیسی (۱۸۸۳ تا ۱۹۴۶) بود که یک حرفِ ساده ولی انقلابی زد: وقتی مردم و شرکتها خرج نمیکنند، اقتصاد خودبهخود درست نمیشود و دولت باید با خرجِ بیشتر جای خالیِ آنها را پر کند. به این فکر میگویند «اقتصاد کینزی».
این فکر هنوز هم زنده است. هر بار که دولتی در رکود بودجهٔ عمرانی را بالا میبرد، یا بانک مرکزی برای رونقِ بازار نرخ بهره را پایین میآورد، ردِ پای کینز را میبینیم. خودِ کینز هم فقط نظریهپرداز نبود؛ سرمایهگذارِ موفقی در بازار سهام بود و از اشتباههایش درسهای خوبی گرفت. در این متن هر دو چهرهٔ او را با زبانِ ساده و مثالِ عددی میبینیم.
جان مینارد کینز کیست؟ زندگینامهٔ کوتاه
کینز در ۵ ژوئن ۱۸۸۳ در شهرِ کمبریجِ انگلستان به دنیا آمد. پدرش هم استادِ اقتصاد بود. خودش در مدرسهٔ ایتون و بعد در کالجِ کینگزِ دانشگاهِ کمبریج درس خواند و رشتهاش ریاضی بود. اقتصاد را بعدها، کنارِ استادی مثلِ آلفرد مارشال، جدی گرفت.
زندگیِ او فقط کلاس و کتاب نبود. در وزارتِ خزانهداریِ بریتانیا کار کرد، در کنفرانسِ صلحِ پس از جنگِ جهانیِ اول نمایندهٔ این وزارتخانه بود، و سالها امورِ مالیِ کالجِ کینگز را اداره کرد. با یک بالرینِ روس به نامِ لیدیا لوپوکووا ازدواج کرد و از چهرههای محفلِ هنری و ادبیِ «بلومزبری» در لندن بود.
جدولِ زیر مهمترین ایستگاههای زندگیِ او را نشان میدهد:
| سال | رویداد | چرا مهم است؟ |
|---|---|---|
| ۱۸۸۳ | تولد در کمبریج | در خانوادهای دانشگاهی بزرگ شد |
| ۱۹۱۹ | کتابِ «پیامدهای اقتصادیِ صلح» | هشدار داد غرامتِ سنگین بر آلمان آن کشور را ویران و اروپا را ناآرام میکند |
| ۱۹۲۳ | کتابِ «رسالهای دربارهٔ اصلاحِ پولی» | جملهٔ معروفِ «در بلندمدت همهٔ ما مردهایم» از این کتاب است |
| ۱۹۳۶ | کتابِ «نظریهٔ عمومیِ اشتغال، بهره و پول» | پایهٔ اقتصاد کینزی و تولدِ اقتصادِ کلانِ امروزی |
| ۱۹۴۰ | رسالهٔ «چگونه هزینهٔ جنگ را بپردازیم» | راهی برای مهارِ تورمِ زمانِ جنگ پیشنهاد داد |
| ۱۹۴۴ | کنفرانسِ برتون وودز | از معمارانِ صندوق بینالمللی پول و بانک جهانی بود |
| ۱۹۴۶ | درگذشت در ۶۲ سالگی | بر اثرِ بیماریِ قلبی، کمی پس از مذاکراتِ سختِ وامِ آمریکا به بریتانیا |
این جدول نشان میدهد کینز هم در دانشگاه بود و هم در اتاقِ تصمیمگیری. برای همین حرفش فقط روی کاغذ نماند. پس برای فهمیدنِ کینز باید دید او در چه دنیایی زندگی میکرد.
رکود بزرگ؛ دردی که کینز را مشهور کرد
سالِ ۱۹۲۹ بازار سهامِ آمریکا سقوط کرد و پشتش «رکود بزرگ» آمد. در اوجِ این بحران، حدودِ یکچهارمِ نیروی کارِ آمریکا بیکار بود. کارخانهها خوابیده بودند، ولی مردم هم پولی نداشتند که کالایشان را بخرند.
بیشترِ اقتصاددانهای آن زمان، که به آنها «کلاسیک» میگویند، میگفتند صبر کنید. به نظرشان بازار مثلِ ترازو بود: اگر کارگر زیاد است، دستمزد پایین میآید؛ کارفرما دوباره استخدام میکند؛ اقتصاد خودش به تعادل برمیگردد. پس دولت بهتر است دخالت نکند و فقط بودجهاش را متعادل نگه دارد.
کینز گفت این ترازو گیر کرده است. دستمزدها بهراحتی پایین نمیآیند. حتی اگر بیایند، کارگرِ کمدرآمدتر کمتر خرید میکند و فروشِ کارخانه باز هم کم میشود. نتیجه این است که اقتصاد ممکن است سالها در رکود بماند. پاسخِ معروفش به «صبر کنید» همین بود: «در بلندمدت همهٔ ما مردهایم.» یعنی مردمی که امروز بیکارند، نمیتوانند منتظرِ بلندمدت بمانند.
پس کینز سؤال را عوض کرد. بهجای اینکه بپرسد «بازار چطور خودش درست میشود؟»، پرسید «وقتی درست نمیشود، چه باید کرد؟». ماجرای رکود و بحران را در مقالهٔ بحرانهای اقتصادی و اثرشان بر بازارهای مالی مفصلتر نوشتهایم.
اقتصاد کینزی چیست؟ به زبان ساده
اقتصاد کینزی یک جملهٔ مرکزی دارد: خرجِ من، درآمدِ شماست. وقتی یک خانواده خریدِ جهیزیه را عقب میاندازد، فقط پولاش را نگه نداشته؛ فروشندهٔ فرش و یخچال هم درآمدش کم شده است. اگر همه با هم دست نگه دارند، کلِ بازار میخوابد.
کینز به جمعِ همهٔ این خرجها میگفت تقاضای کل؛ یعنی کلِ پولی که خانوادهها، شرکتها، دولت و خریدارانِ خارجی برای کالا و خدماتِ یک کشور میپردازند. به نظرِ او تولید و اشتغال را همین تقاضای کل تعیین میکند. اگر تقاضا کم باشد، تولید هم کم میماند، حتی اگر کارخانه و کارگر آماده باشند.
راهحلش هم از همینجا میآمد. وقتی خانوادهها و شرکتها خرج نمیکنند، دولت خرج کند: جاده بسازد، مدرسه بسازد، مالیات را کم کند. به این ابزار سیاست مالی میگویند؛ یعنی دولت با بودجه و مالیات، اقتصاد را جابهجا کند. ابزارِ دیگر سیاست پولی است؛ یعنی بانک مرکزی با نرخ بهره و حجمِ پول کار کند. تفاوتِ این دو را در مقالهٔ همهچیز دربارهٔ سیاستهای مالی و پولی باز کردهایم.
یک نکته را خیلیها جا میاندازند. کینز نگفت دولت همیشه خرج کند. گفت در رکود خرج کند و در رونق پسانداز کند و بدهیاش را بدهد. مثلِ کسی که در سالِ پُرکار پول کنار میگذارد تا در سالِ کمکار قسطهایش عقب نیفتد.
ضریب تکاثر: چرا یک تومان خرجِ دولت ممکن است بیشتر از یک تومان اثر کند؟
یکی از مهمترین ابزارهای اقتصاد کینزی «ضریب تکاثر» است (به انگلیسی Multiplier). اصلِ فکرش را شاگردِ کینز، ریچارد کان، مطرح کرد و کینز آن را در قلبِ نظریهاش گذاشت. ضریب تکاثر یعنی یک خرجِ اولیه، دستبهدست میشود و درآمدی چند برابرِ خودش میسازد.
بیایید با یک مثالِ ساده حساب کنیم. عددها فقط مثالاند:
- دولت ۱۰۰ میلیارد تومان به یک پیمانکار میدهد تا جاده بسازد.
- پیمانکار و کارگرها از هر ۱۰۰ تومانی که میگیرند، ۸۰ تومان را خرج میکنند و ۲۰ تومان را کنار میگذارند. پس ۸۰ میلیارد تومان به نانوایی، قصابی و فروشگاهها میرسد.
- آن مغازهدارها هم ۸۰٪ درآمدِ تازه را خرج میکنند: ۶۴ میلیارد تومان.
- دورِ بعد ۵۱ میلیارد، بعد ۴۱ میلیارد و همینطور کوچکتر.
- اگر همهٔ این دورها را جمع کنیم، روی کاغذ به حدودِ ۵۰۰ میلیارد تومان درآمد میرسیم؛ یعنی ۵ برابرِ خرجِ اولیه.
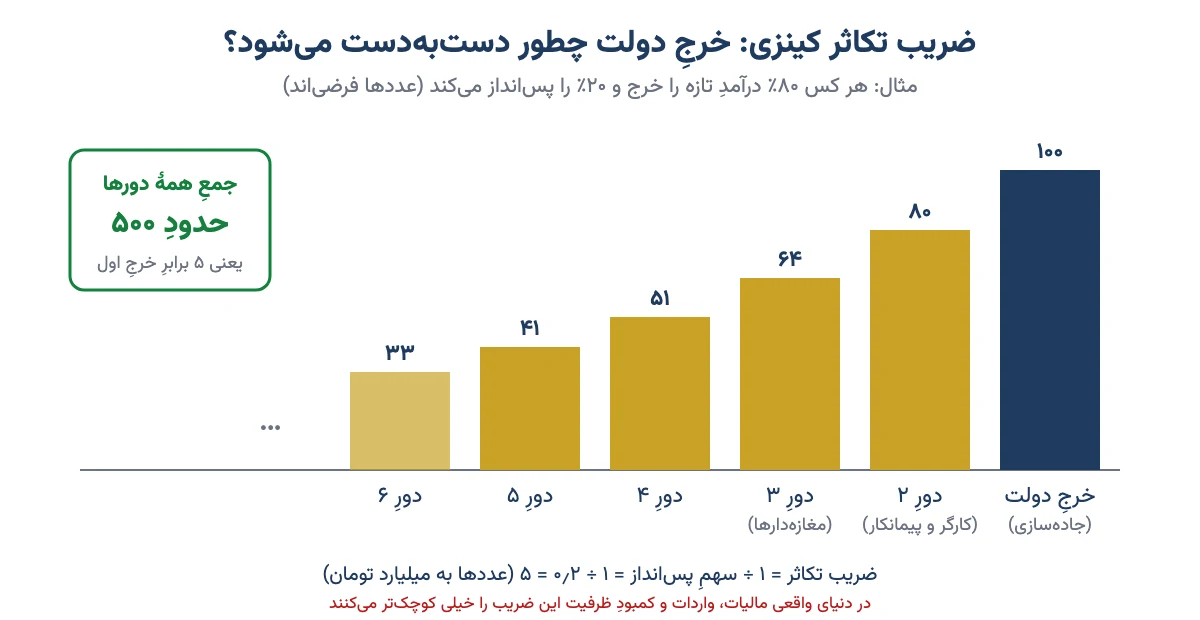
فرمولِ سادهاش این است: ضریب تکاثر برابر است با یک تقسیم بر سهمی که مردم پسانداز میکنند. در مثالِ ما مردم ۲۰٪ را پسانداز کردند، پس ضریب ۱ تقسیم بر ۰٫۲، یعنی ۵ است.
ولی در دنیای واقعی ضریب خیلی کمتر است. بخشی از پول مالیات میشود، بخشی خرجِ کالای وارداتی میشود و از کشور بیرون میرود. مهمتر از همه، اگر کارخانهها همین حالا با تمامِ ظرفیت کار کنند، پولِ تازه کالای تازه نمیسازد؛ فقط قیمتها را بالا میبرد. پس ضریب تکاثر فقط وقتی خوب کار میکند که ظرفیتِ خالی در اقتصاد باشد.
تناقضِ صرفهجویی: کارِ درستِ یک نفر، کارِ غلطِ همه
مادربزرگها همیشه میگفتند قناعت کنید. برای یک خانواده این توصیهٔ درستی است. ولی کینز نشان داد اگر در رکود همه با هم قناعت کنند، اتفاقِ عجیبی میافتد.
همه کمتر خرید میکنند. فروشِ مغازهها کم میشود. مغازهدار شاگردش را بیکار میکند. درآمدِ همه پایین میآید و آخرِ سال حتی پساندازِ کلِ جامعه هم بیشتر نشده است. به این ماجرا «تناقضِ صرفهجویی» میگویند. پس چیزی که برای یک خانه درست است، لزوماً برای کلِ کشور درست نیست.
روحیهٔ حیوانی: چرا ترس و امید اقتصاد را تکان میدهند؟
کینز میگفت تصمیمِ سرمایهگذاری فقط با ماشینحساب گرفته نمیشود. کسی که کارخانه میسازد، نمیداند ده سالِ دیگر چه میشود. بخشِ بزرگی از تصمیمش به دلگرمی و جرئت بستگی دارد. اسمِ این را گذاشت «روحیهٔ حیوانی» (Animal Spirits).
وقتی روحیه بالاست، همه میسازند و میخرند. وقتی ترس میآید، همه با هم دست نگه میدارند، حتی اگر عددها خیلی هم بد نباشند. هر کس یک صففروشِ سنگین را در بورسِ تهران دیده باشد، این حرف را خوب میفهمد. این نگاه بعدها پایهٔ اقتصاد رفتاری شد.
دام نقدینگی: وقتی ارزان کردنِ پول هم جواب نمیدهد
معمولاً وقتی بانک مرکزی نرخ بهره را پایین میآورد، وام ارزانتر میشود. کسبوکارها وام میگیرند و توسعه میدهند. ولی کینز هشدار داد گاهی نرخ بهره آنقدر پایین است که دیگر جای پایین آوردن ندارد. مردم هم آنقدر نگراناند که پول را فقط نگه میدارند.
در این حالت، تزریقِ پولِ بیشتر مثلِ ریختنِ آب در کیسهٔ سوراخ است. اسمِ این وضع را بعدها اقتصاددانها «دام نقدینگی» گذاشتند. تجربهٔ ژاپن در دهههای اخیر و سالهای بعد از بحرانِ ۲۰۰۸ در آمریکا و اروپا، دوباره این بحث را زنده کرد. پس به نظرِ کینز در دام نقدینگی، سیاست مالی کارسازتر از سیاست پولی است.
تفاوت دیدگاه کینز و آدام اسمیت چیست؟
آدام اسمیت، اقتصاددانِ اسکاتلندیِ قرنِ هجدهم، پدرِ اقتصادِ بازارِ آزاد است. او میگفت وقتی هر کس دنبالِ نفعِ خودش برود، «دستِ نامرئیِ» بازار کارها را سامان میدهد. کینز با اصلِ بازار مشکلی نداشت؛ مشکلش با این فرض بود که بازار همیشه و زود خودش را درست میکند.
جدولِ زیر دو نگاه را کنارِ هم میگذارد:
| موضوع | نگاهِ کلاسیک | نگاهِ کینز |
|---|---|---|
| آیا بازار خودش به تعادل میرسد؟ | بله، با انعطافِ قیمت و دستمزد | نه همیشه؛ ممکن است سالها در رکود بماند |
| چه چیزی تولید را تعیین میکند؟ | طرفِ عرضه: کار، سرمایه، فناوری | در کوتاهمدت، تقاضای کل |
| نقشِ دولت | کم؛ بودجهٔ متعادل | فعال در رکود؛ پسانداز در رونق |
| پسانداز | همیشه خوب؛ خوراکِ سرمایهگذاری | در رکود اگر همگانی شود، رکود را عمیقتر میکند |
| بیکاری | موقتی و داوطلبانه | ممکن است ناخواسته و طولانی باشد |
| افقِ نگاه | بلندمدت | کوتاهمدت؛ «در بلندمدت همهٔ ما مردهایم» |
این جدول نشان میدهد اختلاف بیشتر بر سرِ «زمان» است. کلاسیکها میگویند صبر کن؛ کینز میگوید صبر خیلی گران تمام میشود. امروز بیشترِ اقتصاددانها میگویند هر دو طرف بخشی از حقیقت را دارند. پس بهتر است کینز را مکمّلِ اسمیت ببینیم، نه دشمنش. اگر میخواهید ریشهٔ نگاهِ بازارِ آزاد را بشناسید، مقالهٔ اصول اقتصاد را بخوانید.
کینز، برتون وودز و طلا
کینز دلِ خوشی از «استانداردِ طلا» نداشت. استاندارد طلا یعنی هر اسکناس پشتوانهٔ طلایی داشت و بانک مرکزی نمیتوانست بیشتر از طلایش پول منتشر کند. کینز در ۱۹۲۳ این نظام را «یادگاری از دورانِ بربریت» نامید. دلیلش این بود که دستِ کشورها را در رکود میبست؛ نمیشد پول را ارزان کرد چون طلا محدود بود.
در سالِ ۱۹۴۴، نزدیکِ پایانِ جنگِ جهانیِ دوم، نمایندهٔ بریتانیا در کنفرانسِ برتون وودزِ آمریکا بود. آنجا نظمِ پولیِ پس از جنگ طراحی شد. کینز پیشنهادِ یک پولِ جهانی به نامِ «بنکور» را داد که پذیرفته نشد. بهجایش طرحِ آمریکایی برنده شد: دلار به طلا گره خورد و پولهای دیگر به دلار. صندوق بینالمللی پول و بانک جهانی هم از همین کنفرانس بیرون آمدند.
این نظام تا ۱۹۷۱ دوام آورد. آن سال آمریکا تبدیلِ دلار به طلا را متوقف کرد و پولها کاملاً بدونِ پشتوانهٔ طلا شدند. داستانِ کاملِ این تحول را در مقالهٔ پشتوانه پول چیست؟ نوشتهایم. پس دنیای امروز، با پولی که دولتها آزادانه منتشر میکنند، تا حدِ زیادی دنیایی است که کینز میخواست؛ با همهٔ خوبیها و خطرهایش.
نقد اقتصاد کینزی: از رکود تورمی تا فریدمن
از جنگِ جهانیِ دوم تا اواخرِ دههٔ ۱۹۶۰، اقتصاد کینزی حرفِ اول را میزد. دولتهای غربی با همین نسخه رشد و اشتغالِ خوبی داشتند. ولی دههٔ ۱۹۷۰ همهچیز را به هم ریخت.
در آن دهه دو اتفاقِ بد با هم افتاد: تورمِ بالا و بیکاریِ بالا. به این وضع «رکود تورمی» میگویند. نسخهٔ کینزی برای بیکاری میگفت خرج کنید؛ ولی خرجِ بیشتر تورم را بدتر میکرد. انگار برای سرماخوردگی دارویی داشتید که تب را بالا میبرد. چرا این وضع برای سرمایهگذار خطرناک است؟ در مقالهٔ سرمایهگذاری در دوران رکود تورمی توضیح دادهایم.
در همین دوره میلتون فریدمن و پیروانش، که به آنها «پولگرا» میگویند، قویتر شدند. حرفشان این بود که تورم بیش از هر چیز از رشدِ حجمِ پول میآید و دولت نباید مدام در اقتصاد دست ببرد. نقدِ دیگر هم این بود که دولتها خرج کردن در رکود را خوب یاد گرفتند، ولی پسانداز در رونق را هرگز.
با این حال کینز کنار نرفت. در بحرانِ مالیِ ۲۰۰۸ و در همهگیریِ کرونا، بیشترِ کشورها دوباره سراغِ بستههای بزرگِ خرجِ دولتی رفتند. اقتصاددانهای «کینزیِ جدید» هم نظریه را با نقدها بهروز کردند. پس امروز تقریباً هیچ دولتی کاملاً کینزی یا کاملاً ضدِ کینز نیست.
کینز در بازار سهام چطور سرمایهگذاری میکرد؟
این بخشِ داستان را کمتر کسی تعریف میکند. کینز از ۱۹۲۱ تا آخرِ عمر بخشی از داراییهای کالجِ کینگز را با اختیارِ کامل مدیریت میکرد. دو پژوهشگرِ دانشگاهِ کمبریج، دیوید چمبرز و الروی دیمسون، سالها بعد حسابهای این صندوق را بررسی کردند.
نتیجه جالب بود. طبقِ بررسیِ آنها، این سبدِ سهام از ۱۹۲۲ تا ۱۹۴۶ بهطورِ میانگین سالی حدودِ ۱۶٪ بازده داشت. شاخصِ بازارِ سهامِ بریتانیا در همان مدت سالی حدودِ ۱۰٪ داده بود. یعنی کینز سالی حدودِ ۶ واحدِ درصد از بازار جلو افتاد؛ آن هم در دورهای که رکود بزرگ و جنگِ جهانی را در خود داشت.
شکستِ اول: پیشبینیِ کلِ بازار
ولی کینز از اول موفق نبود. در سالهای اول، روشش این بود که با تحلیلِ اقتصادِ کلان حدس بزند بازار کِی بالا و کِی پایین میرود و همان موقع بخرد یا بفروشد. با اینکه خودش بزرگترین اقتصاددانِ زمانه بود، این روش جواب نداد.
در معاملههای ارزیِ ۱۹۲۰ تا مرزِ ورشکستگی رفت. در اواخرِ دههٔ ۱۹۲۰ هم بخشِ بزرگی از داراییاش را از دست داد و سقوطِ ۱۹۲۹ را پیشبینی نکرد. در چند سالِ اولِ مدیریتش، صندوقِ کالج از شاخص هم عقب ماند. این خیلی درس دارد: حتی کسی که اقتصاد را از همه بهتر میفهمید، نتوانست زمانِ دقیقِ بالا و پایینِ بازار را بگیرد.
تغییرِ روش: شرکتهای خوب، کمتعداد، برای مدتِ طولانی
از اوایلِ دههٔ ۱۹۳۰ کینز روشش را عوض کرد. بهجای حدس زدنِ کلِ بازار، سراغِ شرکتها رفت. سهامِ شرکتهایی را میخرید که میفهمید، ارزانتر از ارزشِ واقعیشان بودند و سودِ نقدیِ خوبی میدادند. بعد آنها را سالها نگه میداشت.
او در نامهای در ۱۹۳۴ نوشت که روشِ درست این است که مبلغِ نسبتاً بزرگی را در چند کسبوکاری بگذاری که فکر میکنی چیزی از آنها میدانی، نه اینکه پول را میانِ کلی شرکتِ ناشناخته پخش کنی. وارن بافت سالها بعد همین جمله را در یکی از نامههای سالانهاش به سهامداران نقل کرد. بافت و کینز هر دو به این نتیجه رسیدند که شناختِ عمیقِ چند شرکت، از پیشبینیِ بازار مهمتر است.
این روشِ متمرکز ریسکِ خودش را هم داشت. سبدِ کینز گاهی خیلی بیشتر از بازار بالا و پایین میرفت. او در سقوطها نفروخت و تحمل کرد. پس درسِ اصلی این نیست که «سهامِ کم بخرید»؛ این است که فقط چیزی را بخرید که واقعاً میشناسید و دلِ نگه داشتنش را دارید.
مسابقهٔ زیبایی کینز؛ توضیحِ رفتارِ گلهای
کینز در فصلِ دوازدهمِ «نظریهٔ عمومی» تشبیهی آورد که هنوز در کلاسهای بورس تدریس میشود. فرض کنید روزنامهای عکسِ صد چهره را چاپ کرده است. جایزه به کسی میرسد که چهرهای را انتخاب کند که بیشترِ شرکتکنندهها انتخاب کردهاند.
در این مسابقه، زیباترین چهره به نظرِ خودتان مهم نیست. باید حدس بزنید دیگران چه کسی را زیبا میدانند. بازیکنِ زرنگتر یک قدم جلوتر میرود: حدس میزند دیگران فکر میکنند بقیه چه کسی را انتخاب میکنند.
کینز میگفت بخشی از بازار سهام همین است. خیلیها سهمی را نمیخرند چون شرکتِ خوبی است؛ میخرند چون فکر میکنند بقیه فردا آن را میخرند. همین باعث رفتار تودهوار در بورس و ساخته شدنِ حبابِ قیمت میشود. پس وقتی در بورس همه دنبالِ یک سهم میدوند، از خودتان بپرسید: این را به خاطرِ شرکت میخرم یا به خاطرِ بقیه؟
یک جملهٔ معروفِ دیگر هم به کینز نسبت میدهند: «بازار میتواند بیشتر از آنچه شما توانِ پرداخت دارید، غیرمنطقی بماند.» پژوهشگرها این جمله را در نوشتههای خودِ کینز پیدا نکردهاند و به احتمالِ زیاد مالِ او نیست. ولی با تجربهٔ او جور درمیآید: کسی که با وام یا پولِ قرضی معامله کند، ممکن است درست فکر کرده باشد و باز هم ببازد.
اقتصاد کینزی چه ربطی به بورس و جیبِ ما دارد؟
شاید بپرسید این حرفها به بازارِ ایران چه ربطی دارد. ربطش زیاد است. هر تصمیمِ دولت دربارهٔ بودجه، و هر تصمیمِ بانک مرکزی دربارهٔ نرخ بهره، روی قیمتِ سهام، دلار و طلا اثر میگذارد.
زنجیرهاش ساده است. نرخ بهره پایین بیاید یعنی وام ارزانتر میشود و سودِ سپرده جذابیتش را از دست میدهد. پولِ بیشتری به سمتِ بورس و داراییهای دیگر میرود. در نتیجه قیمتها معمولاً بالا میروند. برعکسش هم درست است. این زنجیره را در مقالهٔ نرخ بهره چیست؟ با جزئیات دنبال کردهایم.
ولی یک فرقِ مهم هست. نسخهٔ کینز برای اقتصادی بود که کارخانه و کارگرِ بیکار داشت و فقط تقاضا کم بود. اگر دولتی کسری بودجهاش را با پولِ بانک مرکزی پر کند، آن هم در اقتصادی که تولیدش گیرهای دیگری دارد، نتیجه بیشتر تورم است تا رونق. خودِ کینز هم در زمانِ جنگ دربارهٔ همین تورم هشدار داد. ریشههای تورم را در مقالهٔ تورم چیست؟ به زبانِ ساده توضیح دادهایم.
پس دفعهٔ بعد که خبرِ «سیاستِ انبساطی» یا «بستهٔ حمایتی» را شنیدید، این چند سؤال را از خودتان بپرسید:
- پولِ این خرج از کجا میآید؟ از مالیات و فروشِ اوراق، یا از چاپِ پول؟
- آیا اقتصاد ظرفیتِ خالی دارد، یا کارخانهها همین حالا هم به سقف رسیدهاند؟
- نرخ بهره به کدام سمت میرود و سودِ سپرده با بازدهِ بورس چه فاصلهای دارد؟
- این پول بیشتر به کدام صنعتها میرسد؟ ساختمان، خودرو، مصالح؟
- اثرش روی قیمت دلار و شاخص کل بورس در ماههای بعد چه بوده است؟
جوابهای این سؤالها تصویرِ بهتری از هر تیترِ خبری به شما میدهد. برای دیدنِ تصویرِ بزرگتر، مقالهٔ اقتصاد کلان چطور بر بورس اثر میگذارد؟ را هم بخوانید.
چهار اشتباهِ رایج دربارهٔ کینز
اسمِ کینز آنقدر بر سرِ زبانهاست که حرفهای نادرستِ زیادی هم به او نسبت میدهند:
- «کینز گفته دولت همیشه کسری بودجه داشته باشد.» نه. او خرجِ بیشتر را برای رکود پیشنهاد کرد و در رونق، پسانداز و پرداختِ بدهی را.
- «اقتصاد کینزی یعنی چاپِ پول.» نه. ابزارِ اصلیِ او خرجِ دولت و مالیات بود. خودش در زمانِ جنگ برای مهارِ تورم، پساندازِ اجباری را پیشنهاد داد.
- «کینز مخالفِ بازار و سرمایهداری بود.» نه. او میخواست سرمایهداری را از بحران نجات دهد، نه اینکه آن را کنار بگذارد. خودش هم در بازار سهام فعال بود.
- «همهٔ جملههای معروف مالِ اوست.» نه. جملهٔ «بازار میتواند بیشتر از توانِ شما غیرمنطقی بماند» در نوشتههایش پیدا نشده است.
پس پیش از اینکه در بحثی به کینز استناد کنید، ببینید او واقعاً چه گفته و در چه شرایطی.
سوالات متداول
کینز کیست؟
جان مینارد کینز اقتصاددانِ انگلیسی (۱۸۸۳ تا ۱۹۴۶) و بنیانگذارِ اقتصاد کینزی است. او با کتابِ نظریهٔ عمومی نشان داد در رکود، دولت باید با خرجِ بیشتر کمبودِ تقاضا را جبران کند. از معمارانِ صندوق بینالمللی پول و بانک جهانی هم بود.
اقتصاد کینزی چیست؟
اقتصاد کینزی نظریهای است که میگوید تولید و اشتغال در کوتاهمدت به تقاضای کل بستگی دارد. وقتی مردم و شرکتها کم خرج میکنند، دولت باید با سیاست مالی، یعنی خرجِ بیشتر یا مالیاتِ کمتر، اقتصاد را از رکود بیرون بکشد.
تفاوت دیدگاه کینز و آدام اسمیت چیست؟
آدام اسمیت و کلاسیکها باور داشتند بازار با انعطافِ قیمت و دستمزد خودش به تعادل میرسد. کینز میگفت این کار ممکن است سالها طول بکشد و در این مدت بیکاری و رکود هزینهٔ سنگینی دارد، پس دولت باید فعالانه وارد شود.
کینز در بازار سهام چطور سرمایهگذاری میکرد؟
کینز اول با پیشبینیِ کلِ بازار معامله میکرد و شکست خورد. از دههٔ ۱۹۳۰ سهامِ چند شرکتِ ارزان و آشنا با سودِ نقدیِ خوب را میخرید و سالها نگه میداشت. سبدِ او برای کالجِ کینگز سالی حدودِ ۱۶ درصد بازده داشت.
ضریب تکاثر کینزی یعنی چه؟
ضریب تکاثر یعنی یک خرجِ اولیه دستبهدست میشود و درآمدی چند برابرِ خودش میسازد. اگر مردم هشتاد درصدِ درآمدِ تازه را خرج کنند، روی کاغذ هر تومان خرجِ دولت پنج تومان درآمد میسازد، ولی در عمل این عدد خیلی کمتر است.
مسابقه زیبایی کینز چیست؟
تشبیهی از کتابِ نظریهٔ عمومی است. در آن مسابقه برنده کسی است که حدس بزند دیگران کدام چهره را انتخاب میکنند، نه زیباترین چهره به نظرِ خودش. کینز میگفت بخشی از بازار سهام هم همینطور کار میکند و رفتارِ گلهای از آن میآید.
کتاب نظریه عمومی کینز درباره چیست؟
نظریهٔ عمومیِ اشتغال، بهره و پول در سالِ ۱۹۳۶ منتشر شد. کینز در آن توضیح داد چرا اقتصاد ممکن است در بیکاریِ طولانی گیر کند و چرا تقاضای کل، پسانداز، نرخ بهره و انتظاراتِ مردم برای فهمیدنِ رکود مهماند. این کتاب پایهٔ اقتصادِ کلانِ امروزی است.
آیا اقتصاد کینزی هنوز کاربرد دارد؟
بله، ولی با اصلاحاتی. رکود تورمیِ دههٔ ۱۹۷۰ ضعفهایش را نشان داد، ولی در بحرانِ ۲۰۰۸ و همهگیریِ کرونا بیشترِ کشورها دوباره از بستههای خرجِ دولتی استفاده کردند. اقتصاددانهای کینزیِ جدید نظریه را با نقدها بهروز کردهاند.
جمعبندی
کینز به ما یاد داد که اقتصاد فقط ترازوی عرضه و تقاضا نیست؛ ترس و امیدِ مردم هم در آن نقش دارد. خرجِ یکی درآمدِ دیگری است، و وقتی همه با هم دست نگه دارند، رکود میتواند طولانی شود. نسخهاش، یعنی خرجِ دولت در رکود و پسانداز در رونق، هنوز هم در هر بحرانی به کار میرود.
از کینزِ سرمایهگذار هم دو درسِ ساده میماند. اول اینکه حتی بزرگترین اقتصاددانِ زمانه نتوانست زمانِ بالا و پایینِ بازار را درست حدس بزند. دوم اینکه شناختِ عمیقِ چند شرکتِ خوب و صبرِ طولانی، کاری را کرد که پیشبینی نکرده بود. پس دفعهٔ بعد که خواستید سهمی بخرید، اول از خودتان بپرسید: این شرکت را واقعاً میشناسم، یا فقط فکر میکنم بقیه فردا آن را میخرند؟