
فلش لون (وام آنی) در دیفای چیست؟ کاربرد، کارمزد و حمله فلش لون
فهرست مطالب۱۳ بخش
- فلش لون چیست؟ به زبانِ ساده
- فلش لون چطور بدون وثیقه کار میکند؟
- کارمزدِ فلش لون چقدر است؟
- فلش لون از کجا آمد؟
- فلش لون چه کاربردی دارد؟
- ۱. فلش لون برای آربیتراژ
- ۲. تعویضِ وثیقه
- ۳. تسویهی وام و نجات از نقد شدنِ وثیقه
- مقایسهی فلش لون با وامِ بانکی و وامِ معمولیِ کریپتو
- حمله فلش لون چیست؟
- دستکاریِ قیمت و اوراکل
- حمله به رایگیری
- چند نمونهی مشهورِ حملهی فلش لون
- پروتکلها چطور از خودشان دفاع میکنند؟
- اینها برای منِ کاربرِ معمولی چه معنایی دارد؟
- مراقبِ کلاهبرداریِ «ربات فلش لون» باشید
- سوالات متداول
- جمعبندی
تصور کنید بانکی به شما یک میلیون دلار قرض بدهد، بی ضامن، بی چک و بی وثیقه. فقط یک شرط دارد: پیش از اینکه از درِ بانک بیرون بروید، پول را با کمی کارمزد پس بدهید. اگر ندهید، انگار اصلا وارد بانک نشدهاید. در دیفای چنین وامی واقعا هست و اسمش فلش لون است.
فلش لون (Flash Loan) یا وام آنی، وامی بدون وثیقه در دیفای است که باید در همان یک تراکنشِ بلاکچین گرفته، خرج و پس داده شود. اگر بازپرداخت انجام نشود، قرارداد هوشمند کلِ تراکنش را لغو میکند و پول هرگز از استخر بیرون نمیرود. کاربردِ اصلیاش آربیتراژ، تعویضِ وثیقه و تسویهی وام است، و روی تاریکش حملههای فلش لون.
در این نوشته با هم میبینیم این وامِ عجیب چطور بی وثیقه کار میکند، چه کسانی و برای چه از آن استفاده میکنند، حملهی فلش لون یعنی چه و چند نمونهی مشهورش چه درسی دارند. آخرش هم میگویم برای آدمِ معمولی که فقط در دیفای پول گذاشته، اینها چه معنایی دارد.
فلش لون چیست؟ به زبانِ ساده
برای فهمیدنِ فلش لون اول باید بدانیم دیفای چیست. دیفای یعنی خدماتِ مالی، مثلِ وام و خرید و فروش، که بهجای بانک و کارگزار، یک برنامهی خودکار روی بلاکچین انجامش میدهد. به این برنامهها قرارداد هوشمند میگویند.
در پروتکلهای وامدهی، عدهای پولشان را در یک استخر میگذارند و سود میگیرند. عدهای دیگر از همین استخر قرض میگیرند. در وامِ معمولیِ دیفای، وامگیرنده باید بیشتر از وامش وثیقه بگذارد؛ مثلا ۱۵۰ دلار رمزارز گرو بگذارد تا ۱۰۰ دلار بگیرد. این را در مقالهی وام ارز دیجیتال و نسبت LTV مفصل توضیح دادهام.
فلش لون این قاعده را کنار میگذارد. وثیقه نمیخواهد، سابقه نمیخواهد و سقفش فقط به اندازهی پولِ داخلِ استخر است. در عوض، عمرِ این وام فقط چند ثانیه است: همان چند ثانیهای که یک تراکنش روی شبکه ثبت میشود.
پس فلش لون بیشتر از آنکه «وام» به معنای آشنای کلمه باشد، یک ابزارِ برنامهنویسی است: اجازه میدهد کسی برای یک لحظه پولِ زیادی در دست داشته باشد، به شرطی که در همان لحظه پسش بدهد.
فلش لون چطور بدون وثیقه کار میکند؟
رازِ کار در یک ویژگیِ بلاکچین است: تراکنش «همه یا هیچ» است. یعنی یک تراکنش میتواند چندین کار پشتِ سرِ هم انجام دهد، ولی یا همهی آن کارها با هم ثبت میشوند، یا هیچکدام. وسطِ راه نمیشود نیمی از کار را نگه داشت.
یک تشبیهِ ساده: فرض کنید فیلمی از کارهای خودتان ضبط میکنید. اگر آخرِ فیلم پول را برنگردانید، کلِ فیلم پاک میشود و دنیا به لحظهی قبل از شروع برمیگردد. بلاکچین دقیقا همین کار را میکند.
گامهای یک فلش لون اینطور است:
- قرض گرفتن: قرارداد هوشمندِ وامگیرنده از استخرِ پروتکل مثلا یک میلیون دلار استیبل کوین میگیرد.
- استفاده: در همان تراکنش، پول را خرج میکند؛ مثلا جایی ارزان میخرد و جای دیگر گران میفروشد.
- بازپرداخت: اصلِ وام را بهاضافهی کارمزد به استخر برمیگرداند.
- بررسی: قرارداد هوشمندِ وامدهنده نگاه میکند که پولش کامل برگشته یا نه. اگر برگشته، تراکنش ثبت میشود. اگر نه، کلِ تراکنش لغو میشود.
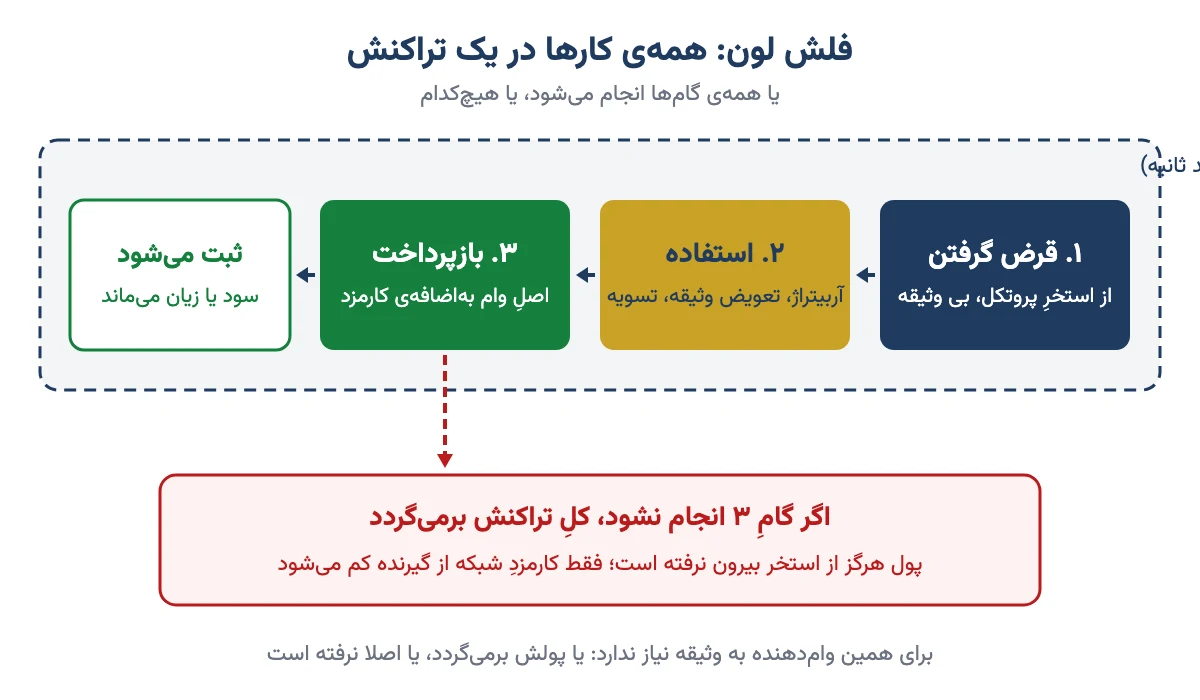
حالا روشن است چرا وثیقه لازم نیست. وثیقه برای این است که اگر وامگیرنده پول را پس نداد، وامدهنده چیزی در دست داشته باشد. در فلش لون این حالت پیش نمیآید: یا پول برمیگردد، یا اصلا نرفته است. تنها چیزی که وامگیرنده در تراکنشِ لغوشده از دست میدهد، کارمزدِ شبکه است؛ همان «گس» که در مقالهی اتریوم چیست توضیح دادهام.
پس فلش لون به اعتماد تکیه ندارد، به ریاضی و کد تکیه دارد. و همینجا یک نکتهی مهم هست: کسی که از آن استفاده میکند باید بتواند قرارداد هوشمند بنویسد. با یک دکمه در کیف پول نمیشود فلش لون گرفت.
کارمزدِ فلش لون چقدر است؟
هر پروتکل کارمزدِ خودش را دارد و معمولا کسری از یک درصد است. مثلا در مستنداتِ رسمیِ پروتکلِ وامدهیِ آوه (Aave)، که فلش لون را از سالِ ۲۰۲۰ مشهور کرد، کارمزدِ پیشفرضِ نسخهی سوم ۰٫۰۵٪ آمده است. این عدد با رایگیریِ دارندگانِ توکنِ پروتکل قابل تغییر است و ممکن است در هر شبکه فرق کند.
بیایید حساب کنیم. اگر کسی یک میلیون دلار فلش لون بگیرد و کارمزد ۰٫۰۵٪ باشد، باید ۱٬۰۰۰٬۰۰۰ دلار بهاضافهی ۵۰۰ دلار پس بدهد. یعنی برای یک لحظه داشتنِ یک میلیون دلار، ۵۰۰ دلار میپردازد. کارمزدِ شبکه هم جداست و در روزهای شلوغ میتواند بالا برود. (عددها مثالاند.)
پس فلش لون فقط وقتی به صرفه است که سودِ کار از کارمزدِ وام، کارمزدِ شبکه و لغزشِ قیمت بیشتر باشد. این همان حسابی است که در هر آربیتراژی باید کرد.
فلش لون از کجا آمد؟
ایدهی فلش لون را اولین بار پروژهای به نامِ Marble در سالِ ۲۰۱۸ مطرح کرد. ولی این ابزار در اوایلِ ۲۰۲۰ مشهور شد؛ وقتی پروتکلهای بزرگِ وامدهی روی شبکهی اتریوم آن را برای همه باز کردند.
چند هفته بعد، در فوریهی ۲۰۲۰، اولین حملههای مشهورِ فلش لون هم رخ داد. از همان روز، فلش لون دو چهره پیدا کرد: ابزاری کارآمد برای برنامهنویسها، و سلاحی برای کسانی که دنبالِ نقطهی ضعفِ پروتکلها بودند.
فلش لون چه کاربردی دارد؟
کاربردهای سالم و قانونیِ فلش لون کم نیست. سه کاربردِ اصلی اینهاست.
۱. فلش لون برای آربیتراژ
آربیتراژ یعنی سود گرفتن از اختلافِ قیمتِ یک دارایی در دو بازار، با خرید و فروشِ همزمان. مثلِ کسی که میبیند یک کالا در یک مغازه ارزانتر از مغازهی بغلی است. در دیفای، قیمتِ یک توکن در دو استخر نقدینگی مختلف گاهی کمی با هم فرق میکند.
مشکلِ آربیتراژگر این است که اختلافها کوچکاند. با هزار دلار سرمایه، اختلافِ نیم درصدی فقط پنج دلار سود میدهد که کارمزدِ شبکه هم نمیشود. فلش لون این مشکل را حل میکند: سرمایهی بزرگ را برای همان چند ثانیه قرض میدهد.
یک مثالِ ساده و فرضی:
- آربیتراژگر ۱۰۰٬۰۰۰ دلار استیبل کوین فلش لون میگیرد.
- با آن، توکنی را در استخرِ اول به قیمتِ ۱٫۰۰ دلار میخرد.
- همان توکن را در استخرِ دوم به قیمتِ ۱٫۰۱ دلار میفروشد و حدودِ ۱۰۱٬۰۰۰ دلار میگیرد.
- ۱۰۰٬۰۰۰ دلار بهاضافهی ۵۰ دلار کارمزد (۰٫۰۵٪) را پس میدهد.
- از حدودِ ۹۵۰ دلار باقیمانده، کارمزدِ شبکه و لغزشِ قیمت کم میشود و بقیه سود است.
این مثال روی کاغذ است. در عمل، خریدِ بزرگ قیمت را در استخرِ اول بالا میبرد و فروشِ بزرگ قیمت را در استخرِ دوم پایین میآورد. پس سودِ واقعی خیلی کمتر از حسابِ ساده است. از آن مهمتر، صدها ربات در کسری از ثانیه دنبالِ همین اختلافها هستند. این فرصتها معمولا پیش از آنکه آدمی ببیندشان بسته میشوند.
جنبهی خوبش این است که همین آربیتراژها قیمتها را در استخرهای مختلف به هم نزدیک نگه میدارند. یعنی فلش لون در حالتِ سالم به منظم شدنِ بازار کمک میکند.
۲. تعویضِ وثیقه
فرض کنید کسی در یک پروتکلِ وامدهی اتر وثیقه گذاشته و استیبل کوین قرض گرفته است. حالا میخواهد وثیقهاش را به رمزارزِ دیگری تبدیل کند. راهِ عادی این است که اول پول جور کند، وام را صاف کند، وثیقه را آزاد کند، بفروشد، وثیقهی تازه بگذارد و دوباره وام بگیرد. این یعنی پولِ نقد و چندین تراکنش.
با فلش لون همهی این کارها در یک تراکنش انجام میشود: وام را با پولِ قرضی صاف میکند، وثیقه را آزاد میکند و میفروشد، وثیقهی تازه میگذارد، وامِ تازه میگیرد و فلش لون را پس میدهد. مثلِ کسی که خانهاش را عوض میکند بی آنکه یک شب بیخانه بماند.
۳. تسویهی وام و نجات از نقد شدنِ وثیقه
در وامِ رمزارزی، اگر ارزشِ وثیقه از حدی پایینتر بیاید، پروتکل وثیقه را با جریمه میفروشد. به این کار «تسویه» یا لیکوییدیشن میگویند. کسانی که این تسویه را انجام میدهند پاداش میگیرند. فلش لون به آنها اجازه میدهد بی آنکه سرمایهی زیادی داشته باشند، بدهیِ وامِ در خطر را بپردازند و وثیقه را با تخفیف بگیرند.
خودِ وامگیرنده هم میتواند با فلش لون، پیش از آنکه پروتکل وثیقهاش را با جریمه بفروشد، وامش را صاف کند و جریمه ندهد.
پس همهی این کاربردها یک چیزِ مشترک دارند: کاری که قبلا سرمایهی بزرگ و چند مرحله لازم داشت، حالا با کد و در یک لحظه انجام میشود.
مقایسهی فلش لون با وامِ بانکی و وامِ معمولیِ کریپتو
این جدول نشان میدهد فلش لون با وامهایی که میشناسیم چه فرقی دارد.
| ویژگی | وامِ بانکی | وامِ با وثیقه در دیفای | فلش لون |
|---|---|---|---|
| وثیقه | ضامن، چک یا سند | رمزارز، بیشتر از مبلغِ وام | ندارد |
| مدتِ وام | چند ماه تا چند سال | تا هر وقت وثیقه کافی باشد | فقط یک تراکنش، چند ثانیه |
| سقفِ مبلغ | بسته به درآمد و اعتبار | بسته به ارزشِ وثیقه | به اندازهی پولِ استخر |
| هزینه | سودِ سالانه | سودِ متغیرِ سالانه | کارمزدِ یکباره، کسری از یک درصد |
| ریسکِ نکول برای وامدهنده | دارد | کم، به شرطِ تسویهی بهموقع | تقریبا صفر |
| چه کسی استفاده میکند | همه | دارندگانِ رمزارز | برنامهنویسها و رباتها |
ردیفِ آخر از همه مهمتر است. فلش لون برای کاربرِ معمولی نیست. اگر کسی به شما گفت «با فلش لون بی سرمایه پولدار شو»، همین جمله برای شک کردن کافی است. پایینتر دوباره به این برمیگردم.
حمله فلش لون چیست؟
حملهی فلش لون یعنی کسی با پولِ قرضیِ فلش لون، از یک نقطهی ضعف در یک پروتکلِ دیگر سواستفاده کند و پولِ آن پروتکل را بیرون بکشد. خودِ فلش لون باگ نیست. مشکل در پروتکلی است که ضعف دارد؛ فلش لون فقط پولِ لازم برای استفاده از آن ضعف را برای چند ثانیه فراهم میکند.
تشبیهِ سادهاش این است: اگر قفلِ درِ یک مغازه خراب باشد، دزد میتواند با یک دیلمِ قرضی وارد شود. دیلم مقصر نیست؛ قفل خراب است. فقط حالا هر کسی، حتی بی پول، به دیلم دسترسی دارد.
دستکاریِ قیمت و اوراکل
رایجترین شکلِ حمله به قیمت مربوط است. هر پروتکلِ وامدهی باید بداند قیمتِ هر دارایی چقدر است تا بفهمد وثیقهی کسی کافی است یا نه. این قیمت را از یک منبع میخواند که به آن اوراکل میگویند.
اگر پروتکلی قیمت را فقط از یک استخرِ کوچک بخواند، حملهکننده میتواند با پولِ فلش لون یک خریدِ بسیار بزرگ در همان استخر انجام دهد. قیمت در آن استخر برای چند ثانیه بالا میرود. پروتکل این قیمتِ بادکرده را باور میکند و به حملهکننده بیشتر از حقش وام میدهد. بعد همهچیز در همان تراکنش برمیگردد، فلش لون پس داده میشود و پروتکل با وامی بیپشتوانه تنها میماند.
حمله به رایگیری
بعضی پروتکلها تصمیمهایشان را با رایِ دارندگانِ توکن میگیرند. اگر شمارشِ رای همان لحظه انجام شود، کسی میتواند با فلش لون برای چند ثانیه توکنِ زیادی بخرد، اکثریتِ رای را بگیرد و تصمیمی به نفعِ خودش تصویب کند.
پس در هر دو حالت، حملهکننده از «لحظهای بودنِ» یک سنجش سواستفاده میکند. هر جا پروتکل به عددی تکیه کند که بشود برای یک لحظه با پولِ زیاد تکانش داد، آنجا در خطر است.
چند نمونهی مشهورِ حملهی فلش لون
این سه نمونه درسهای متفاوتی دارند. عددها از گزارشهای شرکتهای امنیتیِ بلاکچین گرد شدهاند.
| پروتکل | زمان | نوعِ ضعف | زیانِ تقریبی |
|---|---|---|---|
| bZx | بهمن ۱۳۹۸ (فوریهی ۲۰۲۰) | دستکاریِ قیمت در بازارهای کمعمق | کمتر از یک میلیون دلار در دو حمله |
| Beanstalk | فروردین ۱۴۰۱ (آوریلِ ۲۰۲۲) | گرفتنِ اکثریتِ رای با توکنِ قرضی | حدودِ ۱۸۰ میلیون دلار دارایی از پروتکل خارج شد |
| Euler Finance | اسفند ۱۴۰۱ (مارسِ ۲۰۲۳) | خطا در منطقِ قرارداد هوشمند | حدودِ ۱۹۷ میلیون دلار؛ بخشِ بزرگش بعدا برگردانده شد |
حملهی اول نشان داد اوراکلِ ضعیف چقدر خطرناک است. حملهی دوم نشان داد رایگیریِ لحظهای را میشود خرید. حملهی سوم نشان داد حتی پروتکلی که بارها بازرسیِ امنیتی شده، ممکن است یک خطای کوچک در کد داشته باشد. در هر سه، فلش لون فقط پولِ کار را داد؛ ضعف از قبل آنجا بود.
پروتکلها چطور از خودشان دفاع میکنند؟
بعد از این حملهها، پروتکلهای جدی راههای دفاعی را جدیتر گرفتند. اینها مهمترینشان است:
- اوراکلِ غیرمتمرکز: قیمت را از چندین منبعِ مستقل میگیرند، نه از یک استخرِ کوچک.
- میانگینِ زمانیِ قیمت: بهجای قیمتِ همین لحظه، میانگینِ قیمت در چند دقیقه یا چند ساعت را میخوانند. تکان دادنِ قیمت برای چند ثانیه این میانگین را تقریبا عوض نمیکند.
- تاخیر در رایگیری: رای باید مدتی پیش از شمارش قفل شده باشد و تصمیمِ تصویبشده با فاصلهی زمانی اجرا شود. توکنِ چند ثانیهای دیگر به کار نمیآید.
- بازرسیِ امنیتیِ کد و جایزهی کشفِ باگ: کد را پیش از راهاندازی چند تیمِ مستقل بررسی میکنند و به کسی که باگ را گزارش کند پاداش میدهند.
هیچکدام از اینها خطر را صفر نمیکند. ولی پروتکلی که هیچکدام را ندارد، ریسکِ خیلی بیشتری دارد.
اینها برای منِ کاربرِ معمولی چه معنایی دارد؟
خیلیها از من میپرسند: «من که برنامهنویس نیستم؛ فلش لون به من چه ربطی دارد؟» جوابش این است: شما از فلش لون استفاده نمیکنید، ولی ممکن است پولتان در پروتکلی باشد که با فلش لون به آن حمله میشود. وقتی پروتکلی خالی میشود، کسانی که در استخرش پول گذاشته بودند ضرر میکنند.
پیش از اینکه در هر پروتکلِ دیفای پول بگذارید، این چند سوال را از خودتان بپرسید:
- این پروتکل چند سال است کار میکند و تا حالا هک شده است؟
- کدش را چند شرکتِ امنیتیِ مستقل بازرسی کردهاند؟
- قیمتها را از کجا میخواند؛ از اوراکلِ غیرمتمرکز یا از یک استخرِ کوچک؟
- سودی که وعده میدهد منطقی است، یا آنقدر بالاست که بوی خطر میدهد؟
- اگر همهی این پول را از دست بدهم، زندگیام به هم میریزد؟ اگر بله، این پول جای دیفای نیست.
به اینها یک نکتهی حقوقی هم اضافه کنید: پیش از هر کاری با رمزارز، قوانین ایران برای ارز دیجیتال را بدانید.
مراقبِ کلاهبرداریِ «ربات فلش لون» باشید
اسمِ فلش لون برای کلاهبردارها جذاب است، چون پیچیده و پولساز به نظر میرسد. یکی از رایجترین کلاهبرداریها ویدیو یا پیامی است که میگوید: «این کدِ آماده را کپی کنید، چند صد دلار در آن بریزید تا ربات با فلش لون برایتان آربیتراژ کند.» در بیشترِ این کدها یک خطِ پنهان هست که پولِ شما را مستقیم به کیف پولِ سازنده میفرستد.
این را هم با تتر فلش اشتباه نگیرید. تتر فلش اصلا ربطی به فلش لون ندارد؛ نامِ یک کلاهبرداری است که تترِ جعلی و ظاهرا موقت میفروشد. هر دو از کلمهی «فلش» برای فریب استفاده میکنند. اگر میخواهید الگوهای کلیترِ این فریبها را بشناسید، مقالهی اسکم در ارز دیجیتال را بخوانید.
پس قاعدهی من ساده است: هر کسی سودِ بی سرمایه و بی ریسک وعده داد، یا نمیفهمد چه میگوید، یا خیلی خوب میفهمد و میخواهد پولتان را ببرد.
سوالات متداول
فلش لون چیست؟
فلش لون یا وام آنی، وامی بدون وثیقه در دیفای است که باید در همان یک تراکنشِ بلاکچین گرفته و با کارمزد پس داده شود. اگر بازپرداخت انجام نشود، قرارداد هوشمند کلِ تراکنش را لغو میکند و پول از استخر بیرون نمیرود.
فلش لون چطور بدون وثیقه کار میکند؟
چون تراکنش در بلاکچین همه یا هیچ است. قرض، خرج و بازپرداخت در یک تراکنش انجام میشود. اگر پول کامل برنگردد، همهی گامها لغو میشود. پس وامدهنده یا پولش را پس میگیرد یا اصلا پولی نداده است و به وثیقه نیازی ندارد.
حمله فلش لون چیست؟
حملهای که در آن کسی با پولِ قرضیِ فلش لون از ضعفِ یک پروتکلِ دیگر سواستفاده میکند؛ مثلا قیمتِ یک استخرِ کوچک را برای چند ثانیه بالا میبرد تا وامِ بیشتری بگیرد. مشکل در پروتکلِ ضعیف است و فلش لون فقط سرمایهی حمله را فراهم میکند.
فلش لون برای آربیتراژ چه کاربردی دارد؟
اختلافِ قیمتِ یک توکن در دو استخر معمولا کوچک است و فقط با سرمایهی بزرگ ارزش دارد. فلش لون این سرمایه را برای چند ثانیه قرض میدهد تا آربیتراژگر ارزان بخرد، گران بفروشد و وام را پس بدهد. بیشترِ این فرصتها را رباتها میگیرند.
کارمزد فلش لون چقدر است؟
هر پروتکل کارمزدِ خودش را دارد و معمولا کسری از یک درصد است. مثلا در مستنداتِ نسخهی سومِ پروتکلِ آوه، کارمزدِ پیشفرض ۰٫۰۵ درصد آمده که با رایگیری قابل تغییر است. کارمزدِ شبکه هم جداگانه پرداخت میشود.
آیا آدمِ معمولی میتواند فلش لون بگیرد؟
عملا نه. گرفتنِ فلش لون یعنی نوشتنِ قرارداد هوشمندی که در یک تراکنش وام بگیرد، کاری انجام دهد و پس بدهد. این کارِ برنامهنویسها و رباتهاست. هر کسی که کدِ آمادهی ربات فلش لون میفروشد یا پخش میکند، به احتمالِ زیاد کلاهبردار است.
فلش لون با تتر فلش چه فرقی دارد؟
هیچ ربطی به هم ندارند. فلش لون یک ابزارِ واقعیِ دیفای برای وامِ یکتراکنشی است. تتر فلش نامِ یک کلاهبرداری است که تترِ جعلی و ظاهرا موقت را بهجای تترِ واقعی میفروشد. فقط کلمهی «فلش» در هر دو هست.
آیا فلش لون خطرناک است؟
برای وامدهنده تقریبا ریسکِ نکول ندارد، چون پول یا برمیگردد یا نمیرود. خطرِ اصلی برای پروتکلهای ضعیف است که با پولِ فلش لون به آنها حمله میشود، و برای کسانی که در همین پروتکلها پول گذاشتهاند.
جمعبندی
فلش لون یکی از عجیبترین و هوشمندانهترین ابزارهای دیفای است: وامی بی وثیقه که فقط چند ثانیه عمر دارد و یا کامل برمیگردد یا اصلا داده نمیشود. برنامهنویسها با آن آربیتراژ میکنند، وثیقه عوض میکنند و وامهای در خطر را تسویه میکنند. همین ابزار در دستِ حملهکننده، ضعفِ پروتکلها را به زیانهای چند صد میلیون دلاری تبدیل کرده است.
پس اگر برنامهنویس نیستید، لازم نیست فلش لون بگیرید. کافی است دو چیز را بدانید: اول اینکه پروتکلی که در آن پول میگذارید چقدر در برابرِ این حملهها محکم است، و دوم اینکه هر وعدهی «پولدار شدن با ربات فلش لون» دام است. قیمتِ لحظهای رمزارزها را هم میتوانید در صفحهی قیمت ارزهای دیجیتال ببینید. تصمیمِ نهایی با خودتان است.