
دارایی های جاری و بدهی جاری چیست؟ اقلام ترازنامه با مثال
فهرست مطالب۱۱ بخش
- داراییهای جاری چیست؟ با یک مثالِ خانگی
- اقلام دارایی جاری در ترازنامه، یکییکی
- فرق دارایی جاری و داراییهای غیرجاری چیست؟
- قاعدهٔ ۱۲ ماه همیشه کافی نیست
- بدهی جاری چیست و شامل چه چیزهایی است؟
- فرق بدهی جاری و بدهی غیرجاری
- مثال عددی: دارایی جاری و بدهی جاری یک کارخانهٔ فرضی
- دارایی جاری در کدال کجای ترازنامه است؟
- پنج اشتباه رایج در خواندنِ دارایی جاری
- چکلیستِ پنجدقیقهای پیش از خریدِ سهم
- سوالات متداول
- جمعبندی
داراییهای جاری یعنی آن بخش از داراییهای یک شرکت که تا حدودِ یک سالِ آینده به پولِ نقد تبدیل میشود، فروخته میشود یا مصرف میشود: پولِ نقد و بانک، طلبِ شرکت از مشتریها، موجودیِ کالا و پیشپرداختها. بدهی جاری هم برعکسِ آن است؛ بدهیهایی که شرکت باید تا یک سالِ آینده بپردازد.
این دو عدد کنارِ هم نشان میدهند شرکت در سالِ پیشِ رو نفس دارد یا نه. بیایید قدمبهقدم و با یک مثالِ عددی، اقلامِ هر دو را بشناسیم و یاد بگیریم در کدال پیدایشان کنیم.
داراییهای جاری چیست؟ با یک مثالِ خانگی
بیایید اول از خانهٔ خودمان شروع کنیم. فرض کنید بخواهید بدانید تا آخرِ سال چقدر پول در دسترس دارید. چه چیزهایی را میشمارید؟
- پولی که در کیف و حسابِ بانکی دارید.
- سپردهٔ کوتاهمدتی که هر وقت بخواهید میتوانید بشکنید.
- پولی که به برادرتان قرض دادهاید و قول داده ماهِ بعد پس بدهد.
- برنج و روغنی که در انباری خریدهاید و قرار است همین امسال مصرف شود.
- اجارهٔ شش ماهی که از قبل به صاحبخانه دادهاید.
اینها همه «دارایی جاری» خانهٔ شما هستند. ولی خانه و ماشین را در این حساب نمیآورید، چون قرار نیست امسال بفروشیدشان. شرکتها هم دقیقاً همینطور حساب میکنند؛ فقط اسمها رسمیتر است.
پس تعریفِ ساده این است: هر داراییای که شرکت انتظار دارد طی ۱۲ ماهِ آینده، یا در یک دورِ کامل از کارش، به پول تبدیل کند یا مصرف کند، دارایی جاری است. به «یک دورِ کامل از کار» در حسابداری چرخهٔ عملیاتی میگویند؛ یعنی از وقتی شرکت مواد اولیه میخرد تا وقتی پولِ محصولش را از مشتری میگیرد.
اقلام دارایی جاری در ترازنامه، یکییکی
ترازنامه فهرستِ داراییها و بدهیهای شرکت در یک روزِ مشخص است. در صورتهای مالیِ امروزِ شرکتهای ایرانی، اسمِ رسمیاش «صورت وضعیت مالی» است. اقلام دارایی جاری در آن معمولاً به این ترتیب میآیند:
- پیشپرداختها: پولی که شرکت از قبل داده، ولی هنوز کالا یا خدمتش را نگرفته. مثلِ پیشپرداختِ خریدِ مواد اولیه یا بیمهای که برای کلِ سال پرداخت شده. این پول دیگر نقد نمیشود؛ به جایش کالا یا خدمت میرسد.
- موجودی مواد و کالا: مواد اولیه در انبار، کالای نیمهساخته در خطِ تولید و محصولِ آمادهای که منتظرِ فروش است. برای یک کارخانهٔ ماکارونی یعنی گندم، خمیر و بستههای آمادهٔ ماکارونی.
- دریافتنیهای تجاری و سایر دریافتنیها: طلبِ شرکت از دیگران. بیشترش جنسی است که نسیه یا با چک فروخته شده. در متنهای قدیمیتر به آن «حسابهای دریافتنی» یا «اسناد دریافتنی» میگفتند.
- سرمایهگذاریهای کوتاهمدت: سپردهٔ بانکیِ کوتاهمدت، واحدِ صندوقهای سرمایهگذاری، سهام یا اوراقی که شرکت قصد دارد زود بفروشد.
- موجودی نقد: پولِ نقد در صندوقِ شرکت و موجودیِ حسابهای بانکی. نقدشوندهترین قلم است، چون خودش پول است.
یک قلمِ دیگر هم گاهی زیرِ این فهرست میآید: داراییهای نگهداریشده برای فروش. یعنی داراییای که در اصل بلندمدت بوده، مثلاً یک زمین یا یک ساختمانِ اداری، ولی شرکت تصمیم گرفته ظرفِ یک سال بفروشدش. برای همین از ستونِ غیرجاری به جاری منتقل شده است.
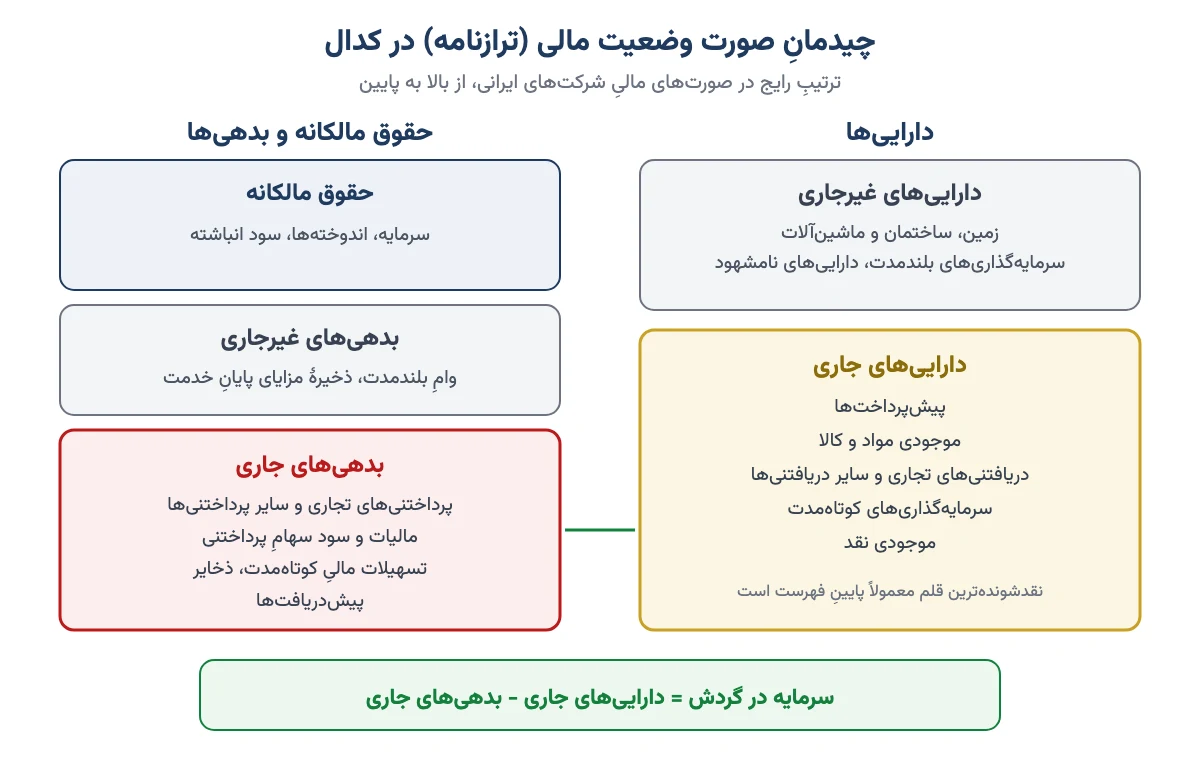
چیزی که خیلیها را گیج میکند ترتیب است. در کتابهای قدیمی و در صورتهای مالیِ خارجی، دارایی جاری بالای ترازنامه بود و از پول نقد شروع میشد. در قالبِ فعلیِ صورتهای مالیِ ایرانی، داراییهای غیرجاری بالا میآیند و داراییهای جاری پایین؛ موجودی نقد هم معمولاً ته فهرست است. اسمها و جایها عوض شده، ولی مفهوم همان است.
پس اگر ترازنامهای دیدید که با «پیشپرداختها» شروع شد و با «موجودی نقد» تمام شد، تعجب نکنید. همین است.
فرق دارایی جاری و داراییهای غیرجاری چیست؟
داراییهای غیرجاری یعنی داراییهایی که شرکت برای چند سال نگه میدارد و قرار نیست امسال پول شوند. خانه و ماشینِ خانواده را به یاد بیاورید. جدولِ زیر فرقِ این دو را کنارِ هم گذاشته است:
| ویژگی | دارایی جاری | دارایی غیرجاری |
|---|---|---|
| زمانِ تبدیل به پول | تا حدودِ یک سال یا یک چرخهٔ عملیاتی | بیشتر از یک سال |
| کارکرد | خرجِ روزمرهٔ کار و پرداختِ بدهیهای نزدیک | ابزارِ تولید و رشدِ بلندمدت |
| نمونهها | موجودی نقد، موجودی کالا، دریافتنیها، پیشپرداخت | زمین، ساختمان، ماشینآلات، سرمایهگذاریِ بلندمدت، دارایی نامشهود |
| استهلاک | ندارد | بیشترشان دارند (بهجز زمین) |
| تشبیهِ خانگی | پولِ کیف، برنجِ انباری، طلبِ کوتاهمدت | خانه، ماشین، فرش |
نکتهٔ جدول این است که «جاری بودن» به جنسِ دارایی ربط ندارد، به قصد و زمان ربط دارد. یک قطعه زمین برای یک شرکتِ تولیدی دارایی غیرجاری است. همان زمین برای یک شرکتِ انبوهسازی که آن را برای ساختن و فروختن خریده، میتواند موجودی کالا باشد و جاری حساب شود.
قاعدهٔ ۱۲ ماه همیشه کافی نیست
برای بیشترِ شرکتها چرخهٔ عملیاتی کوتاهتر از یک سال است، پس همان قاعدهٔ ۱۲ ماه جواب میدهد. ولی بعضی کارها چرخهٔ بلندتری دارند؛ مثلاً پیمانکاری که پروژهٔ سهساله میسازد. آنجا موجودی و طلبِ مربوط به پروژه هم میتواند جاری باشد، چون بخشی از یک چرخهٔ عادیِ کارِ همان شرکت است.
پس پیش از قضاوت، بپرسید این شرکت چه کاری میکند و یک دورِ کارش چقدر طول میکشد.
بدهی جاری چیست و شامل چه چیزهایی است؟
تا اینجا دیدیم شرکت در سالِ آینده چه پولی در دسترس دارد. ولی این نصفِ ماجراست. سؤالِ مهمتر این است که در همین مدت چقدر باید بپردازد.
بدهی جاری یعنی بدهیای که شرکت باید تا ۱۲ ماهِ آینده، یا در یک چرخهٔ عملیاتی، تسویه کند. در خانه میشود قسطِ همین امسالِ وام، اجارهٔ ماهانه، قبضِ عقبافتاده و نسیهٔ بقالیِ محل. اقلامِ اصلیِ بدهی جاری در ترازنامهٔ شرکتها اینهاست:
- پرداختنیهای تجاری و سایر پرداختنیها: پولی که شرکت به فروشندهها بدهکار است؛ مثلاً مواد اولیهای که نسیه خریده. در متنهای قدیمی «حسابها و اسناد پرداختنی» میگفتند.
- مالیات پرداختنی: مالیاتی که شرکت باید به سازمان امور مالیاتی بدهد و هنوز نداده.
- سود سهام پرداختنی: سودی که مجمع تصویب کرده ولی هنوز به حسابِ سهامداران نرسیده. اگر سهامدار باشید، این همان سود نقدی (DPS) شماست که شرکت به شما بدهکار است.
- تسهیلات مالی کوتاهمدت: وامِ بانکیای که باید ظرفِ یک سال پس داده شود، بهعلاوهٔ قسطِ امسالِ وامهای بلندمدت.
- ذخایر: پولی که شرکت کنار گذاشته برای هزینهای که تقریباً حتمی است ولی مبلغ یا زمانش دقیق معلوم نیست؛ مثلاً هزینهٔ گارانتیِ محصول.
- پیشدریافتها: پولی که مشتری از قبل داده و شرکت هنوز جنسش را تحویل نداده. مثلِ پیشپرداختِ خودرو که خودروساز گرفته. این بدهی با پول پس داده نمیشود، با تحویلِ کالا صاف میشود.
پس بدهی جاری فقط وامِ بانکی نیست. گاهی بزرگترین قلمش پولی است که مشتریها از قبل دادهاند و منتظرِ جنساند.
فرق بدهی جاری و بدهی غیرجاری
بدهی غیرجاری یعنی بدهیای که سررسیدش بیشتر از یک سال دیگر است؛ مثلِ وامِ دهسالهٔ مسکن یا ذخیرهٔ مزایای پایانِ خدمتِ کارکنان. فرقِ مهمی که خیلیها نمیبینند این است که یک وام میتواند نصفش جاری و نصفش غیرجاری باشد.
یک مثالِ خانگی: فرض کنید ۱۲۰ میلیون تومان وام گرفتهاید که باید در پنج سال، سالی ۲۴ میلیون پس بدهید. قسطِ امسال، یعنی ۲۴ میلیون، بدهی جاری است. ۹۶ میلیونِ باقیمانده بدهی غیرجاری است. سالِ بعد، قسطِ آن سال از ستونِ غیرجاری به ستونِ جاری منتقل میشود.
برای همین ممکن است بدهی جاریِ یک شرکت ناگهان بالا برود، بیآنکه وامِ تازهای گرفته باشد. فقط سررسیدِ یک وامِ قدیمی نزدیک شده است. پس وقتی بدهی جاری جهش کرد، اول یادداشتِ تسهیلات را ببینید.
مثال عددی: دارایی جاری و بدهی جاری یک کارخانهٔ فرضی
بیایید با هم یک ترازنامهٔ ساده را بخوانیم. عددها مثالاند و مالِ هیچ شرکتِ واقعی نیستند. فرض کنید یک کارخانهٔ ربسازی داریم. بخشِ جاریِ ترازنامهاش این است (عددها به میلیارد تومان):
| دارایی جاری | مبلغ | بدهی جاری | مبلغ |
|---|---|---|---|
| پیشپرداختها | ۵۰ | پرداختنیهای تجاری | ۳۵۰ |
| موجودی مواد و کالا | ۴۰۰ | مالیات پرداختنی | ۵۰ |
| دریافتنیهای تجاری | ۳۰۰ | سود سهام پرداختنی | ۸۰ |
| سرمایهگذاری کوتاهمدت | ۱۰۰ | تسهیلات مالی | ۱۵۰ |
| موجودی نقد | ۱۵۰ | پیشدریافتها | ۷۰ |
| جمع | ۱٬۰۰۰ | جمع | ۷۰۰ |
این جدول با سه حسابِ ساده حرف میزند. حسابها را جلوی چشم انجام میدهیم:
- سرمایه در گردش: ۱٬۰۰۰ منهای ۷۰۰ میشود ۳۰۰ میلیارد تومان. یعنی اگر شرکت همهٔ بدهیهای امسالش را از داراییهای جاری بدهد، ۳۰۰ میلیارد برایش میماند. دربارهٔ این عدد در مقالهٔ سرمایه در گردش مفصل نوشتهام.
- نسبت جاری: ۱٬۰۰۰ تقسیم بر ۷۰۰ میشود حدودِ ۱٫۴. یعنی در برابرِ هر ۱۰۰ تومان بدهیِ امسال، حدودِ ۱۴۰ تومان دارایی جاری دارد.
- نسبت آنی: موجودی کالا و پیشپرداخت را کنار میگذاریم، چون دیرتر یا اصلاً نقد نمیشوند. ۱٬۰۰۰ منهای ۴۰۰ منهای ۵۰ میشود ۵۵۰. ۵۵۰ تقسیم بر ۷۰۰ میشود حدودِ ۰٫۸.
حالا داوری کنیم. نسبت جاریِ ۱٫۴ بد نیست. ولی نسبت آنیِ ۰٫۸ میگوید اگر فروشِ رب یکباره کند شود، شرکت بدونِ فروختنِ انبارش نمیتواند همهٔ بدهیهای نزدیک را بدهد. اینها را در مقالهٔ نسبتهای نقدشوندگی با جزئیاتِ بیشتر ببینید.
یک نکتهٔ مهم: عددِ خوب در هر صنعتی فرق میکند. یک فروشگاهِ زنجیرهای که نقد میفروشد و نسیه میخرد، با نسبت جاریِ زیرِ ۱ هم راحت کار میکند. یک کارخانهٔ فولاد با انبارِ بزرگ، نه. پس هر شرکت را با همصنعتهایش و با سالهای قبلِ خودش مقایسه کنید.
دارایی جاری در کدال کجای ترازنامه است؟
عددِ واقعیِ هر شرکتِ بورسی را میشود در سامانهٔ کدال دید. کدال جایی است که شرکتها گزارشهای مالیشان را رسمی منتشر میکنند. این قدمها را بروید:
- در کدال، نماد یا نامِ شرکت را جستوجو کنید.
- از فهرستِ اطلاعیهها، «صورتهای مالیِ سالانه» یا «میاندورهای» را باز کنید.
- بخشِ «صورت وضعیت مالی» را انتخاب کنید. این همان ترازنامه است.
- پایینِ ستونِ داراییها، بعد از «جمع داراییهای غیرجاری»، داراییهای جاری را میبینید که با «جمع داراییهای جاری» تمام میشود.
- در ستونِ بدهیها، بعد از حقوق مالکانه و بدهیهای غیرجاری، به «بدهیهای جاری» و جمعش میرسید.
- واحدِ عدد را بالای جدول ببینید. بیشترِ وقتها «میلیون ریال» است. برای اینکه به میلیون تومان برسید، عدد را تقسیم بر ۱۰ کنید.
یک مثال برای واحد: اگر کنارِ جمعِ داراییهای جاری نوشته باشد ۱۰٬۰۰۰٬۰۰۰ و واحد میلیون ریال باشد، یعنی ۱٬۰۰۰٬۰۰۰ میلیون تومان؛ همان هزار میلیارد تومان. این را من خودم تبدیل کردم تا ببینید صفرها چطور جابهجا میشوند.
ترازنامه دو ستونِ عدد هم دارد: پایانِ دورهٔ فعلی و پایانِ دورهٔ قبل. همیشه این دو را کنارِ هم ببینید. یک عدد بهتنهایی کم حرف میزند؛ تغییرِ آن است که قصه را میگوید.
پس کافی است یکبار این مسیر را برای سهمی که دارید بروید. دفعهٔ دوم، کمتر از پنج دقیقه طول میکشد.
پنج اشتباه رایج در خواندنِ دارایی جاری
عددِ بزرگِ دارایی جاری همیشه خبرِ خوب نیست. اینها اشتباههایی است که موقعِ خواندنِ ترازنامه زیاد دیده میشود:
- دریافتنیهایی که از فروش تندتر رشد میکنند. اگر فروش ۲۰٪ بالا رفته ولی طلب از مشتریها ۶۰٪، یعنی شرکت جنس میدهد و پولش دیر میرسد. سود روی کاغذ است، ولی پول در حساب نیست. این را با صورت جریان وجوه نقد بسنجید.
- انبارِ بادکرده. موجودی کالای زیاد میتواند یعنی جنس روی دستِ شرکت مانده. مثلِ مغازهداری که قفسههایش پر است ولی مشتری نمیآید.
- طلب از شرکتهای خودی. گاهی بخشِ بزرگی از دریافتنیها طلب از شرکتِ مادر یا شرکتهای همگروه است. این پول ممکن است سالها برنگردد. یادداشتِ «اشخاص وابسته» را ببینید.
- پیشپرداخت را پول حساب کردن. پیشپرداخت هیچوقت به پول برنمیگردد؛ به جنس تبدیل میشود. برای همین در نسبت آنی کنارش میگذاریم.
- فقط به جمع نگاه کردن. دو شرکت با جمعِ دارایی جاریِ برابر، یکی پولِ نقد دارد و دیگری انبارِ پر. توانِ پرداختِ این دو اصلاً یکی نیست.
پس همیشه یک لایه پایینتر بروید: ترکیبِ دارایی جاری مهمتر از جمعِ آن است.
چکلیستِ پنجدقیقهای پیش از خریدِ سهم
اگر این متن را برای تصمیمِ خرید میخوانید، این چند سؤال را از ترازنامهٔ شرکت بپرسید:
- جمعِ داراییهای جاری از جمعِ بدهیهای جاری بیشتر است؟ یعنی سرمایه در گردش مثبت است؟
- نسبت جاری نسبت به سالِ قبل بهتر شده یا بدتر؟
- رشدِ دریافتنیها با رشدِ فروش همخوان است؟
- موجودی کالا بیدلیل زیاد نشده؟
- چه سهمی از بدهی جاری وامِ بانکی است و چه سهمی پیشدریافت؟
- آیا قسطِ بزرگی از وامهای بلندمدت امسال سررسید میشود؟
- موجودی نقد کفافِ سود سهامِ پرداختنی و مالیات را میدهد؟
این چکلیست جای تحلیل بنیادی کامل را نمیگیرد. ولی جلوی خریدِ سهمِ شرکتی را که در سالِ پیشِ رو به مشکلِ نقدینگی میخورد، تا حدِ زیادی میگیرد. برای تصویرِ کامل، این را کنارِ صورت سود و زیان و ساختار سرمایهٔ شرکت بخوانید.
سوالات متداول
دارایی جاری چیست و چه اقلامی دارد؟
دارایی جاری داراییای است که شرکت انتظار دارد تا حدود یک سال آینده به پول نقد تبدیل یا مصرف کند. اقلام اصلی آن پیشپرداختها، موجودی مواد و کالا، دریافتنیهای تجاری، سرمایهگذاریهای کوتاهمدت و موجودی نقد است.
فرق دارایی جاری و غیرجاری چیست؟
دارایی جاری ظرف حدود یک سال یا یک چرخه عملیاتی به پول تبدیل میشود، مثل موجودی کالا و طلب از مشتری. دارایی غیرجاری چند سال نگه داشته میشود، مثل زمین، ساختمان و ماشینآلات، و معمولاً استهلاک دارد.
بدهی جاری شامل چه چیزهایی است؟
بدهی جاری بدهیای است که باید تا یک سال آینده پرداخت شود: پرداختنیهای تجاری به فروشندهها، مالیات پرداختنی، سود سهام پرداختنی، تسهیلات مالی کوتاهمدت و قسط امسال وامهای بلندمدت، ذخایر و پیشدریافت از مشتریها.
دارایی جاری در کدال کجای ترازنامه است؟
در کدال، صورتهای مالی شرکت را باز کنید و به بخش صورت وضعیت مالی بروید. در قالب فعلی، داراییهای جاری بعد از داراییهای غیرجاری میآیند و با سطر جمع داراییهای جاری تمام میشوند. واحد عددها معمولاً میلیون ریال است.
آیا موجودی کالا دارایی جاری است؟
بله. مواد اولیه، کالای در جریان ساخت و محصول آماده همه دارایی جاریاند، چون قرار است در چرخه عادی کار فروخته یا مصرف شوند. ولی چون دیرتر از پول نقد و طلب نقد میشوند، در محاسبه نسبت آنی کنار گذاشته میشوند.
پیشدریافت جزو بدهی جاری است؟
بله. پیشدریافت پولی است که مشتری از قبل داده و شرکت هنوز کالا یا خدمتش را تحویل نداده. این بدهی معمولاً با تحویل کالا صاف میشود، نه با پرداخت پول، و در شرکتهایی مثل خودروسازها میتواند بزرگترین قلم بدهی جاری باشد.
رابطه دارایی جاری با سرمایه در گردش و نسبت جاری چیست؟
سرمایه در گردش برابر است با داراییهای جاری منهای بدهیهای جاری. نسبت جاری هم از تقسیم داراییهای جاری بر بدهیهای جاری به دست میآید. هر دو نشان میدهند شرکت در یک سال آینده توان پرداخت بدهیهای نزدیکش را دارد یا نه.
جمعبندی
داراییهای جاری پولی است که شرکت امسال در دسترس دارد، و بدهیهای جاری پولی است که امسال باید بدهد. اولی را از پیشپرداخت تا موجودی نقد، و دومی را از پرداختنیهای تجاری تا پیشدریافت شناختیم. دیدیم که ترکیبِ این اقلام از جمعشان مهمتر است.
پس دفعهٔ بعد که خواستید سهمی بخرید، اول صورت وضعیت مالیاش را در کدال باز کنید. این دو جمع را کنارِ هم بگذارید و چکلیستِ بالا را مرور کنید. تصمیمِ نهایی با خودتان است، ولی حالا با چشمِ باز تصمیم میگیرید.