
نهاد مالی چیست؟ انواع نهادهای مالی بانکی، غیربانکی و بازار سرمایه

فهرست مطالب۱۱ بخش
- نهاد مالی چیست؟ تعریف به زبان ساده
- واسطهگری مالی یعنی چه؟
- نهادهای مالی چه کارهایی میکنند؟
- انواع نهادهای مالی: بانکی و غیربانکی
- نهادهای مالی بانکی (بازار پول)
- نهادهای مالی غیربانکی
- نهادهای مالی بازار سرمایه کدامند؟
- کارگزاری
- شرکت تأمین سرمایه
- سبدگردان
- صندوق سرمایهگذاری
- شرکت سرمایهگذاری و هلدینگ
- مشاور سرمایهگذاری
- بازارگردان
- نهادهای پشتیبان: سپردهگذاری، پردازش اطلاعات و رتبهبندی
- جدولِ مقایسهٔ نهادهای مالی: کدام برای چه کاری؟
- نهاد مالیِ مجاز را چطور تشخیص بدهیم؟
- اشتباههای رایج دربارهٔ نهادهای مالی
- نقش نهادهای مالی در اقتصاد و بازارهای مالی
- سوالات متداول
- جمعبندی
شما پساندازی دارید و نمیدانید با آن چه کنید. آن طرفِ شهر هم کارخانهای هست که برای خریدِ دستگاهِ تازه پول لازم دارد. این دو هرگز همدیگر را پیدا نمیکنند. نهاد مالی همان پلی است که این دو را به هم وصل میکند: سازمانی مثلِ بانک، بیمه، کارگزاری یا صندوق سرمایهگذاری که پولِ پراکندهٔ مردم را جمع میکند، به دستِ کسی که لازمش دارد میرساند و برای این کار مجوز و ناظر دارد.
در این راهنما با هم میبینیم نهادهای مالی چه کار میکنند، چند نوعاند، کدامشان زیرِ نظرِ بانک مرکزی و کدام زیرِ نظرِ سازمان بورس کار میکنند، و از همه مهمتر: شما چطور مطمئن شوید پولتان را به یک نهادِ مجاز سپردهاید.
نهاد مالی چیست؟ تعریف به زبان ساده
نهاد مالی یعنی شرکت یا سازمانی که کارِ اصلیاش پول است: نگهداشتنش، جابهجا کردنش، قرض دادنش یا سرمایهگذاری با آن. کارخانهٔ ماکارونی با پول کار میکند، ولی محصولش ماکارونی است. محصولِ نهاد مالی خودِ خدمتِ مالی است.
یک مثالِ آشنا بزنیم. فرض کنید میخواهید خانه بخرید. اگر خودتان صاحبخانه را پیدا کنید و مستقیم قرارداد ببندید، پول بیواسطه از شما به فروشنده میرسد. ولی اگر بنگاهِ املاک خانه را پیدا کند، شما را به هم برساند و کمیسیون بگیرد، یک واسطه وسط آمده است. نهادهای مالی در دنیای پول همان کارِ بنگاه را میکنند، فقط با قانون و نظارتِ خیلی سختگیرانهتر.
قانون هم تعریفِ مشخصی دارد. سازمان بورس و اوراق بهادار طبقِ قانونِ بازار اوراق بهادار (مصوبِ ۱۳۸۴) نهادهایی مثلِ کارگزار، بازارگردان، مشاور سرمایهگذاری، مؤسسهٔ رتبهبندی، سبدگردان، شرکت تأمین سرمایه، صندوق و شرکت سرمایهگذاری را «نهاد مالی» میشمارد و به آنها مجوز میدهد. پس نهاد مالی یک اسمِ کلی نیست؛ یک مجوز است.
پس هر وقت کسی گفت «پولتان را به ما بدهید، برایتان سود میگیریم»، اولین پرسش این است: شما نهادِ مالیِ مجاز هستید؟ مجوزتان را از کجا گرفتهاید؟
واسطهگری مالی یعنی چه؟
واسطهگری مالی یعنی رساندنِ پول از کسی که اضافه دارد به کسی که کم دارد. اقتصاددانها به اولی «واحدِ مازاد» و به دومی «واحدِ کسری» میگویند. به زبانِ خودمان: یکی پسانداز دارد، یکی برای کار و زندگی پول لازم دارد.
چرا این دو مستقیم با هم معامله نمیکنند؟ سه دلیل دارد:
- پیدا کردنِ هم سخت است. شما نمیدانید کدام کارخانه پول لازم دارد و کارخانه هم نمیداند شما پسانداز دارید.
- اعتماد سخت است. از کجا بدانید آن کارخانه پولتان را پس میدهد؟ نهاد مالی این را میسنجد و ریسک را بینِ هزاران نفر پخش میکند.
- اندازهها جور نیست. شما ۵۰ میلیون تومان دارید، کارخانه ۵۰۰ میلیارد تومان لازم دارد. نهاد مالی پولِ دهها هزار نفر مثلِ شما را روی هم میگذارد.
این کار مفت نیست. بانک بینِ سودی که به شما میدهد و سودی که از وامگیرنده میگیرد فاصله میگذارد. کارگزار کارمزد میگیرد و صندوق هم هزینهٔ مدیریت برمیدارد. ولی اگر کار درست انجام شود، این هزینه از دردسر و ریسکِ معاملهٔ مستقیم خیلی کمتر است.
پس واسطهگری مالی سه چیز را ارزان میکند: پیدا کردنِ هم، اعتماد کردن به هم، و جمع کردنِ پولهای کوچک.
نهادهای مالی چه کارهایی میکنند؟
کارِ نهادهای مالی فقط واسطهگری نیست. اگر همه را کنار هم بگذاریم، این شش کار را میکنند:
- نگهداریِ امنِ پول و دارایی: مثلِ سپردهٔ بانکی، یا ثبتِ سهامِ شما به نامِ خودتان در سپردهگذاری مرکزی.
- رساندنِ پول به تولید: وام دادن، عرضهٔ سهام و فروشِ اوراق برای شرکتها.
- پخش کردنِ ریسک: بیمه خطرِ آتشسوزیِ یک خانه را بینِ هزاران بیمهگذار پخش میکند. صندوق هم پولِ شما را در دهها سهم پخش میکند.
- نقد کردنِ دارایی: بورس و کارگزار کمک میکنند سهمتان را در چند دقیقه بفروشید، نه در چند ماه.
- تولیدِ اطلاعات: رتبهبندیِ اعتباری، گزارشهای تحلیلی و دادههایی که تصمیم را آسانتر میکند.
- جابهجا کردنِ پول: کارتبهکارت، چک، پرداختِ قبض و تسویهٔ معاملات.
تا اینجا دیدیم نهاد مالی چه میکند. ولی همهٔ نهادها یکجور نیستند. مهمترین تقسیم، جدا کردنِ نهادهای بانکی از غیربانکی است.
انواع نهادهای مالی: بانکی و غیربانکی
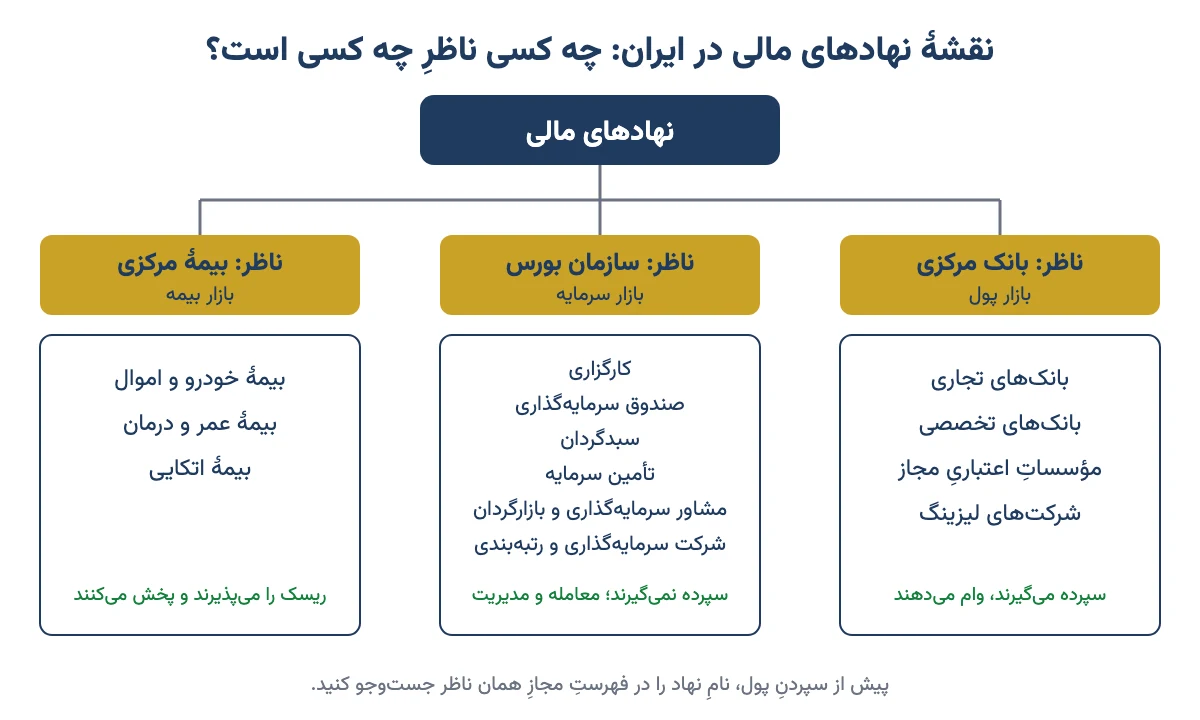
سادهترین راهِ دستهبندیِ نهادهای مالی این است که بپرسیم «آیا سپرده میگیرد؟» نهادِ بانکی از مردم سپرده میگیرد و وام میدهد. نهادِ غیربانکی سپرده نمیگیرد؛ یا پول را مدیریت میکند، یا معامله را انجام میدهد، یا ریسک را میپذیرد.
نهادهای مالی بانکی (بازار پول)
این گروه در بازار پول کار میکنند، یعنی بازارِ پولِ کوتاهمدت و وام. همه زیرِ نظرِ بانک مرکزیاند.
- بانکهای تجاری و تخصصی: سپرده میگیرند، وام میدهند، حساب جاری و دستهچک صادر میکنند. بانکهای تخصصی هم برای بخشی مثلِ مسکن، کشاورزی یا صنعت ساخته شدهاند.
- مؤسساتِ اعتباریِ مجاز: کارشان شبیهِ بانک است، با مجوزِ بانک مرکزی و دامنهٔ کوچکتر.
- بانک مرکزی: بالای همهٔ اینها نشسته است. اسکناس چاپ میکند، بر بانکها نظارت دارد و با ابزاری مثلِ نرخ بهره حجمِ پول را تنظیم میکند. خودش به مردم وام نمیدهد.
یک هشدار از تجربهٔ سالهای گذشته: هر جایی که تابلوی «مؤسسهٔ مالی» زده، مجاز نیست. خیلیها سپردهشان را در مؤسسههایی گذاشتند که مجوزِ بانک مرکزی نداشتند و سودِ بالاتری وعده میدادند. نتیجهاش را همه دیدیم. فهرستِ بانکها و مؤسساتِ مجاز روی سایتِ بانک مرکزی هست؛ پیش از سپردهگذاری نگاهش کنید.
نهادهای مالی غیربانکی
این گروه بزرگتر و متنوعتر است. بعضی زیرِ نظرِ سازمان بورس کار میکنند، بعضی زیرِ نظرِ بیمهٔ مرکزی یا بانک مرکزی:
- شرکتهای بیمه: حقِ بیمه میگیرند و قول میدهند خسارت را جبران کنند. چون همهٔ حقِ بیمه یکجا خرجِ خسارت نمیشود، بخشِ بزرگی از آن را در بورس و اوراق سرمایهگذاری میکنند. ناظرشان بیمهٔ مرکزی است.
- صندوقهای بازنشستگی: هر ماه بخشی از حقوقِ کارمندان و کارگران کم میشود و در این صندوقها جمع میشود تا بعداً حقوقِ بازنشستگی شود. این صندوقها با پولِ جمعشده سهام و اوراق میخرند و چون پولشان زیاد است، در بورس اثرِ محسوسی دارند.
- شرکتهای لیزینگ: لیزینگ یعنی کالا را میخرد و قسطی به شما واگذار میکند؛ مثلِ خرید اقساطیِ خودرو یا لوازمِ خانگی. ناظرشان بانک مرکزی است.
- نهادهای بازار سرمایه: کارگزاری، سبدگردان، تأمین سرمایه، صندوق سرمایهگذاری و بقیه. چون بیشترِ پرسشها دربارهٔ همینهاست، در بخشِ بعد یکییکی میبینیمشان.
پس پیش از هر کاری بپرسید این نهاد بانکی است یا غیربانکی، و ناظرش کیست. جوابِ این دو پرسش نشان میدهد اگر مشکلی پیش آمد، کجا باید شکایت کنید.
نهادهای مالی بازار سرمایه کدامند؟
بازار سرمایه یعنی بازارِ پولِ بلندمدت: سهام، اوراق، صندوقها و گواهیهای سپرده. نهادهای مالی این بازار همه از سازمان بورس مجوز میگیرند. طبقِ گزارشِ سازمان، تا پایانِ دی ۱۴۰۴ بیش از ۱۲۰۰ نهادِ مالیِ تخصصی زیرِ نظرِ آن کار میکردند و نزدیکِ نیمی از آنها صندوقهای سرمایهگذاری بودند. مهمترینهایشان اینها هستند.
کارگزاری
کارگزاری دروازهٔ ورودِ شما به بورس است. بدونِ کارگزار نمیتوانید حتی یک سهم بخرید. کارگزار سفارشِ شما را به سامانهٔ معاملات میفرستد و برای هر معامله کارمزد میگیرد. بیشترِ کارگزاریها خدماتِ دیگری هم دارند، مثلِ اعتبار، مشاوره و آموزش.
اگر هنوز کد بورسی ندارید، اول در سامانهٔ سجام احرازِ هویت کنید و بعد یک کارگزار انتخاب کنید. در مقالهٔ کارگزاری بورس چیست قدمبهقدم توضیح دادهام چطور کارگزارِ مناسب را انتخاب کنید.
شرکت تأمین سرمایه
شرکت تأمین سرمایه را در دنیا «بانکِ سرمایهگذاری» میگویند، ولی سپرده نمیگیرد. کارش این است که به شرکتها کمک کند از بازار سرمایه پول بگیرند. مثلاً وقتی یک شرکت میخواهد سهامش را عرضهٔ اولیه کند یا اوراق بفروشد، تأمین سرمایه قیمتگذاری میکند، کارهای قانونی را پیش میبرد و اغلب تعهدِ پذیرهنویسی میدهد؛ یعنی قول میدهد اگر مردم همهٔ اوراق را نخریدند، باقیاش را خودش بخرد.
برای همین، هر بار در تقویمِ عرضههای اولیه نامِ یک عرضه را میبینید، پشتِ آن معمولاً یک شرکت تأمین سرمایه یا کارگزارِ عرضهکننده ایستاده است.
سبدگردان
سبدگردان یعنی شرکتی که پولِ شما را جداگانه، به نامِ خودتان، مدیریت میکند. شما قرارداد میبندید، سبدگردان با پولتان سهم و اوراق میخرد و میفروشد و کارمزد و گاهی بخشی از سود را برمیدارد. فرقش با صندوق این است که داراییها به نامِ خودِ شما میماند، ولی معمولاً حداقلِ سرمایهٔ بالاتری میخواهد. جزئیاتش را در سبدگردانی چیست نوشتهام.
صندوق سرمایهگذاری
صندوق سرمایهگذاری مثلِ یک قابلمهٔ بزرگ است. هزاران نفر پولشان را در آن میریزند و یک مدیرِ حرفهای با آن سهام، اوراق، طلا یا ملک میخرد. هر کس به اندازهٔ پولش در سود و زیان شریک است. صندوقها انواعِ مختلفی دارند: درآمد ثابت، سهامی، مختلط، طلا و زمین و ساختمان.
بعضی صندوقها مثلِ سهم در بورس خرید و فروش میشوند که به آنها صندوقِ قابل معامله یا ETF میگویند. برای شناختِ همهٔ انواع و انتخابِ درست، راهنمای صندوق سرمایهگذاری چیست را ببینید. اگر ریسک را دوست ندارید، صندوقِ درآمد ثابت نزدیکترین چیز به سپردهٔ بانکی در بورس است.
شرکت سرمایهگذاری و هلدینگ
شرکت سرمایهگذاری یک شرکتِ سهامی است که کارش خریدِ سهامِ شرکتهای دیگر است. خودش هم ممکن است در بورس نماد داشته باشد. فرقش با صندوق این است که شما سهامدارِ خودِ شرکت میشوید، نه شریکِ مستقیمِ داراییهایش. برای همین قیمتِ سهمش میتواند از ارزشِ واقعیِ داراییهایش کمتر یا بیشتر باشد.
مشاور سرمایهگذاری
مشاور سرمایهگذاری با مجوزِ سازمان بورس به افراد و شرکتها مشاورهٔ خرید و فروش و گزارشِ تحلیلی میدهد. یک نکتهٔ مهم: طبقِ قانون، مشاورهٔ سرمایهگذاری بدونِ مجوز تخلف است. کانالهایی که «سیگنال» میفروشند و مجوز ندارند، نهادِ مالی نیستند.
بازارگردان
بازارگردان نهادی است که روی یک سهم یا صندوق، هم سفارشِ خرید میگذارد و هم سفارشِ فروش. کارش این است که معامله همیشه ممکن باشد و قیمت بیدلیل جهش نکند. اگر یک روز خواستید واحدِ صندوقتان را بفروشید و خریدار سریع پیدا شد، احتمالاً بازارگردان آن طرفِ معامله بوده است.
نهادهای پشتیبان: سپردهگذاری، پردازش اطلاعات و رتبهبندی
این نهادها کمتر دیده میشوند، ولی بدونِ آنها بازار کار نمیکند:
- سپردهگذاری مرکزی: شرکت سپردهگذاری مرکزی اوراق بهادار و تسویه وجوه (که قبلاً به آن «سمات» میگفتند) سهامِ شما را به نامِ خودتان ثبت میکند و پول و سهم را بعد از هر معامله جابهجا میکند. سود سهام و سهام جایزه هم در همین سامانه به نامِ شما ثبت میشود.
- شرکت پردازش اطلاعات مالی: دادههای شرکتها و بازار را جمع و مرتب میکند تا سرمایهگذار راحتتر تصمیم بگیرد. صورتهای مالیِ رسمیِ شرکتها هم در سامانهٔ کدال منتشر میشود.
- مؤسسهٔ رتبهبندی اعتباری: میسنجد یک شرکت چقدر احتمال دارد قرضهایش را سرِ موعد پس ندهد. این رتبه روی سودِ اوراقِ آن شرکت اثر میگذارد: شرکتِ کماعتبار باید سودِ بیشتری بدهد.
- سکوهای تأمین مالی جمعی: پولِ خردِ مردم را برای یک طرحِ مشخص جمع میکنند. ناظرشان فرابورس است. در کرادفاندینگ چیست ساز و کارشان را توضیح دادهام.
پس بازار سرمایه فقط کارگزاری نیست. هر قدمی که برمیدارید، از ثبتِ نام تا دریافتِ سود، دستِ یکی از این نهادهاست.
جدولِ مقایسهٔ نهادهای مالی: کدام برای چه کاری؟
برای اینکه همه را یکجا ببینید، جدولِ زیر را آماده کردهام. ستونِ آخر میگوید شما بهعنوانِ یک آدمِ معمولی کی سراغِ هر کدام میروید.
| نهاد مالی | کارِ اصلی | ناظر | کی سراغش میروید؟ |
|---|---|---|---|
| بانک و مؤسسهٔ اعتباری | سپرده گرفتن و وام دادن | بانک مرکزی | حسابِ جاری، سپرده، وامِ مسکن |
| شرکت بیمه | پذیرفتنِ ریسک و جبرانِ خسارت | بیمهٔ مرکزی | بیمهٔ خودرو، درمان، عمر |
| شرکت لیزینگ | خریدِ کالا و فروشِ اقساطی | بانک مرکزی | خریدِ قسطیِ خودرو یا لوازمِ خانه |
| کارگزاری | انجامِ خرید و فروش در بورس | سازمان بورس | وقتی میخواهید خودتان سهم بخرید |
| صندوق سرمایهگذاری | مدیریتِ جمعیِ پولِ مردم | سازمان بورس | وقت یا دانشِ انتخابِ سهم ندارید |
| سبدگردان | مدیریتِ جداگانهٔ پولِ هر مشتری | سازمان بورس | سرمایهٔ بزرگتر و نیازِ اختصاصی دارید |
| تأمین سرمایه | رساندنِ شرکتها به پولِ بازار | سازمان بورس | مستقیم نه؛ در عرضهٔ اولیه با کارش روبهرو میشوید |
| سکوی تأمین مالی جمعی | جمع کردنِ پولِ خرد برای یک طرح | فرابورس | میخواهید در یک طرحِ مشخص شریک شوید |
اگر دقت کنید، برای بیشترِ آدمها سه نهاد بیشتر از بقیه مهم است: بانک برای پولِ روزمره، کارگزاری برای ورود به بورس، و صندوق برای وقتی که نمیخواهند خودشان سهم انتخاب کنند.
نهاد مالیِ مجاز را چطور تشخیص بدهیم؟
خیلیها از من میپرسند: «فلان شرکت قول داده ماهی فلان درصد سود بدهد؛ قابلِ اعتماد است؟» جوابِ من همیشه از یک جا شروع میشود: اول ببینید مجوز دارد یا نه. این چکلیست را پیش از سپردنِ هر مبلغی مرور کنید:
- نامِ دقیقِ شرکت را در فهرستِ نهادهای مجازِ ناظرش جستوجو کنید: سایتِ سازمان بورس برای نهادهای بازار سرمایه، بانک مرکزی برای بانک و لیزینگ، بیمهٔ مرکزی برای بیمه.
- پول را فقط به حسابِ به نامِ خودِ شرکت بریزید، نه حسابِ شخصیِ «کارشناس».
- هر صندوقِ مجاز امیدنامه و اساسنامه دارد و ارزشِ هر واحدش را هر روز اعلام میکند. اگر اینها نیست، صندوق نیست.
- سودِ تضمینیِ بالا و بیریسک وجود ندارد. وعدهٔ «سودِ قطعیِ ماهانه» در بورس نشانهٔ خطر است.
- قرارداد را کامل بخوانید و یک نسخهاش را نگه دارید.
- اگر کسی شما را برای «مشاوره» به کانالِ پولی دعوت کرد، مجوزِ مشاورهٔ سرمایهگذاریاش را بخواهید.
پس قانون ساده است: اول مجوز، بعد سود. نهادی که مجوز ندارد، هر چقدر هم وعده بدهد، اگر پولتان را برد، تقریباً جایی برای پیگیری ندارید.
اشتباههای رایج دربارهٔ نهادهای مالی
در این سالها چند برداشتِ اشتباه را بارها دیدهام. دانستنشان جلوی ضررهای بزرگ را میگیرد:
- «صندوق یعنی سودِ تضمینی.» نه. فقط بعضی صندوقهای درآمد ثابت نوسانِ کمی دارند. صندوقِ سهامی یا طلا میتواند ضرر هم بدهد.
- «کارگزار سهمِ خوب معرفی میکند.» کارِ اصلیِ کارگزار انجامِ معامله است، نه انتخابِ سهم برای شما. تصمیم با خودتان است.
- «اگر کارگزاری ورشکست شود، سهامم از بین میرود.» نه. سهامِ شما در سپردهگذاری مرکزی به نامِ خودتان ثبت شده، نه به نامِ کارگزار. میتوانید کارگزارِ ناظرتان را عوض کنید.
- «هر مؤسسهای که سودِ بیشتر بدهد بهتر است.» سودِ خیلی بالاتر از بازار معمولاً یعنی ریسکِ خیلی بالاتر، یا اصلاً یعنی کلاهبرداری.
پس نهادهای مالی کارِ شما را آسان میکنند، ولی تصمیم را از دوشتان برنمیدارند.
نقش نهادهای مالی در اقتصاد و بازارهای مالی
شاید بپرسید اینها چه ربطی به زندگیِ من دارد. یک زنجیرهٔ ساده را ببینید. اگر نهادهای مالی خوب کار کنند، پساندازِ مردم راحتتر به کارخانهها میرسد. کارخانهها بزرگتر میشوند و کارگرِ بیشتری میگیرند. در نتیجه شغل و درآمد بیشتر میشود و پساندازِ شما هم سودِ واقعیتری میگیرد.
برعکسش هم درست است. اگر این نهادها بد کار کنند یا نظارت ضعیف باشد، پول در جاهای اشتباه گیر میکند و اعتمادِ مردم از بین میرود. برای همین است که در بازارهای مالی هر نهاد یک ناظرِ مشخص دارد و ساختارِ نظارت را در ارکان بازار سرمایه با جزئیات میبینید.
پس شناختنِ نهادهای مالی فقط درسِ اقتصاد نیست. یعنی بدانید پولتان دستِ کیست، چه قولی به شما داده و اگر به قولش عمل نکرد، کجا باید بروید.
سوالات متداول
نهاد مالی چیست؟
نهاد مالی شرکت یا سازمانی است که کارِ اصلیاش خدمتِ مالی است: نگهداشتنِ پول، وام دادن، سرمایهگذاری، بیمه یا انجامِ معامله. بانک، بیمه، کارگزاری و صندوق سرمایهگذاری نمونههای آناند و هر کدام از یک ناظرِ رسمی مجوز دارند.
انواع نهادهای مالی کدامند؟
نهادهای مالی دو گروهِ اصلی دارند. نهادهای بانکی مثلِ بانکها و مؤسساتِ اعتباری که سپرده میگیرند و وام میدهند. نهادهای غیربانکی مثلِ بیمه، لیزینگ، صندوقِ بازنشستگی، کارگزاری، سبدگردان، تأمین سرمایه و صندوقهای سرمایهگذاری که سپرده نمیگیرند.
نهادهای مالی بازار سرمایه کدامند؟
مهمترینهایشان کارگزاری، شرکت تأمین سرمایه، سبدگردان، صندوق سرمایهگذاری، شرکت سرمایهگذاری، مشاور سرمایهگذاری، بازارگردان، مؤسسهٔ رتبهبندی و شرکت پردازش اطلاعات مالیاند. همه از سازمان بورس و اوراق بهادار مجوز میگیرند.
واسطهگری مالی یعنی چه؟
واسطهگری مالی یعنی رساندنِ پول از کسی که پسانداز دارد به کسی که برای کار یا زندگی پول لازم دارد. نهادِ واسطه پیدا کردنِ طرفِ معامله، سنجیدنِ اعتبار و جمع کردنِ پولهای کوچک را آسان و ارزان میکند و برای آن کارمزد یا سود میگیرد.
فرق نهاد مالی بانکی و غیربانکی چیست؟
نهادِ بانکی از مردم سپرده میگیرد و با آن وام میدهد و ناظرش بانک مرکزی است. نهادِ غیربانکی سپرده نمیگیرد؛ پول را مدیریت میکند، معامله را انجام میدهد یا ریسک را بیمه میکند و ناظرش بسته به نوع، سازمان بورس، بیمهٔ مرکزی یا بانک مرکزی است.
شرکت تأمین سرمایه چه کاری انجام میدهد؟
شرکت تأمین سرمایه به شرکتها کمک میکند از بازار سرمایه پول بگیرند؛ مثلاً با عرضهٔ اولیهٔ سهام یا انتشارِ اوراق. قیمتگذاری و کارهای قانونی را انجام میدهد و اغلب تعهدِ پذیرهنویسی میدهد. برخلافِ بانک، از مردم سپرده نمیگیرد.
فرق سبدگردان و صندوق سرمایهگذاری چیست؟
در صندوق، پولِ شما با پولِ هزاران نفرِ دیگر یکجا مدیریت میشود و واحدِ صندوق میخرید. در سبدگردانی، سبدِ جداگانهای به نامِ خودتان ساخته میشود و داراییها مالِ خودتان میماند، ولی معمولاً حداقلِ سرمایهٔ بالاتری لازم است.
چطور بفهمم یک نهاد مالی مجوز دارد؟
نامِ دقیقِ آن را در فهرستِ نهادهای مجازِ ناظرش جستوجو کنید: سایتِ سازمان بورس برای کارگزاری، صندوق و سبدگردان؛ بانک مرکزی برای بانک، مؤسسهٔ اعتباری و لیزینگ؛ بیمهٔ مرکزی برای بیمه. پول را فقط به حسابِ به نامِ خودِ شرکت واریز کنید.
جمعبندی
نهاد مالی پلی است بینِ پساندازِ مردم و نیازِ اقتصاد به پول. بانکها و مؤسساتِ اعتباری سپرده میگیرند و وام میدهند. بیمه، لیزینگ و صندوقهای بازنشستگی ریسک و پولِ بلندمدت را مدیریت میکنند. در بازار سرمایه هم کارگزاری، صندوق، سبدگردان و تأمین سرمایه هر کدام یک تکه از کار را انجام میدهند.
پس دفعهٔ بعد که خواستید پولی را به جایی بسپارید، سه پرسش بپرسید: این نهاد دقیقاً چه کاری میکند؟ ناظرش کیست؟ و آیا اسمش در فهرستِ مجازِ همان ناظر هست؟ اگر جوابِ هر سه روشن بود، قدمِ بعدی را با خیالِ راحتتر بردارید. تصمیمِ نهایی با خودتان است.
اشنایی با نام و نوع فعالیت نهادهای مالی برای تمامی کسانیکه در بازار بورس میخواهند فعال باشند واقعا ضروریه .بخصوص برای کسانیکه تازه وارد این بازار شده اند . ممنون
بسیا ر مفید وعالی
باسمه تعالی
سلام لطفا بفرمایید برای داشتن هز یک از این صندوق ها باید چه گونه عمل کنیم و کدام یک سو دهی بالاتر و مستمر تری دارند
سلام، دوست عزیز شما باید با توجه به ویژگیهای شخصیتون، اینکه چقدر ریسکپذیرید و تا چه اندازهای انتظار بازدهی دارید، خودتون به شخصه انتخاب کنید که چه نهادی برای شما بهتر هست. در مقاله چهارشنبه این هفته، انواع صندوقهای سرمایهگذاری هم منتشر خواهد شد که با مطالعه اون هم میتونید دیدی بهتر پیدا کنید.
استفده کردم.سپاسگزار
سلام خیلی برای من مفید بود بخصوص معادل های انگلیسی اسامی نیز ذکر شده است با توجه به آنکه در بسیاری از مقالات مخفف اسامی به انگلیسی استفاده میشود ذکر مخفف ها بنظرم مفید می باشد
سپاس بیکران استاد ثقفی عزیز
من 33سال خدمت دولتی و از 1382 تاکنون در بخش خصوصی مشغول بودم با پایان سال خودرا بازنشسته کردم وچون از قدیم تعدادی سهام داشتم ثبت نام درسجام و کارگزاری را انجام دادم که در کند و کاو در بورس مفتخر به آشنایی با جنابعالی شده و شروع به مطالعه مقالات ودیدن و شنیدن فایل های صوتی و تصویری رایگان شما نمودم و در حال حاضر در آموزش ویژه بورس ثبت نام و بعنوان یک تازه وارد آموزش را شروع کرده ام .
همه موارد فوق را مدیون صداقت و صعه صدر جنابعالی هستم مجددا کمال تشکر را دارم و امیدوارم که لیاقت شاگردی داشته باشم.شاد و سلامت و سربلند باشید انشاالله.
بسیار عالی بود سپاسگزارم . اگر مزیت ها و مضرات هر کدام از صندوق ها رو می فرمودید و جزئیات بیشتری عنوان می شد خیلی عالی بود اما زحمات شما بسیار قابل تقدیره باز ه: سپاسگزارم
عالی بود
بسیار عالی
سلام.. ممنون از مقالتون.. سوال اول اینکه اوراق قرضه چیه و چه کاربردی داره؟… سوال دوم اینکه بین نهادهای سرمایه گذاری کدوم بهتره..
سلام.
اوراق قرضه در کشور ما بهخاطر مبحث ربایی بودن آن منتشر نمیشود. در عوض اوراقی مثل، اوراق مشارکت، اوراق خزانه دولتی و … وجود دارند که با قوانین اسلامی هماهنگی دارند.
اما اوراق قرضه، اوراقی هستند که منتشر کنندهی اون، متعهد میشه به خریدار، در یک زمان معین مبالغی را پرداخت کند. در تاریخ سررسید اوراق هم ، به همان اندازهی مبلغ اولیه را به خریدار پس میدهد.
دوست عزیز ما نمیتوانیم به شما بگیم که کدوم نهاد بهتره، شما باید با توجه به ویژگیهای شخصیتیتون مثل ریسک پذیری و مقدار بازده ای که مورد انتظارتون هست، تصمیم بگیرید که کدام نهاد برای شما بهتر است.
متشکرم قابل استفاده بود
سلام
مقاله مفیدی بود
مچکرم
بسیار مفید بود متشکرم
مقاله ای عالی بود
با سلام
واقعا ازتون سپاسگذارم بابت معلومات مفیدی که ضمن این مقاله ارائه فرمودید . من با وجود اینکه نزدیک به 20 سال وارد حرفه و کسب و کار تجارت شدم و در حرفه خودم ، خودم رو در مقایسه با سایر رقبا موفق تر می دونم . تازه متوجه شدم اطلاعات و معلوماتم در مقایسه با دنیای تجارت امروزی ، قطره ای در یک اقیانوس هست ،،
مرسی از مقاله عالی تون
سلام. مطلب مفیدی بود فقط ایکاش خلاصه بشه و برای هر کدوم مثال زده بشه تا بهتر در ذهن جا بگیره
سلام ممنون. از پیشنهادتون در مقالات آینده استفاده میکنیم
از شما استاد بزرگوار بابت آموزش های مفید و کاربردی ، کمال تشکر را دارم.امیدوارم همواره موفق باشید.