
گزارش تفسیری مدیریت چیست و چطور آن را در کدال بخوانیم؟
فهرست مطالب۱۱ بخش
- گزارش تفسیری مدیریت چیست؟ یک تشبیهِ ساده
- این گزارش از کجا آمد؟
- گزارش تفسیری مدیریت را از کجای کدال پیدا کنیم؟
- مهمترین بخشهای گزارش تفسیری برای سهامدار کداماند؟
- ۱. ماهیتِ کسبوکار
- ۲. اهداف و راهبردهای مدیریت
- ۳. منابع، ریسکها و روابط
- ۴. روندِ فروش و نرخ فروش
- ۵. بهای تمامشده و مواد اولیه
- ۶. هزینهها، تأمین مالی و وضعیت ارزی
- ۷. طرحهای توسعه و برنامههای آتی
- ۸. سایر برنامههای بااهمیتِ مدیریت
- تفاوت گزارش تفسیری با گزارش فعالیت هیئتمدیره چیست؟
- چطور از گزارش تفسیری سود آینده را پیشبینی کنیم؟
- حالا یک قدم جلوتر: اگر نرخ فروش ۱۰٪ بالا برود؟
- برآوردهای مدیریت را چطور بسنجیم؟
- چکلیستِ خواندنِ گزارش تفسیری در ۱۵ دقیقه
- اشتباههای رایج در خواندنِ گزارش تفسیری
- گزارش تفسیری مدیریت در کنارِ بقیهٔ تحلیل
- سوالات متداول
- جمعبندی
خیلیها صورتهای مالیِ یک شرکت را باز میکنند، چند صفحه عدد میبینند و میبندند. سؤالشان هم ساده است: «سالِ بعد چه میشود؟» جوابِ این سؤال را باید در گزارش تفسیری مدیریت پیدا کرد.
گزارش تفسیری مدیریت یعنی توضیحِ خودِ مدیرانِ شرکت دربارهٔ عددهای صورتهای مالی: چه فروختهاند، به چه قیمتی، چرا سود کم یا زیاد شده، چه طرحی در دست دارند و تا پایانِ سال چه انتظاری دارند. این گزارش هر سه ماه یک بار، همراهِ صورتهای مالی، در سایت کدال منتشر میشود و برای سهامدار مهمترین منبعِ پیشبینیِ سودِ آینده است.
بیایید با هم ببینیم این گزارش را از کجای کدال پیدا کنیم، کدام بخشهایش واقعاً به کارِ سهامدار میآید، با گزارش فعالیت هیئتمدیره چه فرقی دارد و چطور با چند ضرب و تفریقِ ساده از آن به سودِ هر سهم برسیم.
گزارش تفسیری مدیریت چیست؟ یک تشبیهِ ساده
کارنامهٔ مدرسهٔ بچهها را به یاد بیاورید. کارنامه فقط نمره دارد: ریاضی ۱۴، علوم ۱۸. صورتهای مالیِ شرکت همان کارنامه است؛ پر از عدد، بیتوضیح.
حالا فرض کنید به جلسهٔ اولیا و مربیان رفتهاید. معلم میگوید چرا ریاضی ضعیف شده، بچه در کدام درس قوی است و برای ترمِ بعد چه برنامهای دارند. گزارش تفسیری همان جلسهٔ اولیا و مربیان است. مدیرِ شرکت کنارِ عددها مینشیند و برایتان تعریف میکند.
یک نکته را از همین اول حواسمان باشد: معلم هم گاهی از شاگردِ خودش بیش از حد تعریف میکند. مدیر هم آدم است و دوست دارد تصویرِ خوبی بدهد. برای همین، گزارش تفسیری را میخوانیم، ولی حرفهایش را با عددهای واقعی میسنجیم. پایینتر روشش را میگویم.
این گزارش از کجا آمد؟
تا اواخرِ دههٔ ۹۰، شرکتهای بورسی اطلاعیهای به نامِ «پیشبینی درآمد هر سهم» منتشر میکردند. یعنی خودشان یک عدد میدادند: «امسال هر سهم مثلاً ۳۰۰ تومان سود میسازد.» بازار هم با هر تغییرِ این عدد بالا و پایین میپرید.
سازمان بورس این روش را کنار گذاشت و شرکتها را موظف کرد همراهِ صورتهای مالیِ میاندورهای و سالانه، گزارش تفسیری مدیریت هم منتشر کنند. فکرِ پشتِ آن ساده بود: بهجای اینکه شرکت عددِ نهایی را جلوی ما بگذارد، مواد اولیهٔ محاسبه را بدهد تا خودمان حساب کنیم. مبنای این گزارش استانداردهای بینالمللیِ گزارشگری است که در دنیا به آن «بحث و تحلیلِ مدیریت» (MD&A) میگویند.
پس گزارش تفسیری جای «پیشبینی سود» را گرفته است. اگر امروز دنبالِ نگاهِ آیندهنگرِ مدیریت هستید، باید سراغِ همین گزارش بروید.
گزارش تفسیری مدیریت را از کجای کدال پیدا کنیم؟
گزارش تفسیری اطلاعیهٔ جداگانهای نیست. داخلِ همان اطلاعیهٔ صورتهای مالی است، در برگههای آخرش. اگر با سایت کدال آشنا نیستید، اول مقالهٔ کدال چیست و چطور با آن کار کنیم را ببینید. بعد این قدمها را بروید:
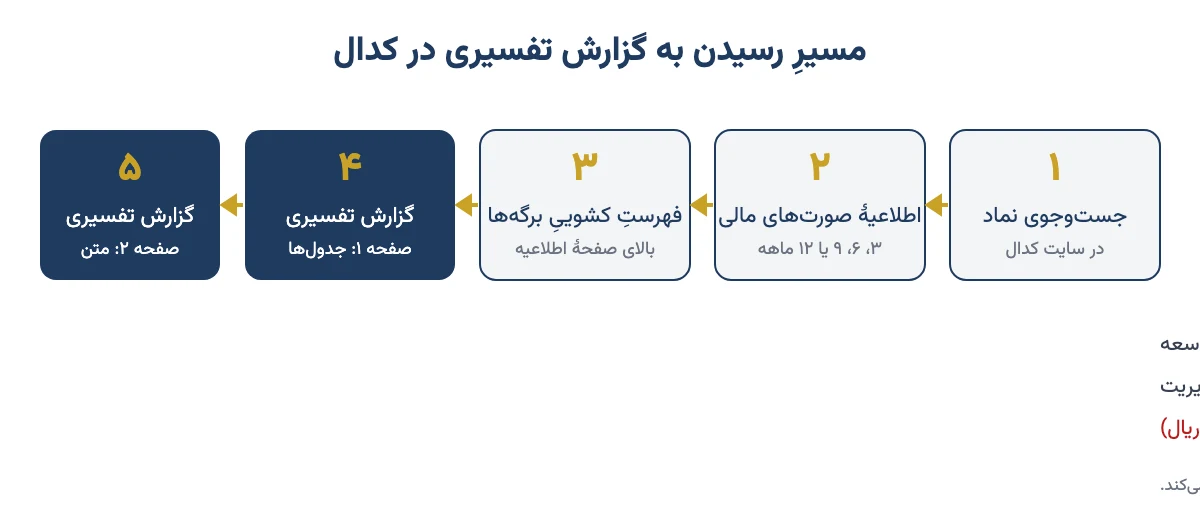
- به سایت codal.ir بروید و نامِ نماد را در کادرِ جستوجو بنویسید.
- از فهرستِ اطلاعیهها، تازهترین «صورتهای مالی میاندورهای» (۳، ۶ یا ۹ ماهه) یا «صورتهای مالی سال مالی منتهی به…» را باز کنید.
- اگر شرکت هلدینگ است، نسخهٔ «تلفیقی» را هم ببینید؛ تصویرِ کاملترِ گروه را میدهد.
- در بالای صفحه، فهرستِ کشوییِ برگهها را باز کنید. آخرِ فهرست، «گزارش تفسیری - صفحه ۱» و «گزارش تفسیری - صفحه ۲» را میبینید.
- صفحهٔ ۱ بیشتر جدول و عدد است (فروش، بهای تمامشده، مواد اولیه، طرحها). صفحهٔ ۲ بیشتر متن است (برنامهها و توضیحهای مدیریت).
یک نکتهٔ کوچک که خیلیها را گیج میکند: عددهای کدال معمولاً به «میلیون ریال» است. یعنی عددِ ۵۰۰٬۰۰۰ در جدول، ۵۰۰ میلیارد ریال است؛ یعنی ۵۰ میلیارد تومان. پیش از هر حسابی، واحدِ بالای جدول را نگاه کنید.
بعضی شرکتها، مثلاً بانکها، بیمهها و شرکتهای سرمایهگذاری، قالبِ متفاوتی دارند و جدولهایشان با یک کارخانه فرق میکند. اگر برگهٔ تفسیری را در جای همیشگی ندیدید، نگران نشوید؛ فهرستِ برگهها را تا آخر نگاه کنید.
مهمترین بخشهای گزارش تفسیری برای سهامدار کداماند؟
گزارش تفسیری بر پایهٔ چند پرسشِ اصلی ساخته شده است: شرکت چه کاری میکند، هدفش چیست، با چه منابعی و با چه ریسکهایی کار میکند، نتیجه چه شده و چشمانداز چیست. در عمل، وقتی گزارش را باز میکنید، این بخشها را میبینید (عنوانها در شرکتهای مختلف کمی فرق میکند):
۱. ماهیتِ کسبوکار
این بخش میگوید شرکت چه میسازد یا چه خدمتی میدهد، جایگاهش در صنعت کجاست، ظرفیت تولید اسمیاش چقدر است و مشتریهایش چه کسانیاند. برای تازهکار بهترین نقطهٔ شروع است. اگر نمیدانید یک شرکت دقیقاً چه کار میکند، از همینجا شروع کنید.
۲. اهداف و راهبردهای مدیریت
اینجا مدیریت میگوید میخواهد شرکت را به کجا ببرد: افزایشِ صادرات، ساختنِ خطِ تولیدِ تازه، کمکردنِ بدهی. بیشترِ این بخش کلی است. ارزشش وقتی معلوم میشود که آن را با گزارشهای فصلهای قبل مقایسه کنید. آیا همان وعدهها تکرار شده و هیچکدام عملی نشده؟
۳. منابع، ریسکها و روابط
این بخش از ریسکهای شرکت حرف میزند: وابستگی به یک تأمینکنندهٔ مواد اولیه، نوسانِ نرخ ارز، قیمتگذاریِ دستوری، قطعیِ برق و گاز در تابستان و زمستان. خیلیها از این بخش رد میشوند. توصیهٔ من این است که دستکم یک بار با دقت بخوانیدش؛ گاهی مهمترین خبرِ بد همینجا، با زبانی آرام، نوشته شده است.
۴. روندِ فروش و نرخ فروش
این جدول قلبِ گزارش است. برای هر محصول، مقدارِ تولید، مقدارِ فروش، نرخ فروش و مبلغِ فروش آمده است. معمولاً چند ستون کنارِ هم هست: دورهٔ گزارش، دورهٔ مشابهِ سالِ قبل، کلِ سالِ قبل و مهمتر از همه، برآوردِ شرکت تا پایانِ سال مالی.
همین ستونِ آخر است که به کارِ پیشبینی میآید. مدیریت میگوید: «فکر میکنیم تا آخرِ سال این مقدار را به این نرخ بفروشیم.»
۵. بهای تمامشده و مواد اولیه
بهای تمامشده یعنی هزینهای که شرکت برای ساختنِ همان کالاهایی داده که فروخته است: مواد اولیه، دستمزد، برق و گاز، استهلاکِ دستگاهها. در جدولِ خرید و مصرفِ مواد اولیه میبینید شرکت چه چیزی را از داخل خریده، چه چیزی را وارد کرده و به چه نرخی.
فاصلهٔ نرخ فروش و بهای تمامشده همان حاشیهٔ سود است. اگر نرخ فروش ۱۰٪ بالا رفته ولی مواد اولیه ۳۰٪، خبرِ خوبی نیست، حتی اگر فروش رکورد زده باشد.
۶. هزینهها، تأمین مالی و وضعیت ارزی
در این قسمت هزینههای اداری و فروش، وامها و نرخِ سودِ آنها، و دارایی و بدهیِ ارزیِ شرکت میآید. شرکتی که وامِ سنگین با سودِ بالا دارد، بخشی از سودِ عملیاتیاش را به بانک میدهد. شرکتی که بدهیِ ارزی دارد، با بالا رفتنِ دلار ضرر میکند؛ شرکتی که طلبِ ارزی دارد، سود.
۷. طرحهای توسعه و برنامههای آتی
برای هر طرح توسعه معمولاً درصدِ پیشرفتِ فیزیکی، هزینهٔ برآوردی، هزینهٔ انجامشده تا امروز و تاریخِ پیشبینیِ بهرهبرداری آمده است. این بخش برای سرمایهگذارِ بلندمدت طلاست. طرحی که سالِ بعد به بهرهبرداری میرسد، میتواند ظرفیت تولید را بالا ببرد و سودِ آینده را عوض کند.
یک ترفندِ ساده: تاریخِ بهرهبرداریِ یک طرح را در گزارشهای چند فصلِ پشتِ سرِ هم ببینید. اگر هر بار شش ماه عقب رفته، به این تاریخ زیاد دل نبندید.
۸. سایر برنامههای بااهمیتِ مدیریت
صفحهٔ ۲ معمولاً با متنی تمام میشود که برنامههای مهمِ مدیریت را میگوید: افزایش سرمایه، تقسیمِ سود، فروشِ یک دارایی، ورود به بازارِ تازه. گاهی خبرِ یک مجمع عمومی فوقالعادهٔ آینده را هم از همینجا زودتر میفهمید.
پس اگر وقتتان کم است، این سه بخش را از دست ندهید: جدولِ فروش با ستونِ برآورد، جدولِ بهای تمامشده، و طرحهای توسعه.
تفاوت گزارش تفسیری با گزارش فعالیت هیئتمدیره چیست؟
این دو را زیاد با هم اشتباه میگیرند، چون هر دو حرفِ مدیریتاند. ولی کارشان فرق دارد. گزارش فعالیت هیئتمدیره را طبق قانون تجارت، هیئتمدیره سالی یک بار برای مجمع عمومی عادی سالانه آماده میکند. معمولاً یک فایلِ PDF چند ده صفحهای است که پیش از مجمع، همراهِ صورتهای مالیِ حسابرسیشده منتشر میشود و کارنامهٔ یک سالِ کامل را با متن و نمودار مرور میکند.
گزارش تفسیری اما هر فصل میآید، قالبش در کدال ثابت است و بیشتر رو به آینده است. جدولِ زیر چهار گزارشِ اصلیِ کدال را کنارِ هم گذاشته تا جای هر کدام روشن شود:
| گزارش | چند وقت یک بار | شکل | بیشتر دربارهٔ | به چه کارِ سهامدار میآید |
|---|---|---|---|---|
| گزارش فعالیت ماهانه | هر ماه | جدولِ تولید و فروش | گذشتهٔ نزدیک | زودترین خبرِ فروش؛ سنجیدنِ برآوردهای مدیریت |
| صورتهای مالی | هر سه ماه (۶ و ۱۲ ماهه حسابرسیشده) | ترازنامه، سود و زیان، جریان نقد | گذشته | سودِ واقعی، بدهیها، داراییها |
| گزارش تفسیری مدیریت | همراهِ هر صورت مالی | برگههای ثابتِ کدال، جدول و متن | گذشته و آینده | برآوردِ فروش و هزینه تا پایانِ سال؛ طرحها؛ ریسکها |
| گزارش فعالیت هیئتمدیره | سالی یک بار، پیش از مجمع سالانه | فایلِ مفصلِ متنی | یک سالِ کامل و راهبردِ بلندمدت | شناختِ عمیقِ شرکت و صنعت؛ آمادگی برای مجمع |
پس برای تصمیمِ فصلبهفصل، گزارش تفسیری کاربردیتر است. برای شناختنِ عمیقِ یک شرکت پیش از سرمایهگذاریِ بلندمدت، گزارش فعالیت هیئتمدیره را هم بخوانید. این دو مکملِ هماند، نه جانشینِ هم.
چطور از گزارش تفسیری سود آینده را پیشبینی کنیم؟
حالا به جذابترین بخش میرسیم. با عددهای همین گزارش، میتوانیم سودِ تقریبیِ هر سهم را تا پایانِ سال حساب کنیم. لازم نیست حسابدار باشید؛ چهار عمل اصلی کافی است.
بیایید با یک شرکتِ فرضی حساب کنیم. این عددها فقط مثالاند و ربطی به هیچ نمادِ واقعی ندارند. همه را هم برای راحتی به تومان تبدیل و گرد کردهام.
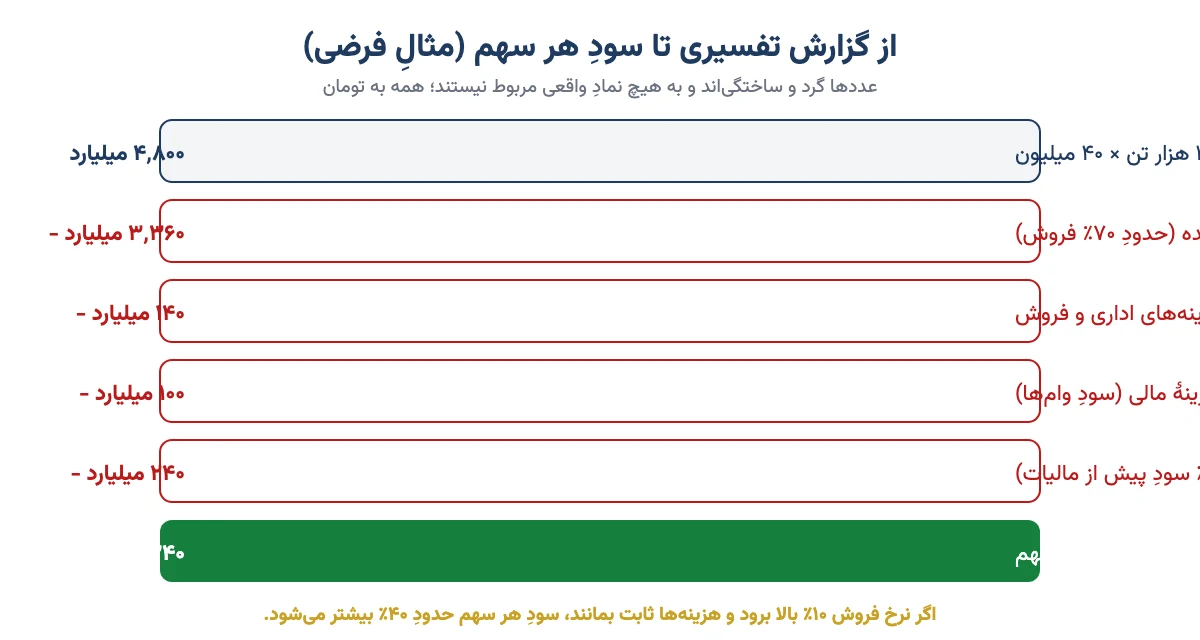
- فروش: در ستونِ برآورد آمده که شرکت تا پایانِ سال ۱۲۰ هزار تن محصول، هر تن ۴۰ میلیون تومان، میفروشد. پس فروش میشود ۱۲۰٬۰۰۰ × ۴۰ میلیون = ۴٬۸۰۰ میلیارد تومان.
- بهای تمامشده: از جدولِ بهای تمامشده میبینیم هزینهٔ تولید حدودِ ۷۰٪ فروش است. یعنی ۳٬۳۶۰ میلیارد تومان. سودِ ناخالص: ۴٬۸۰۰ منهای ۳٬۳۶۰ = ۱٬۴۴۰ میلیارد تومان.
- هزینههای اداری و فروش: برآوردِ شرکت ۱۴۰ میلیارد تومان است. سودِ عملیاتی میشود ۱٬۳۰۰ میلیارد تومان.
- هزینهٔ مالی: سودِ وامها را ۱۰۰ میلیارد تومان فرض کنیم. سودِ پیش از مالیات: ۱٬۲۰۰ میلیارد تومان.
- مالیات: برای سادگی ۲۰٪ فرض میکنیم (نرخِ واقعیِ هر شرکت را از یادداشتهای صورتهای مالیاش ببینید). سودِ خالص: ۱٬۲۰۰ منهای ۲۴۰ = ۹۶۰ میلیارد تومان.
- سود هر سهم: اگر شرکت ۴ میلیارد سهم داشته باشد، ۹۶۰ میلیارد تقسیم بر ۴ میلیارد میشود ۲۴۰ تومان.
این همان سود هر سهم (EPS) پیشبینیشده است. اگر قیمتِ سهم را بر آن تقسیم کنید، به نسبت P/E آیندهٔ سهم میرسید و میتوانید آن را با همصنعتها مقایسه کنید.
حالا یک قدم جلوتر: اگر نرخ فروش ۱۰٪ بالا برود؟
فرض کنید به هر دلیلی، مثلاً بالا رفتنِ دلار، نرخ فروش بهجای ۴۰ میلیون، ۴۴ میلیون شود. فروش ۴۸۰ میلیارد تومان بیشتر میشود. اگر هزینهها همان بماند، همهٔ این ۴۸۰ میلیارد به سودِ پیش از مالیات اضافه میشود.
بعد از ۲۰٪ مالیات، حدودِ ۳۸۴ میلیارد به سودِ خالص اضافه میشود و سودِ هر سهم از ۲۴۰ به حدودِ ۳۳۶ تومان میرسد. یعنی ۱۰٪ تغییرِ نرخ فروش، حدودِ ۴۰٪ سود را جابهجا کرد.
این را خوب به خاطر بسپارید. در شرکتهایی که حاشیهٔ سودشان باریک است، یک تغییرِ کوچک در نرخ فروش یا قیمتِ مواد اولیه، سود را خیلی تکان میدهد. البته در دنیای واقعی، بالا رفتنِ دلار معمولاً هزینهها را هم بالا میبرد. برای همین همیشه هر دو طرف را با هم عوض کنید.
پس روشِ کار این است: برآوردِ فروش، برآوردِ هزینه، کمکردنِ مالیات، تقسیم بر تعدادِ سهم. بقیهاش فقط دقیقتر کردنِ همین چهار قدم است. اگر خواستید این روش را کاملتر یاد بگیرید، بخشِ کمّیِ تحلیل بنیادی سهام و مقالهٔ ارزشگذاری سهام قدمِ بعدی است.
برآوردهای مدیریت را چطور بسنجیم؟
گفتیم مدیر هم آدم است. بعضی مدیرها عادت دارند برآوردِ محافظهکارانه بدهند تا آخرِ سال سورپرایزِ خوب داشته باشند. بعضی دیگر خوشبیناند و برآوردشان هیچوقت محقق نمیشود. این سه کار کمک میکند بفهمید با کدام طرفید:
- برآوردِ پارسال را با عملکردِ واقعی مقایسه کنید. گزارش تفسیریِ ۹ ماههٔ سالِ قبل را باز کنید و ببینید برای کلِ سال چه گفته بودند. بعد صورت مالیِ ۱۲ ماهه را ببینید. فاصله چقدر بود؟
- گزارشهای ماهانه را کنارش بگذارید. اگر شرکت گفته تا آخرِ سال ۱۲۰ هزار تن میفروشد، ولی بعد از شش ماه فقط ۴۰ هزار تن فروخته، رسیدن به آن عدد سخت است.
- تغییرِ برآورد از فصلی به فصلِ دیگر را دنبال کنید. اگر برآوردِ نرخ فروش در هر گزارش پایینتر آمده، روند را جدی بگیرید، حتی اگر متنِ گزارش آرام و امیدوار باشد.
اگر شرکتی چند سالِ پشتِ سرِ هم برآوردش را محقق کرده، به حرفش بیشتر اعتماد کنید. اگر هر سال فاصلهٔ زیادی بوده، برآوردهایش را با تخفیف بخوانید. پس مدیریت را هم مثلِ سهم، با سابقهاش بسنجید.
چکلیستِ خواندنِ گزارش تفسیری در ۱۵ دقیقه
وقتی گزارشِ تازهای آمد، این فهرست را به ترتیب بروید. بیشترِ کار را در یک ربع تمام میکنید:
- واحدِ عددها را چک کردم (میلیون ریال یا چیزِ دیگر)؟
- مقدار و نرخِ فروشِ این دوره را با دورهٔ مشابهِ سالِ قبل مقایسه کردم؟
- برآوردِ فروشِ تا پایانِ سال را دیدم و با فروشِ چند ماهِ گذشته سنجیدم؟
- رشدِ نرخ فروش را با رشدِ قیمتِ مواد اولیه مقایسه کردم؟ حاشیهٔ سود بهتر شده یا بدتر؟
- درصدِ پیشرفت و تاریخِ بهرهبرداریِ طرحهای توسعه را با گزارشِ قبل مقایسه کردم؟
- بخشِ ریسکها را خواندم؟ ریسکِ تازهای اضافه شده؟
- بدهیها و نرخِ سودِ وامها را دیدم؟ وضعیتِ ارزی چه میگوید؟
- برنامهٔ تازهای مثلِ افزایش سرمایه یا فروشِ دارایی اعلام شده؟
- یک سودِ تقریبیِ هر سهم برای کلِ سال حساب کردم؟
اشتباههای رایج در خواندنِ گزارش تفسیری
در این سالها این اشتباهها را بارها دیدهام. هر کدام میتواند تحلیل را از اساس خراب کند:
- برآوردِ مدیریت را قطعی گرفتن. ستونِ برآورد، نظرِ مدیریت است، نه قول. شرایطِ اقتصاد، قیمتِ جهانی و تصمیمهای دولتی میتواند همهاش را عوض کند.
- فقط صفحهٔ ۱ را خواندن. عددها مهماند، ولی گاهی جملهٔ کوتاهی در صفحهٔ ۲، مثلاً دربارهٔ قطعِ گاز یا تغییرِ قیمتگذاری، از همهٔ جدولها مهمتر است.
- یک گزارش را تنها دیدن. ارزشِ گزارش تفسیری در مقایسه است: با فصلِ قبل، با سالِ قبل و با شرکتهای همصنعت.
- اشتباه در واحد. ریال را تومان خواندن یا میلیون را میلیارد. عددِ نهایی ده یا هزار برابر غلط میشود.
- فراموشکردنِ افزایش سرمایه. اگر تعدادِ سهمها بیشتر شده، سودِ هر سهم را با تعدادِ تازه حساب کنید؛ وگرنه سود را بیشتر از واقع میبینید.
- نسخهٔ اصلی را با تلفیقی قاطی کردن. در هلدینگها، عددهای اصلی و تلفیقی خیلی فرق دارند. برای مقایسه، همیشه یک نوع را کنارِ هم بگذارید.
پس پیش از هر نتیجهگیری، یک بار از خودتان بپرسید: «این عدد را با چه چیزی مقایسه کردهام؟» اگر جوابی ندارید، کار تمام نشده است.
گزارش تفسیری مدیریت در کنارِ بقیهٔ تحلیل
گزارش تفسیری یک تکه از پازلِ تحلیل بنیادی است، نه همهٔ آن. برای اینکه تصویرِ کامل داشته باشید، باید صورتهای مالی را هم بشناسید، بهخصوص صورت سود و زیان که عددهای واقعیِ گذشته را میدهد و درستیِ برآوردها را با آن میسنجیم.
تصمیمِ خرید یا فروش هم فقط با یک گزارش گرفته نمیشود. وضعِ کلِ بازار، قیمتِ سهم و ریسکهایی که خودتان میپذیرید، همه در آن سهم دارند. تصمیمِ نهایی با خودتان است.
اگر میخواهید خواندنِ گزارشهای کدال و پیشبینیِ سود را روی نمادهای واقعی و قدمبهقدم تمرین کنید، این کار را در دورهٔ آموزشی تحلیل بنیادی مفصل انجام دادهایم.
سوالات متداول
گزارش تفسیری مدیریت چیست؟
گزارشی است که مدیریتِ شرکت همراهِ صورتهای مالی در کدال منتشر میکند و در آن عملکردِ فروش، بهای تمامشده، طرحهای توسعه، ریسکها و برآوردِ خود تا پایانِ سال مالی را توضیح میدهد. مثلِ جلسهٔ اولیا و مربیان برای کارنامهٔ عددیِ شرکت است.
گزارش تفسیری مدیریت را از کجای کدال پیدا کنیم؟
در کدال نماد را جستوجو کنید و اطلاعیهٔ صورتهای مالیِ میاندورهای یا سالانه را باز کنید. از فهرستِ کشوییِ برگهها در بالای صفحه، «گزارش تفسیری - صفحه ۱» و «صفحه ۲» را انتخاب کنید. این برگهها معمولاً آخرِ فهرستاند.
گزارش تفسیری چند وقت یک بار منتشر میشود؟
همراهِ هر صورت مالیِ میاندورهای و سالانه، یعنی معمولاً هر سه ماه یک بار. نسخههای ۶ ماهه و ۱۲ ماهه پس از حسابرسی هم دوباره همراهِ صورتهای حسابرسیشده میآیند. مهلتِ دقیقِ انتشار را دستورالعمل افشای اطلاعاتِ سازمان بورس تعیین میکند.
تفاوت گزارش تفسیری با گزارش فعالیت هیئت مدیره چیست؟
گزارش فعالیت هیئتمدیره سالی یک بار و پیش از مجمع سالانه منتشر میشود و یک سالِ کامل را با متنِ مفصل مرور میکند. گزارش تفسیری هر فصل میآید، قالبش در کدال ثابت است و بیشتر روی برآوردِ فروش و هزینه تا پایانِ سال تمرکز دارد.
مهمترین بخشهای گزارش تفسیری برای سهامدار کداماند؟
جدولِ روندِ فروش با ستونِ برآورد تا پایانِ سال، جدولِ بهای تمامشده و خریدِ مواد اولیه، و بخشِ طرحهای توسعه با درصدِ پیشرفت و تاریخِ بهرهبرداری. بخشِ ریسکها و برنامههای بااهمیتِ مدیریت را هم از دست ندهید.
چطور از گزارش تفسیری سود آینده را پیشبینی کنیم؟
مقدار و نرخِ فروشِ برآوردی را ضرب کنید تا فروش به دست بیاید. بهای تمامشده، هزینههای اداری و مالی و مالیات را کم کنید تا سودِ خالص بماند. سودِ خالص را بر تعدادِ سهمها تقسیم کنید تا سودِ پیشبینیشدهٔ هر سهم به دست بیاید.
آیا برآوردهای گزارش تفسیری قابل اعتماد است؟
برآوردها نظرِ مدیریتاند، نه قول. برای سنجیدنشان، برآوردِ سالِ قبل را با عملکردِ واقعی مقایسه کنید و گزارشهای ماهانه را کنارش بگذارید. شرکتی که چند سال برآوردش را محقق کرده، اعتبارِ بیشتری دارد.
چرا گزارش تفسیری بعضی شرکتها پیدا نمیشود؟
بانکها، بیمهها، شرکتهای سرمایهگذاری و هلدینگها قالبِ متفاوتی دارند و برگههایشان با شرکتهای تولیدی فرق میکند. فهرستِ برگههای اطلاعیه را تا آخر ببینید و اگر شرکت هلدینگ است، نسخهٔ تلفیقیِ صورتهای مالی را هم باز کنید.
جمعبندی
صورتهای مالی میگویند چه شد؛ گزارش تفسیری مدیریت میگوید چرا شد و قرار است چه بشود. اگر فقط عددهای گذشته را ببینید، مثلِ این است که با آینهٔ عقب رانندگی کنید.
پس دفعهٔ بعد که صورت مالیِ شرکتی را در کدال باز کردید، تا آخرِ فهرستِ برگهها بروید. جدولِ فروش و ستونِ برآورد را ببینید، یک سودِ تقریبیِ هر سهم حساب کنید و آن را با برآوردِ فصلِ قبل مقایسه کنید. همین یک عادت، شما را از بیشترِ سهامدارانی که فقط تابلو را نگاه میکنند جلو میاندازد.