
هزینه استهلاک چیست؟ روش خط مستقیم، نزولی و اثر آن بر سود
فهرست مطالب۱۳ بخش
- استهلاک چیست و چرا اصلا حسابش میکنیم؟
- کدام داراییها استهلاک دارند و کدام ندارند؟
- سه عددی که هزینه استهلاک را میسازند
- هزینه استهلاک چطور محاسبه میشود؟ چهار روش با یک مثال
- ۱. روش خط مستقیم: هر سال یک اندازه
- ۲. استهلاک نزولی: سالهای اول بیشتر
- ۳. روش مجموع سنوات: نزولی با حساب سادهتر
- ۴. روش واحد تولید یا ساعت کارکرد
- چهار روش کنار هم
- استهلاک انباشته و ارزش دفتری
- استهلاک چه اثری بر سود خالص دارد؟
- استهلاک پول نمیبرد، ولی مالیات را کم میکند
- EBITDA: سود قبل از استهلاک
- استهلاک در قانون مالیات ایران و جدول استهلاک مالیاتی
- چرا استهلاک در بورس ایران با تورم مهمتر میشود؟
- استهلاک را در کدال کجا پیدا کنیم؟
- اشتباههای رایج درباره هزینه استهلاک
- چکلیست سهامدار: سه دقیقه با استهلاک
- سوالات متداول
- جمعبندی
هزینه استهلاک یعنی سهم هر سال از فرسوده شدن داراییهایی مثل ماشینآلات، ساختمان و خودرو. شرکت قیمت خرید یک دستگاه را یکجا هزینه نمیکند؛ آن را در طول عمر مفیدش تکهتکه از سود کم میکند. هر تکه، هزینهی استهلاک همان سال است. این هزینه سود را کم میکند، ولی همان سال پولی از حساب شرکت بیرون نمیرود.
بیایید با یک مثال خانگی شروع کنیم. فرض کنید یک یخچال ۳۰ میلیون تومانی خریدهاید که حدود ۱۰ سال کار میکند. منطقی نیست بگوییم امسال ۳۰ میلیون خرج یخچال کردهایم و سالهای بعد هیچ. منصفانهتر این است که بگوییم هر سال حدود ۳ میلیون تومان از عمر یخچال را مصرف میکنیم. حسابداری دقیقا همین کار را با داراییهای شرکت میکند و اسمش را میگذارد استهلاک.
در این راهنما میبینیم استهلاک چیست، با روش خط مستقیم و استهلاک نزولی چطور حساب میشود، کجای صورتهای مالی پیدایش کنیم و چرا برای سهامدار بورس ایران، با این تورم، اهمیت ویژه دارد.
استهلاک چیست و چرا اصلا حسابش میکنیم؟
استهلاک یعنی پخش کردن قیمت یک دارایی ثابت روی سالهایی که از آن استفاده میشود. دارایی ثابت یعنی چیزی که شرکت برای کار کردن نگه میدارد، نه برای فروختن: کارخانه، دستگاه، کامیون، کامپیوتر.
دلیلش یک قاعدهی ساده است: هزینه باید کنار درآمدی بنشیند که به خاطرش خرج شده. دستگاهی که ده سال محصول میسازد، در هر ده سال به درآمد کمک میکند. اگر کل قیمتش را سال اول هزینه کنیم، سود سال اول بیدلیل کوچک و سود نه سال بعد بیدلیل بزرگ نشان داده میشود. پس استهلاک تصویر سود را واقعیتر میکند.
یک نکته را از همین اول یادتان بماند: استهلاک ارزش بازار دارایی را نشان نمیدهد. یعنی نمیگوید اگر امروز این دستگاه را بفروشیم چند میخرند. فقط میگوید از قیمت خریدش چقدر «مصرف» شده است.
کدام داراییها استهلاک دارند و کدام ندارند؟
- استهلاک دارند: ساختمان، ماشینآلات، تاسیسات، خودرو، اثاثه و تجهیزات اداری، کامپیوتر.
- استهلاک ندارند: زمین. زمین فرسوده نمیشود، پس هزینهی استهلاک هم ندارد. موجودی کالا، پول نقد و طلب از مشتری هم استهلاک ندارند.
- دارایی نامشهود: مثل نرمافزار، حق امتیاز یا سرقفلی که عمر معین دارند. کم شدن ارزش اینها را هم استهلاک میگویند (در انگلیسی Amortization، در برابر Depreciation برای دارایی مشهود).
پس وقتی در صورتهای مالی یک شرکت عدد بزرگی برای استهلاک دیدید، اول ببینید شرکت چه داراییهایی دارد. شرکتی که کارخانهی سنگین دارد، طبیعی است استهلاک بزرگی داشته باشد.
سه عددی که هزینه استهلاک را میسازند
برای حساب کردن استهلاک هر دارایی سه عدد لازم داریم. یکی واقعی است و دو تا تخمینی.
- بهای تمامشده: همهی پولی که برای آماده کردن دارایی داده شده؛ قیمت خرید بهعلاوهی حمل، نصب و راهاندازی. این عدد واقعی و ثبتشده است.
- عمر مفید: تخمین اینکه دارایی چند سال (یا چند ساعت کار، یا چند واحد تولید) به درد شرکت میخورد.
- ارزش اسقاط: تخمین اینکه آخر عمر، دارایی را بهعنوان آهنقراضه یا دستدوم چند میشود فروخت. به آن ارزش باقیمانده هم میگویند.
عدد اصلی که باید پخش شود این است: بهای تمامشده منهای ارزش اسقاط. اسمش «مبلغ استهلاکپذیر» است. چون دو تا از این سه عدد تخمینیاند، مدیر شرکت با تغییر آنها میتواند سود را جابهجا کند. این را جلوتر باز میکنیم.
هزینه استهلاک چطور محاسبه میشود؟ چهار روش با یک مثال
برای اینکه روشها را کنار هم ببینیم، یک مثال ثابت را در همهشان حساب میکنیم. این عددها فقط مثالاند.
یک کارگاه، دستگاهی میخرد که با حمل و نصب ۱٬۰۰۰ میلیون تومان (یک میلیارد) تمام میشود. عمر مفیدش ۵ سال است و آخر کار حدود ۱۰۰ میلیون تومان قیمت دارد. پس مبلغ استهلاکپذیر ۹۰۰ میلیون تومان است.
۱. روش خط مستقیم: هر سال یک اندازه
روش خط مستقیم سادهترین و رایجترین روش است. مبلغ استهلاکپذیر را مساوی بین سالها تقسیم میکنیم:
استهلاک سالانه = (بهای تمامشده − ارزش اسقاط) ÷ عمر مفید
در مثال ما: ۹۰۰ ÷ ۵ = ۱۸۰ میلیون تومان در سال. یعنی هر سال ۱۸۰ میلیون از سود کارگاه کم میشود. این روش برای داراییهایی خوب است که هر سال تقریبا به یک اندازه کار میکنند، مثل ساختمان.
۲. استهلاک نزولی: سالهای اول بیشتر
در استهلاک نزولی هر سال یک درصد ثابت از «ماندهی ارزش دفتری» کم میشود. ارزش دفتری یعنی بهای تمامشده منهای استهلاکهایی که تا حالا گرفته شده. چون مانده هر سال کوچکتر میشود، استهلاک هم هر سال کمتر میشود.
استهلاک سال = نرخ نزولی × (بهای تمامشده − استهلاک انباشته تا اول سال)
اگر نرخ را ۴۰٪ بگیریم: سال اول ۴۰٪ از ۱٬۰۰۰ یعنی ۴۰۰ میلیون. سال دوم ۴۰٪ از ۶۰۰ یعنی ۲۴۰ میلیون. سال سوم ۴۰٪ از ۳۶۰ یعنی ۱۴۴ میلیون. به همین ترتیب جلو میرود و سال آخر فقط آنقدر میگیریم که به ارزش اسقاط برسیم.
این روش به واقعیت خیلی از داراییها نزدیکتر است. خودرو را در نظر بگیرید: بیشترین افت قیمتش همان سالهای اول است. کامپیوتر هم همینطور.
۳. روش مجموع سنوات: نزولی با حساب سادهتر
در این روش شمارهی سالها را جمع میزنیم. برای عمر ۵ ساله: ۱+۲+۳+۴+۵ = ۱۵. سال اول ۵ قسمت از ۱۵، سال دوم ۴ قسمت از ۱۵ و همینطور تا آخر.
در مثال ما سال اول ۹۰۰ × ۵/۱۵ = ۳۰۰ میلیون، سال دوم ۲۴۰، سال سوم ۱۸۰، سال چهارم ۱۲۰ و سال پنجم ۶۰ میلیون تومان. نتیجه شبیه روش نزولی است ولی ملایمتر. این روش بیشتر در کتابهای حسابداری میآید و در شرکتهای بورسی ایران کمتر دیده میشود.
۴. روش واحد تولید یا ساعت کارکرد
بعضی دستگاهها با کار فرسوده میشوند، نه با گذشت زمان. اگر دستگاه مثال ما در کل عمرش ۹۰ هزار ساعت کار کند، هر ساعت کار ۱۰ هزار تومان استهلاک دارد (۹۰۰ میلیون ÷ ۹۰ هزار). سالی که کارخانه پرکار است استهلاک بیشتر و سالی که خوابیده است، کمتر میشود. معدنها و خطهای تولید سنگین گاهی از این روش استفاده میکنند.
چهار روش کنار هم
جدول زیر هزینهی استهلاک هر سال را در سه روش زمانی برای همان دستگاه نشان میدهد (ارقام به میلیون تومان و فرضیاند):
| سال | خط مستقیم | نزولی ۴۰٪ | مجموع سنوات |
|---|---|---|---|
| سال ۱ | ۱۸۰ | ۴۰۰ | ۳۰۰ |
| سال ۲ | ۱۸۰ | ۲۴۰ | ۲۴۰ |
| سال ۳ | ۱۸۰ | ۱۴۴ | ۱۸۰ |
| سال ۴ | ۱۸۰ | ۸۶ | ۱۲۰ |
| سال ۵ | ۱۸۰ | ۳۰ | ۶۰ |
| جمع ۵ سال | ۹۰۰ | ۹۰۰ | ۹۰۰ |
به ردیف آخر نگاه کنید. جمع هر سه روش ۹۰۰ میلیون است. یعنی روش استهلاک کل هزینه را عوض نمیکند؛ فقط زمانش را جابهجا میکند. ولی همین جابهجایی سود هر سال را خیلی متفاوت نشان میدهد: سال اول، روش نزولی ۲۲۰ میلیون بیشتر از خط مستقیم هزینه ثبت کرده است.
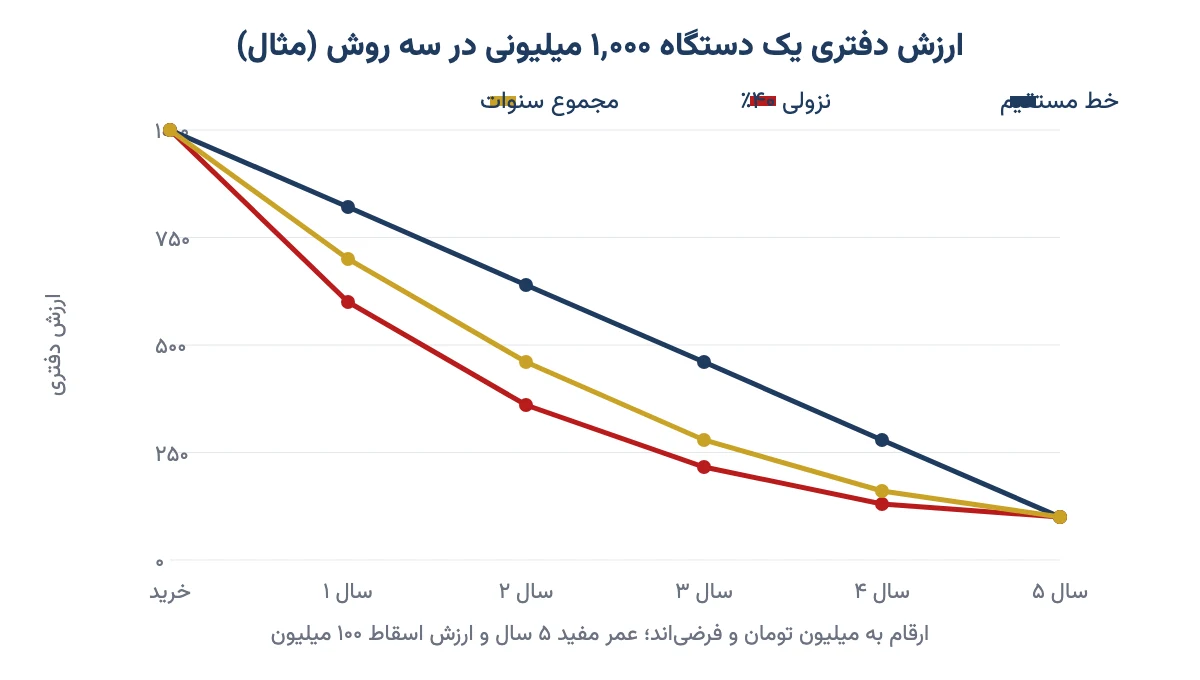
پس وقتی سود دو شرکت همصنعت را مقایسه میکنید، اول در یادداشتها ببینید روش استهلاکشان یکی است یا نه.
استهلاک انباشته و ارزش دفتری
هر سال هزینهی استهلاک در یک حساب جمع میشود که اسمش استهلاک انباشته است. در ترازنامه، دارایی ثابت معمولا اینطور نشان داده میشود:
ارزش دفتری = بهای تمامشده − استهلاک انباشته
در مثال خط مستقیم، آخر سال دوم استهلاک انباشته ۳۶۰ میلیون و ارزش دفتری دستگاه ۶۴۰ میلیون تومان است. آخر سال پنجم ارزش دفتری به همان ۱۰۰ میلیون اسقاط میرسد و دیگر استهلاکی گرفته نمیشود، حتی اگر دستگاه هنوز کار کند.
این عدد با قیمت بازار فرق دارد. یک کارخانهی قدیمی ممکن است در دفترها تقریبا صفر باشد ولی ساختنش امروز چند برابر خرج داشته باشد. به همین فاصله در مقالهی ارزش جایگزینی پرداختهایم.
استهلاک چه اثری بر سود خالص دارد؟
استهلاک یک هزینه است، پس سود را کم میکند. ولی دو جای مختلف صورت سود و زیان مینشیند:
- استهلاک دستگاهها و ساختمان کارخانه جزو سربار تولید است و داخل بهای تمامشدهی کالای فروشرفته میرود. یعنی سود ناخالص را کم میکند.
- استهلاک ساختمان اداری، خودروی مدیران و کامپیوترهای دفتر جزو هزینههای اداری و عمومی است و سود عملیاتی را کم میکند.
بیایید اثرش را با عدد ببینیم. شرکتی را فرض کنید که فروشش ۵۰۰ میلیارد تومان است و همهی هزینههایش، بدون استهلاک، ۳۰۰ میلیارد.
| ردیف | با استهلاک ۱۰۰ | با استهلاک ۶۰ |
|---|---|---|
| فروش | ۵۰۰ | ۵۰۰ |
| هزینهها بدون استهلاک | ۳۰۰ | ۳۰۰ |
| هزینه استهلاک | ۱۰۰ | ۶۰ |
| سود قبل از مالیات | ۱۰۰ | ۱۴۰ |
| مالیات ۲۵٪ | ۲۵ | ۳۵ |
| سود خالص | ۷۵ | ۱۰۵ |
کار شرکت هیچ تغییری نکرده است. همان فروش، همان مشتری، همان کارگر. فقط استهلاک کمتر ثبت شده و سود خالص ۴۰٪ بزرگتر شده است. سود هر سهم (EPS) هم به همین اندازه بالا میرود.
پس اگر دیدید سود شرکتی ناگهان بالا رفت، یک سوال ساده بپرسید: فروش و حاشیهی سود بالا رفته، یا فقط استهلاک کم شده است؟
استهلاک پول نمیبرد، ولی مالیات را کم میکند
استهلاک هزینهی غیرنقدی است. پول دستگاه روز خرید پرداخت شده؛ سالهای بعد فقط در دفترها تقسیم میشود. برای همین در صورت جریان وجوه نقد، استهلاک را به سود برمیگردانند تا پول واقعی معلوم شود.
ولی یک اثر نقدی واقعی دارد: مالیات. در جدول بالا، استهلاک بیشتر ۱۰ میلیارد تومان مالیات کمتر ساخت. چون نرخ مالیات بر درآمد شرکتها طبق مادهی ۱۰۵ قانون مالیاتهای مستقیم ۲۵٪ است، هر ۱۰۰ تومان استهلاک قابل قبول، حدود ۲۵ تومان مالیات کمتر میکند. به این، «سپر مالیاتی استهلاک» میگویند.
EBITDA: سود قبل از استهلاک
چون استهلاک با انتخاب روش جابهجا میشود، تحلیلگرها گاهی سودی را نگاه میکنند که استهلاک در آن نیست. اسمش EBITDA است؛ یعنی سود قبل از بهره، مالیات، استهلاک دارایی مشهود و استهلاک دارایی نامشهود.
EBITDA = سود عملیاتی + هزینه استهلاک
در جدول بالا، با هر دو روش استهلاک، EBITDA همان ۲۰۰ میلیارد است. برای همین برای مقایسهی شرکتهایی که روش استهلاک متفاوت دارند، یا در ارزشگذاری سهام با نسبت EV/EBITDA، به کار میآید.
ولی حواسمان باشد. استهلاک هزینهی واقعی است، فقط پرداختش زودتر انجام شده. کارخانهای که هر سال فرسوده میشود، دیر یا زود دستگاه نو میخواهد. برای همین بهتر است کنار EBITDA، جریان نقد آزاد را هم ببینید که خرید دستگاه نو (مخارج سرمایهای) را کم میکند.
استهلاک در قانون مالیات ایران و جدول استهلاک مالیاتی
شرکت در دفترهای حسابداریاش، طبق استاندارد حسابداری شمارهی ۱۱ (داراییهای ثابت مشهود)، روش و عمر مفید را خودش با منطق اقتصادی انتخاب میکند. ولی سازمان امور مالیاتی هر هزینهی استهلاکی را قبول نمیکند.
طبق مادهی ۱۴۹ قانون مالیاتهای مستقیم، استهلاک داراییهایی که با کار یا گذشت زمان ارزششان کم میشود هزینهی قابل قبول مالیاتی است، ولی با نرخ و مدتی که در جدول استهلاکات و آییننامهی همین ماده آمده است. جدول فعلی از ابتدای ۱۳۹۵ اجرا میشود. چند قاعدهی مهمش اینهاست:
- برای هر نوع دارایی در جدول یک نرخ نزولی یا یک مدت برای خط مستقیم آمده است. شرکت نمیتواند تندتر از جدول استهلاک بگیرد.
- استهلاک از اول ماه بعد از بهرهبرداری حساب میشود. دستگاهی که ۲۰ آذر راه افتاده، از اول دی استهلاک دارد، نه از اول سال.
- اگر دارایی بیش از شش ماه پشت سر هم بیکار بماند، برای آن مدت با ۳۰٪ نرخ عادی مستهلک میشود. این قاعده برای ساختمان و تاسیسات ساختمانی نیست.
- در روش نزولی، وقتی ارزش دفتری زیر ۵٪ بهای تمامشده برسد، باقیمانده را میشود سال بعد یکجا هزینه کرد.
- استهلاک مبلغی که از تجدید ارزیابی دارایی اضافه شده، هزینهی قابل قبول مالیاتی نیست (تبصرهی ۱ مادهی ۱۴۹).
نرخ دقیق هر دارایی را از متن رسمی جدول استهلاکات در سایت سازمان امور مالیاتی بگیرید؛ نرخها برای گروههای مختلف ساختمان، ماشینآلات و وسایل نقلیه متفاوت است و من اینجا عددی را از حافظه نمینویسم. اگر جایی میان روش دفتری و جدول مالیاتی فاصله باشد، شرکت در اظهارنامهی مالیاتی آن را تعدیل میکند.
چرا استهلاک در بورس ایران با تورم مهمتر میشود؟
این بخش را خیلی از متنهای آموزشی نمیگویند، ولی برای سهامدار ایرانی کلیدی است. استهلاک روی قیمت روز خرید حساب میشود، نه روی قیمت امروز.
کارخانهای را در نظر بگیرید که ده سال پیش ۱۰۰ میلیارد تومان ساخته شده. با تورم سالهای اخیر، ساختن همان کارخانه امروز شاید چند برابر خرج داشته باشد. ولی شرکت هنوز هر سال سهمی از همان ۱۰۰ میلیارد قدیمی را استهلاک میگیرد. نتیجه این است:
- سود بزرگتر از واقع دیده میشود. هزینهی واقعی فرسودگی خیلی بیشتر از عدد دفتری است.
- مالیات بیشتری پرداخت میشود. چون هزینه کمتر ثبت شده، سود مشمول مالیات بالاتر است.
- اگر همهی این سود تقسیم شود، پول نوسازی نمیماند. روزی که دستگاه باید عوض شود، شرکت مجبور به وام یا افزایش سرمایه میشود.
عکس این هم پیش میآید. وقتی شرکتی داراییهایش را تجدید ارزیابی میکند، دارایی ثابت در دفترها گرانتر میشود و از سال بعد استهلاک بیشتری میگیرد. پس سودش، بیآنکه کارش بدتر شده باشد، کمتر دیده میشود. چون این استهلاک اضافه از نظر مالیاتی قابل قبول نیست، اثرش روی سود بعد از مالیات حتی سنگینتر است.
پس در شرکتهای قدیمی و سرمایهبر (فولاد، سیمان، پتروشیمی، خودرو) به عدد استهلاک فقط بهعنوان یک هزینه نگاه نکنید. بپرسید: این شرکت برای نگه داشتن ظرفیتش واقعا هر سال چقدر باید خرج کند؟
استهلاک را در کدال کجا پیدا کنیم؟
در صورتهای مالی سالانه و میاندورهای که در کدال منتشر میشود، چند جا سراغ استهلاک بروید:
- یادداشت داراییهای ثابت مشهود: جدولی که برای هر گروه دارایی، بهای تمامشده، استهلاک انباشته و ارزش دفتری اول و آخر دوره را نشان میدهد. استهلاک دوره هم همینجاست.
- یادداشت اهم رویههای حسابداری: روش استهلاک (مستقیم یا نزولی) و نرخها یا مدتها برای هر گروه دارایی. اگر نوشته باشد بر اساس جدول مادهی ۱۴۹ عمل میکند، روش دفتری و مالیاتی یکی است.
- یادداشت بهای تمامشده و هزینههای اداری: سهم استهلاک در هر کدام.
- یادداشت تطبیق سود عملیاتی با جریان نقد عملیاتی: استهلاک اینجا به سود اضافه میشود. جای خوبی برای حساب کردن EBITDA است.
یک کار کوچک ولی مفید: نسبت استهلاک به فروش را چند سال پشت سر هم حساب کنید. اگر این نسبت ناگهان تغییر کرد بیآنکه دستگاه تازهای خریده یا فروخته شده باشد، رویهها را دوباره بخوانید.
اشتباههای رایج درباره هزینه استهلاک
- «استهلاک یعنی دستگاه خراب شده.» نه. دستگاهی که کامل مستهلک شده ممکن است سالها کار کند. استهلاک تقسیم حسابداری قیمت است، نه گزارش سلامت دستگاه.
- «ارزش دفتری همان قیمت فروش است.» در ایران با تورم، معمولا قیمت بازار ساختمان و زمین خیلی بالاتر از ارزش دفتری است. برای همین ارزش دفتری هر سهم را با احتیاط بخوانید.
- «چون استهلاک نقدی نیست، مهم نیست.» مهم است. هزینهی واقعی نوسازی است که دیر یا زود پرداخت میشود.
- «رشد سود یعنی رشد کار شرکت.» تغییر روش، تغییر عمر مفید یا پایان استهلاک یک دارایی بزرگ میتواند سود را بالا ببرد بیآنکه فروش تکان بخورد.
- «زمین هم استهلاک دارد.» ندارد. اگر زمین و ساختمان یکجا خریده شوند، فقط سهم ساختمان مستهلک میشود.
چکلیست سهامدار: سه دقیقه با استهلاک
پیش از اینکه سود یک شرکت را باور کنید، اینها را از صورتهای مالیاش ببینید:
- هزینه استهلاک امسال چند درصد فروش است و پارسال چند درصد بود؟
- روش استهلاک یا عمر مفید عوض شده است؟ (یادداشت رویهها)
- دارایی بزرگی امسال وارد بهرهبرداری شده یا استهلاکش تمام شده است؟
- تجدید ارزیابی تازهای انجام شده که استهلاک سالهای بعد را بالا ببرد؟
- جریان نقد عملیاتی با سود همجهت است؟ EBITDA و مخارج سرمایهای سالانه چقدر فاصله دارند؟
این پنج سوال جای تحلیل بنیادی کامل را نمیگیرد، ولی جلوی خیلی از غافلگیریها را میگیرد.
سوالات متداول
هزینه استهلاک چیست؟
هزینه استهلاک سهم هر سال از قیمت داراییهای ثابت مثل ماشینآلات، ساختمان و خودرو است. شرکت قیمت دارایی را یکجا هزینه نمیکند و آن را در طول عمر مفیدش تقسیم میکند تا هزینه کنار درآمدی بنشیند که دارایی کمک به ساختنش کرده است.
هزینه استهلاک چطور محاسبه میشود؟
اول بهای تمامشده، عمر مفید و ارزش اسقاط را مشخص میکنیم. در روش خط مستقیم، بهای تمامشده منهای ارزش اسقاط بر عمر مفید تقسیم میشود. در روش نزولی، هر سال یک درصد ثابت از ارزش دفتری باقیمانده کم میشود.
فرق روش خط مستقیم و استهلاک نزولی چیست؟
در خط مستقیم هزینهی هر سال یکسان است. در استهلاک نزولی سالهای اول هزینه بیشتر و سالهای آخر کمتر است. جمع کل استهلاک در هر دو روش یکی است و فقط زمان ثبت هزینه و در نتیجه سود هر سال فرق میکند.
استهلاک چه اثری بر سود خالص دارد؟
استهلاک هزینه است و سود عملیاتی و سود خالص را کم میکند. ولی پول نقدی همان سال از شرکت خارج نمیشود. چون هزینهی قابل قبول مالیاتی است، مالیات را هم کم میکند؛ با نرخ ۲۵٪، هر ۱۰۰ تومان استهلاک حدود ۲۵ تومان مالیات کمتر میکند.
استهلاک انباشته چیست؟
استهلاک انباشته جمع هزینههای استهلاکی است که از روز خرید تا امروز برای یک دارایی ثبت شده است. در ترازنامه از بهای تمامشده کم میشود و حاصل، ارزش دفتری دارایی است. ارزش دفتری لزوما برابر قیمت بازار نیست.
چرا زمین استهلاک ندارد؟
چون زمین با کار کردن یا گذشت زمان فرسوده نمیشود و عمر مفید محدودی ندارد. اگر زمین و ساختمان با هم خریده شوند، حسابداری قیمت را بین آن دو تقسیم میکند و فقط سهم ساختمان را مستهلک میکند.
جدول استهلاک مالیاتی چیست؟
جدولی است که بر اساس مادهی ۱۴۹ قانون مالیاتهای مستقیم برای هر نوع دارایی نرخ نزولی یا مدت خط مستقیم را تعیین میکند. سازمان امور مالیاتی استهلاک را فقط تا همین سقف هزینهی قابل قبول میداند. جدول فعلی از ابتدای ۱۳۹۵ اجرا میشود.
EBITDA با استهلاک چه رابطهای دارد؟
EBITDA سود قبل از بهره، مالیات و استهلاک است و تقریبا برابر سود عملیاتی بهعلاوهی هزینه استهلاک حساب میشود. چون اثر روش استهلاک را حذف میکند، برای مقایسهی شرکتها مفید است، ولی هزینهی واقعی نوسازی داراییها را نشان نمیدهد.
جمعبندی
هزینه استهلاک قیمت داراییهای ثابت را روی سالهای استفاده پخش میکند. روش خط مستقیم هر سال یک اندازه هزینه میگیرد و استهلاک نزولی سالهای اول بیشتر. جمع هر دو یکی است، ولی سود هر سال را متفاوت نشان میدهند. استهلاک پول نمیبرد، مالیات را کم میکند و در اقتصاد تورمی ایران معمولا کمتر از هزینهی واقعی نوسازی است.
پس دفعهی بعد که سود یک شرکت را در کدال دیدید، قبل از ذوق کردن، یادداشت داراییهای ثابت را باز کنید و ببینید سهم استهلاک در این سود چقدر بوده است.