
نسبت های بازار چیست؟ P/E، P/B، P/S، EV/EBITDA و بازده نقدی به زبان ساده
فهرست مطالب۱۴ بخش
- نسبت های بازار یعنی چه و چرا قیمتِ تابلو کافی نیست؟
- نسبت P/E؛ چند سال طول میکشد پولتان برگردد؟
- نسبت P/B؛ قیمت را با داراییهای خالص بسنجیم
- P/B پایین همیشه یعنی سهم ارزان؟
- نسبت P/S؛ چارهی شرکتِ زیانده
- EV/EBITDA چیست و چه مزیتی بر P/E دارد؟
- بازده نقدی سهام؛ هر سال چقدر پولِ نقد به جیبتان میآید؟
- مثال عددی: پنج نسبت روی یک شرکتِ فرضی
- رازی که کمتر کسی میگوید: این نسبتها به هم وصلاند
- کدام نسبت برای کدام شرکت؟
- مقایسه با گروه: نسبت را با چه چیزی بسنجیم؟
- شش اشتباهِ رایج با نسبتهای ارزش بازار
- چکلیستِ پنجدقیقهای پیش از قضاوت دربارهی یک سهم
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «از کجا بفهمم قیمتِ این سهم گران است یا ارزان؟» جواب کوتاه، نسبت های بازار است. نسبتهای ارزش بازار قیمتِ سهم را کنارِ یک عددِ واقعی از شرکت میگذارند: سود (P/E)، ارزش دفتری (P/B)، فروش (P/S)، سودِ عملیاتی پیش از استهلاک (EV/EBITDA) و سودِ نقدی (بازده نقدی). هر کدام برای نوعی شرکت بهتر کار میکند.
در این نوشته هر پنج نسبت را به زبانِ ساده توضیح میدهم، همه را روی یک شرکتِ فرضی با هم حساب میکنیم، و میگویم برای بانک، سیمان، پتروشیمی یا شرکتِ زیانده سراغِ کدام بروید. آخرش هم اشتباههایی را میگویم که پولِ خیلیها را برده است.
نسبت های بازار یعنی چه و چرا قیمتِ تابلو کافی نیست؟
فرض کنید دو مغازه برای فروش آمده است. یکی ۲ میلیارد تومان و دیگری ۵ میلیارد. کدام ارزانتر است؟ نمیشود گفت. باید پرسید هر کدام سالی چقدر سود میدهد، چقدر جنس و وسیله دارد و چقدر میفروشد. قیمت بهتنهایی هیچ چیزی نمیگوید.
سهم هم همین است. سهمِ ۱٬۰۰۰ تومانی لزوما از سهمِ ۱۰٬۰۰۰ تومانی ارزانتر نیست. نسبتهای بازار قیمت را «بر» یک چیزِ قابلسنجش تقسیم میکنند تا عددها با هم قابلِ مقایسه شوند. به همین خاطر به این کار «ارزشگذاری نسبی» هم میگویند.
این نسبتها یکی از پنج گروهِ اصلیِ نسبتهای مالی هستند. فرقشان با بقیه این است که فقط از صورتهای مالی نمیآیند؛ قیمتِ روزِ تابلو هم در آنها هست. برای همین هر روز عوض میشوند.
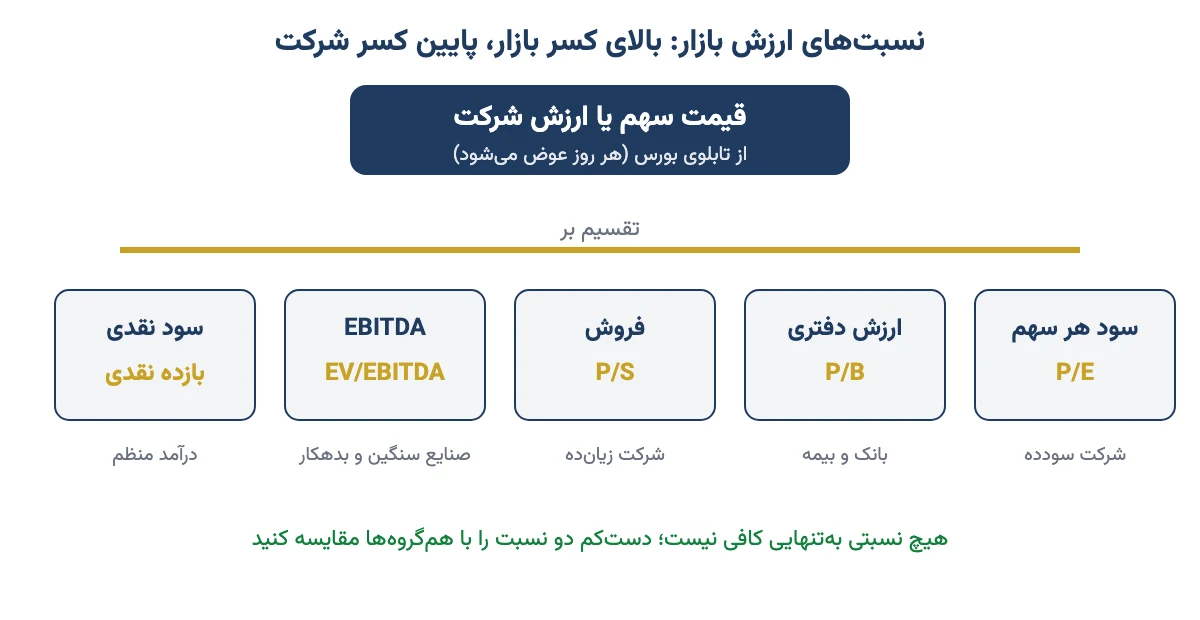
پس همیشه دو تکه داریم: بالای کسر قیمت یا ارزشِ کلِ شرکت در بازار، و پایینِ کسر یک عدد از دلِ شرکت. بیایید یکییکی ببینیم.
نسبت P/E؛ چند سال طول میکشد پولتان برگردد؟
P/E یعنی قیمت به سود. فرمولش ساده است: قیمتِ هر سهم تقسیم بر سودِ هر سهم (EPS). سودِ هر سهم یعنی سودِ خالصِ شرکت تقسیم بر تعدادِ سهمها.
مثال: سهمی ۵٬۰۰۰ تومان قیمت دارد و سالی ۵۰۰ تومان سود میسازد. P/E آن ۱۰ است. یعنی اگر سود همین بماند، حدودِ ۱۰ سال طول میکشد تا سودِ شرکت به اندازهی پولی شود که دادهاید.
یک ترجمهی خیلی کاربردی هم دارد. اگر عدد را برعکس کنید (۱ تقسیم بر ۱۰)، میشود ۱۰٪. به این «بازده سود» میگویند. حالا میتوانید آن را با سودِ سپردهی بانکی مقایسه کنید. اگر بانک بیشتر از این میدهد و شرکت هم رشدی ندارد، چرا ریسکِ بورس را بپذیریم؟ عددِ سودِ بانکی خودتان را با ماشینحساب سود بانکی حساب کنید.
دو نکته را حواسمان باشد. اول اینکه P/E با سودِ سالِ گذشته (تاریخی) و با سودِ پیشبینیشده (آتی) دو عددِ متفاوت میدهد؛ این دو را با هم قاطی نکنید. دوم اینکه برای شرکتِ زیانده اصلا معنا ندارد، چون مخرج منفی است. جزییاتِ بیشتر در مقالهی نسبت P/E آمده است.
پس P/E بهترین نقطهی شروع است، ولی فقط برای شرکتی که سودِ پایدار و قابلاعتماد دارد.
نسبت P/B؛ قیمت را با داراییهای خالص بسنجیم
P/B یعنی قیمت به ارزش دفتری. ارزش دفتری یعنی اگر شرکت همهی داراییهایش را با همان عددِ دفترها حساب کند و همهی بدهیهایش را بدهد، چه چیزی برای سهامدار میماند. این عدد همان «حقوق مالکانه» در ترازنامه است. تقسیمش بر تعدادِ سهمها میشود ارزش دفتری هر سهم.
اگر P/B یک باشد، یعنی بازار سهم را دقیقا هماندازهی داراییهای خالصِ دفتریاش میخرد. بالای یک یعنی بازار برای توانِ سودسازیِ شرکت یا برندش پولِ بیشتری میدهد. زیرِ یک یعنی بازار به داراییها یا مدیریت بدبین است.
این نسبت برای بانکها، بیمهها و شرکتهایی که داراییشان بیشتر پول و اوراق است، کاربردیتر است. برای شرکتهای سرمایهگذاری و هلدینگها هم برادرِ نزدیکش، نسبت P/NAV، دقیقتر است؛ چون سهمهای بورسیِ آنها را به قیمتِ روز حساب میکند.
P/B پایین همیشه یعنی سهم ارزان؟
نه. در ایرانِ تورمی این نکته خیلی مهم است. ارزش دفتری بیشترِ داراییها را با قیمتِ خرید نشان میدهد. زمینی که ده سال پیش خریده شده، در دفترها هنوز با همان قیمتِ قدیم است. پس ارزش دفتری اغلب از ارزشِ واقعی کمتر است و P/B بالا لزوما یعنی گرانی نیست.
برعکس هم ممکن است. بانکی که وامهای سوختهی زیادی دارد ولی هنوز آنها را از دفترش پاک نکرده، ارزش دفتریِ بادکرده دارد. P/B زیرِ یکِ آن ارزانی نیست؛ بازار میداند آن داراییها واقعی نیستند. برای همین P/B را همیشه کنارِ ROE ببینید؛ یعنی شرکت با هر ۱۰۰ تومان حقوق مالکانه چقدر سود میسازد. توضیحِ کامل در نسبت P/B چیست است.
نسبت P/S؛ چارهی شرکتِ زیانده
P/S یعنی قیمت به فروش. ارزشِ کلِ شرکت در بازار را تقسیم بر فروشِ سالانه میکنیم. اگر P/S یک باشد، یعنی بازار کلِ شرکت را به اندازهی یک سال فروشش قیمت گذاشته است.
خوبیِ این نسبت این است که فروش تقریبا هیچوقت منفی نمیشود. شرکتی که امسال بهخاطرِ گرانیِ مواد اولیه یا قیمتگذاریِ دستوری زیان داده، P/E ندارد. ولی هنوز میفروشد. P/S اینجا به داد میرسد.
ولی فروش با سود یکی نیست. شرکتی که ۱۰۰ تومان میفروشد و ۲ تومان سود میبرد، با شرکتی که ۱۰۰ تومان میفروشد و ۲۰ تومان سود میبرد، فرقِ زیادی دارد. پس P/S را فقط بین شرکتهای یک صنعت مقایسه کنید که حاشیهی سودِ شبیهی دارند. فرمول و مثالهای بیشتر در نسبت P/S چیست آمده است.
EV/EBITDA چیست و چه مزیتی بر P/E دارد؟
این یکی کمی پیچیدهتر است، ولی ارزشِ یاد گرفتن را دارد. بیایید با یک مثالِ خانه شروع کنیم.
فرض کنید خانهای را ۳ میلیارد تومان میخرید، ولی این خانه ۱ میلیارد وامِ بانکی دارد که با آن به شما منتقل میشود. هزینهی واقعیِ شما ۴ میلیارد است، نه ۳. حالا اگر صاحبخانه ۲۰۰ میلیون پولِ نقد هم در گاوصندوقِ خانه جا گذاشته باشد، هزینهی واقعیتان ۳٫۸ میلیارد میشود.
EV (ارزش شرکت) دقیقا همین است: ارزشِ بازار، بهعلاوهی بدهیهای بهرهدار، منهای پولِ نقد. یعنی اگر کسی بخواهد کلِ شرکت را با بدهیهایش بخرد، واقعا چقدر باید بپردازد. ارزشِ بازار هم یعنی قیمتِ هر سهم ضرب در تعدادِ سهمها.
EBITDA هم یعنی سودِ پیش از کسرِ بهره، مالیات و استهلاک. به زبانِ ساده، پولی که خودِ کسبوکار پیش از این سه هزینه درمیآورد. سادهترین راهِ حسابش: سودِ عملیاتی بهعلاوهی استهلاک. استهلاک را از یادداشتهای صورتهای مالی یا صورتِ جریانِ نقدی پیدا کنید.
مزیتش بر P/E سه تاست:
- بدهی را میبیند. دو شرکت با P/E یکسان، اگر یکی زیرِ بارِ وامِ سنگین باشد، در EV/EBITDA گرانتر دیده میشود. P/E این را نشان نمیدهد.
- استهلاک را کنار میگذارد. فولاد، پتروشیمی و پالایشگاه کارخانههای بزرگ و استهلاکِ سنگین دارند. این نسبت مقایسهی آنها را منصفانهتر میکند.
- کمتر بازیچه میشود. سودِ غیرعملیاتی، مثلا فروشِ یک زمین، سودِ خالص را یکباره بالا میبرد و P/E را گول میزند. EBITDA بیشتر روی کارِ اصلیِ شرکت تمرکز دارد.
ضعفش هم این است که استهلاک هزینهی واقعی است. ماشینآلات بالاخره باید عوض شوند. پس برای شرکتی که هر سال باید پولِ زیادی خرجِ نوسازی کند، EV/EBITDA خیلی خوشبینانه است. پس این نسبت را برای صنایعِ سنگین و بدهکار به کار ببرید، نه بهجای همهی نسبتها.
بازده نقدی سهام؛ هر سال چقدر پولِ نقد به جیبتان میآید؟
بازده نقدی یعنی سودِ نقدیِ هر سهم (DPS) تقسیم بر قیمتِ سهم. اگر سهمِ ۵٬۰۰۰ تومانی امسال ۴۰۰ تومان سودِ نقدی بدهد، بازده نقدیاش ۸٪ است. این برای کسی که درآمدِ ثابت میخواهد، مثلا یک بازنشسته، عددِ مهمی است.
کنارش «نسبت تقسیم سود» را هم ببینید: DPS تقسیم بر EPS. اگر شرکت ۵۰۰ تومان سود ساخته و ۴۰۰ تومان داده، ۸۰٪ سودش را تقسیم کرده است. در بورسِ ایران خیلی از شرکتها درصدِ بالایی تقسیم میکنند. ولی سودِ نقدیِ بالا یعنی پولِ کمتری برای رشد در شرکت میماند.
یک نکتهی عملی هم هست. در ایران سودِ نقدی معمولا چند ماه بعد از مجمع واریز میشود و در این مدت تورم بخشی از ارزشش را میخورد. محاسبهی کامل و زمانِ واریز را در سود نقدی هر سهم (DPS) ببینید.
مثال عددی: پنج نسبت روی یک شرکتِ فرضی
بیایید همه را با هم روی یک شرکتِ فرضی حساب کنیم. اسمش را بگذاریم «کاشیِ نمونه». این عددها فقط مثالاند و به هیچ شرکتِ واقعی ربطی ندارند.
| قلم | مقدار | از کجا میآید؟ |
|---|---|---|
| تعدادِ سهمها | ۱ میلیارد سهم | صورتهای مالی |
| قیمتِ هر سهم | ۵٬۰۰۰ | تابلوی بورس |
| سودِ خالصِ سالانه | ۵۰۰ میلیارد | صورت سود و زیان |
| فروشِ سالانه | ۴٬۰۰۰ میلیارد | صورت سود و زیان |
| حقوق مالکانه | ۲٬۵۰۰ میلیارد | ترازنامه |
| بدهیهای بهرهدار | ۱٬۵۰۰ میلیارد | ترازنامه |
| موجودیِ نقد | ۵۰۰ میلیارد | ترازنامه |
| سودِ عملیاتی | ۸۰۰ میلیارد | صورت سود و زیان |
| استهلاک | ۲۰۰ میلیارد | یادداشتها یا صورت جریان نقدی |
| سودِ نقدیِ هر سهم | ۴۰۰ | صورتجلسهی مجمع |
همهی این عددها را برای شرکتهای واقعی از گزارشهای سایت کدال برمیداریم. حالا قدمبهقدم حساب میکنیم:
- ارزش بازار: ۵٬۰۰۰ تومان × ۱ میلیارد سهم = ۵٬۰۰۰ میلیارد تومان، یعنی ۵ همت.
- P/E: سود هر سهم = ۵۰۰ میلیارد ÷ ۱ میلیارد = ۵۰۰ تومان. پس ۵٬۰۰۰ ÷ ۵۰۰ = ۱۰.
- P/B: ارزش دفتری هر سهم = ۲٬۵۰۰ تومان. پس ۵٬۰۰۰ ÷ ۲٬۵۰۰ = ۲.
- P/S: ۵٬۰۰۰ میلیارد ÷ ۴٬۰۰۰ میلیارد = ۱٫۲۵.
- EV/EBITDA: EV = ۵٬۰۰۰ + ۱٬۵۰۰ − ۵۰۰ = ۶٬۰۰۰ میلیارد. EBITDA = ۸۰۰ + ۲۰۰ = ۱٬۰۰۰ میلیارد. پس نسبت ۶ است.
- بازده نقدی: ۴۰۰ ÷ ۵٬۰۰۰ = ۸٪. نسبت تقسیم سود هم ۴۰۰ ÷ ۵۰۰ = ۸۰٪.
حالا این عددها خوباند یا بد؟ بهتنهایی هیچ نمیگویند. باید آنها را با شرکتهای همگروه، با گذشتهی خودِ این شرکت و با سودِ بانکی مقایسه کنیم. پس مثال تمام شد، ولی کار تازه شروع شده است.
رازی که کمتر کسی میگوید: این نسبتها به هم وصلاند
نسبتهای بازار پنج عددِ جدا نیستند. با دو رابطهی ساده میشود آنها را به هم رساند، و همین به شما کمک میکند عددِ غلط را زود بگیرید.
- P/B = P/E × ROE. در مثالِ ما ROE یعنی ۵۰۰ ÷ ۲٬۵۰۰ = ۲۰٪. پس ۱۰ × ۰٫۲ = ۲. درست درآمد.
- P/S = P/E × حاشیهی سودِ خالص. حاشیهی سود یعنی ۵۰۰ ÷ ۴٬۰۰۰ = ۱۲٫۵٪. پس ۱۰ × ۰٫۱۲۵ = ۱٫۲۵. این هم درست است.
این رابطهها یک درسِ مهم دارند. P/B بالا اگر با ROE بالا همراه باشد، گرانی نیست؛ بازار برای توانِ سودسازی پول میدهد. P/S پایین اگر از حاشیهی سودِ نازک بیاید، ارزانی نیست. پس هر وقت یک نسبت خیلی عجیب به نظرتان رسید، با این دو رابطه بپرسید: «این عدد از کجا آمده است؟»
کدام نسبت برای کدام شرکت؟
هیچ نسبتی برای همهی شرکتها خوب نیست. این جدول را از تجربهی سالها کار با بازارِ ایران نوشتهام؛ نقطهی شروع است، نه قانون.
| نوع شرکت | نسبتِ اصلی | چرا؟ | مراقبِ چه باشیم؟ |
|---|---|---|---|
| سودده و باثبات (غذایی، دارویی، سیمان) | P/E و بازده نقدی | سودِ قابلپیشبینی دارند | قیمتگذاریِ دستوری |
| بانک و بیمه | P/B کنارِ ROE | داراییشان بیشتر پول و مطالبات است | وامهای سوخته و کیفیتِ دارایی |
| سرمایهگذاری و هلدینگ | P/NAV | ارزششان در سهمهایی است که دارند | داراییهای غیربورسی |
| زیانده یا در حالِ بازسازی | P/S | P/E منفی معنا ندارد | اینکه زیان موقتی است یا ساختاری |
| سرمایهبر و بدهکار (فولاد، پتروشیمی، پالایشی) | EV/EBITDA | بدهی و استهلاک را منصفانه میبیند | هزینهی نوسازیِ کارخانه |
| رشدیِ کوچک (فناوری، استارتاپیِ بورسی) | P/S و P/E آتی | سودِ امروز کوچک است ولی فروش رشد میکند | خوشبینیِ بیش از اندازه به رشد |
همین جدول فرقِ «سهام ارزشی» و «سهام رشدی» را هم نشان میدهد. سهمِ ارزشی معمولا P/E و P/B پایین و بازده نقدیِ بالا دارد. سهمِ رشدی نسبتهای بالا دارد، چون بازار برای سودِ آیندهاش پول میدهد. این دو را در سهام رشدی و سهام ارزشی مقایسه کردهام.
مقایسه با گروه: نسبت را با چه چیزی بسنجیم؟
عددِ ۱۰ برای P/E نه خوب است و نه بد. یک ترازو لازم داریم. من همیشه سه ترازو را با هم نگاه میکنم:
- همگروهها: نسبتِ سهم را با شرکتهای همان صنعت مقایسه کنید. P/E بانک با P/E دارویی قابلِ مقایسه نیست.
- گذشتهی خودِ سهم: نسبتِ امروز را با میانگینِ چند سالِ گذشتهی همان سهم بسنجید. اگر خیلی پایینتر است، بپرسید چه چیزی عوض شده است.
- کلِ بازار و پولِ بیریسک: P/E کلِ بازار با حالِ اقتصاد و سودِ بانکی بالا و پایین میرود. برای دیدنِ حالِ امروزِ بازار، شاخص کل بورس امروز را ببینید.
پس سهمی که در هر سه ترازو پایینتر از معمول است، ارزشِ بررسیِ بیشتر را دارد. فقط ارزشِ بررسی، نه دلیلِ خرید.
شش اشتباهِ رایج با نسبتهای ارزش بازار
- نسبتِ پایین را با ارزانی یکی گرفتن. گاهی سهم ارزان است چون بازار زودتر از شما فهمیده سودِ سالِ بعد پایین میآید.
- سودِ یکباره را سودِ واقعی دیدن. فروشِ یک زمین یا سودِ تسعیرِ ارز یک سال EPS را بالا میبرد. سالِ بعد تکرار نمیشود.
- مقایسهی دو صنعتِ بیربط. P/B بانک را با P/B شرکتِ نرمافزاری مقایسه نکنید.
- یک نسبت را کافی دانستن. دستکم دو نسبت را کنارِ هم ببینید. اگر هر دو یک حرف بزنند، اطمینانِ بیشتری دارید.
- فراموشکردنِ تورم در ارزش دفتری. در ایران ارزش دفتریِ زمین و ساختمان اغلب از واقعیت کمتر است، مگر اینکه شرکت تازه تجدید ارزیابی کرده باشد.
- اعتماد به عددِ آماده بدون چک. سایتها گاهی P/E را با سودِ کهنه یا با تعدادِ سهمِ پیش از افزایش سرمایه حساب میکنند. یک بار خودتان حساب کنید.
چکلیستِ پنجدقیقهای پیش از قضاوت دربارهی یک سهم
- شرکت سودده است؟ اگر نه، سراغِ P/S بروید، نه P/E.
- سودِ امسال از کارِ اصلی آمده یا از درآمدهای یکباره؟
- بدهیِ بهرهدارش چقدر است؟ اگر زیاد است، EV/EBITDA را هم حساب کنید.
- P/B را کنارِ ROE دیدهاید؟
- نسبت را با دستکم سه همگروه و با گذشتهی خودِ سهم مقایسه کردهاید؟
- بازده سود (۱ تقسیم بر P/E) از سودِ بانکی بیشتر است، یا رشدِ آینده این فاصله را جبران میکند؟
- تعدادِ سهمها بعد از آخرین افزایش سرمایه بهروز است؟
اگر میخواهید از این نسبتها به یک عددِ مشخص برای ارزشِ سهم برسید، قدمِ بعدی ارزشگذاری سهام با روشهای DCF و نسبی است.
سوالات متداول
نسبتهای ارزش بازار کداماند؟
مهمترینها قیمت به سود (P/E)، قیمت به ارزش دفتری (P/B)، قیمت به فروش (P/S)، ارزش شرکت به سود پیش از بهره و مالیات و استهلاک (EV/EBITDA) و بازده نقدیاند. همه قیمت یا ارزش شرکت در بازار را با یک عدد واقعی از شرکت مقایسه میکنند.
کدام نسبت برای شرکت زیانده کاربرد دارد؟
برای شرکت زیانده P/E معنا ندارد، چون سود منفی است. بهترین گزینه P/S یعنی قیمت به فروش است، چون فروش تقریبا هیچوقت منفی نمیشود. اگر بدهی زیاد است، EV به فروش هم کمک میکند. فقط مطمین شوید زیان موقتی است، نه ساختاری.
P/B پایین همیشه یعنی سهم ارزان؟
نه. ممکن است داراییهای دفتری شرکت، مثل وامهای سوختهی یک بانک، واقعی نباشند یا شرکت سود کمی بسازد. P/B را همیشه کنار ROE ببینید. P/B پایین با ROE پایین معمولا ارزانی نیست، بلکه نشانهی ضعف شرکت است.
EV/EBITDA چه مزیتی بر P/E دارد؟
EV/EBITDA بدهی و پول نقد شرکت را هم حساب میکند و اثر استهلاک و سودهای یکباره را کمتر میکند. برای همین مقایسهی شرکتهای سرمایهبر و بدهکار مثل فولاد، پتروشیمی و پالایشگاه را منصفانهتر میکند. ضعفش این است که هزینهی نوسازی را نادیده میگیرد.
P/E خوب چند است؟
عدد ثابتی ندارد. P/E را باید با شرکتهای همان صنعت، با میانگین چند سالهی خود سهم و با سود بانکی مقایسه کرد. یک راه ساده این است که آن را برعکس کنید تا بازده سود به دست بیاید و با سود سپرده بسنجید.
بازده نقدی سهام چطور حساب میشود؟
سود نقدی هر سهم را بر قیمت سهم تقسیم کنید. اگر سهم پنج هزار تومانی چهارصد تومان سود نقدی بدهد، بازده نقدی هشت درصد است. یادتان باشد در ایران سود چند ماه بعد از مجمع واریز میشود و تورم بخشی از ارزشش را میبرد.
عددهای لازم برای این نسبتها را از کجا بیاوریم؟
قیمت سهم را از تابلوی بورس و سود، فروش، حقوق مالکانه، بدهی و استهلاک را از صورتهای مالی شرکت در سایت کدال بردارید. سود نقدی هر سهم هم در صورتجلسهی مجمع عمومی عادی سالانه آمده است. تعداد سهم را بعد از افزایش سرمایه بهروز کنید.
جمعبندی
نسبت های بازار ترازوییاند برای اینکه بفهمیم بابتِ هر تومان سود، دارایی، فروش یا سودِ نقدیِ شرکت چقدر میپردازیم. P/E برای شرکتهای سودده، P/B برای بانکها، P/S برای زیاندهها، EV/EBITDA برای صنایعِ سنگین و بدهکار، و بازده نقدی برای کسی که درآمدِ منظم میخواهد.
پس دفعهی بعد که کسی گفت «این سهم ارزان است»، اول بپرسید: «با کدام نسبت، در مقایسه با چه کسی؟» بعد دستکم دو نسبت را خودتان حساب کنید. تصمیمِ نهایی با خودتان است، ولی دیگر چشمبسته نخواهد بود.