
نسبت P/B چیست؟ قیمت به ارزش دفتری و کاربرد آن در بورس
فهرست مطالب۱۳ بخش
- نسبت P/B چیست؟ یک مثالِ خانگی
- ارزش دفتری و حقوق صاحبان سهام یعنی چه؟
- فرمول P/B و محاسبه قدمبهقدم
- عددها را از کجا بیاوریم؟
- P/B مناسب برای خرید سهم چقدر است؟
- چرا یک سهم زیر ارزش دفتری معامله میشود؟
- رابطهٔ P/B با ROE: رازی که بیشترِ مقالهها نمیگویند
- تفاوت P/B و P/E و نسبتهای دیگر
- P/B و NAV چه فرقی دارند؟
- P/B برای کدام صنایع کاربرد دارد؟
- تورم و تجدید ارزیابی داراییها: گیرِ بورسِ ایران
- سهام ارزشی و P/B پایین
- پنج اشتباهِ رایج در استفاده از P/B
- چکلیستِ پیش از اعتماد به P/B یک سهم
- سوالات متداول
- جمعبندی
فرض کنید سهمی را میخرید. چقدر میدهید و در عوض، روی کاغذ صاحبِ چه چیزی میشوید؟ P/B چیست؟ نسبتِ قیمت به ارزش دفتری؛ یعنی قیمتِ هر سهم چند برابرِ سهمِ شما از داراییِ خالصِ شرکت است. اگر P/B برابر ۲ باشد، برای هر ۱۰۰ تومان داراییِ خالص، ۲۰۰ تومان پول دادهاید.
این نسبت ساده است، ولی آسان نیست. یک عددِ پایین میتواند فرصت باشد یا نشانهٔ شرکتی بیمار. یک عددِ بالا هم میتواند گرانی باشد یا نشانهٔ شرکتی که با پولِ سهامدار خوب سود میسازد. بیایید با هم، قدمبهقدم، یاد بگیریم این عدد را خودمان حساب کنیم و درست بخوانیم.
نسبت P/B چیست؟ یک مثالِ خانگی
P/B کوتاهشدهٔ Price to Book است. Price یعنی قیمتِ بازارِ سهم. Book یعنی «دفتر»؛ همان عددی که در دفترهای حسابداریِ شرکت ثبت شده است.
یک خانه را در نظر بگیرید. آقای احمدی ده سال پیش آپارتمانی خریده و هنوز ۱ میلیارد تومان از وامِ بانکش مانده است. اگر در دفترش قیمتِ خانه ۳ میلیارد تومان نوشته شده باشد، سهمِ خودش از این خانه ۲ میلیارد تومان است: ۳ میلیارد منهای ۱ میلیارد بدهی. این ۲ میلیارد، «ارزش دفتری»ِ سهمِ اوست.
حالا کسی میآید و میگوید: «سهمت را ۳ میلیارد میخرم.» یعنی خریدار ۱٫۵ برابرِ ارزش دفتری پول میدهد. P/B این معامله ۱٫۵ است. شرکت هم دقیقاً همینطور است، فقط بزرگتر و با میلیاردها سهم.
پس P/B به ما میگوید بازار برای داراییِ خالصِ شرکت چقدر بیشتر یا کمتر از عددِ دفتر پول میدهد.
ارزش دفتری و حقوق صاحبان سهام یعنی چه؟
پیش از حساب، باید دو اصطلاح را روشن کنیم. هر شرکت یک ترازنامه دارد؛ فهرستی از هر چه دارد و هر چه بدهکار است.
- حقوق صاحبان سهام (یا حقوق مالکانه) یعنی داراییها منهای بدهیها. اگر شرکت امروز همه چیزش را به همان قیمتِ دفتر بفروشد و همهٔ قرضهایش را بدهد، این مقدار برای سهامداران میماند.
- ارزش دفتری هر سهم یعنی همین حقوق صاحبان سهام، تقسیم بر تعدادِ سهمها. به آن BVPS هم میگویند. توضیحِ کاملش را در مقالهٔ ارزش دفتری سهم نوشتهایم.
یک نکتهٔ مهم: ارزش دفتری با ارزش اسمی سهم فرق دارد. ارزشِ اسمیِ سهم در بورسِ ایران تقریباً همیشه ۱۰۰ تومان (۱٬۰۰۰ ریال) است و هیچ ربطی به وضعِ شرکت ندارد. ارزش دفتری اما با سود و زیانِ شرکت بالا و پایین میرود.
فرمول P/B و محاسبه قدمبهقدم
فرمول دو شکل دارد و هر دو یک جواب میدهند:
- P/B = قیمتِ هر سهم ÷ ارزش دفتری هر سهم
- P/B = ارزش بازارِ کلِ شرکت ÷ کلِ حقوق صاحبان سهام
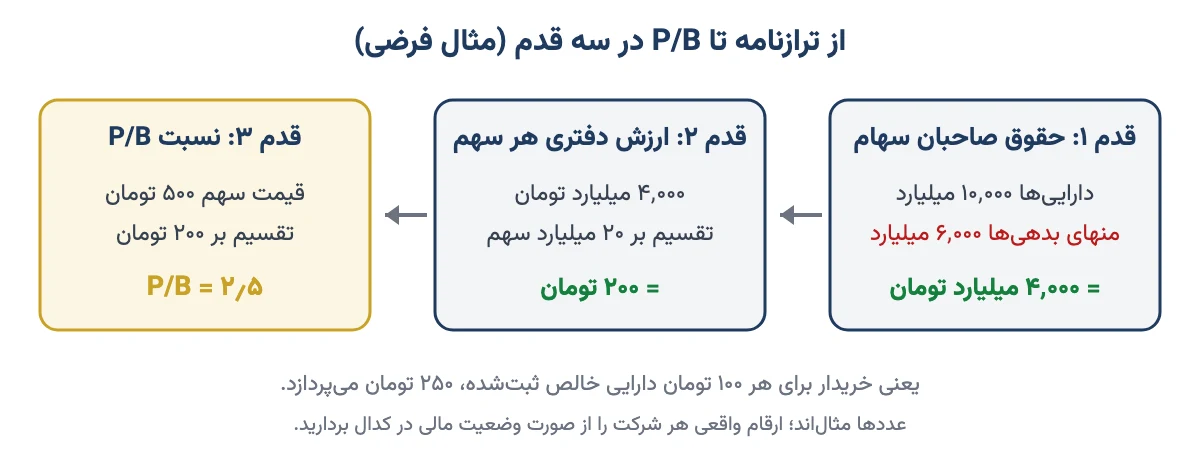
بیایید با یک شرکتِ فرضی حساب کنیم. این عددها فقط مثالاند:
- داراییها: جمعِ داراییهای شرکت در ترازنامه ۱۰٬۰۰۰ میلیارد تومان است.
- بدهیها: جمعِ بدهیها ۶٬۰۰۰ میلیارد تومان است.
- حقوق صاحبان سهام: ۱۰٬۰۰۰ منهای ۶٬۰۰۰ میشود ۴٬۰۰۰ میلیارد تومان.
- تعداد سهم: سرمایهٔ ثبتشده ۲٬۰۰۰ میلیارد تومان است. با ارزشِ اسمیِ ۱۰۰ تومان، شرکت ۲۰ میلیارد سهم دارد.
- ارزش دفتری هر سهم: ۴٬۰۰۰ میلیارد تقسیم بر ۲۰ میلیارد سهم، میشود ۲۰۰ تومان.
- قیمتِ بازار: سهم در تابلو ۵۰۰ تومان معامله میشود.
- P/B: ۵۰۰ تقسیم بر ۲۰۰ میشود ۲٫۵.
با فرمولِ دوم هم امتحان کنیم. ارزش بازار یعنی ۵۰۰ تومان ضربدر ۲۰ میلیارد سهم، که میشود ۱۰٬۰۰۰ میلیارد تومان؛ یعنی ۱۰ همت. ۱۰٬۰۰۰ تقسیم بر ۴٬۰۰۰ همان ۲٫۵ است.
یعنی خریدارِ این سهم برای هر ۱۰۰ تومان داراییِ خالصِ ثبتشده، ۲۵۰ تومان پول میدهد. آن ۱۵۰ تومانِ اضافه، بهایی است که بازار برای سودآوری، آینده، برند و داراییهایی که در دفتر کمثبت شدهاند میپردازد.
عددها را از کجا بیاوریم؟
همهٔ این عددها در گزارشهای رسمیِ شرکت هست و لازم نیست به کسی وابسته باشید:
- در سامانهٔ کدال آخرین صورتهای مالیِ شرکت را باز کنید؛ ترجیحاً میاندورهایِ تازه، نه گزارشِ پارسال.
- در صورت وضعیت مالی (همان ترازنامه) سطرِ «جمع حقوق مالکانه» را پیدا کنید. اگر شرکت هلدینگ است و سطرِ «سهم اقلیت» یا «منافع فاقد حق کنترل» دارد، فقط سهمِ مالکانِ شرکتِ اصلی را بردارید.
- سطرِ «سرمایه» را بر ۱۰۰ تومان تقسیم کنید تا تعدادِ سهم به دست بیاید. حواستان باشد گزارشها معمولاً به میلیون ریالاند؛ من اینجا همه را به تومان تبدیل کردهام.
- قیمتِ پایانیِ امروز را از تابلو بردارید و تقسیم کنید.
بیشترِ سایتهای تحلیلیِ بورس هم این عدد را آماده نشان میدهند. ولی توصیهٔ من این است که دستکم یک بار خودتان حساب کنید. وقتی یک بار عدد را از دلِ ترازنامه بیرون کشیدید، دیگر هیچ عددِ آمادهای چشمتان را نمیبندد.
پس فرمول ساده است: حقوق مالکانه را از کدال بردارید، بر تعدادِ سهم تقسیم کنید، و قیمت را بر حاصل.
P/B مناسب برای خرید سهم چقدر است؟
این پرسشی است که خیلیها میپرسند و جوابِ صادقانهاش این است: عددِ جادویی وجود ندارد. ولی یک تصویرِ کلی کمک میکند تا بدانیم کجای نقشه ایستادهایم.
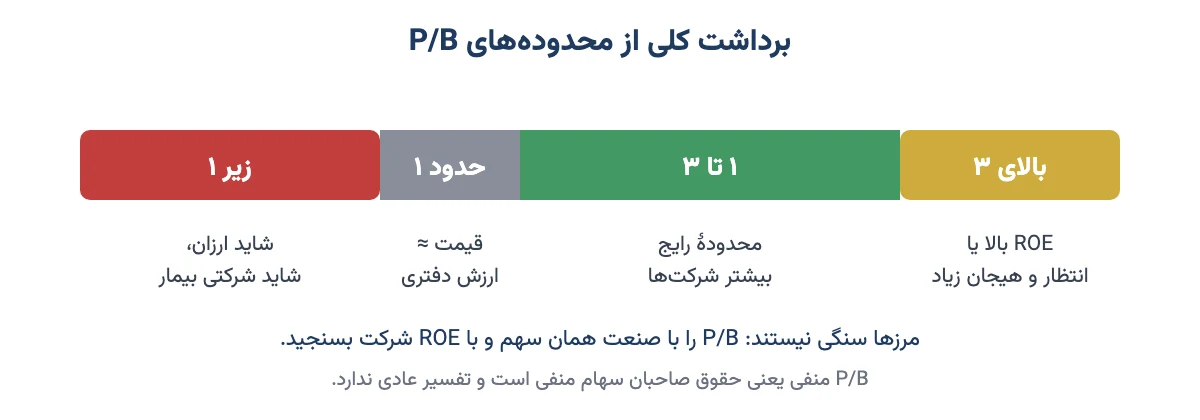
جدولِ زیر برداشتِ رایج از هر محدوده را نشان میدهد. یادتان باشد اینها مرزهای سنگی نیستند و از صنعتی به صنعتِ دیگر فرق میکنند.
| P/B | یعنی چه؟ | احتمالِ خوب | احتمالِ بد |
|---|---|---|---|
| منفی | بدهیها از داراییها بیشتر است | تقریباً هیچ؛ فقط اگر نجاتی در راه باشد | زیانِ انباشتهٔ سنگین؛ نسبت معنای عادی ندارد |
| زیرِ ۱ | قیمت از ارزش دفتری کمتر است | سهمِ ارزشی که بازار فراموشش کرده | زیاندهی، داراییهای بیکیفیت یا مطالباتِ سوختشده |
| حدودِ ۱ | قیمت تقریباً برابرِ دفتر است | شرکتی پایدار با سودآوریِ معمولی | بازار به رشدِ شرکت امیدی ندارد |
| ۱ تا ۳ | محدودهٔ رایجِ بیشترِ شرکتها | سودآوریِ خوب و داراییهایی که در دفتر کمثبت شدهاند | بسته به صنعت، شاید کمی گران |
| بالای ۳ | بازار چند برابرِ دفتر پول میدهد | بازدهِ بالا روی پولِ سهامدار یا داراییِ نامشهودِ ارزشمند | هیجان و انتظاراتی که شاید برآورده نشود |
میبینید که هر ردیف هم روی خوب دارد هم روی بد. برای همین P/B را هیچوقت تنها نخوانید. باید بدانید چرا عدد این است.
چرا یک سهم زیر ارزش دفتری معامله میشود؟
شاید بگویید: «اگر شرکت ۱۰۰ تومان داراییِ خالص دارد و من ۷۰ تومان میدهم، که مفت است!» گاهی هست. ولی بازار معمولاً بیدلیل تخفیف نمیدهد. دلیلهای رایج اینهاست:
- شرکت زیان میدهد و هر سال بخشی از ارزش دفتریاش آب میرود. ۱۰۰ تومانِ امروز، سالِ بعد ۸۰ تومان است.
- داراییها روی کاغذ از واقعیت بزرگترند. مثلاً طلبی که هیچوقت وصول نمیشود، یا انبارِ کالایی که دیگر خریدار ندارد.
- بازدهِ داراییها پایین است. کارخانهای که با سرمایهٔ زیاد سودِ کمی میسازد، از سپردهٔ بانکی هم کمبازدهتر است.
- بازار فعلاً از آن صنعت روی برگردانده یا کلِ بازار در رکود است. این همان جایی است که سرمایهگذارِ صبور گاهی فرصت پیدا میکند.
پس P/B زیرِ ۱ یک «سؤال» است، نه «جواب». اول دلیلش را پیدا کنید، بعد تصمیم بگیرید.
رابطهٔ P/B با ROE: رازی که بیشترِ مقالهها نمیگویند
اینجا به مهمترین نکتهٔ این مقاله میرسیم. ROE یعنی بازده حقوق صاحبان سهام: شرکت با هر ۱۰۰ تومان پولِ سهامدار، سالی چند تومان سود میسازد. ROE برابر است با سود خالص ÷ حقوق صاحبان سهام.
یک تشبیه: دو مغازهٔ هماندازه با وسایلِ یکسان را در نظر بگیرید. هر دو روی کاغذ ۱ میلیارد تومان میارزند. یکی سالی ۴۰۰ میلیون سود میدهد و دیگری ۵۰ میلیون. آیا هر دو را به یک قیمت میخرید؟ نه. برای اولی با کمالِ میل ۲ یا ۳ میلیارد هم میدهید. یعنی P/B بالای ۲. برای دومی شاید حتی ۱ میلیارد هم زیاد باشد.
پس P/B بالا به خودیِ خود بد نیست. باید دید شرکت با آن ارزش دفتری چقدر سود میسازد. یک قاعدهٔ سرانگشتیِ ساده هم هست:
اگر بازدهِ شرکت روی پولِ سهامدار (ROE) با بازدهی که خودتان انتظار دارید برابر باشد، P/B منصفانه حدودِ ۱ است. هر چه ROE از بازدهِ موردِ انتظارتان بالاتر برود، P/B بالاتر هم منطقی میشود.
بیایید حساب کنیم. فرض کنید از سهام سالی ۳۰٪ بازده انتظار دارید، چون سودِ بیدردسرِ بانک هم کم نیست (نرخِ امروز را با ماشینحساب سود بانکی ببینید). شرکتی که ROE آن ۳۰٪ است، با این نگاهِ ساده حدودِ ۱ برابرِ دفتر میارزد. شرکتی که ROE آن ۶۰٪ است، حدودِ ۲ برابر. شرکتی که فقط ۱۰٪ بازده دارد، حتی P/B برابرِ ۰٫۵ هم برایش ارزان نیست. این حسابِ ساده رشدِ آیندهٔ شرکت را در نظر نمیگیرد؛ فقط جهت را نشان میدهد.
یک رابطهٔ ریاضیِ دقیق هم بین این سه نسبت هست: P/B = P/E × ROE. در شرکتِ مثالِ بالا، اگر سودِ خالص ۱٬۰۰۰ میلیارد تومان باشد، ROE میشود ۲۵٪ و سودِ هر سهم ۵۰ تومان. P/E هم ۵۰۰ تقسیم بر ۵۰، یعنی ۱۰ است. ۱۰ ضربدر ۰٫۲۵ میشود ۲٫۵؛ همان P/B که حساب کردیم.
پس هر وقت P/B را دیدید، بلافاصله بپرسید: «ROE این شرکت چند است؟» این دو عدد کنارِ هم معنا پیدا میکنند.
تفاوت P/B و P/E و نسبتهای دیگر
نسبت P/E معروفترین نسبتِ بورس است. P/E قیمت را با سود هر سهم (EPS) مقایسه میکند و P/B با داراییِ خالص. یکی میپرسد «شرکت چقدر درمیآورد؟» و دیگری «شرکت چقدر دارد؟». جدولِ زیر چهار نسبتِ قیمتی را کنارِ هم گذاشته است.
| نسبت | قیمت را با چه مقایسه میکند؟ | کجا بیشتر به کار میآید؟ | ضعفِ اصلی |
|---|---|---|---|
| P/E | سودِ یکسالهٔ هر سهم | شرکتهای سودده با سودِ پایدار | در زیان یا سودِ یکباره بیمعنا یا گمراهکننده است |
| P/B | داراییِ خالصِ ثبتشده در دفتر | بانک، بیمه، لیزینگ، شرکتهای داراییمحور و زیانده | داراییها به قیمتِ قدیم ثبت شدهاند؛ داراییِ نامشهود دیده نمیشود |
| P/S | فروشِ هر سهم | شرکتهای تازه یا با سودِ نوسانی | حاشیهٔ سود را نمیبیند |
| P/NAV | ارزشِ روزِ پرتفوی و داراییها | هلدینگها و شرکتهای سرمایهگذاری | محاسبهٔ ارزشِ روزِ داراییهای غیربورسی سخت است |
نتیجه اینکه این نسبتها رقیبِ هم نیستند، مکملِ هماند. P/E سرعتِ پولسازی را نشان میدهد و P/B پشتوانهٔ دارایی را. برای نسبتِ قیمت به فروش هم مقالهٔ نسبت P/S را ببینید.
P/B و NAV چه فرقی دارند؟
این دو را زیاد با هم اشتباه میگیرند. ارزش دفتری داراییها را به قیمتِ خریدِ قدیم حساب میکند. NAV یا خالص ارزش دارایی همان داراییها را به قیمتِ روز حساب میکند. در شرکتی که ده سال پیش سهامِ شرکتهای دیگر یا زمین خریده، این دو عدد ممکن است چند برابرِ هم باشند.
برای همین در هلدینگها و شرکتهای سرمایهگذاری، تحلیلگرها بهجای P/B بیشتر P/NAV را نگاه میکنند. پس برای شرکتی که داراییاش سهم و زمین است، ارزشِ روز را جایگزینِ ارزش دفتری کنید.
P/B برای کدام صنایع کاربرد دارد؟
P/B وقتی بهترین کار را میکند که داراییهای شرکت «پول یا شبهِ پول» باشند؛ یعنی ارزشِ دفتریشان به ارزشِ واقعی نزدیک باشد.
- بانکها: داراییها بیشتر وام و سپرده و اوراقاند. برای همین P/B مهمترین نسبتِ قیمتیِ بانکهاست. ولی در بانکها کیفیتِ وامها را هم ببینید: وامی که برنمیگردد، فقط روی کاغذ دارایی است. بعضی بانکهای ایرانی زیانِ انباشتهٔ سنگینی دارند و حقوق مالکانهشان بسیار کوچک یا منفی است؛ آنجا P/B معنای عادی ندارد.
- بیمهها و لیزینگها: داراییشان بیشتر سپرده، اوراق و سهام است. P/B اینجا هم خوب کار میکند، کنارِ کیفیتِ پرتفوی و ذخیرهها.
- شرکتهای تولیدیِ سرمایهبر مثلِ فولاد، سیمان و پتروشیمی: کاربرد دارد، ولی با احتیاط؛ چون کارخانهها و زمینها اغلب به قیمتِ سالها پیش ثبت شدهاند.
- شرکتهای زیانده: وقتی سودی نیست، P/E بیمعناست. P/B دستکم نشان میدهد پشتِ سهم چقدر دارایی مانده است.
- شرکتهای نرمافزاری، خدماتی و دانشبنیان: کاربردِ کمی دارد. داراییِ اصلیِ اینها آدمها، برند و دانش است که در ترازنامه تقریباً دیده نمیشود. برای همین P/B آنها طبیعتاً بالاست و این بهتنهایی نشانهٔ گرانی نیست.
پس P/B یک بانک را فقط با بانکهای دیگر مقایسه کنید، نه با یک شرکتِ نرمافزاری.
تورم و تجدید ارزیابی داراییها: گیرِ بورسِ ایران
در ایران یک مشکلِ بزرگ با ارزش دفتری داریم: تورم. حسابداری دارایی را به قیمتِ روزِ خرید ثبت میکند. زمینی که شرکت پانزده سال پیش خریده، شاید هنوز با همان قیمتِ قدیم در دفتر باشد؛ در حالی که امروز دهها برابر میارزد.
مثلِ این است که بخواهید ارزشِ خانهتان را با فاکتورِ خریدِ سالِ ۱۳۹۰ بسنجید. فاکتور درست است، ولی دیگر چیزی دربارهٔ امروز نمیگوید. نتیجه اینکه در ایران ارزش دفتریِ خیلی از شرکتها کمتر از واقع است و P/B آنها بزرگتر از واقع دیده میشود.
راهِ حلِ قانونیِ این مشکل «تجدید ارزیابی داراییها» است: کارشناس دارایی را به قیمتِ روز ارزیابی میکند و تفاوتش به حقوق مالکانه اضافه میشود. شرکتها گاهی بعد از آن از همین محل افزایش سرمایه هم میدهند. دو نکتهٔ کاربردی اینجا هست:
- تجدید ارزیابی P/B را یکشبه پایین میآورد، بی آنکه در کارِ شرکت چیزی عوض شده باشد. اگر P/B شرکتی ناگهان از ۴ به ۱٫۵ رسید، اول ببینید تجدید ارزیابی نکرده باشد.
- افزایش سرمایه از محلِ تجدید ارزیابی، P/B را تغییر نمیدهد. مازاد قبلاً در حقوق مالکانه بوده است. فقط تعدادِ سهم بیشتر میشود؛ ارزش دفتریِ هر سهم و قیمتِ سهم هر دو به همان نسبت کم میشوند.
پس در بورسِ ایران، P/B دو شرکت را فقط وقتی مقایسه کنید که بدانید کدامشان داراییاش را تازه ارزیابی کرده و کدام نه.
سهام ارزشی و P/B پایین
سرمایهگذارانِ ارزشی دنبالِ سهمهایی هستند که بازار ارزانتر از ارزشِ واقعیشان قیمت گذاشته است. P/B پایین یکی از قدیمیترین ابزارهای آنها برای پیدا کردنِ این سهمهاست. فرقِ این دو نوع سهم را در مقالهٔ سهام رشدی و سهام ارزشی باز کردهایم.
ولی سرمایهگذارِ ارزشیِ باتجربه هیچوقت فقط با یک عدد خرید نمیکند. او P/B پایین را نقطهٔ شروعِ جستوجو میداند. بعد میپرسد: شرکت سودده است؟ بدهیاش قابلِ تحمل است؟ داراییهایش واقعاً ارزش دارند؟ پس P/B پایین فقط فهرستِ سهمهایی را کوتاه میکند که ارزشِ بررسی دارند.
پنج اشتباهِ رایج در استفاده از P/B
- «زیرِ ۱ یعنی ارزان»: گاهی زیرِ ۱ یعنی شرکتی که دارد ارزش دفتریاش را میسوزاند. ROE و روندِ سود را ببینید.
- مقایسهٔ صنعتهای بیربط: P/B بانک با یک شرکتِ نرمافزاری قابلِ مقایسه نیست.
- استفاده از ترازنامهٔ کهنه: حقوق مالکانهٔ یک سال پیش، در شرکتی که زیان داده یا سودِ بزرگی تقسیم کرده، دیگر درست نیست. تازهترین گزارش را بردارید.
- فراموش کردنِ تجدید ارزیابی: یک شرکت با زمینهای ارزیابینشده و یک شرکتِ تازهارزیابیشده را با یک خطکش نسنجید.
- نادیده گرفتنِ حقوق مالکانهٔ منفی: اگر حقوق مالکانه منفی باشد، P/B هم منفی میشود و هیچ تفسیرِ عادی ندارد. چنین شرکتی شاید مشمولِ ماده ۱۴۱ قانون تجارت هم باشد؛ یعنی آنقدر زیان داده که نصفِ سرمایهاش از دست رفته است.
چکلیستِ پیش از اعتماد به P/B یک سهم
هر وقت عددِ P/B سهمی را دیدید، این چند پرسش را از خودتان بپرسید:
- حقوق مالکانه را از تازهترین گزارشِ کدال برداشتهام؟
- عدد را با میانگینِ همان صنعت و با گذشتهٔ خودِ سهم مقایسه کردهام؟
- ROE شرکت چند است و با P/B میخواند؟
- شرکت اخیراً تجدید ارزیابی کرده یا داراییهایی دارد که سالهاست ارزیابی نشدهاند؟
- داراییها واقعیاند؟ مطالباتِ سوختشده یا انبارِ بیخریدار ندارد؟
- اگر هلدینگ است، P/NAV را هم دیدهام؟
- P/E و سایر نسبتهای مالی هم همین داستان را تأیید میکنند؟
من در دورهٔ آموزشی تحلیل بنیادی این نسبتها را کنارِ هم و روی صورتهای مالیِ واقعی تمرین کردهام. ولی با همین چکلیست هم میتوانید از امروز P/B را درستتر بخوانید.
سوالات متداول
P/B چیست به زبان ساده؟
P/B یا نسبت قیمت به ارزش دفتری نشان میدهد قیمت هر سهم چند برابر سهم شما از دارایی خالص شرکت است. اگر P/B برابر ۲ باشد، برای هر ۱۰۰ تومان دارایی خالص ثبتشده در ترازنامه، ۲۰۰ تومان پول میدهید.
نسبت P/B چطور محاسبه میشود؟
اول حقوق صاحبان سهام یعنی داراییها منهای بدهیها را از ترازنامه بردارید و بر تعداد سهم تقسیم کنید تا ارزش دفتری هر سهم به دست بیاید. بعد قیمت بازار سهم را بر این عدد تقسیم کنید. ارزش بازار تقسیم بر کل حقوق مالکانه هم همین جواب را میدهد.
P/B مناسب برای خرید سهم چقدر است؟
عدد ثابتی وجود ندارد. بهطور کلی زیر ۱ میتواند فرصت یا نشانهٔ مشکل باشد، ۱ تا ۳ محدودهٔ رایج است و بالای ۳ یعنی بازار انتظار زیادی دارد. عدد را همیشه با صنعت همان سهم و با ROE شرکت بسنجید.
P/B کمتر از ۱ یعنی سهم ارزان است؟
نه همیشه. ممکن است بازار سهمی را فراموش کرده باشد، ولی ممکن است شرکت زیانده باشد یا داراییهایش روی کاغذ بیشتر از واقعیت باشند. اول دلیل پایین بودن عدد را پیدا کنید، بعد دربارهٔ ارزانی تصمیم بگیرید.
تفاوت P/B و P/E چیست؟
P/E قیمت را با سود یکسالهٔ هر سهم مقایسه میکند و میپرسد شرکت چقدر درمیآورد. P/B قیمت را با دارایی خالص هر سهم مقایسه میکند و میپرسد شرکت چقدر دارد. این دو با رابطهٔ P/B برابر P/E ضربدر ROE به هم وصلاند.
P/B برای کدام صنایع کاربرد دارد؟
بیشترین کاربرد را در بانکها، بیمهها، لیزینگها و شرکتهای داراییمحور دارد که ارزش دفتری داراییهایشان به ارزش واقعی نزدیک است. برای شرکتهای نرمافزاری و خدماتی که دارایی اصلیشان نامشهود است، کاربرد کمی دارد.
رابطهٔ P/B و ROE چیست؟
هر چه ROE یعنی بازده شرکت روی پول سهامدار بالاتر باشد، P/B بالاتر هم منطقیتر است. اگر ROE با بازده مورد انتظار شما برابر باشد، P/B منصفانه حدود ۱ است. P/B بالا با ROE پایین معمولاً نشانهٔ گرانی است.
منفی بودن P/B یعنی چه؟
یعنی حقوق صاحبان سهام منفی است و بدهیهای شرکت از داراییهایش بیشتر شده است. در این حالت نسبت تفسیر عادی ندارد و شرکت معمولاً زیان انباشتهٔ سنگینی دارد. چنین سهمی ریسک بسیار بالایی دارد.
جمعبندی
P/B میگوید برای هر ۱۰۰ تومان داراییِ خالصِ شرکت چقدر پول میدهید. حسابش با کدال و یک تقسیمِ ساده ممکن است. ولی خواندنش سه سؤال میخواهد: ROE شرکت چند است؟ با صنعتِ خودش مقایسه کردهام؟ تورم و تجدید ارزیابی عدد را جابهجا نکردهاند؟
پس دفعهٔ بعد که شنیدید «فلان سهم زیرِ ارزش دفتری است»، ذوقزده نشوید و نترسید. ترازنامه را باز کنید، این سه سؤال را بپرسید و تصمیمِ نهایی را خودتان بگیرید.