
نسبتهای مالی چیست؟ انواع، فرمول و تفسیر در تحلیل بنیادی
فهرست مطالب۱۶ بخش
- نسبتهای مالی چیست و چرا به کارمان میآید؟
- عددهای نسبتهای مالی را از کدام صورتهای مالی برداریم؟
- انواع نسبتهای مالی: پنج گروهِ اصلی
- ۱. نسبتهای نقدینگی: آیا شرکت قبضهایش را میپردازد؟
- ۲. نسبتهای اهرمی: شرکت چقدر زیرِ بارِ قرض است؟
- ۳. نسبتهای فعالیت: پولِ شرکت کار میکند یا خوابیده است؟
- ۴. نسبتهای سودآوری: حاشیه سود، ROA و ROE
- ۵. نسبتهای بازار: P/E چیست و بقیهٔ نسبتهای ارزشگذاری
- مثال عددی: محاسبهٔ نسبتهای مالی برای یک شرکتِ فرضی
- تجزیه و تحلیل نسبتهای مالی: با چه چیزی مقایسه کنیم؟
- برای هر صنعت کدام نسبت مهمتر است؟
- نسبتهای مالی را از کجا محاسبه کنیم؟
- محدودیتهای تحلیل نسبتهای مالی: کجا گولمان میزنند؟
- شش اشتباهِ رایج در استفاده از نسبتهای مالی
- سوالات متداول
- جمعبندی
نسبتهای مالی عددهای سادهایاند که از تقسیمِ دو رقم در گزارشهای مالیِ یک شرکت به دست میآیند. با آنها پنج چیز را میسنجیم: پولِ نقدِ دمِ دست، بدهی، سرعتِ کار، سودآوری و اینکه بازار برای سهم چقدر میپردازد. یک نسبت بهتنهایی حرفی نمیزند؛ معنایش در مقایسه با سالهای قبل و با رقیبهاست.
خیلیها از من میپرسند: «برای اینکه بفهمم یک شرکت سالم است یا نه، باید حسابدار باشم؟» جوابم نه است. اگر بلدید حسابِ خرج و دخلِ خانه را نگه دارید، نسبتهای مالی را هم یاد میگیرید. در این سالها در بازار سرمایه زیاد دیدهام که ضررهای بزرگ از سهمهایی آمده که خریدارشان حتی یک نگاهِ ساده به گزارشِ مالیِ شرکت نینداخته بود. بیایید با هم قدمبهقدم جلو برویم.
نسبتهای مالی چیست و چرا به کارمان میآید؟
عددِ خام بهتنهایی گمراهکننده است. فرض کنید شرکتِ «الف» ۱۰ همت فروش دارد و شرکتِ «ب» ۵۰۰ میلیارد تومان. همت یعنی هزار میلیارد تومان؛ پس فروشِ «الف» بیست برابرِ «ب» است. ولی کدام سالمتر است؟ با این دو عدد نمیشود گفت.
وقتی سود را بر فروش تقسیم کنیم، هر دو شرکت به یک زبان حرف میزنند: «از هر ۱۰۰ تومان فروش، چند تومان برایم سود ماند؟» شاید «ب» از هر ۱۰۰ تومان ۲۰ تومان سود ببرد و «الف» فقط ۳ تومان. این همان کاری است که نسبت انجام میدهد: عددهای بزرگ و کوچک را هماندازه میکند.
یک تشبیه کمک میکند. دکتر برای اینکه بفهمد حالتان خوب است، چند عدد میگیرد: فشارِ خون، قندِ خون، ضربانِ قلب. هیچکدام بهتنهایی کلِ داستان نیست، ولی کنارِ هم تصویرِ روشنی میدهند. تجزیه و تحلیل نسبت های مالی همان آزمایشِ خونِ شرکت است و ستونِ اصلیِ بخشِ عددیِ تحلیل بنیادی.
نسبتها به چهار پرسشِ هر سرمایهگذار جواب میدهند:
- شرکت قبضها و قسطهای نزدیکش را میتواند بپردازد؟
- چقدر زیرِ بارِ قرض است؟
- با داراییهایش خوب کار میکند یا پولش خوابیده است؟
- قیمتی که بازار برای سهمش میدهد با سودش جور درمیآید؟
یک چیز را هم صادقانه بگویم. نسبتها جای نگاهِ کیفی را نمیگیرند: مدیریت، مزیتِ رقابتی و آیندهٔ صنعت. نسبتها گذشته را نشان میدهند و ما باید آینده را حدس بزنیم. ولی بی آنها، هر حدسی روی هوا ساخته میشود. پس نسبتها نقطهٔ شروعاند، نه پایانِ کار.
عددهای نسبتهای مالی را از کدام صورتهای مالی برداریم؟
هر نسبت دستکم یک عدد از صورتهای مالی لازم دارد. صورتهای مالی یعنی گزارشهای رسمی که شرکت هر سال و هر چند ماه منتشر میکند. انواع صورت های مالی شرکتهای بورسی اینهاست:
- صورت وضعیت مالی (همان ترازنامه): مثلِ یک عکس است. نشان میدهد شرکت در یک روزِ مشخص چه دارد، چقدر بدهکار است و چقدرش مالِ سهامداران است. در گزارشهای تازهٔ کدال بهجای «ترازنامه» این نام آمده و «حقوق صاحبان سهام» هم «حقوق مالکانه» شده است.
- صورت سود و زیان: مثلِ یک فیلم است. میگوید در یک دوره چقدر فروختیم، چقدر خرج کردیم و آخرش چقدر سود ماند. راهنمای کاملش در آشنایی با صورت سود و زیان آمده است.
- صورت سود و زیانِ جامع: سودِ خالص بهعلاوهٔ چند قلمی که از صورتِ سود و زیانِ اصلی رد نمیشوند.
- صورت تغییرات در حقوق مالکانه: افزایشِ سرمایه، سودی که بینِ سهامداران تقسیم شده و پساندازهای شرکت (اندوختهها).
- صورت جریانهای نقدی: پولی که واقعاً وارد حساب شده و بیرون رفته است. برای اینکه بفهمیم سود واقعی است یا فقط روی کاغذ، خیلی به کار میآید.
- یادداشتهای توضیحی: ریزِ هر قلم؛ مثلاً در انبار چه کالایی هست یا از کدام بانک وام گرفتهاند.
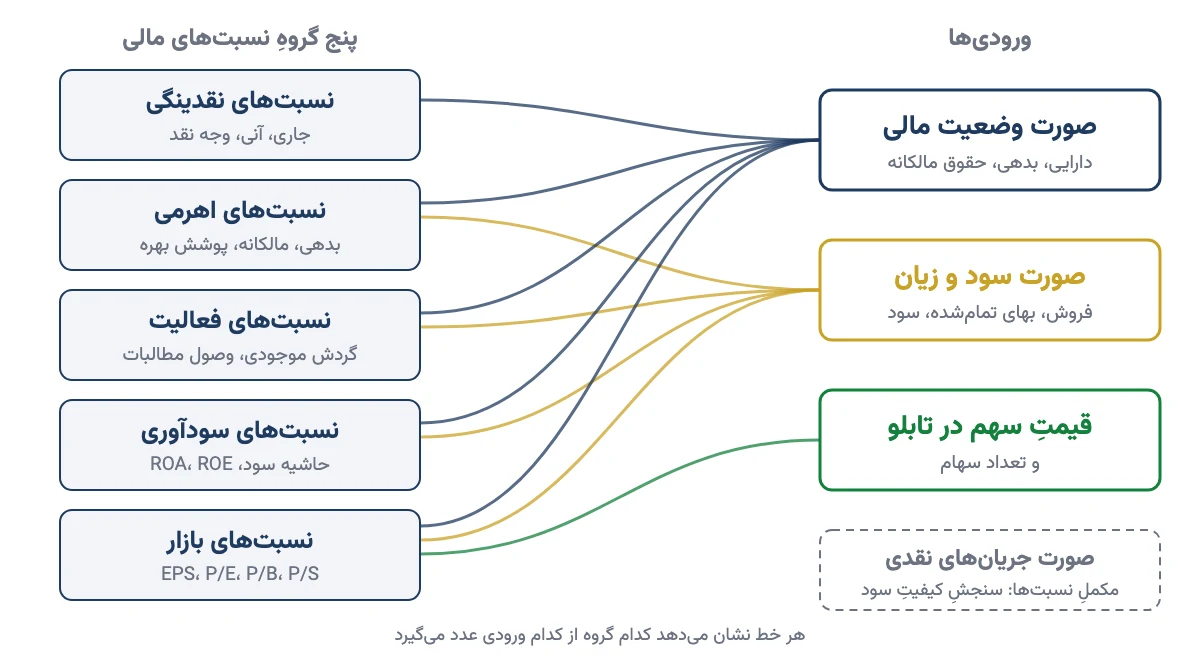
گروهِ آخر، یعنی نسبتهای بازار، یک ورودیِ دیگر هم دارد: قیمتِ سهم در تابلوی بورس. بقیهٔ نسبتها فقط از خودِ گزارشهای مالی ساخته میشوند. پس اول باید بدانیم هر عدد کجای کدام گزارش است؛ بعد سراغِ حساب برویم.
انواع نسبتهای مالی: پنج گروهِ اصلی
کتابها گاهی چهار گروه میشمارند و گاهی شش. رایجترین تقسیمبندی پنج گروه است. جدولِ زیر نقشهٔ راه است؛ بعد هر گروه را جدا باز میکنیم.
| گروه | پرسشِ اصلی | نسبتهای مهم | عددها از کجا میآید |
|---|---|---|---|
| نسبتهای نقدینگی | بدهیهای نزدیک را میتواند بپردازد؟ | نسبت جاری، نسبت آنی، نسبت وجه نقد | صورت وضعیت مالی |
| نسبتهای اهرمی | چقدر به قرض تکیه کرده است؟ | نسبت بدهی، نسبت مالکانه، بدهی به حقوق مالکانه، پوشش بهره | صورت وضعیت مالی و سود و زیان |
| نسبتهای فعالیت | با داراییهایش چقدر خوب کار میکند؟ | گردش موجودی، دورهٔ وصول مطالبات، گردش دارایی | هر دو صورت |
| نسبتهای سودآوری | از فروش و سرمایه چقدر سود درمیآورد؟ | حاشیه سود ناخالص، عملیاتی و خالص، ROA، ROE | هر دو صورت |
| نسبتهای بازار | بازار برای این سود چقدر پول میدهد؟ | EPS، P/E، P/B، P/S، بازده نقدی | صورتهای مالی و قیمتِ سهم |
اگر فقط یک چیز از این جدول یادتان بماند، این باشد: هر گروه به یک پرسش جواب میدهد. پس هیچ گروهی جای گروهِ دیگر را نمیگیرد.
۱. نسبتهای نقدینگی: آیا شرکت قبضهایش را میپردازد؟
یک خانواده را تصور کنید. آخرِ ماه قسطِ وام و اجاره و قبضها میرسد. پرسش این است: پولِ دمِ دست و چیزهایی که زود نقد میشوند، برای اینها کافی است؟ نسبتهای نقدینگی (یا نقدشوندگی) همین را برای شرکت میپرسند. شرحِ کاملترش را در نسبتهای نقدشوندگی در تحلیل بنیادی سهام نوشتهام.
نسبت جاری چیست؟
نسبت جاری = داراییهای جاری ÷ بدهیهای جاری.
دارایی جاری یعنی چیزهایی که تا یک سال نقد میشوند: پولِ نقد، سپردهٔ کوتاهمدت، طلبی که از مشتریها داریم، کالای توی انبار و پیشپرداختها. بدهی جاری هم یعنی بدهیهایی که تا یک سال باید پرداخت شوند.
مثال: اگر دارایی جاری ۱۶۰ میلیارد تومان باشد و بدهی جاری ۱۰۰ میلیارد، نسبت جاری ۱٫۶ است. یعنی در برابرِ هر ۱ تومان بدهیِ نزدیک، ۱٫۶ تومان دارایی که زود نقد میشود. بالای ۱ یعنی داراییهای جاری از بدهیهای جاری بیشترند.
عددِ خوب چند است؟ بسیاری از تحلیلگران برای شرکتهای تولیدی حدودِ ۱٫۵ تا ۲ را راحت میدانند. ولی این قانون نیست و به صنعت بستگی دارد. نسبت جاریِ خیلی بالا هم همیشه خوب نیست؛ شاید پولِ شرکت در انبار یا در طلب از مشتری خوابیده باشد. فاصلهٔ دارایی جاری و بدهی جاری را سرمایه در گردش میگویند.
نسبت آنی (سریع)
نسبت آنی = (داراییهای جاری − موجودی کالا − پیشپرداختها) ÷ بدهیهای جاری.
چرا کالای انبار را کنار میگذاریم؟ چون فروشِ سریعش تضمینی نیست. مثلِ خانوادهای که بگوید «اگر لازم شد، فرش را میفروشیم». شاید بشود، ولی نه فردا صبح و نه به قیمتِ کامل. اگر نسبت جاری خوب باشد ولی نسبت آنی خیلی پایین، یعنی پولِ شرکت به فروشِ انبار گره خورده است.
نسبت وجه نقد
نسبت وجه نقد = (پولِ نقد + سرمایهگذاریهای کوتاهمدت) ÷ بدهیهای جاری. این سختگیرترین نسبتِ نقدینگی است: فقط پولی را میشمارد که همین امروز در دست است. بیشترِ شرکتهای سالم هم این عدد را زیرِ ۱ دارند. پس عددِ تنها را داوری نکنید؛ ببینید رو به بالاست یا پایین و رقیبها کجا هستند.
پس در این گروه، نسبت جاری را اول ببینید، نسبت آنی را برای اطمینان، و نسبت وجه نقد را برای روزِ مبادا.
۲. نسبتهای اهرمی: شرکت چقدر زیرِ بارِ قرض است؟
فرض کنید کسی خانهای یک میلیارد تومانی بخرد: ۶۰۰ میلیون از جیبِ خودش و ۴۰۰ میلیون وامِ بانک. اگر قیمتِ خانه بالا برود، سودش روی پولِ خودش بزرگتر میشود. ولی اگر پایین بیاید یا درآمدش قطع شود، قسط سرِ جایش است. به این «اهرم» میگویند.
بدهی شمشیرِ دولبه است: در رونق سودِ سهامدار را بزرگتر میکند و در رکود ضرر را. نسبتهای اهرمی میگویند داراییهای شرکت با پولِ سهامداران خریده شده یا با پولِ قرض. بحثِ مفصلش در ساختار سرمایه یا نسبتهای اهرمی آمده است.
نسبت بدهی و نسبت مالکانه
نسبت بدهی = کلِ بدهیها ÷ کلِ داراییها.
نسبت مالکانه = حقوق مالکانه ÷ کلِ داراییها. حقوق مالکانه یعنی سهمِ صاحبانِ شرکت؛ اگر همهٔ داراییها را بفروشند و همهٔ بدهیها را بدهند، چه میماند.
جمعِ این دو نسبت همیشه ۱۰۰٪ است، چون هر دارایی یا با قرض خریده شده یا با پولِ صاحبان. در مثالِ خانه، نسبت مالکانه ۶۰٪ است و نسبت بدهی ۴۰٪. شرکت هم همینطور: نسبت مالکانهٔ ۶۰٪ یعنی ۶۰ درصدِ داراییها واقعاً مالِ سهامداران است.
یک نکتهٔ قانونی در ایران: طبقِ مادهٔ ۱۴۱ اصلاحیهٔ قانون تجارت، اگر زیانِ انباشتهٔ شرکت دستکم به نصفِ سرمایه برسد، هیئتمدیره باید مجمعِ فوقالعاده بگیرد تا دربارهٔ انحلال یا ادامهٔ کار تصمیم بگیرند. نسبت مالکانهٔ نزدیک به صفر یا منفی معمولاً زنگِ همین خطر است.
نسبت بدهی به حقوق مالکانه
این نسبت که به آن D/E هم میگویند = کلِ بدهیها ÷ حقوق مالکانه. یعنی در برابرِ هر ۱ تومان پولِ سهامدار، چند تومان قرض هست. عددِ بالای ۱ یعنی قرض از پولِ خودِ صاحبان بیشتر است.
این عدد را با نوعِ کسبوکار بسنجید. شرکتی که درآمدش مثلِ حقوقِ کارمندی ثابت است، مثلِ نیروگاه، قرضِ بیشتری را تحمل میکند. شرکتی که درآمدش یک سال خوب است و یک سال بد، با قرضِ زیاد زودتر زمین میخورد.
نسبت پوشش بهره
پوشش بهره = سود عملیاتی ÷ هزینهٔ مالی. هزینهٔ مالی همان سودی است که شرکت بابتِ وامهایش به بانک میدهد. این نسبت میگوید سودِ کارِ اصلیِ شرکت چند برابرِ قسطِ بهره است.
مثلاً اگر سود عملیاتی ۳۶ میلیارد تومان باشد و هزینهٔ مالی ۶ میلیارد، پوشش بهره ۶ برابر است؛ بهره بارِ سنگینی نیست. ولی وقتی این عدد زیرِ ۲ برسد، یک افتِ کوچک در فروش میتواند همهٔ سود را صرفِ بهره کند. هر وقت نرخِ سودِ وام بالا رفت، این نسبت را برای شرکتهای بدهکار دوباره حساب کنید.
پس در این گروه بپرسید: قرض چقدر است، با چه پشتوانهای، و آیا سود از پسِ بهرهاش برمیآید؟
۳. نسبتهای فعالیت: پولِ شرکت کار میکند یا خوابیده است؟
بقالیِ محل را در نظر بگیرید. یکی جنس را هفتهای یک بار نو میکند و یکی کالایش ماهها روی قفسه خاک میخورد. یکی نسیه را سرِ ماه وصول میکند و یکی شش ماه دنبالِ طلبش میدود. با فروشِ برابر، اولی خیلی راحتتر نفس میکشد. نسبتهای فعالیت (یا کارایی) همین را برای شرکت اندازه میگیرند.
- گردش موجودی کالا = بهای تمامشدهٔ کالای فروشرفته ÷ موجودی کالا. اگر ۳۶۵ را بر این عدد تقسیم کنید، دورهٔ نگهداری موجودی به دست میآید: کالا بهطورِ میانگین چند روز در انبار میماند. انبارِ کُند یعنی پولِ خوابیده یا کالایی که خوب فروش نمیرود.
- گردش حسابهای دریافتنی = فروش ÷ طلبهای تجاری. ۳۶۵ تقسیم بر آن میشود دورهٔ وصول مطالبات: شرکت چند روز بعد از فروش، پولش را از مشتری میگیرد. همان نسیهٔ بقالی.
- گردش داراییها = فروش ÷ کلِ داراییها. یعنی با هر ۱ تومان دارایی چند تومان فروش ساخته میشود. صنعتهای سرمایهبر مثلِ پالایشگاه و نیروگاه گردشِ پایین دارند و فروشگاههای زنجیرهای گردشِ بالا.
- چرخهٔ تبدیل وجه نقد = دورهٔ نگهداری موجودی + دورهٔ وصول مطالبات − مهلتی که شرکت برای پرداخت به فروشندههایش دارد. هرچه کوتاهتر، شرکت پولِ کمتری برای چرخاندنِ کار لازم دارد.
در ایران این گروه اهمیتِ بیشتری دارد. با تورمی که همه با پوست و گوشت لمسش کردهایم، طلبی که شش ماه دیرتر وصول شود، بخشی از ارزشش را از دست داده است. ۱۰۰ میلیون تومانِ شش ماهِ بعد، دیگر همان ۱۰۰ میلیونِ امروز نیست. اگر میخواهید بیشتر بدانید چرا، مقالهٔ تورم چیست را ببینید.
پس اگر دیدید دورهٔ وصول یا دورهٔ نگهداریِ کالا ناگهان طولانی شده، دنبالِ دلیلش بگردید.
۴. نسبتهای سودآوری: حاشیه سود، ROA و ROE
برای سهامدار، این گروه از همه مهمتر است. چرا؟ چون در درازمدت قیمتِ سهم دنبالِ سود میرود. پیش از شروع، خوب است فرقِ سود عملیاتی و سود غیرعملیاتی را بدانید. سودِ عملیاتی از کارِ اصلیِ شرکت میآید؛ سودِ غیرعملیاتی از کارهای جانبی، مثلِ فروشِ یک زمین.
حاشیه سود ناخالص، عملیاتی و خالص چیست؟
حاشیه سود یعنی از هر ۱۰۰ تومان فروش، چند تومان سود ماند. سه نوع دارد، مثلِ سه مرحلهٔ کمکردنِ خرج:
- حاشیه سود ناخالص = سود ناخالص ÷ فروش. فقط هزینهٔ ساختِ کالا کم شده است. نشان میدهد شرکت چقدر قدرتِ قیمتگذاری دارد و مواد اولیه چقدر گران است.
- حاشیه سود عملیاتی = سود عملیاتی ÷ فروش. هزینههای فروش، اداری و حقوقِ کارکنان هم کم شده است. معیارِ خوبی برای اینکه کارِ اصلیِ شرکت چقدر خوب میچرخد.
- حاشیه سود خالص = سود خالص ÷ فروش. بهرهٔ وام، درآمدهای جانبی و مالیات هم حساب شده است. همان چیزی که آخرِ کار برای سهامدار میماند.
یک هشدارِ عملی: اگر حاشیه سود خالص از حاشیه سود عملیاتی بالاتر رفت، حتماً یادداشتهای توضیحی را بخوانید. معمولاً پای یک درآمدِ جانبی در میان است؛ مثلاً فروشِ یک ملک یا سودِ تسعیرِ ارز. تسعیرِ ارز یعنی سودی که فقط از گرانشدنِ دلارِ داراییِ ارزیِ شرکت آمده است. اینها شاید سالِ بعد تکرار نشوند.
بازده داراییها (ROA) و بازده حقوق مالکانه (ROE)
ROA = سود خالص ÷ کلِ داراییها. یعنی با هر ۱۰۰ تومان دارایی، چند تومان سود ساخته شد؛ چه آن دارایی با پولِ خودشان خریده شده باشد چه با قرض.
ROE = سود خالص ÷ حقوق مالکانه. یعنی پولِ خودِ سهامداران با چه نرخی کار کرده است. این را با سودِ سپردهٔ بانکی مقایسه کنید. اگر بانک بی دردسر سالی ۲۵ درصد سود بدهد و ROEِ شرکت هم ۲۵ درصد باشد، چرا ریسکِ سهام را به جان بخریم؟ ROE باید بهطورِ روشن از سودِ بیریسک بالاتر باشد. نرخِ سپرده را با ماشینحسابِ سود بانکی حساب کنید.
پس سه حاشیه را کنارِ هم ببینید، و ROE را همیشه با سودِ بانک بسنجید.
۵. نسبتهای بازار: P/E چیست و بقیهٔ نسبتهای ارزشگذاری
تا اینجا فقط دربارهٔ خودِ شرکت حرف زدیم. ولی ما سهم را از تابلوی بورس و به قیمتِ روز میخریم. نسبتهای بازار عددهای گزارشهای مالی را به همین قیمت وصل میکنند و کمک میکنند حدس بزنیم سهم گران است یا ارزان. البته فقط بهعنوانِ نقطهٔ شروع.
- EPS یعنی سودِ هر سهم = سود خالص ÷ تعدادِ سهام. پایهٔ بیشترِ نسبتهای بازار است. توضیحِ کاملش در EPS چیست آمده است.
- P/E یعنی قیمت به سود = قیمتِ سهم ÷ EPS. میگوید بازار حاضر است چند برابرِ سودِ یکسالهٔ شرکت را بپردازد.
- P/B یعنی قیمت به ارزشِ دفتری = قیمتِ سهم ÷ حقوق مالکانهٔ هر سهم. برای بانکها و شرکتهای سرمایهگذاری بیشتر به کار میآید.
- P/S یعنی قیمت به فروش = ارزشِ کلِ شرکت در بازار ÷ فروشِ سالانه. وقتی سودِ شرکت موقتاً پایین یا منفی است، مفید است.
- بازده نقدی = سودِ نقدیِ هر سهم (DPS) ÷ قیمتِ سهم. و نسبت تقسیم سود = DPS ÷ EPS؛ یعنی شرکت چند درصدِ سودش را به سهامداران نقد میدهد.
اگر میپرسید «p/e چیست» به زبانِ ساده، این مثال را ببینید. فرض کنید مغازهای را بخرید که سالی ۱۰۰ میلیون تومان سودِ خالص میدهد. اگر برایش ۸۰۰ میلیون بدهید، P/Eِ خریدتان ۸ است. یعنی اگر سود ثابت بماند، حدودِ ۸ سال طول میکشد تا پولتان برگردد. هرچه این عدد پایینتر، زودتر برمیگردد؛ به شرطی که سود واقعاً بماند. تفسیرِ کاملترش در مقالهٔ نسبت P/E است.
P/Eِ کلِ بازار هم با شرایطِ اقتصادی بالا و پایین میرود. برای اینکه بدانید بازار الان در چه حالی است، شاخص کل بورس امروز را هم کنارِ P/Eِ سهمِ موردِ نظرتان ببینید.
مثال عددی: محاسبهٔ نسبتهای مالی برای یک شرکتِ فرضی
بهترین راهِ یادگرفتن این است که یک بار همهٔ نسبتها را برای یک شرکت حساب کنیم. عددهای زیر مثالِ فرضیاند، ولی ساختارشان همان است که در کدال میبینید. کدال مبلغها را به میلیون ریال مینویسد؛ من اینجا برای راحتی همه را به میلیارد تومان تبدیل کردهام.
| قلمِ صورت وضعیت مالی | مبلغ | قلمِ صورت سود و زیان | مبلغ |
|---|---|---|---|
| پولِ نقد و سرمایهگذاری کوتاهمدت | ۱۲ | فروش | ۲۰۰ |
| طلب از مشتریها (دریافتنی تجاری) | ۲۲ | بهای تمامشدهٔ فروش | ۱۵۰ |
| موجودی کالا | ۲۶ | سود ناخالص | ۵۰ |
| پیشپرداختها | ۴ | هزینههای فروش، اداری و عمومی | ۱۴ |
| جمعِ داراییهای جاری | ۶۴ | سود عملیاتی | ۳۶ |
| کلِ داراییها | ۱۶۰ | هزینهٔ مالی (بهرهٔ وام) | ۶ |
| بدهیهای جاری | ۴۰ | درآمدهای غیرعملیاتی | ۲ |
| کلِ بدهیها | ۶۴ | مالیات | ۸ |
| حقوق مالکانه | ۹۶ | سود خالص | ۲۴ |
فرض کنید شرکت ۵۰۰ میلیون سهم دارد و هر سهم در تابلو ۳۸۴ تومان معامله میشود. حالا با هم حساب کنیم:
| نسبت | حساب | نتیجه | یعنی چه |
|---|---|---|---|
| نسبت جاری | ۶۴ ÷ ۴۰ | ۱٫۶ | نقدینگیِ راحت |
| نسبت آنی | (۶۴ − ۲۶ − ۴) ÷ ۴۰ | ۰٫۸۵ | کمی وابسته به فروشِ انبار |
| نسبت وجه نقد | ۱۲ ÷ ۴۰ | ۰٫۳ | عادی برای شرکتِ تولیدی |
| نسبت بدهی | ۶۴ ÷ ۱۶۰ | ۴۰٪ | قرضِ متوسط |
| نسبت مالکانه | ۹۶ ÷ ۱۶۰ | ۶۰٪ | بیشترِ داراییها مالِ سهامداران |
| بدهی به حقوق مالکانه | ۶۴ ÷ ۹۶ | ۰٫۶۷ | قرض کمتر از پولِ صاحبان |
| پوشش بهره | ۳۶ ÷ ۶ | ۶ برابر | بهره بارِ سنگینی نیست |
| دورهٔ نگهداری موجودی | ۳۶۵ ÷ (۱۵۰ ÷ ۲۶) | حدودِ ۶۳ روز | با رقیب مقایسه شود |
| دورهٔ وصول مطالبات | ۳۶۵ ÷ (۲۰۰ ÷ ۲۲) | حدودِ ۴۰ روز | وصولِ نسبتاً سریع |
| گردش داراییها | ۲۰۰ ÷ ۱۶۰ | ۱٫۲۵ | هر تومان دارایی ۱٫۲۵ تومان فروش |
| حاشیه سود ناخالص | ۵۰ ÷ ۲۰۰ | ۲۵٪ | قدرتِ قیمتگذاریِ متوسط |
| حاشیه سود عملیاتی | ۳۶ ÷ ۲۰۰ | ۱۸٪ | هزینههای جانبی کنترلشده |
| حاشیه سود خالص | ۲۴ ÷ ۲۰۰ | ۱۲٪ | کمتر از عملیاتی؛ سودِ سالم |
| ROA | ۲۴ ÷ ۱۶۰ | ۱۵٪ | بازدهِ کلِ داراییها |
| ROE | ۲۴ ÷ ۹۶ | ۲۵٪ | با سودِ بانک مقایسه شود |
| EPS | ۲۴ میلیارد ÷ ۵۰۰ میلیون سهم | ۴۸ تومان | پایهٔ ارزشگذاری |
| P/E | ۳۸۴ ÷ ۴۸ | ۸ | با صنعت و بازار مقایسه شود |
| P/B | ۳۸۴ ÷ ۱۹۲ | ۲ | حقوق مالکانهٔ هر سهم ۱۹۲ تومان |
| P/S | ۱۹۲ ÷ ۲۰۰ | ۰٫۹۶ | ارزشِ بازارِ شرکت ۱۹۲ میلیارد تومان |
یک نگاهِ کلی به این جدول میگوید شرکتِ نمونه پولِ نقدِ کافی، قرضِ متوسط و سودآوریِ خوب دارد. ولی هنوز نمیشود تصمیم گرفت. باید بدانیم این عددها نسبت به پارسال بهتر شدهاند یا بدتر، و رقیبها کجا ایستادهاند. این همان چیزی است که در بخشِ بعد میبینیم.
تجزیه و تحلیل نسبتهای مالی: با چه چیزی مقایسه کنیم؟
یک عدد وقتی معنا پیدا میکند که کنارِ یک معیار بنشیند. قدِ ۱۵۰ سانتی برای یک بچهٔ ده ساله بلند است و برای یک مردِ بزرگ کوتاه. نسبتها هم همینطورند. توصیهٔ من این است که همیشه این سه مقایسه را با هم انجام دهید:
- مقایسه با گذشتهٔ خودِ شرکت: نسبتهای ۳ تا ۵ سالِ اخیر را کنارِ هم بگذارید. حاشیه سودی که سه سال پشتِ سرِ هم کم شده، از حاشیه سودی که پایین ولی ثابت است نگرانکنندهتر است.
- مقایسه با صنعت: میانگینِ نسبتها در شرکتهای همکار. نسبت جاریِ ۱٫۲ برای یک شرکتِ پخش شاید عادی باشد و برای یک قطعهساز ضعیف.
- مقایسه با رقیبِ مستقیم: دو سه شرکتی که محصول و اندازهشان شبیه است. اینجا تفاوتِ مدیریت خودش را نشان میدهد.
تحلیل دوپونت: ROE از کجا آمده؟
دو شرکت میتوانند ROEِ برابر داشته باشند؛ یکی سالم و دیگری پرخطر. چطور؟ روشی به نامِ دوپونت ROE را به سه تکه میشکند:
ROE = حاشیه سود خالص × گردش داراییها × ضریبِ اهرم مالی. ضریبِ اهرم یعنی کلِ داراییها ÷ حقوق مالکانه؛ هرچه بزرگتر، قرضِ بیشتر.
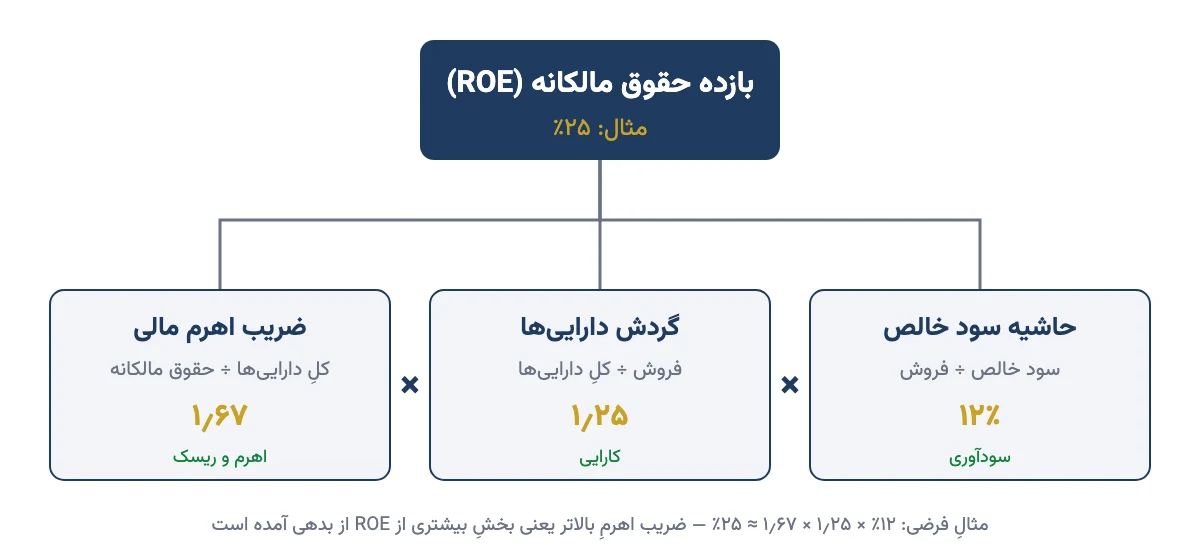
در مثالِ ما: ۱۲٪ × ۱٫۲۵ × ۱٫۶۷ ≈ ۲۵٪. حالا شرکتِ دیگری را تصور کنید که همین ۲۵٪ را با حاشیهٔ ۴٪ و ضریبِ اهرمِ ۵ ساخته است. بیشترِ بازدهش از قرض آمده است. با بالا رفتنِ نرخِ بهره یا یک افتِ کوچکِ فروش، زودتر آسیب میبیند. پس همیشه بپرسید: این ROE از سودِ واقعی آمده یا از قرض؟
برای هر صنعت کدام نسبت مهمتر است؟
یکی از اشتباههای رایج این است که برای همهٔ سهمها یک فهرستِ ثابت از نسبتها نگاه کنیم. مثلِ اینکه برای هر بیماری فقط فشارِ خون بگیریم. نوعِ کسبوکار تعیین میکند کدام نسبت حرفِ اصلی را میزند.
| صنعت | نسبتهای کلیدی | چرا |
|---|---|---|
| پتروشیمی و پالایشی | حاشیه سود ناخالص و عملیاتی، P/E | سود به قیمتِ خوراک، قیمتِ جهانیِ محصول و نرخِ ارز حساس است |
| فلزات اساسی و معدنی | حاشیه سود، گردش دارایی، نسبت بدهی | یک سال خوب و یک سال بد؛ بدهیِ ارزی در نوسانِ دلار خطرناک است |
| خودرو و قطعه | نسبت مالکانه، نسبت جاری، پوشش بهره | زیانِ انباشته و بدهیِ سنگین در سالهای اخیر رایج بوده است |
| دارویی | دورهٔ وصول مطالبات، گردش موجودی | طلب از پخش و بیمهها میتواند طولانی شود |
| غذایی و خردهفروشی | گردش موجودی، حاشیه سود خالص، چرخهٔ تبدیل وجه نقد | حاشیهٔ کم و فروشِ تند؛ سرعتِ فروش حیاتی است |
| سیمان | حاشیه سود ناخالص، P/S | هزینهٔ انرژی و قیمتگذاری، سود را جابهجا میکند |
| بانک | نسبتهای ویژهٔ بانکی، P/B | نسبت جاری و حاشیه سودِ معمولی برای بانک معنا ندارد |
| سرمایهگذاری و هلدینگ | قیمت به خالص ارزش داراییها (P/NAV) | ارزشِ شرکت در سهمهایی است که دارد، نه در فروش |
این جدول کامل نیست، ولی جهت را نشان میدهد. پس پیش از نگاه به نسبتها، اول بپرسید: «این شرکت از کجا پول درمیآورد؟» جوابِ همین پرسش میگوید کدام نسبت را اول ببینید.
نسبتهای مالی را از کجا محاسبه کنیم؟
گزارشهای مالیِ رسمیِ شرکتهای بورسی و فرابورسی در سامانهٔ کدال منتشر میشوند. روشِ جستوجو و خواندنِ گزارشها را قدمبهقدم در آموزش سایت کدال توضیح دادهام. خلاصهٔ کار این است:
- در کدال نامِ نمادِ شرکت را جستوجو کنید و گزارشِ «اطلاعات و صورتهای مالی» را باز کنید.
- گزارشِ سالانهٔ حسابرسیشده را مبنا بگیرید. حسابرسی یعنی یک مؤسسهٔ مستقل عددها را وارسی کرده است. گزارشهای ۳، ۶ و ۹ ماهه برای دیدنِ روند به کار میآیند.
- برای نسبتهایی که سود یا فروش دارند، جمعِ ۱۲ ماهِ اخیر (چهار فصلِ آخر) را بگیرید، نه عددِ ۶ ماهه ضربدرِ ۲. فروشِ خیلی از شرکتها فصلی است و این ضربِ ساده عدد را خراب میکند.
- برای اقلامِ صورت وضعیت مالی در نسبتهای فعالیت و بازدهی، میانگینِ اولِ دوره و آخرِ دوره دقیقتر از عددِ پایانِ دوره است.
- نظرِ حسابرس را بخوانید. اگر «مشروط» یا «عدمِ اظهارنظر» نوشته، یعنی حسابرس به بخشی از عددها اطمینان نداشته؛ شما هم با احتیاط نگاه کنید.
سایتهای دادهپردازیِ بازار هم خیلی از این نسبتها را آماده نشان میدهند و وقتتان را نگه میدارند. ولی دستکم یک بار خودتان حساب کنید. آنوقت میدانید هر عدد از کجا آمده و کجا ممکن است اشتباه باشد؛ و به هیچکس وابسته نمیمانید.
محدودیتهای تحلیل نسبتهای مالی: کجا گولمان میزنند؟
نسبتها ابزارند، نه پیشگو. این محدودیتها را همیشه در ذهن داشته باشید:
- اثرِ تورم و قیمتِ خرید: داراییهای ثابت، مثلِ زمین و کارخانه، به همان قیمتِ روزِ خرید در دفاتر میمانند. مثلِ خانهای که ده سال پیش خریدهاید و هنوز به قیمتِ آن روز در دفترتان نوشتهاید. برای همین در تورمِ بالای ایران داراییها و حقوق مالکانه کمتر از واقع ثبت میشوند و ROA و ROE بزرگتر از واقع به نظر میرسند. تجدیدِ ارزیابیِ داراییها هم میتواند یکشبه نسبت مالکانه را جابهجا کند.
- سودهای یکباره: فروشِ زمین، سودِ تسعیرِ ارز یا برگشتِ ذخیرهها حاشیه سود خالص را موقتاً بالا میبرند. P/Eی که با این سود حساب شود گمراهکننده است.
- نگاه به گذشته: گزارشها چند ماه بعد از پایانِ دوره منتشر میشوند. تا آن موقع شاید نرخِ ارز، قیمتِ خوراک یا قیمتگذاریِ دستوری عوض شده باشد.
- روشهای حسابداریِ متفاوت: دو شرکتِ همصنعت شاید موجودی یا استهلاک را جورِ دیگری حساب کنند. استهلاک یعنی کمشدنِ ارزشِ دستگاهها با گذشتِ زمان. آنوقت نسبتهایشان مستقیم قابلمقایسه نیست.
- بزککردنِ آخرِ سال: بعضی شرکتها درست پیش از تاریخِ گزارش وامی را تسویه میکنند و چند روز بعد دوباره میگیرند تا نسبت جاری قشنگتر شود.
- حقوق مالکانهٔ منفی: برای شرکتی که آنقدر زیان داده که حقوق مالکانهاش منفی شده، ROE و P/B معنای عادی ندارند.
- نسبتِ خوب یعنی سهمِ ارزان؟ نه. بهترین نسبتها هم اگر بازار قبلاً در قیمت حسابشان کرده باشد، سودی برایتان ندارند. برای قیمتِ منصفانه باید سراغِ ارزشگذاری سهام بروید.
بهترین همراهِ نسبتها صورت جریانهای نقدی است. سودی که هیچوقت به پولِ نقد تبدیل نشود، سودِ باکیفیتی نیست. مثلِ حقوقی که روی کاغذ نوشتهاند ولی هیچوقت به حسابتان نمیریزند. جریان آزاد نقدی همین را میسنجد.
شش اشتباهِ رایج در استفاده از نسبتهای مالی
- نگاه به یک نسبت بهتنهایی؛ مثلاً خریدِ سهم فقط چون P/Eِ پایینی دارد.
- مقایسهٔ دو صنعتِ متفاوت؛ مثلاً حاشیه سودِ یک پالایشگاه با یک شرکتِ نرمافزاری.
- سالانهکردنِ عددِ سهماهه با ضربِ ساده در ۴، بیتوجه به فصلیبودنِ فروش.
- جدا نکردنِ درآمدهای جانبی و یکباره از سود، موقعِ حسابِ EPS و P/E.
- تکیه بر نسبتهای آمادهای که معلوم نیست با کدام دوره و با تعدادِ سهامِ پیش یا پس از افزایش سرمایه حساب شدهاند.
- نخواندنِ نظرِ حسابرس.
چکلیستِ دهدقیقهای پیش از خریدِ یک سهم
اگر وقتتان کم است، این ده پرسش را پیش از خرید از خودتان بپرسید. هرچه جوابِ «بله» بیشتر، خیالتان راحتتر:
- نسبت جاری بالای ۱ است و نسبت آنی در حدِ معمولِ صنعت؟
- نسبت مالکانه در سه سالِ اخیر تند پایین نیامده است؟
- پوشش بهره بالای ۳ است؟
- حاشیه سود عملیاتی ثابت یا رو به بالاست؟
- حاشیه سود خالص بهطورِ عجیبی بالاتر از حاشیهٔ عملیاتی نیست؟
- دورهٔ وصول مطالبات و دورهٔ نگهداریِ کالا ناگهان طولانی نشدهاند؟
- ROE بهروشنی از سودِ سپردهٔ بانکی بالاتر است و از قرضِ زیاد نیامده؟
- پولِ نقدی که از کارِ اصلی میآید با سودِ خالص همجهت است؟
- P/E و P/B نسبت به میانگینِ صنعت و گذشتهٔ خودِ سهم منطقیاند؟
- حسابرس نظرِ «مقبول» داده است؟
این چکلیست جای تحلیلِ کامل را نمیگیرد، ولی جلوی خیلی از اشتباههای بزرگ را میگیرد. اگر میخواهید همین مسیر را با پروندهٔ واقعیِ چند شرکت و تمرینِ عملی یاد بگیرید، دورهٔ آموزشی تحلیل بنیادی برای همین ساخته شده است.
سوالات متداول
مهمترین نسبتهای مالی کدامند؟
برای خریدارِ سهام این شش نسبت حداقلِ لازم است: نسبت جاری، نسبت بدهی یا نسبت مالکانه، پوشش بهره، حاشیه سود عملیاتی، ROE و P/E. ولی وزنِ هر کدام به صنعت بستگی دارد و هر عدد را باید با سالهای قبلِ همان شرکت و با رقیبها مقایسه کرد.
انواع نسبتهای مالی چند دستهاند؟
رایجترین تقسیمبندی پنج گروه است: نسبتهای نقدینگی، نسبتهای اهرمی یا ساختار سرمایه، نسبتهای فعالیت یا کارایی، نسبتهای سودآوری و نسبتهای بازار یا ارزشگذاری. بعضی کتابها نسبتهای بازار را جدا نمیکنند و چهار گروه میشمارند.
نسبت جاری مطلوب چند است؟
عددِ ثابتی برای همه نیست. نسبت جاری بالای ۱ یعنی داراییهای جاری از بدهیهای جاری بیشترند. برای بسیاری از شرکتهای تولیدی حدودِ ۱٫۵ تا ۲ راحت شمرده میشود. عددِ مناسب را با میانگینِ صنعت و روندِ خودِ شرکت بسنجید.
نسبت مالکانه چیست و چطور محاسبه میشود؟
نسبت مالکانه سهمِ صاحبانِ سهام از کلِ داراییهاست و از تقسیمِ حقوق مالکانه بر جمعِ داراییها به دست میآید. جمعِ آن با نسبت بدهی همیشه ۱۰۰ درصد است. نسبت مالکانهٔ بالاتر یعنی شرکت کمتر به قرض تکیه کرده است.
نسبتهای مالی را از کجا محاسبه کنیم؟
گزارشهای مالیِ رسمیِ شرکتهای بورسی و فرابورسی در سامانهٔ کدال منتشر میشوند. گزارشِ سالانهٔ حسابرسیشده را مبنا بگیرید، برای سود و فروش جمعِ دوازده ماهِ اخیر را بردارید و نظرِ حسابرس را هم بخوانید. سایتهای دادهپردازیِ بازار نسبتهای آماده هم دارند.
محدودیتهای تحلیل نسبتهای مالی چیست؟
نسبتها به گذشته نگاه میکنند، از تورم و ثبتِ دارایی به قیمتِ روزِ خرید اثر میگیرند، با سودهای یکباره مثلِ سودِ تسعیرِ ارز بزرگتر از واقع دیده میشوند و بینِ شرکتهایی با روشِ حسابداریِ متفاوت قابلمقایسه نیستند. نسبتِ خوب هم لزوماً یعنی سهمِ ارزان نیست.
فرق ROA و ROE چیست؟
ROA سود خالص را بر کلِ داراییها تقسیم میکند و کاراییِ همهٔ منابع را میسنجد. ROE سود خالص را بر حقوق مالکانه تقسیم میکند و بازدهِ پولِ خودِ سهامداران را نشان میدهد. فاصلهٔ زیادِ این دو یعنی شرکت قرضِ زیادی دارد و همین قرض ROE را بالا برده است.
برای هر صنعت کدام نسبت مهمتر است؟
در پتروشیمی و فلزات حاشیه سود و حساسیت به نرخِ ارز، در خودروسازی نسبت مالکانه و پوشش بهره، در دارو دورهٔ وصول مطالبات، در خردهفروشی گردش موجودی و در شرکتهای سرمایهگذاری نسبت قیمت به خالص ارزش داراییها مهمتر است. بانکها نسبتهای ویژهٔ خود را دارند.
نسبت P/E به زبان ساده یعنی چه؟
P/E یعنی قیمتِ هر سهم چند برابرِ سودِ یکسالهٔ همان سهم است. اگر P/E برابر ۸ باشد و سود ثابت بماند، حدودِ ۸ سال طول میکشد تا سودِ شرکت به اندازهٔ پولی شود که برای سهم دادهاید. این عدد را با صنعت و کلِ بازار مقایسه کنید.
جمعبندی
نسبتهای مالی زبانِ مشترکِ همهٔ شرکتها هستند؛ مثلِ آزمایشِ خون برای بدن. پنج گروهِ نقدینگی، اهرمی، فعالیت، سودآوری و بازار هر کدام به یک پرسش جواب میدهند و هیچکدام بهتنهایی کافی نیست.
پس دفعهٔ بعد که خواستید سهمی بخرید، این سه کار را بکنید: عددها را از گزارشِ حسابرسیشدهٔ کدال بردارید، هر نسبت را با گذشتهٔ خودِ شرکت و با رقیبها مقایسه کنید، و بپرسید ROE از سودِ واقعی آمده یا از قرض. محدودیتها را هم فراموش نکنید، بهخصوص اثرِ تورم و سودهای یکباره. نسبتها نقطهٔ شروعِ تحلیلاند؛ تصمیمِ نهایی با خودتان است.