
مضاربه چیست؟ عقد مضاربه، اوراق مضاربه و مضاربه در بانک
فهرست مطالب۱۲ بخش
- مضاربه چیست؟ با یک مثالِ خانوادگی
- عقد مضاربه در قانون مدنی
- هفت قاعدهٔ عقد مضاربه که باید بدانید
- سود و زیان در مضاربه چطور تقسیم میشود؟
- اوراق مضاربه چیست؟
- چه کسانی در اوراق مضاربه نقش دارند؟
- اوراق مضاربه چطور سود میدهد؟
- انواع اوراق مضاربه
- فرق مضاربه با مشارکت، مرابحه و اجاره
- چرا اوراق مضاربه در بورس ایران کم دیده میشود؟
- مضاربه در بانکداری چطور کار میکند؟
- آیا سودِ سپردهٔ بانکی همان سودِ مضاربه است؟
- پیش از خریدِ اوراق مضاربه این ده سؤال را بپرسید
- مضاربهٔ واقعی یا پوششِ کلاهبرداری؟
- پنج اشتباهِ رایج دربارهٔ مضاربه
- سوالات متداول
- جمعبندی
مضاربه یعنی یک نفر پول میگذارد و نفرِ دیگر با همان پول تجارت میکند. سودی که به دست آمد را به نسبتی که از اول توافق کردهاند تقسیم میکنند؛ مثلاً ۷۰ درصد برای صاحبِ پول و ۳۰ درصد برای تاجر. اگر تجارت بیتقصیرِ تاجر ضرر کند، ضرر از پولِ صاحبِ سرمایه کم میشود و تاجر فقط زحمتش را از دست داده است.
صاحبِ پول را «مالک» میگویند و تاجر را «عامل» یا «مضارب». همین قراردادِ ساده پشتِ سه چیزی است که احتمالاً اسمشان را شنیدهاید: عقدِ مضاربه در قانون مدنی، وامِ مضاربه در بانک، و اوراق مضاربه در بورس. در بیش از بیست سال کار در بازار سرمایه بارها دیدهام که اسمِ «مضاربه» را روی چیزهایی گذاشتهاند که هیچ ربطی به مضاربه نداشت. پس بیایید با هم از پایه شروع کنیم تا شما هم مضاربهٔ واقعی را از قلابی تشخیص بدهید.
مضاربه چیست؟ با یک مثالِ خانوادگی
فرض کنید پساندازی دارید و برادرزادهتان در بازارِ بزرگِ تهران حجره دارد و برنج میخرد و میفروشد. شما وقتِ تجارت ندارید، او هم پولِ کافی ندارد. میگویید: «این پول را بگیر، با آن برنج بخر و بفروش، آخرِ کار سود را هفتاد و سی تقسیم میکنیم.» شما همین الان یک مضاربه بستهاید.
در این قرار، پول از شماست و کار و مدیریت از او. اگر کارش گرفت، هر دو سود میبرید. اگر بازار خراب شد و او هم کوتاهی نکرده بود، ضرر را شما میدهید و او هم چند ماه کارِ بیمزد کرده است. یعنی هر دو در ریسک شریکاید، هر کدام با سرمایهٔ خودش: شما با پول، او با وقت و زحمت.
اسمِ «مضاربه» از «ضرب فی الارض» آمده؛ یعنی در زمین سفر کردن برای تجارت. قدیم تاجر بارِ سفر میبست و صاحبِ پول در شهر میماند. در کتابهای فقهی به آن «قِراض» هم گفتهاند.
عقد مضاربه در قانون مدنی
قانون مدنی ایران در مادههای ۵۴۶ تا ۵۶۰ دربارهٔ مضاربه حرف زده است. ماده ۵۴۶ میگوید مضاربه عقدی است که یک طرف سرمایه میدهد تا طرفِ دیگر با آن تجارت کند و هر دو در سود شریک باشند. پس هر مضاربه پنج جزء دارد:
- مالک: کسی که پول میدهد ولی خودش کار نمیکند.
- عامل (مضارب): کسی که با پولِ مالک تجارت میکند و تصمیمها با اوست.
- سرمایه: باید پولِ نقد باشد، نه کالا یا طلب.
- کار: تجارت، یعنی خرید و فروشِ کالا.
- سهمِ سود: درصدی از سود که از روزِ اول معلوم است.
پس مضاربه را میشود در یک جمله گفت: پولِ یکی، کارِ دیگری، سودِ هر دو.
هفت قاعدهٔ عقد مضاربه که باید بدانید
بیشترِ دعواها و سوءتفاهمها دربارهٔ مضاربه از ندانستنِ همین چند قاعده است. اینها را از قانون مدنی و نظرِ رایجِ فقهِ شیعه، به زبانِ ساده آوردهام:
- سرمایه باید پولِ نقد باشد. ماده ۵۴۷ همین را میگوید. نمیشود ماشین یا زمین را «سرمایهٔ مضاربه» کرد.
- سهمِ سود درصد است، نه مبلغ. طبق ماده ۵۴۸، سهمِ هر طرف باید کسری از سود باشد؛ مثلاً نصف یا یکسوم. قراردادی که بگوید «ماهی پنج میلیون تومان به شما میدهم» مضاربه نیست.
- فقط برای خرید و فروش است. به نظرِ مشهورِ فقهای شیعه، مضاربه برای تولید، کشاورزی و ساختمانسازی نیست. برای آنها عقدهای دیگری مثلِ مشارکت، مزارعه و استصناع هست. بیشترِ فقهای اهلِ سنت دامنهٔ مضاربه را بازتر میدانند.
- هر وقت بخواهید میتوانید به همش بزنید. طبق ماده ۵۵۰ مضاربه «عقدِ جایز» است؛ یعنی هر طرف هر وقت بخواهد میتواند آن را تمام کند، مگر اینکه در یک قراردادِ لازمِ دیگر خلافش شرط شده باشد.
- با فوت یا جنون تمام میشود. اگر یکی از دو طرف فوت کند، دیوانه شود یا قانون او را از تصرف در مالش منع کند، یا کلِ سرمایه از بین برود، مضاربه خودبهخود تمام میشود.
- عامل امانتدار است. اگر پول بیکوتاهی و بیتخلفِ عامل از بین برود، او ضامن نیست و ضرر با مالک است. در فقه به کوتاهی و تخلف «تعدی و تفریط» میگویند.
- شرطِ تضمینِ اصلِ پول، قرارداد را باطل میکند. ماده ۵۵۸ میگوید اگر شرط کنند عامل ضامنِ سرمایه باشد یا ضرر به مالک نرسد، عقد باطل است. فقط یک راه هست: عامل در یک تعهدِ جدا بپذیرد که از مالِ خودش به اندازهٔ ضرر به مالک ببخشد.
قاعدهٔ ششم و هفتم قلبِ مضاربه است. مضاربه یعنی شریک شدن در ریسک. پس هر جا «سودِ قطعی» و «اصلِ پولِ تضمینی» را کنارِ هم دیدید، یا با مضاربهٔ واقعی سروکار ندارید، یا تضمین از جای دیگری آمده و باید بدانید از کجا.
سود و زیان در مضاربه چطور تقسیم میشود؟
بیایید با همان مثالِ برادرزاده حساب کنیم. فرض کنید ۵۰۰ میلیون تومان به او دادهاید و قرارتان این است: ۷۰ درصدِ سودِ خالص برای شما، ۳۰ درصد برای او. سودِ خالص یعنی آنچه بعد از کم کردنِ همهٔ خرجها، مثلِ کرایهٔ حمل و انبار، میماند. جدولِ زیر چهار حالتِ ممکن را نشان میدهد. عددها فقط مثالاند.
| نتیجهٔ تجارت | سود یا زیانِ خالص | سهمِ شما (مالک) | سهمِ عامل | بازدهِ شما |
|---|---|---|---|---|
| کار خیلی خوب گرفت | ۲۰۰ میلیون تومان سود | ۱۴۰ میلیون تومان | ۶۰ میلیون تومان | ۲۸٪ |
| کارِ معمولی | ۱۰۰ میلیون تومان سود | ۷۰ میلیون تومان | ۳۰ میلیون تومان | ۱۴٪ |
| سربهسر | صفر | صفر؛ اصلِ پول برمیگردد | صفر | ۰٪ |
| ضررِ بیتقصیرِ عامل | ۵۰ میلیون تومان زیان | ۴۵۰ میلیون تومان برمیگردد | صفر؛ فقط زحمتش هدر رفت | منفی ۱۰٪ |
از این جدول سه درس بیرون میآید. اول اینکه سهمِ عامل فقط از سود است، نه از اصلِ پول؛ سود نباشد، او هم چیزی نمیبرد. دوم اینکه ضررِ پولی را مالک میدهد و ضررِ عامل وقت و کارِ اوست. سوم اینکه اگر ضرر از کوتاهیِ عامل باشد، مثلاً برنج را بیبیمه و برخلافِ عرفِ بازار در انبارِ نمدار گذاشته باشد، عامل ضامن است و باید جبران کند.
تورم را هم فراموش نکنید. بازدهِ ۱۴ درصدی در سالی که تورم بالای ۳۰ درصد است یعنی پولتان در عمل آب رفته؛ با پولِ آخرِ سال کمتر از اولِ سال میشود خرید کرد. برای اینکه ببینید همین پول در بانک چه میشد، از ماشینحسابِ سود بانکی کمک بگیرید. پس پیش از هر مضاربهای بپرسید: «در بدترین حالت چقدر ضرر میکنم و در حالتِ معمولی، از تورم جلو میزنم یا نه؟»
اوراق مضاربه چیست؟
تا اینجا مضاربه میانِ دو نفر بود. اوراق مضاربه همین قرار است، ولی در اندازهٔ بزرگ و با هزاران مالک. یک شرکت برای کارِ بازرگانی پول لازم دارد. بهجای اینکه از یک نفر بگیرد، اوراقی با مبلغِ برابر منتشر میکند و هر کس بخواهد چند برگ از آن را میخرد. خریدارانِ اوراق نقشِ مالک را دارند و شرکت نقشِ عامل را.
اوراق مضاربه یکی از انواعِ صکوک یا اوراق بهادارِ اسلامی است. فرقِ مهمش با بیشترِ اوراقی که امروز در بورس و فرابورس معامله میشوند این است که سودش از اول معلوم نیست. سود به نتیجهٔ واقعیِ تجارت بستگی دارد و آخرِ هر دوره، بعد از حسابرسی، قطعی میشود. حسابرسی یعنی یک مؤسسهٔ مستقل حسابها را میبیند و درستیشان را تأیید میکند.
چه کسانی در اوراق مضاربه نقش دارند؟
در مضاربهٔ خانوادگی فقط شما بودید و برادرزاده. ولی وقتی هزاران نفر پول میگذارند، کسی باید حواسش به پولِ همه باشد. برای همین چند نهاد کنارِ کار هستند:
- بانی: شرکتی که پول را میگیرد و با آن تجارت میکند؛ همان عامل.
- نهاد واسط (ناشر): اوراق را منتشر میکند و به وکالت از خریداران، قراردادِ مضاربه را با بانی میبندد. مثلِ یک نمایندهٔ مورد اعتماد که از طرفِ همهٔ مالکها امضا میکند.
- امین: نگاه میکند پول درست خرج شود، قرارداد اجرا شود و سود درست گزارش شود. از حقِ خریداران دفاع میکند.
- ضامن: معمولاً یک بانک یا نهادِ مالیِ معتبر که پرداختِ تعهدهای بانی را تضمین میکند. این تضمین از طرفِ شخصِ سوم است، نه خودِ عامل؛ برای همین با ماده ۵۵۸ تعارض ندارد. ولی باید در اطلاعیهٔ عرضه دید دقیقاً چه چیزی تضمین شده است.
- حسابرس: سودِ تجارت و درستیِ سهمِ بانی را تأیید میکند.
- بازارگردان: هر روز خرید و فروش میکند تا اگر خواستید پیش از سررسید بفروشید، خریدار باشد.
- مشاورِ عرضه و متعهدِ پذیرهنویسی: انتشار را طراحی میکنند و اگر در عرضهٔ اول همهٔ اوراق فروش نرفت، باقی را میخرند.
اوراق مضاربه چطور سود میدهد؟
مسیرِ پول و سود شش قدم دارد. نمودارِ زیر این مسیر و نهادهای ناظر را نشان میدهد.
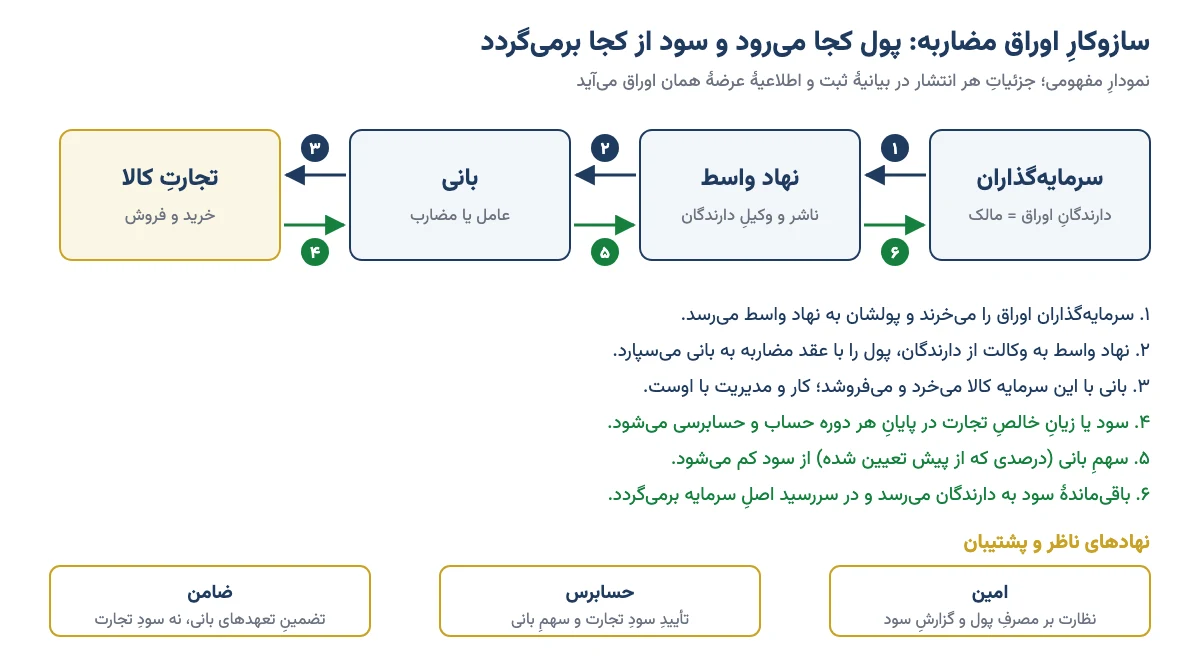
- مردم در پذیرهنویسی یا بعداً در تابلوی بورس اوراق را میخرند.
- نهاد واسط پول را با قراردادِ مضاربه به بانی میسپارد.
- بانی با این پول کالا میخرد و میفروشد.
- آخرِ هر دوره، سود یا زیانِ خالص حساب و حسابرسی میشود.
- سهمِ بانی، که درصدش از اول معلوم است، از سود کم میشود.
- بقیهٔ سود به دارندگانِ اوراق میرسد و در سررسید اصلِ پول برمیگردد.
کمیتهٔ فقهیِ سازمان بورس در آذر ۱۳۹۳ پیشنویسِ دستورالعملِ انتشارِ اوراق مضاربه را تصویب کرد. در آن چند قاعده برای حمایت از خریداران آمده است:
- سودِ علیالحساب نداریم. سودِ علیالحساب یعنی مبلغی ثابت که فعلاً میدهند و بعد حساب را صاف میکنند. این حذف شد و بهجایش سود یا زیانِ قطعی در دورههای معین حساب و پرداخت میشود.
- سهمِ بانی درصدی و معقول است. سهمِ بانی باید درصدی از سودِ خالص و در حدِ عرفِ همان صنعت باشد و حسابرس تأییدش کند.
- معامله با خودیها ممنوع. بانی نباید با شرکتهایی که زیرِ کنترلِ خودش هستند خرید و فروش کند. این قاعده نمیگذارد سود را به جیبِ شرکتهای خودی بریزد.
- تکلیفِ کالای فروشنرفته روشن است. در سررسید، بانی باید کالاهای فروشنرفته و طلبهای وصولنشده را به قیمت یا روشی که از اول اعلام شده بخرد.
- جریمهٔ گزارشندادن. اگر بانی گزارشِ سود را بهموقع ندهد، دستکم باید سودی برابرِ نرخِ اوراقِ مشابه، که از اول اعلام شده، بپردازد.
این جزئیات ممکن است در هر انتشار فرق کند. متنِ قطعی همیشه «بیانیهٔ ثبت» و «اطلاعیهٔ عرضه»ی همان اوراق است؛ یعنی سندی که موقعِ انتشار منتشر میشود و همهٔ شرطها را میگوید.
انواع اوراق مضاربه
اوراق مضاربه سه شکل دارد. فرقشان در این است که برای چه کاری، تا کِی و چطور سود میدهند:
| نوع | برای چه کاری | سررسید | پرداختِ سود |
|---|---|---|---|
| مضاربهٔ خاص | یک تجارتِ معین، مثلاً وارداتِ یک کالای مشخص با مجوزش | پایانِ همان کار | معمولاً یکجا در پایان |
| مضاربهٔ عام با سررسید | کلِ کارِ بازرگانیِ بانی | معین، مثلاً چند سال | دورهای، مثلاً سهماهه یا ششماهه |
| مضاربهٔ عام بیسررسید | کلِ کارِ بازرگانیِ بانی | تا وقتی شرکت منحل شود | دورهای؛ در انحلال، داراییها طبقِ قواعد تقسیم میشود |
پس هر چه کار مشخصتر و کوتاهتر باشد، دنبال کردنش برای شمای خریدار سادهتر است.
فرق مضاربه با مشارکت، مرابحه و اجاره
این را زیاد از من میپرسند، چون همهٔ اینها «اسلامی» و «بیربا» معرفی میشوند. جوابِ کوتاه این است: فرق در این است که سود از کجا میآید و آیا از اول معلوم است یا نه. جدولِ زیر چهار ابزار را کنارِ هم گذاشته است:
| ویژگی | مضاربه | مشارکت | مرابحه | اجاره |
|---|---|---|---|---|
| قرار چیست | یکی پول، دیگری کار | همه پول میگذارند و شریکِ کار میشوند | کالا را نقد میخرند و قسطی با سودِ معین میفروشند | دارایی را میخرند و به بانی اجاره میدهند |
| برای چه کاری | فقط تجارت | تولید، ساخت، پروژه | خریدِ کالا یا دارایی | داراییِ بادوام، مثلِ دستگاه یا هواپیما |
| سود | متغیر؛ درصدی از سودِ واقعی | علیالحسابِ ثابت، با تسویهٔ نهایی | ثابت و از اول معلوم | ثابت و از اول معلوم (اجارهبها) |
| ضررِ کار با کیست | با سرمایهٔ مالک | به نسبتِ سهمِ شریکها | خریدارِ اوراق شریکِ ضررِ بانی نیست | خریدارِ اوراق شریکِ ضررِ بانی نیست |
| ریسکِ اصلیِ خریدار | سودِ کم، ضررِ تجاری، گزارشِ نادرست | دیر تمام شدنِ پروژه | بدقولیِ بانی و تغییرِ نرخِ سود | بدقولیِ بانی و تغییرِ نرخِ سود |
اگر بخواهم ساده بگویم، مرابحه و اجاره شبیهِ این است که به کسی قرض بدهید و قسطِ معین بگیرید. مضاربه شبیهِ این است که در مغازهاش شریک شوید.
فرق مضاربه با مشارکت: در مشارکت همه پول میگذارند و شریکِ دارایی و پروژه میشوند. در مضاربه فقط یک طرف پول میدهد و طرفِ دیگر کار میکند. مشارکت برای کارخانه و ساختمان هم به کار میرود، مضاربه فقط برای خرید و فروش. در ایران اوراق مشارکت معمولاً سودِ علیالحسابِ ثابت داشتهاند و برای خریدار مثلِ سودِ قطعی بودهاند.
فرق مضاربه با مرابحه و اجاره: در اوراق اجاره و اوراق مرابحه، بانی بدهکارِ مبلغِ معینی است و خریدار سودِ ثابتی میگیرد که از اول معلوم است. برای همین میشود از روی قیمتِ تابلو حساب کرد که تا سررسید چقدر سود میدهند. در مضاربه چنین عددی پیش از پایانِ دوره وجود ندارد. اسناد خزانهٔ اسلامی (اخزا) هم اوراقِ دولتیاند که ارزانتر از مبلغِ اسمی فروخته میشوند و منطقِ کاملاً جدایی دارند. برای پیشفروشِ کالا هم اوراق سلف ساخته شده است.
چرا اوراق مضاربه در بورس ایران کم دیده میشود؟
اگر فهرستِ اوراقِ بدهیِ فرابورس را نگاه کنید، بیشتر نمادهای مرابحه، اجاره و اسناد خزانه را میبینید و اوراق مضاربه کم پیدا میشود. به نظرِ من چهار دلیل دارد:
- بازار سودِ معلوم میخواهد. بیشترِ خریدارانِ اوراق، بهخصوص صندوقهای با درآمد ثابت، دنبالِ پولی هستند که سرِ موعدِ معین و به مقدارِ معین برسد. سودِ بالا و پایینِ مضاربه با کارِ آنها جور نیست.
- نظارت گران است. باید تکتکِ خرید و فروشهای بانی دنبال شود تا سود درست گزارش شود. در مرابحه کافی است بانی قسطش را بدهد.
- بانی بیشتر از شما خبر دارد. بانی سودِ واقعی را بهتر از خریداران میداند و ممکن است وسوسه شود سود را کم نشان دهد. همین ریسکِ این اوراق را بالا میبرد.
- فقط به کارِ تجارت میآید. شرکتهای بزرگِ بورسی بیشتر برای تولید و توسعه پول لازم دارند، نه فقط برای خرید و فروش.
پس اگر به اوراق مضاربهای برخوردید، آن را با اوراقِ سودثابت یکی فرض نکنید. ریسکش به سهام نزدیکتر است تا به اخزا. برای اینکه ریسک را بهتر بسنجید، مقالهٔ ریسک چیست و چطور محاسبه میشود را بخوانید.
مضاربه در بانکداری چطور کار میکند؟
مضاربه یکی از عقدهای «قانون عملیات بانکی بدون ربا» است که سال ۱۳۶۲ تصویب شد. در وامِ مضاربه، که بانکها به آن «تسهیلاتِ مضاربه» میگویند، بانک مالک است و مشتری عامل. بانک پولِ نقد میدهد تا مشتری کالا بخرد و بفروشد، و سود به نسبتِ قرارداد میانشان تقسیم میشود.
چون مضاربه فقط برای تجارت است، بانک باید مطمئن شود پول واقعاً خرجِ خریدِ کالا شده. بانک مرکزی در مرداد ۱۴۰۴ با بخشنامهای دوباره تأکید کرد که در تجارتِ داخلی، پول به حسابِ فروشندهٔ کالا ریخته شود، نه به حسابِ خودِ مشتری. مبنای پرداخت هم باید سندِ معتبر باشد؛ مثلاً پیشفاکتور، حواله یا قراردادِ خرید. مشتری هم حداکثر ۱۵ روز فرصت دارد فاکتور، قبضِ انبار یا بارنامه را به بانک بدهد.
هدفِ این سختگیری جلوگیری از «مضاربهٔ صوری» است. مضاربهٔ صوری یعنی وامی که اسمش مضاربه است ولی پولش خرجِ کارِ دیگری میشود و سودش در عمل ثابت است؛ یعنی همان وامِ با بهره، با لباسِ مضاربه.
آیا سودِ سپردهٔ بانکی همان سودِ مضاربه است؟
نه. این یکی از رایجترین سوءتفاهمهاست. وقتی پولتان را در بانک سپرده میگذارید، شما با بانک مضاربه نمیکنید. طبقِ قانون، بانک «وکیلِ» شماست و پولِ سپردهها را در قراردادهای مختلف، از جمله مضاربه، به کار میاندازد. نرخی که روی سپرده اعلام میشود هم سودِ علیالحساب است، نه سهمِ شما از یک تجارتِ مشخص. برای اینکه جایگاهِ بانکها را در کلِ نظامِ مالی بهتر بشناسید، مقالهٔ بازار پول یعنی چه را ببینید.
پیش از خریدِ اوراق مضاربه این ده سؤال را بپرسید
اگر اوراق مضاربهای در پذیرهنویسی یا تابلوی فرابورس دیدید، پیش از خرید جوابِ این ده سؤال را در بیانیهٔ ثبت و اطلاعیهٔ عرضه پیدا کنید:
- چه کالایی خرید و فروش میشود؟ قیمتِ آن کالا در بازار چقدر بالا و پایین میرود؟
- سهمِ بانی چند درصد است؟ با عرفِ همان صنعت میخواند یا زیادی بالاست؟
- سودِ پیشبینیشده روی چه فرضی ساخته شده؟ با سابقهٔ خودِ بانی جور درمیآید؟
- اگر بانی گزارش ندهد چه میشود؟ دستکم چه نرخی باید بپردازد؟
- ضامن کیست و دقیقاً چه چیزی را تضمین کرده؟
- وضعِ مالیِ بانی چطور است؟ رتبهٔ اعتباری، بدهیِ فعلی و پولِ نقدی که هر سال به دست میآورد را ببینید.
- امین و حسابرس کیستند؟ گزارشها هر چند وقت یکبار منتشر میشود؟
- بازارگردان دارد؟ اگر بخواهید پیش از سررسید بفروشید، خریدار هست؟
- آخرِ کار با کالای فروشنرفته چه میکنند؟ بانی آن را به چه قیمتی بازمیخرد؟
- چه سهمی از پساندازتان را در آن میگذارید؟ این اوراق را جزوِ بخشِ پرریسکِ پساندازتان حساب کنید، نه بخشِ امن.
اگر وقت یا حوصلهٔ این بررسیها را ندارید، اشکالی ندارد. راهِ سادهتر برای ورود به بازارِ اوراق معمولاً صندوقهای سرمایهگذاری است که یک مدیرِ حرفهای این کارها را برایتان انجام میدهد.
مضاربهٔ واقعی یا پوششِ کلاهبرداری؟
در این سالها بارها کسانی بیمجوز با اسمِ «مضاربه»، «سرمایهگذاریِ شرعی» یا «شراکت در تجارت» از مردم پول جمع کردهاند. معمولاً هم وعده دادهاند: «ماهی فلان درصد سودِ قطعی.» خیلی از آنها در عمل طرح پانزی بودهاند؛ یعنی سودِ آدمهای قدیمی را از پولِ تازهواردها میدادند، تا روزی که پولِ تازه تمام شد و همه چیز فرو ریخت.
خبرِ خوب این است که با سه سؤالِ ساده میتوانید بیشترِ این طرحها را تشخیص بدهید:
- سود ثابت است یا درصدی از سود؟ «ماهی ۴ درصد قطعی» با تعریفِ مضاربه در ماده ۵۴۸ جور درنمیآید.
- خودِ عامل اصلِ پول را تضمین کرده؟ این شرط طبق ماده ۵۵۸ قرارداد را باطل میکند. یعنی آن قرارداد در واقع قرضِ با بهره است.
- مجوز دارد؟ جمع کردنِ پول از مردم فقط با مجوزِ بانک مرکزی یا سازمان بورس قانونی است. اوراق مضاربهٔ واقعی نمادِ معاملاتی، امین، حسابرس و بیانیهٔ ثبتِ عمومی دارند.
اگر حتی یکی از این سه سؤال جوابِ بد داشت، دست نگه دارید. توصیهٔ من همیشه این بوده است: هر چه وعدهٔ سود قطعیتر و بالاتر است، سؤالهای بیشتری بپرسید.
پنج اشتباهِ رایج دربارهٔ مضاربه
این پنج جمله را زیاد میشنوم. هر پنجتا غلطاند:
- «مضاربه یعنی سودِ تضمینی.» برعکس؛ مضاربه یعنی شریک شدن در ریسکِ تجارت.
- «سودِ سپردهٔ بانکی سودِ مضاربه است.» رابطهٔ شما و بانک وکالت است و نرخِ اعلامی علیالحساب.
- «با مضاربه میشود کارخانه ساخت.» به نظرِ رایج در ایران، مضاربه فقط برای خرید و فروش است؛ برای تولید سراغِ مشارکت یا عقدهای دیگر میروند.
- «اوراق مضاربه هم مثلِ مرابحه سودِ معلومی تا سررسید دارد.» سودش متغیر است و بازدهِ واقعی فقط بعد از هر دوره معلوم میشود.
- «در هر ضرری عامل مقصر است.» عامل فقط وقتی ضامن است که کوتاهی یا تخلف کرده باشد.
پس اگر یک چیز از این مقاله در ذهنتان بماند، این باشد: مضاربه شراکت است، نه قرض.
سوالات متداول
مضاربه یعنی چه؟
مضاربه یعنی یک نفر پولِ نقد میگذارد و دیگری با آن تجارت میکند و سود را به نسبتی که از اول توافق کردهاند تقسیم میکنند. صاحبِ پول را مالک و تاجر را عامل یا مضارب میگویند. ضررِ بیتقصیرِ عامل از پولِ مالک کم میشود.
اوراق مضاربه چطور سود میدهد؟
نهاد واسط پولِ خریدارانِ اوراق را با قراردادِ مضاربه به بانی میدهد تا کالا بخرد و بفروشد. آخرِ هر دوره سودِ خالص حسابرسی میشود، سهمِ بانی کم میشود و بقیه به دارندگانِ اوراق میرسد. در سررسید هم اصلِ پول برمیگردد.
فرق مضاربه با مشارکت چیست؟
در مضاربه فقط یک طرف پول میدهد و طرفِ دیگر کار میکند و کار هم فقط خرید و فروش است. در مشارکت همه پول میگذارند و شریکِ دارایی و پروژه میشوند و میشود آن را برای تولید و ساختمانسازی هم به کار برد.
فرق مضاربه با مرابحه چیست؟
در مرابحه سود از اول ثابت و معلوم است، چون بانی کالا را قسطی و با سودِ معین میخرد. در مضاربه سود درصدی از سودِ واقعیِ تجارت است و تا آخرِ دوره معلوم نمیشود؛ ممکن است کم، زیاد یا حتی منفی باشد.
آیا در مضاربه اصل سرمایه تضمین میشود؟
خودِ عامل نمیتواند ضامنِ اصلِ پول شود و طبق ماده ۵۵۸ قانون مدنی چنین شرطی قرارداد را باطل میکند. عامل فقط وقتی ضرر را میدهد که کوتاهی یا تخلف کرده باشد. در اوراق مضاربه ممکن است شخصِ سومی تعهدهای بانی را تضمین کند.
آیا عقد مضاربه را میتوان فسخ کرد؟
بله. طبق ماده ۵۵۰ قانون مدنی مضاربه عقدِ جایز است و هر طرف هر وقت بخواهد میتواند آن را تمام کند، مگر در قراردادی لازم خلافش شرط شده باشد. فوت، جنون یا از بین رفتنِ کلِ سرمایه هم مضاربه را تمام میکند.
مضاربه در بانک چگونه است؟
در تسهیلاتِ مضاربه بانک مالک است و پول را به مشتری میدهد تا کالا بخرد و بفروشد و سود به نسبتِ قرارداد تقسیم شود. پول باید به حسابِ فروشندهٔ کالا برود و مشتری حداکثر ظرفِ ۱۵ روز سندِ خرید را به بانک بدهد.
آیا سود سپرده بانکی همان سود مضاربه است؟
نه. در بانکهای ایران رابطهٔ سپردهگذار و بانک وکالت است؛ بانک به وکالت از شما پولِ سپردهها را در قراردادهای مختلف، از جمله مضاربه، به کار میاندازد. نرخی که روی سپرده اعلام میشود سودِ علیالحساب است، نه سهمی از یک تجارتِ مشخص.
جمعبندی
مضاربه چیست؟ شراکتِ پول و کار در تجارت؛ سودش درصدی از نتیجهٔ واقعی است و ضررش از سرمایهٔ مالک کم میشود. همین منطق در قانون مدنی، وامِ بانکی و اوراق مضاربهٔ بورس تکرار میشود. اوراق مضاربه در بورسِ ما کمیابتر و پرریسکتر از مرابحه و اجاره است. پس اگر سراغش رفتید، اول با ده سؤالِ بالا بیانیهٔ ثبت را بخوانید. و هر جا کلمهٔ «مضاربه» را کنارِ «سودِ ماهانهٔ تضمینی» دیدید، محتاط باشید؛ تصمیمِ نهایی با خودتان.